

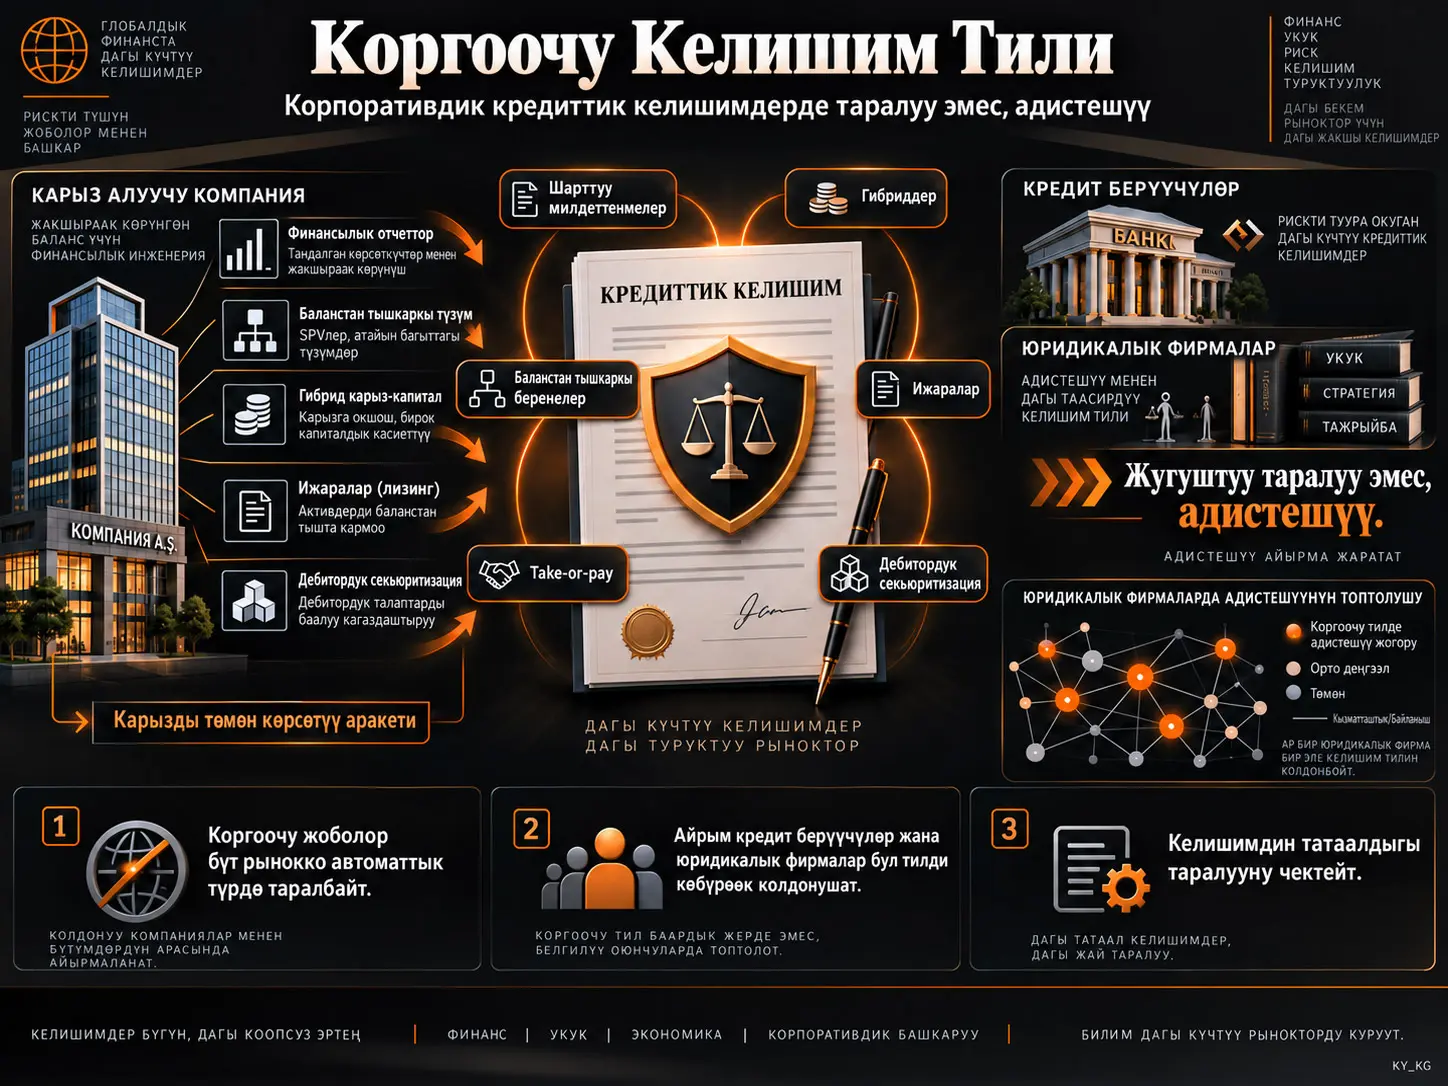
Корпоративдик кредиттик келишимдердеги финансылык ковенанттар карыз алуучудан белгилүү финансылык чектерди сактоону талап кылат. Бирок экономикалык жактан карыз мүнөзүнө ээ айрым операциялар бухгалтердик эсеп же келишимдик аныктамалардан улам отчетто көрсөтүлгөн карыздын сыртында калышы мүмкүн. Коргоочу келишим тили (defensive contract language) — кредит берүүчүлөр мындай түзүмдөрдүн карыз же ага окшош финансылык милдеттенме катары эсепке алынышын камсыз кылуу үчүн келишимге киргизген жоболор.
Каралып жаткан изилдөө бул жоболор юридикалык рынокто кандай тараларын изилдейт. Келишимдик инновациялар боюнча мурдагы адабиятта айрым жоболор юридикалык фирма тарабынан көрүлгөндөн кийин кийинки бүтүмдөрдө тез тарайт. Бул изилдөөдө болсо башка түзүм байкалат: юридикалык фирманын коргоочу жобо менен мурда тааныш болушу ал жобонун бардык келечектеги бүтүмдөргө тарашы үчүн жетиштүү эмес.
Изилдөөнүн негизги маалымат топтому 2007–2019 мезгилиндеги 2.974 синдикатталган кредиттик келишимди камтыйт. Авторлор жоболордун алты тобун карашат: шарттуу милдеттенмелер, гибриддик карыз–өздүк капитал инструменттери, ижаралар, жалпы баланстан тышкаркы каржылоо, take-or-pay макулдашуулары жана дебитордук талаптарды секьюритизациялоо.
Эмпирикалык жыйынтыктар кеңири contagion моделине караганда адистешүү моделине көбүрөөк шайкеш келет. Кредит берүүчү тарапты өкүлдөгөн айрым юридикалык фирмалар белгилүү коргоочу жоболорду кайра-кайра колдонушат, ал эми кредит берүүчүлөр бүтүмдүн мүнөзүнө жараша ушундай адистешкен фирмаларды тандашат. Ошентип, келишимдик адистик бүткүл юридикалык экосистемага жайылуунун ордуна айрым фирмалардын ичинде калышы мүмкүн.
Коргоочу Келишим Тили Деген Эмне?
Коргоочу келишим тили — карыз алуучунун экономикалык карызын же карызга окшош милдеттенмелерин бухгалтердик эсеп же бүтүмдү түзүмдөштүрүү аркылуу келишимдеги “indebtedness” өлчөмүнүн сыртында калтырууну кыйындаткан кредиттик келишим жоболору.
Финансылык ковенанттар адатта Debt/EBITDA, leverage же interest coverage сыяктуу катыштарга негизделет. Бул катыштар натыйжалуу болушу үчүн келишимде “карыз”, “EBITDA”, “пайыздык чыгаша” жана ушуга окшош бухгалтердик түшүнүктөр кандай аныкталары маанилүү.
Мисалы, экономикалык жактан каржылоону камсыз кылган, бирок бухгалтердик же укуктук түзүмдөн улам баланстык карыз катары көрүнбөгөн операция келишимдеги карыз аныктамасына кирбесе, карыз алуучу төмөнүрөөк leverage көрсөтүшү мүмкүн. Мындай түзүм ковенанттын бузулушун кечеңдетиши же толугу менен алдын алышы мүмкүн.
Коргоочу жоболор мындай боштуктардын айрымдарын алдын ала аныктоону көздөйт.
Изилдөөдө каралган алты жобо
| Категория | Максатталган экономикалык түзүм |
|---|---|
| Шарттуу милдеттенмелер | Азырынча так бекитиле элек болсо да, экономикалык жактан карыз алуучуга төлөө милдеттенмесин жаратышы мүмкүн болгон милдеттенмелер |
| Гибриддик карыз–өздүк капитал инструменттери | Укуктук жактан өздүк капиталдын белгилерин алып, экономикалык жактан карызга жакындаган милдеттүү төлөп берүү же кайра сатып алуу түзүмдөрү |
| Ижаралар | Айрым lease же synthetic lease милдеттенмелерин карыз/EBITDA эсебине киргизүү |
| Баланстан тышкаркы беренелер | Экономикалык карыз мүнөзүнө ээ болгону менен бухгалтердик баланста салттуу карыз түрүндө көрүнбөгөн каржылоолор |
| Take-or-pay | Товар же кызмат алынбаса да келечекте төлөө милдеттенмесин жараткан макулдашуулар |
| Дебитордук талаптарды секьюритизациялоо | Талаптарды сатуу же дисконттоо аркылуу түзүлгөн каржылоо түзүмдөрү |
Эмне үчүн бул жоболор бардык тараптар үчүн ачык эле пайдалуу эмес?
Биригүү келишиминдеги айрым техникалык инновациялар сатып алуучуга да, сатуучуга да бүтүм чыгымдары боюнча артыкчылык бере алат. Ал эми коргоочу кредиттик жоболор бөлүштүрүүчү натыйжа жаратат.
Кредит берүүчү карыздын кыйла катуу аныктамасын кааласа, карыз алуучу келечектеги каржылоо жана бухгалтердик ийкемдүүлүктү сактап калууну каалашы мүмкүн. Ошондуктан жобонун келишимге кириши сүйлөшүүгө жана тараптардын соодалашуу күчүнө байланыштуу.
Кеңири аныктама ошол эле учурда:
- drafting чыгымын жогорулатышы,
- ковенант мониторингин татаалдаштырышы,
- ковенант бузулду деген жалган оң жыйынтык жаратышы,
- аныктамалардын күтүлбөгөн өз ара таасирин жаратышы,
- жаңы келишимдик боштуктарды түзүшү
мүмкүн.
Ошондуктан келишимде көбүрөөк деталдын болушу автоматтык түрдө жакшыраак келишим дегенди билдирбейт.
Коргоочу Жоболор Юридикалык Фирмалар Арасында Жугуштуу Тарагандай Жайылабы?
Изилдөөнүн жыйынтыктары кеңири contagion же “light-switch” моделин колдобойт. Юридикалык фирмалар коргоочу жоболорго көп жолу туш болушса да, биринчи жолку таанышкандан кийин жобону дээрлик бардык жаңы келишимдерине көчүрүшпөйт.
Колдонуу үлүштөрү убакыт ичинде эмне үчүн маанилүү?
| Жобо | Жалпы үлүш |
|---|---|
| Шарттуу милдеттенмелер | 67,4% |
| Гибриддер | 53,1% |
| Ижаралар | 50,6% |
| Баланстан тышкаркы беренелер | 43,6% |
| Take-or-pay | 29,2% |
| Дебитордук талаптарды секьюритизациялоо | 6,7% |
Эч бир катар мезгил бою үзгүлтүксүз дээрлик жалпы колдонууга жетпейт. Айрым жылдары үлүштөр өссө, кийинки жылдары кайра төмөндөйт.
Дуушар болуу жогору, жайылуу чектелүү
Мисалы, 2016-жылы бүтүмдөрдүн болжол менен %71,5 бөлүгүндө тараптардын юридикалык фирмаларынын бири акыркы үч жылда шарттуу милдеттенме тили камтылган келишимге туш болгон.
Ошол эле жылы гибриддик жоболор боюнча юридикалык фирманын exposure көрсөткүчү %61,5 болгон.
Ошого карабастан, бул жоболор бардык бүтүмдөрдө колдонулган эмес. Демек, маалыматка туш болуунун өзү келишимдик инновациянын жайылышы үчүн жетиштүү көрүнбөйт.
“Light-switch” таасири эмне үчүн көрүнбөйт?
Булактагы Tablo 15 ири юридикалык фирмалардын белгилүү бир жобого биринчи жолу туш болгондон кийинки келишимдерин карайт.
Алгачкы exposure-дан кийин да орточо колдонуу үлүштөрү болжол менен:
- шарттуу милдеттенмелерде %67,
- гибриддерде %53,
- ижараларда %50,
- баланстан тышкаркы жоболордо %42,
- take-or-pay боюнча %32,
- дебитордук талаптарды секьюритизациялоодо %8
деңгээлинде.
Эгер күчтүү light-switch таасири болсо, алгачкы exposure-дан кийин бул үлүштөрдүн %100-гө жакындашы күтүлмөк.
Адистешкен Юридикалык Фирмалар Эмне Үчүн Көбүрөөк Аныктоочу Күчкө Ээ Сыяктуу?
Регрессия жана бүтүмдөрдүн саны боюнча талдоолор коргоочу жоболордун бардык юридикалык фирмаларга бирдей тараганынан көрө белгилүү фирмаларда топтолгонун көрсөтөт. Өзгөчө кредит берүүчү тарапты өкүлдөгөн айрым юридикалык фирмалар белгилүү жобо категорияларын күтүлгөндөн кыйла көп колдонушат.
Кредит берүүчү тараптын юристтеринин мурдагы тажрыйбасы
| Жобо | Коэффициент |
|---|---|
| Шарттуу милдеттенмелер | 0,300*** |
| Гибриддер | 0,279*** |
| Ижаралар | 0,495*** |
| Баланстан тышкаркы беренелер | 0,474*** |
Бул моделдер сызыктуу ыктымалдык регрессиялары болуп, жыл, сектор жана бүтүмдүн максаты боюнча контролдорду камтыйт. Стандарттык каталар фирма деңгээлинде кластерленген.
Коэффициенттердин оң болушу мурда ошол эле жобону колдонгон lender-side counsel-дын келечектеги бүтүмүндө жобонун кездешүү ыктымалдыгы жогорураак экенин көрсөтөт. Бирок бул байкоого негизделген байланыш өзүнчө эле адистешүүнүн себептик таасирин далилдебейт.
Кредит берүүчүнүн тажрыйбасы
Кредит берүүчүнүн өзүнүн мурдагы келишимдик тажрыйбасы да шарттуу милдеттенме, гибрид, ижара жана баланстан тышкаркы жоболордо оң жана көп учурда статистикалык жактан маанилүү.
Авторлор өзгөчө ар бир карыз алуучунун үлгүдөгү биринчи бүтүмүн алып, borrower-specific precedent таасирин азайтууга аракет кылышат. Бул тар үлгүдө да lender experience ар кандай жоболордо маанилүүлүгүн сактайт.
Бул жыйынтык финансылык жана бухгалтердик адистик кээде түздөн-түз кредит берүүчү мекеменин ичинде болушу мүмкүн экенин көрсөтөт.
Карыз алуучунун тарыхы эмне үчүн күчтүү?
Borrower Experience коэффициенттери көп моделдерде болжол менен 0,48–0,80 аралыгында жана өтө маанилүү.
Бул күчтүү байланыш коргоочу жоболор карыз алуучунун мурдагы келишимдеринен жаңы келишимге көчүшү мүмкүн экенин көрсөтөт.
Ошол эле учурда borrower deal count көп моделдерде терс болушу көңүл бурууга арзыйт. Булак эки мүмкүн болгон механизмди талкуулайт:
- карыз алуучу мурдагы тажрыйбасына таянып, жобо керексиз экенин жүйө келтириши мүмкүн;
- кредитти көп алган карыз алуучу кайталанган иштин эсебинен көбүрөөк соодалашуу күчүнө ээ болушу мүмкүн.
Изилдөө бул эки механизмди себептик жактан бири-биринен ажыратпайт.
Юридикалык фирмалардын топтолушу
Ар бир кредит берүүчү үчүн мурдагы бүтүмдөрдө колдонгон юридикалык фирмалардын бөлүштүрүлүшүнөн HHI түзүлөт:
\[ HHI=\sum_j s_j^2 \]
Бул жерде \(s_j\) — белгилүү юридикалык фирманын кредит берүүчүнүн мурдагы бүтүмдөрүндөгү үлүшү.
Жогорку HHI аз сандагы юридикалык фирмаларга топтолууну, төмөн HHI болсо юридикалык фирмалардын кеңири тобун көрсөтөт.
HHI шарттуу милдеттенме жана баланстан тышкаркы жоболордо гана алсыз деңгээлде маанилүү. Коэффициенттин терс болушу юридикалык фирмалардын кеңири тармагына жетүү айрым жоболор боюнча көбүрөөк адистикке жетүү мүмкүнчүлүгүн бериши мүмкүн деген түшүнүккө шайкеш келет. Бирок булак муну чектелүү далил катары гана баалайт.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Маалыматтарды чогултуу
Кредиттик келишимдер SEC EDGAR архивинен Intelligize издөө системасы аркылуу аныкталган.
Изделген документ түрлөрүнүн арасында:
- Credit/Loan Agreement,
- Bridge Loan Agreement,
- Construction Loan Agreement,
- Indenture,
- Letter of Credit,
- Mortgage Agreement
бар.
Финансылык компаниялар алынып салынган, amendment файлдарынын баштапкы келишим катары туура эмес классификацияланышын азайтуу үчүн аталышында “waive” же “waiver” болгон документтер четтетилген.
Dealscan жана Compustat менен дал келтирүү
Келишимдер Dealscan менен deal/package деңгээлинде байланышкан. Borrower финансылык маалыматтары Compustat аркылуу дал келтирилип, 2016-жылдан кийин тарыхый CIK дал келтирүүлөрү да колдонулган.
Lead arranger аныктамасы Ivashina ыкмасына негизделет.
Коргоочу тил кантип табылат?
Авторлор адегенде кайсы экономикалык милдеттенмелер кредиттик аналитиктер тарабынан баланстык карызга кошулушу мүмкүн экенин аныктоо үчүн S&P жана Moody's методологиялык документтерин колдонушат.
Андан кийин кредиттик келишимдерде ар бир категория үчүн регулярдык туюнтма, башкача айтканда regular expression (regex) издөөсү колдонулат.
Мисалы, гибриддик категория “disqualified stock”, “mandatory redemption” жана ушуга окшош сөз айкаштарын; баланстан тышкаркы категория болсо “off-balance-sheet”, “synthetic debt” же “attributable indebtedness” сыяктуу терминдерди камтыйт.
Appendix A-дагы таблица алты категория үчүн колдонулган бардык regex үй-бүлөлөрүн көрсөтөт.
Негизги контролдук өзгөрмөлөр
Регрессиялар келишим тилине юридикалык фирманын тажрыйбасы гана эмес, бүтүмдүн тобокелдиги да таасир этиши мүмкүн экенин эске алуу үчүн ар кандай контролдорду камтыйт:
- distance-to-default,
- фирманын leverage көрсөткүчү,
- deal amount,
- borrower-дын мурдагы deal count көрсөткүчү,
- private-equity sponsor көрсөткүчү,
- CLO көрсөткүчү,
- lead arranger саны,
- leverage covenant бар-жогу,
- negative indebtedness covenant бар-жогу,
- indebtedness definition бар-жогу,
- жыл, сектор жана deal-purpose туруктуу эффекттери.
Үлгүнүн мүнөздөмөлөрү
| Мүнөздөмө | Маани |
|---|---|
| Негизги маалымат бөлүгүндөгү келишимдердин саны | 2.974 |
| Мезгил | 2007–2019 |
| Private-equity колдоосундагы бүтүм | 7% |
| CLO бүтүмү | 17% |
| Орточо deal amount | 0,963 миллиард $ |
| Орточо leverage | 0,29 |
| Орточо distance-to-default | 6,91 |
| Leverage covenant | 45% |
| Negative indebtedness covenant | 84% |
| Indebtedness definition | 96% |
Default тобокелдиги
Distance-to-default коэффициенти алты жобонун бешинде терс, алардын үчөөндө салттуу маанилүүлүк деңгээлдеринде статистикалык жактан маанилүү.
Төмөнүрөөк distance-to-default жогорураак default тобокелдигин билдиргендиктен, жыйынтык финансылык кыйынчылык тобокелдиги жогорулаганда кредит берүүчүлөр карыздын толук эмес өлчөнүү тобокелдигине каршы көбүрөөк коргоочу тил талап кылышы мүмкүн деген чечмелөөгө шайкеш келет.
Бул байланыш да себептик эксперименттин жыйынтыгы эмес.
Private-equity жана CLO жыйынтыктары
Sponsored dummy гибрид жана take-or-pay жоболорунда оң жана маанилүү.
CLO dummy:
- шарттуу милдеттенме,
- гибрид,
- take-or-pay,
- дебитордук талаптарды секьюритизациялоо
моделдеринде жалпысынан оң жана маанилүү.
Булак муну CLO портфелдеринде стандартташтырылган “market” жоболоруна суроо-талап болушу мүмкүн деген түшүнүккө шайкеш деп эсептейт.
Адистешүүнү текшерүү: Poisson pseudo-maximum likelihood
Tablo 17-де ар бир юридикалык фирманын белгилүү коргоочу жобону камтыган бүтүмдөрүнүн саны фирманын жалпы бүтүм көлөмү жана жобонун рыноктогу жалпы жыштыгы эске алынып, күтүлгөн бүтүм саны менен салыштырылат.
Модель болжолдогондон эки стандарттык четтөөдөн ашык жогору бүтүм саны бар фирмалар мүмкүн болгон адистешүүнүн көрсөткүчү катары тизмеленет.
| Юридикалык фирма | Жобо | Байкалган | Күтүлгөн | Pearson residual |
|---|---|---|---|---|
| Moore & Van Allen | Шарттуу милдеттенмелер | 220 | 176,8 | 3,3 |
| Moore & Van Allen | Ижаралар | 204 | 130,5 | 6,4 |
| Moore & Van Allen | Баланстан тышкаркы | 179 | 114,0 | 6,1 |
| Cahill Gordon & Reindel | Гибриддер | 166 | 113,0 | 5,0 |
| Cahill Gordon & Reindel | Take-or-pay | 114 | 63,4 | 6,4 |
| Cahill Gordon & Reindel | Дебитордук талаптарды секьюритизациялоо | 32 | 15,2 | 4,3 |
Lender-side counsel менен чектелген Panel B-де да ушундай топтолуу байкалат.
Бул адистешүү туруктуу lender–law firm дал келүүсүнөн гана келип чыгабы?
Tablo 16 буга каршы далил берет.
Эң чоң 20 кредит берүүчү менен эң чоң 20 юридикалык фирманын мурдагы үч жылдык бүтүмдөрүндө ошол эле дал келүүнүн үлүшү жылдарга жараша болжол менен %13,3–%22,9 аралыгында.
Демек, кредит берүүчүлөрдүн бир гана туруктуу фирма менен дайыма иштеши адистешүү табылгасын толук түшүндүрбөйт.
Изилдөө колдогон жыйынтыктар
- Коргоочу келишим тили бүткүл юридикалык рынокко тез тараган бир типтүү contract innovation эмес.
- Алгачкы exposure-дан кийин юридикалык фирмаларда near-universal колдонуу пайда болбойт.
- Lender-side law-firm experience көптөгөн жобо категорияларында келечектеги колдонуу менен күчтүү байланышта.
- Кредит берүүчүнүн өзүнүн мурдагы тажрыйбасы да айрым жоболордун колдонулушун алдын ала көрсөтөт.
- Белгилүү юридикалык фирмалар айрым коргоочу жоболор боюнча модель күткөндөн кыйла көп бүтүм жүргүзүшөт.
- Адистешүүнү туруктуу lender–law-firm мамилелери менен гана түшүндүрүүгө болбойт.
- Жогорку default тобокелдиги айрым коргоочу жоболордун көбүрөөк колдонулушу менен коштолот.
- Келишимдин татаалдыгы, маалыматтык тоскоолдуктар жана атайын адистик contract-language diffusion процессин чектеши мүмкүн.
Изилдөө колдобогон жыйынтыктар
- Юридикалык фирманын жобого дуушар болушу келечекте сөзсүз ошол жобону колдонууга алып келет деп айтууга болбойт.
- Белгилүү юридикалык фирманын колдонуу санынын жогору болушу өзү эле жогорку юридикалык сапаттын же артыкчылыктын далили эмес.
- Коргоочу тил бардык учурда кредит берүүчүнү жакшыраак коргой турганы эмпирикалык түрдө өлчөнгөн эмес.
- Келишим тилинин кеңири болушу дайыма натыйжалуураак деген жыйынтык чыгарууга болбойт.
- Регрессиялар юридикалык фирманын тажрыйбасынын себептик таасирин бөлүп көрсөтүүчү рандомизацияланган эксперимент эмес.
- Borrower deal count көрсөткүчүнүн терс болушун соодалашуу күчү менен гана түшүндүрүүгө болбойт; изилдөө альтернативдүү механизмдерди ажыратпайт.
- Алты жобо категориясындагы табылгаларды башка бардык кредиттик келишим инновацияларына автоматтык түрдө жалпылоого болбойт.
Булактын ичиндеги отчеттук айырмачылыктар
Булактын негизги маалымат бөлүгү жана регрессия таблицалары 2.974 келишимдин негизинде түзүлгөн.
Бирок Conclusion бөлүмүндө изилдөө 2.542 syndicated-loan agreement талдаганын билдирет. Текст бул айырманы түшүндүрбөйт.
Мындан тышкары, негизги үлгү 2007–2019 болсо да, Tablo 15 аталышында 2005–2020 мезгили көрсөтүлгөн.
Бул айырмачылыктар Verianla тарабынан булактан тышкаркы божомол менен оңдолгон эмес.
Жалпы жыйынтык
Макаланын негизги салымы келишимдик инновация “жакшы идея бир жолу көрүнөт, анан бүт рынокко тарайт” деген гана тартипте иштебесин көрсөтүүдө.
Эгер келишим жобосу тараптар арасында талаштуу болсо, учурдагы келишимдин башка жоболору менен татаал түрдө өз ара аракеттенсе жана туура эмес ылайыкташтырылышы жаңы укуктук тобокелдиктерди жаратса, жобонун текстин гана көрүү жетишсиз.
Мындай инновацияда баалуу нерсе тексттин өзү гана эмес, текстти кайсы карыз алуучуга, каржылоо түзүмүнө жана бухгалтердик маселеге кантип ылайыкташтырууну билген адистик болушу мүмкүн.
Ошондуктан изилдөө колдогон модель contagion-га караганда specialization болуп саналат: айрым адистиктер бүткүл юридикалык экосистемага толук тарабай, белгилүү юридикалык фирмалар менен кредит берүүчүлөрдүн ичинде калышы мүмкүн.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска изилдөө: Defensive Contract Language
Авторлор: Adam Badawi; George E. Batta.
Мекемелер: Adam Badawi — University of California, Berkeley School of Law. George E. Batta — Claremont McKenna College, Robert Day School of Economics and Finance.
Contact author: SSRN жазуусунда George E. Batta contact author катары көрсөтүлгөн.
Изилдөө датасы: 19 июнь 2026.
SSRN-ге жүктөлгөн дата: 31 июль 2026.
DOI: 10.2139/ssrn.7134338.
Платформа: SSRN.
Булак түрү: Working paper / preprint.
Рецензиялоо абалы: Текшерилген SSRN жазуусунда рецензияланган журналдык жарыя көрсөтүлгөн эмес.
Автордук укук/лицензия: All Rights Reserved; кайра колдонуу үчүн укук ээсинин уруксаты талап кылынат. Verianla тексти булактагы сүйлөмдөрдү, таблицаларды же regex тизмесин кайра жарыялаган эмес; фактылык табылгаларды көз карандысыз педагогикалык түзүмдө түшүндүргөн.
Кызыкчылыктардын кагылышы: Авторлор бул изилдөөгө байланыштуу кызыкчылыктардын кагылышы жок экенин билдиришет.
Кошумча материал: Жок.
Каржылоо: Булакта өзүнчө каржылоо тууралуу билдирүү аныкталган эмес.
Негизги маалымат булактары: SEC EDGAR/Intelligize, Dealscan, Kira жана Compustat.
Негизги үлгү: Негизги маалымат жана регрессия бөлүмдөрүнө ылайык 2.974 syndicated-loan credit agreement, 2007–2019.
Ыкма: Келишим тексттеринде regex негизиндеги жоболорду аныктоо; үч жана беш жылдык lender/law-firm/borrower experience көрсөткүчтөрү; deal-level linear probability regressions; lender-law-firm HHI; first-borrower-deal кичи үлгүсү; law-firm specialization үчүн Poisson pseudo-maximum likelihood жана Pearson residual талдоосу.
Негизги жыйынтык: Defensive contract language колдонууда prior exposure өзүнчө эле кеңири contagion жаратпайт. Белгилүү lender-side law firms жана айрым lenders белгилүү жоболордо туруктуу түрдө көбүрөөк тажрыйба жана колдонуу көрсөтөт.
Негизги методологиялык чектөө: Изилдөө байкоого негизделген. Тажрыйба, адистешүү жана жобону колдонуу ортосундагы байланыштар себептик рандомизация менен аныкталган эмес; law-firm тандоосу, borrower characteristics жана deal-specific complexity сыяктуу selection механизмдери толугу менен жоюлган эмес.
Булактын ичиндеги отчеттук эскертүү: Негизги маалымат бөлүгү 2.974 келишимди билдирсе, Conclusion 2.542 келишимди көрсөтөт. Tablo 15-теги 2005–2020 аталышы да негизги 2007–2019 үлгүсүнөн айырмаланат. Булак бул айырмачылыктарды түшүндүрбөйт.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген