

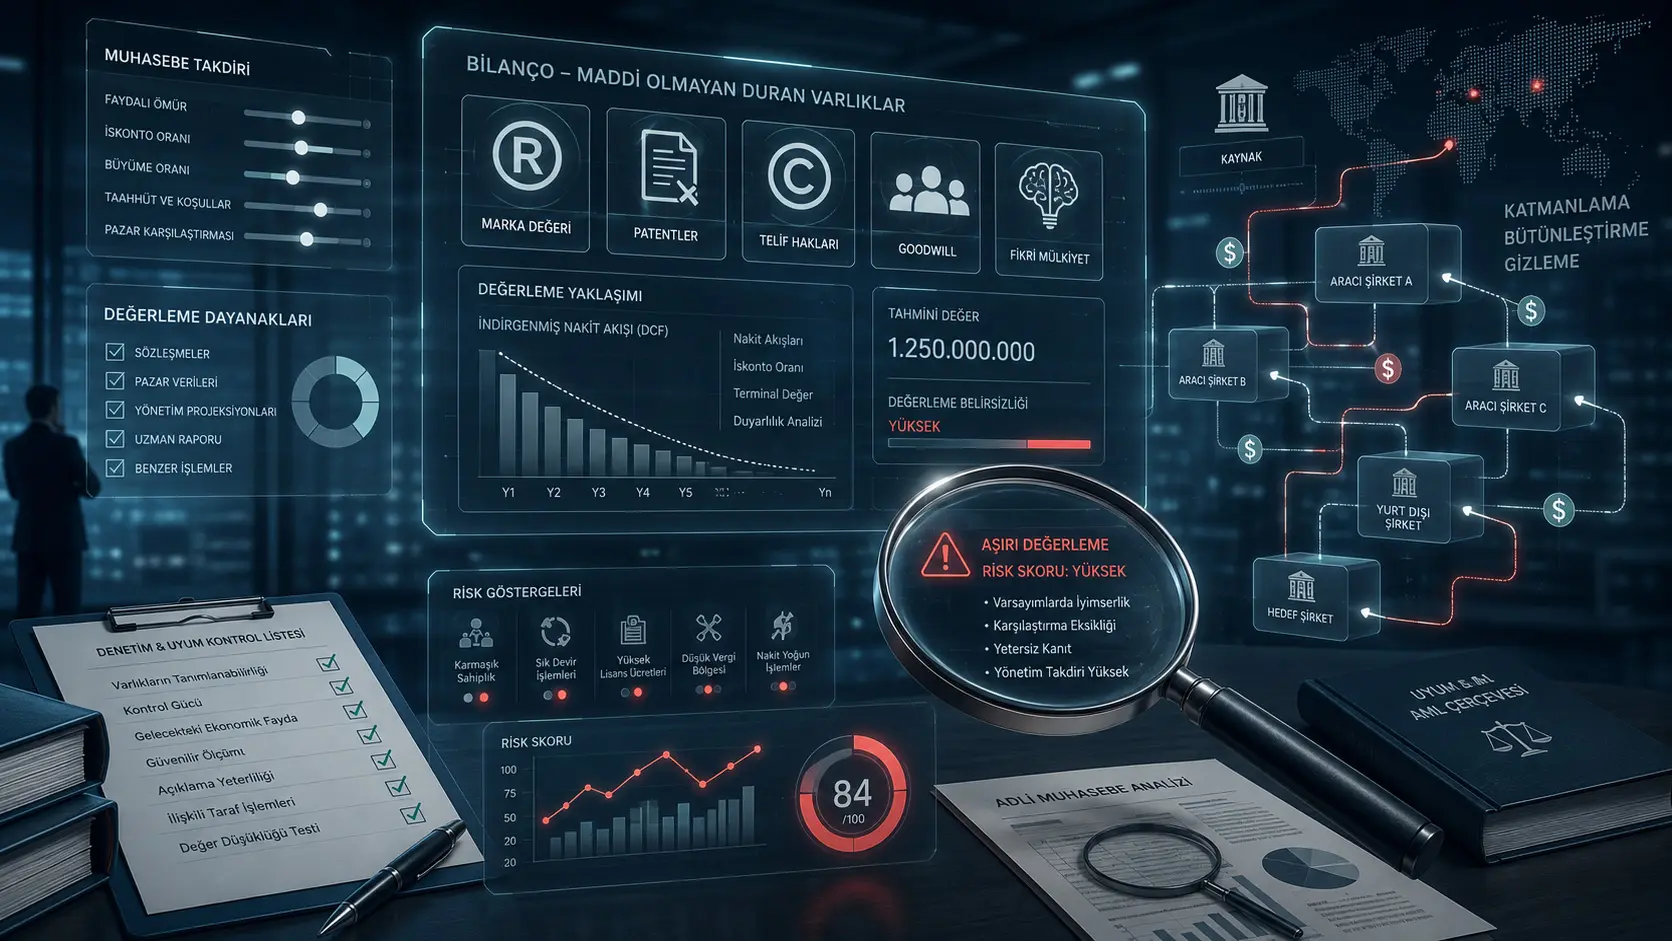
Бул изилдөө заманбап экономикада барган сайын чоң мааниге ээ болуп жаткан материалдык эмес активдер кылмыштуу кирешелерди адалдоого жана терроризмди каржылоого каршы күрөш системалары үчүн кандай жаңы тобокелдик аймагын жаратышы мүмкүн экенин талкуулайт. Изилдөөнүн борборунда бренддер, патенттер, гудвилл/goodwill, автордук укуктар, жайылтуу укуктары жана көмүртек кредиттери сыяктуу физикалык формасы жок, бирок экономикалык баалуулукка ээ активдер турат.
Изилдөөнүн негизги жүйөсү мындай: Материалдык эмес активдерди баалоо көбүнчө так рыноктук бааларга эмес, келечекте күтүлгөн экономикалык пайдага, эксперттик божомолдорго, дисконттолгон акча агымы моделдерине жана жетекчиликтин кесиптик чечимине таянат. Бул абал кадимки бухгалтердик практика үчүн болбой койбогон белгисиздикти жаратса, жаман ниеттеги тараптар үчүн пайдаланууга боло турган “баалуулукту жашыруучу мейкиндикти” да түзүшү мүмкүн. Изилдөөчүлөр бул түзүлүштү түшүндүрүү үчүн Intangible Money Laundering Theory, башкача айтканда Материалдык Эмес Активдер Аркылы Акчаны Адалдоо Теориясы деп атаган концептуалдык алкакты сунушташат.
Изилдөө эксперименттик сыноо, статистикалык маалымат талдоосу же талаа изилдөөсүн сунуштабайт. Анын ордуна бухгалтердик стандарттар, финансылык криминология, жүрүм-турумдук бухгалтердик эсеп жана тандалган тергөө/окуя мисалдары аркылуу теориялык түшүндүрмө иштеп чыгат. Ошондуктан жыйынтыктар “бул механизм ар бир окуяда сөзсүз ушундай иштейт” деген мааниде эмес, “материалдык эмес активдерди баалоодогу түзүмдүк белгисиздиктер кылмыштуу кирешелерди адалдоо жагынан кандай тобокелдик жаратышы мүмкүн экенин түшүндүргөн теориялык сунуш” катары окулушу керек.
Изилдөө караган негизги көйгөй — заманбап экономикада бухгалтердик эсеп жөн гана жазуу жүргүзгөн бейтарап техникалык система болуудан чыгып, татаал активдерди баалоо аркылуу финансылык кылмыштарды жашырууга мүмкүн болгон аймакка айланып кетиши ыктымал экендиги. Бухгалтердик эсептин классикалык максаты — ишкананын экономикалык чындыгын ишенимдүү, салыштырууга мүмкүн жана реалдуулукка ылайык көрсөтүү. Бирок изилдөөгө ылайык, өзгөчө материалдык эмес активдер жөнүндө сөз болгондо, бул максат менен практикадагы белгисиздиктердин ортосунда олуттуу чыңалуу пайда болот.
Материалдык эмес активдер — физикалык формасы жок, бирок келечекте ишканага экономикалык пайда алып келиши күтүлгөн баалуулуктар. Бренд, патент, программалык камсыздоо, лицензия, автордук укук, кардарлар менен мамиле, технологияны өткөрүп берүү укуктары жана goodwill ушул категорияга кирет. Күнүмдүк мисал менен айтсак, заводдогу машинаны көрүүгө, саноого, техникалык кубаттуулугун өлчөөгө жана экинчи рыноктогу баасын салыштырмалуу оңой изилдөөгө болот. Ал эми бренд келечекте канча киреше алып келери, патент канча жыл бою канчалык атаандаштык артыкчылык берери же компаниялар бириккенде пайда болгон goodwill баасы чындап эле экономикалык мааниге ээби деген суроолор кыйла көбүрөөк чечмелөөгө ачык.
Изилдөө баса белгилеген алсыздык дал ушул жерден башталат. Материалдык эмес активдерди баалоодо көбүнчө активдүү рынок болбойт. Бренддин, патенттин же фильмди жайылтуу укугунун баасын түздөн-түз көрсөткөн ачык жана үзгүлтүксүз иштеген рынок жок болушу мүмкүн. Ошондуктан баалоо келечекке байланышкан божомолдорго таянат: күтүлгөн киреше, өсүү темпи, дисконт чендери, синергия күтүүлөрү, рынок үлүшүнүн болжолдору, бренддин күчү, технологияны коммерциялаштыруу ыктымалдыгы сыяктуу факторлор колдонулат. Мындай техникалык белгисиздик бухгалтердик эсеп үчүн болбой койбогон нерсе болушу мүмкүн; бирок ошол эле учурда жаман ниеттеги тараптарга “бул баа — кесиптик чечим” деп, жасалма жогорулатылган бааларды мыйзамдуудай көрсөтүүгө мүмкүнчүлүк бере алат.
Изилдөө сунуштаган Материалдык Эмес Активдер Аркылы Акчаны Адалдоо Теориясы дал ушул жерде ишке кирет. Теорияга ылайык, мыйзамсыз булактан чыккан баалуулук физикалык накталай акча же түз байкоого боло турган актив түрүндө кармалбастан, материалдык эмес укуктун же абстракттуу баалуулуктун ичине жайгаштырылышы мүмкүн. Ошентип, кылмыштан алынган экономикалык күч сыртынан мыйзамдуу бренд баасы, патент баасы, автордук укук, goodwill же инвестициялык баа катары көрсөтүлүшү мүмкүн. Изилдөөчүлөр муну “күрөөнүн ордун басуу” механизминин бир түрү катары чечмелешет: сактоо кыйын физикалык акча же булагы белгисиз капитал коргоого оңой абстракттуу актив баасына айландырылат.
Изилдөөдө бул түзүлүштү түшүндүрүү үчүн үч маанилүү теориялык багыт бириктирилет. Биринчиси — Бухгалтердик Эсеп Теориясы. Бухгалтердик эсеп теориясы активдер кантип тааныларын, өлчөнөрүн жана отчетто көрсөтүлөрүн жөнгө салган принциптер менен стандарттарды борборго коёт. Бул жерде өзгөчө IAS 38 жана Бразилиянын бухгалтердик стандарты CPC 04 каралат. Бул стандарттар материалдык эмес активдерди бухгалтердик эсепке алуу үчүн алкак берет; бирок изилдөө бул алкак, өзгөчө активдүү рыногу жок жана келечекке багытталган божомолдорду талап кылган активдерде, жетекчиликтин кеңири кесиптик чечимине орун берерин баса белгилейт.
Экинчи багыт — Финансылык Криминология. Изилдөө Donald Cresseyдин Fraud Triangle, башкача айтканда Алдамчылык Үч Бурчтугу ыкмасына таянат. Алдамчылык Үч Бурчтугу жалпысынан үч элементтен турат: басым же түрткү, мүмкүнчүлүк жана рационалдаштыруу. Кылмыштуу кирешелерди адалдоо контекстинде түрткү — мыйзамсыз булакты формалдуу экономикага киргизүү зарылдыгы. Мүмкүнчүлүк — материалдык эмес активдерди баалоодогу белгисиздик аймагы. Рационалдаштыруу болсо жогорулатылган бааларды “стратегиялык потенциал”, “келечектеги синергия”, “бренддин күчү” же “рыноктук күтүүлөр” сыяктуу техникалык көрүнгөн түшүндүрмөлөр менен коргоого болорунда.
Үчүнчү багыт — Жүрүм-Турумдук Бухгалтердик Эсеп. Жүрүм-турумдук бухгалтердик эсеп бухгалтерлер, жетекчилер, аудиторлор жана баалоо адистери толук бейтарап жана кемчиликсиз рационалдуу чечим кабыл алуучулар эмес экенин кабыл алат. Изилдөөдө өзгөчө эки когнитивдик тенденция белгиленет: anchoring, башкача айтканда таянычка байланып калуу жана overconfidence, башкача айтканда ашыкча ишеним. Anchoring — баалоочу адамдын баштапкы берилген санга, мурдагы баага же жетекчиликтин күтүүсүнө ашыкча байланып калышы. Overconfidence болсо келечектеги киреше, өсүү же синергия күтүүлөрүн өтө оптимисттик баалоо. Изилдөөнүн маанилүү салымдарынын бири — бул когнитивдик тенденцияларды жөн гана күнөөсүз ката булагы катары эмес, айрым учурларда атайылап жасалган манипуляцияны акылга сыярлык кылып көрсөтүүчү “социалдык кабыл алуу катмары” катары кароосу.
Бул жерде изилдөө иштеп чыккан эң кызыктуу түшүнүктөрдүн бири cognitive liquidity, кыргызча когнитивдик ликвиддүүлүк түшүнүгү. Классикалык мааниде ликвиддүүлүк активди оңой эле акчага айландыруу менен байланыштуу. Бул жердеги когнитивдик ликвиддүүлүк болсо активдин баасын адамдардын аң-сезиминде, отчеттордо жана институттар аралык операцияларда оңой кайра чечмелөөгө болорун билдирет. Башкача айтканда, актив физикалык жактан жылбайт; бирок ага берилген баа отчеттор, компаниялык түзүмдөр, лицензиялык келишимдер, өткөрүп берүү келишимдери же инвестициялык баяндоолор аркылуу жылдырылышы мүмкүн. Ушундай жагынан бренд, автордук укук же патент сыяктуу активдер физикалык накталай акчаны ташыбай туруп эле экономикалык баалуулукту өлкөлөр, компаниялар жана операциялар арасында өткөрүүгө мүмкүндүк бере алат.
Изилдөөнүн кылмыштуу кирешелерди адалдоо процессине берген түшүндүрмөсү өзгөчө layering баскычы менен байланыштуу. Кылмыштуу кирешелерди адалдоодо жалпысынан жайгаштыруу, бөлүү/катмарлоо жана интеграция баскычтары айтылат. Изилдөө материалдык эмес активдер айрыкча катмарлоо баскычында натыйжалуу колдонулушу мүмкүн деп эсептейт. Анткени бул баскычта максат — мыйзамсыз булактын изин татаал операциялар менен бүдөмүктөтүү. Мисалы, төмөн баа менен катталган бренд кийин offshore компаниясына абдан жогорку баада сатылса, кагаз жүзүндө мыйзамдуу киреше пайда болушу мүмкүн. Ошо сыяктуу эле, келечекте чоң киреше берет деп айтылган патент, фильм укугу же бренд шектүү капиталдын булагын жашырган бухгалтердик объектке айланышы мүмкүн.
Изилдөөдө бул теориялык жүйө ар кандай окуя мисалдары менен бекемделет. Биринчи мисал — Бразилиядагы Operation Compliance Zero тергөөсү. Изилдөөдө берилгендей, бул мисал Banco Master менен BRB ортосундагы кредиттик портфелди сатып алуу аракети жана жогорку субъективдүүлүккө ээ финансылык активдерди колдонуу айланасында талкууланат. Текстте кредиттик портфелдер R$ 12 миллиардга чейин жеткен көлөмдө бааланганы жана реалдуу күрөө же экономикалык маңыз жок деген тергөө дооматтары болгону айтылат. Ошондой эле Banco Masterдин кирешеси төмөн чакан медициналык клиникага R$ 61 миллион инвестиция салышы изилдөөдө материалдык эмес баалуулук тууралуу баяндоолор аркылуу шектүү капиталды мыйзамдуу көрсөтүүгө боло турган мисал катары каралат. Бул жерде изилдөөчүлөр окуянын укуктук жыйынтыгын так аныктоону эмес, субъективдүүлүгү жогору актив баалоолору “элес колдоо” же “жасалма капиталдык бекемдик” түзүү үчүн кантип колдонулушу мүмкүн экенин көрсөтүүнү көздөшөт.
Экинчи маанилүү мисал — 1MDB чатагы. Изилдөөдө АКШнын Адилет министрлигинин документтерине таянып, Малайзиянын суверендүү байлык фондунан чыгарылып кеткен акчалар Red Granite Pictures аркылуу фильм өндүрүшүнө багытталганы баяндалат. Бул жерде автордук укуктар жана жайылтуу укуктары сыяктуу толугу менен материалдык эмес активдердин ролу маанилүү. Фильм долбоору келечекте канча кассалык киреше, лицензиялык киреше же жайылтуудан киреше алып келери табигый түрдө белгисиз. Бул белгисиздик мыйзамсыз каражаттарды көркөм же интеллектуалдык менчик активинин ичинде “токтотуп коюуга” мүмкүндүк бере алат. Фильм кийин мыйзамдуу киреше алып келгенде, акча финансылык системага таза көрүнгөн киреше катары кайра кириши мүмкүн. Изилдөө бул мисалды материалдык эмес активдердин кылмыштуу кирешелерди адалдоодогу катмарлоо жана интеграция функциясын түшүндүрүү үчүн колдонот.
Үчүнчү мисал — Kingfisher Airlines тергөөсү. Изилдөөдө Индиянын Serious Fraud Investigation Office отчетуна таянып, компаниянын бренди US$ 600 миллиондон ашык жогорулатылган баа менен күрөө катары колдонулганы айтылат. Бул мисал бренддин баасы балансты кооздоо үчүн гана эмес, кредиттик күрөө жана ресурстарды өткөрүү механизми катары да колдонулушу мүмкүн экенин көрсөтөт. Бренд физикалык объект эмес; бирок банк жана финансылык отчет системасында күрөө сыяктуу иштей алганда, туура эмес же ашыкча баалоо олуттуу финансылык кылмыш тобокелдиктерин жаратышы мүмкүн.
Изилдөө ошондой эле HP-Autonomy мисалын материалдык эмес баалуулуктарды ашыкча баалоо контекстинде эскерет. Бул жерде US$ 8,8 миллиард goodwill баасы кийин көйгөйлүү экени аныкталганы материалдык эмес активдер ири сатып алууларда канчалык чоң финансылык таасир жарата аларын көрсөтөт. Бул мисал изилдөөдө ар дайым түздөн-түз кылмыштуу кирешелерди адалдоонун далили катары эмес, материалдык эмес активдерди баалоодогу ашыкча оптимизм, туура эмес билдирүү жана финансылык отчеттуулук тобокелдиги жагынан каралышы керек.
Изилдөөнүн маанилүү багыттарынын бири — бухгалтердик стандарттардын эки жактуу ролун көрсөтүшү. IAS 38 сыяктуу стандарттар ачык-айкындуулукту жогорулатуу жана активдер качан, кандайча тааныларын жөнгө салуу үчүн бар. Бирок изилдөө бул стандарттар субъективдүүлүктү толугу менен жок кылбай турганын; кээде субъективдүүлүктү тартипке салууга аракет кылып жатып, техникалык жактан татаалыраак жана текшерүүгө кыйыныраак мейкиндик жаратарын айтат. Бул парадокс: стандарттар тартип түзөт, бирок татаал баалоо ыкмалары жана кесиптик чечим аймагы жаман ниеттеги тараптар тарабынан техникалык коргонуу калканына айланышы мүмкүн.
Бул контекстте IFRS менен US GAAP ортосундагы айырмачылыктар да каралат. Изилдөөгө ылайык, IFRS боюнча goodwill амортизацияланбайт, жыл сайын нарксыздануу тестинен өткөрүлөт. US GAAP тарабында болсо, өзгөчө жеке компаниялар үчүн 2014-жылдан тартып goodwill амортизациясына уруксат берилиши, ал эми коомдук компанияларда impairment тесттеринин көбүрөөк агрегатталган деңгээлде жүргүзүлүшү сыяктуу айырмачылыктар бар. Изилдөөчүлөр бул айырмачылыктар көп улуттуу топтор үчүн жөнгө салуучу арбитраж мейкиндигин жаратышы мүмкүн экенин белгилешет. Башкача айтканда, компаниялар материалдык эмес баалуулуктарды кайсы юрисдикцияда, кайсы бухгалтердик режимде жана кандайча отчеттоону стратегиялык түрдө түзө алышат.
Изилдөөдө математикалык формула берилген эмес. Ошондуктан бул жерде изилдөөдө жок формула түзүлгөн жок. Бирок баалоо логикасы боюнча текст дайыма көрсөтүп турган негизги ыкма — келечекте күтүлгөн экономикалык пайданы бүгүнкү наркка түшүрүү идеясы. Изилдөөдө бул техникалык деталь формула менен ачылбаса да, дисконттолгон акча агымы моделдери айтылганы материалдык эмес активдердин баасы көп учурда келечекте күтүлгөн акча агымдарына жана дисконт чендерине көз каранды экенин көрсөтөт. Бул эмне үчүн маанилүү? Келечектеги киреше болжолу, өсүү темпи же дисконт чени бир аз өзгөргөндө чыккан баа абдан айырмаланышы мүмкүн. Демек, изилдөө баа жөн гана “эсептелген” сан эмес; божомолдор, күтүүлөр жана кесиптик чечим аркылуу түзүлгөн натыйжа экенин баса белгилейт.
Изилдөө сунуштаган чечим Cognitive Governance, башкача айтканда Когнитивдик Башкаруу түшүнүгү. Бул концепция классикалык комплаенс системалары документ текшерүү, процедуралардын тизмеси жана стандарттарга формалдуу шайкештик менен гана чектелбеши керек деп эсептейт. Баалоо процессиндеги жүрүм-турумдук тобокелдиктер да көзөмөлдөнүшү керек. Мисалы, материалдык эмес активдин баасы кыска убакытта өтө жогоруласа, ишкананын жалпы активдеринин ичинде пропорциясыз чоң деңгээлге жетсе, баалоо жетекчилик берген өтө оптимисттик прогноздорго гана таянса же көз карандысыз текшерүү алсыз болсо, бул абал кылмыштуу кирешелерди адалдоого каршы күрөш үчүн кызыл желек катары каралышы керек.
Изилдөөдө FATF жана UNODC сыяктуу уюмдарга таянып, айрым аудиттик триггерлер айтылат. Мисалы, баалоо өзгөрүүлөрүнүн %25тен жогору болушу же материалдык эмес активдер жалпы активдердин %10дон көбүн түзүшү сыяктуу чектер күчөтүлгөн аудит үчүн эскертүү сигналы катары каралат. Бул жерде көңүл бура турган нерсе: бул чектер өзүнчө кылмыштын далили эмес. Бирок аудитор, жөнгө салуучу же комплаенс бөлүмү үчүн “бул баалоонун артындагы божомолдорду жакындан текшерүү керек” деген тобокелдик көрсөткүчү боло алат.
Изилдөөнүн тарыхый мааниси Enron, Parmalat, Wirecard жана Americanas сыяктуу финансылык чатактар көрсөткөн түзүмдүк көйгөй менен байланышат: Финансылык отчет системалары жөн гана сандарды чыгарбайт; алар экономикалык чындыктын кандай кабыл алынышын да калыптандырат. Мурда карыздарды жашыруу, активдердин баасын көтөрүү же кирешени туура эмес көрсөтүү сыяктуу ыкмалар аркылуу чыккан көйгөйлөр бүгүн кыйла абстракттуу жана татаал активдер аркылуу жаңы форма алышы мүмкүн.
Бүгүнкү күндөгү мааниси — экономика барган сайын материалдык эмес баалуулукка таянып баратат. Технология компаниялары, платформалык экономикалар, дары-дармек жана биотехнология фирмалары, программалык камсыздоо ишканалары, брендге таянган керектөө компаниялары жана чыгармачыл индустриялар үчүн баалуулуктун чоң бөлүгү физикалык машина же имарат эмес; бренд, маалымат, алгоритм, патент, колдонуучу тармагы, автордук укук жана келечектеги өсүү күтүүсү. Ошондуктан материалдык эмес активдерди баалоо бухгалтерлердин гана техникалык маселеси эмес. Бул банктарга, инвесторлорго, салык органдарына, кылмыштуу кирешелерди адалдоого каршы бөлүмдөргө, аудиторлорго жана жөнгө салуучу мекемелерге түздөн-түз тиешелүү.
Келечек жагынан изилдөө сунуштаган ыкма мындан да маанилүү. Санарип активдер, NFTлер, жасалма интеллект моделдери, маалымат базалары, алгоритмдик укуктар жана платформалык баалуулуктар сыяктуу жаңы актив класстары материалдык эмес экономиканы дагы кеңейтет. Изилдөөнүн жыйынтык бөлүгүндө да келечектеги изилдөөлөр санарип активдер жана NFTлер сыяктуу жаңы багыттарга жайылышы мүмкүн экени айтылат. Бул изилдөө бүгүнкү бухгалтердик стандарттарды гана талкуулабастан, пост-материалдык, башкача айтканда физикалык эмес экономикалык баалуулуктардын финансылык кылмыштар менен байланышын түшүнүүгө багытталган кеңири изилдөө программасын сунуштай турганын көрсөтөт.
Күнүмдүк жашоодо бул тема алгач өтө техникалык көрүнүшү мүмкүн; бирок анын таасири түздөн-түз коомго жетет. Эгер компания өз брендин, патентин же goodwill баасын чындыктан абдан жогору көрсөтсө, банктардан көбүрөөк кредит ала алат, инвесторлорду адаштыра алат, мамлекеттик каражаттарды тобокелге сала алат, салык базасына таасир эте алат же мыйзамсыз акчаны мыйзамдуудай көрсөтө алат. Мындай операциялар баланста турган абстракттуу сандар гана эмес; пенсиялык фонддордун, мамлекеттик банктардын, инвесторлордун жана коомдун финансылык коопсуздугуна таасир этиши мүмкүн.
Изилдөөнүн күчтүү жагы — бухгалтердик баалоону жөн гана техникалык өлчөө көйгөйү катары эмес, финансылык кылмыштардын алдын алуу үчүн стратегиялык тобокелдик аймагы катары карашы. Мындан тышкары, жүрүм-турумдук бухгалтердик эсепти финансылык криминология менен айкалыштырып, “бул катабы, алдамчылыкпы же экөөнүн ортосунда техникалык жактан коргоого боло турган боз аймакпы?” деген суроону даана көрсөтөт. Изилдөө сунуштаган Intangible Money Laundering Theory классикалык Алдамчылык Үч Бурчтугунун “эмне үчүн алдамчылык жасалат?” деген суроосун “материалдык эмес активдер бул алдамчылыкты техникалык жактан кантип мүмкүн кылат?” деген суроо менен толуктоого аракет кылат.
Ошол эле учурда изилдөөнүн чектөөлөрү да так көрүнүшү керек. Изилдөө теориялык эссе; эмпирикалык маалымат топтомун, эконометрикалык тестти, эксперименттик ырастоону же системалуу окуялар салыштыруусун бербейт. Окуя мисалдары теорияны түшүндүрүү жана конкреттештирүү үчүн колдонулат; бирок алардан чыгып ар бир материалдык эмес активди баалоо шектүү деген жыйынтык чыгарууга болбойт. Ошондой эле ар бир жогорку goodwill, ар бир кымбат бренд же ар бир патентти өткөрүү кылмыштуу кирешелерди адалдоонун белгиси эмес. Изилдөө айткан нерсе — бул аймактар жогорку субъективдүүлүктөн улам кыянат пайдаланууга ачык болушу мүмкүн жана ошондуктан аудит/комплаенс системаларында кылдат каралышы керек.
Изилдөө айтпаган нерселер да маанилүү. Ал материалдык эмес активдерди бухгалтердик эсепке алууну керексиз же зыяндуу деп жарыялабайт. Тескерисинче, заманбап экономикада мындай активдер реалдуу жана маанилүү баалуулукка ээ экенин тааныйт. Бирок бул баалуулукту өлчөөдө колдонулган кесиптик чечим аймагын жөнгө салуучулар жана аудиторлор техникалык шайкештик жагынан гана эмес, жүрүм-турумдук жана криминологиялык тобокелдиктер жагынан да текшериши керек деп эсептейт.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Изилдөө өзүнүн методологиялык аныктамасына ылайык теориялык эссе мүнөзүндө. Авторлор Meneghettiнин теориялык эссе түшүнүгүнө таянып, изилдөө бар болгон идеяларды гана жыйынтыктабастан, концептуалдык түшүндүрмө иштеп чыгууга аракет кыларын белгилешет. Ошондуктан изилдөөнүн ыкмасы классикалык мааниде эксперимент, сурамжылоо, регрессиялык талдоо же лабораториялык тест эмес. Метод адабияттарды карап чыгуу, бухгалтердик стандарттарды сынчыл талдоо, мисал окуяларды документтер аркылуу изилдөө жана концептуалдык синтезден турат.
Методологиялык процесс төрт негизги баскычта түзүлгөн:
- Адабияттарды карап чыгуу: Бухгалтердик эсеп теориясы, жүрүм-турумдук бухгалтердик эсеп жана финансылык криминология жаатындагы негизги жана жогорку таасирдүү эмгектер каралган. Бул баскычта Cresseyдин Алдамчылык Үч Бурчтугу, маалыматтык асимметрия, кылмыш экономикасы, жүрүм-турумдук жаңылыштыктар жана финансылык отчет тобокелдиктери изилдөөнүн теориялык негизин түзөт.
- Бухгалтердик стандарттарды талдоо: Өзгөчө CPC 04 (R1) жана IAS 38 каралган. Максат — материалдык эмес активдерди таануу жана өлчөө процессиндеги түзүмдүк алсыздыктарды аныктоо.
- Документтик мисал окуяларды талдоо: Operation Compliance Zero/Banco Master, 1MDB, Kingfisher Airlines жана HP-Autonomy сыяктуу окуялар жөнгө салуучу орган, тергөө же жаңылык булактарындагы маалыматтар аркылуу теориялык жүйөнү конкреттештирүү үчүн каралган.
- Концептуалдык синтез: Бул баскычта бухгалтердик чечим, жүрүм-турумдук жаңылыштыктар жана финансылык кылмыш динамикасы бириктирилип, Материалдык Эмес Активдер Аркылы Акчаны Адалдоо Теориясы сунушталган.
Изилдөөнүн техникалык концептуалдык түзүлүшү төрт мамыга негизделген:
| Теориялык Мамы | Изилдөөдөгү Функциясы | Кылмыштуу Кирешелерди Адалдоо Тобокелдиги Менен Байланышы |
| Бухгалтердик Эсеп Теориясы | Материалдык эмес активдер IAS 38/CPC 04 алкагында кандай өлчөнөрүн түшүндүрөт. | Активдүү рыноктун жоктугу жана келечекке багытталган баалоо божомолдору манипуляцияга мүмкүнчүлүк жаратышы мүмкүн. |
| Финансылык Криминология | Алдамчылык Үч Бурчтугу аркылуу түрткү, мүмкүнчүлүк жана рационалдаштыруу механизмдерин түшүндүрөт. | Мыйзамсыз булакты формалдуу экономикага киргизүү үчүн абстракттуу активдер колдонулушу мүмкүн. |
| Жүрүм-Турумдук Бухгалтердик Эсеп | Anchoring жана ашыкча ишеним сыяктуу когнитивдик жаңылыштыктарды баалайт. | Жогорулатылган баалар “кесиптик чечим” же “стратегиялык оптимизм” катары көрсөтүлүшү мүмкүн. |
| Материалдык Эмес Активдер Аркылы Акчаны Адалдоо Теориясы | Изилдөөнүн оригиналдуу концептуалдык сунушу. | Бренд, патент, goodwill, автордук укук сыяктуу абстракттуу активдер мыйзамсыз баалуулукту жашыруу жана мыйзамдаштыруу каражаты болушу мүмкүн экенин түшүндүрөт. |
Изилдөөдө ачык математикалык формула жок. Ошондуктан формула берилген эмес. Бирок баалоо контекстинде көп айтылган ыкмалар төмөнкүлөр:
- Дисконттолгон акча агымы ыкмасы: Материалдык эмес актив келечекте жаратышы күтүлгөн экономикалык пайданы бүгүнкү наркка түшүрүү логикасына негизделет.
- Рыноктук ыкма: Окшош активдер же операциялар аркылуу бааны болжолдоого аракет кылат; бирок материалдык эмес активдерде активдүү рыноктун жетишсиздиги бул ыкманы татаалдаштырышы мүмкүн.
- Чыгымдык ыкма: Активди иштеп чыгуу же кайра түзүү үчүн керек болгон чыгымдардан чыгат; бирок бренддин күчү же келечектеги синергия сыяктуу факторлорду толук чагылдырбашы мүмкүн.
Изилдөөнүн жыйынтыктары эмпирикалык тесттин жыйынтыгы катары эмес, теориялык жана аналитикалык тыянактар катары бааланышы керек. Ага ылайык, негизги жыйынтыктар төмөнкүдөй:
- Материалдык эмес активдерди баалоо AML/CFT системалары үчүн өсүп келе жаткан тобокелдик аймагы. Анткени бул активдердин баасы көбүнчө түз байкалчу рыноктук бааларга эмес, эксперттик чечимге жана келечекке багытталган божомолдорго таянат.
- Бухгалтердик чечим техникалык зарылдык болгону менен, кылмышка мүмкүнчүлүк да жаратышы мүмкүн. Айрыкча бренд, патент, goodwill жана автордук укук сыяктуу активдер жогорулатылган баалар аркылуу мыйзамсыз булакты жашырууга кызмат кыла алат.
- Жүрүм-турумдук жаңылыштыктар жөн гана ката жаратпайт; рационалдаштыруу куралы катары да колдонулушу мүмкүн. Anchoring жана ашыкча ишеним жогорулатылган баалоолорду “акылга сыярлык кесиптик түшүндүрмө” катары көрсөтө алат.
- Когнитивдик ликвиддүүлүк түшүнүгү абстракттуу активдер эмне үчүн тобокел экенин түшүндүрөт. Актив физикалык жактан жылбаса да, ага берилген баа келишимдер жана отчеттор аркылуу өлкөлөр менен компаниялар арасында жүрө алат.
- Operation Compliance Zero, 1MDB жана Kingfisher Airlines мисалдары теориянын түшүндүрүү күчүн көрсөтүү үчүн колдонулган. Бул мисалдарда финансылык активдер, автордук укуктар, бренддин баасы же goodwill сыяктуу абстракттуу баалуулуктар экономикалык реалдуулуктан ажырап, тобокел операцияларга шарт түзүшү мүмкүн экени талкууланат.
- Учурдагы бухгалтердик стандарттарга формалдуу шайкештик жетишсиз. Изилдөөгө ылайык, жөнгө салуучулар жана аудиторлор баалоо процессиндеги когнитивдик жаңылыштыктарды, ашыкча оптимисттик божомолдорду жана өзгөчө баа өсүштөрүн да тобокелдик көрсөткүчү катары көзөмөлдөшү керек.
- Когнитивдик Башкаруу сунушу классикалык комплаенс ыкмасын кеңейтет. Бул ыкма материалдык эмес активдерди баалоодо көз карандысыз баалоону, тармактык салыштырууларды, сезимталдык тесттерин, кызыл желек тизмелерин жана жүрүм-турумдук тобокелдик көрсөткүчтөрүн колдонууну сунуштайт.
Изилдөөдө берилген маанилүү сандык мисалдар жана чектер төмөнкүдөй:
| Сандык Маани | Контекст | Мааниси |
| R$ 12 миллиардга чейин | Banco Master-BRB кредиттик портфелин сатып алуу мисалы | Изилдөөдө экономикалык маңыз жана күрөө маселелери менен бирге берилген ири көлөмдөгү операция мисалы. |
| R$ 61 миллион | Banco Masterдин кирешеси төмөн чакан медициналык клиникага инвестиция салуу мисалы | Изилдөөдө материалдык эмес баалуулук тууралуу баяндоо аркылуу шектүү капитал мыйзамдуу көрсөтүлүшү мүмкүн болгон тобокел мисал катары талкууланат. |
| US$ 600 миллиондон ашык | Kingfisher Airlines бренд баалоосу мисалы | Бренддин баасы жогорулатылып, кредиттик күрөө сыяктуу колдонулушу мүмкүн экенин көрсөткөн мисал катары берилет. |
| US$ 8,8 миллиард | HP-Autonomy goodwill мисалы | Материалдык эмес баалуулуктар ири сатып алууларда олуттуу финансылык отчет тобокелдигин жаратышы мүмкүн экенин көрсөтөт. |
| US$ 1,7 миллион | ACFE булагындагы бухгалтердик алдамчылыктын орточо жоготуусу | Изилдөөдө финансылык алдамчылыктын экономикалык салмагын көрсөтүү үчүн колдонулат. |
| 7,6 миллиондон ашык билдирүү | COAFтын 2023-жылдагы шектүү операциялар тууралуу билдирүүлөрүнүн саны | Кылмыштуу кирешелерди адалдоого каршы системалар туш болгон масштабды көрсөтүү үчүн берилет. |
| %25тен жогору баалоо өзгөрүүсү | Күчөтүлгөн аудиттик триггер катары талкууланган чек | Өзүнчө кылмыштын далили эмес; бирок баалоону жакыныраак текшерүү керек экенин көрсөтө турган кызыл желек. |
| Жалпы активдердин %10дон көбүн түзгөн материалдык эмес активдердин үлүшү | Тобокелдикке негизделген аудит көрсөткүчү | Ишкананын балансында абстракттуу баалуулуктардын салмагы аудит үчүн маанилүү экенин баса белгилейт. |
Изилдөөнүн жыйынтык бөлүгү бухгалтердик эсеп жана комплаенс системаларын пассивдүү каттоо механизмдери катары көрбөш керек деп эсептейт. Изилдөөчүлөрдүн пикиринде, бухгалтердик эсеп финансылык кылмыштарга каршы активдүү эрте эскертүү жана алдын алуу аймагына айланышы керек. Бул үчүн стандарттарга шайкештик эле эмес, баалоо процессиндеги адамдын жүрүм-турумун, когнитивдик жаңылыштыктарды, жөнгө салуучу арбитражды жана экономикалык маңыз көйгөйлөрүн чогуу баалаган аудит түшүнүгү керек.
Булак жана Ыкма Жөнүндө Эскертүү
Бул макала Andréa Alves Corrêa, Danielle Montenegro Salamone Nunes, Jomar Miranda Rodrigues, Robson Santos Candido жана Sérgio Ricardo Miranda Nazaré тарабынан даярдалган “Intangible Money Laundering Theory: Accounting Discretion and Risks in Asset Valuation” аттуу изилдөөгө негизделген.
Изилдөө тексттин өз аныктамасы боюнча теориялык макала/теориялык эссе мүнөзүндө. Анда эксперименттик ырастоо, талаа сыноосу, статистикалык моделдөө же эмпирикалык маалымат топтомун талдоо жок. Метод бухгалтердик эсеп теориясына, жүрүм-турумдук бухгалтердик эсепке, финансылык криминологияга, эл аралык бухгалтердик стандарттарга жана тандалган мисал окуялардын концептуалдык талдоосуна негизделген.
PDF ичинде ачык журналдын аталышы, DOI, кабыл алуу маалыматы же рецензиядан өткөнүн көрсөтө турган текшерилүүчү билдирүү жок болгондуктан, изилдөө рецензия статусу текст аркылуу ырасталбаган теориялык изилдөө катары каралышы керек. Текстте “This preprint research paper has not been peer reviewed” деген ачык билдирүү жок; бирок рецензияланган басылма экенин далилдеген маалымат да берилген эмес. Ошондуктан жыйынтыктар рецензияланган жана эксперименттик түрдө ырасталган акыркы табылгалар катары эмес, теориялык түшүндүрмө жана изилдөө сунушу катары окулушу керек.
Бул материалга PDF ичинде жок дооматтар кошулган эмес. Изилдөө сунуштаган теориялык алкак, мисал окуялар жана түшүнүктөр сакталып, кыргыз тилдүү окурман үчүн түшүндүрүлгөн. Изилдөөдө формула болбогондуктан формула ойлоп табылган эмес; график, таблица же визуалдык материал болбогондуктан визуалдык маалымат баяндалган эмес. Сандык маанилер изилдөөдө берилген контекст ичинде келтирилген.
Айрыкча Operation Compliance Zero, 1MDB, Kingfisher Airlines жана HP-Autonomy сыяктуу мисалдар бул макалада да изилдөөдөгү функциясы менен каралган. Бул мисалдар укуктук акыркы өкүм чыгаруу үчүн эмес, материалдык эмес активдерди баалоодогу субъективдүүлүк финансылык кылмыш тобокелдиги менен кантип байланышышы мүмкүн экенин көрсөтүү үчүн түшүндүрүлгөн. Ошондуктан окурман бул изилдөөнү соттун чечими же кылмышты так аныктоо катары эмес, бухгалтердик кесиптик чечим менен кылмыштуу кирешелерди адалдоо тобокелдигинин ортосундагы теориялык байланышты талкуулаган академиялык текст катары баалашы керек.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген