

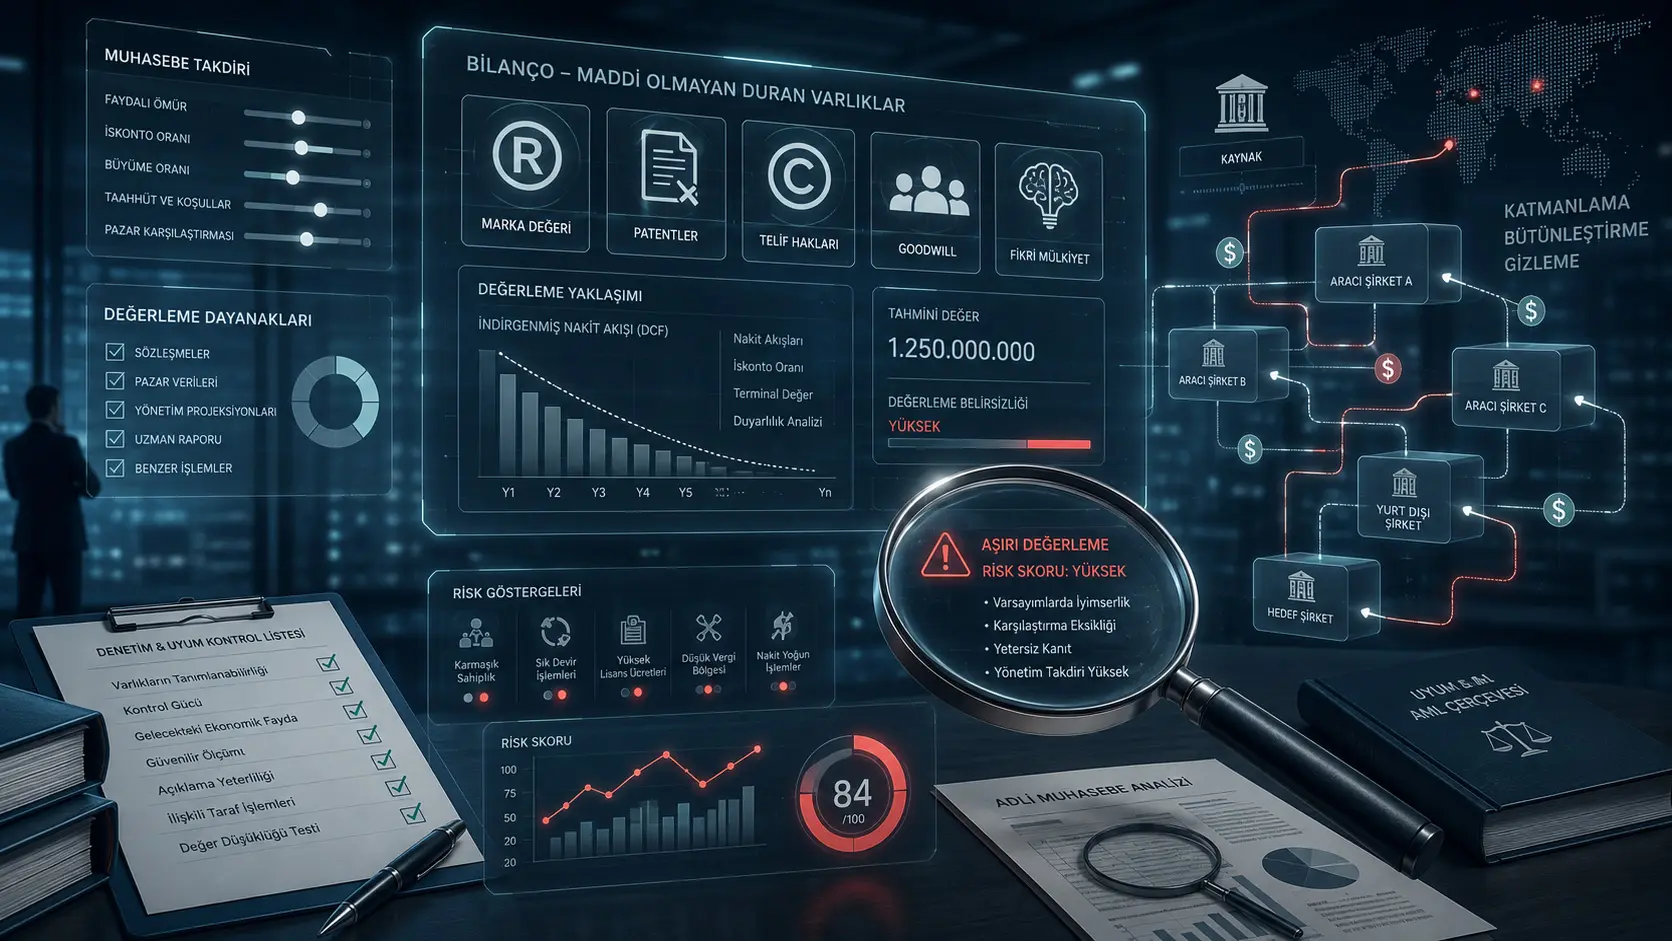
Ин таҳқиқот баррасӣ мекунад, ки дороиҳои ғайримоддӣ, ки дар иқтисоди муосир аҳамияти рӯзафзун пайдо мекунанд, чӣ гуна метавонанд барои низомҳои мубориза бо шустушӯи пул ва маблағгузории терроризм як минтақаи нави хавф эҷод кунанд. Дар маркази таҳқиқот дороиҳое қарор доранд, ки шакли ҷисмонӣ надоранд, вале арзиши иқтисодӣ доранд, аз ҷумла тамғаҳои молӣ, патентҳо, goodwill, ҳуқуқҳои муаллифӣ, ҳуқуқҳои паҳнкунӣ ва қарзҳои карбон.
Иддаои асосии таҳқиқот чунин аст: арзёбии дороиҳои ғайримоддӣ аксаран на ба нархҳои дақиқи бозорӣ, балки ба манфиатҳои иқтисодии дар оянда интизоршаванда, тахминҳои коршиносон, моделҳои ҷараёни пули нақди тахфифшуда ва салоҳдиди роҳбарият такя мекунад. Ин ҳолат барои амалияи муқаррарии муҳосибӣ номуайянии ногузир ба вуҷуд меорад, аммо ҳамзамон метавонад барои фаъолони бадният як «минтақаи нигоҳдории арзиш»-и қобили сӯиистифода эҷод кунад. Барои шарҳи ин сохтор муҳаққиқон чаҳорчӯбаи консептуалиеро пешниҳод мекунанд, ки онро Intangible Money Laundering Theory, яъне Назарияи Шустушӯи Пул тавассути Дороиҳои Ғайримоддӣ меноманд.
Таҳқиқот озмоиши таҷрибавӣ, таҳлили омории додаҳо ё пажӯҳиши саҳроӣ пешниҳод намекунад. Ба ҷойи ин, он тавассути стандартҳои муҳосибӣ, криминологияи молиявӣ, муҳосибии рафторӣ ва намунаҳои интихобшудаи тафтишот/ҳодиса шарҳи назариявӣ таҳия мекунад. Аз ин рӯ, натиҷаҳоро на ба шакли «ин механизм дар ҳар ҳодиса ҳатман ҳамин гуна аст», балки ҳамчун «пешниҳоди назариявие, ки мефаҳмонад номуайяниҳои сохтории арзёбии дороиҳои ғайримоддӣ чӣ гуна метавонанд хавфи шустушӯи пулро ба вуҷуд оранд» хондан лозим аст.
Мушкилоти асосие, ки таҳқиқот баррасӣ мекунад, эҳтимоли он аст, ки муҳосибӣ дар иқтисоди муосир аз як низоми техникии бетарафи сабти амалиётҳо берун рафта, тавассути арзёбии дороиҳои мураккаб ба майдоне табдил ёбад, ки дар он ҷиноятҳои молиявӣ пинҳон карда мешаванд. Ҳадафи классикии муҳосибӣ нишон додани воқеияти иқтисодии корхона ба шакли боэътимод, муқоисашаванда ва одилона аст. Аммо ба гуфтаи таҳқиқот, махсусан ҳангоми сухан дар бораи дороиҳои ғайримоддӣ, миёни ин ҳадаф ва номуайяниҳои амалия таниши ҷиддӣ ба вуҷуд меояд.
Дороиҳои ғайримоддӣ арзишҳое мебошанд, ки шакли ҷисмонӣ надоранд, аммо интизор меравад дар оянда барои корхона манфиати иқтисодӣ ба вуҷуд оваранд. Тамға, патент, нармафзор, иҷозатнома, ҳуқуқи муаллифӣ, муносибатҳои муштариён, ҳуқуқҳои интиқоли технология ва goodwill ба ин гурӯҳ дохил мешаванд. Бо як мисоли рӯзмарра, мошини заводро метавон дид, шумурд, иқтидори техникиашро чен кард ва бозори дасти дувумашро нисбатан осонтар таҳқиқ намуд. Аммо он ки як тамға дар оянда чӣ қадар даромад ба вуҷуд меорад, як патент чанд сол ва то чӣ андоза бартарии рақобатӣ медиҳад ё goodwill-и дар як муттаҳидшавии ширкатҳо пайдошуда воқеан то кадом дараҷа арзиши иқтисодӣ дорад, хеле бештар ба тафсир вобаста аст.
Осебпазирие, ки таҳқиқот бар он таъкид мекунад, аз ҳамин ҷо оғоз мешавад. Барои арзёбии дороиҳои ғайримоддӣ аксар вақт бозори фаъол вуҷуд надорад. Шояд бозори шаффоф ва доимӣ вуҷуд надошта бошад, ки арзиши тамға, патент ё ҳуқуқи паҳнкунии филмро бевосита нишон диҳад. Аз ин рӯ, арзёбӣ ба фарзияҳои марбут ба оянда такя мекунад: даромадҳои интизоршаванда, суръати рушд, меъёрҳои тахфиф, интизориҳои синергия, пешгӯиҳои ҳиссаи бозор, қудрати тамға ва эҳтимоли тиҷоратикунонии технология. Ин номуайянии техникӣ барои муҳосибӣ метавонад ногузир бошад, аммо ҳамзамон метавонад ба фаъолони бадният имкон диҳад, ки арзишҳои аз ҳад зиёд баландшудаи худро бо далели «ин арзёбӣ ҳукми касбии коршинос аст» қонунӣ нишон диҳанд.
Назарияи Шустушӯи Пул тавассути Дороиҳои Ғайримоддӣ, ки таҳқиқот пешниҳод мекунад, маҳз дар ҳамин нуқта ворид мешавад. Тибқи назария, арзиши аз манбаи ғайриқонунӣ ҳосилшуда метавонад ба ҷойи он ки ҳамчун пули нақд ё дороии мустақиман пайгиришаванда нигоҳ дошта шавад, дар дохили як ҳуқуқи ғайримоддӣ ё арзиши абстрактӣ ҷойгир карда шавад. Ҳамин тавр, қудрати иқтисодии аз ҷиноят бадастомада метавонад зоҳиран ҳамчун арзиши қонунии тамға, патент, ҳуқуқи муаллифӣ, goodwill ё сармоягузорӣ нишон дода шавад. Муҳаққиқон инро як навъ механизми «ивазкунии таъминот» медонанд: пули ҷисмонӣ, ки пинҳон карданаш душвор аст, ё сармояе, ки манбаъаш норӯшан аст, ба арзиши як дороии абстрактие табдил дода мешавад, ки ҳимоя карданаш осонтар аст.
Барои шарҳи ин сохтор таҳқиқот се соҳаи муҳими назариявиро бо ҳам мепайвандад. Соҳаи аввал Назарияи Муҳосибӣ мебошад. Назарияи муҳосибӣ принсипҳо ва стандартҳоеро дар марказ қарор медиҳад, ки муайян мекунанд дороиҳо чӣ гуна эътироф, чен ва ҳисобот дода мешаванд. Дар ин ҷо махсусан IAS 38 ва стандарти муҳосибии Бразилия CPC 04 мавриди таваҷҷуҳ қарор мегиранд. Ин стандартҳо барои муҳосибии дороиҳои ғайримоддӣ чаҳорчӯба пешниҳод мекунанд, аммо таҳқиқот таъкид мекунад, ки махсусан барои дороиҳое, ки бозори фаъол надоранд ва пешгӯиҳои ояндаро талаб мекунанд, ин чаҳорчӯба дараҷаи баланди салоҳдиди роҳбариятро дар бар мегирад.
Соҳаи дуюм Криминологияи Молиявӣ мебошад. Таҳқиқот бар равиши Fraud Triangle-и Donald Cressey, яъне Секунҷаи Қаллобӣ, такя мекунад. Секунҷаи Қаллобӣ одатан аз се унсур иборат аст: фишор ё ангеза, имконият ва сафедкунӣ. Дар заминаи шустушӯи пул, ангеза зарурати ворид кардани манбаи ғайриқонунӣ ба иқтисоди расмӣ мебошад. Имконият минтақаи номуайяни арзёбии дороиҳои ғайримоддӣ аст. Сафедкунӣ бошад, имкони ҳимоя кардани арзишҳои аз ҳад зиёд баландшуда бо шарҳҳои техникӣ ба монанди «иқтидори стратегӣ», «синергияи оянда», «қудрати тамға» ё «интизориҳои бозорӣ» мебошад.
Соҳаи сеюм Муҳосибии Рафторӣ аст. Муҳосибии рафторӣ эътироф мекунад, ки муҳосибон, роҳбарон, аудиторҳо ва мутахассисони арзёбӣ қароргирандагони комилан бетараф ва беайби оқил нестанд. Дар таҳқиқот махсусан ду тамоюли маърифатӣ таъкид мешавад: anchoring, яъне лангаргирӣ ва overconfidence, яъне эътимоди аз ҳад зиёд. Лангаргирӣ ҳолатест, ки шахси арзёбанда ба рақами ибтидоӣ, арзиши гузашта ё интизории роҳбарият аз ҳад зиёд такя мекунад. Эътимоди аз ҳад зиёд бошад, ба он ишора мекунад, ки даромад, рушд ё синергияи оянда аз ҳад хушбинона арзёбӣ мешавад. Яке аз саҳмҳои муҳими таҳқиқот он аст, ки ин тамоюлҳои маърифатиро на танҳо ҳамчун манбаи хатои бегуноҳ, балки дар баъзе ҳолатҳо ҳамчун «қабати қабули иҷтимоӣ» мебинад, ки манипулятсияи қасдиро қобили қабул менамояд.
Дар ин нуқта яке аз мафҳумҳои ҷолибтарине, ки таҳқиқот таҳия мекунад, cognitive liquidity, яъне ликвидияти маърифатӣ мебошад. Ба маънои классикӣ ликвидият ба осонии ба пул табдил додани дороӣ дахл дорад. Ликвидияти маърифатӣ дар ин ҷо маънои онро дорад, ки арзиши як дороӣ то чӣ андоза метавонад дар зеҳнҳо, ҳисоботҳо ва муомилоти байни муассисаҳо ба осонӣ аз нав тафсир шавад. Яъне дороӣ ҷисман кӯчонида намешавад, аммо арзише, ки ба он нисбат дода мешавад, метавонад тавассути ҳисоботҳо, сохторҳои ширкатӣ, шартномаҳои иҷозатномадиҳӣ, созишномаҳои интиқол ё ривоятҳои сармоягузорӣ ҳаракат кунад. Аз ин ҷиҳат дороиҳое ба монанди тамға, ҳуқуқи муаллифӣ ё патент метавонанд бидуни интиқоли пули нақди ҷисмонӣ, интиқоли арзиши иқтисодиро миёни кишварҳо, ширкатҳо ва муомилот имконпазир кунанд.
Тафсири таҳқиқот дар бораи раванди шустушӯи пул махсусан бо марҳилаи layering алоқаманд аст. Дар шустушӯи пул одатан аз марҳилаҳои ҷойгиркунӣ, қабатгузорӣ/ҷудокунии изҳо ва ҳамгироӣ сухан меравад. Таҳқиқот бар он аст, ки дороиҳои ғайримоддӣ махсусан дар марҳилаи қабатгузорӣ муассир буда метавонанд. Зеро дар ин марҳила ҳадаф бо муомилоти мураккаб норавшан кардани изи манбаи ғайриқонунӣ мебошад. Масалан, тамғае, ки бо арзиши паст ба қайд гирифта шудааст, метавонад баъдан ба ширкати offshore бо нархи хеле баланд фурӯхта шуда, дар коғаз даромади қонунӣ ба вуҷуд оварад. Ба ҳамин монанд, патент, ҳуқуқи филм ё тамғае, ки иддао мешавад дар оянда даромади баланд хоҳад овард, метавонад ба объекти муҳосибие табдил ёбад, ки манбаи сармояи шубҳанокро пинҳон мекунад.
Дар таҳқиқот ин иддаои назариявӣ бо чанд намунаи ҳодиса дастгирӣ мешавад. Намунаи аввал тафтишоти Operation Compliance Zero дар Бразилия мебошад. Тавре ки таҳқиқот нақл мекунад, ин намуна дар атрофи кӯшиши хариди портфели қарзӣ байни Banco Master ва BRB ва истифодаи дороиҳои молиявии дорои субъективияти баланд баррасӣ мешавад. Дар матн гуфта мешавад, ки портфелҳои қарзӣ то R$ 12 миллиард арзёбӣ шудаанд ва иддаоҳои тафтишотӣ дар бораи набудани таъминоти воқеӣ ё моҳияти иқтисодӣ вуҷуд доранд. Ҳамчунин сармоягузории R$ 61 миллион аз ҷониби Banco Master ба як клиникаи хурди тиббии дорои даромади паст ҳамчун намунае баррасӣ мешавад, ки чӣ гуна сармояи шубҳанок метавонад бо ривоятҳои арзиши ғайримоддӣ қонунӣ нишон дода шавад. Таъкиди муҳаққиқон дар ин ҷо на муайян кардани натиҷаи ҳуқуқии ҳодиса, балки нишон додани он аст, ки арзёбиҳои дорои субъективияти баланд чӣ гуна метавонанд барои эҷоди «пуштибонии хаёлӣ» ё «устувории сохтаи сармоя» истифода шаванд.
Намунаи дуюми муҳим моҷарои 1MDB мебошад. Таҳқиқот бо истинод ба ҳуҷҷатҳои Вазорати адлияи ИМА шарҳ медиҳад, ки маблағҳои аз фонди давлатии сарвати Малайзия дуркардашуда тавассути Red Granite Pictures ба истеҳсоли филмҳо равона шудаанд. Дар ин ҷо нақши дороиҳои комилан ғайримоддӣ, аз қабили ҳуқуқи муаллифӣ ва ҳуқуқҳои паҳнкунӣ, муҳим аст. Табиатан номуайян аст, ки як лоиҳаи филм дар оянда чӣ қадар даромади кассавӣ, иҷозатномавӣ ё паҳнкунӣ ба вуҷуд меорад. Ин номуайянӣ метавонад имкон диҳад, ки маблағҳои ғайриқонунӣ дар дохили дороии санъатӣ ё моликияти зеҳнӣ «нигоҳ дошта шаванд». Вақте филм баъдан даромади қонунӣ ба вуҷуд меорад, пул метавонад ба низоми молиявӣ ҳамчун даромади зоҳиран пок баргардад. Таҳқиқот ин мисолро барои шарҳи вазифаи қабатгузорӣ ва ҳамгироии дороиҳои ғайримоддӣ дар шустушӯи пул истифода мебарад.
Намунаи сеюм тафтишоти Kingfisher Airlines мебошад. Таҳқиқот бо истинод ба гузориши Serious Fraud Investigation Office-и Ҳиндустон мегӯяд, ки тамғаи ширкат бо арзиши зиёда аз US$ 600 миллион аз ҳад зиёд арзёбӣ шуда, ҳамчун таъминот истифода шудааст. Ин намуна нишон медиҳад, ки арзиши тамға метавонад на танҳо барои зебосозии тавозун, балки ҳамчун механизми таъминоти қарз ва интиқоли захираҳо истифода шавад. Тамға объекти ҷисмонӣ нест, аммо вақте дар низоми бонкӣ ва ҳисоботи молиявӣ ҳамчун таъминот амал мекунад, арзёбии нодуруст ё муболиғашуда метавонад хавфҳои ҷиддии ҷинояти молиявиро ба вуҷуд орад.
Таҳқиқот инчунин намунаи HP-Autonomy-ро дар заминаи аз ҳад зиёд баланд кардани арзишҳои ғайримоддӣ ёд мекунад. Дар ин ҷо баъдан мушкилнок маълум шудани goodwill ба маблағи US$ 8,8 миллиард нишон медиҳад, ки дороиҳои ғайримоддӣ метавонанд дар харидҳои гарон таъсири бузурги молиявӣ дошта бошанд. Ин намуна дар таҳқиқот на ҳамеша ҳамчун далели мустақими шустушӯи пул, балки аз ҷиҳати хушбинии аз ҳад зиёд, изҳороти нодуруст ва хавфи ҳисоботи молиявӣ дар арзёбии дороиҳои ғайримоддӣ хонда мешавад.
Ҷанбаи муҳими таҳқиқот нишон додани нақши дуҷонибаи стандартҳои муҳосибӣ мебошад. Стандартҳо ба монанди IAS 38 барои баланд бардоштани шаффофият ва танзими кай ва чӣ гуна эътироф шудани дороиҳо вуҷуд доранд. Аммо таҳқиқот бар он аст, ки ин стандартҳо субъективиятро пурра аз байн намебаранд ва ҳатто дар баъзе ҳолатҳо, ҳангоми кӯшиши интизом додани субъективият, майдони боз ҳам техникӣ ва душвортари назоратро эҷод мекунанд. Ин як парадокс аст: стандартҳо тартиб медиҳанд, аммо усулҳои мураккаби арзёбӣ ва майдони ҳукми касбӣ метавонанд аз ҷониби фаъолони бадният ба зиреҳи техникии ҳимоя табдил дода шаванд.
Дар ин замина фарқиятҳои IFRS ва US GAAP низ баррасӣ мешаванд. Тибқи таҳқиқот, дар доираи IFRS goodwill амортизатсия намешавад ва ба санҷиши солонаи impairment вобаста аст. Дар US GAAP бошад, аз соли 2014 ба ширкатҳои хусусӣ иҷозат дода шудааст, ки goodwill-ро амортизатсия кунанд, дар ҳоле ки барои ширкатҳои ҷамъиятӣ санҷишҳои impairment дар сатҳи бештар муттаҳидшуда истифода мешаванд. Муҳаққиқон мегӯянд, ки ин фарқиятҳо метавонанд барои гурӯҳҳои фаромиллӣ майдони arbitrage-и танзимӣ эҷод кунанд. Яъне ширкатҳо метавонанд стратегӣ тарҳрезӣ кунанд, ки арзишҳои ғайримоддиро дар кадом ҳуқуқи юрисдиксия, зери кадом режими муҳосибӣ ва чӣ гуна гузориш диҳанд.
Дар таҳқиқот формулаи математикӣ дода нашудааст. Аз ин рӯ, дар ин ҷо формулае, ки дар таҳқиқот вуҷуд надорад, сохта нашудааст. Аммо аз ҷиҳати мантиқи арзёбӣ, равиши асосие, ки матн пайваста ба он ишора мекунад, идеяи ба арзиши имрӯз табдил додани манфиати иқтисодии дар оянда интизоршаванда мебошад. Гарчанде ин ҷузъиёти техникӣ дар таҳқиқот ҳамчун формула кушода нашудааст, зикри моделҳои ҷараёни пули нақди тахфифшуда нишон медиҳад, ки арзиши дороиҳои ғайримоддӣ аксаран ба ҷараёнҳои пулии интизоршаванда ва меъёрҳои тахфиф вобаста аст. Ин бо сабаби зерин муҳим аст: агар пешгӯии даромади оянда, суръати рушд ё меъёри тахфиф каме тағйир дода шавад, арзиши ҳосилшуда метавонад ба таври ҷиддӣ дигар шавад. Аз ин рӯ, таҳқиқот таъкид мекунад, ки арзиш танҳо рақами «ҳисобшуда» нест; балки натиҷаест, ки бо фарзияҳо, интизориҳо ва ҳукми касбӣ сохта мешавад.
Равиши ҳалли масъалае, ки таҳқиқот пешниҳод мекунад, мафҳуми Cognitive Governance, яъне Идоракунии Маърифатӣ мебошад. Ин мафҳум бар он аст, ки низомҳои классикии риоя набояд танҳо ба санҷиши ҳуҷҷатҳо, рӯйхати расмиёт ва мувофиқати шаклӣ ба стандартҳо қаноат кунанд. Хавфҳои рафторӣ дар раванди арзёбӣ низ бояд назорат шаванд. Масалан, агар арзиши як дороии ғайримоддӣ дар муддати кӯтоҳ аз ҳад зиёд афзоиш ёфта бошад, дар дороиҳои умумии корхона ҳиссаи номутаносиб дошта бошад, арзёбӣ танҳо ба пешгӯиҳои аз ҳад хушбинонаи роҳбарият такя кунад ё тасдиқи мустақил заиф бошад, ин ҳолат бояд аз нуқтаи назари мубориза бо шустушӯи пул ҳамчун аломати сурх арзёбӣ шавад.
Дар таҳқиқот бо истинод ба муассисаҳое ба монанди FATF ва UNODC аз баъзе ангезандаҳои аудит сухан меравад. Масалан, тағйироти арзёбӣ зиёда аз %25 ё он ки дороиҳои ғайримоддӣ зиёда аз %10-и дороиҳои умумиро ташкил кунанд, ҳамчун сигналҳои огоҳкунанда барои назорати пурзӯр баррасӣ мешаванд. Нуктаи муҳим ин аст, ки ин ҳадҳо худ ба худ далели ҷиноят нестанд. Аммо барои аудитор, танзимгар ё воҳиди compliance метавонанд нишондиҳандаи хавф бошанд, ки мегӯяд «фарзияҳои паси ин арзёбӣ бояд бодиққаттар санҷида шаванд».
Аҳамияти таҳқиқот аз нуқтаи назари гузашта ба мушкилоти сохторие пайваст мешавад, ки моҷароҳои молиявӣ ба монанди Enron, Parmalat, Wirecard ва Americanas нишон доданд: низомҳои ҳисоботи молиявӣ танҳо рақам истеҳсол намекунанд; онҳо инчунин шакл медиҳанд, ки воқеияти иқтисодӣ чӣ гуна дарк мешавад. Мушкилоте, ки дар гузашта тавассути пинҳон кардани қарз, аз ҳад зиёд нишон додани дороиҳо ё нодуруст нишон додани даромадҳо пайдо мешуданд, имрӯз метавонанд тавассути дороиҳои абстрактӣ ва мураккаб шаклҳои нав гиранд.
Аҳамияти имрӯза аз он бармеояд, ки иқтисод ҳарчи бештар ба арзиши ғайримоддӣ такя мекунад. Барои ширкатҳои технологӣ, иқтисоди платформаҳо, ширкатҳои дорусозӣ ва биотехнологӣ, корхонаҳои нармафзорӣ, ширкатҳои истеъмолии ба тамға такякунанда ва саноатҳои эҷодӣ, қисми бузурги арзиш на мошин ё бино, балки тамға, додаҳо, алгоритм, патент, шабакаи корбарон, ҳуқуқи муаллифӣ ва интизории рушди оянда аст. Аз ин рӯ, арзёбии дороиҳои ғайримоддӣ танҳо масъалаи техникии муҳосибон нест. Он бевосита ба бонкҳо, сармоягузорон, мақомоти андоз, воҳидҳои мубориза бо шустушӯи пул, аудиторҳо ва муассисаҳои танзимӣ дахл дорад.
Аз нуқтаи назари оянда равиши пешниҳодкардаи таҳқиқот боз ҳам муҳимтар мешавад. Синфҳои нави дороиҳо ба монанди дороиҳои рақамӣ, NFT-ҳо, моделҳои зеҳни сунъӣ, пойгоҳҳои додаҳо, ҳуқуқҳои алгоритмӣ ва арзишҳои платформа иқтисоди ғайримоддиро боз ҳам васеътар хоҳанд кард. Дар қисми натиҷагирии таҳқиқот низ гуфта мешавад, ки пажӯҳишҳои оянда метавонанд ба соҳаҳои нав, аз ҷумла дороиҳои рақамӣ ва NFT-ҳо, густариш ёбанд. Ин нишон медиҳад, ки таҳқиқот на танҳо баҳси стандартҳои муҳосибии имрӯзаро анҷом медиҳад, балки барномаи васеътари пажӯҳиширо пешниҳод мекунад, ки мехоҳад робитаи арзишҳои иқтисодии post-material, яъне ғайриҷисмонӣ, бо ҷиноятҳои молиявиро дарк кунад.
Аз дидгоҳи зиндагии ҳаррӯза мавзӯъ дар назари аввал хеле техникӣ менамояд, аммо таъсири он мустақиман ба ҷомеа мерасад. Агар як ширкат арзиши тамға, патент ё goodwill-и худро хеле бештар аз воқеият нишон диҳад, метавонад аз бонкҳо қарзи бештар гирад, сармоягузоронро гумроҳ кунад, маблағҳои ҷамъиятиро ба хавф андозад, ба заминаи андоз таъсир расонад ё пули ғайриқонуниро қонунӣ нишон диҳад. Чунин амалиёт танҳо рақамҳои абстрактӣ дар тавозун нестанд; онҳо метавонанд ба фондҳои нафақа, бонкҳои давлатӣ, сармоягузорон ва амнияти молиявии ҷомеа таъсир расонанд.
Ҷиҳати қавии таҳқиқот он аст, ки арзёбии муҳосибиро танҳо ҳамчун масъалаи техникии ченкунӣ не, балки ҳамчун минтақаи стратегӣ барои пешгирии ҷиноятҳои молиявӣ баррасӣ мекунад. Илова бар ин, пайвастани муҳосибии рафторӣ бо криминологияи молиявӣ саволи «ин хато аст, қаллобӣ аст ё минтақаи хокистариест, ки аз ҷиҳати техникӣ ҳимояшаванда аст?» -ро бештар намоён мекунад. Intangible Money Laundering Theory, ки таҳқиқот пешниҳод мекунад, кӯшиш мекунад саволи классикии Секунҷаи Қаллобӣ — «чаро қаллобӣ рух медиҳад?» — ро бо саволи «дороиҳои ғайримоддӣ ин қаллобиро аз ҷиҳати техникӣ чӣ гуна имконпазир мекунанд?» пурра намояд.
Бо вуҷуди ин, маҳдудиятҳои таҳқиқот низ бояд равшан дида шаванд. Таҳқиқот як эссеи назариявӣ аст; маҷмӯи додаҳои таҷрибавӣ, санҷиши иқтисодсанҷӣ, тасдиқи озмоишӣ ё муқоисаи систематикии ҳолатҳоро пешниҳод намекунад. Намунаҳои ҳодиса барои шарҳ ва мушаххас кардани назария истифода мешаванд, аммо аз онҳо набояд хулоса кард, ки ҳар арзёбии дороии ғайримоддӣ шубҳанок аст. Ба ҳамин монанд, ҳар goodwill-и баланд, ҳар тамғаи гарон ё ҳар интиқоли патент нишондиҳандаи шустушӯи пул нест. Он чизе ки таҳқиқот мегӯяд, ин аст, ки ин соҳаҳо бинобар субъективияти баланд метавонанд барои сӯиистифода боз бошанд ва аз ин рӯ дар низомҳои аудит/compliance бодиққаттар баррасӣ шаванд.
Он чизе, ки таҳқиқот намегӯяд, низ муҳим аст. Таҳқиқот муҳосибии дороиҳои ғайримоддиро нолозим ё зараровар эълон намекунад. Баръакс, қабул мекунад, ки ин дороиҳо дар иқтисоди муосир арзиши воқеӣ ва муҳим доранд. Аммо бар он аст, ки майдони ҳукми касбӣ, ки барои чен кардани ин арзиш истифода мешавад, бояд аз ҷониби мақомоти танзимӣ ва аудиторҳо на танҳо аз ҷиҳати мувофиқати техникӣ, балки аз ҷиҳати хавфҳои рафторӣ ва криминологӣ низ таҳқиқ карда шавад.
Усул ва Натиҷаҳои Таҳқиқот
Мувофиқи таърифи методологии худи таҳқиқот, кор хусусияти эссеи назариявӣ дорад. Муаллифон бо истинод ба фаҳмиши Meneghetti аз эссеи назариявӣ мегӯянд, ки таҳқиқот танҳо андешаҳои мавҷударо ҷамъбаст намекунад, балки кӯшиш мекунад шарҳи консептуалӣ таҳия кунад. Аз ин рӯ, усули таҳқиқот ба маънои классикӣ озмоиш, пурсиш, таҳлили регрессия ё санҷиши лабораторӣ нест. Усул аз баррасии адабиёт, таҳлили интиқодии стандартҳои муҳосибӣ, баррасии ҳуҷҷатии намунаҳои ҳодиса ва синтези консептуалӣ иборат аст.
Раванди методологӣ дар чор марҳилаи асосӣ сохторбандӣ шудааст:
- Баррасии адабиёт: Нашрияҳои асосӣ ва баландтаъсир дар соҳаҳои назарияи муҳосибӣ, муҳосибии рафторӣ ва криминологияи молиявӣ баррасӣ шудаанд. Дар ин марҳила Секунҷаи Қаллобии Cressey, асимметрияи иттилоотӣ, иқтисоди ҷиноят, каҷравиҳои рафторӣ ва хавфҳои ҳисоботи молиявӣ заминаи назариявии таҳқиқотро ташкил медиҳанд.
- Таҳлили стандартҳои муҳосибӣ: Махсусан CPC 04 (R1) ва IAS 38 мавриди таваҷҷуҳ қарор гирифтаанд. Ҳадаф муайян кардани осебпазириҳои сохторӣ дар раванди эътироф ва ченкунии дороиҳои ғайримоддӣ мебошад.
- Баррасии ҳуҷҷатии ҳолатҳо: Ҳодисаҳо ба монанди Operation Compliance Zero/Banco Master, 1MDB, Kingfisher Airlines ва HP-Autonomy тавассути маълумоти дар манбаъҳои танзимӣ, тафтишотӣ ё хабарӣ ҷойгирифта барои мушаххас кардани иддаои назариявӣ баррасӣ шудаанд.
- Синтези консептуалӣ: Дар ин марҳила салоҳдиди муҳосибӣ, каҷравиҳои рафторӣ ва динамикаи ҷиноятҳои молиявӣ якҷо карда шуда, Назарияи Шустушӯи Пул тавассути Дороиҳои Ғайримоддӣ пешниҳод шудааст.
Сохтори консептуалии техникии таҳқиқот бар чор сутун асос ёфтааст:
| Сутуни Назариявӣ | Вазифа дар Таҳқиқот | Робита бо Хавфи Шустушӯи Пул |
| Назарияи Муҳосибӣ | Мефаҳмонад, ки дороиҳои ғайримоддӣ дар доираи IAS 38/CPC 04 чӣ гуна чен карда мешаванд. | Набудани бозори фаъол ва фарзияҳои арзёбии оянда метавонанд имкони манипулятсия ба вуҷуд оранд. |
| Криминологияи Молиявӣ | Механизмҳои ангеза, имконият ва сафедкуниро тавассути Секунҷаи Қаллобӣ шарҳ медиҳад. | Дороиҳои абстрактӣ метавонанд барои ворид кардани манбаи ғайриқонунӣ ба иқтисоди расмӣ истифода шаванд. |
| Муҳосибии Рафторӣ | Каҷравиҳои маърифатӣ ба монанди лангаргирӣ ва эътимоди аз ҳад зиёдро арзёбӣ мекунад. | Арзишҳои аз ҳад зиёд баландшуда метавонанд ҳамчун «ҳукми касбӣ» ё «хушбинии стратегӣ» нишон дода шаванд. |
| Назарияи Шустушӯи Пул тавассути Дороиҳои Ғайримоддӣ | Пешниҳоди аслии консептуалии таҳқиқот аст. | Мефаҳмонад, ки дороиҳои абстрактӣ ба монанди тамға, патент, goodwill ва ҳуқуқи муаллифӣ чӣ гуна метавонанд воситаи пинҳон кардан ва қонунӣ нишон додани арзиши ғайриқонунӣ бошанд. |
Дар таҳқиқот формулаи равшани математикӣ вуҷуд надорад. Аз ин рӯ, формула интиқол дода нашудааст. Аммо усулҳои арзёбие, ки дар замина зуд-зуд зикр мешаванд, чунинанд:
- Равиши ҷараёни пули нақди тахфифшуда: Ба мантиқи табдил додани манфиатҳои иқтисодии ояндаи интизоршавандаи дороии ғайримоддӣ ба арзиши имрӯз такя мекунад.
- Равиши бозорӣ: Кӯшиш мекунад аз дороиҳо ё муомилоти монанд арзишро тахмин кунад; аммо набудани бозори фаъол барои дороиҳои ғайримоддӣ ин равишро душвор мекунад.
- Равиши хароҷотӣ: Аз хароҷоте, ки барои таҳия ё аз нав сохтани дороӣ лозим аст, оғоз мекунад; аммо метавонад унсурҳое ба монанди қудрати тамға ё синергияи ояндаро пурра инъикос накунад.
Натиҷаҳои таҳқиқот бояд ҳамчун хулосаҳои назариявӣ ва таҳлилӣ, на ҳамчун натиҷаи озмоиши таҷрибавӣ, арзёбӣ шаванд. Мувофиқи он, натиҷаҳои асосии таҳқиқот чунинанд:
- Арзёбии дороиҳои ғайримоддӣ барои низомҳои AML/CFT як минтақаи хавфи рӯзафзун аст. Зеро арзиши ин дороиҳо аксаран на ба нархҳои бозории бевосита мушоҳидашаванда, балки ба салоҳдиди коршинос ва фарзияҳои оянда такя мекунад.
- Салоҳдиди муҳосибӣ дар баробари зарурати техникӣ метавонад имкони ҷиноят низ эҷод кунад. Махсусан дороиҳое ба монанди тамға, патент, goodwill ва ҳуқуқи муаллифӣ метавонанд тавассути арзишҳои аз ҳад зиёд баландшуда барои пинҳон кардани манбаи ғайриқонунӣ хизмат кунанд.
- Каҷравиҳои рафторӣ танҳо хато ба вуҷуд намеоранд; онҳо метавонанд ҳамчун воситаи сафедкунӣ ҳам истифода шаванд. Лангаргирӣ ва эътимоди аз ҳад зиёд метавонанд арзёбиҳои муболиғашударо ҳамчун «тафсири оқилонаи касбӣ» нишон диҳанд.
- Мафҳуми ликвидияти маърифатӣ мефаҳмонад, ки чаро дороиҳои абстрактӣ хавфноканд. Ҳатто агар дороӣ ҷисман ҳаракат накунад, арзише, ки ба он нисбат дода мешавад, тавассути шартномаҳо ва ҳисоботҳо миёни кишварҳо ва ширкатҳо гардиш карда метавонад.
- Намунаҳои Operation Compliance Zero, 1MDB ва Kingfisher Airlines барои нишон додани қудрати тавзеҳии назария истифода шудаанд. Дар ин мисолҳо баррасӣ мешавад, ки чӣ гуна дороиҳои молиявӣ, ҳуқуқи муаллифӣ, арзиши тамға ё арзишҳои абстрактӣ ба монанди goodwill метавонанд аз воқеияти иқтисодӣ дур шуда, барои муомилоти хавфнок замина фароҳам кунанд.
- Мувофиқати шаклӣ ба стандартҳои мавҷудаи муҳосибӣ кофӣ нест. Ба гуфтаи таҳқиқот, мақомоти танзимӣ ва аудиторҳо бояд каҷравиҳои маърифатӣ, фарзияҳои аз ҳад хушбинона ва афзоишҳои ғайриоддии арзишро низ ҳамчун нишондиҳандаи хавф назорат кунанд.
- Пешниҳоди Идоракунии Маърифатӣ равиши классикии compliance-ро васеъ мекунад. Ин равиш истифодаи арзёбии мустақил, муқоисаҳои соҳавӣ, санҷишҳои ҳассосият, рӯйхатҳои аломати сурх ва нишондиҳандаҳои хавфи рафториро дар арзёбии дороиҳои ғайримоддӣ пешниҳод мекунад.
Намунаҳои муҳими рақамӣ ва ҳадҳое, ки дар таҳқиқот дода шудаанд, чунинанд:
| Арзиши Рақамӣ | Замина | Маъно |
| То R$ 12 миллиард | Намунаи хариди портфели қарзии Banco Master-BRB | Намунаи муомилоти бузургест, ки дар таҳқиқот бо баҳсҳои моҳияти иқтисодӣ ва таъминот якҷо оварда шудааст. |
| R$ 61 миллион | Намунаи сармоягузории Banco Master ба клиникаи хурди тиббии дорои даромади паст | Дар таҳқиқот ҳамчун намунаи хавф баррасӣ мешавад, ки чӣ гуна сармояи шубҳанок метавонад бо ривоятҳои арзиши ғайримоддӣ қонунӣ нишон дода шавад. |
| Зиёда аз US$ 600 миллион | Намунаи арзёбии тамғаи Kingfisher Airlines | Ҳамчун мисоле пешниҳод мешавад, ки нишон медиҳад арзиши тамға метавонад аз ҳад зиёд баланд шуда, ҳамчун таъминоти қарз истифода шавад. |
| US$ 8,8 миллиард | Намунаи goodwill-и HP-Autonomy | Нишон медиҳад, ки арзишҳои ғайримоддӣ метавонанд дар харидҳои бузург хавфи ҷиддии ҳисоботи молиявӣ эҷод кунанд. |
| US$ 1,7 миллион | Маълумоти миёнаи талафоти қаллобии муҳосибӣ аз манбаи ACFE | Дар таҳқиқот барои нишон додани вазни иқтисодии қаллобиҳои молиявӣ истифода мешавад. |
| Зиёда аз 7,6 миллион гузориш | Шумораи гузоришҳои муомилоти шубҳаноки COAF дар соли 2023 | Барои нишон додани миқёси мушкилоте истифода мешавад, ки низомҳои мубориза бо шустушӯи пул бо он рӯбарӯянд. |
| Тағйири арзёбӣ зиёда аз %25 | Ҳадде, ки ҳамчун ангезандаи аудити пурзӯр баррасӣ мешавад | Худ далели ҷиноят нест; аммо аломати сурхест, ки метавонад зарурати санҷиши наздиктари арзёбиро нишон диҳад. |
| Дороиҳои ғайримоддӣ зиёда аз %10-и дороиҳои умумӣ | Нишондиҳандаи аудити бар асоси хавф | Аҳамияти вазни арзишҳои абстрактӣ дар тавозуни корхона барои аудитро таъкид мекунад. |
Қисми натиҷагирии таҳқиқот бар он аст, ки низомҳои муҳосибӣ ва compliance набояд ҳамчун механизмҳои ғайрифаъоли сабти маълумот дида шаванд. Ба гуфтаи муҳаққиқон, муҳосибӣ бояд ба майдони фаъол барои огоҳсозии барвақт ва пешгирии ҷиноятҳои молиявӣ табдил ёбад. Барои ин на танҳо мувофиқат ба стандартҳо, балки фаҳмиши аудитие лозим аст, ки рафтори инсонӣ, каҷравиҳои маърифатӣ, arbitrage-и танзимӣ ва масъалаҳои моҳияти иқтисодиро якҷо арзёбӣ кунад.
Ёддошт оид ба Манбаъ ва Усул
Ин мақола бар асоси таҳқиқоти Andréa Alves Corrêa, Danielle Montenegro Salamone Nunes, Jomar Miranda Rodrigues, Robson Santos Candido ва Sérgio Ricardo Miranda Nazaré бо унвони “Intangible Money Laundering Theory: Accounting Discretion and Risks in Asset Valuation” таҳия шудааст.
Таҳқиқот, мувофиқи ифодаи худи матн, мақолаи назариявӣ/эссеи назариявӣ мебошад. Дар мундариҷа тасдиқи таҷрибавӣ, санҷиши саҳроӣ, моделсозии оморӣ ё таҳлили маҷмӯи додаҳои эмпирикӣ вуҷуд надорад. Усул ба назарияи муҳосибӣ, муҳосибии рафторӣ, криминологияи молиявӣ, стандартҳои байналмилалии муҳосибӣ ва таҳлили консептуалии намунаҳои интихобшуда асос ёфтааст.
Азбаски PDF номи равшани маҷалла, DOI, маълумоти қабул ё ифодаи тасдиқшавандаи гузаштани peer review-ро дар бар намегирад, таҳқиқот бояд ҳамчун кори назариявие, ки peer review-и он аз худи матн тасдиқ намешавад, арзёбӣ шавад. Дар матн ибораи равшани “This preprint research paper has not been peer reviewed” вуҷуд надорад; аммо маълумоте ҳам пешниҳод нашудааст, ки нашри peer-reviewed будани онро исбот кунад. Аз ин рӯ, натиҷаҳоро набояд ҳамчун хулосаҳои ниҳоии peer-reviewed ва таҷрибавӣ тасдиқшуда, балки ҳамчун шарҳи назариявӣ ва пешниҳоди пажӯҳишӣ хондан лозим аст.
Дар ин мундариҷа иддаоҳое, ки дар PDF нестанд, илова нашудаанд. Чаҳорчӯбаи назариявӣ, намунаҳои ҳодиса ва мафҳумҳое, ки таҳқиқот пешниҳод мекунад, ҳифз шуда, барои хонандаи тоҷик шарҳ дода шудаанд. Азбаски дар таҳқиқот формула вуҷуд надорад, формула сохта нашудааст; азбаски график, ҷадвал ё тасвир вуҷуд надорад, тавсифи додаҳои визуалӣ илова нашудааст. Арзишҳои рақамӣ дар ҳамон заминае дода шудаанд, ки дар таҳқиқот омадаанд.
Махсусан намунаҳо ба монанди Operation Compliance Zero, 1MDB, Kingfisher Airlines ва HP-Autonomy дар ин мақола бо ҳамон вазифае баррасӣ шудаанд, ки дар таҳқиқоти аслӣ доранд. Ин мисолҳо барои эҷоди ҳукми қатъии ҳуқуқӣ не, балки барои нишон додани он шарҳ дода мешаванд, ки субъективият дар арзёбии дороиҳои ғайримоддӣ чӣ гуна метавонад бо хавфи ҷинояти молиявӣ алоқаманд бошад. Аз ин рӯ, хонанда бояд ин таҳқиқотро на ҳамчун ҳукми судӣ ё муайянкунии қатъии ҷиноят, балки ҳамчун матни академие арзёбӣ кунад, ки робитаи назариявии байни салоҳдиди муҳосибӣ ва хавфи шустушӯи пулро баррасӣ мекунад.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд