

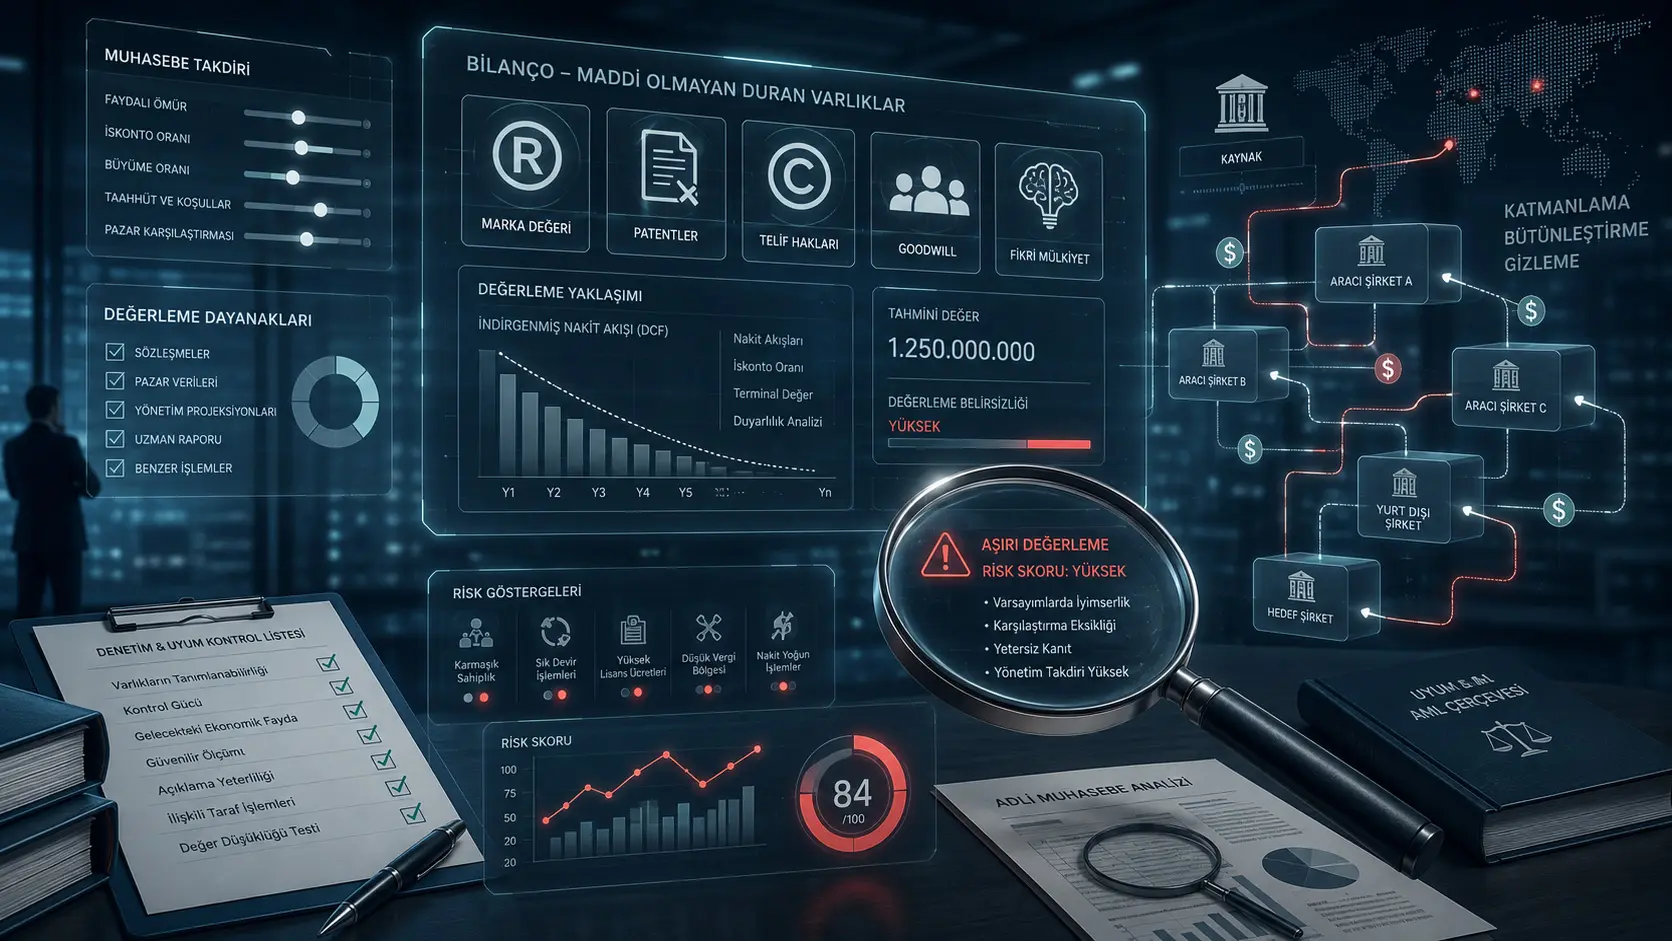
Ushbu tadqiqot zamonaviy iqtisodiyotda tobora muhimlashib borayotgan nomoddiy aktivlar pul yuvish va terrorizmni moliyalashtirishga qarshi kurash tizimlari nuqtayi nazaridan qanday yangi xavf maydoni yaratishi mumkinligini muhokama qiladi. Tadqiqot markazida brendlar, patentlar, gudvill/sherefiye, mualliflik huquqlari, tarqatish huquqlari va uglerod kreditlari kabi fizik shakli bo‘lmagan, ammo iqtisodiy qiymatga ega aktivlar turadi.
Tadqiqotning asosiy da’vosi shundan iboratki, nomoddiy aktivlarni baholash ko‘pincha aniq bozor narxlariga emas, balki kelajakda kutilayotgan iqtisodiy foydaga, ekspert taxminlariga, diskontlangan pul oqimi modellariga va menejer ixtiyoriga tayanadi. Bu holat oddiy buxgalteriya amaliyoti uchun muqarrar noaniqlik keltirib chiqarsa-da, yomon niyatli shaxslar uchun ham suiiste’mol qilinishi mumkin bo‘lgan “qiymat saqlash maydoni”ni yuzaga keltirishi mumkin. Tadqiqotchilar bu tuzilmani tushuntirish uchun Intangible Money Laundering Theory, ya’ni Nomoddiy aktivlar orqali pul yuvish nazariyasi deb nomlangan konseptual asosni taklif qiladilar.
Tadqiqot eksperimental sinov, statistik ma’lumot tahlili yoki dala tadqiqoti taqdim etmaydi. Uning o‘rniga buxgalteriya standartlari, moliyaviy kriminologiya, xulqiy buxgalteriya va tanlangan tergov/voqea misollari orqali nazariy tushuntirish ishlab chiqiladi. Shu sababli natijalar “bu mexanizm har bir holatda albatta shunday ishlaydi” degan ma’noda emas, balki “nomoddiy aktivlar bahosidagi tizimli noaniqliklar pul yuvish nuqtayi nazaridan qanday xavf tug‘dirishini izohlaydigan nazariy taklif” sifatida o‘qilishi kerak.
Tadqiqot ko‘tarayotgan asosiy muammo shundan iboratki, buxgalteriya zamonaviy iqtisodiyotda faqat hisob yurituvchi betaraf texnik tizim bo‘lib qolmay, balki murakkab aktivlar baholanishi orqali moliyaviy jinoyatlar yashirilishi mumkin bo‘lgan maydonga aylanishi ehtimoli bor. Buxgalteriyaning klassik maqsadi korxonaning iqtisodiy haqiqatigini ishonchli, taqqoslanadigan va adolatli tarzda ko‘rsatishdir. Biroq tadqiqotga ko‘ra, ayniqsa nomoddiy aktivlar masalasida bu maqsad va amaliyotdagi noaniqliklar o‘rtasida jiddiy taranglik yuzaga keladi.
Nomoddiy aktivlar — fizik mavjudligi bo‘lmagan, biroq korxonaga kelajakda iqtisodiy foyda keltirishi kutiladigan qiymatlardir. Brend, patent, dasturiy ta’minot, litsenziya, mualliflik huquqi, mijoz munosabatlari, texnologiya uzatish huquqlari va gudvill shu toifaga kiradi. Kundalik misolda tushuntirsak, zavodning mashinasi ko‘z bilan ko‘rinadi, sanaladi, texnik quvvati o‘lchanadi va ikkilamchi bozorini nisbatan oson o‘rganish mumkin. Bunga qarama-qarshi ravishda, bir brendning kelajakda qancha daromad keltirishi, bir patent necha yil davomida qancha raqobat ustunligi berishi yoki kompaniya birlashuvida yuzaga kelgan gudvill qiymatining haqiqatan ham iqtisodiy asosi bor-yo‘qligi ancha ko‘proq talqinga ochiq masaladir.
Mana shu yerda tadqiqot urg‘u bergan zaiflik boshlanadi. Nomoddiy aktivlarni baholashda ko‘pincha faol bozor mavjud emas. Brend, patent yoki film tarqatish huquqi qiymatini bevosita ko‘rsatadigan shaffof va doimiy ishlaydigan bozor bo‘lmasligi mumkin. Shu sababli baholash kelajakka oid taxminlarga tayanadi: kutilayotgan daromadlar, o‘sish sur’atlari, diskont stavkalari, sinergiya umidlari, bozor ulushi prognozlari, brend quvvati, texnologiyaning tijoratlashish ehtimoli kabi omillar ishlatiladi. Bu texnik noaniqlik buxgalteriya uchun muqarrar bo‘lishi mumkin; ammo shu bilan birga yomon niyatli shaxslarga “bu faqat professional hukmdir” deb, oshirilgan qiymatlarni oqlash imkonini ham berishi mumkin.
Tadqiqot taklif etgan Nomoddiy aktivlar orqali pul yuvish nazariyasi aynan shu nuqtada ishga tushadi. Nazariyaga ko‘ra, noqonuniy manbadan kelgan qiymat fizik naqd pul yoki bevosita kuzatiladigan aktiv sifatida emas, balki nomoddiy huquq yoki mavhum qiymat ichiga joylashtirilishi mumkin. Shu tariqa jinoyatdan olingan iqtisodiy kuch tashqi ko‘rinishda qonuniy brend qiymati, patent qiymati, mualliflik huquqi, gudvill yoki investitsion qiymat sifatida ko‘rsatilishi mumkin. Tadqiqotchilar buni bir turdagi “garov o‘rnini bosish” mexanizmi sifatida talqin etadilar: yashirish qiyin bo‘lgan fizik pul yoki manbasi noaniq kapital himoya qilish nisbatan oson bo‘lgan mavhum aktiv qiymatiga aylantiriladi.
Tadqiqotda bu tuzilmani tushuntirish uchun uchta muhim nazariy yo‘nalish birlashtiriladi. Birinchisi Buxgalteriya nazariyasidir. Buxgalteriya nazariyasi aktivlar qanday tan olinishi, o‘lchanishi va hisobot qilinishini tartibga soluvchi prinsip va standartlarni markazga qo‘yadi. Bu yerda ayniqsa IAS 38 va Braziliya buxgalteriya standarti CPC 04 alohida ta’kidlanadi. Ushbu standartlar nomoddiy aktivlarni buxgalteriyalash uchun asos beradi; biroq tadqiqot, ayniqsa faol bozor mavjud bo‘lmagan va kelajakka qaratilgan taxmin talab qilinadigan aktivlarda ushbu asos yuqori darajadagi menejer ixtiyorini o‘z ichiga olishini urg‘ulaydi.
Ikkinchi yo‘nalish Moliyaviy kriminologiyadir. Tadqiqot Donald Cressey’ning Fraud Triangle, ya’ni Firibgarlik uchburchagi yondashuvini asos sifatida oladi. Firibgarlik uchburchagi odatda uch unsurdan iborat: bosim yoki rag‘bat, imkoniyat va ratsionalizatsiya. Pul yuvish kontekstida rag‘bat — noqonuniy manbani formal iqtisodiyotga kiritish zarurati. Imkoniyat — nomoddiy aktivlarning noaniq baholash maydoni. Ratsionalizatsiya esa oshirilgan qiymatlarning “strategik salohiyat”, “kelajakdagi sinergiya”, “brend kuchi” yoki “bozor kutishlari” kabi texnik ko‘rinadigan izohlar bilan himoya qilinishidir.
Uchinchi yo‘nalish Xulqiy buxgalteriyadir. Xulqiy buxgalteriya buxgalterlar, menejerlar, auditorlar va baholash mutaxassislari mutlaqo betaraf va nuqsonsiz ratsional qaror qabul qiluvchilar emasligini tan oladi. Tadqiqotda ayniqsa ikki kognitiv moyillik ajratib ko‘rsatiladi: anchoring, ya’ni langarlanish va overconfidence, ya’ni ortiqcha ishonch. Langarlanish — baholovchi shaxsning dastlab berilgan raqamga, o‘tgan qiymatga yoki boshqaruv kutishiga haddan tashqari yopishib qolishi. Ortiqcha ishonch esa kelajak daromadi, o‘sish yoki sinergiya umidlarini haddan tashqari optimistik baholashdir. Tadqiqotning muhim hissalaridan biri shundaki, u bu kognitiv moyilliklarni faqat beg‘ubor xato manbai sifatida emas, balki ayrim hollarda qasddan manipulyatsiyani maqbullashtiruvchi “ijtimoiy qabul qatlami” sifatida ko‘radi.
Shu nuqtada tadqiqot yaratgan eng diqqatga sazovor tushunchalardan biri cognitive liquidity, o‘zbekchada kognitiv likvidlik tushunchasidir. Klassik ma’noda likvidlik aktivning tez va oson pulga aylantirilishi bilan bog‘liq. Bu yerda kognitiv likvidlik esa aktiv qiymatining ongda, hisobotlarda va institutlararo bitimlarda oson qayta talqin qilinishi anglatadi. Ya’ni aktiv fizik jihatdan ko‘chmaydi; ammo unga yuklangan qiymat hisobotlar, kompaniya tuzilmalari, litsenziya bitimlari, topshirish shartnomalari yoki investitsion hikoyalar orqali harakatlantirilishi mumkin. Shu jihatdan brend, mualliflik huquqi yoki patent kabi aktivlar fizik naqd pul tashimasdan turib iqtisodiy qiymatni mamlakatlar, kompaniyalar va bitimlar o‘rtasida o‘tkazishga imkon berishi mumkin.
Tadqiqotning pul yuvish jarayoniga oid talqini ayniqsa layering bosqichi bilan bog‘lanadi. Pul yuvishda odatda joylashtirish, qatlamlash/ajratish va birlashtirish bosqichlari tilga olinadi. Tadqiqot nomoddiy aktivlar aynan qatlamlash bosqichida samarali bo‘lishi mumkinligini ta’kidlaydi. Chunki bu bosqichda maqsad noqonuniy manbaning izini murakkab operatsiyalar orqali xiralashtirishdir. Masalan, past qiymatda qayd etilgan brendning keyinroq offshore kompaniyaga juda yuqori narxda sotilishi qog‘ozda qonuniy daromad yaratishi mumkin. Xuddi shuningdek, kelajakda katta daromad keltirishi iddao qilinadigan patent, film huquqi yoki brend shubhali kapital manbasini yashiruvchi buxgalteriya obyektiga aylanishi mumkin.
Tadqiqotda bu nazariy da’vo bir nechta voqea misollari bilan mustahkamlanadi. Birinchi misol — Braziliyadagi Operation Compliance Zero tergovidir. Tadqiqotda keltirilgan shaklda bu misol Banco Master va BRB o‘rtasidagi kredit portfeli xaridi tashabbusi hamda yuqori subyektivlikka ega moliyaviy aktivlardan foydalanish atrofida muhokama qilinadi. Matnda kredit portfellari R$ 12 milliardgacha baholangan hajmga yetgani va ularda haqiqiy garov yoki iqtisodiy mohiyat yo‘qligi haqidagi tergov da’volari bo‘lgani qayd etiladi. Shuningdek, Banco Masterning past daromadli kichik tibbiy klinikaga R$ 61 million sarmoya kiritishi tadqiqotda nomoddiy qiymat hikoyalari orqali shubhali kapitalni qonuniy ko‘rsatish mumkin bo‘lgan misol sifatida ko‘riladi. Bu yerda tadqiqotchilar voqeaning huquqiy yakunini qat’iy belgilashdan ko‘ra, yuqori subyektivlikka ega aktiv baholashlari qanday qilib “xayoliy tayanch” yoki “fiktiv kapital mustahkamligi” yaratishini ko‘rsatishga urg‘u beradilar.
Ikkinchi muhim misol — 1MDB mojarosidir. Tadqiqot AQSh Adliya vazirligi hujjatlariga tayanib, Malayziya suveren fondidan yo‘naltirilgan mablag‘lar Red Granite Pictures orqali film loyihalariga yo‘naltirilganini ta’riflaydi. Bu yerda mualliflik huquqlari va tarqatish huquqlari kabi mutlaqo nomoddiy aktivlar muhim rol o‘ynaydi. Film loyihasining kelajakda qancha daromad, litsenziya tushumi yoki tarqatish daromadi keltirishi tabiatan noaniq. Ana shu noaniqlik noqonuniy mablag‘larni san’at yoki intellektual mulk aktivlari ichida “saqlab turish” imkonini beradi. Film keyinchalik qonuniy daromad berganida, pul moliyaviy tizimga toza ko‘rinishdagi daromad sifatida qaytib kirishi mumkin. Tadqiqot ushbu misolni nomoddiy aktivlarning qatlamlash va birlashtirishdagi rolini tushuntirish uchun ishlatadi.
Uchinchi misol — Kingfisher Airlines bo‘yicha tergovdir. Tadqiqot Hindistonning Serious Fraud Investigation Office hisobotiga tayanib, kompaniya brendi US$ 600 milliondan ortiq oshirilgan qiymat bilan garov sifatida ishlatilganini qayd etadi. Bu misol brend qiymati nafaqat balansni bezash, balki kredit garovi va resurs o‘tkazish mexanizmi sifatida ham ishlatilishi mumkinligini ko‘rsatadi. Brend fizik narsa emas; ammo bank va moliyaviy hisobot tizimida garov kabi ishlay boshlasa, noto‘g‘ri yoki oshirilgan baholash jiddiy moliyaviy jinoyat xavfini tug‘diradi.
Tadqiqot HP-Autonomy misolini ham nomoddiy qiymatlarni shishirish kontekstida tilga oladi. Bu yerda US$ 8,8 milliardlik gudvill keyinchalik muammoli bo‘lib chiqqani nomoddiy aktivlar yirik xaridlarda qanday katta moliyaviy ta’sir ko‘rsatishini ko‘rsatadi. Tadqiqotda bu misol har doim ham bevosita pul yuvish dalili sifatida emas, balki nomoddiy aktivlar bahosidagi ortiqcha optimizm, noto‘g‘ri bayon va moliyaviy hisobot xavfi sifatida o‘qiladi.
Tadqiqotning muhim jihati — buxgalteriya standartlarining ikki tomonlama rolini ko‘rsatishidir. IAS 38 kabi standartlar shaffoflikni oshirish va aktivlarni qachon hamda qanday tan olishni tartibga solish uchun mavjud. Biroq tadqiqot ushbu standartlar subyektivlikni butunlay yo‘q qilmasligini; aksincha, uni tartibga solishga urinarkan, ko‘proq texnik va nazorat qilish qiyinroq maydon hosil qilishini ta’kidlaydi. Bu paradoksdir: standartlar tartib yaratadi, lekin murakkab baholash usullari va professional hukm zonasi yomon niyatli shaxslar tomonidan texnik himoya qatlamiga aylantirilishi mumkin.
Shu kontekstda IFRS va US GAAP o‘rtasidagi farqlar ham ko‘rib chiqiladi. Tadqiqotga ko‘ra IFRS doirasida gudvill amortizatsiya qilinmaydi, balki yillik qiymat pasayishi testiga bog‘lanadi. US GAAP tomonida esa, ayniqsa xususiy kompaniyalar uchun 2014 yildan boshlab gudvill amortizatsiyasiga ruxsat berilishi, ommaviy kompaniyalarda esa ko‘proq yig‘ma darajadagi impairment testlari qo‘llanishi kabi farqlar mavjud. Tadqiqotchilar bu farqlar ko‘p millatli guruhlar uchun tartibga soluvchi arbitraj maydoni yaratishi mumkinligini aytadilar. Ya’ni kompaniyalar nomoddiy qiymatlarni qaysi yurisdiksiyada, qaysi buxgalteriya rejimi ostida va qanday hisobot qilishini strategik tarzda rejalashtirishi mumkin.
Tadqiqotda matematik formula keltirilmagan. Shu sababli bu yerda tadqiqotda bo‘lmagan formula yaratilmagan. Ammo baholash mantiqi nuqtayi nazaridan matn doimiy ravishda kelajakda kutilayotgan iqtisodiy foydaning bugungi qiymatga keltirilishi g‘oyasiga ishora qiladi. Tadqiqot bu texnik tafsilotni formula ko‘rinishida ochmasa ham, diskontlangan pul oqimi modellarini tilga olish nomoddiy aktiv qiymatlari ko‘pincha kelajakdagi naqd oqimlar va diskont stavkalariga bog‘liqligini ko‘rsatadi. Bu juda muhim, chunki kelajak daromadi, o‘sish sur’ati yoki diskont stavkasi ozgina o‘zgarsa, hosil bo‘ladigan qiymat ancha farqlanadi. Demak, tadqiqot qiymat faqat “hisoblangan” son emas, balki taxminlar, kutishlar va professional hukm asosida qurilgan natija ekanini ko‘rsatadi.
Tadqiqot taklif etgan yechim yondashuvi Cognitive Governance, ya’ni Kognitiv boshqaruv tushunchasidir. Bu tushuncha klassik muvofiqlik tizimlari faqat hujjat tekshiruvi, protsedura ro‘yxati va standartlarga shakliy moslik bilan cheklanmasligi kerakligini ta’kidlaydi. Baholash jarayonidagi xulqiy xavflar ham kuzatilishi lozim. Masalan, agar nomoddiy aktiv qiymati qisqa vaqt ichida haddan tashqari oshib ketgan bo‘lsa, korxonaning umumiy aktivlari ichida nomutanosib ulushga ega bo‘lsa, qiymat faqat boshqaruv tomonidan berilgan haddan tashqari optimistik prognozlarga asoslangan bo‘lsa yoki mustaqil tekshiruv kuchsiz bo‘lsa, bular pul yuvishga qarshi kurash nuqtayi nazaridan qizil bayroq sifatida qaralishi kerak.
Tadqiqot FATF va UNODC kabi institutlarga tayanib ayrim audit tetiklari haqida ham so‘z yuritadi. Masalan, baholashdagi o‘zgarishlar %25 dan oshsa yoki nomoddiy aktivlar jami aktivlarning %10 dan ortig‘ini tashkil etsa, bu kuchaytirilgan tekshiruv uchun ogohlantiruvchi signal sifatida ko‘riladi. Bu yerda muhim jihat shuki, bu chegaralar yakka o‘zi jinoyat isboti emas. Biroq auditor, regulyator yoki muvofiqlik bo‘limi uchun “bu baholash ortidagi taxminlar yaxshiroq tekshirilishi kerak” degan xavf ko‘rsatkichi bo‘lishi mumkin.
Tadqiqotning tarixiy ahamiyati Enron, Parmalat, Wirecard va Americanas kabi moliyaviy mojaro misollarida ko‘ringan tizimli muammoga ulanadi: moliyaviy hisobot tizimi faqat raqam ishlab chiqmaydi; u iqtisodiy haqiqat qanday idrok etilishini ham shakllantiradi. O‘tmishda majburiyatlarni yashirish, aktivlarni shishirish yoki daromadlarni noto‘g‘ri ko‘rsatish kabi usullar bilan yuzaga kelgan muammolar bugun yanada mavhum va murakkab aktivlar orqali yangi shakl olishi mumkin.
Bugungi dolzarblik iqtisodiyot tobora ko‘proq nomoddiy qiymatga tayanayotganidadir. Texnologik kompaniyalar, platforma iqtisodiyoti subyektlari, farmatsevtika va biotexnologiya firmalari, dasturiy ta’minot bizneslari, brendga yo‘naltirilgan iste’mol kompaniyalari va ijodiy industriyalarda qiymatning katta qismi mashina yoki bino emas; balki brend, ma’lumot, algoritm, patent, foydalanuvchi tarmog‘i, mualliflik huquqi va kelajak o‘sish kutishlaridir. Shu sababli nomoddiy aktivlarni baholash buxgalterlarning faqat texnik masalasi emas. U banklar, investorlar, soliq idoralari, pul yuvishga qarshi kurash bo‘linmalari, auditorlar va regulyatorlar uchun bevosita dolzarbdir.
Kelajak nuqtayi nazaridan tadqiqot taklif etgan yondashuv yanada muhimlashadi. Raqamli aktivlar, NFTlar, sun’iy intellekt modellari, ma’lumotlar bazalari, algoritmik huquqlar va platforma qiymatlari kabi yangi aktiv sinflari nomoddiy iqtisodiyotni yanada kengaytiradi. Tadqiqot xulosa qismida kelajakdagi izlanishlar raqamli aktivlar va NFTlar kabi yangi yo‘nalishlarga kengaytirilishi mumkinligi aytiladi. Bu esa tadqiqot faqat bugungi buxgalteriya standartlari muhokamasini qilmayotganini, balki post-material, ya’ni fizik bo‘lmagan iqtisodiy qiymatlarning moliyaviy jinoyatlar bilan bog‘liqligini tushunishga qaratilgan kengroq ilmiy dastur taklif etayotganini ko‘rsatadi.
Oddiy hayot nuqtayi nazaridan bu masala dastlab juda texnik tuyulishi mumkin; biroq uning ta’siri bevosita jamiyatga borib taqaladi. Agar kompaniya o‘z brendini, patentini yoki gudvill qiymatini haqiqatdan ancha yuqori ko‘rsatsa, banklardan ko‘proq kredit olishi, investorlarni chalg‘itishi, davlat mablag‘larini xavf ostiga qo‘yishi, soliq bazasiga ta’sir qilishi yoki noqonuniy pulni qonuniy ko‘rinishda berishi mumkin. Bunday operatsiyalar faqat balansda turgan mavhum raqamlar emas; ular nafaqa jamg‘armalari, davlat banklari, investorlar va jamiyatning moliyaviy xavfsizligiga ta’sir qiladi.
Tadqiqotning kuchli jihati buxgalteriya baholashini faqat texnik o‘lchov muammosi sifatida emas, balki moliyaviy jinoyatlarning oldini olish bo‘yicha strategik xavf maydoni sifatida ko‘rishidir. Shuningdek, xulqiy buxgalteriya bilan moliyaviy kriminologiyani birlashtirishi “xato emasmi, firibgarlik emasmi, yoki ikkisining orasidagi texnik jihatdan himoyalanadigan kulrang zona emasmi?” degan savolni yaqqol ko‘rsatadi. Tadqiqot taklif etgan Intangible Money Laundering Theory klassik Firibgarlik uchburchagidagi “nima uchun firibgarlik qilinadi?” savoliga “nomoddiy aktivlar bu firibgarlikni texnik jihatdan qanday mumkin qiladi?” degan savolni qo‘shishga urinadi.
Biroq tadqiqotning cheklovlari ham aniq ko‘rinadi. Tadqiqot nazariy mashqdir; u empirik ma’lumotlar to‘plami, ekonometrik sinov, eksperimental tasdiq yoki tizimli voqea taqqoslashini bermaydi. Voqea misollari nazariyani tushuntirish va konkretlashtirish uchun ishlatiladi; ammo bu misollardan kelib chiqib har bir nomoddiy aktiv bahosi shubhali degan xulosa chiqarib bo‘lmaydi. Xuddi shuningdek, har bir yuqori gudvill, har bir qimmat brend yoki har bir patent o‘tkazilishi pul yuvish belgisi emas. Tadqiqot aytayotgan narsa — bu sohalar yuqori subyektivlik sababli suiiste’molga ochiq bo‘lishi va shu bois audit/muvofiqlik tizimlarida yanada ehtiyotkorlik bilan ko‘rilishi kerakligidir.
Tadqiqot aytmagan narsalar ham muhim. U nomoddiy aktivlarning buxgalteriyalashini keraksiz yoki zararli deb e’lon qilmaydi. Aksincha, zamonaviy iqtisodiyotda bunday aktivlar haqiqiy va muhim qiymatga ega ekanini tan oladi. Biroq ushbu qiymatni o‘lchashda qo‘llaniladigan professional hukm maydonini regulyatorlar va auditorlar faqat texnik muvofiqlik emas, balki xulqiy va kriminologik xavflar nuqtayi nazaridan ham tekshirishlari kerakligini ta’kidlaydi.
Tadqiqot usuli va natijalari
O‘z metodologik ta’rifiga ko‘ra, tadqiqot nazariy mashq xususiyatiga ega. Mualliflar Meneghetti’ning nazariy mashq tushunchasiga tayanib, tadqiqot faqat mavjud g‘oyalarni xulosa qilish bilan cheklanmay, balki konseptual izoh ishlab chiqishga urinayotganini bildiradi. Shu sababli ishning usuli klassik ma’nodagi tajriba, so‘rov, regressiya tahlili yoki laboratoriya sinovi emas. Usul; adabiyotlar tahlili, buxgalteriya standartlarining tanqidiy tahlili, voqea misollarini hujjatli o‘rganish va konseptual sintezdan iborat.
Metodologik jarayon to‘rt asosiy bosqichda tuzilgan:
- Adabiyotlar tahlili: Buxgalteriya nazariyasi, xulqiy buxgalteriya va moliyaviy kriminologiya sohalaridagi asosiy va yuqori ta’sirli nashrlar ko‘rib chiqilgan. Bu bosqichda Cressey’ning Firibgarlik uchburchagi, axborot assimetriyasi, jinoyat iqtisodi, xulqiy og‘ishlar va moliyaviy hisobot xavflari tadqiqotning nazariy asosini tashkil etadi.
- Buxgalteriya standartlari tahlili: Ayniqsa CPC 04 (R1) va IAS 38 ustida to‘xtalib o‘tilgan. Maqsad — nomoddiy aktivlarni tan olish va o‘lchash jarayonidagi tizimli zaifliklarni aniqlash.
- Hujjatli voqea tahlili: Operation Compliance Zero/Banco Master, 1MDB, Kingfisher Airlines va HP-Autonomy kabi voqealar tartibga soluvchi organ, tergov yoki yangilik manbalaridagi ma’lumotlar orqali nazariy da’voni konkretlashtirish uchun ko‘rib chiqilgan.
- Konseptual sintez: Bu bosqichda buxgalteriya ixtiyori, xulqiy og‘ishlar va moliyaviy jinoyat dinamikalari birlashtirilib, Nomoddiy aktivlar orqali pul yuvish nazariyasi taklif qilingan.
Tadqiqotning texnik konseptual tuzilmasi to‘rt ustun ustiga qurilgan:
| Nazariy ustun | Tadqiqotdagi vazifasi | Pul yuvish xavfi bilan bog‘liqligi |
| Buxgalteriya nazariyasi | Nomoddiy aktivlar IAS 38/CPC 04 doirasida qanday o‘lchanishini tushuntiradi. | Faol bozor yo‘qligi va kelajakka yo‘naltirilgan baholash taxminlari manipulyatsiya imkonini yaratishi mumkin. |
| Moliyaviy kriminologiya | Firibgarlik uchburchagi orqali rag‘bat, imkoniyat va ratsionalizatsiya mexanizmlarini tushuntiradi. | Noqonuniy manbani formal iqtisodiyotga kiritish uchun mavhum aktivlardan foydalanish mumkin. |
| Xulqiy buxgalteriya | Langarlanish va ortiqcha ishonch kabi kognitiv og‘ishlarni baholaydi. | Shishirilgan qiymatlar “professional hukm” yoki “strategik optimizm” sifatida ko‘rsatilishi mumkin. |
| Nomoddiy aktivlar orqali pul yuvish nazariyasi | Tadqiqotning original konseptual taklifidir. | Brend, patent, gudvill, mualliflik huquqi kabi mavhum aktivlar noqonuniy qiymatni yashirish va qonuniy ko‘rsatish vositasi bo‘lishi mumkinligini tushuntiradi. |
Tadqiqotda aniq matematik formula berilmagan. Shu sababli formulalar kiritilmagan. Biroq baholash kontekstida tez-tez tilga olinadigan yondashuvlar quyidagilar:
- Diskontlangan pul oqimi yondashuvi: Nomoddiy aktiv kelajakda yaratishi kutilayotgan iqtisodiy foydaning bugungi qiymatga keltirilishi mantiqiga asoslanadi.
- Bozor yondashuvi: O‘xshash aktivlar yoki bitimlar orqali qiymat taxmini qiladi; ammo nomoddiy aktivlarda faol bozor yo‘qligi bu yondashuvni qiyinlashtiradi.
- Xarajat yondashuvi: Aktivni ishlab chiqish yoki qayta yaratish uchun zarur xarajatlardan kelib chiqadi; ammo brend kuchi yoki kelajakdagi sinergiya kabi omillarni to‘liq aks ettira olmaydi.
Tadqiqotning natijalari empirik test emas, balki nazariy va tahliliy xulosalar sifatida ko‘rilishi kerak. Shunga ko‘ra, tadqiqotning asosiy natijalari quyidagilar:
- Nomoddiy aktivlarni baholash AML/CFT tizimlari uchun tobora o‘sib borayotgan xavf maydonidir. Chunki bu aktivlarning qiymati ko‘pincha bevosita kuzatiladigan bozor narxlariga emas, balki ekspert hukmiga va kelajak taxminlariga asoslanadi.
- Buxgalteriya ixtiyori texnik zarurat bo‘lish bilan birga jinoyat imkoniyatini ham yaratadi. Ayniqsa brend, patent, gudvill va mualliflik huquqi kabi aktivlar shishirilgan qiymatlar orqali noqonuniy manbani yashirishga xizmat qilishi mumkin.
- Xulqiy og‘ishlar faqat xato tug‘dirmaydi; ular ratsionalizatsiya vositasi sifatida ham ishlatilishi mumkin. Langarlanish va ortiqcha ishonch shishirilgan baholarni “maqbul professional talqin” ko‘rinishida taqdim etishi mumkin.
- Kognitiv likvidlik tushunchasi mavhum aktivlarning nima uchun xavfli ekanini tushuntiradi. Aktiv fizik jihatdan ko‘chmasa ham, unga yuklangan qiymat shartnomalar va hisobotlar orqali mamlakatlar va kompaniyalar orasida aylanib yurishi mumkin.
- Operation Compliance Zero, 1MDB va Kingfisher Airlines misollari nazariyaning izoh kuchini ko‘rsatish uchun ishlatilgan. Bu misollarda moliyaviy aktivlar, mualliflik huquqlari, brend qiymati yoki gudvillga o‘xshash mavhum qiymatlar iqtisodiy haqiqatdan uzilib, xavfli operatsiyalarga zamin yaratishi mumkinligi muhokama qilinadi.
- Mavjud buxgalteriya standartlariga shakliy moslik yetarli emas. Tadqiqotga ko‘ra, regulyatorlar va auditorlar baholash jarayonidagi kognitiv og‘ishlar, haddan tashqari optimistik taxminlar va noodatiy qiymat o‘sishlarini ham xavf ko‘rsatkichi sifatida kuzatishlari lozim.
- Kognitiv boshqaruv taklifi klassik muvofiqlik yondashuvini kengaytiradi. Bu yondashuv nomoddiy aktivlarni baholashda mustaqil baholash, soha taqqoslashlari, sezgirlik testlari, qizil bayroq ro‘yxatlari va xulqiy xavf ko‘rsatkichlaridan foydalanishni tavsiya etadi.
Tadqiqotda berilgan muhim sonli misollar va chegaralar quyidagicha:
| Sonli qiymat | Kontekst | Ma’nosi |
| R$ 12 milliardgacha | Banco Master-BRB kredit portfeli xaridi misoli | Tadqiqotda iqtisodiy mohiyat va garov muhokamalari bilan berilgan yirik bitim misolidir. |
| R$ 61 million | Banco Masterning past daromadli kichik tibbiy klinikaga kiritgan sarmoyasi misoli | Tadqiqotda nomoddiy qiymat hikoyalari orqali shubhali kapitalni qonuniy ko‘rsatish mumkin bo‘lgan xavf misoli sifatida muhokama qilinadi. |
| US$ 600 milliondan ortiq | Kingfisher Airlines brend baholash misoli | Brend qiymati shishirib, kredit garovi sifatida ishlatilishi mumkinligini ko‘rsatadigan misol sifatida keltiriladi. |
| US$ 8,8 milliard | HP-Autonomy gudvill misoli | Nomoddiy qiymatlar katta xaridlarda jiddiy moliyaviy hisobot xavfi tug‘dirishi mumkinligini ko‘rsatadi. |
| US$ 1,7 million | ACFE manbali o‘rtacha buxgalteriya firibgarligi zarari ma’lumoti | Tadqiqotda moliyaviy firibgarliklarning iqtisodiy og‘irligini ko‘rsatish uchun ishlatiladi. |
| 7,6 milliondan ortiq bildirishnoma | COAFning 2023 yilgi shubhali operatsiya bildirishnomalari soni | Pul yuvishga qarshi kurash tizimlari duch kelayotgan miqyosni ko‘rsatish uchun keltiriladi. |
| %25 dan yuqori baholash o‘zgarishi | Kuchaytirilgan tekshiruv tetigi sifatida muhokama qilingan chegara | Yakka o‘zi jinoyat isboti emas; biroq baholashni chuqurroq tekshirish kerakligini bildiruvchi qizil bayroqdir. |
| Jami aktivlarning %10 idan ortiq nomoddiy aktiv ulushi | Xavfga asoslangan audit ko‘rsatkichi | Korxona balansidagi mavhum qiymatlar og‘irligini audit nuqtayi nazaridan muhimligini ko‘rsatadi. |
Tadqiqotning xulosa qismi buxgalteriya va muvofiqlik tizimlari passiv hisob yuritish mexanizmlari sifatida emas, balki faol erta ogohlantirish va oldini olish maydoni sifatida ko‘rilishi kerakligini ta’kidlaydi. Tadqiqotchilarga ko‘ra, buxgalteriya nafaqat standartlarga moslik, balki baholash jarayonidagi inson xulqi, kognitiv og‘ishlar, tartibga soluvchi arbitraj va iqtisodiy mohiyat muammosini birgalikda baholaydigan audit yondashuviga aylanishi kerak.
Manba va usul eslatmasi
Ushbu maqola Andréa Alves Corrêa, Danielle Montenegro Salamone Nunes, Jomar Miranda Rodrigues, Robson Santos Candido va Sérgio Ricardo Miranda Nazaré tomonidan tayyorlangan “Intangible Money Laundering Theory: Accounting Discretion and Risks in Asset Valuation” nomli tadqiqotga asoslanib yozilgan.
Tadqiqot matnning o‘z ifodasiga ko‘ra nazariy maqola/nazariy mashq xususiyatiga ega. Unda eksperimental tasdiq, dala sinovi, statistik model yoki empirik ma’lumotlar to‘plami tahlili yo‘q. Usul buxgalteriya nazariyasi, xulqiy buxgalteriya, moliyaviy kriminologiya, xalqaro buxgalteriya standartlari va tanlangan voqea misollarining konseptual tahliliga asoslangan.
PDFda aniq jurnal nomi, DOI, qabul qilinganlik ma’lumoti yoki hakamlikdan o‘tganini ko‘rsatuvchi tekshiriladigan ifoda yo‘qligi sababli, ishni matn orqali hakamligi tasdiqlanmaydigan nazariy tadqiqot sifatida baholash kerak. Matnda “This preprint research paper has not been peer reviewed” degan ochiq jumla ham yo‘q; biroq hakamli nashr ekanini isbotlovchi ma’lumot ham berilmagan. Shu sababli natijalar hakamli va eksperimental tarzda tasdiqlangan yakuniy xulosa sifatida emas, balki konseptual tushuntirish va tadqiqot taklifi sifatida o‘qilishi lozim.
Bu mazmun tayyorlanayotganda PDFdagi emas, aynan tadqiqotdagi nazariy ramka, voqea misollari va tushunchalar saqlab qolindi. Formula mavjud bo‘lmagani uchun uydirma formula kiritilmadi; grafik, jadval yoki vizual material bo‘lmagani uchun vizual ma’lumotlar talqini berilmadi. Sonli qiymatlar tadqiqotdagi kontekst doirasida berildi.
Xususan, Operation Compliance Zero, 1MDB, Kingfisher Airlines va HP-Autonomy kabi misollar bu maqolada ham tadqiqotdagi vazifasi bilan yoritildi. Ushbu misollar huquqiy qat’iy hukm chiqarish uchun emas, balki nomoddiy aktivlar baholashidagi subyektivlik moliyaviy jinoyat xavfi bilan qanday bog‘lanishini ko‘rsatish uchun izohlandi. Demak, o‘quvchi ushbu ishni sud qarori yoki jinoyatning aniq isboti sifatida emas, balki buxgalteriya ixtiyori va pul yuvish xavfi o‘rtasidagi nazariy bog‘liqlikni muhokama qiluvchi akademik matn sifatida baholashi kerak.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan