

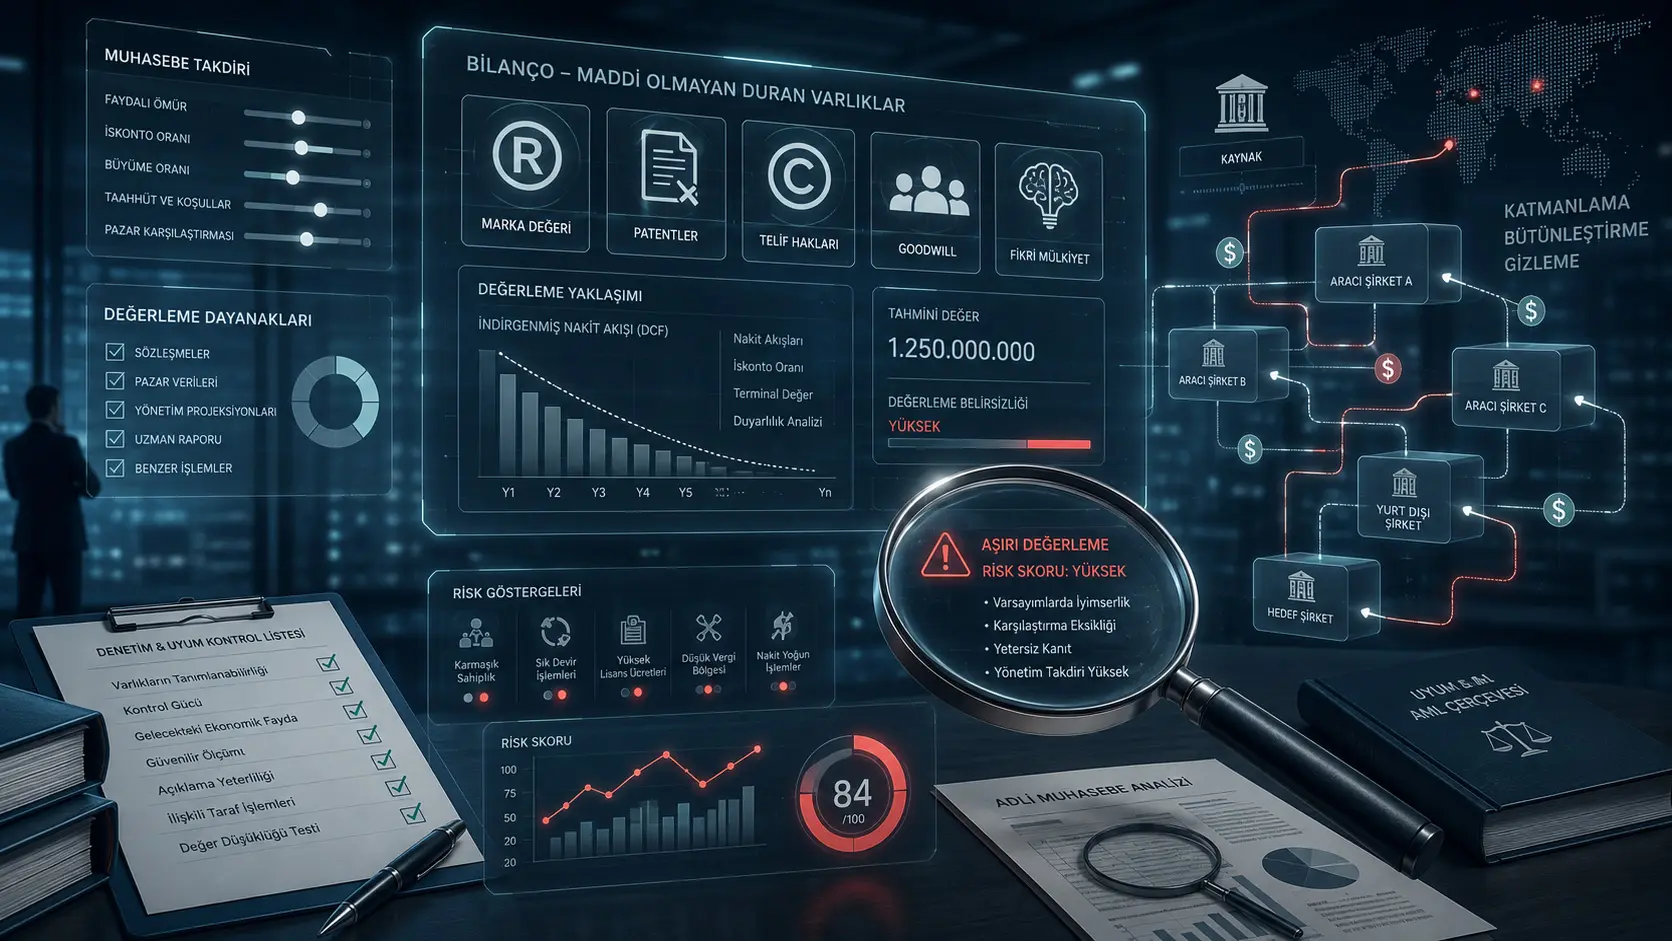
Bu tədqiqat müasir iqtisadiyyatda getdikcə daha böyük əhəmiyyət qazanan qeyri-maddi aktivlərin çirkli pulların yuyulması və terrorizmin maliyyələşdirilməsinə qarşı mübarizə sistemləri baxımından necə yeni risk sahəsi yarada biləcəyini müzakirə edir. Araşdırmanın mərkəzində brendlər, patentlər, goodwill, müəllif hüquqları, distribusiya hüquqları və karbon kreditləri kimi fiziki forması olmayan, lakin iqtisadi dəyər daşıyan aktivlər dayanır.
Tədqiqatın əsas iddiası budur: Qeyri-maddi aktivlərin qiymətləndirilməsi çox vaxt dəqiq bazar qiymətlərinə deyil, gələcəkdə gözlənilən iqtisadi faydalara, ekspert proqnozlarına, diskontlaşdırılmış pul axını modellərinə və rəhbərlik mülahizəsinə əsaslanır. Bu vəziyyət normal mühasibat praktikaları üçün qaçılmaz qeyri-müəyyənlik yaratsa da, pis niyyətli aktorlar üçün istismar edilə bilən bir “dəyər gizlətmə sahəsi” də yarada bilər. Tədqiqatçılar bu strukturu izah etmək üçün Intangible Money Laundering Theory, yəni Qeyri-Maddi Aktivlərlə Pul Yuma Nəzəriyyəsi adlandırdıqları konseptual çərçivə təklif edirlər.
Tədqiqat eksperimental sınaq, statistik məlumat analizi və ya sahə araşdırması təqdim etmir. Bunun əvəzinə mühasibat standartları, maliyyə kriminologiyası, davranışsal mühasibat və seçilmiş istintaq/hadisə nümunələri üzərindən nəzəri izah formalaşdırır. Buna görə nəticələr “bu mexanizm hər hadisədə qəti şəkildə belədir” kimi deyil, “qeyri-maddi aktivlərin qiymətləndirilməsindəki struktur qeyri-müəyyənliklərin çirkli pulların yuyulması baxımından necə risk yarada biləcəyini izah edən nəzəri təklif” kimi oxunmalıdır.
Tədqiqatın araşdırdığı əsas problem mühasibatın müasir iqtisadiyyatda yalnız qeydlər aparan neytral texniki sistem olmaqdan çıxaraq, mürəkkəb aktivlərin qiymətləndirilməsi vasitəsilə maliyyə cinayətlərinin gizlədilə biləcəyi sahəyə çevrilə bilməsi ehtimalıdır. Mühasibatın klassik məqsədi müəssisənin iqtisadi reallığını etibarlı, müqayisə edilə bilən və gerçəkliyə uyğun şəkildə göstərməkdir. Lakin araşdırmaya görə, xüsusilə qeyri-maddi aktivlər mövzusunda bu məqsədlə praktikadakı qeyri-müəyyənliklər arasında ciddi gərginlik yaranır.
Qeyri-maddi aktivlər fiziki mövcudluğu olmayan, lakin müəssisəyə gələcəkdə iqtisadi fayda gətirməsi gözlənilən dəyərlərdir. Brend, patent, proqram təminatı, lisenziya, müəllif hüququ, müştəri münasibətləri, texnologiya transferi hüquqları və goodwill bu kateqoriyaya daxildir. Gündəlik bir nümunə ilə desək, zavodun maşını gözlə görünə, sayıla, texniki gücü ölçülə və ikinci əl bazarı daha asan araşdırıla bilər. Buna qarşılıq bir brendin gələcəkdə nə qədər gəlir yaradacağı, patentin neçə il ərzində nə qədər rəqabət üstünlüyü verəcəyi və ya şirkət birləşməsində yaranan goodwill dəyərinin həqiqətən iqtisadi qarşılığının olub-olmadığı daha çox şərhə açıq məsələdir.
Tədqiqatın vurğuladığı kövrəklik məhz burada başlayır. Qeyri-maddi aktivlərin qiymətləndirilməsində çox vaxt aktiv bazar yoxdur. Brendin, patentin və ya film distribusiya hüququnun dəyərini birbaşa göstərəcək şəffaf və fasiləsiz işləyən bazar mövcud olmaya bilər. Buna görə qiymətləndirmə gələcəyə dair fərziyyələrə əsaslanır: gözlənilən gəlirlər, artım templəri, diskont dərəcələri, sinerji gözləntiləri, bazar payı proqnozları, brend gücü, texnologiyanın kommersiyalaşdırılma ehtimalı kimi amillər istifadə olunur. Bu texniki qeyri-müəyyənlik mühasibat baxımından qaçılmaz ola bilər; lakin eyni zamanda pis niyyətli aktorlara “bu dəyər təxmini peşəkar mühakimədir” deyərək şişirdilmiş dəyərləri legitimləşdirmək imkanı verə bilər.
Tədqiqatın təklif etdiyi Qeyri-Maddi Aktivlərlə Pul Yuma Nəzəriyyəsi məhz bu nöqtədə işə düşür. Nəzəriyyəyə görə, qanunsuz mənşəli dəyər fiziki nağd pul və ya birbaşa izlənə bilən aktiv kimi saxlanılmaq əvəzinə, qeyri-maddi hüquq və ya abstrakt dəyərin içinə yerləşdirilə bilər. Beləliklə, cinayətdən əldə edilən iqtisadi güc zahirən legitim brend dəyəri, patent dəyəri, müəllif hüququ, goodwill və ya investisiya dəyəri kimi göstərilə bilər. Tədqiqatçılar bunu bir növ “təminat əvəzlənməsi” mexanizmi kimi şərh edirlər: saxlanması çətin fiziki pul və ya mənşəyi qeyri-müəyyən kapital, müdafiəsi daha asan olan abstrakt aktiv dəyərinə çevrilir.
Tədqiqatda bu strukturu izah etmək üçün üç mühüm nəzəri sahə birləşdirilir. Birincisi Mühasibat Nəzəriyyəsidir. Mühasibat nəzəriyyəsi aktivlərin necə tanınacağını, ölçüləcəyini və hesabatda göstəriləcəyini müəyyən edən prinsip və standartları mərkəzə alır. Burada xüsusilə IAS 38 və Braziliyanın mühasibat standartı CPC 04 üzərində dayanılır. Bu standartlar qeyri-maddi aktivlərin mühasibat uçotu üçün çərçivə yaradır; lakin tədqiqat bu çərçivənin, xüsusilə aktiv bazarı olmayan və gələcəyə yönəlik proqnoz tələb edən aktivlərdə yüksək dərəcədə rəhbərlik mülahizəsi ehtiva etdiyini vurğulayır.
İkinci sahə Maliyyə Kriminologiyasıdır. Tədqiqat Donald Cressey-in Fraud Triangle, yəni Dələduzluq Üçbucağı yanaşmasını əsas götürür. Dələduzluq Üçbucağı ümumilikdə üç elementdən ibarətdir: təzyiq və ya təşviq, fürsət və rasionallaşdırma. Çirkli pulların yuyulması kontekstində təşviq qanunsuz mənbəni formal iqtisadiyyata daxil etmə ehtiyacıdır. Fürsət qeyri-maddi aktivlərin qeyri-müəyyən qiymətləndirmə sahəsidir. Rasionallaşdırma isə şişirdilmiş dəyərlərin “strateji potensial”, “gələcək sinerji”, “brend gücü” və ya “bazar gözləntisi” kimi texniki görünən izahlarla müdafiə oluna bilməsidir.
Üçüncü sahə Davranışsal Mühasibatdır. Davranışsal mühasibat mühasiblərin, rəhbərlərin, auditorların və qiymətləndirmə mütəxəssislərinin tamamilə neytral və qüsursuz rasional qərarvericilər olmadığını qəbul edir. Tədqiqatda xüsusilə iki koqnitiv meyl önə çıxarılır: anchoring, yəni lövbərlənmə və overconfidence, yəni həddindən artıq özünəinam. Lövbərlənmə qiymətləndirmə aparan şəxsin başlanğıcda verilmiş rəqəmə, keçmiş dəyərə və ya rəhbərliyin gözləntisinə həddən artıq bağlı qalmasıdır. Həddindən artıq özünəinam isə gələcək gəlir, artım və ya sinerji gözləntilərinin həddindən artıq optimist qiymətləndirilməsidir. Araşdırmanın mühüm töhfələrindən biri bu koqnitiv meylləri yalnız günahsız səhv mənbəyi kimi deyil, bəzi hallarda qəsdən manipulyasiyanı məqbul göstərən “sosial qəbul təbəqəsi” kimi nəzərdən keçirməsidir.
Bu nöqtədə tədqiqatın inkişaf etdirdiyi ən diqqətçəkən anlayışlardan biri cognitive liquidity, Azərbaycan dilində koqnitiv likvidlik anlayışıdır. Klassik mənada likvidlik aktivin asanlıqla pula çevrilə bilməsi ilə bağlıdır. Buradakı koqnitiv likvidlik isə aktivin dəyərinin şüurlarda, hesabatlarda və qurumlararası əməliyyatlarda asanlıqla yenidən şərh oluna bilməsi deməkdir. Yəni aktiv fiziki olaraq daşınmır; lakin ona aid edilən dəyər hesabatlar, şirkət strukturları, lisenziya müqavilələri, transfer müqavilələri və ya investisiya narrativləri vasitəsilə hərəkət etdirilə bilər. Bu baxımdan brend, müəllif hüququ və ya patent kimi aktivlər fiziki nağd pul daşımadan iqtisadi dəyərin ölkələr, şirkətlər və əməliyyatlar arasında ötürülməsinə imkan verə bilər.
Tədqiqatın çirkli pulların yuyulması prosesinə dair şərhi xüsusilə layering mərhələsi ilə əlaqəlidir. Çirkli pulların yuyulmasında ümumilikdə yerləşdirmə, parçalama/qatlaşdırma və inteqrasiya mərhələlərindən danışılır. Tədqiqat qeyri-maddi aktivlərin xüsusilə qatlaşdırma mərhələsində təsirli ola biləcəyini irəli sürür. Çünki bu mərhələdə məqsəd qanunsuz mənbənin izini mürəkkəb əməliyyatlarla bulanıqlaşdırmaqdır. Məsələn, aşağı dəyərlə qeydə alınmış brendin sonradan offshore şirkətinə çox yüksək məbləğə satılması kağız üzərində legitim gəlir yarada bilər. Eyni şəkildə, gələcəkdə yüksək gəlir gətirəcəyi iddia edilən patent, film hüququ və ya brend şübhəli kapitalın mənbəyini gizlədən mühasibat obyektinə çevrilə bilər.
Araşdırmada bu nəzəri iddia müxtəlif hadisə nümunələri ilə dəstəklənir. İlk nümunə Braziliyadakı Operation Compliance Zero istintaqıdır. Tədqiqatda təqdim edildiyi formada bu nümunə Banco Master ilə BRB arasındakı kredit portfeli əldə etmə təşəbbüsü və yüksək subyektivlik daşıyan maliyyə aktivlərinin istifadəsi ətrafında müzakirə edilir. Mətndə kredit portfellərinin R$ 12 milyarda qədər çatan həcmdə qiymətləndirildiyi və real təminat və ya iqtisadi mahiyyətdən məhrum olduqlarına dair istintaq iddialarının mövcud olduğu qeyd edilir. Bundan əlavə, Banco Master-in aşağı gəlirli kiçik tibbi klinikaya R$ 61 milyon investisiya etməsi tədqiqatda qeyri-maddi dəyər narrativləri vasitəsilə şübhəli kapitalın legitimləşdirilə biləcəyi nümunə kimi nəzərdən keçirilir. Burada tədqiqatçıların vurğusu hadisənin hüquqi nəticəsini qəti müəyyən etmək deyil; yüksək subyektivliyə malik aktiv qiymətləndirmələrinin necə “xəyali dəstək” və ya “fiktiv kapital dayanıqlığı” yaratmaq üçün istifadə oluna biləcəyini göstərməkdir.
İkinci mühüm nümunə 1MDB qalmaqalıdır. Tədqiqatda ABŞ Ədliyyə Nazirliyinin sənədlərinə istinadla Malayziyanın suveren sərvət fondundan yayındırılan pulların Red Granite Pictures vasitəsilə film istehsalına yönəldildiyi izah olunur. Burada müəllif hüquqları və distribusiya hüquqları kimi tamamilə qeyri-maddi aktivlərin rolu mühümdür. Film layihəsinin gələcəkdə nə qədər kassa gəliri, lisenziya gəliri və ya distribusiya gəliri yaradacağı təbii olaraq qeyri-müəyyəndir. Bu qeyri-müəyyənlik qanunsuz vəsaitlərin bədii və ya əqli mülkiyyət aktivi daxilində “park edilməsinə” imkan verə bilər. Film sonradan legitim gəlir yaratdıqda pul maliyyə sisteminə təmiz görünən gəlir kimi geri qayıda bilər. Tədqiqat bu nümunədən qeyri-maddi aktivlərin çirkli pulların yuyulmasında qatlaşdırma və inteqrasiya funksiyasını izah etmək üçün istifadə edir.
Üçüncü nümunə Kingfisher Airlines istintaqıdır. Tədqiqatda Hindistanın Serious Fraud Investigation Office hesabatına əsasən, şirkət brendinin US$ 600 milyondan artıq şişirdilmiş dəyərlə təminat kimi istifadə edildiyi qeyd olunur. Bu nümunə brend dəyərinin yalnız balansın kosmetik görünüşü üçün deyil, kredit təminatı və resurs köçürmə mexanizmi kimi də istifadə edilə biləcəyini göstərir. Brend fiziki obyekt deyil; lakin bank və maliyyə hesabatı sistemində təminat kimi davrananda səhv və ya şişirdilmiş qiymətləndirmə ciddi maliyyə cinayəti riskləri yarada bilər.
Tədqiqat həmçinin HP-Autonomy nümunəsini qeyri-maddi dəyərlərin şişirdilməsi kontekstində qeyd edir. Burada US$ 8,8 milyard goodwill dəyərinin sonradan problemli olduğunun üzə çıxması qeyri-maddi aktivlərin yüksək məbləğli satınalmalarda necə böyük maliyyə təsiri yarada bildiyini göstərir. Bu nümunə tədqiqatda birbaşa hər zaman çirkli pulların yuyulmasının sübutu kimi deyil, qeyri-maddi aktivlərin qiymətləndirilməsində həddindən artıq optimizm, yanlış təqdimat və maliyyə hesabatı riski baxımından oxunmalıdır.
Araşdırmanın mühüm tərəflərindən biri mühasibat standartlarının ikili rolunu göstərməsidir. IAS 38 kimi standartlar şəffaflığı artırmaq, aktivlərin nə vaxt və necə tanınacağını tənzimləmək üçün mövcuddur. Lakin tədqiqat bu standartların subyektivliyi tam aradan qaldırmadığını; hətta bəzi hallarda subyektivliyi intizamlaşdırmağa çalışarkən daha texniki və daha çətin yoxlanılan sahə yaratdığını irəli sürür. Bu paradoksdur: Standartlar nizam yaradır, lakin mürəkkəb qiymətləndirmə üsulları və peşəkar mühakimə sahəsi pis niyyətli aktorlar tərəfindən texniki müdafiə zirehinə çevrilə bilər.
Bu kontekstdə IFRS ilə US GAAP arasındakı fərqlər də araşdırılır. Tədqiqata görə IFRS çərçivəsində goodwill amortizasiyaya məruz qalmır, illik dəyərsizləşmə testinə bağlanır. US GAAP tərəfdə isə xüsusilə özəl şirkətlər üçün 2014-cü ildən goodwill amortizasiyasına icazə verilməsi, ictimai şirkətlərdə isə daha aqreqat səviyyədə impairment testlərinin tətbiqi kimi fərqlər mövcuddur. Tədqiqatçılar bu fərqlərin çoxmillətli qruplar üçün tənzimləyici arbitraj sahəsi yarada biləcəyini bildirirlər. Yəni şirkətlər qeyri-maddi dəyərləri hansı yurisdiksiyada, hansı mühasibat rejimi altında və necə hesabat verəcəklərini strateji şəkildə qura bilərlər.
Tədqiqatda riyazi düstur verilmir. Buna görə burada tədqiqatda olmayan düstur yaradılmamışdır. Lakin qiymətləndirmə məntiqi baxımından mətnin davamlı işarə etdiyi əsas yanaşma gələcəkdə gözlənilən iqtisadi faydanın bugünkü dəyərə endirilməsi fikridir. Araşdırmada bu texniki detal düstur kimi açılmasa da, diskontlaşdırılmış pul axını modellərindən danışılması qeyri-maddi aktiv dəyərlərinin çox vaxt gələcəkdə gözlənilən pul axınları və diskont dərəcələrindən asılı olduğunu göstərir. Bu ona görə mühümdür ki, gələcək gəlir proqnozu, artım tempi və ya diskont dərəcəsi cüzi dəyişdirildikdə ortaya çıxan dəyər çox fərqli ola bilər. Buna görə tədqiqat dəyərin yalnız “hesablanmış” rəqəm olmadığını; fərziyyələr, gözləntilər və peşəkar mühakimə ilə qurulan nəticə olduğunu vurğulayır.
Araşdırmanın təklif etdiyi həll yanaşması Cognitive Governance, yəni Koqnitiv İdarəetmə anlayışıdır. Bu anlayış klassik uyğunluq sistemlərinin yalnız sənəd yoxlaması, prosedur siyahısı və standartlara formal uyğunluqla kifayətlənməməli olduğunu müdafiə edir. Qiymətləndirmə prosesindəki davranışsal risklər də izlənməlidir. Məsələn, qeyri-maddi aktivin dəyəri qısa müddətdə həddindən artıq artmışsa, müəssisənin ümumi aktivləri içində qeyri-proporsional həddə çatmışsa, qiymətləndirmə yalnız rəhbərliyin təqdim etdiyi həddindən artıq optimist proqnozlara əsaslanırsa və ya müstəqil yoxlama zəifdirsə, bu vəziyyət çirkli pulların yuyulmasına qarşı mübarizə baxımından qırmızı bayraq kimi qəbul edilməlidir.
Tədqiqatda FATF və UNODC kimi qurumlara əsaslanaraq auditi gücləndirə biləcək bəzi meyarlardan danışılır. Məsələn, qiymətləndirmə dəyişikliklərinin %25-dən yuxarı olması və ya qeyri-maddi aktivlərin ümumi aktivlərin %10-dan çoxunu təşkil etməsi kimi hədlər gücləndirilmiş audit üçün xəbərdarlıq siqnalı kimi nəzərdən keçirilir. Burada diqqət edilməli məqam budur: Bu hədlər təkbaşına cinayət sübutu deyil. Lakin auditor, tənzimləyici və ya uyğunluq bölməsi üçün “bu qiymətləndirmənin arxasındakı fərziyyələr daha yaxından araşdırılmalıdır” demək üçün istifadə oluna bilən risk göstəriciləridir.
Tədqiqatın tarixi baxımdan əhəmiyyəti Enron, Parmalat, Wirecard və Americanas kimi maliyyə qalmaqallarının göstərdiyi struktur problemə bağlanır: Maliyyə hesabatı sistemləri yalnız rəqəm istehsal etmir; eyni zamanda iqtisadi reallığın necə qavranıldığını da formalaşdırır. Keçmişdə borcların gizlədilməsi, aktivlərin şişirdilməsi və ya gəlirlərin yanlış göstərilməsi kimi üsullarla ortaya çıxan problemlər bu gün daha abstrakt və mürəkkəb aktivlər üzərindən yeni formalar ala bilər.
Bu gün baxımından əhəmiyyəti iqtisadiyyatın getdikcə daha çox qeyri-maddi dəyərə əsaslanmasıdır. Texnologiya şirkətləri, platforma iqtisadiyyatları, dərman və biotexnologiya şirkətləri, proqram təminatı müəssisələri, brend yönümlü istehlak şirkətləri və yaradıcı sənayelər üçün dəyərin böyük hissəsi fiziki maşın və ya bina deyil; brend, məlumat, alqoritm, patent, istifadəçi şəbəkəsi, müəllif hüququ və gələcək artım gözləntisidir. Buna görə qeyri-maddi aktivlərin qiymətləndirilməsi yalnız mühasiblərin texniki mövzusu deyil. Bankları, investorları, vergi orqanlarını, çirkli pulların yuyulmasına qarşı mübarizə bölmələrini, auditorları və tənzimləyici qurumları birbaşa maraqlandırır.
Gələcək baxımından tədqiqatın təklif etdiyi yanaşma daha da əhəmiyyətlidir. Rəqəmsal aktivlər, NFT-lər, süni intellekt modelləri, verilənlər bazaları, alqoritmik hüquqlar və platforma dəyərləri kimi yeni aktiv sinifləri qeyri-maddi iqtisadiyyatı daha da böyüdəcək. Tədqiqatın nəticə hissəsində də gələcək araşdırmaların rəqəmsal aktivlər və NFT-lər kimi yeni sahələrə genişləndirilə biləcəyi qeyd edilir. Bu, tədqiqatın yalnız bugünkü mühasibat standartı müzakirəsi aparmadığını; eyni zamanda post-material, yəni fiziki olmayan iqtisadi dəyərlərin maliyyə cinayətləri ilə əlaqəsini anlamağa çalışan daha geniş tədqiqat proqramı təklif etdiyini göstərir.
Gündəlik həyat baxımından mövzu ilk baxışda çox texniki görünə bilər; lakin təsirləri birbaşa cəmiyyətə çatır. Şirkət brendini, patentini və ya goodwill dəyərini reallıqdan çox yüksək göstərərsə, banklardan daha çox kredit ala, investorları aldada, dövlət vəsaitlərini riskə ata, vergi bazasına təsir göstərə və ya qanunsuz pulun legitim görünməsini təmin edə bilər. Bu cür əməliyyatlar sadəcə balansda dayanan abstrakt rəqəmlər deyil; pensiya fondlarının, dövlət banklarının, investorların və cəmiyyətin maliyyə təhlükəsizliyinə təsir göstərə bilər.
Tədqiqatın güclü tərəfi mühasibat qiymətləndirməsini yalnız texniki ölçmə problemi kimi deyil, maliyyə cinayətlərinin qarşısının alınması baxımından strateji risk sahəsi kimi nəzərdən keçirməsidir. Bundan əlavə, davranışsal mühasibatla maliyyə kriminologiyasını birləşdirməsi “səhvdirmi, dələduzluqdurmu, yoxsa ikisinin arasında texniki baxımdan müdafiə edilə bilən boz sahədirmi?” sualını daha görünən edir. Tədqiqatın təklif etdiyi Intangible Money Laundering Theory klassik Dələduzluq Üçbucağının “niyə dələduzluq edilir?” sualını “qeyri-maddi aktivlər bu dələduzluğu texniki baxımdan necə mümkün edir?” sualı ilə tamamlamağa çalışır.
Bununla yanaşı, tədqiqatın məhdudiyyətləri də aydın görülməlidir. Araşdırma nəzəri essedir; empirik məlumat dəsti, ekonometrik test, eksperimental təsdiq və ya sistematik hadisə müqayisəsi təqdim etmir. Hadisə nümunələri nəzəriyyəni izah etmək və konkretləşdirmək üçün istifadə olunur; lakin bu nümunələrdən çıxış edərək hər qeyri-maddi aktiv qiymətləndirməsinin şübhəli olduğu nəticəsinə gəlmək olmaz. Eyni şəkildə, hər yüksək goodwill, hər bahalı brend və ya hər patent transferi çirkli pulların yuyulması göstəricisi deyil. Tədqiqatın dediyi odur ki, bu sahələr yüksək subyektivliyə görə sui-istifadəyə açıq ola bilər və buna görə audit/uyğunluq sistemlərində daha diqqətlə nəzərdən keçirilməlidir.
Tədqiqatın demədikləri də əhəmiyyətlidir. Araşdırma qeyri-maddi aktivlərin mühasibat uçotuna alınmasını lazımsız və ya zərərli elan etmir. Əksinə, müasir iqtisadiyyatda bu aktivlərin real və mühüm dəyər daşıdığını qəbul edir. Lakin bu dəyərin ölçülməsində istifadə edilən peşəkar mühakimə sahəsinin tənzimləyici qurumlar və auditorlar tərəfindən yalnız texniki uyğunluq baxımından deyil, davranışsal və kriminoloji risklər baxımından da araşdırılmalı olduğunu müdafiə edir.
Tədqiqatın Metodu və Nəticələri
Tədqiqat öz metodoloji tərifinə görə nəzəri esse xarakteri daşıyır. Müəlliflər Meneghetti-nin nəzəri esse yanaşmasına istinad edərək araşdırmanın yalnız mövcud fikirləri xülasə etmədiyini; konseptual izah formalaşdırmağa çalışdığını bildirirlər. Buna görə tədqiqatın metodu klassik mənada eksperiment, sorğu, reqressiya analizi və ya laboratoriya testi deyil. Metod ədəbiyyat icmalı, mühasibat standartlarının tənqidi analizi, nümunə hadisələrin sənədli araşdırılması və konseptual sintezdən ibarətdir.
Metodoloji proses dörd əsas mərhələdə qurulmuşdur:
- Ədəbiyyat icmalı: Mühasibat nəzəriyyəsi, davranışsal mühasibat və maliyyə kriminologiyası sahəsində əsas və yüksək təsirli nəşrlər araşdırılmışdır. Bu mərhələdə Cressey-in Dələduzluq Üçbucağı, informasiya asimmetriyası, cinayət iqtisadiyyatı, davranışsal qərəzlər və maliyyə hesabatı riskləri tədqiqatın nəzəri əsasını təşkil edir.
- Mühasibat standartlarının analizi: Xüsusilə CPC 04 (R1) və IAS 38 üzərində dayanılmışdır. Məqsəd qeyri-maddi aktivlərin tanınması və ölçülməsi prosesindəki struktur zəiflikləri müəyyən etməkdir.
- Sənədli nümunə hadisə araşdırması: Operation Compliance Zero/Banco Master, 1MDB, Kingfisher Airlines və HP-Autonomy kimi hadisələr tənzimləyici qurum, istintaq və ya xəbər mənbələrindəki məlumatlar əsasında nəzəri iddianı konkretləşdirmək üçün nəzərdən keçirilmişdir.
- Konseptual sintez: Bu mərhələdə mühasibat mülahizəsi, davranışsal qərəzlər və maliyyə cinayəti dinamikaları birləşdirilərək Qeyri-Maddi Aktivlərlə Pul Yuma Nəzəriyyəsi təklif edilmişdir.
Tədqiqatın texniki konseptual quruluşu dörd sütun üzərində qurulmuşdur:
| Nəzəri Sütun | Tədqiqatdakı Funksiyası | Çirkli Pulların Yuyulması Riski ilə Əlaqəsi |
| Mühasibat Nəzəriyyəsi | Qeyri-maddi aktivlərin IAS 38/CPC 04 çərçivəsində necə ölçüldüyünü izah edir. | Aktiv bazarın olmaması və gələcəyə yönəlik qiymətləndirmə fərziyyələri manipulyasiya fürsəti yarada bilər. |
| Maliyyə Kriminologiyası | Dələduzluq Üçbucağı vasitəsilə təşviq, fürsət və rasionallaşdırma mexanizmlərini izah edir. | Qanunsuz mənbənin formal iqtisadiyyata daxil edilməsi üçün abstrakt aktivlərdən istifadə oluna bilər. |
| Davranışsal Mühasibat | Lövbərlənmə və həddindən artıq özünəinam kimi koqnitiv qərəzləri qiymətləndirir. | Şişirdilmiş dəyərlər “peşəkar mühakimə” və ya “strateji optimizm” kimi göstərilə bilər. |
| Qeyri-Maddi Aktivlərlə Pul Yuma Nəzəriyyəsi | Tədqiqatın orijinal konseptual təklifidir. | Brend, patent, goodwill, müəllif hüququ kimi abstrakt aktivlərin qanunsuz dəyəri gizlətmə və legitimləşdirmə vasitəsi ola biləcəyini izah edir. |
Tədqiqatda açıq riyazi düstur yoxdur. Buna görə düstur ötürülməsi aparılmamışdır. Lakin qiymətləndirmə kontekstində tez-tez qeyd olunan üsullar bunlardır:
- Diskontlaşdırılmış pul axını yanaşması: Qeyri-maddi aktivin gələcəkdə yaratması gözlənilən iqtisadi faydanın bugünkü dəyərə endirilməsi məntiqinə əsaslanır.
- Bazar yanaşması: Oxşar aktivlər və ya əməliyyatlar üzərindən dəyər təxmini etməyə çalışır; lakin qeyri-maddi aktivlərdə aktiv bazarın olmaması bu yanaşmanı çətinləşdirə bilər.
- Xərc yanaşması: Aktivin inkişaf etdirilməsi və ya yenidən yaradılması üçün lazım olan xərclərdən çıxış edir; lakin brend gücü və ya gələcək sinerji kimi amilləri tam əks etdirməyə bilər.
Tədqiqatın nəticələri empirik test nəticəsi kimi deyil, nəzəri və analitik çıxarımlar kimi qiymətləndirilməlidir. Buna görə araşdırmanın əsas nəticələri bunlardır:
- Qeyri-maddi aktivlərin qiymətləndirilməsi AML/CFT sistemləri üçün yüksələn risk sahəsidir. Çünki bu aktivlərin dəyəri çox vaxt birbaşa müşahidə edilə bilən bazar qiymətlərinə deyil, ekspert mülahizəsinə və gələcəyə yönəlik fərziyyələrə əsaslanır.
- Mühasibat mülahizəsi texniki zərurət olduğu qədər cinayət fürsəti də yarada bilər. Xüsusilə brend, patent, goodwill və müəllif hüququ kimi aktivlər şişirdilmiş dəyərlər vasitəsilə qanunsuz mənbənin gizlədilməsinə xidmət edə bilər.
- Davranışsal qərəzlər yalnız səhv yaratmır; rasionallaşdırma vasitəsi kimi də istifadə oluna bilər. Lövbərlənmə və həddindən artıq özünəinam şişirdilmiş qiymətləndirmələri “məqbul peşəkar şərh” kimi göstərə bilər.
- Koqnitiv likvidlik anlayışı abstrakt aktivlərin niyə riskli olduğunu izah edir. Aktiv fiziki olaraq daşınmasa belə, ona aid edilən dəyər müqavilə və hesabatlar vasitəsilə ölkələr və şirkətlər arasında dolaşa bilər.
- Operation Compliance Zero, 1MDB və Kingfisher Airlines nümunələri nəzəriyyənin izah gücünü göstərmək üçün istifadə edilmişdir. Bu nümunələrdə maliyyə aktivlərinin, müəllif hüquqlarının, brend dəyərinin və ya goodwill kimi abstrakt dəyərlərin iqtisadi reallıqdan uzaqlaşaraq riskli əməliyyatlara zəmin yarada biləcəyi müzakirə edilir.
- Mövcud mühasibat standartlarına formal uyğunluq kifayət deyil. Tədqiqata görə tənzimləyici qurumlar və auditorlar qiymətləndirmə prosesindəki koqnitiv qərəzləri, həddindən artıq optimist fərziyyələri və qeyri-adi dəyər artımlarını da risk göstəricisi kimi izləməlidir.
- Koqnitiv İdarəetmə təklifi klassik uyğunluq yanaşmasını genişləndirir. Bu yanaşma qeyri-maddi aktiv qiymətləndirmələrində müstəqil qiymətləndirmə, sektor müqayisələri, həssaslıq testləri, qırmızı bayraq siyahıları və davranışsal risk göstəricilərinin istifadəsini təklif edir.
Tədqiqatda verilən mühüm ədədi nümunələr və hədlər aşağıdakılardır:
| Sayısal Dəyər | Kontekst | Mənası |
| R$ 12 milyarda qədər | Banco Master-BRB kredit portfelinin əldə edilməsi nümunəsi | Tədqiqatda iqtisadi mahiyyət və təminat müzakirələri ilə birlikdə verilən yüksək həcmli əməliyyat nümunəsidir. |
| R$ 61 milyon | Banco Master-in aşağı gəlirli kiçik tibbi klinikaya etdiyi investisiya nümunəsi | Tədqiqatda qeyri-maddi dəyər narrativləri vasitəsilə şübhəli kapitalın legitimləşdirilə biləcəyi risk nümunəsi kimi müzakirə olunur. |
| US$ 600 milyondan çox | Kingfisher Airlines brend qiymətləndirməsi nümunəsi | Brend dəyərinin şişirdilərək kredit təminatı kimi istifadə oluna biləcəyini göstərən nümunə kimi təqdim olunur. |
| US$ 8,8 milyard | HP-Autonomy goodwill nümunəsi | Qeyri-maddi dəyərlərin böyük miqyaslı satınalmalarda ciddi maliyyə hesabatı riski yarada biləcəyini göstərir. |
| US$ 1,7 milyon | ACFE mənbəli orta mühasibat dələduzluğu zərəri məlumatı | Tədqiqatda maliyyə dələduzluqlarının iqtisadi ağırlığını göstərmək üçün istifadə olunur. |
| 7,6 milyondan çox bildiriş | COAF-ın 2023 şübhəli əməliyyat bildirişlərinin sayı | Çirkli pulların yuyulmasına qarşı mübarizə sistemlərinin üzləşdiyi miqyası göstərmək üçün verilir. |
| %25-dən yuxarı qiymətləndirmə dəyişikliyi | Gücləndirilmiş audit üçün meyar kimi müzakirə olunan hədd | Təkbaşına cinayət sübutu deyil; lakin qiymətləndirmənin daha yaxından araşdırılmalı olduğunu göstərə bilən qırmızı bayraqdır. |
| Ümumi aktivlərin %10-dan çox qeyri-maddi aktiv nisbəti | Risk əsaslı audit göstəricisi | Müəssisənin balansında abstrakt dəyərlərin çəkisinin audit baxımından əhəmiyyətini vurğulayır. |
Tədqiqatın nəticə hissəsi mühasibat və uyğunluq sistemlərinin passiv qeyd aparma mexanizmləri kimi görülməməli olduğunu müdafiə edir. Tədqiqatçılara görə mühasibat maliyyə cinayətləri ilə mübarizədə aktiv erkən xəbərdarlıq və profilaktika sahəsinə çevrilməlidir. Bunun üçün yalnız standartlara uyğunluq deyil, qiymətləndirmə prosesində insan davranışını, koqnitiv qərəzləri, tənzimləyici arbitrajı və iqtisadi mahiyyət problemlərini birlikdə nəzərdən keçirən audit anlayışı tələb olunur.
Mənbə və Metod Qeydi
Bu məqalə Andréa Alves Corrêa, Danielle Montenegro Salamone Nunes, Jomar Miranda Rodrigues, Robson Santos Candido və Sérgio Ricardo Miranda Nazaré tərəfindən hazırlanmış “Intangible Money Laundering Theory: Accounting Discretion and Risks in Asset Valuation” başlıqlı tədqiqat əsasında hazırlanmışdır.
Tədqiqat mətnin öz ifadəsinə görə nəzəri məqalə/nəzəri esse xarakteri daşıyır. Məzmun daxilində eksperimental təsdiq, sahə sınağı, statistik modelləşdirmə və ya empirik məlumat dəsti analizi yoxdur. Metod mühasibat nəzəriyyəsi, davranışsal mühasibat, maliyyə kriminologiyası, beynəlxalq mühasibat standartları və seçilmiş nümunə hadisələrin konseptual analizi üzərində qurulmuşdur.
PDF-də açıq jurnal adı, DOI, qəbul məlumatı və ya resenziyadan keçdiyini göstərən yoxlana bilən ifadə olmadığı üçün tədqiqat resenziya statusu mətn üzərindən təsdiqlənə bilməyən nəzəri tədqiqat kimi qiymətləndirilməlidir. Mətndə “This preprint research paper has not been peer reviewed” şəklində açıq ifadə yoxdur; lakin resenziyalı nəşr olduğunu sübut edən məlumat da təqdim edilmir. Buna görə nəticələr resenziyalı və eksperimental şəkildə təsdiqlənmiş yekun tapıntılar kimi deyil, nəzəri izah və tədqiqat təklifi kimi oxunmalıdır.
Bu məzmunda PDF-də olmayan iddialar əlavə edilməmişdir. Tədqiqatın irəli sürdüyü nəzəri çərçivə, nümunə hadisələr və anlayışlar qorunaraq Azərbaycan dilli oxucu üçün izah edilmişdir. Tədqiqatda düstur olmadığı üçün düstur uydurulmamış; qrafik, cədvəl və ya vizual olmadığı üçün vizual məlumat təsviri aparılmamışdır. Sayısal dəyərlər tədqiqatda keçdiyi kontekst daxilində verilmişdir.
Xüsusilə Operation Compliance Zero, 1MDB, Kingfisher Airlines və HP-Autonomy kimi nümunələr bu məqalədə də tədqiqatdakı funksiyaları ilə nəzərdən keçirilmişdir. Bu nümunələr hüquqi qəti hökm yaratmaq üçün deyil, qeyri-maddi aktivlərin qiymətləndirilməsindəki subyektivliyin maliyyə cinayəti riski ilə necə əlaqələndirilə biləcəyini göstərmək üçün izah edilmişdir. Buna görə oxucu bu tədqiqatı məhkəmə qərarı və ya qəti cinayət təsbiti kimi deyil, mühasibat mülahizəsi ilə çirkli pulların yuyulması riski arasındakı nəzəri əlaqəni müzakirə edən akademik mətn kimi qiymətləndirməlidir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib