

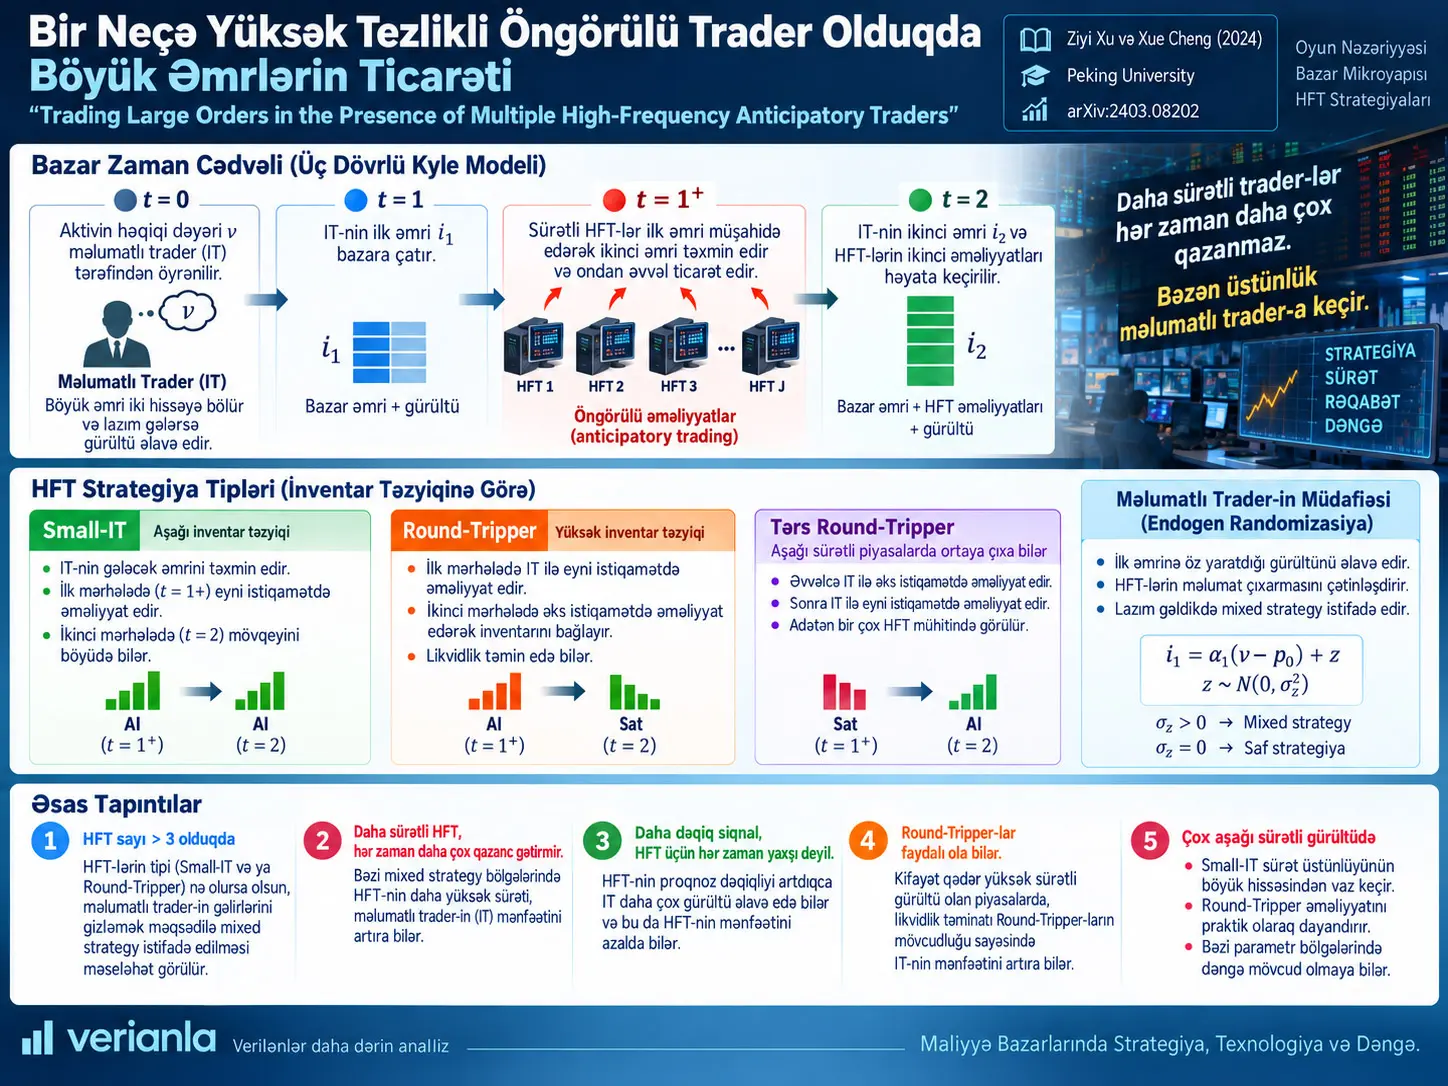
Yüksək tezlikli öngörülü ticarət (high-frequency anticipatory trading), sürətli traderlərin normal sürətdə fəaliyyət göstərən məlumatlı traderin keçmiş əmr axınından onun gələcək əmrini proqnozlaşdıraraq həmin əmr icra olunmazdan əvvəl ticarət etdiyi strateji bazar davranışıdır. Ziyi Xu və Xue Cheng-in tədqiqatı, normal sürətdə fəaliyyət göstərən məlumatlı traderin (Informed Trader, IT) qarşısında fərqli inventar təzyiqlərinə malik bir neçə High-Frequency Trader-in (HFT) olduğu bazarı üç dövrlü dinamik Kyle modeli ilə araşdırır.
Modeldə IT məlumatlı olduğu aktivdəki böyük əməliyyatını iki child order-a bölür. İlk əmr \(i_1\), \(t=1\) zamanında icra olunur. HFT-lər bu ilk əməliyyatdan IT-nin ikinci əmri haqqında səs-küylü siqnallar əldə edir və sürət üstünlükləri sayəsində normal traderin ikinci əmri gəlməzdən əvvəl \(t=1^+\) nöqtəsində preemptive trade həyata keçirə bilər. IT-nin ikinci əmri \(i_2\) ilə HFT-lərin ikinci əməliyyatları \(t=2\) zamanında baş verir.
HFT-nin inventory aversion səviyyəsi anticipatory strategy-nin formasını müəyyən edir. Aşağı inventory constraint şəraitində HFT həm IT-nin gələcək əmri öncəsində, həm də ikinci əməliyyat zamanı eyni istiqamətdə mövqe toplayan Small-IT kimi davrana bilər. Güclü inventory constraint şəraitində isə HFT əvvəlcə IT ilə eyni istiqamətdə ticarət edir, sonra eyni miqdarı əks istiqamətdə qaytararaq mövqeyini bağlayan Round-Tripper olur.
IT HFT-lərin əmr axınından məlumat çıxarmasını çətinləşdirmək üçün ilk order-ına özünün yaratdığı Gaussian səs-küy əlavə edə bilər. Bu endogenous order randomization, mixed-strategy equilibrium-un əsas mexanizmidir. Pure-strategy equilibrium-da bu əlavə səs-küyün dispersiyası sıfırdır.
Model nəticələrinə görə daha sürətli anticipatory trading IT-ni ümumilikdə daha geniş parametr bölgəsində randomizasiyaya və daha yüksək randomization intensity istifadə etməyə sövq edir. Lakin sürət üstünlüyü HFT baxımından həmişə daha yüksək mənfəət demək deyil. Xüsusilə bir neçə HFT-nin bir-birinin preemptive əməliyyatlarında transaction cost yaratdığı və IT-nin cavab olaraq daha güclü səs-küy əlavə etdiyi mixed-strategy bölgələrində HFT-lərin sürət qazanması öz mənfəətlərini azaldarkən IT-nin mənfəətini artıra bilər.
Tədqiqatın ən nəzərəçarpan strateji nəticəsi HFT sayı ilə bağlıdır. Modeldə HFT sayı üçdən çox olduqda, HFT-lərin Small-IT və ya Round-Tripper olmasından asılı olmayaraq IT-nin əmrlərini gizlətmək məqsədilə mixed strategy istifadə etməsi təklif olunur. Randomizasiyanın lazımsız hala gəldiyi xüsusi vəziyyət, high-speed noise trading-in kifayət qədər aktiv olduğu, ən çox üç HFT-nin olduğu və bütün HFT-lərin Round-Tripper olduğu bölgədir.
Bu tapıntılar nəzəri tarazlıq nəticələridir. Tədqiqat real bir exchange üzərində HFT latency, real institutional execution cost və ya canlı trading profit ölçmür.
Tədqiqatın əsas bazar problemi
Böyük investorlar qiymət üzərində öz təsirlərini azaltmaq üçün böyük əmrləri kiçik child order-lara bölə bilərlər. Lakin ardıcıl child order-lar davranış izi yarada bilər. Sürətli bazar iştirakçıları ilk əmrlərdən gələcək order flow haqqında məlumat çıxara bilirsə, large trader-in əməliyyatının növbəti hissəsindən əvvəl mövqe tuta bilərlər.
Tədqiqatın nəzəri sualı yalnız “HFT gələcək əmri proqnozlaşdırarsa nə baş verər?” deyil. Araşdırma eyni anda dörd strateji elementi təhlil edir:
- HFT-lərin normal traderdən daha sürətli olması,
- eyni bazarda birdən çox anticipatory HFT-nin olması,
- HFT-lərin fərqli inventory aversion səviyyələri səbəbilə müxtəlif strategiyalar izləməsi,
- IT-nin əmr axınına endogenous noise əlavə edərək HFT-ləri yanıltması.
Modeldə Ticarət Zaman Xətti Necə İşləyir?
Model üç dövrlü Kyle çərçivəsindən istifadə edir, lakin HFT-nin sürət üstünlüyünü göstərmək üçün iki normal ticarət zamanı arasına \(t=1^+\) adlı əlavə yüksək sürətli ticarət nöqtəsi yerləşdirir. Beləliklə fiziki zaman xəttində \(t=0,1,1^+,2\) olmaqla dörd nöqtə mövcuddur.
| Zaman | Əsas hadisə | Ticarət edənlər |
|---|---|---|
| \(t=0\) | Aktivin həqiqi dəyəri \(v\), IT tərəfindən öyrənilir. | IT məlumat alır; ticarət hələ tamamlanmır. |
| \(t=1\) | IT-nin ilk child order-ı \(i_1\) icra olunur. | IT + normal noise traderlər. |
| \(t=1^+\) | HFT-lər \(i_1\) haqqındakı siqnaldan istifadə edərək ikinci IT əmrini preempt edir. | HFT-lər + high-speed noise traderlər. |
| \(t=2\) | IT-nin ikinci əmri və HFT-lərin ikinci əməliyyatları baş verir. | IT + HFT-lər + noise traderlər. |
Riskli aktivin həqiqi dəyəri:
kimi modelləşdirilir və \(t=2\) sonrasında üzə çıxır.
IT bu dəyəri \(t=0\) anında bilir və ümumi məlumatını iki child order-a bölür.
HFT-lər IT-nin əmrini necə proqnozlaşdırır?
Hər HFT, IT-nin ilk order-ının noisy ölçümünü əldə edir:
Burada \(\varepsilon_j\), orta qiyməti sıfır olan müstəqil Gaussian signal noise-dur:
\(\sigma_\varepsilon^2\) azaldıqca HFT-nin \(i_1\) haqqındakı müşahidəsi daha dəqiq olur.
Üç bazar order flow-u
IT və HFT əməliyyatlarından əlavə üç müxtəlif noise-order prosesi mövcuddur:
Order flow-lar:
şəklindədir.
Dealer-lər qiyməti necə müəyyən edir?
Competitive və risk-neutral dealer-lər zəif səmərəlilik qaydası altında aktivin həqiqi dəyərinin mövcud order flow məlumatına şərti gözləntisindən istifadə edir:
Bu səbəbdən hər yeni order flow həm likvidlik tələbini, həm də məlumatı qiymətə daxil edir.
Məlumatlı Trader Niyə Əmrinə Səs-küy Əlavə Edir?
IT-nin endogenous randomization istifadə etməsinin məqsədi öz məlumatına aid order-flow izini zəiflətməkdir. Mixed-strategy equilibrium-da IT-nin ilk əmri əsas informed component ilə özünün yaratdığı müstəqil noise komponentinin cəmidir:
Burada \(z\), bazarın xaricindən gələn noise trader order-ı deyil. IT-nin HFT-ləri yanıltmaq üçün öz order-ına bilərəkdən əlavə etdiyi endogenous noise-dur.
Pure-strategy equilibrium-da:
olduğu üçün ilk əmr həqiqi dəyər siqnalının deterministik xətti funksiyasıdır.
Mixed-strategy equilibrium-da:
olur və eyni private-information realization müxtəlif order realization-ları yarada bilər.
Randomizasiyanın da maliyyəti var
Randomization yalnız HFT-ni yanıltmır; IT-nin öz private information məlumatını da order-a daha az dəqiq şəkildə ötürməsinə səbəb olur. Buna görə randomizasiya məlumatı gizlətməyin faydası ilə IT-nin öz optimal trade-ini pozma xərci arasında balansdır.
Small-IT ilə Round-Tripper Arasındakı Fərq Nədir?
Small-IT, aşağı inventory pressure şəraitində gələcək informed order-ı proqnozlaşdıraraq həm preemptive mərhələdə, həm də sonrakı əməliyyatda ümumilikdə IT ilə eyni istiqamətdə mövqe toplayan anticipatory HFT davranışıdır. Round-Tripper isə əvvəlcə IT ilə eyni istiqamətdə mövqe tutub, sonra inventory-ni bağlamaq üçün əks istiqamətdə ticarət edən HFT davranışıdır.
Inventory penalty
j-ci HFT-nin ikinci dövr optimizasiyasında final inventory:
ilə cəzalandırılır. \(\gamma_j\) artdıqca açıq final inventory daşımaq daha bahalı olur.
Tədqiqat bu parametrin ölçüsüz formasını:
kimi müəyyən edir.
Tək HFT üçün kritik inventory-aversion həddi
Tədqiqatın Theorem 2 nəticəsi, müəyyən bazar parametrləri altında kritik bir \(\bar{\Gamma}\) olduğunu bildirir:
- \(0\leq\Gamma<\bar{\Gamma}\): HFT Small-IT davranışı göstərir.
- \(\Gamma\geq\bar{\Gamma}\): HFT Round-Tripper davranışı göstərir.
Çoxlu-HFT analizini sadələşdirmək üçün sonrakı bölmələrdə mənbə iki sərhəd tipindən istifadə edir:
- Small-IT: \(\Gamma=0\)
- Round-Tripper: \(\Gamma=\infty\)
Round-Tripper-in dəqiq inventory təmizləmə şərti
\(\Gamma=\infty\) vəziyyətində tədqiqat:
nəticəsini əldə edir. Beləliklə HFT ikinci əməliyyatdan sonra xalis mövqeyini bağlayır.
Round-Tripper ilk mərhələdə IT-nin gözlənilən istiqamətində likvidlik istehlak edərkən, ikinci mərhələdə tam əks istiqamətdə eyni miqdarı verərək likvidliyi geri təmin edir.
Small-IT nə edir?
Small-IT-in final inventory üzərində eyni məcburi təmizləmə təzyiqi yoxdur. HFT proqnozlaşdırdığı informed direction istiqamətində \(t=1^+\) mərhələsində mövqe tuta və \(t=2\) mərhələsində də eyni istiqamətdə mövqeyi böyüdə bilər.
Buna görə Small-IT digər investorun private information məlumatından istifadə edərək kiçik informed trader kimi davranır, Round-Tripper isə qiymət təsirindən faydalanıb inventory-ni yenidən sıfırlamağa çalışan qısa-horizon trader kimi davranır.
Ölçüsüz əsas bazar parametrləri
| Parametr | Tərif | Elmi mənası |
|---|---|---|
| \(\theta_{1^+}\) | \(\sigma_{1^+}^2/\sigma_1^2\) | High-speed noise trading-in normal noise trading-ə nisbətən nisbi böyüklüyü. |
| \(\theta_2\) | \(\sigma_2^2/\sigma_1^2\) | İkinci normal ticarət zamanındakı aggregate noise böyüklüyü. |
| \(\theta_\varepsilon\) | \(\sigma_\varepsilon^2/\sigma_1^2\) | HFT signal noise. Böyük dəyər daha aşağı proqnoz dəqiqliyi deməkdir. |
| \(\Gamma_j\) | \(\gamma_j/(\sigma_v/\sigma_1)\) | HFT-nin ölçüsüz inventory aversion səviyyəsi. |
| \(J\) | HFT sayı | Anticipatory trader rəqabətinin böyüklüyü. |
| \(\theta_z\) | \(\sigma_z^2/\sigma_1^2\) | IT-nin endogenous randomization intensity-si. |
Daha Sürətli və ya Daha Dəqiq HFT Niyə Bəzən Daha Az Qazanır?
Sürət və məlumat üstünlüyü yalnız HFT-nin qərar keyfiyyətini dəyişmir; IT-nin strateji reaksiyasını da dəyişir. HFT sürətləndikdə və ya signal structure dəyişdikdə IT daha çox endogenous noise əlavə edə bilər. Bir neçə HFT eyni anda preemptive trading etdikdə HFT-lər bir-birinin əməliyyat xərclərini də yüksəldə bilər. Bu iki ümumi-tarazlıq geri əlaqəsi texnoloji üstünlüyün bəzi bölgələrdə HFT-nin öz mənfəətini azaltmasına gətirə bilər.
Tək Small-IT olduqda
Mənbənin 12–13-cü səhifələrindəki Şəkil 2–4 müqayisələri \(J=1\) üçün \(\theta_{1^+}=10^{-4}\), \(0.1\) və \(1\) halları göstərir.
\(\theta_{1^+}=10^{-4}\) olduqda high-speed noise trading son dərəcə kiçikdir. HFT-nin \(t=1^+\) əməliyyatında gizlənə biləcəyi exogenous noise çox az olduğundan sürətli preemptive trade bahalı hala gəlir və Small-IT faktiki olaraq sürət üstünlüyündən böyük ölçüdə imtina edir.
\(\theta_{1^+}\) yüksəldikdə isə Small-IT-in sürətli ticarət edə biləcəyi bazar daha aktivdir. IT buna cavab olaraq daha intensiv endogenous randomization istifadə edir və mixed-strategy bölgəsi genişlənir.
Mixed-strategy bölgəsindəki əks-intuitiv nəticə
Həm Small-IT, həm də müqayisə olunan back-runner quruluşu mixed-strategy bölgəsində olduqda HFT-nin daha sürətli olması bəzi hallarda IT-nin mənfəətini artıra bilər.
Mənbənin mexanizm izahı iki əks təsirdən ibarətdir:
- Small-IT-in əlavə eyni-istiqamətli preemptive əməliyyatı IT-nin transaction cost-unu artırır.
- Lakin IT daha yüksək \(\theta_z\) istifadə edərək order-ını daha çox gizlədir; nəticədə HFT ikinci dövrdə private value məlumatını daha çətin çıxarır və daha ehtiyatlı ticarət edir.
İkinci təsir birincidən güclü olduqda daha sürətli HFT-yə baxmayaraq IT daha yüksək expected profit əldə edir.
Pure-strategy bölgəsində isə bu qoruyucu randomization mexanizmi olmadığından HFT-nin sürət üstünlüyü gözlənildiyi kimi IT-nin mənfəətini azaldır.
İki Small-IT bir-birinə də xərc yaradır
Mənbənin \(J=2\) analizində, həm \(\theta_{1^+}\), həm də \(\theta_\varepsilon\) kiçik olduqda, yəni high-speed noise trading zəif, HFT siqnalları isə güclü olduqda, trading-speed artımı anticipatory traderlərin öz expected profit-ini azalda bilər.
Bunun səbəbləri:
- Small-IT-lərin preemptive trades-i bir-birinin transaction cost-unu artırır.
- Yüksək proqnoz dəqiqliyi IT-ni daha güclü endogenous noise əlavə etməyə sövq edir.
Mənbənin 14-cü səhifəsindəki Şəkil 7 bu davranışı göstərir.
Daha pis siqnal niyə bəzən HFT-nin mənfəətini artırır?
\(\theta_\varepsilon\) yüksəldikdə HFT-nin exogenous signal-ı daha pis olur. Normalda bunun HFT mənfəətini azaltması gözlənilir. Lakin IT eyni vaxtda endogenous randomization miqdarını azalda bilirsə, HFT-nin qarşılaşdığı ümumi informasiya çirkliliyi bəzi bölgələrdə azala bilər.
Buna görə mənbə müəyyən mixed-strategy bölgələrində Small-IT-in expected profit-inin aşağı \(\theta_\varepsilon\) bölgəsində əvvəl artdığını, sonra azaldığını tapır.
HFT sayı böyüdükdə
Mənbə \(J=3\) və \(J=10\) nümunələrini də ayrıca araşdırır. \(J=3\) üçün mixed-strategy equilibrium-da IT-nin mənfəəti bəzi parametrlərdə \(\theta_\varepsilon\) yüksəldikcə əvvəl azalır, sonra artır.
Müəlliflər oxşar non-monotonic davranışın daha yavaş back-runner modelində yalnız daha çox trader olduqda ortaya çıxdığını, sürətli preemption səbəbilə mövcud modeldə daha kiçik \(J\) dəyərlərində göründüyünü vurğulayırlar.
Round-Tripper-lər IT-yə Zərər Verməyə Məcburdurmu?
Xeyr. Modeldə Round-Tripper ilk mərhələdə IT istiqamətində likvidlik istehlak etsə də, ikinci mərhələdə mövqeyini bağlamağa məcbur olduğu üçün eyni miqdarda əks istiqamətdə likvidlik təmin edir. Bazar noise səviyyəsi və signal accuracy-dən asılı olaraq ikinci təsir ilk adverse təsiri aşa bilər və IT Round-Tripper-lərin olduğu bazarda daha yüksək expected profit əldə edə bilər.
Round-Tripper bazarında IT-nin randomizasiya qərarı
Mənbə 16-cı səhifədəki Şəkil 14-də \(J=1\), \(5\) və \(10\) üçün IT-nin mixed-strategy intensity-sini \(\theta_{1^+}\) və \(\theta_\varepsilon\) boyunca üçölçülü səthlərlə araşdırır.
Model aşağıdakı hədd strukturunu verir:
- Signal noise kifayət qədər böyükdürsə IT pure strategy-yə keçə bilər.
- High-speed market noise kifayət qədər böyükdürsə IT pure strategy-yə keçə bilər.
- HFT sayı ən çox üç olduqda, kifayət qədər aktiv high-speed-noise market bölgəsində IT bütün signal-precision səviyyələrində pure strategy istifadə edə bilər.
Niyə aktiv high-speed noise IT-ni qoruya bilər?
\(\theta_{1^+}\) böyüdükdə HFT-nin preemptive order-ı daha çox high-speed noise order arasında qarışır. Bu vəziyyət HFT-nin sürətli ticarət xərcini azalda bilər, lakin eyni zamanda Round-Tripper-in daha çox liquidity provision edə bilməsinə səbəb ola bilər.
Mənbənin 17-ci səhifəsindəki Şəkil 16-da IT expected profit-i Round-Tripper olmayan benchmark səthi ilə müqayisə edilir.
Mənbənin çatdığı nəticələr:
- Kifayət qədər yüksək signal noise şəraitində IT-nin mənfəəti Round-Tripper-sız bazardan daha yüksək ola bilər.
- Kifayət qədər yüksək \(\theta_{1^+}\) şəraitində IT-nin mənfəəti Round-Tripper-sız bazardan daha yüksək ola bilər.
- IT-nin expected profit-i modeldə \(\theta_{1^+}\) ilə monoton artır.
High-speed noise çox azdırsa nə olur?
Mənbə high-speed noise trading çox aşağı olduqda Round-Tripper-in IT-yə yalnız son dərəcə aşağı signal accuracy şəraitində kömək edə bildiyini qeyd edir. Mətndə bu hədd təxminən \(\sigma_\varepsilon>2\sigma_1\) kimi açıqlanır və müəlliflər bunu praktik baxımdan çox yüksək signal noise kimi şərh edirlər.
Bu bölgədə sürətli bazarda kifayət qədər noise “örtüyü” olmadığından Round-Tripper-in anticipatory trade-i IT üçün əsasən adverse olur.
Round-Tripper-in öz mənfəəti
Round-Tripper expected profit-i \(\theta_{1^+}\) ilə artır. Signal noise ilə münasibət isə monoton olmaq məcburiyyətində deyil.
Mənbənin 18-ci səhifəsindəki Şəkil 18 nəticəsinə görə müəyyən aşağı-\(\theta_{1^+}\) bölgələrində Round-Tripper profit-i \(\theta_\varepsilon\) yüksəldikcə əvvəl arta, sonra azala bilər. HFT sayı beş və ya daha çoxdursa mənbə bu ilkin-artım strukturunun araşdırılan \(\theta_{1^+}\) aralığında aydınlaşdığını bildirir.
Üçdən Çox HFT Olduqda Model Nə Təklif Edir?
Tədqiqatın öz equilibrium nəticələrinə görə ümumi HFT sayı \(J>3\) olduqda IT-nin HFT tərkibindən asılı olmayaraq order randomization istifadə etməsi məqsədəuyğun olur. Bu hədd real bazarlarda sabit universal qanun deyil, tədqiqatın dinamik Kyle modeli daxilində əldə edilmiş strateji nəticədir.
Small-IT və Round-Tripper eyni bazardadırsa
Tədqiqat:
olacaq şəkildə \(J_1\) Small-IT və \(J_2\) Round-Tripper-in eyni bazarda olduğu vəziyyəti də həll edir.
19-cu səhifədəki Şəkil 19; \(J=2\), \(5\) və \(10\) üçün Small-IT nisbəti dəyişdikcə IT-nin mixed-strategy bölgəsini göstərir.
Small-IT nisbəti artdıqca:
- IT-nin mixed-strategy sahəsi genişlənir,
- endogenous randomization intensity artır.
Round-Tripper nisbəti artdıqca isə IT ümumilikdə daha az randomization istifadə edə bilər.
İki HFT və hər ikisi Round-Tripper-dirsə
Mənbənin göstərdiyi xüsusi vəziyyətdə \(J=2\) və HFT-lərin %100-ü Round-Tripper olduqda, \(\theta_{1^+}=1\) üçün IT bütün araşdırılan signal-noise bölgəsində pure strategy istifadə edə bilər.
Lakin bazara Small-IT əlavə edildikdə IT-nin özünü qorumaq üçün mixed strategy-yə keçməli olduğu bölgə yaranır.
HFT tərkibi tərəflərin mənfəətini necə dəyişir?
Mənbə 19-cu səhifədəki Şəkil 20-də \(J=10\) üçün müxtəlif Small-IT nisbətlərini araşdırır.
Ümumilikdə daha çox Round-Tripper olduqda:
- IT daha yüksək expected profit əldə etməyə meyllidir,
- IT daha az endogenous noise əlavə edir,
- fərdi Small-IT daha dəqiq effective signal əldə edir,
- Small-IT həmçinin Round-Tripper-in təmin etdiyi liquidity-dən faydalana bilər.
Bu ümumi struktur HFT siqnallarının çox dəqiq olduğu bəzi bölgələrdə dəyişə bilər; mənbə buna görə nəticəni şərtsiz monoton münasibət kimi təqdim etmir.
Inverse Round-Tripper Nədir?
Inverse Round-Tripper, tədqiqatın iki HFT tipinin birlikdə olduğu və high-speed noise trading-in kifayət qədər azaldığı bölgədə ortaya çıxan davranışdır: normalda Small-IT kimi təsnif edilən aşağı-inventory-constraint HFT, \(t=1^+\) mərhələsində IT-nin istiqamətinin əksinə ticarət edərək likvidlik təmin edir, sonra \(t=2\) mərhələsində IT ilə eyni istiqamətdə ticarət edərək bu likvidliyi geri istehlak edir.
Niyə davranış tərsinə çevrilir?
High-speed noise trading azaldıqda sürətli preemptive order-ın transaction cost-u artır. Round-Tripper final inventory-ni təmizləməyə məcbur olduğu üçün davranış sahəsi məhduddur. Inventory constraint-i aşağı olan digər HFT isə qiymət təsirini azaltmaq üçün ilk mərhələdə Round-Tripper-ə liquidity təmin edib daha sonra IT istiqamətində mövqe qurmağı seçə bilər.
Mənbənin 20-ci səhifədəki Şəkil 21-i \(J_1=1\), \(J_2=9\) və \(\theta_\varepsilon=0\) vəziyyətində bu istiqamət dəyişimini birbaşa göstərir.
Şəkil 22, inverse Round-Tripper yaranması üçün kritik \(\theta_{1^+}\) dəyərinin Round-Tripper sayı artdıqca azaldığını göstərir.
Tarazlıq hər parametr üçün mövcuddurmu?
Xeyr. Mənbə eyni iki-tip HFT bazarında daha da aşağı \(\theta_{1^+}\) dəyərlərində equilibrium-un olmadığı kritik bölgə müəyyən edir. 20–21-ci səhifələrdəki Şəkil 23 bu existence threshold-u göstərir.
Buna görə inverse Round-Tripper nəticəsini \(\theta_{1^+}\to0\) nöqtəsinə məhdudiyyətsiz uzatmaq doğru deyil; iki HFT tipinin birgə olduğu modeldə müəyyən alt həddən sonra həllin özü yox olur.
High-Speed Noise Trading Sıfıra Yaxınlaşarsa Nə Baş Verir?
\(\theta_{1^+}\to0\), HFT-lərin preemptive trade etdiyi \(t=1^+\) bazarında demək olar ki, heç bir noise order olmadığı limit vəziyyətidir. Mənbə Small-IT və Round-Tripper bazarları üçün bu limitin analitik nəticələrini ayrıca çıxarır.
Small-IT sürət üstünlüyündən imtina edir
Yalnız Small-IT-lər olduqda:
olur.
HFT preemptive dövrdə ticarəti dayandırır və yalnız \(t=2\) mərhələsində informed-order istiqamətində ticarət edir. Buna görə equilibrium mənbədə müqayisə olunan Yang–Zhu back-runner modelinə yaxınlaşır.
İqtisadi mənası odur ki, sürətli ticarət nöqtəsində heç bir noise shelter olmadıqda sürət üstünlüyündən istifadə etmək çox bahalı olur.
Round-Tripper tam geri çəkilir
Yalnız Round-Tripper-lər olduqda:
olur.
Round-Tripper ilk əməliyyatdan sonra eyni mövqeyi əks istiqamətdə bağlamalı olduğundan high-speed market tamamilə noise-suz hala gəldikcə profitable round-trip sahəsi yox olur və HFT hər iki mərhələdə də sıfır ticarətə yaxınlaşır.
Tədqiqatın Metodu və Tapıntıları
Nəzəri metod
Tədqiqat dinamik Kyle market-microstructure modelinin xətti-Gaussian genişləndirilməsindən istifadə edir. Tədqiqatçılar equilibrium-u conjecture-and-verify yanaşması ilə həll edirlər.
Əvvəlcə dealer pricing rule, IT strategies və HFT strategies üçün xətti formalar fərz edilir. Sonra:
- dealer-lərin conditional expectation pricing şərti,
- IT-nin birinci və ikinci dövr first-order conditions-ları,
- HFT-lərin iki dövrlü profit maximization şərtləri,
- inventory penalty,
- second-order optimality conditions
birlikdə həll edilərək pure və ya mixed equilibrium parametrləri əldə edilir.
Dealer pricing conjecture
IT strategy conjecture
İkinci əmr həm aktivin hələ qiymətlənməmiş private-information komponentindən, həm də ilk əmrin dealer tərəfindən tam çıxarıla bilməyən residual komponentindən asılıdır.
Ümumi HFT strategy conjecture
İkinci HFT order-ı üç müxtəlif məlumatı ehtiva edir:
- öz ilk signal residual-ı,
- digər HFT-lərin və high-speed noise traderlərin \(t=1^+\) axını,
- HFT-nin daha əvvəl yaratdığı öz inventory-si.
Pure və mixed equilibrium fərqi
| Rejim | Endogenous noise | Əsas məna |
|---|---|---|
| Pure strategy | \(\theta_z=0\) | IT-nin ilk əmri private information-a deterministik şəkildə bağlıdır. |
| Mixed strategy | \(\theta_z>0\) | IT eyni private information altında müxtəlif order realizasiyaları yarada bilən endogenous noise əlavə edir. |
Sayısal müqayisə dizaynı
Tədqiqatın Small-IT sayısal bölməsində:
- \(\theta_{1^+}\in(0,1]\),
- \(\theta_2=1\),
- \(J\leq10\)
üzərində comparative statics aparılır.
Mənbə qrafiklərdə xüsusilə:
- \(J=1\),
- \(J=2\),
- \(J=3\),
- \(J=10\)
nümunələrini ətraflı göstərir.
Small-IT bazarının əsas nəticələri
| Dəyişiklik | IT randomizasiyası | IT mənfəəti | HFT mənfəəti |
|---|---|---|---|
| Anticipatory trading sürətinin artması | Ümumilikdə mixed bölgəni və \(\theta_z\)-ni artırır. | Mixed bölgədə bəzi hallarda arta bilər; pure bölgədə azalır. | Tək HFT-də sürətdən faydalanır; birdən çox HFT və müəyyən aşağı-noise şəraitində azala bilər. |
| \(\theta_\varepsilon\) artımı | IT-nin lazım olan endogenous noise-unu azalda bilər. | Bəzi bölgələrdə artır. | Non-monotonic ola bilər. |
| J artımı | HFT rəqabəti və information leakage təzyiqini artırır. | Rejimdən asılıdır. | HFT-lərarası transaction-cost təsiri güclənə bilər. |
Round-Tripper bazarının əsas nəticələri
- IT-nin randomization tələbi həm HFT signal noise-a, həm də high-speed market noise-a bağlıdır.
- \(J\leq3\) və high-speed noise kifayət qədər yüksəkdirsə IT bütün signal-accuracy səviyyələrində pure strategy istifadə edə bilər.
- J böyüdükcə mixed strategy istifadə edilməli bölgə genişlənir.
- Kifayət qədər high-speed market noise şəraitində Round-Tripper-lərin liquidity provision davranışı IT-nin expected profit-ini HFT-siz benchmarkın üzərinə çıxara bilər.
- Round-Tripper profit-i \(\theta_{1^+}\) ilə artır; \(\theta_\varepsilon\) ilə münasibəti şərtdən asılı və non-monotonic ola bilər.
Qarışıq HFT populyasiyasının əsas nəticələri
- Small-IT nisbəti artdıqca IT daha çox randomization istifadə edir.
- Round-Tripper nisbəti artdıqca IT ümumilikdə daha az randomization istifadə edə bilər.
- J>3 olduqda tədqiqat IT-nin HFT tipindən asılı olmayaraq mixed strategy istifadə etməsini təklif edir.
- High-speed noise kifayət qədər azalarsa aşağı-inventory-constraint HFT inverse Round-Tripper-ə çevrilə bilər.
- İki HFT tipinin birgə olduğu sistemdə \(\theta_{1^+}\) çox azalarsa equilibrium mövcud olmaya bilər.
Mənbənin mərkəzi əks-intuitiv nəticəsi
Daha yaxşı texnologiya HFT-nin öz mənfəətini hər vəziyyətdə artırmır. Modeldə HFT-nin sürət və ya information advantage-ı IT-nin strategic response-unu dəyişir. IT daha çox randomization etdikdə HFT-nin yeni texnoloji üstünlüyünün bir hissəsi endogen şəkildə geri alına bilər.
Buna görə tədqiqat “daha sürətli HFT → daha yüksək HFT profit” və ya “daha dəqiq signal → daha yüksək HFT profit” kimi tək istiqamətli münasibətləri rədd edən equilibrium nümunələri yaradır.
Tədqiqatın dəstəklədiyi nəticələr
- Inventory aversion HFT-nin Small-IT və ya Round-Tripper rolunu müəyyən edə bilər.
- HFT-nin daha sürətli preemption edə bilməsi IT-nin mixed strategy istifadə etdiyi bölgəni genişləndirə bilər.
- Mixed-strategy equilibrium-da HFT sürət üstünlüyünün IT-nin mənfəətini artırdığı parametr bölgələri mövcuddur.
- Birdən çox HFT olduqda anticipatory traderlər bir-birinə transaction cost yarada bilər.
- Daha az dəqiq HFT signal-ı bəzi equilibrium bölgələrində HFT-nin mənfəətini müvəqqəti artıra bilər.
- Aktiv high-speed noise bazarında Round-Tripper liquidity provision IT üçün faydalı hala gələ bilər.
- Modeldə üçdən çox HFT olması IT-nin randomization istifadə etməsi üçün güclü hədd nəticəsi yaradır.
- High-speed noise çox azaldıqda Small-IT sürət üstünlüyündən imtina edərək back-runner limitinə yaxınlaşır.
- İki HFT tipi birgə olduqda aşağı high-speed noise inverse Round-Tripper davranışı yarada bilər.
Tədqiqatın dəstəkləmədiyi ümumiləşdirmələr
- Real bazarlarda dəqiq dörd HFT olduqda institusional traderlərin mütləq order randomization istifadə etməli olduğu göstərilməyib.
- HFT-lərin real birjalarda dəqiq olaraq Small-IT və ya Round-Tripper formasında iki sinfə ayrıldığı sübut edilməyib.
- Real HFT latency-nin neçə nanosaniyə və ya mikrosaniyə olmalı olduğu ölçülməyib.
- Real institutional order execution məlumat dəstində expected profit təsirləri test edilməyib.
- Round-Tripper-in real bazarlarda böyük traderə mütləq liquidity benefit verdiyi göstərilməyib.
- Real market maker pricing-in hər zaman xətti conditional-expectation rule izlədiyi iddia edilmir.
- Noise trader order-larının real birjalarda Gaussian olduğu empirik şəkildə təsdiqlənməyib.
- Model nəticələri birbaşa investisiya strategiyası və ya trading məsləhəti deyil.
Əsas metodoloji məhdudiyyətlər
Tədqiqatın nəticələri model quruluşundan asılıdır. Aktiv dəyəri və noise prosesləri Gaussian qəbul edilir. Dealer-lər competitive və risk-neutral-dır. Qiymətləndirmə linear conditional expectations üzərindən aparılır. HFT-lərin signal-noise dispersiyaları bərabər qəbul edilir. IT-nin məlumatı və order splitting prosesi model daxilində müəyyən xətti formalarla təmsil olunur.
Sayısal comparative statics real exchange-ə kalibrə edilmiş empirik parameter estimation deyil. Buna görə qrafiklərin x-y-z koordinatları real birja məlumatında qiymətləndirilmiş causal effects kimi şərh edilməməlidir.
Elmi baxımdan ən güclü vizual strukturlar
Mənbənin 5-ci səhifəsindəki zaman xətti Verianla üçün yenidən çəkilməyə çox uyğundur: IT-nin ilk order-ı, HFT signal extraction, \(t=1^+\) preemption və son order flow bir üfüqi axında göstərilə bilər.
19–20-ci səhifələrdəki nəticələr ikinci güclü vizualı yaradır: Small-IT nisbəti artdıqca IT randomization sahəsinin genişlənməsi, Round-Tripper nisbəti artdıqca daralması və high-speed noise azalanda inverse Round-Tripper istiqamət dəyişikliyinin ortaya çıxması birlikdə göstərilə bilər.
Mənbə və Metod Qeydi
Orijinal başlıq: Trading Large Orders in the Presence of Multiple High-Frequency Anticipatory Traders.
Müəlliflər: Ziyi Xu və Xue Cheng.
Qurum: LMEQF, Department of Financial Mathematics, School of Mathematical Sciences, Peking University, Beijing 100871, China.
Məsul müəllif: Xue Cheng; yüklənmiş PDF-də ulduz və e-poçt ilə işarələnmişdir.
Mənbə növü: Preprint / working paper.
arXiv: 2403.08202v1 [q-fin.TR].
arXiv tarixi: 13 mart 2024.
SSRN qeydi: SSRN 4756190; SSRN səhifəsi yazılma tarixini 12 mart 2024 və posting tarixini 10 aprel 2024 kimi göstərir.
SSRN DOI: 10.2139/ssrn.4756190.
Hakemlik statusu: Biblioqrafik yoxlamada hakemli jurnal versiyası təsdiqlənməyib.
JEL təsnifatı: G14, G17.
Açar sözlər: High-frequency anticipatory trading; multiple high-frequency traders; mixed strategy; randomization; small informed trader; Round-Tripper.
Əsas nəzəri çərçivə: Üç dövrlü dinamik Kyle modeli; \(t=1^+\) yüksək sürətli preemption zamanı ilə genişləndirilmiş dörd zaman nöqtəli ticarət quruluşu.
Bazar iştirakçıları: Normal sürətdə böyük məlumatlı trader, inventory aversion daşıyan J ədəd HFT, competitive risk-neutral dealerlər və noise traderlər.
IT əməliyyat sayı: İki child order, \(i_1\) və \(i_2\).
HFT əməliyyat sayı: Hər HFT üçün iki əməliyyat, \(x_{1j}\) və \(x_{2j}\).
Əsas informasiya siqnalı: \(\tilde{i}_{1j}=i_1+\varepsilon_j\).
IT müdafiə mexanizmi: \(i_1=\alpha_1(v-p_0)+z\) formasında endogenous Gaussian order randomization.
Pure/mixed fərqi: Pure strategy üçün \(\sigma_z=0\); mixed strategy üçün \(\sigma_z>0\).
HFT tipləri: Aşağı inventory constraint şəraitində Small-IT; güclü terminal inventory constraint şəraitində Round-Tripper.
Round-Tripper sərhəd vəziyyəti: \(\Gamma=\infty\) üçün \(x_{2j}=-x_{1j}\).
Əsas comparative-static dəyişənləri: HFT sayı \(J\), high-speed noise ratio \(\theta_{1^+}\), signal-noise ratio \(\theta_\varepsilon\), second-period noise ratio \(\theta_2\) və endogenous randomization intensity \(\theta_z\).
Əsas model nəticəsi: Tədqiqatın equilibrium analizində \(J>3\) olduqda IT-nin HFT tiplərindən asılı olmayaraq mixed strategy ilə əmr gizlətməsindən istifadə etməsi məqsədəuyğun hesab edilmişdir.
Xüsusi pure-strategy bölgəsi: High-speed noise trading-in kifayət qədər aktiv olduğu və ən çox üç HFT-nin hamısının Round-Tripper olduğu model vəziyyətində IT randomizasiya istifadə etməyə bilər.
Limit nəticəsi: \(\theta_{1^+}\to0\) olduqda Small-IT preemptive order-ı sıfıra yaxınlaşaraq back-runner limitinə; yalnız Round-Tripper olan bazarda isə HFT-nin hər iki order-ı sıfıra yaxınlaşır.
Inverse Round-Tripper: İki HFT tipinin birlikdə olduğu və high-speed noise-un aşağı olduğu müəyyən equilibrium bölgəsində aşağı-inventory-constraint HFT-nin əvvəl IT-yə əks istiqamətdə, sonra IT ilə eyni istiqamətdə ticarət etməsidir.
Əsas məhdudiyyət: Tapıntılar nəzəri equilibrium və numerical comparative statics nəticələridir; real exchange order-flow məlumatı, canlı HFT sistemi və ya empirik execution-cost kalibrasiyası istifadə edilməyib.
Maliyyələşdirmə / maraqlar toqquşması / CRediT: Yüklənmiş PDF-də ayrıca açıqlama aşkar edilməyib.
Lisenziya: Yüklənmiş arXiv PDF-də aydın yenidən istifadə lisenziyası göstərilməyib; SSRN qeydi yenidən istifadənin hüquq sahibinin icazəsinə tabe olduğunu bildirir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib