

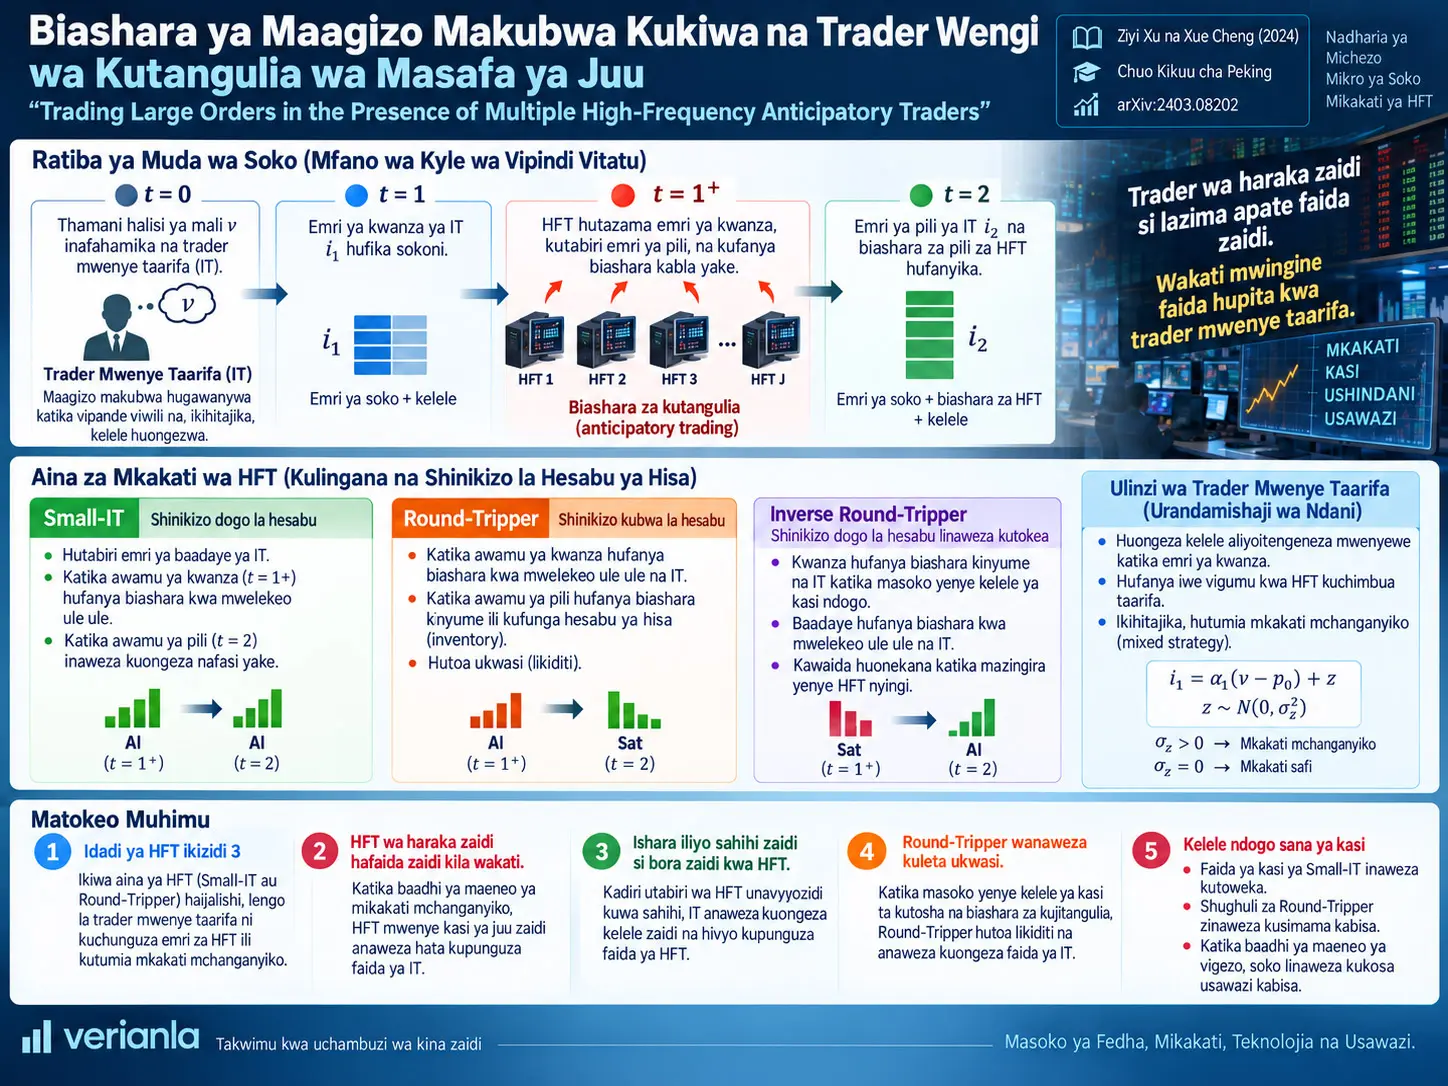
Biashara ya kutangulia ya masafa ya juu (high-frequency anticipatory trading) ni tabia ya kimkakati ya soko ambapo wafanyabiashara wenye kasi hutabiri agizo la baadaye la mfanyabiashara mwenye taarifa anayefanya kazi kwa kasi ya kawaida kutokana na mtiririko wake wa maagizo ya awali na kufanya biashara kabla ya agizo hilo kutekelezwa. Utafiti wa Ziyi Xu na Xue Cheng unachunguza soko kwa kutumia modeli ya Kyle yenye vipindi vitatu ambapo mfanyabiashara mwenye taarifa wa kasi ya kawaida (Informed Trader, IT) anakabiliwa na High-Frequency Trader (HFT) wengi wenye viwango tofauti vya shinikizo la hesabu.
Katika modeli, IT hugawanya biashara yake kubwa katika mali ambayo ana taarifa kuihusu kuwa child order mbili. Agizo la kwanza \(i_1\) hutekelezwa wakati wa \(t=1\). HFT hupata ishara zenye kelele kuhusu agizo la pili la IT kutoka kwenye biashara hii ya kwanza na, kwa kutumia faida yao ya kasi, wanaweza kufanya preemptive trade katika \(t=1^+\) kabla ya biashara ya pili ya mfanyabiashara wa kawaida kufika. Agizo la pili la IT \(i_2\) na biashara za pili za HFT hutekelezwa wakati wa \(t=2\).
Kiwango cha inventory aversion cha HFT huamua umbo la anticipatory strategy. Chini ya inventory constraint ndogo, HFT inaweza kutenda kama Small-IT, ikikusanya nafasi katika mwelekeo uleule kabla ya agizo la baadaye la IT na pia wakati wa biashara ya pili. Chini ya inventory constraint kali, HFT kwanza hufanya biashara katika mwelekeo uleule na IT, kisha hurejesha kiasi kilekile katika mwelekeo wa kinyume ili kufunga nafasi yake na kuwa Round-Tripper.
IT inaweza kuongeza kelele ya Gaussian anayoizalisha mwenyewe kwenye order yake ya kwanza ili kufanya iwe vigumu kwa HFT kutoa taarifa kutoka kwenye mtiririko wa maagizo. Hii endogenous order randomization ndiyo utaratibu mkuu wa mixed-strategy equilibrium. Katika pure-strategy equilibrium, variansi ya kelele hii ya ziada ni sifuri.
Kulingana na matokeo ya modeli, anticipatory trading yenye kasi zaidi kwa ujumla husukuma IT kutumia randomization katika eneo pana zaidi la vigezo na kutumia randomization intensity ya juu zaidi. Hata hivyo, faida ya kasi haimaanishi kila wakati faida kubwa zaidi kwa HFT. Hasa katika maeneo ya mixed-strategy ambapo HFT wengi huunda transaction cost kwenye preemptive trade za wenzao na IT hujibu kwa kuongeza kelele kubwa zaidi, kuongezeka kwa kasi ya HFT kunaweza kupunguza faida yao wenyewe huku kukiongeza faida ya IT.
Matokeo ya kimkakati yaliyo wazi zaidi katika utafiti yanahusu idadi ya HFT. Katika modeli, idadi ya HFT inapokuwa zaidi ya tatu, inapendekezwa IT kutumia mixed strategy ili kuficha maagizo yake bila kujali kama HFT ni Small-IT au Round-Tripper. Hali maalumu ambamo randomization haihitajiki ni eneo ambalo high-speed noise trading ni hai vya kutosha, kuna HFT wasiozidi watatu, na HFT wote ni Round-Tripper.
Matokeo haya ni matokeo ya kinadharia ya usawa. Utafiti haupimi HFT latency, institutional execution cost halisi au trading profit ya moja kwa moja kwenye exchange halisi.
Tatizo kuu la soko katika utafiti
Wawekezaji wakubwa wanaweza kugawa maagizo makubwa kuwa child order ndogo ili kupunguza athari yao wenyewe kwa bei. Hata hivyo, child order zinazofuatana zinaweza kuacha alama ya kitabia. Ikiwa washiriki wa soko wenye kasi wanaweza kutoa taarifa kuhusu order flow ya baadaye kutoka kwenye maagizo ya kwanza, wanaweza kuchukua nafasi kabla ya sehemu inayofuata ya biashara ya large trader.
Swali la kinadharia la utafiti si tu “Nini hutokea ikiwa HFT inatabiri agizo la baadaye?” Utafiti unachunguza vipengele vinne vya kimkakati kwa wakati mmoja:
- HFT kuwa na kasi zaidi kuliko trader wa kawaida,
- uwepo wa anticipatory HFT zaidi ya mmoja katika soko lilelile,
- HFT kufuata mikakati tofauti kwa sababu ya viwango tofauti vya inventory aversion,
- IT kuweza kupotosha HFT kwa kuongeza endogenous noise kwenye mtiririko wa maagizo.
Mstari wa Muda wa Biashara Hufanyaje Kazi katika Modeli?
Modeli hutumia mfumo wa Kyle wenye vipindi vitatu, lakini ili kuonyesha faida ya kasi ya HFT huongeza nukta ya ziada ya biashara ya kasi kubwa inayoitwa \(t=1^+\) kati ya nyakati mbili za kawaida za biashara. Hivyo, mstari halisi wa muda una nukta nne: \(t=0,1,1^+,2\).
| Muda | Tukio kuu | Wanaofanya biashara |
|---|---|---|
| \(t=0\) | Thamani halisi ya mali \(v\) inajulikana na IT. | IT hupokea taarifa; biashara bado haijakamilika. |
| \(t=1\) | Child order ya kwanza ya IT \(i_1\) hutekelezwa. | IT + noise trader wa kawaida. |
| \(t=1^+\) | HFT hutumia ishara kuhusu \(i_1\) kufanya preempt agizo la pili la IT. | HFT + high-speed noise trader. |
| \(t=2\) | Agizo la pili la IT na biashara za pili za HFT hutekelezwa. | IT + HFT + noise trader. |
Thamani halisi ya mali yenye hatari:
inawekwa katika modeli na hufichuliwa baada ya \(t=2\).
IT hujua thamani hii wakati wa \(t=0\) na kusambaza taarifa yake yote katika child order mbili.
HFT hutabirije agizo la IT?
Kila HFT hupata kipimo chenye kelele cha order ya kwanza ya IT:
Hapa \(\varepsilon_j\) ni Gaussian signal noise huru yenye wastani wa sifuri:
Kadiri \(\sigma_\varepsilon^2\) inavyopungua, ndivyo uchunguzi wa HFT kuhusu \(i_1\) unavyokuwa sahihi zaidi.
Mtiririko mitatu ya order flow katika soko
Mbali na biashara za IT na HFT, kuna michakato mitatu tofauti ya noise-order:
Order flow ni:
kwa mpangilio huo.
Dealer huwekaje bei?
Dealer walio competitive na risk-neutral hutumia matarajio yenye sharti ya thamani halisi ya mali kwa kuzingatia taarifa ya order flow iliyopo chini ya kanuni ya ufanisi dhaifu:
Kwa hiyo kila order flow mpya huingiza mahitaji ya ukwasi na taarifa ndani ya bei.
Kwa Nini Trader Mwenye Taarifa Anaongeza Kelele kwenye Agizo Lake?
Lengo la IT kutumia endogenous randomization ni kudhoofisha alama ya order-flow inayohusishwa na taarifa yake binafsi. Katika mixed-strategy equilibrium, agizo la kwanza la IT ni jumla ya informed component ya msingi na sehemu huru ya noise anayoiunda mwenyewe:
Hapa \(z\) si order ya noise trader kutoka nje ya soko. Ni endogenous noise ambayo IT huongeza kwa makusudi kwenye order yake ili kupotosha HFT.
Katika pure-strategy equilibrium:
hivyo agizo la kwanza ni kazi ya mstari deterministi ya ishara ya thamani halisi.
Katika mixed-strategy equilibrium:
na private-information realization ileile inaweza kutoa order realization tofauti.
Randomization nayo ina gharama
Randomization haipotoshi HFT pekee; pia husababisha IT kuwakilisha private information yake kwenye order kwa usahihi mdogo. Kwa hiyo randomization ni mizani kati ya faida ya kuficha taarifa na gharama ya kuvuruga optimal trade ya IT mwenyewe.
Tofauti Kati ya Small-IT na Round-Tripper ni Nini?
Small-IT ni tabia ya anticipatory HFT ambayo, chini ya inventory pressure ndogo, hutabiri informed order ya baadaye na kwa ujumla hukusanya nafasi katika mwelekeo uleule na IT katika hatua ya preemptive na pia katika biashara inayofuata. Round-Tripper ni tabia ya HFT inayochukua nafasi kwanza katika mwelekeo uleule na IT kisha kufanya biashara katika mwelekeo wa kinyume ili kufunga inventory.
Inventory penalty
Katika uboreshaji wa kipindi cha pili wa HFT wa j, final inventory huadhibiwa kwa:
Kadiri \(\gamma_j\) inavyoongezeka, ndivyo kuwa na final inventory iliyo wazi kunavyokuwa ghali zaidi.
Utafiti hufafanua toleo lisilo na vipimo la parameta hii kama:
.
Kizingiti muhimu cha inventory-aversion kwa HFT mmoja
Matokeo ya Theorem 2 ya utafiti yanaeleza kuwa chini ya vigezo fulani vya soko kuna \(\bar{\Gamma}\) muhimu:
- \(0\leq\Gamma<\bar{\Gamma}\): HFT huonyesha tabia ya Small-IT.
- \(\Gamma\geq\bar{\Gamma}\): HFT huonyesha tabia ya Round-Tripper.
Ili kurahisisha uchambuzi wa HFT wengi, sehemu zinazofuata za chanzo hutumia aina mbili za mipaka:
- Small-IT: \(\Gamma=0\)
- Round-Tripper: \(\Gamma=\infty\)
Sharti kamili la Round-Tripper kusafisha inventory
Katika hali ya \(\Gamma=\infty\), utafiti hupata:
Hivyo HFT hufunga nafasi yake halisi baada ya biashara ya pili.
Round-Tripper hutumia ukwasi katika mwelekeo unaotarajiwa wa IT katika hatua ya kwanza, kisha katika hatua ya pili hutoa kiasi hicho hicho katika mwelekeo wa kinyume na kurejesha ukwasi.
Small-IT hufanya nini?
Small-IT haina shinikizo lilelile la lazima la kusafisha final inventory. HFT inaweza kuchukua nafasi katika hatua ya \(t=1^+\) katika informed direction inayotabiri na kuongeza nafasi katika mwelekeo huo huo katika hatua ya \(t=2\).
Kwa hiyo Small-IT hutumia private information ya mwekezaji mwingine na kutenda kama informed trader mdogo, huku Round-Tripper akitenda kama trader wa muda mfupi anayenufaika na athari ya bei na kujaribu kurudisha inventory hadi sifuri.
Vigezo vikuu vya soko visivyo na vipimo
| Parameta | Ufafanuzi | Maana ya kisayansi |
|---|---|---|
| \(\theta_{1^+}\) | \(\sigma_{1^+}^2/\sigma_1^2\) | Ukubwa wa jamaa wa high-speed noise trading ukilinganishwa na noise trading ya kawaida. |
| \(\theta_2\) | \(\sigma_2^2/\sigma_1^2\) | Ukubwa wa aggregate noise katika wakati wa pili wa biashara ya kawaida. |
| \(\theta_\varepsilon\) | \(\sigma_\varepsilon^2/\sigma_1^2\) | HFT signal noise. Thamani kubwa ina maana ya usahihi mdogo wa utabiri. |
| \(\Gamma_j\) | \(\gamma_j/(\sigma_v/\sigma_1)\) | Kiwango kisicho na vipimo cha inventory aversion ya HFT. |
| \(J\) | Idadi ya HFT | Ukubwa wa ushindani wa anticipatory trader. |
| \(\theta_z\) | \(\sigma_z^2/\sigma_1^2\) | Endogenous randomization intensity ya IT. |
Kwa Nini HFT Yenye Kasi au Usahihi Zaidi Wakati Mwingine Hupata Faida Ndogo?
Faida ya kasi na taarifa haibadilishi tu ubora wa maamuzi ya HFT; pia hubadilisha mwitikio wa kimkakati wa IT. HFT inapoongeza kasi au signal structure inapobadilika, IT inaweza kuongeza endogenous noise zaidi. HFT wengi wanapofanya preemptive trading kwa wakati mmoja, wanaweza pia kuongeza gharama za biashara za wenzao. Mrejesho huu miwili wa general-equilibrium unaweza kusababisha faida ya kiteknolojia kupunguza faida ya HFT yenyewe katika baadhi ya maeneo.
Wakati kuna Small-IT mmoja
Ulinganisho wa Vielelezo 2–4 katika kurasa 12–13 za chanzo unaonyesha kwa \(J=1\) hali za \(\theta_{1^+}=10^{-4}\), \(0.1\) na \(1\).
Wakati \(\theta_{1^+}=10^{-4}\), high-speed noise trading ni ndogo sana. Kwa kuwa exogenous noise ambayo HFT inaweza kujificha ndani yake katika biashara ya \(t=1^+\) ni ndogo sana, preemptive trade ya kasi huwa ghali na Small-IT kwa vitendo huacha sehemu kubwa ya faida yake ya kasi.
\(\theta_{1^+}\) inapoongezeka, soko ambalo Small-IT inaweza kufanya biashara ya kasi huwa hai zaidi. IT hujibu kwa kutumia endogenous randomization kubwa zaidi na eneo la mixed-strategy hupanuka.
Matokeo yanayokwenda kinyume na hisia katika eneo la mixed-strategy
Wakati Small-IT na muundo wa back-runner unaolinganishwa vyote viko katika eneo la mixed-strategy, HFT kuwa na kasi zaidi inaweza katika baadhi ya hali kuongeza faida ya IT.
Maelezo ya utaratibu katika chanzo yana athari mbili zinazopingana:
- Preemptive trade ya ziada ya Small-IT katika mwelekeo uleule huongeza transaction cost ya IT.
- Lakini IT hutumia \(\theta_z\) ya juu zaidi kuficha order yake zaidi; matokeo yake HFT hutoa private value kwa shida zaidi katika kipindi cha pili na kufanya biashara kwa tahadhari zaidi.
Athari ya pili inapokuwa kubwa kuliko ya kwanza, IT hupata expected profit kubwa zaidi licha ya HFT kuwa na kasi zaidi.
Katika eneo la pure-strategy, kwa kuwa utaratibu huu wa ulinzi wa randomization haupo, faida ya kasi ya HFT hupunguza faida ya IT kama inavyotarajiwa.
Small-IT wawili pia huongezeana gharama
Katika uchambuzi wa \(J=2\) wa chanzo, wakati \(\theta_{1^+}\) na \(\theta_\varepsilon\) zote ni ndogo, yaani high-speed noise trading ni dhaifu lakini ishara za HFT ni imara, kuongezeka kwa trading-speed kunaweza kupunguza expected profit ya anticipatory trader wenyewe.
Sababu ni:
- Preemptive trades za Small-IT huongeza transaction cost za wenzao.
- Usahihi mkubwa wa utabiri husukuma IT kuongeza endogenous noise kubwa zaidi.
Kielelezo 7 katika ukurasa 14 wa chanzo kinaonyesha tabia hii.
Kwa nini ishara mbaya zaidi wakati mwingine huongeza faida ya HFT?
\(\theta_\varepsilon\) inapoongezeka, exogenous signal ya HFT huwa mbaya zaidi. Kwa kawaida, hili lingetarajiwa kupunguza faida ya HFT. Hata hivyo, ikiwa IT inaweza wakati huo huo kupunguza kiasi cha endogenous randomization, uchafuzi wa jumla wa taarifa unaokabili HFT unaweza kupungua katika baadhi ya maeneo.
Kwa hiyo chanzo kinagundua kwamba katika baadhi ya maeneo ya mixed-strategy expected profit ya Small-IT huongezeka kwanza kisha kupungua katika eneo la chini la \(\theta_\varepsilon\).
Idadi ya HFT inapoongezeka
Chanzo pia kinachunguza tofauti mifano ya \(J=3\) na \(J=10\). Kwa \(J=3\), katika mixed-strategy equilibrium faida ya IT hupungua kwanza kisha kuongezeka kadiri \(\theta_\varepsilon\) inavyoongezeka kwa baadhi ya vigezo.
Waandishi wanasisitiza kuwa tabia sawa ya non-monotonic hutokea katika modeli ya back-runner yenye kasi ndogo tu inapokuwa na trader wengi zaidi; katika modeli hii, kutokana na preemption ya kasi, inaonekana katika thamani ndogo zaidi za \(J\).
Je, Round-Tripper Lazima Wamdhuru IT?
Hapana. Katika modeli, ingawa Round-Tripper hutumia ukwasi katika mwelekeo wa IT katika hatua ya kwanza, analazimika kufunga nafasi katika hatua ya pili na kwa hiyo hutoa kiasi hicho hicho cha ukwasi katika mwelekeo wa kinyume. Kutegemea kiwango cha noise katika soko na signal accuracy, athari ya pili inaweza kuzidi adverse effect ya kwanza na IT inaweza kupata expected profit kubwa zaidi katika soko lenye Round-Tripper.
Uamuzi wa randomization wa IT katika soko la Round-Tripper
Katika Kielelezo 14 kwenye ukurasa 16, chanzo kinachunguza kwa \(J=1\), \(5\) na \(10\) mixed-strategy intensity ya IT juu ya nyuso za pande tatu za \(\theta_{1^+}\) na \(\theta_\varepsilon\).
Modeli hutoa muundo huu wa vizingiti:
- Ikiwa signal noise ni kubwa vya kutosha, IT inaweza kuhamia pure strategy.
- Ikiwa high-speed market noise ni kubwa vya kutosha, IT inaweza kuhamia pure strategy.
- Ikiwa idadi ya HFT haizidi tatu, IT inaweza kutumia pure strategy katika viwango vyote vya signal-precision katika eneo la high-speed-noise market lenye shughuli za kutosha.
Kwa nini high-speed noise inayofanya kazi inaweza kumlinda IT?
\(\theta_{1^+}\) inapoongezeka, preemptive order ya HFT huchanganyika na high-speed noise order nyingi zaidi. Hali hii inaweza kupunguza gharama ya biashara ya kasi ya HFT, lakini pia inaweza kumwezesha Round-Tripper kufanya liquidity provision zaidi.
Katika Kielelezo 16 kwenye ukurasa 17 wa chanzo, expected profit ya IT inalinganishwa na uso wa benchmark usio na Round-Tripper.
Matokeo ya chanzo ni:
- Chini ya signal noise ya kutosha kuwa juu, faida ya IT inaweza kuwa kubwa kuliko katika soko lisilo na Round-Tripper.
- Chini ya \(\theta_{1^+}\) ya kutosha kuwa juu, faida ya IT inaweza kuwa kubwa kuliko katika soko lisilo na Round-Tripper.
- Expected profit ya IT huongezeka kwa namna monotonic na \(\theta_{1^+}\) katika modeli.
Nini hutokea ikiwa high-speed noise ni ndogo sana?
Chanzo kinaeleza kwamba high-speed noise trading inapokuwa ndogo sana, Round-Tripper anaweza kumsaidia IT tu chini ya signal accuracy ya chini sana. Katika maandishi, kizingiti hiki kinaelezwa takriban kama \(\sigma_\varepsilon>2\sigma_1\), na waandishi wanatafsiri hali hii kama signal noise ya juu sana kwa vitendo.
Katika eneo hili, kwa kuwa hakuna “kifuniko” cha kutosha cha noise katika soko la kasi, anticipatory trade ya Round-Tripper huwa kwa kiasi kikubwa adverse kwa IT.
Faida ya Round-Tripper mwenyewe
Expected profit ya Round-Tripper huongezeka na \(\theta_{1^+}\). Uhusiano wake na signal noise hauhitaji kuwa monotonic.
Kulingana na matokeo ya Kielelezo 18 katika ukurasa 18, katika baadhi ya maeneo yenye \(\theta_{1^+}\) ndogo profit ya Round-Tripper inaweza kwanza kuongezeka na kisha kupungua kadiri \(\theta_\varepsilon\) inavyoongezeka. Ikiwa idadi ya HFT ni tano au zaidi, chanzo kinaripoti kuwa muundo huu wa ongezeko la awali huonekana wazi zaidi katika safu iliyochunguzwa ya \(\theta_{1^+}\).
Modeli Inapendekeza Nini Wakati Kuna HFT Zaidi ya Tatu?
Kulingana na matokeo ya equilibrium ya utafiti, idadi jumla ya HFT inapokuwa \(J>3\), inakuwa mwafaka kwa IT kutumia order randomization bila kujali muundo wa aina za HFT. Kizingiti hiki si sheria ya ulimwengu ya kudumu katika masoko halisi, bali ni matokeo ya kimkakati yaliyopatikana ndani ya modeli ya Kyle yenye mienendo ya utafiti.
Ikiwa Small-IT na Round-Tripper wako katika soko moja
Utafiti pia hutatua hali ambapo:
na \(J_1\) Small-IT pamoja na \(J_2\) Round-Tripper wako katika soko moja.
Kielelezo 19 katika ukurasa 19 kinaonyesha eneo la mixed-strategy la IT kadiri uwiano wa Small-IT unavyobadilika kwa \(J=2\), \(5\) na \(10\).
Uwiano wa Small-IT unapoongezeka:
- eneo la mixed-strategy la IT hupanuka,
- endogenous randomization intensity huongezeka.
Uwiano wa Round-Tripper unapoongezeka, IT kwa ujumla inaweza kutumia randomization ndogo zaidi.
Ikiwa kuna HFT wawili na wote ni Round-Tripper
Katika hali maalumu iliyoonyeshwa na chanzo, \(J=2\) na %100 ya HFT wakiwa Round-Tripper, IT inaweza kutumia pure strategy katika eneo lote la signal-noise lililochunguzwa kwa \(\theta_{1^+}=1\).
Hata hivyo, Small-IT anapoongezwa kwenye soko, eneo linajitokeza ambapo IT lazima ihamie mixed strategy ili kujilinda.
Muundo wa HFT hubadilishaje faida za pande?
Chanzo kinachunguza uwiano tofauti wa Small-IT kwa \(J=10\) katika Kielelezo 20 kwenye ukurasa 19.
Kwa ujumla, Round-Tripper wanapokuwa wengi zaidi:
- IT huelekea kupata expected profit kubwa zaidi,
- IT huongeza endogenous noise kidogo zaidi,
- Small-IT mmoja hupata effective signal iliyo sahihi zaidi,
- Small-IT anaweza pia kunufaika na liquidity inayotolewa na Round-Tripper.
Muundo huu wa jumla unaweza kubadilika katika baadhi ya maeneo ambapo ishara za HFT ni sahihi sana; kwa hiyo chanzo hakiwasilishi matokeo kama uhusiano wa monotonic usio na masharti.
Inverse Round-Tripper ni Nini?
Inverse Round-Tripper ni tabia inayojitokeza katika utafiti katika eneo ambako aina mbili za HFT zipo pamoja na high-speed noise trading imepungua vya kutosha: HFT mwenye inventory constraint ndogo, ambaye kawaida huainishwa kama Small-IT, hufanya biashara katika mwelekeo wa kinyume na IT katika hatua ya \(t=1^+\) na kutoa ukwasi, kisha katika hatua ya \(t=2\) hufanya biashara katika mwelekeo uleule na IT na kutumia ukwasi huo tena.
Kwa nini tabia hugeuka?
High-speed noise trading inapopungua, transaction cost ya preemptive order ya kasi huongezeka. Kwa kuwa Round-Tripper analazimika kusafisha final inventory, nafasi yake ya tabia ni finyu. HFT mwingine mwenye inventory constraint ndogo anaweza kuchagua kutoa liquidity kwa Round-Tripper katika hatua ya kwanza ili kupunguza athari ya bei, kisha kujenga nafasi katika mwelekeo wa IT baadaye.
Kielelezo 21 katika ukurasa 20 wa chanzo kinaonyesha moja kwa moja mabadiliko haya ya mwelekeo katika hali ya \(J_1=1\), \(J_2=9\) na \(\theta_\varepsilon=0\).
Kielelezo 22 kinaonyesha kuwa thamani muhimu ya \(\theta_{1^+}\) kwa kuibuka kwa inverse Round-Tripper hupungua kadiri idadi ya Round-Tripper inavyoongezeka.
Je, equilibrium ipo kwa kila parameta?
Hapana. Chanzo kinatambua eneo muhimu katika soko hili hili lenye aina mbili za HFT ambako equilibrium haipo kwa thamani za chini zaidi za \(\theta_{1^+}\). Kielelezo 23 katika kurasa 20–21 kinaonyesha existence threshold hii.
Kwa hiyo si sahihi kupanua matokeo ya inverse Round-Tripper bila kikomo hadi \(\theta_{1^+}\to0\); katika modeli yenye aina mbili za HFT, baada ya kizingiti fulani cha chini, suluhisho lenyewe hupotea.
Nini Hutokea High-Speed Noise Trading Inapokaribia Sifuri?
\(\theta_{1^+}\to0\) ni hali ya kikomo ambapo karibu hakuna noise order katika soko la \(t=1^+\) ambako HFT hufanya preemptive trade. Chanzo hutoa matokeo ya uchanganuzi ya kikomo hiki kwa masoko ya Small-IT na Round-Tripper tofauti.
Small-IT huacha faida ya kasi
Wakati kuna Small-IT pekee:
.
HFT huacha kufanya biashara katika kipindi cha preemptive na hufanya biashara tu katika mwelekeo wa informed-order katika hatua ya \(t=2\). Kwa hiyo equilibrium hukaribia modeli ya Yang–Zhu back-runner inayolinganishwa katika chanzo.
Maana ya kiuchumi ni kwamba kutumia faida ya kasi huwa ghali sana wakati hakuna noise shelter katika nukta ya biashara ya kasi.
Round-Tripper hujiondoa kabisa
Wakati kuna Round-Tripper pekee:
.
Kwa kuwa Round-Tripper lazima afunge nafasi ileile katika mwelekeo wa kinyume baada ya biashara ya kwanza, soko la high-speed linapokuwa bila noise kabisa eneo la profitable round-trip hupotea na HFT hukaribia biashara sifuri katika hatua zote mbili.
Mbinu na Matokeo ya Utafiti
Mbinu ya kinadharia
Utafiti hutumia upanuzi wa linear-Gaussian wa modeli ya dynamic Kyle market-microstructure. Watafiti hutatua equilibrium kwa kutumia mbinu ya conjecture-and-verify.
Kwanza, miundo ya mstari hudhaniwa kwa dealer pricing rule, IT strategies na HFT strategies. Kisha:
- sharti la conditional expectation pricing la dealer,
- first-order conditions za kipindi cha kwanza na cha pili za IT,
- masharti ya profit maximization ya vipindi viwili ya HFT,
- inventory penalty,
- second-order optimality conditions
hutatuliwa pamoja ili kupata vigezo vya pure au mixed equilibrium.
Dealer pricing conjecture
IT strategy conjecture
Agizo la pili linategemea sehemu ya private-information ya mali ambayo bado haijaingizwa kikamilifu kwenye bei na pia sehemu ya residual ya agizo la kwanza ambayo dealer hakuweza kuitoa kikamilifu.
General HFT strategy conjecture
Order ya pili ya HFT ina aina tatu tofauti za taarifa:
- signal residual yake ya kwanza,
- mtiririko wa \(t=1^+\) wa HFT wengine na high-speed noise trader,
- inventory ambayo HFT mwenyewe alikuwa ameijenga hapo awali.
Tofauti kati ya pure na mixed equilibrium
| Regime | Endogenous noise | Maana kuu |
|---|---|---|
| Pure strategy | \(\theta_z=0\) | Agizo la kwanza la IT limeunganishwa na private information kwa namna deterministi. |
| Mixed strategy | \(\theta_z>0\) | IT huongeza endogenous noise inayoweza kutoa order realization tofauti chini ya private information ileile. |
Muundo wa ulinganisho wa namba
Katika sehemu ya namba ya Small-IT ya utafiti:
- \(\theta_{1^+}\in(0,1]\),
- \(\theta_2=1\),
- \(J\leq10\)
comparative statics hufanywa.
Chanzo kinaonyesha kwa kina hasa mifano ya:
- \(J=1\),
- \(J=2\),
- \(J=3\),
- \(J=10\)
kwenye grafu.
Matokeo makuu ya soko la Small-IT
| Mabadiliko | Randomization ya IT | Faida ya IT | Faida ya HFT |
|---|---|---|---|
| Kuongezeka kwa kasi ya anticipatory trading | Kwa ujumla huongeza eneo la mixed na \(\theta_z\). | Katika eneo la mixed inaweza kuongezeka katika baadhi ya hali; katika eneo la pure hupungua. | Kwa HFT mmoja hunufaika na kasi; kwa HFT wengi na baadhi ya hali za noise ndogo inaweza kupungua. |
| Kuongezeka kwa \(\theta_\varepsilon\) | Kunaweza kupunguza endogenous noise inayohitajika na IT. | Huongezeka katika baadhi ya maeneo. | Inaweza kuwa non-monotonic. |
| Kuongezeka kwa J | Huongeza ushindani wa HFT na shinikizo la information leakage. | Hutegemea regime. | Athari ya transaction-cost kati ya HFT inaweza kuimarika. |
Matokeo makuu ya soko la Round-Tripper
- Hitaji la randomization la IT linategemea HFT signal noise na high-speed market noise.
- Ikiwa \(J\leq3\) na high-speed noise ni kubwa vya kutosha, IT inaweza kutumia pure strategy katika viwango vyote vya signal-accuracy.
- J inapoongezeka, eneo ambako mixed strategy inahitajika hupanuka.
- Chini ya high-speed market noise ya kutosha, tabia ya liquidity provision ya Round-Tripper inaweza kuinua expected profit ya IT juu ya benchmark isiyo na HFT.
- Profit ya Round-Tripper huongezeka na \(\theta_{1^+}\); uhusiano wake na \(\theta_\varepsilon\) unaweza kutegemea hali na kuwa non-monotonic.
Matokeo makuu ya idadi mchanganyiko ya HFT
- Uwiano wa Small-IT unapoongezeka, IT hutumia randomization zaidi.
- Uwiano wa Round-Tripper unapoongezeka, IT kwa ujumla inaweza kutumia randomization kidogo zaidi.
- Wakati J>3, utafiti unapendekeza IT kutumia mixed strategy bila kujali aina ya HFT.
- High-speed noise ikipungua vya kutosha, HFT mwenye inventory constraint ndogo anaweza kubadilika kuwa inverse Round-Tripper.
- Katika mfumo wenye aina mbili za HFT pamoja, equilibrium inaweza kutokuwepo ikiwa \(\theta_{1^+}\) inakuwa ndogo sana.
Matokeo makuu ya chanzo yanayokwenda kinyume na hisia
Teknolojia bora haiongezi faida ya HFT kila wakati. Katika modeli, faida ya kasi au information advantage ya HFT hubadilisha strategic response ya IT. IT inapofanya randomization zaidi, sehemu ya faida mpya ya kiteknolojia ya HFT inaweza kurudishwa kwa njia ya endojeni.
Kwa hiyo utafiti hutoa mifano ya equilibrium inayokataa mahusiano ya upande mmoja kama “HFT yenye kasi zaidi → HFT profit kubwa zaidi” au “signal sahihi zaidi → HFT profit kubwa zaidi.”
Matokeo yanayoungwa mkono na utafiti
- Inventory aversion inaweza kuamua jukumu la HFT kama Small-IT au Round-Tripper.
- Uwezo wa HFT kufanya preemption kwa kasi zaidi unaweza kupanua eneo ambalo IT hutumia mixed strategy.
- Katika mixed-strategy equilibrium kuna maeneo ya vigezo ambapo faida ya kasi ya HFT huongeza faida ya IT.
- Wakati kuna HFT wengi, anticipatory trader wanaweza kuunda transaction cost kwa wenzao.
- HFT signal isiyo sahihi sana inaweza kuongeza kwa muda faida ya HFT katika baadhi ya maeneo ya equilibrium.
- Katika soko la high-speed noise lenye shughuli, liquidity provision ya Round-Tripper inaweza kuwa na manufaa kwa IT.
- Katika modeli, kuwa na HFT zaidi ya watatu hutoa matokeo ya kizingiti yenye nguvu kwa IT kutumia randomization.
- High-speed noise inapokuwa ndogo sana, Small-IT huacha faida ya kasi na kukaribia kikomo cha back-runner.
- Wakati aina mbili za HFT zipo pamoja, high-speed noise ndogo inaweza kusababisha tabia ya inverse Round-Tripper.
Ujumlishaji ambao utafiti hauungi mkono
- Haijaonyeshwa kwamba katika masoko halisi, kuwepo kwa HFT wanne hasa kunawalazimisha institutional trader kutumia order randomization.
- Haijathibitishwa kwamba HFT katika masoko halisi hugawanyika kwa hakika katika aina mbili tu za Small-IT na Round-Tripper.
- Haijapimwa HFT latency halisi inapaswa kuwa nanosekondi au mikrosekondi ngapi.
- Athari za expected profit hazijajaribiwa kwenye dataset halisi ya institutional order execution.
- Haijaonyeshwa kwamba Round-Tripper lazima atoe liquidity benefit kwa large trader katika masoko halisi.
- Haidaiwi kwamba market maker pricing halisi hufuata linear conditional-expectation rule katika kila hali.
- Haijathibitishwa kiempiria kwamba noise trader order katika masoko halisi ni Gaussian.
- Matokeo ya modeli si mkakati wa uwekezaji au ushauri wa trading wa moja kwa moja.
Vikwazo vikuu vya kimbinu
Matokeo ya utafiti yanategemea muundo wa modeli. Thamani ya mali na michakato ya noise huchukuliwa kuwa Gaussian. Dealer ni competitive na risk-neutral. Pricing hufanywa kupitia linear conditional expectations. Variansi za signal-noise za HFT huchukuliwa kuwa sawa. Taarifa ya IT na mchakato wa order splitting huwakilishwa ndani ya modeli kwa miundo fulani ya mstari.
Comparative statics za namba si parameter estimation ya kiempiria iliyokalibishwa kwa exchange halisi. Kwa hiyo koordinati x-y-z za grafu hazipaswi kutafsiriwa kama causal effects zilizokadiriwa kutoka data halisi ya soko.
Miundo ya kuona yenye nguvu zaidi kisayansi
Mstari wa muda katika ukurasa 5 wa chanzo unafaa sana kuchorwa upya kwa Verianla: order ya kwanza ya IT, HFT signal extraction, preemption ya \(t=1^+\) na order flow ya mwisho vinaweza kuonyeshwa katika mtiririko mmoja wa mlalo.
Matokeo ya kurasa 19–20 huunda taswira ya pili yenye nguvu: kupanuka kwa eneo la IT randomization kadiri uwiano wa Small-IT unavyoongezeka, kupungua kwake kadiri uwiano wa Round-Tripper unavyoongezeka, na kujitokeza kwa mabadiliko ya mwelekeo ya inverse Round-Tripper high-speed noise inapopungua vinaweza kuonyeshwa pamoja.
Maelezo ya Chanzo na Mbinu
Kichwa asili: Trading Large Orders in the Presence of Multiple High-Frequency Anticipatory Traders.
Waandishi: Ziyi Xu na Xue Cheng.
Taasisi: LMEQF, Department of Financial Mathematics, School of Mathematical Sciences, Peking University, Beijing 100871, China.
Mwandishi anayewasiliana: Xue Cheng; ameainishwa kwa alama ya nyota na e-mail katika PDF iliyopakiwa.
Aina ya chanzo: Preprint / working paper.
arXiv: 2403.08202v1 [q-fin.TR].
Tarehe ya arXiv: 13 Machi 2024.
Rekodi ya SSRN: SSRN 4756190; ukurasa wa SSRN unaonyesha tarehe ya kuandikwa kuwa 12 Machi 2024 na tarehe ya posting kuwa 10 Aprili 2024.
SSRN DOI: 10.2139/ssrn.4756190.
Hali ya peer review: Katika ukaguzi wa bibliografia, toleo la jarida lililopitiwa na wahakiki halijathibitishwa.
Uainishaji wa JEL: G14, G17.
Maneno muhimu: High-frequency anticipatory trading; multiple high-frequency traders; mixed strategy; randomization; small informed trader; Round-Tripper.
Mfumo mkuu wa kinadharia: Modeli ya Kyle yenye vipindi vitatu; muundo wa biashara wenye nukta nne za muda uliopanuliwa kwa wakati wa high-speed preemption \(t=1^+\).
Washiriki wa soko: Large informed trader wa kasi ya kawaida, HFT J wenye inventory aversion, dealer competitive risk-neutral na noise trader.
Idadi ya biashara za IT: Child order mbili, \(i_1\) na \(i_2\).
Idadi ya biashara za HFT: Biashara mbili kwa kila HFT, \(x_{1j}\) na \(x_{2j}\).
Ishara kuu ya taarifa: \(\tilde{i}_{1j}=i_1+\varepsilon_j\).
Utaratibu wa ulinzi wa IT: Endogenous Gaussian order randomization katika umbo la \(i_1=\alpha_1(v-p_0)+z\).
Tofauti ya pure/mixed: Kwa pure strategy \(\sigma_z=0\); kwa mixed strategy \(\sigma_z>0\).
Aina za HFT: Small-IT chini ya inventory constraint ndogo; Round-Tripper chini ya terminal inventory constraint kali.
Hali ya kikomo ya Round-Tripper: Kwa \(\Gamma=\infty\), \(x_{2j}=-x_{1j}\).
Vigezo vikuu vya comparative-static: Idadi ya HFT \(J\), high-speed noise ratio \(\theta_{1^+}\), signal-noise ratio \(\theta_\varepsilon\), second-period noise ratio \(\theta_2\) na endogenous randomization intensity \(\theta_z\).
Matokeo makuu ya modeli: Katika uchambuzi wa equilibrium wa utafiti, wakati \(J>3\), IT hupatikana kuwa inafaa kutumia mixed strategy kuficha maagizo bila kujali aina za HFT.
Eneo maalumu la pure-strategy: Katika hali ya modeli ambapo high-speed noise trading ni hai vya kutosha na HFT wasiozidi watatu wote ni Round-Tripper, IT inaweza kutotumia randomization.
Matokeo ya kikomo: Wakati \(\theta_{1^+}\to0\), preemptive order ya Small-IT hukaribia sifuri na kuelekea kikomo cha back-runner; katika soko lenye Round-Tripper pekee, order zote mbili za HFT hukaribia sifuri.
Inverse Round-Tripper: Katika eneo fulani la equilibrium ambako aina mbili za HFT zipo pamoja na high-speed noise ni ndogo, HFT mwenye inventory constraint ndogo kwanza hufanya biashara katika mwelekeo wa kinyume na IT na kisha katika mwelekeo uleule na IT.
Kizuizi kikuu: Matokeo ni ya kinadharia ya equilibrium na numerical comparative statics; data halisi ya exchange order-flow, mfumo wa HFT unaofanya kazi moja kwa moja au kalibresheni ya kiempiria ya execution-cost haikutumiwa.
Ufadhili / mgongano wa maslahi / CRediT: Hakuna tamko tofauti lililotambuliwa katika PDF iliyopakiwa.
Leseni: PDF ya arXiv iliyopakiwa haionyeshi wazi leseni ya matumizi tena; rekodi ya SSRN inasema matumizi tena yanategemea ruhusa ya mwenye haki.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *