

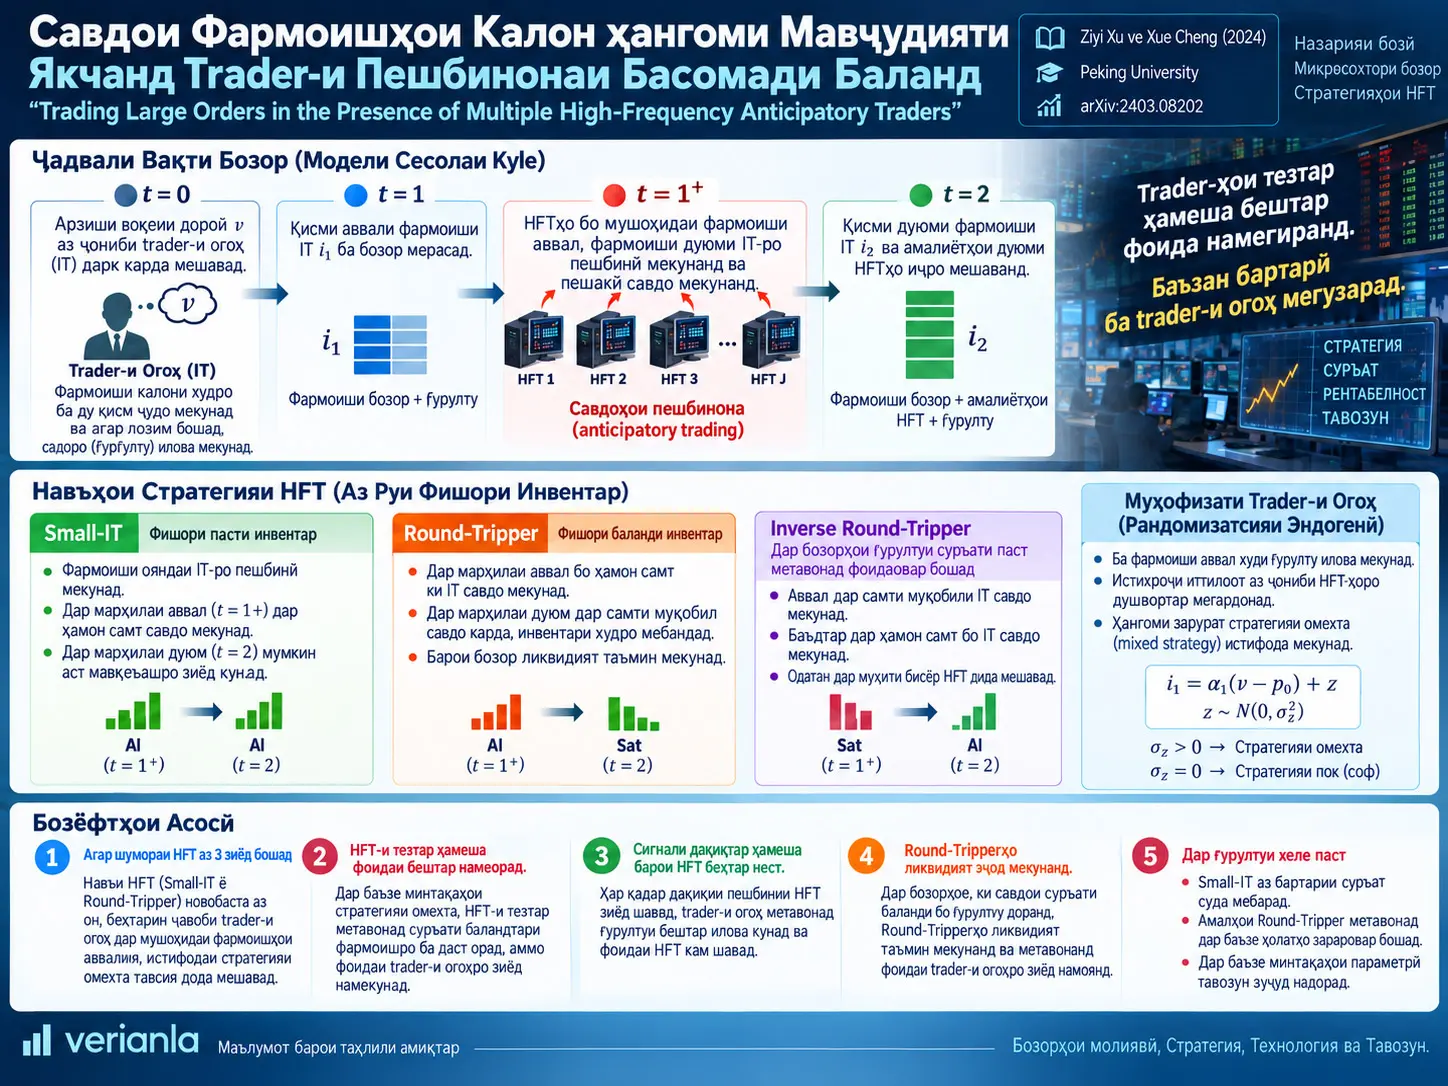
Савдои пешбинонаи басомади баланд (high-frequency anticipatory trading) рафтори стратегии бозор аст, ки дар он трейдерҳои босуръат аз ҷараёни фармоишҳои гузаштаи трейдери огоҳе, ки бо суръати муқаррарӣ амал мекунад, фармоиши ояндаи ӯро пешбинӣ намуда, пеш аз иҷрои он фармоиш савдо мекунанд. Таҳқиқоти Ziyi Xu ва Xue Cheng бозореро бо модели динамикии седаураи Kyle меомӯзад, ки дар он муқобили як трейдери огоҳ бо суръати муқаррарӣ (Informed Trader, IT) якчанд High-Frequency Trader (HFT) бо фишорҳои гуногуни инвентарӣ қарор доранд.
Дар модел IT амалиёти бузурги худро дар дороие, ки дар бораи он иттилоъ дорад, ба ду child order тақсим мекунад. Фармоиши аввал \(i_1\) дар вақти \(t=1\) иҷро мешавад. HFT-ҳо аз ин амалиёти аввал дар бораи фармоиши дуюми IT сигналҳои пур аз садо мегиранд ва бо шарофати бартарии суръат метавонанд пеш аз расидани амалиёти дуюми трейдери муқаррарӣ дар нуқтаи \(t=1^+\) preemptive trade анҷом диҳанд. Фармоиши дуюми IT, \(i_2\), ва амалиёти дуюми HFT-ҳо дар вақти \(t=2\) иҷро мешаванд.
Дараҷаи inventory aversion-и HFT шакли anticipatory strategy-ро муайян мекунад. Дар шароити inventory constraint-и паст, HFT метавонад мисли Small-IT рафтор карда, ҳам пеш аз фармоиши ояндаи IT ва ҳам ҳангоми амалиёти дуюм дар ҳамон самт мавқеъ ҷамъ кунад. Дар шароити inventory constraint-и қавӣ, HFT аввал дар ҳамон самти IT савдо карда, сипас ҳамон миқдорро дар самти муқобил бармегардонад ва мавқеи худро мебандад; дар ин ҳолат он ба Round-Tripper табдил меёбад.
IT метавонад барои душвор кардани истихроҷи иттилоъ аз ҷараёни фармоиш аз ҷониби HFT-ҳо ба order-и аввалаш садои Gaussian-и худсохт илова кунад. Ин endogenous order randomization механизми асосии mixed-strategy equilibrium мебошад. Дар pure-strategy equilibrium дисперсияи ин садои иловагӣ ба сифр баробар аст.
Тибқи натиҷаҳои модел, anticipatory trading-и тезтар IT-ро умуман ба истифодаи randomization дар минтақаи васеътари параметрҳо ва ба randomization intensity-и баландтар тела медиҳад. Аммо бартарии суръат барои HFT ҳамеша маънои фоидаи бештарро надорад. Хусусан дар минтақаҳои mixed-strategy, ки чанд HFT дар preemptive trade-и ҳамдигар transaction cost ба вуҷуд меоранд ва IT дар ҷавоб садои қавитар илова мекунад, афзоиши суръати HFT метавонад фоидаи худи онҳоро коҳиш дода, фоидаи IT-ро зиёд кунад.
Натиҷаи стратегии аз ҳама барҷастаи таҳқиқот ба шумораи HFT вобаста аст. Дар модел, вақте шумораи HFT аз се бештар мешавад, ба IT тавсия дода мешавад, ки новобаста аз Small-IT ё Round-Tripper будани HFT-ҳо барои пинҳон кардани фармоишҳояш mixed strategy истифода барад. Ҳолати махсусе, ки randomization нолозим мешавад, минтақаест, ки high-speed noise trading ба қадри кофӣ фаъол аст, шумораи HFT аз се зиёд нест ва ҳамаи HFT-ҳо Round-Tripper мебошанд.
Ин натиҷаҳо натиҷаҳои назариявии мувозинатанд. Таҳқиқот дар exchange-и воқеӣ HFT latency, institutional execution cost-и воқеӣ ё trading profit-и зиндаро чен намекунад.
Масъалаи асосии бозорӣ дар таҳқиқот
Сармоягузорони калон метавонанд барои кам кардани таъсири худ ба нарх фармоишҳои калонро ба child order-ҳои хурд тақсим кунанд. Аммо child order-ҳои пайдарпай метавонанд изи рафторӣ ба вуҷуд оранд. Агар иштирокчиёни босуръати бозор аз фармоишҳои аввал дар бораи order flow-и оянда иттилоъ гирифта тавонанд, онҳо метавонанд пеш аз қисми навбатии амалиёти large trader мавқеъ гиранд.
Саволи назариявии таҳқиқот танҳо «Агар HFT фармоиши ояндаро пешбинӣ кунад, чӣ мешавад?» нест. Таҳқиқот ҳамзамон чор унсури стратегиро баррасӣ мекунад:
- тезтар будани HFT-ҳо аз трейдери муқаррарӣ,
- мавҷуд будани чанд anticipatory HFT дар як бозор,
- пайравӣ кардани HFT-ҳо ба стратегияҳои гуногун бинобар сатҳҳои гуногуни inventory aversion,
- имкони IT барои гумроҳ кардани HFT-ҳо бо илова кардани endogenous noise ба ҷараёни фармоиш.
Хатти Вақти Савдо дар Модел Чӣ Гуна Кор Мекунад?
Модел чаҳорчӯбаи седаураи Kyle-ро истифода мебарад, аммо барои нишон додани бартарии суръати HFT байни ду вақти муқаррарии савдо як нуқтаи иловагии савдои босуръат бо номи \(t=1^+\) ҷойгир мекунад. Ҳамин тавр, дар хатти вақти физикӣ чор нуқта — \(t=0,1,1^+,2\) — мавҷуд аст.
| Вақт | Ҳодисаи асосӣ | Иштирокчиёни савдо |
|---|---|---|
| \(t=0\) | Арзиши ҳақиқии дороӣ \(v\)-ро IT мефаҳмад. | IT иттилоъ мегирад; савдо ҳанӯз анҷом наёфтааст. |
| \(t=1\) | Child order-и аввалини IT, \(i_1\), иҷро мешавад. | IT + noise trader-ҳои муқаррарӣ. |
| \(t=1^+\) | HFT-ҳо аз сигнал дар бораи \(i_1\) истифода бурда, фармоиши дуюми IT-ро preempt мекунанд. | HFT-ҳо + high-speed noise trader-ҳо. |
| \(t=2\) | Фармоиши дуюми IT ва амалиёти дуюми HFT-ҳо иҷро мешаванд. | IT + HFT-ҳо + noise trader-ҳо. |
Арзиши ҳақиқии дороии хавфнок:
модел карда мешавад ва пас аз \(t=2\) ошкор мегардад.
IT ин арзишро дар \(t=0\) медонад ва иттилооти умумии худро байни ду child order тақсим мекунад.
HFT-ҳо фармоиши IT-ро чӣ гуна пешбинӣ мекунанд?
Ҳар як HFT як ченаки noisy-и order-и аввалини IT-ро мегирад:
Дар ин ҷо \(\varepsilon_j\) Gaussian signal noise-и мустақил бо миёнаи сифр аст:
Ҳар қадар \(\sigma_\varepsilon^2\) хурдтар шавад, мушоҳидаи HFT дар бораи \(i_1\) дақиқтар мегардад.
Се order flow-и бозор
Ғайр аз амалиёти IT ва HFT се раванди гуногуни noise-order мавҷуд аст:
Order flow-ҳо:
шакл доранд.
Dealer-ҳо нархро чӣ гуна муайян мекунанд?
Dealer-ҳои competitive ва risk-neutral таҳти қоидаи самаранокии заиф аз интизории шартии арзиши ҳақиқии дороӣ нисбат ба order flow-и мавҷуда истифода мебаранд:
Аз ин рӯ, ҳар order flow-и нав ҳам талаботи ликвидият ва ҳам иттилоъро ба нарх ворид мекунад.
Чаро Trader-и Огоҳ ба Фармоиши Худ Садо Илова Мекунад?
Ҳадафи истифодаи endogenous randomization аз ҷониби IT заиф кардани изи order-flow-и вобаста ба иттилооти худ мебошад. Дар mixed-strategy equilibrium фармоиши аввалини IT аз ҷамъбасти informed component-и асосӣ ва компоненти мустақили noise, ки худи IT месозад, иборат аст:
Дар ин ҷо \(z\) order-и noise trader-и берун аз бозор нест. Ин endogenous noise аст, ки IT қасдан ба order-и худ барои гумроҳ кардани HFT-ҳо илова мекунад.
Дар pure-strategy equilibrium:
ва аз ин рӯ фармоиши аввал функсияи хаттии детерминистии сигнали арзиши ҳақиқӣ мебошад.
Дар mixed-strategy equilibrium:
ва ҳамон private-information realization метавонад order realization-ҳои гуногун тавлид кунад.
Randomization ҳам хароҷот дорад
Randomization танҳо HFT-ро гумроҳ намекунад; он инчунин боис мешавад, ки IT private information-и худро ба order бо дақиқии камтар интиқол диҳад. Аз ин рӯ randomization тавозуни байни манфиати пинҳон кардани иттилоъ ва хароҷоти вайрон кардани optimal trade-и худи IT мебошад.
Фарқи Small-IT ва Round-Tripper Дар Чист?
Small-IT рафтори anticipatory HFT аст, ки таҳти inventory pressure-и паст фармоиши informed-и ояндаро пешбинӣ карда, ҳам дар марҳилаи preemptive ва ҳам дар амалиёти баъдӣ умуман дар ҳамон самти IT мавқеъ ҷамъ мекунад. Round-Tripper бошад HFTест, ки аввал дар ҳамон самти IT мавқеъ мегирад ва баъдан барои бастани inventory дар самти муқобил савдо мекунад.
Inventory penalty
Дар оптимизатсияи давраи дуюми HFT-и j-ум final inventory бо:
ҷарима мешавад. Бо афзоиши \(\gamma_j\), нигоҳ доштани final inventory-и кушода гаронтар мегардад.
Таҳқиқот шакли беандозаи ин параметрро:
муайян мекунад.
Ҳадди интиқодии inventory-aversion барои як HFT
Натиҷаи Theorem 2-и таҳқиқот мегӯяд, ки таҳти параметрҳои муайяни бозор як \(\bar{\Gamma}\)-и интиқодӣ вуҷуд дорад:
- \(0\leq\Gamma<\bar{\Gamma}\): HFT рафтори Small-IT нишон медиҳад.
- \(\Gamma\geq\bar{\Gamma}\): HFT рафтори Round-Tripper нишон медиҳад.
Барои содда кардани таҳлили чанд-HFT, дар бахшҳои баъдӣ манбаъ ду навъи ҳаддиро истифода мебарад:
- Small-IT: \(\Gamma=0\)
- Round-Tripper: \(\Gamma=\infty\)
Шарти дақиқи тоза кардани inventory-и Round-Tripper
Дар ҳолати \(\Gamma=\infty\) таҳқиқот чунин натиҷа мегирад:
Ҳамин тавр HFT пас аз амалиёти дуюм мавқеи холиси худро мебандад.
Round-Tripper дар марҳилаи аввал дар самти интизоршудаи IT ликвидият истеъмол мекунад, аммо дар марҳилаи дуюм ҳамон миқдорро дар самти комилан муқобил дода, ликвидиятро бармегардонад.
Small-IT чӣ мекунад?
Small-IT нисбат ба final inventory чунин фишори маҷбурии тозакунӣ надорад. HFT метавонад дар марҳилаи \(t=1^+\) мувофиқи informed direction-и пешбинишуда мавқеъ гирад ва дар марҳилаи \(t=2\) ҳамон мавқеъро дар ҳамон самт калонтар кунад.
Аз ин рӯ Small-IT аз private information-и сармоягузори дигар истифода бурда, мисли informed trader-и хурд рафтор мекунад; Round-Tripper бошад трейдери кӯтоҳ-horizon аст, ки аз таъсири нарх истифода бурда, inventory-ро дубора ба сифр наздик кардан мехоҳад.
Параметрҳои асосии бозории беандоза
| Параметр | Таъриф | Маънои илмӣ |
|---|---|---|
| \(\theta_{1^+}\) | \(\sigma_{1^+}^2/\sigma_1^2\) | Андозаи нисбии high-speed noise trading нисбат ба noise trading-и муқаррарӣ. |
| \(\theta_2\) | \(\sigma_2^2/\sigma_1^2\) | Андозаи aggregate noise дар вақти дуюми савдои муқаррарӣ. |
| \(\theta_\varepsilon\) | \(\sigma_\varepsilon^2/\sigma_1^2\) | HFT signal noise. Арзиши калонтар маънои дақиқии пешгӯии пасттарро дорад. |
| \(\Gamma_j\) | \(\gamma_j/(\sigma_v/\sigma_1)\) | Сатҳи беандозаи inventory aversion-и HFT. |
| \(J\) | Шумораи HFT | Андозаи рақобати anticipatory trader. |
| \(\theta_z\) | \(\sigma_z^2/\sigma_1^2\) | Endogenous randomization intensity-и IT. |
Чаро HFT-и Тезтар ё Дақиқтар Баъзан Камтар Фоида Мегирад?
Бартарии суръат ва иттилоъ на танҳо сифати қарори HFT-ро тағйир медиҳад, балки ҷавоби стратегии IT-ро низ иваз мекунад. Вақте HFT тезтар мешавад ё signal structure тағйир меёбад, IT метавонад endogenous noise-и бештар илова кунад. Вақте чанд HFT ҳамзамон preemptive trading мекунанд, онҳо метавонанд transaction cost-и ҳамдигарро ҳам баланд кунанд. Ин ду бозхӯрди general-equilibrium метавонанд дар баъзе минтақаҳо боис шаванд, ки бартарии технологӣ фоидаи худи HFT-ро кам кунад.
Вақте танҳо як Small-IT ҳаст
Муқоисаҳои Шаклҳои 2–4 дар саҳифаҳои 12–13 барои \(J=1\) ҳолатҳои \(\theta_{1^+}=10^{-4}\), \(0.1\) ва \(1\)-ро нишон медиҳанд.
Вақте \(\theta_{1^+}=10^{-4}\), high-speed noise trading ниҳоят хурд аст. Азбаски exogenous noise, ки HFT дар амалиёти \(t=1^+\) метавонад дар он пинҳон шавад, хеле кам аст, preemptive trade-и босуръат гарон мешавад ва Small-IT амалан аз қисми зиёди бартарии суръат даст мекашад.
Бо боло рафтани \(\theta_{1^+}\), бозоре, ки Small-IT дар он метавонад босуръат савдо кунад, фаъолтар мешавад. IT дар ҷавоб endogenous randomization-и шадидтар истифода мекунад ва минтақаи mixed-strategy васеъ мешавад.
Натиҷаи ғайриинтуитивӣ дар минтақаи mixed-strategy
Вақте ҳам Small-IT ва ҳам сохтори муқоисашавандаи back-runner дар минтақаи mixed-strategy қарор доранд, тезтар шудани HFT метавонад дар баъзе ҳолатҳо фоидаи IT-ро зиёд кунад.
Шарҳи механизми манбаъ аз ду таъсири муқобил иборат аст:
- Preemptive trade-и иловагии ҳамсамти Small-IT transaction cost-и IT-ро зиёд мекунад.
- Аммо IT бо истифодаи \(\theta_z\)-и баландтар order-и худро бештар пинҳон мекунад; дар натиҷа HFT дар давраи дуюм private value-ро душвортар мебарорад ва эҳтиёткортар савдо мекунад.
Вақте таъсири дуюм аз аввал қавитар аст, IT ҳатто бо вуҷуди HFT-и тезтар expected profit-и баландтар ба даст меорад.
Дар минтақаи pure-strategy ин механизми муҳофизатии randomization вуҷуд надорад, бинобар ин бартарии суръати HFT тавре ки интизор меравад, фоидаи IT-ро кам мекунад.
Ду Small-IT барои ҳамдигар ҳам хароҷот эҷод мекунанд
Дар таҳлили \(J=2\), вақте ҳам \(\theta_{1^+}\) ва ҳам \(\theta_\varepsilon\) хурданд, яъне high-speed noise trading заиф, вале сигналҳои HFT қавӣ ҳастанд, афзоиши trading-speed метавонад expected profit-и худи anticipatory trader-ҳоро кам кунад.
Сабабҳо:
- Preemptive trade-ҳои Small-IT transaction cost-и ҳамдигарро зиёд мекунанд.
- Дақиқии баланди пешгӯӣ IT-ро ба илова кардани endogenous noise-и қавитар тела медиҳад.
Шакли 7 дар саҳифаи 14 ин рафторро нишон медиҳад.
Чаро сигнали бадтар баъзан фоидаи HFT-ро зиёд мекунад?
Бо афзоиши \(\theta_\varepsilon\), exogenous signal-и HFT бадтар мешавад. Одатан интизор меравад, ки ин фоидаи HFT-ро коҳиш диҳад. Аммо агар IT ҳамзамон миқдори endogenous randomization-ро кам карда тавонад, ифлосии умумии иттилоотие, ки HFT бо он рӯ ба рӯ мешавад, метавонад дар баъзе минтақаҳо коҳиш ёбад.
Аз ин рӯ манбаъ меёбад, ки дар баъзе минтақаҳои mixed-strategy expected profit-и Small-IT дар минтақаи пасти \(\theta_\varepsilon\) аввал зиёд ва баъд кам мешавад.
Вақте шумораи HFT зиёд мешавад
Манбаъ мисолҳои \(J=3\) ва \(J=10\)-ро низ алоҳида таҳлил мекунад. Барои \(J=3\) дар mixed-strategy equilibrium фоидаи IT дар баъзе параметрҳо бо афзоиши \(\theta_\varepsilon\) аввал кам ва баъд зиёд мешавад.
Муаллифон таъкид мекунанд, ки чунин рафтори non-monotonic дар модели сусттари back-runner танҳо ҳангоми шумораи бештари трейдерҳо пайдо мешавад, дар ҳоле ки дар модели ҳозира бинобар preemption-и босуръат он дар қиматҳои хурдтари \(J\) мушоҳида мешавад.
Оё Round-Tripper-ҳо Ҳатман ба IT Зарар Мерасонанд?
Не. Дар модел Round-Tripper гарчанде дар марҳилаи аввал дар самти IT ликвидият истеъмол кунад, дар марҳилаи дуюм маҷбур аст мавқеи худро бандад ва ба ҳамин миқдор ликвидиятро дар самти муқобил таъмин кунад. Вобаста ба сатҳи noise-и бозор ва signal accuracy, таъсири дуюм метавонад аз adverse effect-и аввал зиёдтар бошад ва IT дар бозори дорои Round-Tripper expected profit-и баландтар гирад.
Қарори randomization-и IT дар бозори Round-Tripper
Дар Шакли 14-и саҳифаи 16, манбаъ барои \(J=1\), \(5\) ва \(10\) mixed-strategy intensity-и IT-ро дар сатҳҳои сеандозаи \(\theta_{1^+}\) ва \(\theta_\varepsilon\) меомӯзад.
Модел сохтори зерини остонавиро медиҳад:
- Агар signal noise ба қадри кофӣ калон бошад, IT метавонад ба pure strategy гузарад.
- Агар high-speed market noise ба қадри кофӣ калон бошад, IT метавонад ба pure strategy гузарад.
- Агар шумораи HFT аз се зиёд набошад, дар минтақаи high-speed-noise market-и ба қадри кофӣ фаъол IT метавонад дар ҳамаи сатҳҳои signal-precision pure strategy истифода барад.
Чаро high-speed noise-и фаъол метавонад IT-ро ҳифз кунад?
Бо калон шудани \(\theta_{1^+}\), preemptive order-и HFT дар байни high-speed noise order-ҳои бештар омехта мешавад. Ин метавонад хароҷоти савдои босуръати HFT-ро кам кунад, аммо ҳамзамон имкони liquidity provision-и бештари Round-Tripper-ро фароҳам оварад.
Дар Шакли 16-и саҳифаи 17 expected profit-и IT бо сатҳи benchmark-и бе Round-Tripper муқоиса мешавад.
Натиҷаҳои манбаъ:
- Дар шароити signal noise-и ба қадри кофӣ баланд, фоидаи IT метавонад аз бозори бе Round-Tripper зиёдтар бошад.
- Дар шароити \(\theta_{1^+}\)-и ба қадри кофӣ баланд, фоидаи IT метавонад аз бозори бе Round-Tripper зиёдтар бошад.
- Expected profit-и IT дар модел бо \(\theta_{1^+}\) ба таври монотонӣ меафзояд.
Агар high-speed noise хеле кам бошад, чӣ мешавад?
Манбаъ мегӯяд, ки ҳангоми high-speed noise trading-и хеле паст Round-Tripper танҳо дар шароити signal accuracy-и фавқулода паст метавонад ба IT кумак кунад. Дар матн ин остона тақрибан ҳамчун \(\sigma_\varepsilon>2\sigma_1\) шарҳ дода мешавад ва муаллифон онро амалан signal noise-и хеле баланд мешуморанд.
Дар ин минтақа, азбаски дар бозори босуръат «пӯшиши» кофии noise вуҷуд надорад, anticipatory trade-и Round-Tripper барои IT асосан adverse мешавад.
Фоидаи худи Round-Tripper
Expected profit-и Round-Tripper бо \(\theta_{1^+}\) меафзояд. Аммо робита бо signal noise ҳатман монотонӣ нест.
Тибқи натиҷаи Шакли 18-и саҳифаи 18, дар баъзе минтақаҳои пасти \(\theta_{1^+}\) profit-и Round-Tripper ҳангоми афзоиши \(\theta_\varepsilon\) аввал зиёд ва баъд кам мешавад. Агар шумораи HFT панҷ ё бештар бошад, манбаъ мегӯяд, ки ин сохтори афзоиши ибтидоӣ дар фосилаи таҳлилшудаи \(\theta_{1^+}\) барҷастатар мегардад.
Вақте Аз Се Зиёд HFT Ҳаст, Модел Чӣ Пешниҳод Мекунад?
Мувофиқи натиҷаҳои equilibrium-и худи таҳқиқот, вақте шумораи умумии HFT \(J>3\) мешавад, IT бояд новобаста аз таркиби HFT order randomization истифода барад. Ин остона қонуни универсалӣ ва собити бозорҳои воқеӣ нест, балки натиҷаи стратегиест, ки дар модели динамикии Kyle-и таҳқиқот ба даст омадааст.
Агар Small-IT ва Round-Tripper дар як бозор бошанд
Таҳқиқот ҳолатеро низ ҳал мекунад, ки:
ва \(J_1\) Small-IT ва \(J_2\) Round-Tripper дар як бозор мебошанд.
Шакли 19 дар саҳифаи 19 барои \(J=2\), \(5\) ва \(10\) нишон медиҳад, ки бо тағйири ҳиссаи Small-IT минтақаи mixed-strategy-и IT чӣ гуна тағйир меёбад.
Бо зиёд шудани ҳиссаи Small-IT:
- минтақаи mixed-strategy-и IT васеъ мешавад,
- endogenous randomization intensity меафзояд.
Бо зиёд шудани ҳиссаи Round-Tripper бошад, IT умуман метавонад randomization-и камтар истифода барад.
Агар ду HFT бошанд ва ҳарду Round-Tripper бошанд
Дар ҳолати махсуси нишон-додаи манбаъ, вақте \(J=2\) ва %100-и HFT-ҳо Round-Tripper мебошанд, барои \(\theta_{1^+}=1\) IT метавонад дар тамоми минтақаи таҳлилшудаи signal-noise pure strategy истифода барад.
Аммо вақте ба бозор Small-IT илова мешавад, минтақае пайдо мешавад, ки IT барои ҳифзи худ бояд ба mixed strategy гузарад.
Таркиби HFT фоидаи тарафҳоро чӣ гуна тағйир медиҳад?
Дар Шакли 20-и саҳифаи 19 манбаъ барои \(J=10\) ҳиссаҳои гуногуни Small-IT-ро меомӯзад.
Умуман, вақте Round-Tripper бештар аст:
- IT майл дорад expected profit-и баландтар ба даст орад,
- IT endogenous noise-и камтар илова мекунад,
- Small-IT-и алоҳида effective signal-и дақиқтар мегирад,
- Small-IT инчунин метавонад аз liquidity-и таъминкардаи Round-Tripper баҳра барад.
Ин сохтори умумӣ дар баъзе минтақаҳое, ки сигналҳои HFT хеле дақиқанд, метавонад фарқ кунад; бинобар ин манбаъ натиҷаро ҳамчун робитаи монотонии бечунучаро пешниҳод намекунад.
Inverse Round-Tripper Чист?
Inverse Round-Tripper рафторест, ки дар таҳқиқот дар минтақае пайдо мешавад, ки ду навъи HFT якҷоя ҳастанд ва high-speed noise trading ба қадри кофӣ кам шудааст: HFT-и дорои inventory constraint-и паст, ки одатан ҳамчун Small-IT тасниф мешавад, дар марҳилаи \(t=1^+\) дар самти муқобили IT савдо карда ликвидият медиҳад ва баъдан дар марҳилаи \(t=2\) дар ҳамон самти IT савдо карда ин ликвидиятро боз истеъмол мекунад.
Чаро рафтор баръакс мешавад?
Бо кам шудани high-speed noise trading, transaction cost-и preemptive order-и босуръат меафзояд. Азбаски Round-Tripper маҷбур аст final inventory-ро тоза кунад, фазои рафтори он маҳдуд аст. HFT-и дигар бо inventory constraint-и паст метавонад барои коҳиш додани таъсири нарх дар марҳилаи аввал ба Round-Tripper liquidity диҳад ва баъдтар дар самти IT мавқеъ созад.
Шакли 21-и саҳифаи 20 ин тағйири самтро дар ҳолати \(J_1=1\), \(J_2=9\) ва \(\theta_\varepsilon=0\) бевосита нишон медиҳад.
Шакли 22 нишон медиҳад, ки қимати критикии \(\theta_{1^+}\) барои пайдоиши inverse Round-Tripper бо зиёд шудани шумораи Round-Tripper кам мешавад.
Оё equilibrium барои ҳар параметр вуҷуд дорад?
Не. Манбаъ дар ҳамин бозори дунавъи HFT минтақаи критикиеро муайян мекунад, ки дар қиматҳои боз ҳам пасттари \(\theta_{1^+}\) equilibrium вуҷуд надорад. Шакли 23 дар саҳифаҳои 20–21 ин existence threshold-ро нишон медиҳад.
Аз ин рӯ натиҷаи inverse Round-Tripper-ро то нуқтаи \(\theta_{1^+}\to0\) бемаҳдуд дароз кардан дуруст нест; дар модели дорои ду навъи HFT пас аз як остонаи поёнӣ худи ҳал нопадид мешавад.
Агар High-Speed Noise Trading ба Сифр Наздик Шавад, Чӣ Мешавад?
\(\theta_{1^+}\to0\) ҳолати ҳаддиест, ки дар бозори \(t=1^+\), ки HFT-ҳо preemptive trade мекунанд, қариб ҳеҷ noise order вуҷуд надорад. Манбаъ натиҷаҳои аналитикии ин ҳаддро барои бозорҳои Small-IT ва Round-Tripper алоҳида мебарорад.
Small-IT аз бартарии суръат даст мекашад
Вақте танҳо Small-IT-ҳо ҳастанд:
мешавад.
HFT дар давраи preemptive савдоро қатъ мекунад ва танҳо дар марҳилаи \(t=2\) дар самти informed-order савдо мекунад. Аз ин рӯ equilibrium ба модели Yang–Zhu back-runner, ки дар манбаъ муқоиса шудааст, наздик мешавад.
Маънои иқтисодӣ ин аст, ки вақте дар нуқтаи савдои босуръат ҳеҷ noise shelter нест, истифодаи бартарии суръат хеле гарон мешавад.
Round-Tripper пурра ақибнишинӣ мекунад
Вақте танҳо Round-Tripper-ҳо ҳастанд:
мешавад.
Азбаски Round-Tripper бояд пас аз амалиёти аввал ҳамон мавқеъро дар самти муқобил бандад, бо комилан бе-noise шудани high-speed market фазои profitable round-trip нопадид мешавад ва HFT дар ҳар ду марҳила ба савдои сифр наздик мешавад.
Усул ва Натиҷаҳои Таҳқиқот
Усули назариявӣ
Таҳқиқот васеъкунии хаттӣ-Gaussian-и модели динамикии Kyle market-microstructure-ро истифода мебарад. Муҳаққиқон equilibrium-ро бо равиши conjecture-and-verify ҳал мекунанд.
Аввал барои dealer pricing rule, IT strategies ва HFT strategies шаклҳои хаттӣ фарз карда мешаванд. Сипас:
- шарти conditional expectation pricing-и dealer-ҳо,
- first-order conditions-и давраи якум ва дуюми IT,
- шартҳои дудавраи profit maximization-и HFT-ҳо,
- inventory penalty,
- second-order optimality conditions
якҷоя ҳал шуда, параметрҳои pure ё mixed equilibrium ба даст меоянд.
Dealer pricing conjecture
IT strategy conjecture
Фармоиши дуюм ҳам ба компоненти private-information-и ҳанӯз дар нарх инъикоснашудаи дороӣ ва ҳам ба компоненти residual-и фармоиши аввал, ки dealer онро пурра бароварда наметавонад, вобаста аст.
General HFT strategy conjecture
Order-и дуюми HFT се навъи иттилоъро дар бар мегирад:
- signal residual-и аввалини худ,
- ҷараёни \(t=1^+\)-и дигар HFT-ҳо ва high-speed noise trader-ҳо,
- inventory-и худи HFT, ки қаблан сохтааст.
Фарқи pure ва mixed equilibrium
| Режим | Endogenous noise | Маънои асосӣ |
|---|---|---|
| Pure strategy | \(\theta_z=0\) | Фармоиши аввалини IT ба private information ба таври детерминистӣ вобаста аст. |
| Mixed strategy | \(\theta_z>0\) | IT endogenous noise илова мекунад, ки дар доираи ҳамон private information order realization-ҳои гуногун тавлид карда метавонад. |
Тарҳи муқоисаи ададӣ
Дар бахши ададии Small-IT-и таҳқиқот:
- \(\theta_{1^+}\in(0,1]\),
- \(\theta_2=1\),
- \(J\leq10\)
comparative statics анҷом дода мешавад.
Манбаъ дар графикҳо махсусан:
- \(J=1\),
- \(J=2\),
- \(J=3\),
- \(J=10\)
мисолҳоро муфассал нишон медиҳад.
Натиҷаҳои асосии бозори Small-IT
| Тағйир | Randomization-и IT | Фоидаи IT | Фоидаи HFT |
|---|---|---|---|
| Афзоиши суръати anticipatory trading | Умуман минтақаи mixed ва \(\theta_z\)-ро зиёд мекунад. | Дар минтақаи mixed баъзан зиёд шуда метавонад; дар минтақаи pure кам мешавад. | Барои як HFT аз суръат баҳра мебарад; бо чанд HFT ва дар баъзе шароити паст-noise метавонад кам шавад. |
| Афзоиши \(\theta_\varepsilon\) | Метавонад endogenous noise-и зарурии IT-ро кам кунад. | Дар баъзе минтақаҳо меафзояд. | Метавонад non-monotonic бошад. |
| Афзоиши J | Рақобати HFT ва фишори information leakage-ро зиёд мекунад. | Ба режим вобаста аст. | Таъсири transaction-cost байни HFT-ҳо метавонад қавитар шавад. |
Натиҷаҳои асосии бозори Round-Tripper
- Талаботи randomization-и IT ҳам ба HFT signal noise ва ҳам ба high-speed market noise вобаста аст.
- Агар \(J\leq3\) ва high-speed noise ба қадри кофӣ баланд бошад, IT метавонад дар ҳамаи сатҳҳои signal-accuracy pure strategy истифода барад.
- Бо зиёд шудани J, минтақае, ки mixed strategy лозим аст, васеъ мешавад.
- Дар шароити high-speed market noise-и кофӣ, рафтори liquidity provision-и Round-Tripper метавонад expected profit-и IT-ро аз benchmark-и бе HFT баландтар бардорад.
- Profit-и Round-Tripper бо \(\theta_{1^+}\) меафзояд; робитааш бо \(\theta_\varepsilon\) метавонад шартӣ ва non-monotonic бошад.
Натиҷаҳои асосии популятсияи омехтаи HFT
- Бо зиёд шудани ҳиссаи Small-IT, IT randomization-и бештар истифода мекунад.
- Бо зиёд шудани ҳиссаи Round-Tripper, IT умуман метавонад randomization-и камтар истифода барад.
- Вақте J>3, таҳқиқот ба IT новобаста аз навъи HFT истифодаи mixed strategy-ро тавсия медиҳад.
- Агар high-speed noise ба қадри кофӣ кам шавад, HFT-и дорои inventory constraint-и паст метавонад ба inverse Round-Tripper табдил ёбад.
- Дар системае, ки ду навъи HFT якҷо ҳастанд, агар \(\theta_{1^+}\) хеле хурд шавад, equilibrium мумкин аст вуҷуд надошта бошад.
Натиҷаи марказии ғайриинтуитивии манбаъ
Технологияи беҳтар на ҳамеша фоидаи худи HFT-ро зиёд мекунад. Дар модел бартарии суръат ё information advantage-и HFT strategic response-и IT-ро тағйир медиҳад. Вақте IT randomization-и бештар мекунад, қисми бартарии нави технологии HFT метавонад ба таври эндогенӣ бозпас гирифта шавад.
Аз ин рӯ таҳқиқот мисолҳои equilibrium тавлид мекунад, ки робитаҳои яксамтае мисли «HFT тезтар → HFT profit бештар» ё «signal дақиқтар → HFT profit бештар»-ро рад мекунанд.
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад
- Inventory aversion метавонад нақши HFT-ро ҳамчун Small-IT ё Round-Tripper муайян кунад.
- Имкони preemption-и тезтари HFT метавонад минтақаи истифодаи mixed strategy аз ҷониби IT-ро васеъ кунад.
- Дар mixed-strategy equilibrium минтақаҳои параметрие ҳастанд, ки бартарии суръати HFT фоидаи IT-ро зиёд мекунад.
- Ҳангоми мавҷудияти чанд HFT, anticipatory trader-ҳо метавонанд барои ҳамдигар transaction cost эҷод кунанд.
- Signal-и камтар дақиқи HFT метавонад дар баъзе минтақаҳои equilibrium фоидаи HFT-ро муваққатан зиёд кунад.
- Дар бозори фаъол бо high-speed noise, liquidity provision-и Round-Tripper метавонад барои IT муфид гардад.
- Дар модел, зиёда аз се HFT як натиҷаи остонавии қавӣ барои истифодаи randomization аз ҷониби IT медиҳад.
- Вақте high-speed noise хеле хурд мешавад, Small-IT аз бартарии суръат даст кашида ба ҳадди back-runner наздик мешавад.
- Ҳангоми ҳамзистии ду навъи HFT, high-speed noise-и паст метавонад рафтори inverse Round-Tripper ба вуҷуд оварад.
Умумисозиҳое, ки таҳқиқот дастгирӣ намекунад
- Нишон дода нашудааст, ки дар бозорҳои воқеӣ ҳангоми дақиқ чор HFT будан трейдерҳои институтсионалӣ ҳатман бояд order randomization истифода баранд.
- Исбот нашудааст, ки HFT-ҳо дар биржаҳои воқеӣ ҳатман ба ду синфи Small-IT ё Round-Tripper ҷудо мешаванд.
- Чанд наносония ё микросония будани HFT latency-и воқеӣ чен нашудааст.
- Таъсири expected profit дар dataset-и воқеии institutional order execution санҷида нашудааст.
- Нишон дода нашудааст, ки Round-Tripper дар бозорҳои воқеӣ ҳатман ба large trader liquidity benefit медиҳад.
- Даъво карда намешавад, ки market maker pricing-и воқеӣ ҳамеша linear conditional-expectation rule-ро риоя мекунад.
- Ба таври эмпирикӣ тасдиқ нашудааст, ки noise trader order-ҳо дар биржаҳои воқеӣ Gaussian ҳастанд.
- Натиҷаҳои модел мустақиман стратегияи сармоягузорӣ ё trading recommendation нестанд.
Маҳдудиятҳои асосии методологӣ
Натиҷаҳои таҳқиқот ба сохтори модел вобастаанд. Арзиши дороӣ ва равандҳои noise Gaussian қабул мешаванд. Dealer-ҳо competitive ва risk-neutral мебошанд. Pricing тавассути linear conditional expectations анҷом дода мешавад. Дисперсияҳои signal-noise-и HFT баробар қабул шудаанд. Иттилооти IT ва order splitting дар модел бо шаклҳои муайяни хаттӣ ифода мешавад.
Comparative statics-и ададӣ parameter estimation-и эмпирикие нест, ки ба exchange-и воқеӣ калибр шуда бошад. Аз ин рӯ координатаҳои x-y-z-и графикҳо набояд ҳамчун causal effects-и аз маълумоти биржаи воқеӣ ҳисобшуда шарҳ дода шаванд.
Сохторҳои визуалии аз ҷиҳати илмӣ қавитарин
Хатти вақт дар саҳифаи 5-и манбаъ барои аз нав кашидани Verianla хеле мувофиқ аст: order-и аввалини IT, HFT signal extraction, preemption дар \(t=1^+\) ва order flow-и ниҳоӣ метавонанд дар як ҷараёни уфуқӣ нишон дода шаванд.
Натиҷаҳои саҳифаҳои 19–20 визуали дуюми қавиро ташкил медиҳанд: васеъ шудани минтақаи randomization-и IT бо афзоиши ҳиссаи Small-IT, танг шудани он бо афзоиши ҳиссаи Round-Tripper ва пайдо шудани тағйири самти inverse Round-Tripper ҳангоми кам шудани high-speed noise метавонанд якҷоя нишон дода шаванд.
Ёддошт оид ба Манбаъ ва Усул
Унвони аслӣ: Trading Large Orders in the Presence of Multiple High-Frequency Anticipatory Traders.
Муаллифон: Ziyi Xu ва Xue Cheng.
Муассиса: LMEQF, Department of Financial Mathematics, School of Mathematical Sciences, Peking University, Beijing 100871, China.
Муаллифи масъул: Xue Cheng; дар PDF-и боршуда бо ситорача ва e-mail ишора шудааст.
Навъи манбаъ: Preprint / working paper.
arXiv: 2403.08202v1 [q-fin.TR].
Санаи arXiv: 13 марти 2024.
Сабти SSRN: SSRN 4756190; саҳифаи SSRN санаи навиштанро 12 марти 2024 ва санаи posting-ро 10 апрели 2024 нишон медиҳад.
SSRN DOI: 10.2139/ssrn.4756190.
Ҳолати баррасӣ: Дар санҷиши библиографӣ версияи маҷаллаи баррасишуда тасдиқ нашудааст.
Таснифи JEL: G14, G17.
Калидвожаҳо: High-frequency anticipatory trading; multiple high-frequency traders; mixed strategy; randomization; small informed trader; Round-Tripper.
Чаҳорчӯбаи асосии назариявӣ: Модели динамикии седаураи Kyle; сохтори савдо бо чор нуқтаи вақт, ки бо вақти preemption-и босуръати \(t=1^+\) васеъ шудааст.
Иштирокчиёни бозор: Large informed trader-и муқаррарӣ, J HFT бо inventory aversion, dealer-ҳои competitive risk-neutral ва noise trader-ҳо.
Шумораи амалиёти IT: Ду child order, \(i_1\) ва \(i_2\).
Шумораи амалиёти HFT: Барои ҳар HFT ду амалиёт, \(x_{1j}\) ва \(x_{2j}\).
Сигнали асосии иттилоотӣ: \(\tilde{i}_{1j}=i_1+\varepsilon_j\).
Механизми дифои IT: Endogenous Gaussian order randomization дар шакли \(i_1=\alpha_1(v-p_0)+z\).
Фарқи pure/mixed: Барои pure strategy \(\sigma_z=0\); барои mixed strategy \(\sigma_z>0\).
Навъҳои HFT: Small-IT таҳти inventory constraint-и паст; Round-Tripper таҳти terminal inventory constraint-и қавӣ.
Ҳолати ҳаддии Round-Tripper: Барои \(\Gamma=\infty\), \(x_{2j}=-x_{1j}\).
Тағйирёбандаҳои асосии comparative-static: Шумораи HFT \(J\), high-speed noise ratio \(\theta_{1^+}\), signal-noise ratio \(\theta_\varepsilon\), second-period noise ratio \(\theta_2\) ва endogenous randomization intensity \(\theta_z\).
Натиҷаи асосии модел: Дар таҳлили equilibrium-и таҳқиқот, вақте \(J>3\), истифодаи mixed strategy барои пинҳон кардани фармоиш аз ҷониби IT новобаста аз навъи HFT мувофиқ дониста мешавад.
Минтақаи махсуси pure-strategy: Дар ҳолати моделие, ки high-speed noise trading ба қадри кофӣ фаъол аст ва ҳамаи HFT-ҳои на бештар аз се адад Round-Tripper мебошанд, IT метавонад randomization истифода набарад.
Натиҷаи ҳаддӣ: Вақте \(\theta_{1^+}\to0\), preemptive order-и Small-IT ба сифр наздик шуда, ба ҳадди back-runner мерасад; дар бозоре, ки танҳо Round-Tripper дорад, ҳар ду order-и HFT ба сифр наздик мешаванд.
Inverse Round-Tripper: Дар минтақаи муайяни equilibrium, ки ду навъи HFT якҷоя ҳастанд ва high-speed noise паст аст, HFT-и дорои inventory constraint-и паст аввал дар самти муқобили IT ва баъд дар ҳамон самти IT савдо мекунад.
Маҳдудияти асосӣ: Натиҷаҳо натиҷаҳои назариявии equilibrium ва numerical comparative statics мебошанд; маълумоти воқеии exchange order-flow, системаи зиндаи HFT ё калибровкаи эмпирикии execution-cost истифода нашудааст.
Маблағгузорӣ / бархӯрди манфиатҳо / CRediT: Дар PDF-и боршуда изҳороти алоҳида муайян нашудааст.
Литсензия: Дар PDF-и боршудаи arXiv литсензияи равшани истифодаи такрорӣ нишон дода нашудааст; сабти SSRN мегӯяд, ки истифодаи такрорӣ ба иҷозати соҳиби ҳуқуқ вобаста аст.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд