

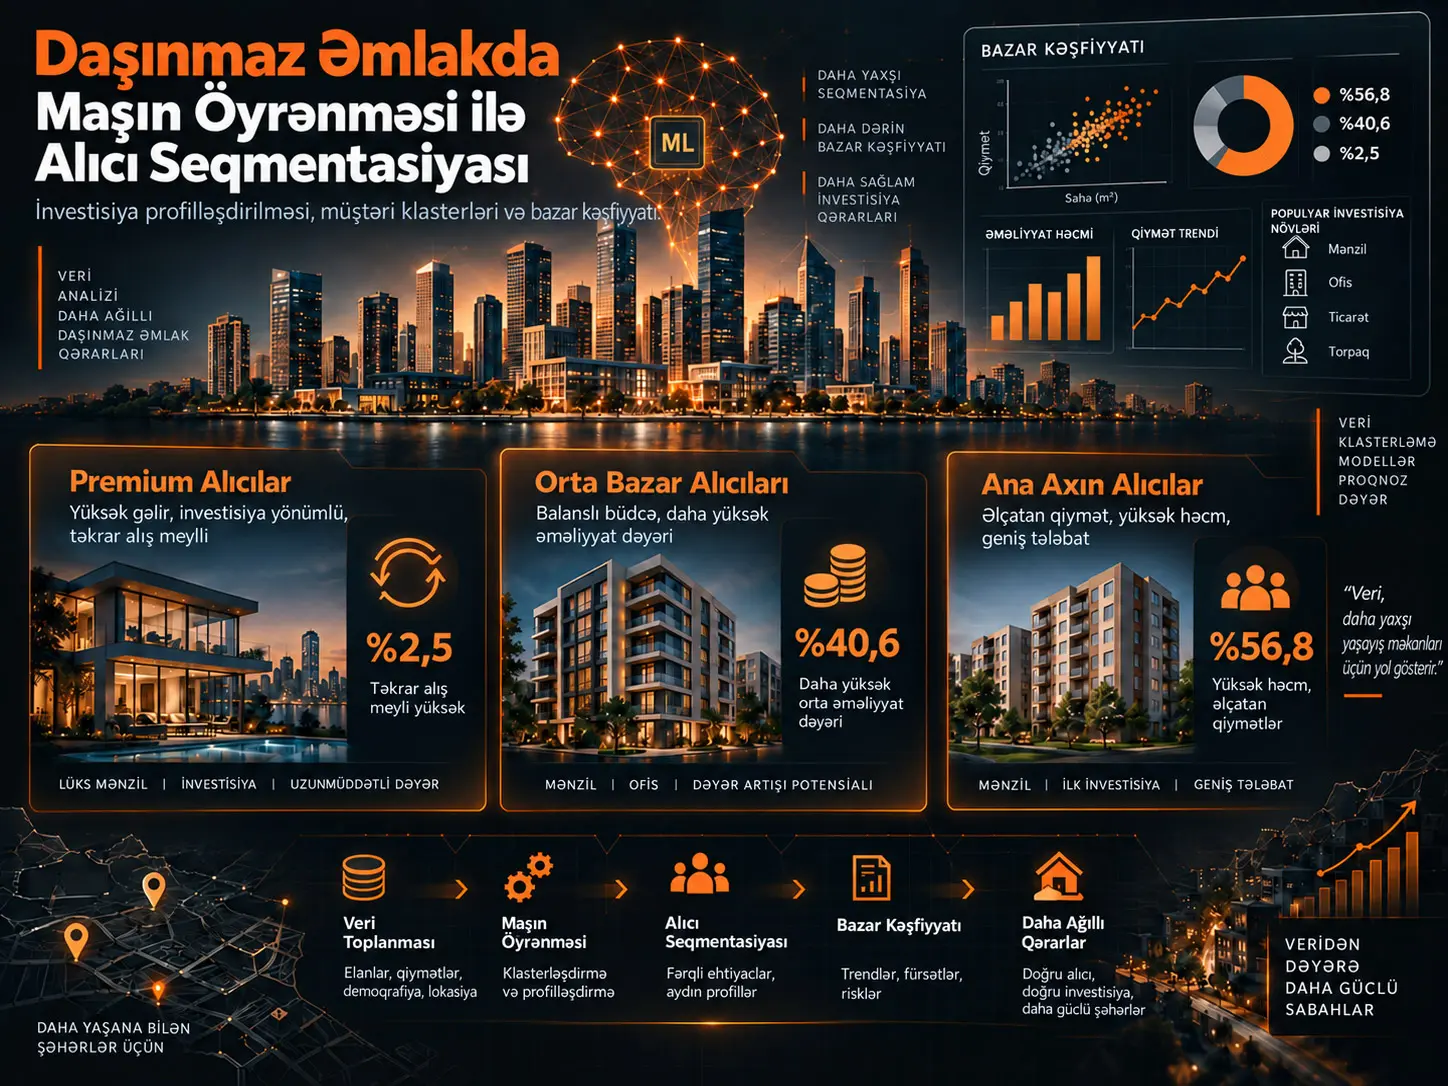
Alıcı seqmentasiyası, eyni daşınmaz əmlak bazarında əməliyyat aparan müştəriləri alış tezliyi, əməliyyat dəyəri, vahid sahə qiyməti, yaş və məmnunluq kimi davranış/əməliyyat xüsusiyyətlərinə görə oxşar qruplara ayırmağı hədəfləyir. Bu iş 2.000 müştəri qeydi və 10.000 daşınmaz əmlak elanından istifadə edərək K-Means əsaslı üç müştəri seqmenti yaradır və bu seqmentləri daşınmaz əmlak marketinqi və müştəri idarəçiliyi baxımından şərh edir.
Daşınmaz əmlak məlumat dəstindəki 10.000 elanın 7.305-i satılmış, 2.695-i isə Available vəziyyətindədir. Satılmış qeydlər müştərilərlə uyğunlaşdırılmış; hər müştəri üçün orta satış qiyməti, median satış qiyməti, orta ft² başına qiymət, alış sayı və ümumi əməliyyat/elan sayı hesablanmış; bunlara məmnunluq balı və yaş əlavə edilərək yeddiölçülü ədədi klasterləşdirmə cədvəli yaradılmışdır.
İş K-Means alqoritmini k=2 ilə k=8 arasında müqayisə edir. Burada mühüm metodoloji detal var: Silhouette Score və Calinski–Harabasz Index-in ən yüksək dəyərləri k=2-də ortaya çıxır. k=3 metriklərin mütləq optimumu olduğu üçün deyil; Calinski–Harabasz əyrisindəki ilk mənalı qırılma, k=3-də hələ də qəbul edilə bilən Silhouette səviyyəsi və layihənin iş baxımından şərh edilə bilən ən azı üç seqment istəməsi səbəbilə seçilmişdir.
Nəticədə 51 nəfərlik kiçik və tez-tez əməliyyat aparan qrup, 813 nəfərlik yüksək əməliyyat dəyərinə malik qrup və 1.136 nəfərlik böyük əsas axın qrupu yaranmışdır. Mənbə bunları müvafiq olaraq Premium Buyers, Mid-Market Buyers və Mainstream Buyers adlandırır. Lakin “Premium” etiketi ən bahalı daşınmaz əmlakları alan qrup demək deyil; ən yüksək orta və median satış qiyməti Cluster 1-də müşahidə olunur.
Daşınmaz əmlak müştərilərini niyə vahid kütlə kimi nəzərdən keçirməmək lazımdır?
Daşınmaz əmlak platformasında ilk evini alan şəxs, təkrar-təkrar əmlak alan investor, şirkət hesabı və ya daha yüksək qiymətli vahidlərə yönələn müştəri eyni alış davranışına malik deyil. Tək bir marketinq mesajı bu qrupların hamısının ehtiyaclarını eyni dəqiqliklə hədəfləyə bilməz.
İşin məqsədi bu fərqləri əvvəlcədən müəyyən edilmiş müştəri etiketləri ilə məcburi tətbiq etmək əvəzinə, əməliyyat məlumatlarının daxilindəki nümunələri nəzarətsiz öyrənmə ilə üzə çıxarmaqdır.
Müştəri məlumat dəsti
2.000 müştəridən ibarət məlumat dəstində fərdi müştərilərin payı %94,9, şirkətlərin payı %5,1-dir. Cins bölgüsü təxminən balanslıdır. Müştərilərin %76,9-u ABŞ-dadır və California təkbaşına %31,7 payla üstünlük təşkil edən bölgədir.
Alış məqsədi baxımından müştərilərin %69,3-ü Home, %30,8-i Investment kateqoriyasındadır. Kredit müraciəti edənlərin payı %36,8; etməyənlərin payı %63,2-dir. Orta məmnunluq balı 5 üzərindən 3,03-dür.
Daşınmaz əmlak məlumat dəsti
| Xüsusiyyət | Mənbədə bildirilən struktur |
|---|---|
| Ümumi elan | 10.000 |
| Sold | 7.305 (%73,1) |
| Available | 2.695 (%26,9) |
| Sahə | 411–1.957 ft² |
| Satış qiyməti | Təxminən 100.000–730.000 ABŞ dolları |
| Ft² başına qiymət | Təxminən 220–430 ABŞ dolları |
| Apartments | %85,5 |
| Office | %14,5 |
Çatışmayan məlumatlar həqiqətən təsadüfidirmi?
Available vəziyyətində olan elanlarda client_ref yoxdur; çünki bu əmlak hələ bir müştəriyə bağlanmayıb. Mənbə bu quruluşu MNAR kimi müəyyən edir.
Praktik baxımdan mühüm məqam çatışmazlığın məlumat xətası kimi görünməməsidir: missing dəyərlər Available statusu ilə sistematik şəkildə üst-üstə düşür. Klasterləşdirmə yalnız müştəri ilə uyğunlaşdırılmış satılmış elanlardan yaradıldığı üçün Available qeydlərin boş client_ref sahəsi birbaşa klaster modelinə daxil edilməmişdir.
Müştərini hansı xüsusiyyətlər təmsil edir?
Satılmış elanlar client_id = client_ref vasitəsilə müştərilərlə birləşdirilmiş və hər müştəri üçün aşağıdakı yeddi ədədi xüsusiyyət hazırlanmışdır:
| Xüsusiyyət | Funksiyası |
|---|---|
| avg_sale_price | Müştərinin aldığı əmlakların orta əməliyyat dəyəri |
| median_sale_price | Alış qiymətlərinin medianı |
| avg_price_per_sqft | Orta ft² başına ödənən qiymət |
| purchases_count | Alış tezliyi |
| total_listings | Müştəri ilə əlaqəli ümumi əməliyyat/elan sıxlığı |
| satisfaction_score | Məmnunluq balı |
| age | 1 yanvar 2025 istinad tarixindən çıxarılan yaş |
Niyə StandardScaler istifadə edildi?
K-Means nöqtələr arasındakı Evklid məsafəsinə əsaslanır. Satış qiymətləri yüz minlərlə ifadə edilərkən məmnunluq balı 1–5 aralığındadır. Xam dəyərlər birbaşa modelə verilsə, böyük ədədi miqyasa malik qiymət dəyişənləri məsafəni dominant edər.
Buna görə bütün yeddi ədədi xüsusiyyət orta qiyməti sıfır və standart sapması bir olacaq şəkildə StandardScaler ilə standartlaşdırılmışdır.
İşin Metodu və Tapıntıları
K-Means necə işləyir?
K-Means məlumat nöqtələrini əvvəlcədən müəyyən edilmiş k sayda klasterə bölür və hər müşahidəni ona ən yaxın klaster mərkəzinə təyin edir. Alqoritm klasterlərin daxilindəki ümumi kvadrat məsafəni minimuma endirməyə çalışır.
Bu işdə k=2, 3, 4, 5, 6, 7 və 8 variantları müqayisə edilmişdir.
Silhouette Score nəyi ölçür?
Silhouette Score bir müştərinin öz klasterindəki digər müştərilərə nə qədər yaxın olduğunu və ən yaxın alternativ klasterdən nə qədər uzaq olduğunu eyni ölçüdə birləşdirir.
Dəyər +1-ə yaxınlaşdıqca ayrılma güclü, sıfıra yaxınlaşdıqca klasterlər üst-üstə düşən olur; mənfi olduqda isə bəzi müşahidələr yanlış klasterə təyin edilmiş ola bilər.
Calinski–Harabasz Index nəyi ölçür?
Calinski–Harabasz Index klasterlər arasındakı yayılmanı klasterdaxili yayılma ilə müqayisə edir. Daha yüksək dəyər ümumilikdə daha kompakt və bir-birindən daha yaxşı ayrılmış klasterlər deməkdir.
k=3 həqiqətən ən yaxşı klaster sayıdırmı?
Mənbənin öz metrik nəticələrinə görə sırf riyazi mənada qəti şəkildə yox. Hər iki daxili doğrulama ölçüsü də ən yüksək dəyərini k=2-də almışdır. k=3; CH əyrisindəki ilk qırılma, nisbətən sabit Silhouette nəticəsi və layihənin üç iş seqmenti istəməsi səbəbilə seçilən uzlaşmadır.
Calinski–Harabasz Index k=2-də təxminən 506 ikən k=8-də təxminən 347-yə qədər davamlı azalır. Silhouette dəyərləri isə bütün k variantlarında sıfıra yaxın qalır.
Beləliklə, işin üçlü seqmentasiyası biznes baxımından şərh edilə bilən ola bilər; lakin məlumatların təbii şəkildə dəqiq və güclü üç klasterə ayrıldığı iddiası bu metriklərlə güclü şəkildə dəstəklənmir.
Klaster ölçüləri
| Klaster | Mənbə etiketi | Müştəri | Pay |
|---|---|---|---|
| Cluster 0 | Premium Buyers | 51 | %2,5 |
| Cluster 1 | Mid-Market Buyers | 813 | %40,6 |
| Cluster 2 | Mainstream Buyers | 1.136 | %56,8 |
PCA vizualı nə göstərir?
Yeddiölçülü standartlaşdırılmış müştəri xüsusiyyətləri yalnız vizuallaşdırma məqsədilə iki əsas komponentə endirilmişdir.
Mənbənin 15–16-cı səhifələrindəki PCA qrafikində Cluster 0 yuxarı-sağ bölgədə daha kompakt və digərlərindən nəzərəçarpacaq dərəcədə uzaq görünür. Cluster 1 və Cluster 2 isə diaqonal istiqamətdə qismən üst-üstə düşür.
Bu vizual seqment quruluşunu anlamağı asanlaşdırır; lakin PCA qrafiki modeldən sonra yaradıldığı üçün müstəqil xarici doğrulama testi deyil.
ANOVA nəticələri
| Xüsusiyyət | F-statistikası | p-dəyəri |
|---|---|---|
| median_sale_price | 1609,44 | <0,001 |
| avg_sale_price | 1436,81 | <0,001 |
| purchases_count | 1049,91 | <0,001 |
| avg_price_per_sqft | 83,01 | <0,001 |
| age | 8,49 | 0,0002 |
Bu nəticələr klasterlər arasında sözügedən xüsusiyyətlər üzrə böyük fərqlərin olduğunu göstərir.
Lakin bu xüsusiyyətlər eyni zamanda K-Means-in klasterləri qurarkən istifadə etdiyi dəyişənlərdir. Buna görə ANOVA-nın əhəmiyyətli çıxması müstəqil nümunədə aparılmış doğrulama ilə eyni deyil. Seqmentlərin sabitliyini daha güclü qiymətləndirmək üçün yenidən nümunələmə, bootstrap/stability analizi, holdout tipli yanaşma və ya alternativ klasterləşdirmə üsulları ilə müqayisə daha güclü əlavə sübut verə bilər.
Cluster 0: Premium Buyers
Cluster 0 cəmi 51 müştəridən ibarət olsa da, ən yüksək məmnunluq, yaş, purchases_count və total_listings dəyərlərinə malikdir.
Diqqətçəkən şəkildə qiymət xüsusiyyətlərində lider deyil. Mənbə buna görə qrupu bir əməliyyatda ən bahalı əmlakı alan müştərilərdən çox, təkrarlanan əməliyyatları olan sadiq və yüksək dəyərli münasibət müştəriləri kimi şərh edir.
Beləliklə, “Premium” etiketi burada münasibət və əməliyyat tezliyi premiumu kimi oxunmalıdır.
Cluster 1: Mid-Market Buyers
813 nəfərlik Cluster 1 ən yüksək orta və median satış qiymətinə malikdir. Alış tezliyi Cluster 0-a nisbətən daha mülayimdir.
Mənbə bu qrupu bir və ya daha az sayda, lakin yüksək dəyərli alış edən, daha böyük apartment və ya office vahidlərinə yönələ bilən müştərilər kimi şərh edir.
Buna görə “Mid-Market” adı ilk baxışda yanıltıcı ola bilər; əməliyyat qiyməti baxımından qrupun özü üç klaster arasında yuxarı ucdadır.
Cluster 2: Mainstream Buyers
1.136 müştəri ilə ən böyük seqmentdir. Standartlaşdırılmış xüsusiyyətlərin çoxunda ortalamadan aşağı qalır və mənbə tərəfindən qiymətə həssas, giriş səviyyəli və ya əsas axın müştəri bazası kimi şərh edilir.
Bu seqmentin böyük olması səbəbilə müştəri başına aşağı dəyər onun ümumi kommersiya əhəmiyyətinin aşağı olması demək deyil.
Seqmentlərdən birbaşa marketinq qərarı çıxarmaq təhlükəsizdirmi?
Seqmentlər müştəri davranışı haqqında istifadə oluna bilən hipotezlər yaradır; lakin hesabatdakı marketinq təkliflərinin özü eksperimental olaraq sınaqdan keçirilməmişdir. “Bu seqmentə bu kampaniya tətbiq edilsə konversiya artar” kimi səbəb-nəticə nəticələri üçün A/B testləri, prospektiv kampaniyalar və ya müstəqil doğrulama lazımdır.
Premium qrupa təklif olunan yanaşma
Mənbə bütün 51 müştəri üçün premium CRM/münasibət meneceri, yeni inventara erkən giriş, fərdiləşdirilmiş portfel baxışları və referral proqramları təklif edir.
Bu təkliflərin məntiqi yüksək təkrar əməliyyat və məmnunluq səviyyəsidir; lakin hesabat referral təşviqinin həqiqətən daha yüksək konversiya yaradacağını sınaqdan keçirmir.
Mid-Market qrupa təklif olunan yanaşma
Mənbə daha böyük sahəli və Office vahidlərinə upsell, təxminən 350.000–500.000 dollar və 1.100 ft²-dən yuxarı elanların hədəflənməsi və Agency kanalında kampaniya aparılmasını təklif edir.
Bunlar klaster profilindən çıxarılmış hədəfləmə qaydalarıdır; satış artımı eksperimental olaraq ölçülməmişdir.
Mainstream qrupa təklif olunan yanaşma
Website/SEO optimizasiyası, kredit imkanlarının görünürlüğü və 800 ft²-dən aşağı, 250.000 dollardan aşağı giriş səviyyəli elanların önə çıxarılması təklif olunur.
Həmçinin ikinci alışı təşviq etməklə Mainstream-dən Mid-Market-ə müştəri keçidi yaradacaq sadiqlik mexanizmləri nəzərdən keçirilir.
Seqment etiketi ilə müştəri personası eyni şeydirmi?
Xeyr.
K-Means yalnız üç məlumatəsaslı klaster yaratmışdır. Layihə brifində isə dörd biznes personası var: Global Investors, Luxury Investors, Corporate Buyers və First-Time Buyers.
Mənbə üç klasteri sonradan bu dörd persona ilə uyğunlaşdırır. Məsələn, Cluster 0 həm Global Investors, həm də Luxury Investors ilə əlaqələndirilərkən, Cluster 2 daxilində loan_applied = Yes olanlar ayrıca First-Time Buyers kimi bölünə bilər.
Bu ikinci mərhələ K-Means tərəfindən kəşf edilmiş yeni klaster deyil; qayda əsaslı biznes təsnifatıdır.
Streamlit dashboard nə təmin edir?
Hesabat dörd əsas panel müəyyən edir:
| Panel | Məzmun |
|---|---|
| Buyer Segmentation Overview | Klaster bölgüsü və ölçüsü |
| Investor Behaviour Dashboard | Seqment üzrə qiymət və kredit nümunələri |
| Geographic Buyer Analysis | Regional bölgü və cluster xəritəsi |
| Segment Insights Panel | Xüsusiyyət ortalamaları və normallaşdırılmış heatmap |
Country, region, acquisition purpose və client type filtrlərinin bütün qrafiklərə dinamik şəkildə tətbiq oluna bildiyi bildirilir.
Ədəbiyyat bölməsindəki iki mühüm doğrulama problemi
Hesabat Limsombunchai və həmkarlarının buyer-segment əsaslı hedonic modelləri sınaqdan keçirdiyini bildirir. Müstəqil biblioqrafik qeyd isə işin 200 Christchurch evi üzərində hedonic price model ilə artificial neural network müqayisəsi olduğunu göstərir. Buna görə mənbə hesabatındakı seqmentasiya təsviri bu məqalə ilə uyğun görünmür.
Antipov və Pokryshevskaya (2012) üçün də oxşar problem var. Hesabat bunu K-Means-dən yaranan buyer seqmentlərinə ensemble classification tətbiqi kimi təqdim edir, halbuki orijinal iş Random Forest ilə yaşayış mass appraisal və CART əsaslı model diaqnostikasına fokuslanır.
Bu vəziyyət əsas K-Means analizindəki rəqəmləri öz-özünə etibarsız etmir; lakin ədəbiyyat bölməsindəki bəzi əsaslandırmaların mənbələri ilə yenidən uyğunlaşdırılmalı olduğunu göstərir.
İşin güclü tərəfləri
Məlumat təmizləmə addımları açıq şəkildə sənədləşdirilmişdir. Kateqorik dəyişənlərlə klasterləşdirmə dəyişənləri bir-birindən ayrılmışdır. Standartlaşdırma əsaslandırması düzgün problemlə əlaqəlidir. Klaster ölçüləri, PCA, ANOVA və seqment profilləri birlikdə təqdim edilmişdir. Dashboard texniki nəticəni biznes istifadəçilərinə çatdırmaq məqsədini aydın edir.
İşin məhdudiyyətləri
Birinci məhdudiyyət k=3 qərarının biznes tələbindən təsirlənməsidir. İkinci məhdudiyyət aşağı Silhouette dəyərlərinin seqment sərhədlərinin güclü olmadığını düşündürməsidir.
Üçüncü məhdudiyyət eyni dəyişənlərlə qurulan klasterlərin yenə eyni dəyişənlər üzrə ANOVA ilə “doğrulanmasıdır”. Dördüncü məhdudiyyət seqment etiketlərinin — xüsusilə “Premium” və “Mid-Market” — birbaşa ədədi qiymət sırası ilə üst-üstə düşməməsidir.
Beşinci məhdudiyyət yalnız mövcud əməliyyat davranışının istifadə edilməsidir. Zaman ölçüsü, müştəri ömürboyu dəyəri, bazar faizi, mənzil indeksi və makroiqtisadi rejimlər modelə daxil edilməyib.
Altıncı məhdudiyyət məlumat bazasının coğrafi baxımdan güclü şəkildə ABŞ və xüsusilə California ağırlıqlı olmasıdır. Buna görə seqmentlərin başqa ölkə və ya bazarlara birbaşa köçürülə bilməsi göstərilməyib.
Ümumi nəticə
Bu iş daşınmaz əmlak müştəri bazasını vahid kütlə kimi görmək əvəzinə, əməliyyat davranışına əsaslanaraq üç kommersiya profili yaratmağı hədəfləyən tətbiq oluna bilən məlumat elmi iş axını təqdim edir.
Üçlü quruluş biznes baxımından anlaşılandır: kiçik, lakin yüksək tezlikli sadiq müştərilər, daha yüksək qiymətli əməliyyatlara yönələn orta ölçülü qrup və böyük həcmli əsas axın müştəri bazası.
Bununla belə, k=3-ün mütləq statistik optimum olduğu nəticəsi mənbə məlumatları ilə güclü dəstəklənmir. Daxili metriklər k=2-ni daha yüksək qiymətləndirmiş, k=3 qismən biznes tələbinə görə seçilmişdir.
Buna görə hesabatın ən güclü istifadəsi “bazardakı təbii üç müştəri sinfini qəti şəkildə kəşf etdik” iddiasından çox, müştəri hədəfləmə və dashboard inkişafı üçün şərh edilə bilən əməliyyat seqmentasiyası prototipi kimi görülməsidir.
Mənbə və Metod Qeydi
Orijinal iş:Machine Learning Based Buyer Segmentation and Investment Profiling for Real Estate Market Intelligence.
Müəllif: Gokul Mallabathula.
Mənbə faylındakı rol: Data Science Intern, Unified Mentor | Parcl Real Estate Intelligence Project.
Mənbə növü: Tətbiqi məlumat elmi / daşınmaz əmlak müştəri seqmentasiyası layihə hesabatı.
Fayl üzərindəki tarix: İyun 2025.
SSRN metadata-sı: Date Written 31 May 2026; Posted 25 June 2026; SSRN abstract 6881578.
DOI: 10.2139/ssrn.6881578.
Tarix uyğunsuzluğu: PDF üz qabığındakı İyun 2025 ilə SSRN metadata-sındakı 2026 tarixləri uyğun gəlmir. Verianla bu fərqi düzəltmədən görünən saxlayır.
Hakemlik: İşin hakemli jurnal version-of-record olduğuna dair sübut yoxdur; layihə/SSRN iş mətni kimi qiymətləndirilmişdir.
Lisenziya: SSRN qeydi hüquqların qorunduğunu və icazəsiz yenidən istifadəyə icazə verilmədiyini bildirir. Buna görə mənbə qrafiklərinin dizaynı birbaşa kopyalanmamalıdır.
Məlumat: 2.000 müştəri, 10.000 daşınmaz əmlak elanı; bunların 7.305-i satılmış, 2.695-i Available vəziyyətindədir.
Klasterləşdirmə cədvəli: 2.000 müştəri üzərində yeddi ədədi xüsusiyyət.
Xüsusiyyətlər: avg_sale_price, median_sale_price, avg_price_per_sqft, purchases_count, total_listings, satisfaction_score və age.
Miqyaslama: StandardScaler.
Əsas alqoritm: K-Means.
k namizədləri: 2–8.
Daxili doğrulama metrikləri: Silhouette Score və Calinski–Harabasz Index.
k seçimi məhdudiyyəti: Hər iki metrik k=2-də zirvəyə çatmışdır. k=3; CH əyrisindəki ilk qırılma, şərh edilə bilmə və ən azı üç biznes seqmenti tələbi birlikdə qiymətləndirilərək seçilmişdir.
PCA: Yeddiölçülü standartlaşdırılmış xüsusiyyətlərin ikiölçülü vizuallaşdırılması üçün klasterləşdirmədən sonra tətbiq edilmişdir.
Statistik analiz: One-way ANOVA və Tukey HSD. Eyni xüsusiyyətlərin həm klasterləşdirmədə, həm də sonrakı əhəmiyyət testində istifadə edilməsi səbəbilə bu testlər müstəqil xarici klaster doğrulaması deyil.
Seqmentlər: Cluster 0 — Premium Buyers, n=51; Cluster 1 — Mid-Market Buyers, n=813; Cluster 2 — Mainstream Buyers, n=1.136.
Etiket məhdudiyyəti: Cluster 0-ın “Premium” adı ən yüksək alış qiymətinə əsaslanmır; ən yüksək avg_sale_price və median_sale_price Cluster 1-dədir.
Dashboard: Streamlit əsaslı dörd tablı dashboard bildirilib. PDF daxilində müstəqil işlədilə bilən kod deposu və ya deployment keçidi doğrulanmayıb.
Ədəbiyyat yoxlaması: Limsombunchai et al. (2004) və Antipov & Pokryshevskaya (2012) mənbələrinin hesabatdakı təsviri doğrulana bilən orijinal iş mövzuları ilə tam uyğun gəlmir. Buna görə həmin istinadlar Verianla mətnində seqmentasiya metodunun birbaşa sübutu kimi istifadə edilməmişdir.
Gələcək iş: Mənbə iyerarxik klasterləşdirmə ilə k=3 həllinin sınaqdan keçirilməsini, zaman əsaslı əməliyyat məlumatları ilə lifetime-value modellərinin qurulmasını, coğrafi əhatənin genişləndirilməsini və faiz dərəcələri/regional mənzil indeksləri kimi makroiqtisadi göstəricilərin əlavə edilməsini təklif edir.
Verianla hazırlama metodu: Mənbənin məlumat ölçüləri, model addımları, seqment nəticələri və biznes təklifləri qorunmuş; lakin k=3 seçiminin gücü, post-clustering ANOVA-nın doğrulama xarakteri, seqment adlarının mənası və ədəbiyyat istinadları mənbədənkənar qətiyyət yaratmadan metodoloji şəkildə ayrılmışdır. Mənbədə olmayan satış artımı, investisiya gəliri və ya proqnoz performansı yaradılmamışdır.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib