

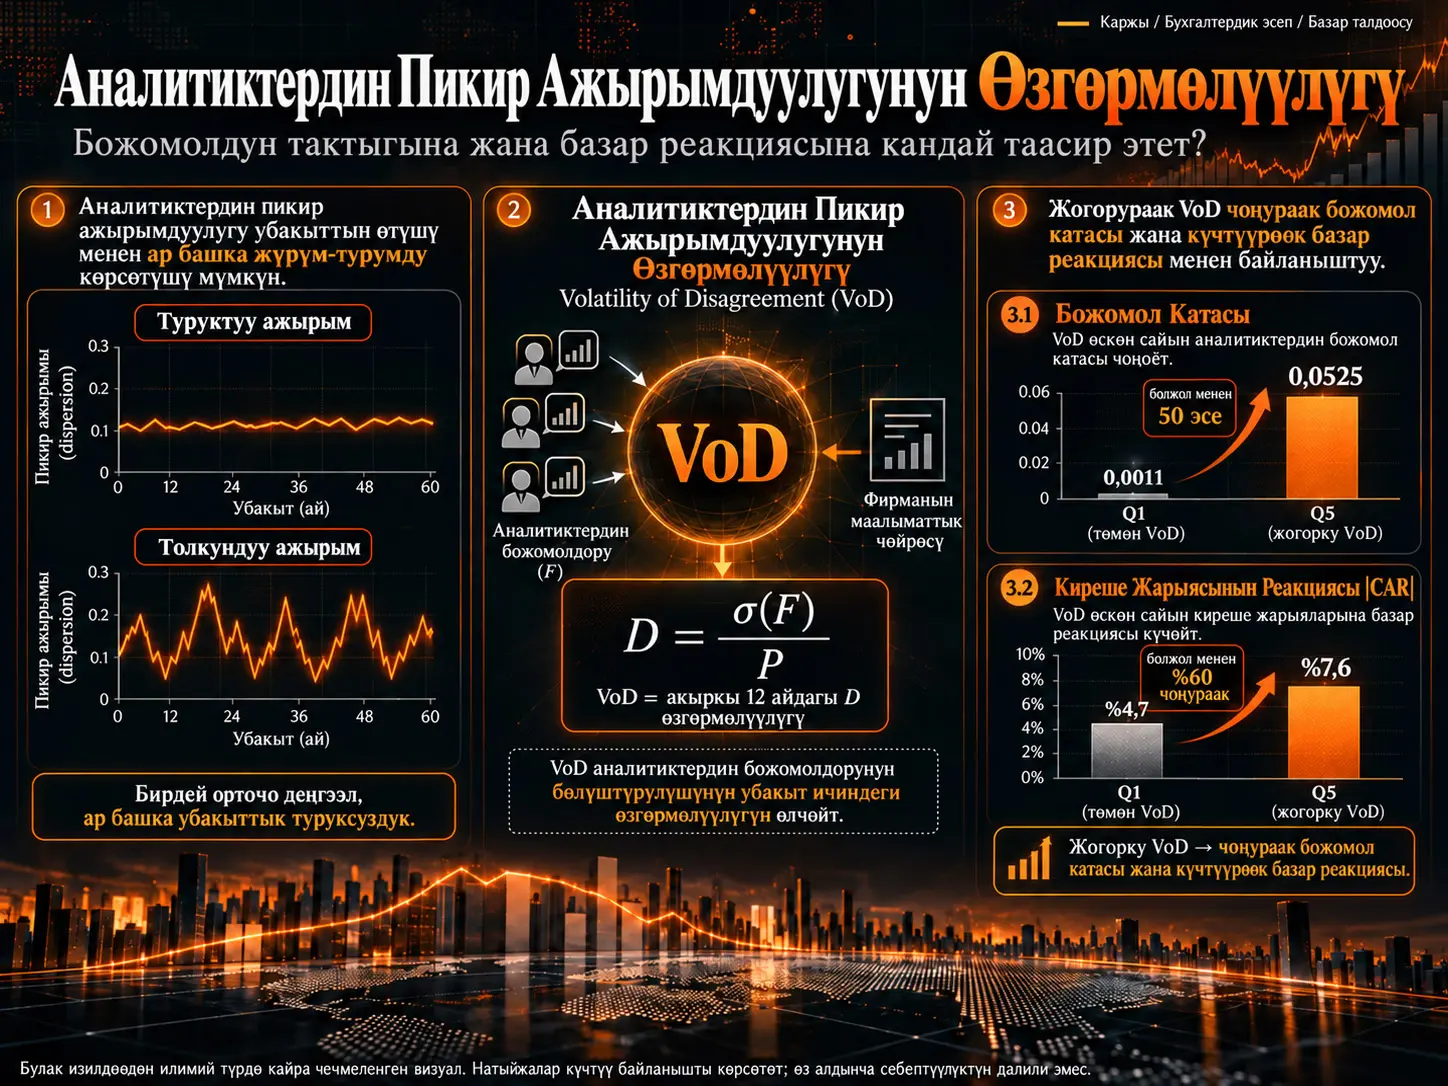
Volatility of Disagreement (VoD) — бул компания боюнча аналитиктердин киреше божомолдорунун ортосундагы чачыроонун деңгээлин эмес, ошол чачыроо убакыт ичинде канчалык өзгөрмө экенин өлчөгөн 12 айлык жылма волатилдүүлүк көрсөткүчү. Richard Zhe Wang I/B/E/S аналитик божомолдорун CRSP рыноктук маалыматтары жана Compustat финансылык маалыматтары менен бириктирип, 1980–2024-жылдардагы АКШ компанияларында VoD консенсустук киреше божомолунун тактыгы жана киреше жарыяланган учурдагы баа реакциясы менен кандай байланышта экенин изилдейт.
Изилдөөнүн негизги айырмасы жөнөкөй, бирок маанилүү. Эки компания аналитиктердин пикир келишпестигинин бирдей орточо деңгээлине ээ болушу мүмкүн. Бир компанияда аналитик божомолдору дайыма дээрлик бирдей даражада чачыранды болуп калса, экинчисинде божомолдор кайра-кайра бири-бирине жакындап, андан кийин кескин ажырашы мүмкүн. Орточо чачыроо бул эки компанияны бирдей көрсөтүшү мүмкүн; VoD болсо экинчи компаниянын маалымат чөйрөсүндөгү убакыттык туруксуздукту кармоого багытталган.
Натыйжалар VoD жогорулаган сайын кийинки консенсустук божомол каталары да өсөрүн көрсөтөт. Эң төмөн VoD квинтилинде логарифмдик өзгөртүлгөн абсолюттук божомол катасынын орточо мааниси 0,0011 болсо, эң жогорку квинтилде 0,0525. Компаниянын туруктуу эффекттери, божомол чачыроосунун учурдагы деңгээли жана негизги компаниялык мүнөздөмөлөр көзөмөлдөнгөндө да байланыш сакталат.
Ошол сыяктуу эле, үч күндүк киреше жарыялоо терезесиндеги абсолюттук кумулятивдүү аномалдуу киреше эң төмөн VoD тобунда болжол менен %4,7, эң жогорку топто болжол менен %7,6. Изилдөө бул айырманы киреше сюрпризинин өзү көзөмөлдөнгөндөн кийин да байкайт. Бирок изилдөө байкоочу панелдик маалыматтарга негизделет; натыйжалар VoD божомол катасына же баа кыймылына себеп болорун далилдебейт.
Аналитиктердин пикир келишпестигинин деңгээли менен волатилдүүлүгү эмне үчүн ар башка түшүнүктөр?
Analyst forecast dispersion бир эле компаниянын келечектеги бир акцияга кирешеси боюнча ар башка аналитиктер берген божомолдор бири-биринен канчалык алыста экенин өлчөйт. Стандарттуу ыкма бул чачыроонун белгилүү бир учурга карата деңгээлин карайт.
Wangдын изилдөөсү экинчи өлчөмдү кошот: бул чачыроо убакыт ичинде туруктуубу же жокпу.
Мисалы, эки компаниянын баа менен масштабдалган орточо чачыроосу 0,20 болушу мүмкүн. Биринчи компанияда көрсөткүч ар ай сайын болжол менен 0,20 тегерегинде калса, аналитиктер дайыма бири-биринен айырмаланып ойлошсо да, бул татаалдык туруктуу. Экинчи компанияда чачыроо кээде нөлгө жакындап, кээде 0,40 чамасына чыкса, орточо кайра эле 0,20 болушу мүмкүн; бирок аналитиктердин жалпы таяныч чекити дайыма бузулуп, кайра калыбына келет.
VoD дал ушул экинчи абалды айырмалоо үчүн иштелип чыккан.
Volatility of Disagreement (VoD) Так Эмнени Өлчөйт?
VoD — баа менен масштабдалган analyst forecast dispersion катарындагы акыркы 12 айдын стандарттык четтөөсү. Ошондуктан жогорку VoD “аналитиктер абдан ар башкача ойлошот” дегенден да так маалымат берет: аналитиктердин бири-биринен канчалык алыстыгы убакыт ичинде кайра-кайра өзгөрүп турат.
Адегенде айлык аналитик чачыроосу эсептелет
Компания \(i\) жана ай \(t\) үчүн аналитик божомолдорунун чачыроосу:
\[ D_{i,t}=\frac{\sigma(F_{i,t})}{P_{i,t}} \]
түрүндө аныкталат.
Бул жерде:
- \(\sigma(F_{i,t})\) — компания үчүн ачык турган бир жыл алдыга карата EPS божомолдорунун аналитиктер арасындагы стандарттык четтөөсү.
- \(P_{i,t}\) — акциянын баасы.
- \(D_{i,t}\) — баа менен масштабдалган forecast dispersion деңгээли.
Акциянын баасы менен масштабдоо көлөмү ар башка компаниялардын божомол чачыроолорун салыштырууга ылайыктуураак кылат. Автор мындан тышкары бул тандоо абсолюттук консенсустук божомол нөлгө жакындаганда салттуу variation коэффициенти өлчөмүндө жаралышы мүмкүн болгон механикалык “жарылуунун” алдын аларын белгилейт.
Андан кийин 12 айлык волатилдүүлүк эсептелет
Негизги VoD өлчөмү:
\[ VoD_{i,t} = StdDev \left( D_{i,t-11},\ldots,D_{i,t} \right) \]
түрүндө.
12 айлык терезеде кеминде сегиз айлык байкоо болушу талап кылынат.
Ошентип, VoD аналитиктердин пикир келишпестигинин экинчи моментине көңүл бурат. \(D\) божомолдор бир учурда канчалык чачыранды экенин, VoD болсо бул чачыроо убакыт ичинде канчалык өзгөрөрүн өлчөйт.
Эмне үчүн 12 айлык терезе?
Автор 12 айлык мөөнөт бузулуудан кийин аналитик божомолдору кеңейип, кайра жакындашын байкоого жетиштүү узун, бирок бир нече жылдык өзгөрүүлөрдү орточого сиңирип жоготуп жиберчүдөй узун эмес деп эсептейт.
VoD компаниялык туруктуу көрсөткүч сыяктуу жүрбөйт. Булакта биринчи даражадагы автокорреляция болжол менен 0,2, жарым өмүрү болжол менен жарым жыл экени айтылат. Автор муну өлчөм эпизоддук жана компания ичинде убакыт менен өзгөрүүчү сигнал экенинин далили катары чечмелейт.
Альтернативдүү VoDcv өлчөмү
Салыштыруу үчүн изилдөөдө салттуу mean-deflated dispersion колдонулуп, экинчи волатилдүүлүк көрсөткүчү да түзүлгөн:
\[ VoD^{cv} = StdDev \left( \frac{\sigma(F)}{|\bar{F}|} \right) \]
VoDcv менен негизги VoD өлчөмүнүн Spearman корреляциясы 0,81. Бирок булакта орточо EPS божомолу нөлгө жакындаганда бөлүүчү азайгандыктан VoDcv көбүрөөк ызы-чуулуу экени билдирилет.
Жогорку VoD Эмне Үчүн Божомол Катасы менен Байланыштуу Болушу Мүмкүн?
Изилдөөнүн теориялык механизми боюнча компания ири стратегиялык өзгөрүү, кайра түзүмдөө, сатып алуу, жөнгө салуучу өзгөрүү, технологиялык үзүлүү же тышкы шокту башынан өткөргөндө аналитиктер мурда колдонгон жалпы таяныч чекиттери убактылуу алсыраш мүмкүн. Аналитиктер ар кандай маалымат булактарына жана моделдерге көбүрөөк салмак бергенде божомолдор бири-биринен алысташы мүмкүн; жаңы тең салмак түзүлгөн сайын божомолдор кайра жакындашы мүмкүн.
VoD дал ушул “ажыроо → кайра жакындашуу → кайра ажыроо” кыймылын өлчөөгө аракет кылат.
Автор бул механизмден биринчи гипотезаны чыгарат:
H1: Analyst forecast dispersion деңгээли көзөмөлдөнгөндө жогорку VoD чоңураак абсолюттук консенсустук божомол катасы менен байланыштуу.
Экинчи гипотеза: киреше жарыясындагы баа кыймылы
Эгер аналитиктердин консенсусу туруксуз болуп, маалымат чөйрөсү тынымсыз өзгөрүп турса, киреше жарыясынын алдында чечилбеген компанияга мүнөздүү белгисиздик жогору болушу күтүлүшү мүмкүн. Жаңы киреше маалыматы жарыяланганда рынок иштеп чыгышы керек болгон маалыматтын көлөмү да чоңураак болушу мүмкүн.
Бул ой экинчи гипотезага айланат:
H2: Киреше сюрпризинин чоңдугу көзөмөлдөнгөндө жогорку VoD чоңураак абсолюттук киреше-жарыялоо кирешеси менен байланыштуу.
VoD менен Жогорку Аналитик Келишпестиги Бир Эле Нерсеби?
Жок. Жогорку \(D\) аналитиктер белгилүү бир учурда бири-биринен алыс божомолдорду берип жатканын, жогорку VoD болсо ошол аралык убакыт ичинде тез-тез жана күчтүү өзгөрүп турганын көрсөтөт. Изилдөөдөгү double-sort жана \(D^2\) көзөмөлдөрү VoD жөн гана жогорку же өтө жогорку dispersion деңгээлинин математикалык кошумча натыйжасы эмес экенин текшерүү үчүн колдонулган.
Макроэкономикалык шоктор маалында VoD эмне кылат?
PDFтин 9-бетиндеги 1-сүрөт 1976–2025-жылдар аралыгындагы VoDнин кесилиштик медианасын жана 75-перцентилдин көрсөтөт. Боз тилкелер NBER рецессияларын билдирет.
Графикте айрыкча 2008–2009-жылдардагы дүйнөлүк финансылык кризисте жана 2020 COVID шогунда ачык VoD секириктери көрүнөт. 1990 жана 2001-жылдардагы рецессиялар кичирээк өсүштөрдү жаратса, 2022–2023-жылдардагы акча-кредиттик катаалдашуу жана жогорку инфляция мезгили да байкаларлык өсүш көрсөтөт.
Өсүш 75-перцентилде медианага салыштырмалуу алда канча күчтүү. Бул көрүнүш бүтүндөй экономика бирдей даражада таасирленгенден көрө, айрым компаниялардын маалымат чөйрөсү бир топ катуу бузулганын көрсөткөн булак ичиндеги байкоо болуп саналат.
Үлгү кантип түзүлгөн?
Изилдөө үч негизги маалымат булагын бириктирет:
- I/B/E/S Summary Statistics: айлык аналитик EPS божомолдору жана аналитиктердин саны.
- CRSP: күндөлүк жана айлык акция кирешелери менен рыноктук маалыматтар.
- Compustat: жылдык компаниялык финансылык маалыматтар.
Үлгү АКШдагы жөнөкөй акциялардан түзүлүп, кеминде эки аналитик EPS божомолун бериши талап кылынган. Финансылык компаниялар жана коммуналдык кызматтар чыгарылган.
| Үлгү | Байкоолордун саны |
|---|---|
| Жылдык жалпы панель | 108.931 компания-жыл |
| Компаниялардын саны | 13.880 |
| Forecast-accuracy тесттери | 93.555 компания-жыл |
| Earnings-announcement тесттери | 371.430 чейин кварталдык окуя |
VoD бөлүштүрүлүшү кандай?
| Өзгөрмө | Орточо | Стандарттык четтөө | Медиана | N |
|---|---|---|---|---|
| VoD | 0,007 | 0,019 | 0,002 | 93.555 |
| VoDcv | 0,234 | 0,710 | 0,035 | 93.555 |
| D | 0,008 | 0,022 | 0,002 | 90.710 |
| log(AFE+1) | 0,019 | 0,061 | 0,002 | 106.485 |
| |CAR| | 0,058 | 0,061 | 0,039 | 371.430 |
VoD оңго кыйшайган бөлүштүрүүгө ээ. Медиана 0,002 болсо, орточо 0,007. Бул түзүлүш компания-жылдардын чоң бөлүгү салыштырмалуу тынч экенин, ал эми жогорку куйрук азыраак сандагы күчтүү бузулуу мезгилдеринен турарын көрсөтөт.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Божомол катасы кантип аныкталган?
Абсолюттук Божомол Катасы (Absolute Forecast Error, AFE):
\[ AFE= \frac{|Actual\ EPS-Consensus\ EPS|}{Share\ Price} \]
түрүндө аныкталган.
Бөлүштүрүү ачык түрдө оңго кыйшайгандыктан регрессияларда:
\[ \log(AFE+1) \]
колдонулат.
H1 регрессиясы
Forecast-accuracy үчүн негизги регрессиянын толук түрү:
\[ \begin{aligned} \log(AFE_{i,t+1}+1)=&\alpha+\beta_1 VoD_{i,t}+\beta_2D_{i,t}\\ &+\beta_3\ln(Assets)_{i,t}+\beta_4BM_{i,t}+\beta_5ROA_{i,t}+\beta_6NUMEST_{i,t}\\ &+\beta_7\log(AFE_{i,t}+1)+\beta_8Loss_{i,t}+\beta_9\ln(Age)_{i,t}\\ &+\beta_{10}Leverage_{i,t}+\beta_{11}\sigma(ROA)_{i,t}+\beta_{12}\sigma(Rev)_{i,t}\\ &+\delta_t+\delta_j+\varepsilon_{i,t} \end{aligned} \]
\(\beta_1\) башка өзгөрмөлөр туруктуу болгондо VoD менен келечектеги абсолюттук forecast error ортосундагы байланышты өлчөйт. H1 үчүн күтүлгөн белги оң.
Forecast accuracy жыйынтыгы
| Спецификация | VoD коэффициенти | t |
|---|---|---|
| Baseline | 0,5497 | 16,9 |
| Адабияттагы көзөмөлдөр | 0,3883 | 11,0 |
| Fundamental volatility кошулган | 0,4007 | 9,0 |
| Компаниянын туруктуу эффекттери | 0,3889 | 9,2 |
Бул коэффициенттердин бардыгы булакта %1 деңгээлде статистикалык маанилүү деп билдирилген.
Компаниянын туруктуу эффекттери бар жыйынтык өзгөчө маанилүү. Байланыш айрым компаниялар дайыма бүдөмүк же божомолдоого кыйын болгону менен эле түшүндүрүлбөйт; ошол эле компаниянын VoD жогору болгон мезгилдери да жогорку forecast error менен байланыштуу.
VoD квинтилдери
| Топ | Орточо log(AFE+1) |
|---|---|
| Эң төмөн VoD — Q1 | 0,0011 |
| Эң жогорку VoD — Q5 | 0,0525 |
| Q5−Q1 айырмасы | 0,0513 |
Q5−Q1 айырмасы үчүн Welch t=69,7. Изилдөө муну эң жогорку VoD тобундагы божомол катасы эң төмөн топко салыштырмалуу болжол менен элүү эсе көп деп чечмелейт.
Киреше Жарыясындагы Рынок Реакциясы Кантип Өлчөндү?
Рынок реакциясы үч күндүк \([-1,+1]\) киреше жарыялоо терезесиндеги абсолюттук кумулятивдүү аномалдуу киреше |CAR| менен өлчөнөт. Киреше сюрпризинин чоңдугу |SUE| катары өзүнчө көзөмөлдөнгөн. Муну менен чоң баа кыймылынын жалгыз чоң киреше сюрпризинен келип чыгышы менен алдын ала чечилбеген маалыматтык белгисиздиктин айырмасы ажыратылууга аракет кылынат.
H2 регрессиясы
\[ |CAR_{i,q}| = \alpha+\beta_1VoD_{i,q} +\beta_2|SUE_{i,q}| +\gamma'X_{i,q} +\delta_t+\delta_j+\varepsilon_{i,q} \]
Бул жерде \(\beta_1\) киреше сюрпризинин чоңдугу жана башка көзөмөл өзгөрмөлөрү туруктуу болгондо VoD менен жарыялоо мезгилиндеги баа кыймылынын ортосундагы байланышты билдирет.
Рынок реакциясынын жыйынтыгы
| Спецификация | VoD коэффициенти | t |
|---|---|---|
| Baseline | 0,2625 | 14,6 |
| Аналитик coverage өзгөрүүсү кошулган | 0,2692 | 18,7 |
| Компания + квартал туруктуу эффекттери | 0,2534 | 13,0 |
Булакта бардык VoD коэффициенттери %1 деңгээлде маанилүү.
| Топ | Орточо |CAR| |
|---|---|
| Q1 | %4,71 |
| Q5 | %7,58 |
| Айырма | 2,87 пайыздык пункт |
Q5 тобунун реакциясы Q1ге салыштырмалуу болжол менен %60 чоң. Айырма үчүн Welch t=85,7 деп билдирилет.
VoDнин бир стандарттык четтөөгө өзгөрүшү кандай чоңдуктагы жыйынтык менен байланыштуу?
Булактын 4-таблицасы VoDнин бир стандарттык четтөөгө өсүшүн outcome өзгөрмөлөрүнүн өз стандарттык четтөөлөрүнө салыштырмалуу масштабдайт:
- Forecast error: outcome стандарттык четтөөсүнүн %19,5 өлчөмүндө өсүш.
- |CAR|: outcome стандарттык четтөөсүнүн %6,8 өлчөмүндө өсүш.
Бул байкоочу регрессиялардын масштабдалган байланыш чоңдуктары; себептик treatment effect эмес.
VoD Жөн Гана Жогорку Dispersionдун Башка Түрү Болушу Мүмкүнбү?
Изилдөөнүн жыйынтыктары муну колдобойт. Автор адегенде компанияларды учурдагы dispersion деңгээлине жараша беш топко, андан кийин ар бир dispersion тобунун ичинде VoD боюнча үч топко бөлөт. Ар бир dispersion квинтилинде жогорку VoD тобунда forecast error да, |CAR| да төмөн VoD тобуна караганда жогору.
Мындан тышкары, моделге \(D^2\) кошулуп, учурдагы dispersion деңгээлинин сызыктуу эмес таасири көзөмөлдөнгөндө VoD коэффициенти forecast error үчүн 0,544 (t=16,8), |CAR| үчүн 0,264 (t=19,1) бойдон калат.
VoD башка маалымат чөйрөсү көрсөткүчтөрүнүн ордун басабы?
Булактын “kitchen-sink” регрессиясында VoD төмөнкү көрсөткүчтөр менен бир убакта моделге киргизилет:
- учурдагы analyst forecast dispersion деңгээли \(D\),
- accruals quality,
- earnings persistence,
- earnings smoothness,
- bid-ask spread.
Салыштырууга мүмкүн болушу үчүн бул алты маалымат чөйрөсү көрсөткүчү z-скорго айландырылган.
| Жыйынтык | Pooled | Компаниянын туруктуу эффекттери |
|---|---|---|
| log(AFE+1) | 0,0091; t=8,4 | 0,0050; t=5,1 |
| |CAR| | 0,0052; t=12,4 | 0,0051; t=9,1 |
VoD төрт моделдин баарында булакта %1 деңгээлде маанилүү бойдон калат. Бул жыйынтык автордун VoD учурдагы маалымат чөйрөсү көрсөткүчтөрүнөн айырмаланган өлчөмдү кармайт деген түшүндүрмөсүн колдойт.
CEO Алмашуусу VoDни Жогорулатабы?
Булакта CEO алмашуусу VoD чыныгы компанияга мүнөздүү бузулууну кармайбы же жокпу текшерүү үчүн тышкы валидация катары колдонулган. CEO алмашкан жылы VoD коэффициенти 0,0005 (t=3,0), алмашуудан кийинки жылы 0,0004 (t=3,2) деп билдирилет. Автор бул жыйынтыкты себептик CEO-алмашуу эффекти катары эмес, маалымат чөйрөсүнүн бузулушуна шайкеш байланыш катары чечмелейт.
CEO turnover регрессиясы
\[ \begin{aligned} VoD_{i,t}=&\alpha+\beta_1Turnover_{i,t}+\beta_2D_{i,t} +\beta_3\ln(Assets)_{i,t}\\ &+\beta_4BM_{i,t}+\beta_5ROA_{i,t} +\beta_6Leverage_{i,t} +\beta_7NUMEST_{i,t} +\varepsilon_{i,t} \end{aligned} \]
Turnover көрсөткүчү CEO алмашкан жыл же алмашуудан кийинки жыл үчүн аныкталат.
Башка robustness тесттери
Булакта төмөнкү жыйынтыктар да билдирилет:
- Аналитик coverage волатилдүүлүгү жана таза өзгөрүүсү көзөмөлдөнгөндө forecast-accuracy VoD эффекти сакталат: t=11,0.
- Кеминде беш аналитиги бар компаниялар менен чектелгенде: t=5,8.
- 2007-жылга чейинки мезгил: t=6,5.
- 2007-жылдан кийинки мезгил: t=9,5.
- Компания жана жыл деңгээлинде кош clustering: t=6,8.
- Forecast horizon цикли алынып салынып кайра түзүлгөн VoD: t=18,2.
- Салттуу mean-deflated VoDcv forecast error үчүн t=4,3, announcement return үчүн t=14,6.
Бул көзөмөлдөр изилдөөнүн негизги байланышы бир гана үлгүгө, deflatorго же аналитик coverage түзүлүшүнө көз каранды көрүнбөй турганын көрсөтөт.
Жалпы маалымат менен жеке маалыматтын айырмасы
Автор Barron жана анын кесиптештеринин алкагынан алынган жалпы белгисиздик компонентинин волатилдүүлүгү үчүн VoCU аттуу кошумча өлчөм түзөт. VoD жана VoCU бир моделге киргизилгенде VoD forecast accuracy үчүн t=11,0 жана announcement return үчүн t=14,3 менен маанилүү бойдон калат, ал эми VoCU эки жыйынтыкта тең t=1,7 деңгээлинде.
Булак бул жыйынтыкты VoD айрыкча аналитиктердин компанияга мүнөздүү, idiosyncratic маалымат чөйрөсүндөгү туруксуздукту кармайт деген көз карашка шайкеш деп чечмелейт.
Изилдөөнүн күчтүү жактары
- 44 жылдык кеңири АКШ компаниялар панелинин колдонулушу.
- VoDнин dispersion деңгээлинен математикалык жана эмпирикалык түрдө ажыратылышы.
- Forecast accuracy да, көз карандысыз рыноктук жыйынтык болгон announcement reaction да текшерилиши.
- Компаниянын туруктуу эффекттери аркылуу компания ичиндеги убакыттык өзгөрүүнүн колдонулушу.
- Nonparametric double-sort жана \(D^2\) көзөмөлдөрү.
- Бир нече маалымат чөйрөсү көрсөткүчтөрүнүн бир убакта моделге киргизилиши.
- CEO turnover аркылуу тышкы валидация жүргүзүлүшү.
- Альтернативдүү deflator жана horizon-adjusted өлчөөлөрдүн сыналышы.
Чектөөлөр
- Изилдөө байкоочу мүнөздө; VoD жыйынтыктарга себеп болору көрсөтүлгөн эмес.
- VoD аналитик coverage бар компанияларда гана эсептелиши мүмкүн.
- Кичине жана жаш, аз көзөмөлдөнгөн компаниялар үлгүдөн тышта калышы мүмкүн.
- Үлгү АКШ компанияларынан гана турат.
- Жыйынтыктар башка disclosure режимдеринде, менчик түзүлүштөрүндө жана аналитиктерди стимулдаштыруу системаларында бирдей болобу белгисиз.
- Изилдөө VoDнин ликвиддүүлүк же акция кирешесинин волатилдүүлүгү сыяктуу башка маалымат чөйрөсү жыйынтыктарын түздөн-түз текшербейт.
- CEO turnover анализи себептик табигый эксперимент эмес.
- VoD жогору болгондо чоңураак earnings reaction байкалышы инвестициянын багытын көрсөтпөйт; |CAR| абсолюттук чоңдукту өлчөйт.
Изилдөө эмне дейт?
Аналитиктер бири-биринен канчалык айырмаланып ойлошору менен катар, бул айырма убакыт ичинде канчалык туруктуу экени да маалымат берет. VoD жогору болгон мезгилдерде ошол эле компаниянын келечектеги консенсустук божомол каталары жогору болуп, earnings announcement маалында абсолюттук баа кыймылдары чоңураак болот.
Изилдөө эмне дебейт?
VoD акциянын көтөрүлөрүн же түшөрүн божомолдобойт. Изилдөөдө колдонулган |CAR| багытты эмес, абсолюттук баа кыймылынын чоңдугун өлчөйт. Жогорку VoD начар башкарууну, жакындап келаткан кризисти же белгилүү компаниялык окуяны сөзсүз көрсөтөт деп да далилденген эмес. VoD булак изилдөөдө маалымат чөйрөсүнүн туруксуздугунун эмпирикалык көрсөткүчү катары сунушталган.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска PDF аталышы: The Volatility of Analyst Disagreement, Forecast Accuracy, and the Market Reaction
Автор: Richard Zhe Wang.
Мекеме: School of Business, St. John Fisher University.
PDF датасы: 24 июнь 2026.
Платформа: SSRN.
SSRN жазуусундагы аталыш: The Volatility of Analyst Disagreement, Forecast Accuracy, and Market Reactions.
SSRN DOI: 10.2139/ssrn.6986138
Булактын түрү: Working paper / preprint.
Рецензиялоо абалы: Жүктөлгөн версия үчүн рецензияланган журнал жарыясы тастыкталган эмес.
Лицензия: Жүктөлгөн PDFте Creative Commons же ага тең ачык кайра колдонуу лицензиясы көрсөтүлгөн эмес. Ошондуктан ачык лицензия деп кабыл алынган жок.
Маалымат булактары: I/B/E/S Summary Statistics, CRSP жана Compustat.
Негизги үлгү: 1980–2024-жылдардагы АКШ компаниялары; forecast-accuracy анализинде 93.555 компания-жыл, жылдык панелде 13.880 компанияга тиешелүү 108.931 компания-жыл жана announcement анализдеринде 371.430 чейин кварталдык earnings event.
Негизги ыкма: Баа менен масштабдалган айлык forecast dispersionдун 12 айлык жылма стандарттык четтөөсү VoD катары аныкталган. Pooled панелдик регрессиялар, компаниянын туруктуу эффекттери, quarter/year жана industry туруктуу эффекттери, Welch t-тесттери, double sorts, nonlinear dispersion көзөмөлү жана kitchen-sink маалымат чөйрөсү регрессиялары колдонулган. Үзгүлтүксүз өзгөрмөлөр %1 жана %99 перцентилдеринде winsorize кылынган, стандарттык каталар тиешелүү спецификацияга ылайык кластерленген.
Жасалма интеллект тууралуу билдирүү: Автор изилдөө даярдалып жатканда Claude (Anthropic) куралын copyediting жана formatting колдоосу үчүн колдонгонун; андан кийин мазмунду өзү карап чыгып, түзөтүп, акыркы мазмун үчүн жоопкерчиликти өзүнө алганын билдирет.
Негизги методологиялык чек: Жыйынтыктар божомолдук байланыштар болуп саналат. Регрессиялык көзөмөлдөр, компаниянын туруктуу эффекттери жана robustness тесттери альтернативдүү түшүндүрмөлөрдү азайтышы мүмкүн; бирок рандомизация же тышкы шокту идентификациялоо стратегиясы жок болгондуктан себептүүлүк орнотулбайт.
Библиографиялык эскертүү: Жүктөлгөн PDFтин аталышында “the Market Reaction” жекелик түрүндө колдонулат, ал эми SSRN жазуу барагында “Market Reactions” көптүк түрүндө берилген. PDF 24 июнь 2026 датасында, SSRN жазуусу болсо “Date Written: June 23, 2026” жана “Posted: 24 Jun 2026” маалыматтарын көрсөтөт. Verianla негизги макаласында булак PDFтин толук аталышы сакталган.
Verianla мазмун ыкмасы: Бул кыргызча текст working paperдын сүйлөмдөн-сүйлөмгө котормосу эмес. VoDнин теориялык негизи, математикалык аныктамасы, үлгү, негизги регрессиялар, эки гипотеза, экономикалык чоңдуктар, double-sort, nonlinear control, kitchen-sink регрессиясы, CEO turnover валидациясы, robustness тесттери жана чектөөлөр сакталып, өз алдынча илимий баяндоо түзүлгөн. Булакта жок рыноктук божомол, себептик таасир же инвестициялык сунуш кошулган эмес.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген