

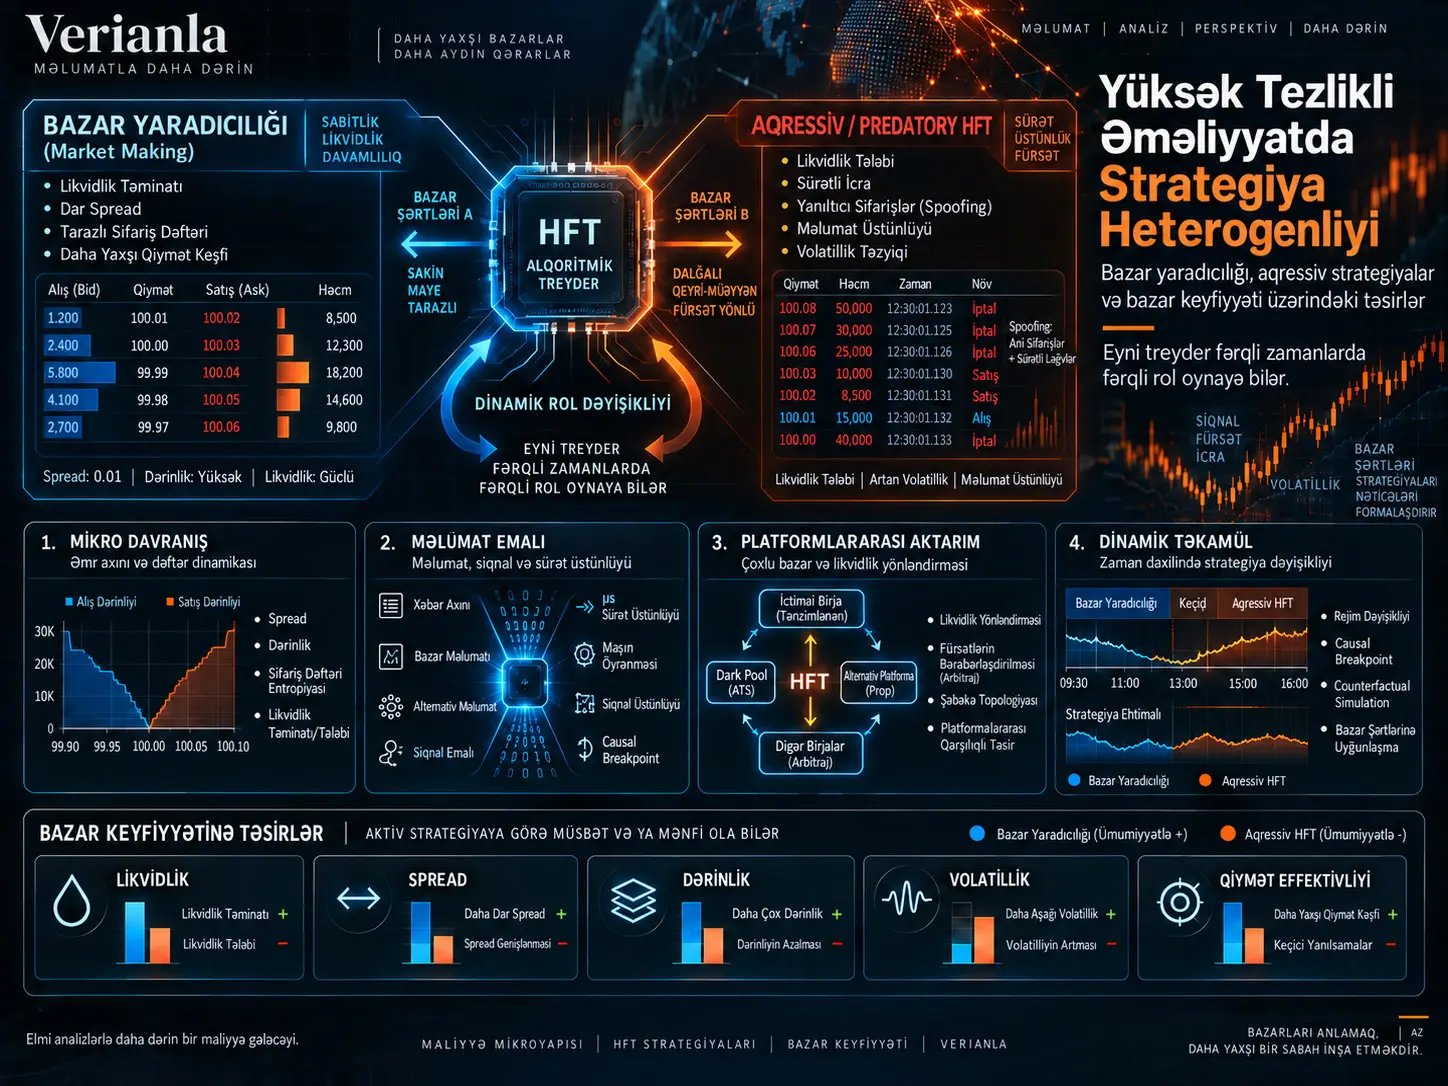
Bu tədqiqat yüksək tezlikli ticarəti vahid və homogen davranış sinfi kimi qiymətləndirmək əvəzinə, market-meykinq ilə mənbənin “predatory high-frequency trading” adlandırdığı daha aqressiv strategiyalar arasındakı davranış fərqlərini və bu rolların zamanla bir-birinə çevrilə bilməsini araşdıran ədəbiyyat əsaslı təhlildir. HFT strategiya heterogenliyi eyni yüksək tezlikli treyderin bazar şəraiti, inventarı, informasiya üstünlüyü, ticarət platforması və zaman üzrə strateji məqsədləri dəyişdikcə likvidlik təmin edən və ya likvidlik tələb edən müxtəlif rollarda davrana bilməsini ifadə edir. Tədqiqat yeni məlumat dəsti üzərində orijinal empirik test aparmaq əvəzinə əvvəlki araşdırmaların nəticələrini mikro davranış, informasiya emalı, platformalararası ötürülmə və dinamik təkamül olmaqla dörd ölçüdə sintez edir.
Mənbənin əsas arqumenti budur ki, investisiya firmasını və ya hesabı dəyişməz şəkildə “market maker” və ya “predatory trader” kimi etiketləmək real bazar davranışını natamam təmsil edə bilər. Eyni HFT aktoru bir əməliyyatda passiv sifariş verərək likvidlik təmin edə bildiyi halda başqa bir əməliyyatda likvidlik tələb edə bilər; eyni alqoritm zamanla aqressiv inventar formalaşdırma ilə passiv kotirovka vermə davranışları arasında keçid edə bilər. Buna görə tədqiqat gələcək araşdırmalar üçün əməliyyat şəbəkəsinin topologiyası, sifariş kitabı entropiyası, çoxplatformalı izləmə, səbəb-nəticəli breakpoint dizaynları, multimodal məlumat füzyonu və əks-faktual simulyasiyalardan ibarət daha dinamik metodoloji çərçivə təklif edir.
HFT Strategiya Heterogenliyi Nədir?
HFT strategiya heterogenliyi yüksək tezlikli treyderlərin eyni məqsəd və davranışla işləyən vahid tipli bazar aktorları olmadığı; eyni qurumun və ya alqoritmin müxtəlif vaxtlarda, əməliyyatlarda və bazar şəraitində fərqli likvidlik və informasiya emalı rolları üzərinə götürə bildiyi anlayışıdır. Mənbəyə görə buna görə strategiya təsnifatı yalnız treyder kimliyinə deyil, həyata keçirilən əməliyyatın xarakterinə, likvidlik təmin etmə və ya tələb etmə davranışına, informasiyadan istifadəyə və zaman üzrə rol dəyişiminə əsaslanmalıdır.
Market-making HFT ilə aqressiv HFT arasındakı əsas fərq
Mənbə market-making tipli yüksək tezlikli ticarəti davamlı sifariş daxil edərək alış-satış spread-indən gəlir əldə edən və bu prosesdə bazara likvidlik təmin edə bilən strategiya kimi müəyyənləşdirir. Əvvəlki ədəbiyyata əsasən bu davranışın transaction cost-u azalda və price discovery prosesini dəstəkləyə bildiyi bildirilir.
Bunun əksinə olaraq mənbə “predatory” başlığı altında sürət və informasiya üstünlüyü ilə likvidlik tələb edən və ya başqa investorların sifarişlərindən əvvəl hərəkət etməyə çalışan strategiyaları müzakirə edir. Mətn həmçinin spoofing/deception kimi çoxsaylı sifariş daxil edib onları sürətlə ləğv etməklə qiymət siqnallarını pozmağı hədəfləyən davranışlardan danışır. Lakin bu davranışlar konseptual olaraq bütün aqressiv HFT əməliyyatları ilə eyniləşdirilməməlidir. Mənbə terminologiyası geniş kateqoriya istifadə edir və Verianla bu kateqoriyanı daha geniş hüquqi ümumiləşdirməyə çevirmir.
HFT market maker niyə ənənəvi market maker ilə eyni deyil?
Mənbə HFT aktorunun likvidlik təmin etməsinin ənənəvi bazar yaradıcısının davranışı ilə avtomatik olaraq eyniləşdirilməməli olduğunu vurğulayır. Ədəbiyyatdan ötürülən Flash Crash təhlilinə görə yüksək tezlikli treyderlər ilə ənənəvi market maker-lərin stress anındakı davranışları eyni deyil. HFT market-making davranışı mənbənin şərhinə görə institusional davamlı likvidlik təmin etmə öhdəliyindən daha çox gəlirlilik şərtlərinə bağlı strateji seçimdir.
Bu fərq bazar keyfiyyəti baxımından vacibdir. Normal şəraitdə likvidlik təmin edən alqoritmin bazar riski və ya adverse selection xərci yüksəldikdə eyni səviyyədə likvidlik təmin etməyə davam edəcəyi fərz edilə bilməz. Buna görə “keçmişdə likvidlik təmin edib” müşahidəsi aktorun gələcəkdə bütün bazar şəraitində eyni funksiyanı davam etdirəcəyini göstərmir.
Eyni Yüksək Tezlikli Treyder Həm Likvidlik Təminatçısı, Həm də Likvidlik Tələb Edən Ola Bilərmi?
Bəli. Mənbənin ötürdüyü Nasdaq qarşı-tərəf məlumatı araşdırmalarına görə eyni yüksək tezlikli treyder müxtəlif əməliyyatlarda həm likvidlik təminatçısı, həm də likvidlik tələb edən rolda ola bilər; buna görə treyder səviyyəsində sabit “market maker” və ya “predatory” etiketi davranışın real heterogenliyini itirə bilər. Tədqiqat buna görə kimliyə əsaslanan təsnifat əvəzinə əməliyyat və rol əsaslı təsnifatı müdafiə edir.
Likvidlik tələb edən və təmin edən əməliyyat arasındakı informasiya fərqi
Mənbənin ötürdüyü tapıntılara görə HFT-nin likvidlik tələb edən əməliyyatları permanent price changes ilə müsbət əlaqə göstərə bilər və buna görə price discovery prosesində informasiya daşıyan əməliyyatlar kimi şərh edilə bilər. Eyni aktorun likvidlik təmin edən əməliyyatları isə adverse selection riskinə məruz qalır. Bu nəticə eyni treyderin bazara təsirinin əməliyyat istiqaməti və roluna görə dəyişə biləcəyini göstərir.
Burada vacib sərhəd korrelyasiya ilə səbəbiyyət arasındakı fərqdir. HFT əməliyyatının permanent price change ilə əlaqəli olması təkbaşına əməliyyatın bu qiymət dəyişikliyinə səbəb olduğunu sübut etmir. Verianla mətni mənbədə istinad edilən ədəbiyyatın tapıntılarını səbəb-nəticə nəticəsindən daha güclü şəkildə şərh etmir.
Stackelberg rəqabəti və strateji qarşılıqlı təsir
Mənbədə ötürülən başqa bir araşdırma market maker-lər arasındakı qarşılıqlı təsiri Stackelberg tipli oyun nəzəriyyəsi çərçivəsində nəzərdən keçirir. Bu yanaşmaya görə market maker-in kotirovka qərarı yalnız öz inventory səviyyəsindən deyil, digər market maker-lərin gələcək inventory davranışına dair gözləntisindən də asılı ola bilər.
Mətn iki fərqli bazar vəziyyətini ümumiləşdirir. Güclü rəqabət mühitində aşağı inventory sensitivity və daha dar spread müşahidə oluna bildiyi halda, örtülü əməkdaşlığa bənzəyən şəraitdə yüksək inventory sensitivity və daha geniş spread yarana bilər. Mənbənin çıxardığı əsas nəticə budur ki, “market making” və “predatory” davranışlar bəzən dəyişməz treyder xüsusiyyətlərindən daha çox strateji qarşılıqlı təsir və bazar vəziyyətindən asılı davranış formaları kimi qiymətləndirilməlidir.
Strategiya təsnifatında niyə hesab kimliyi kifayət deyil?
Tək bir hesabın sifariş sayı, cancellation ratio və ya trade frequency kimi statistikaları faydalı olsa da, davranışın digər treyderlərlə qarşılıqlı təsirini və eyni aktorun zamanla rol dəyişimini təkbaşına göstərmir. Mənbə buna görə gələcəkdə strategiya müəyyənləşdirmə üsullarının fərdi ümumiləşdirici statistikalardan qrup və şəbəkə strukturuna doğru genişləndirilməsini təklif edir.
Transaction network topology təklifi
Tədqiqatın gələcək araşdırmalar üçün təklif etdiyi üsullardan biri treyderlər ilə counterparties arasında iki hissəli əməliyyat şəbəkəsi qurmaqdır. Belə struktur daxilində node degree, clustering coefficient, betweenness centrality və əlaqələrin zaman üzrə dəyişkənliyi kimi şəbəkə ölçüləri araşdırıla bilər.
Mənbə ədəbiyyat sintezindən çıxış edərək daha davamlı likvidlik təmin edən market-making strukturunun şəbəkə daxilində nisbətən sabit əlaqələr və daha nizamlı node strukturları göstərə biləcəyini; daha aqressiv strategiyaların isə müvəqqəti əlaqə sıxlaşmaları və ya yüksək betweenness kimi xüsusiyyətlər göstərə biləcəyini irəli sürür. Lakin bu xüsusiyyətlər bu məqalədə yeni məlumat dəstində sınaqdan keçirilmiş təsnifat hədləri deyil; gələcək empirik araşdırmalar üçün təklif olunan hipotezlərdir.
Sifariş Kitabı Entropiyası HFT Strategiyalarını Ayırmaq Üçün Necə İstifadə Oluna Bilər?
Mənbə limit sifariş kitabının zaman üzrə nizam və ya nizamsızlıq səviyyəsini informasiya nəzəriyyəsinə əsaslanan entropy ölçüləri ilə izləyərək fərqli strategiya davranışlarının ayrışdırıla biləcəyini təklif edir. Market-making fəaliyyətinin daha nizamlı sifariş strukturu ilə, manipulyativ və ya həddindən artıq pozucu sifariş davranışlarının isə qısamüddətli entropy sıçrayışları ilə əlaqələndirilə biləcəyi hipotezi irəli sürülür; lakin bu üsul tədqiqatda empirik şəkildə tətbiq edilməyib.
Bu yanaşma yalnız cancellation rate-ə baxmaqdan fərqlidir. Eyni ləğv nisbətinə malik iki treyder sifarişlərini order book-un müxtəlif səviyyələrində və fərqli zaman strukturlarında paylaya bilər. Entropy yanaşmasının təklif edilən üstünlüyü sifariş strukturunun ümumi nizamını və ya dağınıqlığını kəmiyyətləşdirməyə çalışmasıdır.
Mənbə burada Shannon entropy ideyasından bəhs edir, lakin orijinal entropy tənliyi, yeni hədd dəyəri və ya empirik təsnifləndirici yaratmır. Buna görə Verianla mənbədə olmayan entropy düsturu və ya “market maker üçün entropy bu dəyərdən aşağı olmalıdır” tipli rəqəmsal meyar əlavə etmir.
İnformasiya emalı qabiliyyətindəki asimmetriya
Tədqiqatın üçüncü əsas müzakirə sahələrindən biri yüksək tezlikli treyderlərin üstünlüyünün yalnız daha sürətli əməliyyat etməsindən deyil, informasiyanı əldə etmə, qiymətləndirmə və tətbiq etmə zəncirinin hamısını daha sürətlə tamamlaya bilməsindən doğmasıdır.
Mənbə NASDAQ şirkətlərinin earnings announcement dövrlərini araşdıran bir tədqiqatdan iki mərhələli davranış ötürür: HFT əvvəlcə bazara likvidlik təmin edərək informasiya əldə edə, daha sonra bu informasiyanı aktiv ticarət yolu ilə istifadə edə bilər. Bu struktur passiv və aktiv ticarət rollarının eyni informasiya zənciri daxilində bir-birini tamamlaya biləcəyinə nümunə kimi təqdim edilir.
Sürət təkbaşına izah deyil
Mənbədə İstanbul birjasına dair simulyasiya tədqiqatı da müzakirə olunur. Bu tədqiqatın ötürülən nəticəsinə görə yüksək tezlikli treyderlər arbitraj imkanlarını daha sürətlə müəyyən edib istifadə edə və non-HFT aktorlardan fərqli nəticələr əldə edə bilirlər. Lakin məqalənin şərhi üstünlüyün yalnız aşağı latency-dən deyil, informasiya emalı ilə execution speed-in birlikdə işləməsindən qaynaqlandığı istiqamətindədir.
Davamlı ticarət dizaynı və sürət yarışı
Mənbə Budish, Cramton və Shim-in continuous trading market design təhlilindən istifadə edərək davamlı zaman prioritetinin çox kiçik sürət fərqlərini iqtisadi üstünlüyə çevirə bildiyini müzakirə edir. Əməliyyatlar ardıcıl emal edildikdə ilk çatan treyderin müəyyən arbitraj imkanlarını tutması infrastruktur və sürət investisiyalarını təşviq edən yarış yarada bilər.
Bu bölmənin əsas nəticəsi odur ki, bəzi aqressiv HFT davranışları yalnız fərdi treyder seçimindən deyil, həm də ticarət sisteminin zaman prioriteti və bazar dizaynının yaratdığı iqtisadi təşviqlərdən qaynaqlana bilər.
Multimodal data fusion təklifi
Tədqiqat gələcəkdə HFT sifariş məlumatının xəbər mətnləri və digər strukturlaşdırılmamış informasiya mənbələri ilə zaman səviyyəsində uyğunlaşdırılmasını təklif edir. Natural Language Processing istifadə edilərək xəbərin dəqiq vaxtı və sentiment istiqaməti çıxarıla bilər; bu məlumatlar mikro-saniyə səviyyəsindəki instruction flow ilə müqayisə oluna bilər.
Bu təklifin məqsədi treyderin müəyyən davranışa yalnız qiymət dəyişikliyini gördüyü üçün, yoxsa yeni informasiyanı daha sürətli emal etdiyi üçün keçdiyini daha yaxşı ayırmaqdır. Məqalənin özü belə multimodal məlumat dəsti yaratmır və NLP modeli sınaqdan keçirmir.
Tədqiqatın Metodu və Nəticələri
Tədqiqatın elmi metodu
Bu tədqiqat klassik mənada yeni eksperimental məlumat təhlili deyil. Metod 15 istinaddakı HFT və bazar mikrostrukturu araşdırmalarının nəticələrini müəyyən konseptual çərçivədə müqayisə etmək və bu ədəbiyyatdan çıxış edərək gələcəkdə istifadə edilə biləcək araşdırma üsulları təklif etməkdir.
| Təhlil ölçüsü | Mənbənin müzakirə etdiyi əsas sual | Təklif olunan/önə çıxan üsul |
|---|---|---|
| Mikro davranış | Treyderin bazar yaradıcısı, yoxsa aqressiv likvidlik tələb edən olduğu necə fərqləndirilir? | Transaction network topology, order-book entropy |
| İnformasiya emalı | Sürət üstünlüyü hansı informasiya zənciri ilə birləşir? | Multimodal data fusion, NLP + instruction flow uyğunlaşdırması |
| Platformalararası davranış | Bir platformadakı market-making başqa platformanın likvidliyinə necə təsir edir? | Cross-platform tracking, causal breakpoint / RDD |
| Dinamik təkamül | Eyni strategiya zaman və bazar şəraitinə görə rolunu necə dəyişir? | Time-series monitoring, deep RL, counterfactual removal simulations |
Platformalararası likvidlik ötürülməsi
Mənbə İsveç bazarına dair bir araşdırmadan HFT aktorlarının proprietary platform üzərində müştərilərə market maker kimi əməliyyat apardıqda yaranan inventory balanssızlığını idarə etmək üçün public exchange tərəfində davranışlarını dəyişdirə bildiyini ötürür. İstinad edilən tədqiqatın şərhinə görə bu proses dövlət birjasındakı likvidliyi azalda, spread-i genişləndirə və depth-i aşağı sala bildiyi halda price efficiency üzərində fərqli təsir yarada bilər.
Bu tapıntının əhəmiyyəti ondadır ki, yalnız bir trading venue-nu müşahidə etmək HFT-nin ümumi bazar təsirini yanlış şərh etməyə səbəb ola bilər. Bir platformada təmin edilən likvidlik başqa platformadakı likvidlik tələbi ilə balanslaşdırıla bilər.
HFT-nin Bazar Keyfiyyətinə Təsiri Niyə Tək Bir Birjadan Ölçülməyə Bilər?
Çünki eyni yüksək tezlikli treyder müxtəlif platformalarda eyni vaxtda fərqli rollar üzərinə götürə bilər; bir proprietary venue-da likvidlik təmin edib public exchange-də inventory riskini azaltmaq üçün likvidlik istehlak edə bilər. Buna görə tək-platforma məlumatı ümumi spread, depth, price discovery və inventory ötürülməsinin yalnız bir hissəsini göstərə bilər.
Dark pool davranışının zamanla dəyişməsi
Mənbə ABŞ dark pool bazarına dair 2009 və 2020 müqayisələrini nümunə göstərir. İstinad edilən tapıntılara görə iştirakçı strukturunun dəyişməsi ilə eyni trading venue-nun funksiyası da zamanla dəyişə bilər. Bu nümunə platformanın texniki kimliyinin həmin platformadakı strategiyaların dəyişməz xarakterini müəyyən etmədiyi fikrini dəstəkləmək üçün istifadə olunur.
Cross-platform səbəbiyyət problemi
Platformalararası əməliyyat ilə volatility arasındakı korrelyasiyanın istiqaməti təkbaşına aydın deyil. Cross-market activity volatilliyi artırır ola bilər və ya yüksək volatility artıq treyderləri platformalararası davranmağa yönəldir ola bilər. Mənbə bu endogenous əlaqəni gələcəkdə daha yaxşı ayrışdırmaq üçün regression discontinuity design yanaşmasını təklif edir.
Causal breakpoint / RDD təklifi
Təklif olunan yanaşmada ticarət qaydalarındakı texniki hədlər təbii breakpoint kimi istifadə oluna bilər. Məsələn, müəyyən reporting threshold, speed classification və ya order-size threshold ətrafındakı hesabların davranışları müqayisə edilə bilər.
Hədd dəyərinin dərhal üstündə və altında yerləşən oxşar treyderlər fərqli platformalararası davranışlar göstərirsə, uyğun dizayn şərtləri altında bu dəyişiklik daha güclü səbəbiyyət sübutu təmin edə bilər. Lakin məqalə belə RDD təhlili aparmır; bu üsulu gələcək araşdırmalar üçün təklif edir.
Strategiyaların zamanla təkamülü
Mənbənin əsas baxışlarından biri strategiya təsnifatının yalnız məkan baxımından deyil, zaman baxımından da aparılmalı olmasıdır. Eyni alqoritm ticarət dövrünün müxtəlif mərhələlərində fərqli davrana bilər.
Nümunə olaraq Hawkes-process əsaslı LOB mühitində deep reinforcement learning istifadə edən bir araşdırma ötürülür. Mənbəyə görə bu model erkən mərhələdə daha aqressiv əməliyyatlarla inventory formalaşdırarkən daha sonrakı mərhələdə passiv sifarişlərlə market-making bənzəri davranışa keçə bilən hibrid strategiya yaratmışdır.
Bu nəticə “bu alqoritm market maker-dir” şəklində statik etiketin alqoritmin müxtəlif dövrlərdə yerinə yetirdiyi funksiyaları gizlədə biləcəyini göstərir.
Bazar stressinin əhəmiyyəti
Mənbə strategiya çevrilməsinin ən mənalı şəkildə bazar stresi zamanı müşahidə oluna biləcəyini bildirir. Flash Crash ədəbiyyatı bu nöqtədə yenidən istifadə olunur. İstinad edilən tədqiqatda HFT hesablarının davranış nümunələrinin normal dövr ilə crash dövrü arasında ənənəvi market maker-lərlə müqayisədə fərqli şəkildə dəyişdiyi bildirilmişdir.
Lakin bu tapıntılar “HFT böhran dövründə bazarı mütləq sabitləşdirir” və ya “mütləq pozucu təsir yaradır” nəticəsinə çevrilə bilməz. Mənbənin əsas vurğusu davranışın treyder sinfindən daha çox bazar şəraiti və iqtisadi təşviqlə birlikdə araşdırılmalı olmasıdır.
Transaction tax nümunəsi
Mənbə agent-based modeling istifadə edən bir araşdırmadan əməliyyat vergilərinin HFT-dominant və non-HFT-dominant bazarlarda eyni nəticəni verməyə biləcəyini ötürür. Buna görə bir bazar strukturunda davranışı dəyişdirə bilən vergi dərəcəsi başqa bazar strukturunda məhdud təsir göstərə bilər.
Bu tədqiqat həmin vergi siyasətini özü sınaqdan keçirmədiyindən Verianla mətni müəyyən vergi dərəcəsinin optimal olduğu və ya tətbiq edilməli olduğu nəticəsinə gəlmir.
Counterfactual Removal Simulation Nə Təmin Edə Bilər?
Counterfactual removal simulation tarixi və ya simulyasiya edilmiş bazardan müəyyən treyder qruplarının əməliyyatlarını çıxararaq spread, depth, volatility və price recovery kimi bazar keyfiyyəti göstəricilərinin alternativ vəziyyətdə necə dəyişəcəyini müqayisə etməyi hədəfləyən üsuldur. Mənbə bu üsulu market-making ilə pozucu/aqressiv strategiyaların real töhfəsini daha dinamik şəkildə ayırmaq üçün gələcəkdə tətbiq edilə biləcək araşdırma dizaynı kimi təklif edir.
Məsələn, müəyyən hesabların çıxarıldığı simulyasiyada spread əhəmiyyətli dərəcədə genişlənir və depth azalırsa, bu hesabların araşdırılan dövrdə likvidlik təmin etmə funksiyası daşıdığı düşünülə bilər. Əksinə, hesablar çıxarıldıqda volatility azalır və qiymətin bərpası sürətlənirsə, bu davranışların bazar sabitliyi ilə fərqli əlaqə daşıdığı hipotezi sınaqdan keçirilə bilər.
Bu şərh yalnız simulyasiya modelinin bazar mikrostrukturunu kifayət qədər düzgün yenidən istehsal edə bildiyi ölçüdə etibarlı ola bilər. Mənbə bu məqalədə real counterfactual simulation aparmadığı üçün heç bir hesab qrupunu bu üsulla təsnif etməyib.
Dörd ölçünün birlikdə oxunması
| Ölçü | Market-making tərəfində mənbədə müzakirə edilən xüsusiyyət | Aqressiv / “predatory” tərəfdə müzakirə edilən xüsusiyyət |
|---|---|---|
| Mikro davranış | Passiv sifariş, spread gəliri, likvidlik təmin etmə | Likvidlik tələbi, sürətli execution, bəzi hallarda manipulyativ sifariş nümunələri |
| İnformasiya emalı | Passiv əməliyyat zamanı informasiya əldə etmə | İnformasiyanı sürətli aktiv əməliyyata çevirmə |
| Platformalararası davranış | Bir venue-da müştəri likvidliyi təmin etmə | Başqa venue-da inventory düzəlişi və ya arbitraj |
| Zamansal təkamül | Müəyyən dövrdə passiv kotirovka | Başqa dövrdə aqressiv əməliyyat və ya rol dəyişikliyi |
Tədqiqatın dəstəklədiyi nəticələr
- HFT davranışının vahid və homogen treyder kateqoriyası kimi nəzərdən keçirilməsi ədəbiyyatdakı davranış fərqlərini itirə bilər.
- Eyni HFT aktoru likvidlik təminatçısı və likvidlik tələb edən rollar arasında keçid edə bilər.
- Treyder kimliyinə görə aparılan statik təsnifat əməliyyat səviyyəsindəki rol fərqlərini nəzərdən qaçıra bilər.
- Platformalararası inventory və likvidlik ötürülməsi tək trading venue-dan aparılan bazar keyfiyyəti ölçmələrini natamam qoya bilər.
- Strategiya davranışı bazar şəraiti və zaman üzrə dəyişə bildiyi üçün dinamik təsnifat üsulları elmi baxımdan dəyərlidir.
- Network topology, entropy, multimodal data fusion, causal inference və counterfactual simulation gələcək araşdırmalar üçün namizəd üsullardır.
Tədqiqatın dəstəkləmədiyi nəticələr
- Bütün HFT-nin bazar keyfiyyətini yaxşılaşdırdığı və ya pisləşdirdiyi nəticəsini göstərmir.
- Bütün liquidity-taking əməliyyatlarının manipulyasiya olduğunu göstərmir.
- Təklif olunan network və ya entropy üsullarının empirik təsnifat uğurunu bu məqalə ölçmür.
- Hər hansı treyder hesabını birbaşa market maker və ya “predatory” kimi təsnif edən yeni alqoritm təqdim etmir.
- Yeni RDD, NLP və ya counterfactual simulation nəticəsi hesabat vermir.
- ABŞ və Avropa bazarlarında ədəbiyyat nəticələrinin Çin və ya başqa emerging markets üçün birbaşa keçərli olduğunu sübut etmir.
- Müəyyən tənzimləyici siyasətin bazar keyfiyyətini mütləq yaxşılaşdıracağını göstərmir.
Tədqiqatın əsas elmi məhdudiyyətləri
| Məhdudiyyət | Şərhə təsiri |
|---|---|
| Yeni empirik məlumat təhlili yoxdur | Nəticələr birbaşa orijinal məlumat üzərində sınaqdan keçirilmiş yeni səbəb-nəticə tapıntıları deyil. |
| Ədəbiyyat bazarları heterogendir | ABŞ, Avropa və digər bazarlardakı nəticələrin institusional strukturları fərqli ola bilər. |
| “Predatory” kateqoriyası genişdir | Aqressiv liquidity-taking ilə manipulyativ davranış konseptual olaraq ayrılmalıdır. |
| Təklif olunan üsullar sınaqdan keçirilməyib | Network entropy, RDD və counterfactual framework-lərin real təsnifat uğuru məlum deyil. |
| Statik ədəbiyyatdan dinamik çərçivə nəticəsi | Dinamik rol dəyişikliyi hipotezi geniş longitudinal məlumatla ayrıca sınaqdan keçirilməlidir. |
| Emerging market ötürülməsi məhduddur | Mənbə də inkişaf etmiş bazarlardakı tapıntıların başqa mikrostrukturlara birbaşa daşına bilməyəcəyini bildirir. |
Mənbənin təklif etdiyi gələcək araşdırma çərçivəsi
- Çoxölçülü tanımlama: trade frequency, cancellation rate, transaction network topology və order-book entropy birlikdə qiymətləndirilməlidir.
- Cross-platform izləmə: eyni treyderin exchange, dark pool və proprietary platformalardakı əməliyyat yolları birlikdə izlənməlidir.
- Causal identification: yalnız korrelyasiya əvəzinə trading-rule threshold-larına əsaslanan breakpoint dizaynları qiymətləndirilməlidir.
- Yerli bazar mikrostrukturu: emerging markets üçün ayrıca məlumat və institusional struktur təhlili aparılmalıdır.
- Multimodal məlumat: sifariş axını xəbər mətni və sentiment kimi xarici məlumatla zaman baxımından uyğunlaşdırılmalıdır.
- Dinamik erkən xəbərdarlıq: time-series və deep reinforcement learning üsulları ilə strategiya keçid siqnalları izlənə bilər.
- Counterfactual təhlil: treyder qrupları simulyasiyadan çıxarılaraq bazar keyfiyyətinə töhfələri alternativ ssenarilərlə sınaqdan keçirilə bilər.
Mənbə və Metod Qeydi
Tam orijinal başlıq: The Effect of High Frequency Trading Strategy Heterogeneity on Market Quality.
Müəllif: Yutong Hu.
Qurum: School of Statistics and Data Science, Capital University of Economics and Business, Beijing, China.
Nəşr: Proceedings of ICMRED 2026 Symposium: Financial Innovation, Risk Governance, and the Dynamics of Global Capital Flows.
Səhifələr: 118–124.
DOI: 10.54254/2754-1169/2026.BL33508.
Lisenziya: Creative Commons Attribution 4.0 International (CC BY 4.0).
Mənbə növü: Proceedings / ədəbiyyat əsaslı konseptual və metodoloji tədqiqat.
Resenziya vəziyyəti: Yüklənmiş nüsxə proceedings xarakterini göstərir; ayrıca peer-review prosesi haqqında məlumat mənbədə açıq şəkildə hesabat verilməyib.
Orijinal məlumat/nümunə: Məqalə yeni trader-level və ya order-level məlumat dəsti üzərində orijinal empirik təcrübə hesabat vermir.
Əsas təhlil ölçüləri: mikro davranış və rol fərqləndirilməsi, informasiya emalı qabiliyyəti, cross-platform transmission və strategiyaların dinamik təkamülü.
Təklif olunan üsullar: transaction network topology, order-book entropy, multimodal data fusion, causal breakpoint/RDD və counterfactual removal simulation.
Maliyyələşdirmə / maraqlar toqquşması / məlumat əlçatanlığı / CRediT: Yüklənmiş mətndə ayrıca bölmələr şəklində hesabat verilməyib.
Əsas şərh sərhədi: Məqalənin irəli sürdüyü yeni metodoloji alətlər gələcək araşdırmalar üçün təklifdir; bu tədqiqatda onların təsnifat dəqiqliyi və ya səbəbiyyət etibarlılığı empirik olaraq ölçülməyib.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib