

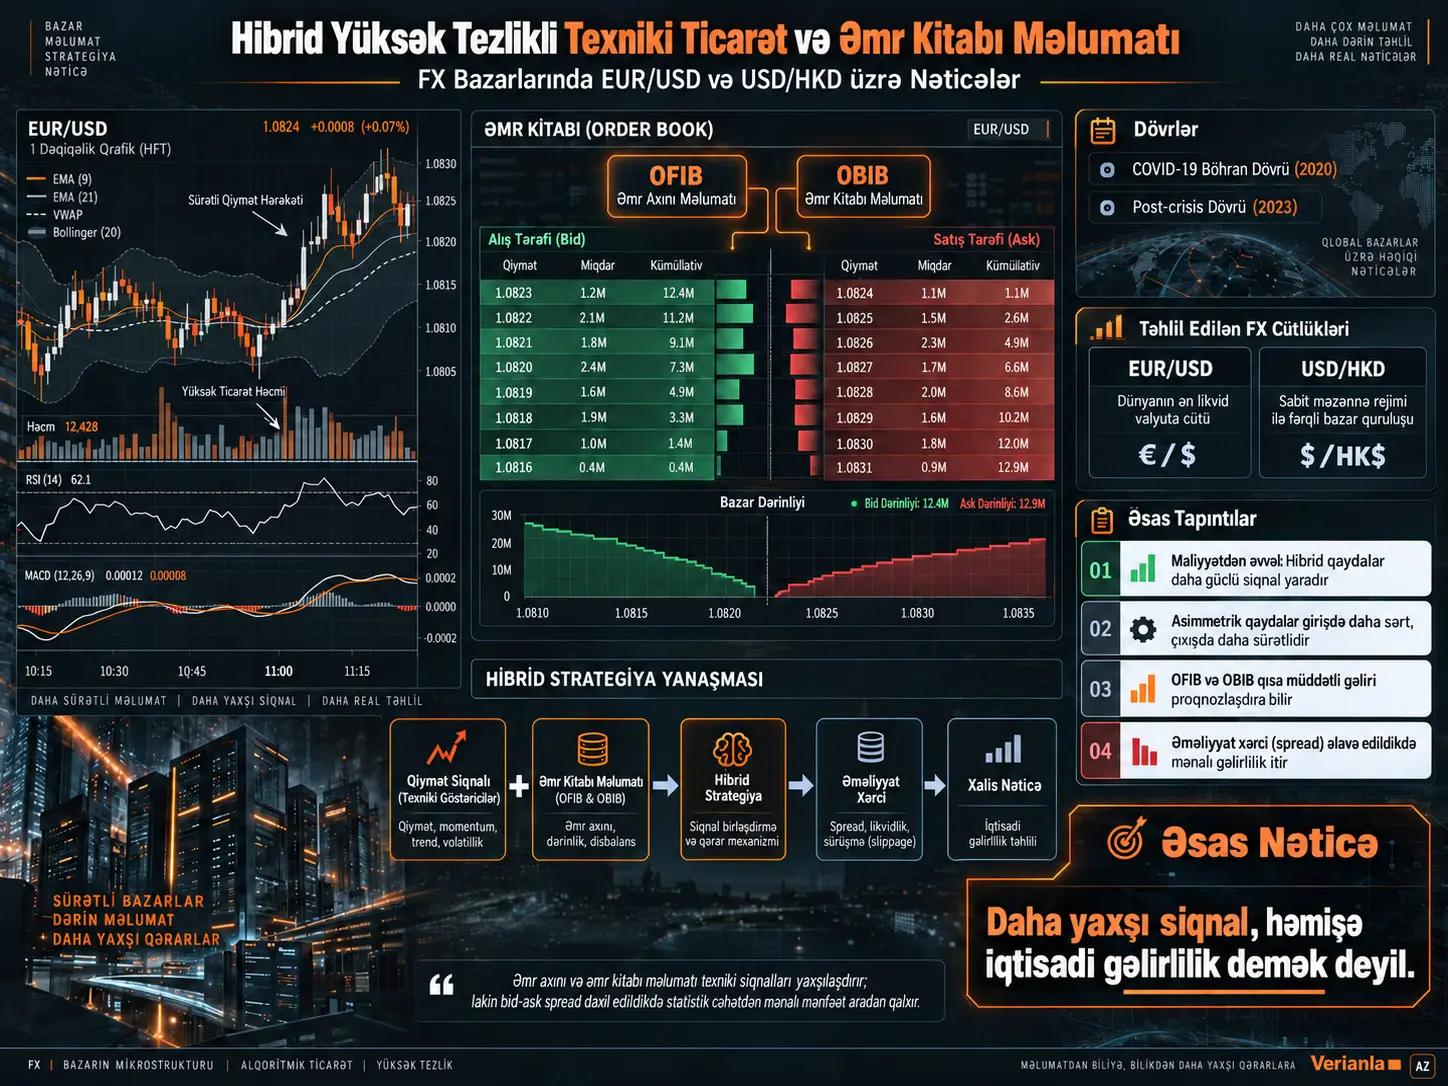
Hibrid yüksək tezlikli texniki ticarət, bu tədqiqatda klassik qiymət-əsaslı texniki ticarət siqnalının əmr axını və ya limit əmr kitabı disbalansı ilə təsdiqlənərək bir dəqiqəlik alış və satış qərarına çevrildiyi FX ticarət yanaşmasıdır. Tədqiqat Electronic Broking Services (EBS) platformasından əldə edilən millisaniyə dəqiqlikli tick-by-tick EUR/USD və USD/HKD məlumatlarından istifadə etməklə Yanvar–May 2020 COVID-19 böhran dövrünü Avqust–Dekabr 2023 post-crisis dövrü ilə müqayisə edir.
Tədqiqatda ümumilikdə 3.421 qiymət-əsaslı texniki ticarət qaydası yaradılmışdır. Bunlar filter (F), moving average (MA) və trading-range breakout (TRB) ailələrindən gəlir. Hər qiymət siqnalı daha sonra order-flow imbalance (OFIB) və ya order-book imbalance (OBIB) məlumatı ilə birləşdirilərək hibrid strategiyalara çevrilir.
İki ayrı hibrid dizayn araşdırılır. Simmetrik hibrid qayda həm mövqeyə giriş, həm də çıxış üçün qiymət siqnalı ilə əmr-kitabı siqnalının eyni istiqamətdə olmasını gözləyir. Asimmetrik hibrid qayda isə yeni mövqe açarkən iki siqnalın təsdiqini tələb etdiyi halda, mövcud mövqeni bağlamaq üçün siqnallardan yalnız birinin əks istiqamətə dönməsini kifayət hesab edir. Beləliklə, girişdə daha sərt təsdiqləmə, çıxışda isə daha sürətli risk azaltma məqsədi güdülür.
Əmr kitabı məlumatı qısamüddətli qiymət proqnozu baxımından həqiqətən informasiya daşıyır. Həm OFIB, həm də OBIB əmsalları iki valyuta cütü və iki dövr üçün müsbət və %1 səviyyəsində statistik olaraq əhəmiyyətlidir. Bununla yanaşı, xüsusilə EUR/USD reqressiyalarında düzəldilmiş \(R^2\) dəyərlərinin təxminən 0,0002–0,0017 aralığında qalması statistik proqnozlaşdırmanın ümumi bir dəqiqəlik gəlir variasiyasının yalnız çox kiçik hissəsini izah etdiyini göstərir.
Əməliyyat xərcləri nəzərə alınmazdan əvvəl hibrid qaydalar qiymət-əsaslı qaydalardan daha güclü nəticələr verir və Hansen Superior Predictive Ability testi ilə data-snooping düzəlişindən sonra belə bəzi strategiyalar əhəmiyyətli qalır. Ən diqqətəlayiq EUR/USD nəticəsi COVID-19 dövründəki asimmetrik OBIB hibrididir: orta gəlir 0,0260 bps, birtərəfli break-even əməliyyat xərci 0,1052 bps və consistent SPA p-dəyəri 0 kimi bildirilir.
Lakin iqtisadi nəticə bu nöqtədə əksinə çevrilir. Real alış və satışın mid-price üzərindən deyil, bid və ask qiymətlərindən həyata keçirilməsini təmsil edən spread xərci nəzərə alındıqda heç bir qiymət-əsaslı və ya hibrid qayda data-snooping düzəlişindən sonra sıfır-gəlir benchmark-ını statistik olaraq əhəmiyyətli şəkildə üstələyə bilmir.
Buna görə tədqiqatın əsas elmi mesajı daha yaxşı proqnoz siqnalının avtomatik olaraq iqtisadi gəlirlilik demək olmadığıdır. Çox qısamüddətli bazar mikrostrukturu məlumatı qiymət istiqamətini proqnozlaşdıra bilər; lakin siqnalın ölçüsü əməliyyat xərcindən kiçikdirsə, tətbiq oluna bilən alpha yox ola bilər.
Tədqiqat hansı sualı verir?
Texniki analiz valyuta bazarlarında uzun müddətdir qiymət tarixçəsindən alış və ya satış siqnalları yaratmaq üçün istifadə olunur. Lakin yüksək tezlikdə sadə texniki qaydaların iki ciddi problemi vardır.
Birincisi, minlərlə fərqli parametr kombinasiyası sınaqdan keçirildikdə keçmiş məlumatlarda təsadüfən çox yaxşı görünən strategiya seçilə bilər. Bu problem data snooping və ya çoxsaylı-strategiya seçim qərəzidir.
İkincisi, çox kiçik qısamüddətli gəlirlər bid-ask spread kimi əməliyyat xərcləri tərəfindən asanlıqla tükənə bilər.
Tədqiqat bu iki problemə qarşı aşağıdakı tədqiqat sualını sınaqdan keçirir:
Qiymət-əsaslı texniki ticarət qaydalarına limit əmr kitabı və reallaşmış əmr axını məlumatının əlavə edilməsi yüksək tezlikli FX strategiyalarının real iqtisadi gəlirliliyini artırırmı?
OFIB və OBIB Nəyi Ölçür?
Order-flow imbalance (OFIB), buyer-initiated və seller-initiated reallaşmış əməliyyatlar arasındakı normallaşdırılmış disbalansı ölçür. Alıcı tərəfindən başladılan əməliyyat təzyiqi yüksəldikdə OFIB müsbət istiqamətdə, satıcı təzyiqi yüksəldikdə isə əks istiqamətdə hərəkət edir.
Order-book imbalance (OBIB) isə reallaşmış əməliyyatlar əvəzinə gözləyən limit əmrlərinin bid və ask tərəflərindəki dərinlik bölgüsündən istifadə edir. Tədqiqat EBS əmr kitabındakı ilk on qiymət səviyyəsindən istifadə edir.
Beləliklə, iki dəyişən fərqli bazar məlumatı daşıyır:
| Göstərici | Məlumat mənbəyi | Nəyi ölçür? |
|---|---|---|
| OFIB | Reallaşmış əməliyyatlar | Alıcı və satıcı tərəfindən başladılan əməliyyat təzyiqinin disbalansı |
| OBIB | Gözləyən limit əmrləri | Bid və ask tərəfində kotirovka dərinliyinin disbalansı |
Bu fərq vacibdir. OFIB bazarın bir qədər əvvəl nə etdiyini, OBIB isə əməliyyat baş verməzdən əvvəl əmr kitabında gözləyən likvidlik strukturunu təmsil edir.
İstifadə olunan məlumat
Tədqiqat Electronic Broking Services platformasının yüksək tezlikli məlumatlarından istifadə edir. Məlumat dəsti:
- millisaniyə zaman nişanlı tick məlumatını,
- ilk on bid və ask səviyyəsini,
- əməliyyat qiymətlərini,
- əməliyyat ölçülərini,
- və əməliyyat istiqamətini
əhatə edir.
| Dövr | Tarix | Bazar rejimi |
|---|---|---|
| Birinci nümunə | Yanvar–May 2020 | COVID-19 böhran dövrü |
| İkinci nümunə | Avqust–Dekabr 2023 | Nisbətən sabit post-crisis dövrü |
Həftə sonları ilə New Year's Day, Good Friday və Christmas Day aşağı əməliyyat aktivliyi səbəbilə çıxarılmışdır.
Əsas analiz EUR/USD və USD/HKD üzərində aparılır. Mənbə əlavə olaraq USD/JPY, GBP/USD, USD/CNH, USD/CAD, AUD/USD və USD/CHF üçün də analiz apardığını bildirir; lakin bu altı cütün ətraflı nəticə cədvəlləri məqalədə yer almır və nəticələrin sorğu əsasında təqdim edilə biləcəyi qeyd olunur.
Bir Dəqiqəlik Gəlirlər Normal Paylanırmı?
Xeyr. Hər iki cütdə və hər iki dövrdə return distributions normal paylanmadan güclü şəkildə yayınır. Jarque–Bera testi bütün seriyalarda \(p<0{,}001\) ilə normal paylanmanı rədd edir. Ljung–Box testi də qısamüddətli avtokorrelyasiya üçün bütün seriyalarda \(p<0{,}001\) verir.
| Cüt / Dövr | 1 dəq müşahidə | Əyrilik | Kurtosis |
|---|---|---|---|
| EUR/USD – COVID-19 | 152.640 | 0,8071 | 49,2699 |
| USD/HKD – COVID-19 | 152.640 | −0,1459 | 4866,7485 |
| EUR/USD – Post-crisis | 155.520 | 0,3342 | 85,3620 |
| USD/HKD – Post-crisis | 155.520 | −3,0059 | 1829,5934 |
Xüsusilə USD/HKD-nin son dərəcə yüksək kurtosis dəyərləri bir dəqiqəlik gəlirlərin nadir, lakin çox böyük sapmalar ehtiva etdiyini göstərir. Bu non-normal struktur tədqiqatın klassik normal-paylanma fərziyyəsinə əsaslanan testlər əvəzinə stationary bootstrap istifadə edən SPA testinə üstünlük verməsinin əsas səbəblərindən biridir.
Əmr Axını Növbəti Dəqiqənin Gəlirini Proqnozlaşdıra Bilirmi?
Mənbənin reqressiyaları həm OFIB, həm də OBIB-nin növbəti bir dəqiqəlik gəliri statistik olaraq əhəmiyyətli şəkildə proqnozlaşdırdığını göstərir.
Əsas reqressiya:
\[ r_{i,t} = \beta^i_1r_{i,t-1} + \beta^i_2X_{i,t-1} + \varepsilon_{i,t} \]
şəklindədir.
Burada \(X_{i,t-1}\), OFIB və ya OBIB-dir. \(\beta_2\) müsbət olduqda mənbənin işarə tərifinə görə müsbət imbalance növbəti müsbət gəlirlə, mənfi imbalance isə növbəti mənfi gəlirlə əlaqəlidir.
| Dövr | Cüt | OFIB əmsalı | OBIB əmsalı | Adj. R² aralığı |
|---|---|---|---|---|
| COVID-19 | EUR/USD | 0,0523*** | 0,4016*** | 0,0007–0,0017 |
| COVID-19 | USD/HKD | 0,0498*** | 0,0041*** | 0,0315–0,0372 |
| Post-crisis | EUR/USD | 0,0186*** | 0,1517*** | 0,0002–0,0005 |
| Post-crisis | USD/HKD | 0,0462*** | 0,0192*** | 0,0010–0,0018 |
Üç ulduz mənbədə %1 əhəmiyyətlilik səviyyəsini təmsil edir.
Burada iki fərqli anlayış ayrılmalıdır. Əmsalın yüksək t-statistikasına malik olması statistik proqnozlaşdırma qabiliyyətini göstərir; lakin xüsusilə EUR/USD-də çox aşağı \(R^2\) dəyərləri siqnalın ümumi gəlir dəyişiminin yalnız kiçik hissəsini izah etdiyini göstərir. HFT-də çox kiçik proqnoz üstünlükləri belə nəzəri olaraq istifadə oluna bilər; lakin bu üstünlüyün iqtisadi dəyəri əməliyyat xərcləri ilə müqayisə edilməlidir.
3.421 Texniki Ticarət Qaydası Necə Yaradılır?
Tədqiqat üç qiymət-əsaslı qayda ailəsindən istifadə edir.
| Qayda ailəsi | Əsas məntiq | Ümumi variant |
|---|---|---|
| Filter | Qiymətin son yüksək/aşağı səviyyədən müəyyən faiz hərəkətinə görə siqnal | 521 |
| Moving Average | Qiymət və ya qısa MA ilə uzun MA kəsişməsinə görə siqnal | 2.160 |
| Trading-Range Breakout | Keçmiş rolling maximum/minimum qırılmasına görə siqnal | 740 |
| Cəmi | — | 3.421 |
Bu qədər böyük strategiya kainatının istifadə edilməsi data-snooping problemini mərkəzi məsələyə çevirir. Minlərlə model arasından yalnız ən yaxşı keçmiş performansa malik strategiyanı seçmək real alpha olmasa belə təsadüfən yaxşı görünən nəticələr yarada bilər.
Simmetrik və Asimmetrik Hibrid Qaydalar Arasındakı Fərq Nədir?
Simmetrik qayda, mövqe açarkən də, bağlayarkən də qiymət-əsaslı siqnal ilə OFIB/OBIB siqnalının eyni istiqamətdə olmasını tələb edir.
Məsələn, alış üçün:
\[ S^{PB}=\mathrm{Buy} \quad \text{ve} \quad \beta_2X_{t-1}>0 \]
şərtləri birlikdə yerinə yetirilməlidir.
Bu struktur false signal sayını azalda bilər; lakin iki siqnalın birlikdə dönməsini gözləmək çıxışı gecikdirə bilər.
Asimmetrik qayda isə giriş və çıxış riskini fərqli qiymətləndirir. Yeni mövqe açmaq yeni risk yaratdığı üçün hər iki siqnalın eyni istiqamətdə olması tələb olunur. Mövcud mövqeni bağlamaq isə risk azaltma əməliyyatıdır; buna görə iki siqnaldan yalnız birinin əksinə dönməsi çıxışı işə sala bilər.
Bu məntiq:
Giriş = güclü təsdiqləmə
Çıxış = sürətli risk reaksiyası
şəklində xülasə edilə bilər.
Mənbə əmr axını və likvidlik məlumatının yüksək tezlikdə qısaömürlü ola biləcəyinə görə bu asimmetrik çıxış mexanizmini xüsusilə sınaqdan keçirir.
Əməliyyat Xərci Olmadan Hibrid Qaydalar Nə Qədər Uğurludur?
Əməliyyat xərci əlavə edilməzdən əvvəl hibrid qaydalar ümumilikdə qiymət-əsaslı qaydalardan daha güclü görünür.
COVID-19 dövründə EUR/USD üçün yalnız qiymətdən istifadə edən ən yaxşı strategiyanın consistent SPA p-dəyəri 0,974-dür; yəni data-snooping düzəlişindən sonra əhəmiyyətli deyil.
Buna qarşılıq EUR/USD-nin OBIB əsaslı hibrid strategiyaları həm simmetrik, həm də asimmetrik dizaynda consistent SPA p-dəyəri 0 yaradır.
| Dövr / Cüt | Strategiya | Əməliyyat | Orta gəlir | Break-even xərc | Consistent SPA p |
|---|---|---|---|---|---|
| COVID / EUR/USD | Qiymət-əsaslı | 25.287 | 0,0072 bps | 0,0216 bps | 0,974 |
| COVID / EUR/USD | Simmetrik OBIB hibridi | 20.292 | 0,0176 bps | 0,0611 bps | 0 |
| COVID / EUR/USD | Asimmetrik OBIB hibridi | 18.879 | 0,0260 bps | 0,1052 bps | 0 |
| Post-crisis / EUR/USD | Qiymət-əsaslı | 8.786 | 0,0053 bps | 0,0470 bps | 0,858 |
| Post-crisis / EUR/USD | Simmetrik OBIB hibridi | 19.053 | 0,0131 bps | 0,0534 bps | 0 |
| Post-crisis / EUR/USD | Asimmetrik OBIB hibridi | 18.152 | 0,0168 bps | 0,0720 bps | 0 |
EUR/USD nəticələrində asimmetrik OBIB yanaşması xüsusilə vacibdir. COVID dövründə simmetrik OBIB strategiyası 20.292 round-trip əməliyyat etdiyi halda asimmetrik strategiya 18.879 əməliyyat həyata keçirmiş; buna baxmayaraq asimmetrik strategiyanın orta gəliri və break-even əməliyyat xərci daha yüksək olmuşdur.
Beləliklə, daha yaxşı performans yalnız daha çox əməliyyat edilməsindən qaynaqlanmır.
Break-Even Əməliyyat Xərci Nə Deməkdir?
Break-even transaction cost, strategiyanın hesablanmış excess return-ünü sıfıra endirən birtərəfli əməliyyat xərcidir.
Məsələn, COVID-19 EUR/USD asimmetrik OBIB strategiyasındakı:
\[ 0{,}1052\ \mathrm{bps} \]
dəyəri birtərəfli xərc bu səviyyəyə çatdıqda hesablanmış pre-cost üstünlüyün tükənəcəyini ifadə edir.
Bu dəyər təxminən:
\[ 0{,}1052\ \mathrm{bps} = 0{,}001052\% \]
kimi son dərəcə kiçik qiymət hərəkətinə uyğundur.
Mənbə data-snooping düzəlişindən sonra əhəmiyyətli qalan strategiyalar arasındakı ən yüksək birtərəfli break-even dəyərinin 0,1052 bps olduğunu və əvvəlki FX ədəbiyyatından ötürdüyü 3–5 bps əməliyyat xərci təxminlərindən çox aşağı qaldığını vurğulayır.
Bu müqayisə tədqiqatın iqtisadi nəticəsini izah edir: siqnal statistik olaraq real ola bilər, lakin iqtisadi marja əməliyyat xərcinə tab gətirə bilməyəcək qədər kiçikdir.
USD/HKD nəticələri
USD/HKD-də COVID dövründə qiymət-əsaslı ən yaxşı qayda belə data-snooping düzəlişindən sonra əhəmiyyətlidir. Bu vəziyyət EUR/USD-dən fərqlənir.
COVID dövründə:
| Strategiya | Orta gəlir | Break-even xərc | Consistent SPA p |
|---|---|---|---|
| Qiymət-əsaslı | 0,0023 bps | 0,0129 bps | 0 |
| Simmetrik OFIB | 0,0023 bps | 0,0231 bps | 0 |
| Simmetrik OBIB | 0,0023 bps | 0,0798 bps | 0 |
| Asimmetrik OFIB | 0,0024 bps | 0,0325 bps | 0 |
| Asimmetrik OBIB | 0,0024 bps | 0,0175 bps | 0 |
Post-crisis dövründə isə nəticələr daha qarışıqdır. Simmetrik OFIB qaydası consistent \(p=0\), asimmetrik OFIB \(p=0,044\) və asimmetrik OBIB \(p=0\) verir. Simmetrik OBIB qaydasının consistent p-dəyəri isə 0,052-dir.
Bu son dəyər klassik %5 həddinin bir qədər üzərindədir. Məqalənin mətni bütün USD/HKD hibridlərinin hər iki dövrdə də əhəmiyyətli olduğunu bildirsə də, Cədvəl 3-ün post-crisis simmetrik OBIB dəyəri bu ifadəni %5 səviyyəsində tam dəstəkləmir.
OBIB, OFIB-dən Daha Faydalı Görünürmü?
Əsas EUR/USD nəticələrində OBIB əsaslı strategiyalar OFIB əsaslı strategiyalardan daha güclüdür. EUR/USD üçün OFIB hibridləri data-snooping düzəlişindən sonra hər şəraitdə əhəmiyyətli olmadığı halda, OBIB hibridləri hər iki dövrdə əhəmiyyətli nəticələr yaradır.
Mənbə həmçinin altı əlavə valyuta cütünü əhatə edən robustness analizində OBIB əsaslı hibrid qaydaların OFIB əsaslı qaydalardan daha çox valyuta cütündə əhəmiyyətli excess return yaratdığını bildirir.
Bununla yanaşı, əlavə altı cütün ətraflı cədvəlləri PDF-də verilmədiyinə görə bu nəticələrin ölçüsü, hansı spesifik qaydalara əsaslandığı və əməliyyat sayı mənbə mətnindən yenidən hesablana bilmir.
Əməliyyat Xərci Əlavə Edildikdə Nə Baş Verir?
Strategiyaların iqtisadi tətbiq oluna bilməsini müəyyən edən kritik test budur.
Xərcdən əvvəl gəlir:
\[ r_{i,k,t} = (\ln P_{i,t}-\ln P_{i,t-1}) D_{i,k,t-1} \]
şəklində hesablanır.
Burada \(P\) mid-quote və \(D\) mövcud long və ya short mövqedir.
Əməliyyat xərci əlavə edildikdə execution qiyməti mid-quote əvəzinə half-spread ilə tənzimlənir:
\[ r^{TC}_{i,k,t} = \left[ \ln(P_{i,t}+hs_{i,t}S_{i,k,t}) - \ln(P_{i,t-1}+hs_{i,t-1}S_{i,k,t-1}) \right] D_{i,k,t-1}. \]
\(hs\) half-spread, \(S=+1\) alış və \(S=-1\) satış siqnalıdır. Beləliklə, alış təxminən ask tərəfində, satış isə bid tərəfində həyata keçirilmiş olur.
Əməliyyat Xərcləri Hibrid Strategiyaların Mənfəətini Yox Edirmi?
Mənbənin nəticələrinə görə bəli. Bid-ask spread əməliyyat xərci kimi daxil edildikdə heç bir qiymət-əsaslı və ya hibrid strategiya Hansen SPA testinin data-snooping düzəlişindən sonra sıfır-gəlir benchmark-ını əhəmiyyətli şəkildə üstələyə bilmir.
Bu nəticə həm:
EUR/USD və USD/HKD
həm də:
COVID-19 və post-crisis
nümunələrində keçərlidir.
Cədvəl 4-də bəzi “ən yaxşı” strategiyaların nümunə orta gəlirləri hələ də müsbət görünür. Lakin consistent SPA p-dəyərləri təxminən 0,868–1,000 aralığındadır. Buna görə müsbət sample mean minlərlə namizəd strategiya arasındakı seçim qərəzi düzəldildikdən sonra etibarlı excess profitability sübutu yaratmır.
Bu fərq tədqiqatın bəlkə də ən vacib nəticəsidir:
Proqnozlaşdırıla bilmə ≠ iqtisadi gəlirlilik.
Hansen SPA Testindən Niyə İstifadə Olunur?
Tədqiqatda 3.421 qiymət-əsaslı qayda və bunlardan törəyən çoxsaylı hibrid variant sınaqdan keçirilir. Bu böyüklükdə strategy universe daxilində yalnız ən yaxşı keçmiş performansa baxmaq ciddi data-snooping riski yaradır.
SPA testinin sıfır hipotezi:
\[ H_0: \max_{k=1,\ldots,M}d_k\leq0 \]
şəklindədir.
\(d_k\), \(k\) nömrəli strategiyanın benchmark-a görə gözlənilən excess return-üdür.
Test statistikası:
\[ V= \max \left( \max_{k=1,\ldots,M} \frac{\sqrt{T}\,\bar d_k}{\sigma_k}, 0 \right) \]
strukturundadır.
Tədqiqat Politis–Romano stationary bootstrap yanaşmasından istifadə edir,
\[ q=0{,}1 \]
seçir və 500 bootstrap təkrarı həyata keçirir. Geometrik block-length strukturunda gözlənilən blok uzunluğu:
\[ \frac{1}{q}=10 \]
müşahidədir.
Nominal p-dəyəri yalnız ən yaxşı qaydanı nəzərə alarkən consistent p-dəyəri bütün strategy universe-ü nəzərə alır. Verianla baxımından iqtisadi nəticənin qiymətləndirilməsində daha sərt olan consistent p-dəyəri mərkəzi ölçüdür.
Cədvəllərdəki tam “0” dəyərləri riyazi hadisə ehtimalının sözün həqiqi mənasında sıfır olması kimi oxunmamalıdır; bunlar 500 bootstrap təkrarı və istifadə olunan hesabat formatının ədədi həll qabiliyyəti daxilində sıfır kimi bildirilmiş nəticələrdir.
Asimmetrik Giriş-Çıxış Məntiqi Niyə Maraqlıdır?
Mənbənin ən orijinal metod töhfələrindən biri giriş və çıxışın eyni problem olmadığını qəbul etməsidir.
Yeni mövqe açmaq:
yeni risk götürmək
deməkdir. Buna görə qiymət siqnalı ilə order-book/order-flow siqnalının eyni istiqamətdə olması gözlənilir.
Mövcud mövqeni bağlamaq:
mövcud riski azaltmaq
deməkdir. Buna görə siqnallardan biri əksinə döndükdə daha sürətli çıxışa icazə verilir.
EUR/USD nəticələrində bu yanaşmanın xüsusilə OBIB ilə birləşdirildikdə simmetrik struktura nisbətən daha az əməliyyatla daha yüksək pre-cost performans yaratması giriş təsdiqləməsi ilə çıxış elastikliyinin eyni strategiya daxilində fərqli iqtisadi rollar oynaya biləcəyini göstərir.
Tədqiqatın Metodu və Nəticələri
Əsas metod axını
EBS tick məlumatı → bir dəqiqəlik mid-quote gəliri → OFIB / OBIB → qiymət-əsaslı 3.421 qayda → simmetrik/asimmetrik hibrid → əməliyyat gəliri → spread xərci → Hansen SPA testi
şəklindəki zəncir tədqiqatın bütün empirik dizaynını xülasə edir.
Əsas nəticə 1: Əmr kitabı məlumatının qısamüddətli proqnoz dəyəri vardır
OFIB və OBIB əmsalları iki valyuta cütündə və iki nümunə dövründə də müsbət və %1 səviyyəsində əhəmiyyətlidir.
Bu, limit əmr kitabının yalnız mövcud bazar vəziyyətini təsvir etmədiyini, növbəti bir dəqiqəlik qiymət hərəkəti ilə də statistik əlaqə daşıdığını göstərir.
Əsas nəticə 2: Hibrid filtrləmə pre-cost nəticələri yaxşılaşdırır
Xüsusilə OBIB ilə təsdiqlənən texniki siqnallar EUR/USD-də ənənəvi yalnız-qiymət strategiyalarına nisbətən daha güclü nəticələr yaradır.
COVID-19 dövründə asimmetrik OBIB strategiyasının:
\[ 0{,}0260\ \mathrm{bps} \]
orta gəliri və:
\[ 0{,}1052\ \mathrm{bps} \]
break-even xərci EUR/USD əsas nümunəsindəki ən diqqətəlayiq pre-cost nəticəsidir.
Əsas nəticə 3: Böhran dövrü daha güclü siqnal imkanları ehtiva edir
Mənbə ümumilikdə COVID-19 dövründəki hybrid-rule performansını post-crisis dövrünə nisbətən daha güclü hesab edir.
Bu hal daha yüksək volatillik, order-flow disbalansı və qısamüddətli qiymət hərəkətlərinin böhran zamanı daha nəzərəçarpan ola bilməsi ilə uyğun gəlir; lakin tədqiqat bunu ayrıca səbəb-nəticə mexanizmi testi ilə sübut etmir.
Əsas nəticə 4: Daha yaxşı siqnal daha az əməliyyatla da əldə edilə bilər
EUR/USD OBIB nəticələrində asimmetrik qaydalar simmetrik qaydalardan daha az əməliyyat etdiyi halda daha yüksək break-even xərc yaradır.
COVID dövründə:
\[ 20.292 \rightarrow 18.879 \]
əməliyyata azalma baş verərkən break-even xərc:
\[ 0{,}0611 \rightarrow 0{,}1052\ \mathrm{bps} \]
səviyyəsinə yüksəlir.
Post-crisis dövründə də:
\[ 19.053 \rightarrow 18.152 \]
əməliyyat dəyişiminə qarşılıq break-even xərc:
\[ 0{,}0534 \rightarrow 0{,}0720\ \mathrm{bps} \]
olur.
Əsas nəticə 5: İqtisadi marja əməliyyat xərcinin altında qalır
Bu tədqiqat “əmr kitabı məlumatının heç bir dəyəri yoxdur” nəticəsinə gəlmir.
Əksinə:
proqnoz dəyəri vardır → pre-cost strategiya yaxşılaşır → lakin iqtisadi edge kiçikdir → spread edge-i tükəndirir.
Bu zəncir tədqiqatın bütün nəticələrinin ən düzgün xülasəsidir.
Əsas nəticə 6: Data-snooping düzəlişi nəticələrin şərhini dəyişdirir
Bəzi strategiyalar nominal SPA p-dəyərləri baxımından əhəmiyyətli göründüyü halda consistent SPA düzəlişindən sonra əhəmiyyətini itirir.
Məsələn, COVID EUR/USD qiymət-əsaslı qaydasında nominal p-dəyəri 0,040 olduğu halda consistent p-dəyəri 0,974-dür.
Bu fərq çox böyük strategy universe daxilindən “ən yaxşı” qaydanın seçilməsinin nə qədər yanıltıcı ola biləcəyini konkret şəkildə göstərir.
Bu Tədqiqatdakı “Yüksək Tezlik” Nə Deməkdir?
Mənbə məlumatı millisaniyə dəqiqliyində olsa da, ticarət siqnalları bir dəqiqəlik tezlikdə yaradılır.
Beləliklə, tədqiqat:
bir dəqiqəlik yüksək tezlikli texniki FX ticarət strategiyalarını
araşdırır.
Tədqiqat birbaşa:
mikrosaniyə co-location, FPGA execution, exchange queue latency, nanosecond order routing və ya ultra-low-latency market making benchmark-ı deyil.
Bu fərq nəticələrin digər HFT növlərinə ümumiləşdirilməsi baxımından vacibdir.
Mənbə daxilində parametr uyğunsuzluğu
Filter-rule tərifində \(e\), rolling high/low hesabında istifadə olunan keçmiş pəncərə uzunluğudur. Metod qeydində icazə verilən dəyərlər:
\[ e\in\{1,2,3,4,5,10,15,25\} \]
kimi siyahıya alınır.
Buna qarşılıq Cədvəl 3-də EUR/USD üçün ən yaxşı OBIB əsaslı bəzi qaydalar:
\[ e=20 \]
ilə bildirilmişdir.
Mənbə bunun yazı xətası, parametr siyahısındakı çatışmazlıq, yoxsa eksperiment kodunda həqiqətən istifadə olunan əlavə dəyər olduğunu açıqlamır. Buna görə Verianla mətni \(e=20\) dəyərini düzəltmir.
Mənbənin əlavə altı valyuta cütü nəticəsi
Məqalə əsas analizə əlavə olaraq USD/JPY, GBP/USD, USD/CNH, USD/CAD, AUD/USD və USD/CHF üzərində eyni yanaşmanın təkrarlandığını bildirir.
Mənbəyə görə əməliyyat xərci öncəsi hibrid qaydalar GBP/USD və USD/CAD xaricindəki əlavə cütlərdə hər iki dövrdə data-snooping düzəlişindən sonra əhəmiyyətli excess return yaradır; lakin bu gəlirlərin əksəriyyəti əməliyyat xərcləri əlavə edildikdə yox olur.
Bu nəticələr PDF-də ətraflı cədvəl şəklində verilmədiyinə görə yalnız müəlliflərin robustness bildirişi kimi qiymətləndirilməlidir.
Tədqiqatın dəstəklədiyi nəticələr
- EUR/USD və USD/HKD-də OFIB və OBIB növbəti bir dəqiqəlik gəlirlərlə statistik olaraq əhəmiyyətli əlaqə daşıyır.
- Əmr kitabı məlumatının qiymət-əsaslı texniki qaydalara əlavə edilməsi əməliyyat xərci öncəsi performansı yaxşılaşdıra bilər.
- OBIB əsaslı strategiyalar əsas nümunədə OFIB əsaslı strategiyalardan daha güclü nəticələr göstərir.
- Asimmetrik giriş-çıxış dizaynı bəzi hallarda daha az əməliyyatla daha yüksək pre-cost performans yaradır.
- COVID-19 böhran dövründə hibrid siqnallar ümumilikdə daha güclü görünür.
- Data-snooping düzəlişi yalnız nominal p-dəyərlərinə görə əhəmiyyətli görünən bir çox strategiyanı aradan qaldırır.
- Bid-ask spread əməliyyat xərci kimi daxil edildikdə heç bir əsas strategiya consistent SPA testində əhəmiyyətli gəlirlilik göstərmir.
- Statistik proqnoz gücü iqtisadi tətbiq oluna bilmə üçün kifayət deyil.
Tədqiqatın dəstəkləmədiyi nəticələr
- OFIB və ya OBIB siqnalının təkbaşına zəmanətli FX mənfəəti yaratdığını demək olmaz.
- Hibrid qaydalar əməliyyat xərcindən sonra gəlirli deyil.
- Asimmetrik strategiyanın bütün cütlərdə və ya bütün bazar rejimlərində üstün olduğu sübut edilmir.
- Bir dəqiqəlik nəticələr mikro/nanosaniyə səviyyəsindəki bütün HFT strategiyalarına birbaşa ümumiləşdirilə bilməz.
- Tədqiqat market impact-i ətraflı endogenous execution modeli ilə qiymətləndirmir.
- Əmr ölçülərinin qiymətlərə və ya limit əmr kitabına təsir etməyəcək qədər kiçik olduğu fərz edilir.
- Limit əmrlə execution-ın post-cost gəlirliliyi yaxşılaşdıracağı göstərilməyib; bu, tədqiqat tərəfindən gələcəkdə araşdırılmalı açıq sual kimi saxlanılır.
- Əlavə altı cüt üçün tam nəticə cədvəlləri PDF-də olmadığından mətn şəklindəki robustness bildirişi müstəqil şəkildə ətraflı yoxlana bilmir.
Elmi məhdudiyyətlər
Birinci məhdudiyyət: Araşdırılan mənbə peer review-dan keçməmiş preprintdir.
İkinci məhdudiyyət: Əsas ticarət strategiyaları bir dəqiqəlik olduğuna görə nəticələr ultra-low-latency HFT-nin bütün execution mexanikasını təmsil etmir.
Üçüncü məhdudiyyət: Strategiyalar order size-ın qiyməti və ya limit əmr kitabını dəyişdirməyəcək qədər kiçik olduğunu fərz edir. Böyük mövqelərdə market impact nəticəni dəyişə bilər.
Dördüncü məhdudiyyət: Əməliyyat xərci əsasən bid-ask spread üzərindən modelləşdirilir. Real ticarət sistemlərində əlavə komissiya, latency, queue position, partial fill və market impact kimi xərclər ola bilər.
Beşinci məhdudiyyət: Xərcdən sonrakı nəticələrin əhəmiyyətsiz hala gəlməsi signal improvement-ın iqtisadi ölçüsünün çox kiçik olduğunu göstərir.
Altıncı məhdudiyyət: Filter-rule parametr siyahısı ilə Cədvəl 3-dəki \(e=20\) dəyəri bir-biri ilə tam uyğun deyil.
Yeddinci məhdudiyyət: Post-crisis USD/HKD simmetrik OBIB consistent SPA p-dəyəri 0,052 olduğu halda mətn bu nəticəni əhəmiyyətli kimi ümumiləşdirir.
Səkkizinci məhdudiyyət: PDF və cari SSRN qeydində Hongyu Zhu-nun afiliyasiyası fərqli görünür.
Mənbə və Metod Qeydi
Özgün başlıq: Hybrid High-Frequency Technical Trading with Order Book Information in FX Markets
Müəlliflər: Hongyu Zhu; Ryuichi Yamamoto.
Corresponding author: Ryuichi Yamamoto.
PDF afiliyasiyası: Hongyu Zhu — Business School, University of Shanghai for Science and Technology, Shanghai, China; Ryuichi Yamamoto — School of Political Science and Economics, Waseda University, Tokyo, Japan.
SSRN metadata qeydi: Cari SSRN qeydi Hongyu Zhu-nu Waseda University altında göstərir. Bu fərq mənbə versiyaları arasında afiliyasiya dəyişikliyi və ya metadata yenilənməsi ola bilər; PDF məlumatı səssizcə dəyişdirilməməlidir.
Platform: SSRN.
SSRN ID: 7314737.
DOI: 10.2139/ssrn.7314737.
SSRN-də göndərilmə tarixi: 20 Avqust 2026.
Nəşr növü: Preprint.
Peer-review statusu: Mənbə açıq şəkildə peer review-dan keçmədiyini bildirir.
Lisenziya: Rəsmi SSRN qeydinin əldə edilə bilən metadata-sında konkret açıq lisenziya növü təsdiqlənə bilməmişdir. Buna görə açıq təkrar istifadə icazəsi fərz edilməmişdir.
Məlumat mənbəyi: Electronic Broking Services (EBS) yüksək tezlikli quote və transaction məlumatı.
Məlumat dəqiqliyi: Millisaniyə səviyyəsində tick-by-tick məlumat.
Əmr kitabı: Ən yaxşı on bid və ask səviyyəsi.
Əsas valyuta cütləri: EUR/USD və USD/HKD.
COVID-19 nümunəsi: Yanvar–May 2020.
Post-crisis nümunəsi: Avqust–Dekabr 2023.
Əlavə robustness cütləri: USD/JPY, GBP/USD, USD/CNH, USD/CAD, AUD/USD və USD/CHF; ətraflı nəticə cədvəlləri PDF-də verilməmişdir.
Qiymət-əsaslı strategiyalar: Filter, Moving Average və Trading-Range Breakout; ümumilikdə 3.421 qayda.
Hibrid göstəricilər: Order-flow imbalance və order-book imbalance.
Hibrid dizaynlar: Simmetrik və asimmetrik giriş/çıxış meyarları.
Performans testi: Hansen Superior Predictive Ability testi.
Bootstrap: Stationary bootstrap; q=0,1; 500 təkrar.
Benchmark: Əsas analizdə sıfır gəlir; mənbə buy-and-hold benchmark ilə də keyfiyyətcə oxşar nəticələr əldə edildiyini bildirir.
Əsas iqtisadi nəticə: Limit əmr kitabı məlumatı pre-cost ticarət siqnallarını yaxşılaşdırsa da, bid-ask spread daxil edildikdə data-snooping-düzəlişli statistik gəlirlilik yox olur.
Gələcək tədqiqat: Müəlliflər market order fərziyyəsi əvəzinə limit-order execution istifadə edilməsinin spread xərcini azaldıb-azaltmayacağını; buna qarşılıq non-execution və picking-off risklərinin nəticəni necə dəyişəcəyini açıq empirik sual kimi saxlayırlar.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib