

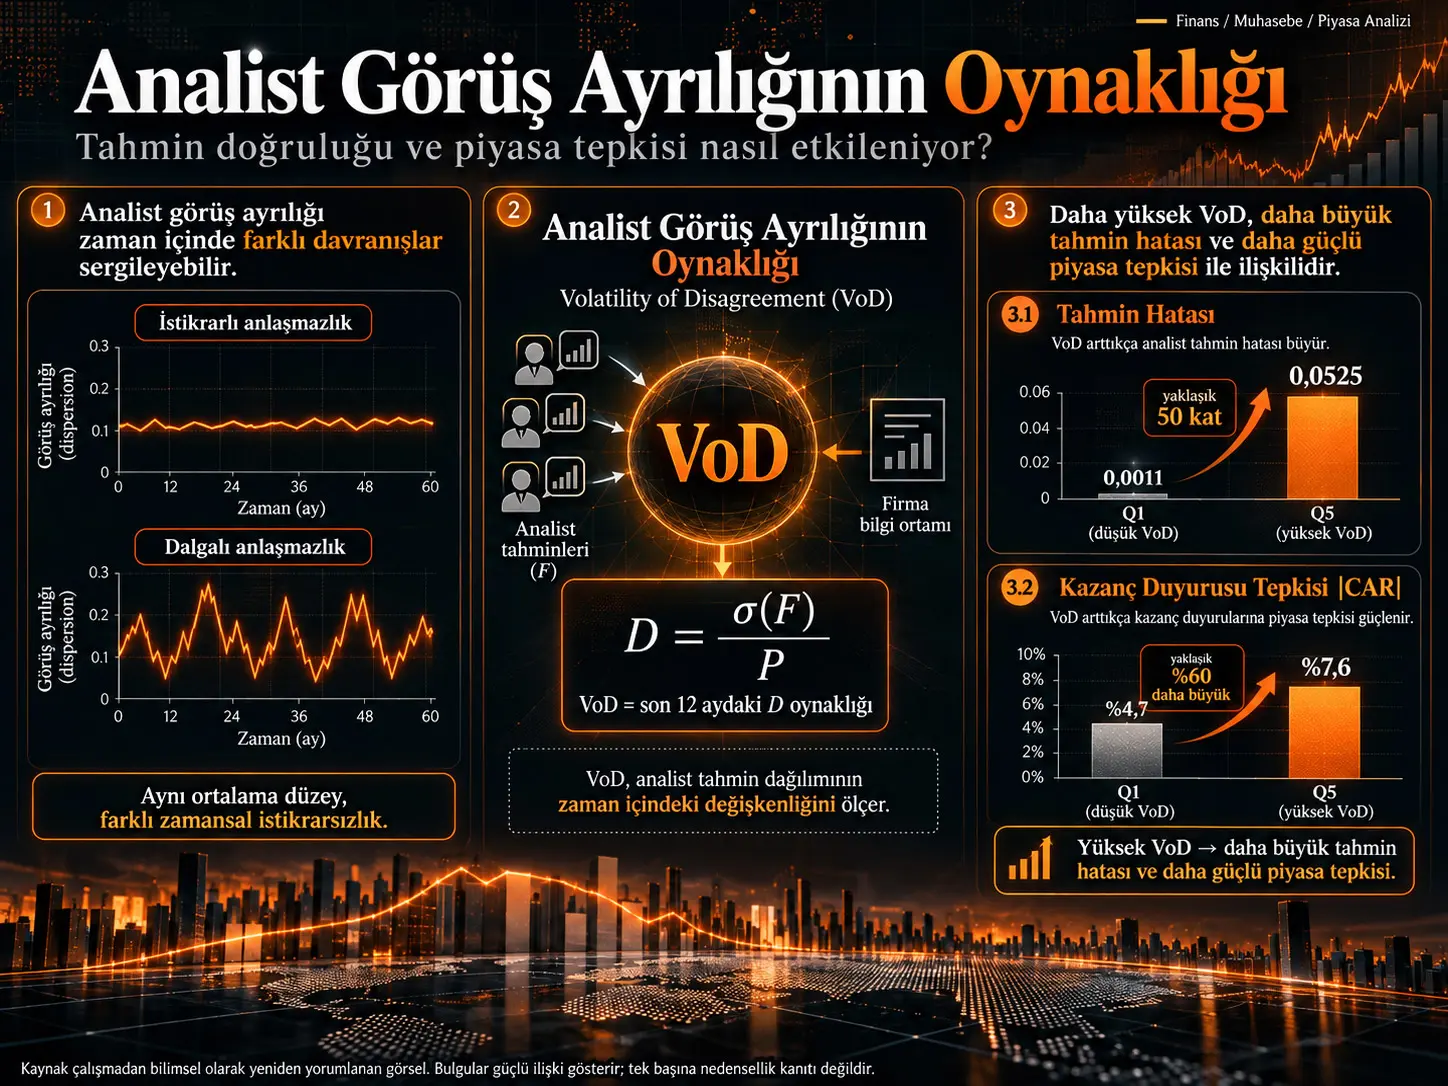
Volatility of Disagreement (VoD), bir firmanın analist kazanç tahminleri arasındaki dağılımın düzeyini değil, bu dağılımın zaman içinde ne kadar değişken olduğunu ölçen 12 aylık kayan volatilite göstergesidir. Richard Zhe Wang, I/B/E/S analist tahminlerini CRSP piyasa verileri ve Compustat finansal verileriyle birleştirerek 1980–2024 dönemindeki ABD firmalarında VoD'nin konsensüs kazanç tahmini doğruluğu ve kazanç açıklaması sırasındaki fiyat reaksiyonuyla ilişkisini incelemektedir.
Çalışmanın temel ayrımı basittir fakat önemlidir. İki firma aynı ortalama analist görüş ayrılığına sahip olabilir. Bir firmada analist tahminleri sürekli olarak benzer ölçüde dağınık kalırken diğerinde tahminler tekrar tekrar birbirine yaklaşabilir ve sonra keskin biçimde ayrışabilir. Ortalama dağılım bu iki firmayı aynı gösterebilir; VoD ise ikinci firmanın bilgi ortamındaki zamansal istikrarsızlığı yakalamayı amaçlar.
Sonuçlar, VoD yükseldikçe sonraki konsensüs tahmin hatalarının da yükseldiğini göstermektedir. En düşük VoD beşte birlik dilimde ortalama log-dönüştürülmüş mutlak tahmin hatası 0,0011 iken en yüksek dilimde 0,0525'tir. Firma sabit etkileri, tahmin dağılımının mevcut düzeyi ve temel firma karakteristikleri kontrol edildiğinde ilişki devam etmektedir.
Benzer biçimde, üç günlük kazanç açıklaması penceresindeki mutlak kümülatif anormal getiri en düşük VoD grubunda yaklaşık %4,7, en yüksek grupta yaklaşık %7,6'dır. Çalışma bu farkı kazanç sürprizinin kendisi kontrol edildikten sonra da gözlemlemektedir. Bununla birlikte çalışma gözlemsel panel verisine dayanmaktadır; sonuçlar VoD'nin tahmin hatasına veya fiyat hareketine nedensel olarak yol açtığını kanıtlamaz.
Analist görüş ayrılığının düzeyi ile oynaklığı neden farklı kavramlardır?
Analist forecast dispersion, aynı firmanın gelecekteki hisse başına kazancı için farklı analistlerin verdiği tahminlerin birbirinden ne kadar uzak olduğunu ölçer. Standart yaklaşım bu dağılımın belirli bir andaki düzeyine bakar.
Wang'ın çalışması ikinci bir boyut eklemektedir: bu dağılımın zaman içinde istikrarlı olup olmadığı.
Örneğin iki firmanın ortalama fiyatla ölçeklenmiş dağılımı 0,20 olabilir. Birinci firmada değer her ay yaklaşık 0,20 civarında kalıyorsa analistler sürekli olarak birbirinden farklı düşünüyor olsa da bu zorluk istikrarlıdır. İkinci firmada dağılım bazen sıfıra yaklaşırken bazen 0,40 civarına çıkıyorsa ortalama yine 0,20 olabilir; fakat analistlerin ortak referans noktası sürekli bozulmakta ve yeniden kurulmaktadır.
VoD ikinci durumu ayırt etmek için tasarlanmıştır.
Volatility of Disagreement (VoD) Tam Olarak Neyi Ölçüyor?
VoD, fiyatla ölçeklenmiş analist forecast dispersion serisinin son 12 aydaki standart sapmasıdır. Bu nedenle yüksek VoD “analistler çok farklı düşünüyor” demekten daha spesifik bir bilgi taşır: analistlerin birbirlerinden ne kadar uzak oldukları zaman içinde tekrar tekrar değişmektedir.
Önce aylık analist dağılımı hesaplanıyor
Firma \(i\) ve ay \(t\) için analist tahmin dağılımı:
\[ D_{i,t}=\frac{\sigma(F_{i,t})}{P_{i,t}} \]
olarak tanımlanmaktadır.
Burada:
- \(\sigma(F_{i,t})\), firma için açık durumdaki bir yıl ileri EPS tahminlerinin analistler arasındaki standart sapmasıdır.
- \(P_{i,t}\), hisse fiyatıdır.
- \(D_{i,t}\), fiyatla ölçeklenmiş forecast dispersion düzeyidir.
Hisse fiyatıyla ölçekleme, farklı büyüklükteki firmaların tahmin dağılımlarını daha karşılaştırılabilir hale getirir. Yazar ayrıca bu seçimin, mutlak konsensüs tahmini sıfıra yaklaştığında geleneksel katsayı-of-variation ölçüsünde oluşabilecek mekanik patlamayı önlediğini belirtmektedir.
Sonra 12 aylık oynaklık hesaplanıyor
Ana VoD ölçüsü:
\[ VoD_{i,t} = StdDev \left( D_{i,t-11},\ldots,D_{i,t} \right) \]
biçimindedir.
12 aylık pencere içinde en az sekiz aylık gözlem bulunması gerekmektedir.
VoD bu nedenle analist görüş ayrılığının ikinci momentine odaklanmaktadır. \(D\), tahminlerin bir noktada ne kadar dağınık olduğunu; VoD ise bu dağınıklığın zaman içinde ne kadar değiştiğini ölçer.
Neden 12 aylık pencere?
Yazar, 12 aylık sürenin bir bozulma sonrasında analist tahminlerinin genişleyip yeniden yakınlaşmasını gözlemleyebilecek kadar uzun; ancak birkaç yıllık değişimleri ortalamaya gömüp kaybettirmeyecek kadar kısa olduğunu savunmaktadır.
VoD bir firma sabiti gibi davranmamaktadır. Kaynakta birinci dereceden otokorelasyonun yaklaşık 0,2 ve yarı ömrün yaklaşık yarım yıl olduğu belirtilmektedir. Yazar bunu ölçünün episodik ve firma içinde zamanla değişen bir sinyal olduğuna kanıt olarak yorumlamaktadır.
Alternatif VoDcv ölçüsü
Karşılaştırma için çalışmada geleneksel mean-deflated dispersion kullanılarak ikinci bir volatilite göstergesi de oluşturulmuştur:
\[ VoD^{cv} = StdDev \left( \frac{\sigma(F)}{|\bar{F}|} \right) \]
VoDcv ile ana VoD ölçüsü arasındaki Spearman korelasyonu 0,81'dir. Ancak kaynakta VoDcv'nin, ortalama EPS tahmini sıfıra yaklaştığında paydanın küçülmesi nedeniyle daha gürültülü olduğu raporlanmaktadır.
Yüksek VoD Neden Tahmin Hatasıyla İlişkili Olabilir?
Çalışmanın teorik mekanizmasına göre firma büyük bir stratejik değişiklik, yeniden yapılandırma, satın alma, düzenleyici değişim, teknolojik kırılma veya dışsal şok yaşadığında analistlerin daha önce kullandıkları ortak referans noktaları geçici olarak zayıflayabilir. Analistler farklı bilgi kaynaklarına ve modellerine daha fazla ağırlık verdiğinde tahminler birbirinden uzaklaşabilir; yeni bir denge oluştukça tahminler tekrar yakınlaşabilir.
VoD tam olarak bu “ayrışma → yeniden yakınlaşma → yeniden ayrışma” hareketini ölçmeye çalışmaktadır.
Yazar bu mekanizmadan ilk hipotezi türetmektedir:
H1: Analist forecast dispersion düzeyi kontrol edildiğinde daha yüksek VoD, daha büyük mutlak konsensüs tahmin hatasıyla ilişkilidir.
İkinci hipotez: kazanç duyurusundaki fiyat hareketi
Analistlerin konsensüsü kararsız ve bilgi ortamı sürekli değişiyorsa kazanç duyurusundan hemen önce çözülmemiş firma-özel belirsizliğin daha yüksek olması beklenebilir. Yeni kazanç bilgisi açıklandığında piyasanın çözmesi gereken bilgi miktarı da daha büyük olabilir.
Bu fikir ikinci hipoteze dönüşmektedir:
H2: Kazanç sürprizinin büyüklüğü kontrol edildiğinde daha yüksek VoD, daha büyük mutlak kazanç-duyurusu getirisiyle ilişkilidir.
VoD ile Yüksek Analist Anlaşmazlığı Aynı Şey mi?
Hayır. Yüksek \(D\), analistlerin belirli anda birbirinden uzak tahminler verdiğini; yüksek VoD ise bu uzaklığın zaman içinde sık ve güçlü biçimde değiştiğini gösterir. Çalışmanın double-sort ve \(D^2\) kontrolleri, VoD'nin yalnız yüksek veya aşırı dispersion düzeyinin matematiksel yan ürünü olmadığını test etmek için kullanılmıştır.
Makroekonomik şoklar sırasında VoD ne yapıyor?
PDF'nin 9. sayfasındaki Şekil 1, 1976–2025 boyunca VoD'nin kesitsel medyanını ve 75. yüzdelik dilimini göstermektedir. Gri alanlar NBER resesyonlarını temsil eder.
Grafikte özellikle 2008–2009 küresel finansal krizinde ve 2020 COVID şokunda belirgin VoD sıçramaları görülmektedir. 1990 ve 2001 resesyonları daha küçük yükselişler oluştururken 2022–2023 parasal sıkılaşma ve yüksek enflasyon dönemi de belirgin bir yükseliş göstermektedir.
Yükseliş 75. yüzdelik dilimde medyana göre çok daha güçlüdür. Bu desen, ekonominin tamamının aynı ölçüde etkilenmesinden çok, belirli firmaların bilgi ortamının çok daha fazla bozulduğunu düşündüren kaynak içi bir gözlemdir.
Örneklem nasıl oluşturuldu?
Çalışma üç temel veri kaynağını birleştirmektedir:
- I/B/E/S Summary Statistics: aylık analist EPS tahminleri ve analist sayısı.
- CRSP: günlük ve aylık hisse getirileri ile piyasa bilgileri.
- Compustat: yıllık firma finansal verileri.
Örneklem ABD'deki adi hisselerden oluşturulmuş, en az iki analistin EPS tahmini vermesi şartı aranmıştır. Finansal firmalar ve kamu hizmetleri çıkarılmıştır.
| Örneklem | Gözlem sayısı |
|---|---|
| Yıllık toplam panel | 108.931 firma-yıl |
| Firma sayısı | 13.880 |
| Forecast-accuracy testleri | 93.555 firma-yıl |
| Earnings-announcement testleri | 371.430'a kadar çeyreklik olay |
VoD dağılımı nasıl?
| Değişken | Ortalama | Standart sapma | Medyan | N |
|---|---|---|---|---|
| VoD | 0,007 | 0,019 | 0,002 | 93.555 |
| VoDcv | 0,234 | 0,710 | 0,035 | 93.555 |
| D | 0,008 | 0,022 | 0,002 | 90.710 |
| log(AFE+1) | 0,019 | 0,061 | 0,002 | 106.485 |
| |CAR| | 0,058 | 0,061 | 0,039 | 371.430 |
VoD belirgin biçimde sağa çarpıktır. Medyan 0,002 iken ortalama 0,007'dir. Bu yapı, firma-yıllarının büyük bölümünün görece sakin olduğunu ve üst kuyruğun daha az sayıdaki yoğun bozulma dönemlerinden oluştuğunu göstermektedir.
Çalışmanın Yöntemi ve Bulguları
Tahmin hatası nasıl tanımlandı?
Mutlak Tahmin Hatası (Absolute Forecast Error, AFE):
\[ AFE= \frac{|Actual\ EPS-Consensus\ EPS|}{Share\ Price} \]
olarak tanımlanmıştır.
Dağılım belirgin biçimde sağa çarpık olduğundan regresyonlarda:
\[ \log(AFE+1) \]
kullanılmaktadır.
H1 regresyonu
Forecast-accuracy için ana regresyonun tam biçimi:
\[ \begin{aligned} \log(AFE_{i,t+1}+1)=&\alpha+\beta_1 VoD_{i,t}+\beta_2D_{i,t}\\ &+\beta_3\ln(Assets)_{i,t}+\beta_4BM_{i,t}+\beta_5ROA_{i,t}+\beta_6NUMEST_{i,t}\\ &+\beta_7\log(AFE_{i,t}+1)+\beta_8Loss_{i,t}+\beta_9\ln(Age)_{i,t}\\ &+\beta_{10}Leverage_{i,t}+\beta_{11}\sigma(ROA)_{i,t}+\beta_{12}\sigma(Rev)_{i,t}\\ &+\delta_t+\delta_j+\varepsilon_{i,t} \end{aligned} \]
\(\beta_1\), VoD'nin diğer değişkenler sabitken gelecek mutlak forecast error ile ilişkisini ölçmektedir. H1 için beklenen işaret pozitiftir.
Forecast accuracy sonucu
| Spesifikasyon | VoD katsayısı | t |
|---|---|---|
| Baseline | 0,5497 | 16,9 |
| Literatür kontrolleri | 0,3883 | 11,0 |
| Fundamental volatility ekli | 0,4007 | 9,0 |
| Firma sabit etkileri | 0,3889 | 9,2 |
Bütün bu katsayılar kaynakta %1 düzeyinde istatistiksel anlamlı olarak raporlanmıştır.
Firma sabit etkili sonuç özellikle önemlidir. İlişki yalnız bazı firmaların sürekli olarak opak veya zor tahmin edilir olmasıyla açıklanamamaktadır; aynı firmanın VoD'sinin daha yüksek olduğu dönemler de daha yüksek forecast error ile ilişkilidir.
VoD beşte birlik dilimleri
| Grup | Ortalama log(AFE+1) |
|---|---|
| En düşük VoD — Q1 | 0,0011 |
| En yüksek VoD — Q5 | 0,0525 |
| Q5−Q1 farkı | 0,0513 |
Q5−Q1 farkı için Welch t=69,7'dir. Çalışma bunu en yüksek VoD grubundaki tahmin hatasının en düşük gruba göre yaklaşık elli kat olması şeklinde yorumlamaktadır.
Kazanç Açıklamasındaki Piyasa Tepkisi Nasıl Ölçüldü?
Piyasa tepkisi, üç günlük \([-1,+1]\) kazanç açıklaması penceresindeki mutlak kümülatif anormal getiri |CAR| ile ölçülmektedir. Kazanç sürprizinin büyüklüğü |SUE| olarak ayrıca kontrol edilmiştir. Böylece büyük fiyat hareketinin yalnız büyük bir kazanç sürprizinden kaynaklanması ile önceden çözülmemiş bilgi belirsizliği arasındaki ayrım kurulmaya çalışılmaktadır.
H2 regresyonu
\[ |CAR_{i,q}| = \alpha+\beta_1VoD_{i,q} +\beta_2|SUE_{i,q}| +\gamma'X_{i,q} +\delta_t+\delta_j+\varepsilon_{i,q} \]
Burada \(\beta_1\), kazanç sürprizinin büyüklüğü ve diğer kontrol değişkenleri sabit tutulduğunda VoD ile açıklama dönemi fiyat hareketi arasındaki ilişkiyi temsil eder.
Piyasa reaksiyonu sonucu
| Spesifikasyon | VoD katsayısı | t |
|---|---|---|
| Baseline | 0,2625 | 14,6 |
| Analist coverage değişimi ekli | 0,2692 | 18,7 |
| Firma + çeyrek sabit etkileri | 0,2534 | 13,0 |
Kaynakta bütün VoD katsayıları %1 düzeyinde anlamlıdır.
| Grup | Ortalama |CAR| |
|---|---|
| Q1 | %4,71 |
| Q5 | %7,58 |
| Fark | 2,87 yüzde puanı |
Q5 grubunun reaksiyonu Q1'e göre yaklaşık %60 daha büyüktür. Fark için Welch t=85,7 olarak raporlanmaktadır.
Bir standart sapmalık VoD değişimi ne büyüklükte sonuçla ilişkilidir?
Kaynak Tablo 4, bir standart sapmalık VoD artışını outcome değişkenlerinin kendi standart sapmalarına göre ölçeklemektedir:
- Forecast error: outcome standart sapmasının %19,5'i kadar artış.
- |CAR|: outcome standart sapmasının %6,8'i kadar artış.
Bunlar gözlemsel regresyonların ölçeklendirilmiş ilişki büyüklükleridir; nedensel tedavi etkisi değildir.
VoD Sadece Yüksek Dispersion'ın Başka Bir Biçimi Olabilir mi?
Çalışmanın sonuçları bunu desteklememektedir. Yazar önce firmaları mevcut dispersion düzeyine göre beş gruba, ardından her dispersion grubu içinde VoD'ye göre üç gruba ayırmaktadır. Her bir dispersion beşte birlik dilimi içinde yüksek VoD grubunun hem forecast error hem de |CAR| sonucu düşük VoD grubundan daha yüksektir.
Ayrıca modele \(D^2\) eklenerek mevcut dispersion düzeyinin doğrusal olmayan etkisi kontrol edildiğinde VoD katsayısı forecast error için 0,544 (t=16,8), |CAR| için 0,264 (t=19,1) olarak kalmaktadır.
VoD diğer bilgi ortamı ölçülerinin yerine mi geçiyor?
Kaynak “kitchen-sink” regresyonunda VoD'yi aşağıdaki göstergelerle aynı anda modele sokmaktadır:
- mevcut analist forecast dispersion düzeyi \(D\),
- accruals quality,
- earnings persistence,
- earnings smoothness,
- bid-ask spread.
Karşılaştırılabilirlik için bu altı bilgi ortamı göstergesi z-skoruna dönüştürülmüştür.
| Sonuç | Pooled | Firma sabit etkileri |
|---|---|---|
| log(AFE+1) | 0,0091; t=8,4 | 0,0050; t=5,1 |
| |CAR| | 0,0052; t=12,4 | 0,0051; t=9,1 |
VoD her dört modelde de kaynakta %1 düzeyinde anlamlı kalmaktadır. Bu sonuç, yazarın VoD'nin mevcut bilgi ortamı göstergelerinden farklı bir boyut taşıdığı yorumunu desteklemektedir.
CEO Değişimi VoD'yi Artırıyor mu?
Kaynakta CEO değişimi VoD'nin gerçek bir firma-özel bozulmayı yakalayıp yakalamadığını sınamak için dış doğrulama olarak kullanılmıştır. CEO değişimi yaşanan yılda VoD katsayısı 0,0005 (t=3,0), değişimin ertesi yılında 0,0004 (t=3,2) olarak raporlanmaktadır. Yazar bu sonucu nedensel bir CEO-değişimi etkisi olarak değil, bilgi ortamı bozulmasıyla uyumlu bir ilişki olarak yorumlamaktadır.
CEO turnover regresyonu
\[ \begin{aligned} VoD_{i,t}=&\alpha+\beta_1Turnover_{i,t}+\beta_2D_{i,t} +\beta_3\ln(Assets)_{i,t}\\ &+\beta_4BM_{i,t}+\beta_5ROA_{i,t} +\beta_6Leverage_{i,t} +\beta_7NUMEST_{i,t} +\varepsilon_{i,t} \end{aligned} \]
Turnover göstergesi ya CEO'nun değiştiği yıl ya da değişimi izleyen yıl için tanımlanmaktadır.
Diğer robustness testleri
Kaynakta aşağıdaki sonuçlar da raporlanmaktadır:
- Analist coverage volatilitesi ve net değişimi kontrol edildiğinde forecast-accuracy VoD etkisi devam eder: t=11,0.
- En az beş analist bulunan firmalarla sınırlandığında: t=5,8.
- 2007 öncesi dönem: t=6,5.
- 2007 sonrası dönem: t=9,5.
- Firma ve yıl düzeyinde çift clustering: t=6,8.
- Forecast horizon döngüsü çıkarılarak yeniden oluşturulan VoD: t=18,2.
- Geleneksel mean-deflated VoDcv forecast error için t=4,3, announcement return için t=14,6.
Bu kontroller çalışmanın ana ilişkisinin yalnız tek bir örneklem, deflator veya analist coverage yapısına bağlı görünmediğini göstermektedir.
Ortak bilgi ile özel bilgi arasındaki ayrım
Yazar, Barron ve çalışma arkadaşlarının çerçevesinden türetilen ortak belirsizlik bileşeninin volatilitesi için VoCU adlı ek bir ölçü oluşturmaktadır. VoD ve VoCU aynı modele konulduğunda VoD forecast accuracy için t=11,0 ve announcement return için t=14,3 ile anlamlı kalırken VoCU her iki sonuçta t=1,7 düzeyindedir.
Kaynak bu sonucu VoD'nin özellikle analistlerin firma-özel, idiosyncratic bilgi ortamındaki istikrarsızlığı yakaladığı görüşüyle uyumlu olarak yorumlamaktadır.
Çalışmanın güçlü yönleri
- 44 yıllık geniş bir ABD firma paneli kullanılması.
- VoD'nin dispersion düzeyinden matematiksel ve ampirik olarak ayrıştırılması.
- Hem forecast accuracy hem de bağımsız bir piyasa sonucu olan announcement reaction üzerinde test yapılması.
- Firma sabit etkileriyle firma-içi zaman değişiminin kullanılması.
- Nonparametric double-sort ve \(D^2\) kontrolleri.
- Birden fazla bilgi ortamı göstergesinin aynı anda modele dahil edilmesi.
- CEO turnover ile dış doğrulama yapılması.
- Alternatif deflator ve horizon-adjusted ölçümlerin denenmesi.
Sınırlılıklar
- Çalışma gözlemseldir; VoD'nin sonuçlara nedensel olarak yol açtığı gösterilmemektedir.
- VoD yalnız analist coverage bulunan firmalarda hesaplanabilir.
- Küçük ve genç, az takip edilen şirketler örneklem dışında kalabilir.
- Örneklem yalnız ABD firmalarından oluşmaktadır.
- Sonuçların farklı disclosure rejimlerinde, sahiplik yapılarında ve analist teşvik sistemlerinde aynı olup olmadığı bilinmemektedir.
- Çalışma VoD'nin likidite veya hisse getirisi volatilitesi gibi diğer bilgi ortamı sonuçlarını doğrudan test etmemektedir.
- CEO turnover analizi nedensel bir doğal deney değildir.
- VoD yüksek olduğunda daha büyük earnings reaction gözlenmesi yatırım yönünü göstermez; |CAR| mutlak büyüklüğü ölçmektedir.
Çalışma ne söylüyor?
Analistlerin birbirleriyle ne kadar farklı düşündüğünün yanı sıra, bu farklılığın zaman içinde ne kadar istikrarlı olduğu da bilgi taşımaktadır. VoD'nin yüksek olduğu dönemlerde aynı firmanın gelecek konsensüs tahmin hataları daha yüksek olmakta ve earnings announcement sırasında mutlak fiyat hareketleri daha büyük olmaktadır.
Çalışma ne söylemiyor?
VoD bir hisse senedinin yükseleceğini veya düşeceğini tahmin etmemektedir. Çalışmada kullanılan |CAR| işaret yönünü değil mutlak fiyat hareketinin büyüklüğünü ölçmektedir. Yüksek VoD'nin kötü yönetim, yaklaşan kriz veya belirli bir şirket olayını kesin olarak gösterdiği de kanıtlanmamıştır. VoD kaynak çalışmada bilgi ortamı istikrarsızlığının ampirik göstergesi olarak önerilmektedir.
Kaynak ve Yöntem Notu
Özgün PDF başlığı: The Volatility of Analyst Disagreement, Forecast Accuracy, and the Market Reaction
Yazar: Richard Zhe Wang.
Kurum: School of Business, St. John Fisher University.
PDF tarihi: 24 Haziran 2026.
Platform: SSRN.
SSRN kaydındaki başlık: The Volatility of Analyst Disagreement, Forecast Accuracy, and Market Reactions.
SSRN DOI: 10.2139/ssrn.6986138
Kaynak türü: Working paper / preprint.
Hakemlik durumu: Yüklenen sürüm için hakemli dergi yayını doğrulanmamıştır.
Lisans: Yüklenen PDF'de Creative Commons veya eşdeğer açık yeniden kullanım lisansı belirtilmemektedir. Bu nedenle açık lisans varsayılmamıştır.
Veri kaynakları: I/B/E/S Summary Statistics, CRSP ve Compustat.
Ana örneklem: 1980–2024 ABD firmaları; forecast-accuracy analizinde 93.555 firma-yıl, yıllık panelde 13.880 firmaya ait 108.931 firma-yıl ve announcement analizlerinde 371.430'a kadar çeyreklik earnings event.
Ana yöntem: Fiyatla ölçeklenmiş aylık forecast dispersion'ın 12 aylık kayan standart sapması VoD olarak tanımlanmıştır. Pooled panel regresyonları, firma sabit etkileri, quarter/year ve industry sabit etkileri, Welch t-testleri, double sorts, nonlinear dispersion kontrolü ve kitchen-sink bilgi ortamı regresyonları kullanılmıştır. Sürekli değişkenler %1 ve %99 yüzdeliklerinde winsorize edilmiş, standart hatalar ilgili spesifikasyona göre kümelenmiştir.
Yapay zekâ beyanı: Yazar, çalışma hazırlanırken Claude (Anthropic) aracını copyediting ve formatting desteği için kullandığını; içeriği sonradan kendisinin gözden geçirip düzenlediğini ve nihai içerikten sorumluluğu üstlendiğini beyan etmektedir.
Temel yöntemsel sınır: Sonuçlar tahmin ilişkileridir. Regresyon kontrolleri, firma sabit etkileri ve robustness testleri alternatif açıklamaları azaltabilir; ancak randomizasyon veya dışsal şok tanımlama stratejisi bulunmadığı için nedensellik kurulamaz.
Bibliyografik not: Yüklenen PDF'nin başlığında “the Market Reaction” tekil biçimi kullanılırken SSRN kayıt sayfasında “Market Reactions” çoğul biçimi bulunmaktadır. PDF 24 Haziran 2026 tarihliyken SSRN kaydı “Date Written: June 23, 2026” ve “Posted: 24 Jun 2026” bilgilerini göstermektedir. Verianla ana makalesinde kaynak PDF'nin tam başlığı korunmuştur.
Verianla içerik yöntemi: Bu Türkçe metin working paper'ın cümle cümle çevirisi değildir. VoD'nin kuramsal gerekçesi, matematiksel tanımı, örneklem, ana regresyonlar, iki hipotez, ekonomik büyüklükler, double-sort, nonlinear control, kitchen-sink regresyonu, CEO turnover doğrulaması, robustness testleri ve sınırlılıklar korunarak bağımsız Türkçe bilimsel anlatım oluşturulmuştur. Kaynakta bulunmayan piyasa tahmini, nedensel etki veya yatırım önerisi eklenmemiştir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir