

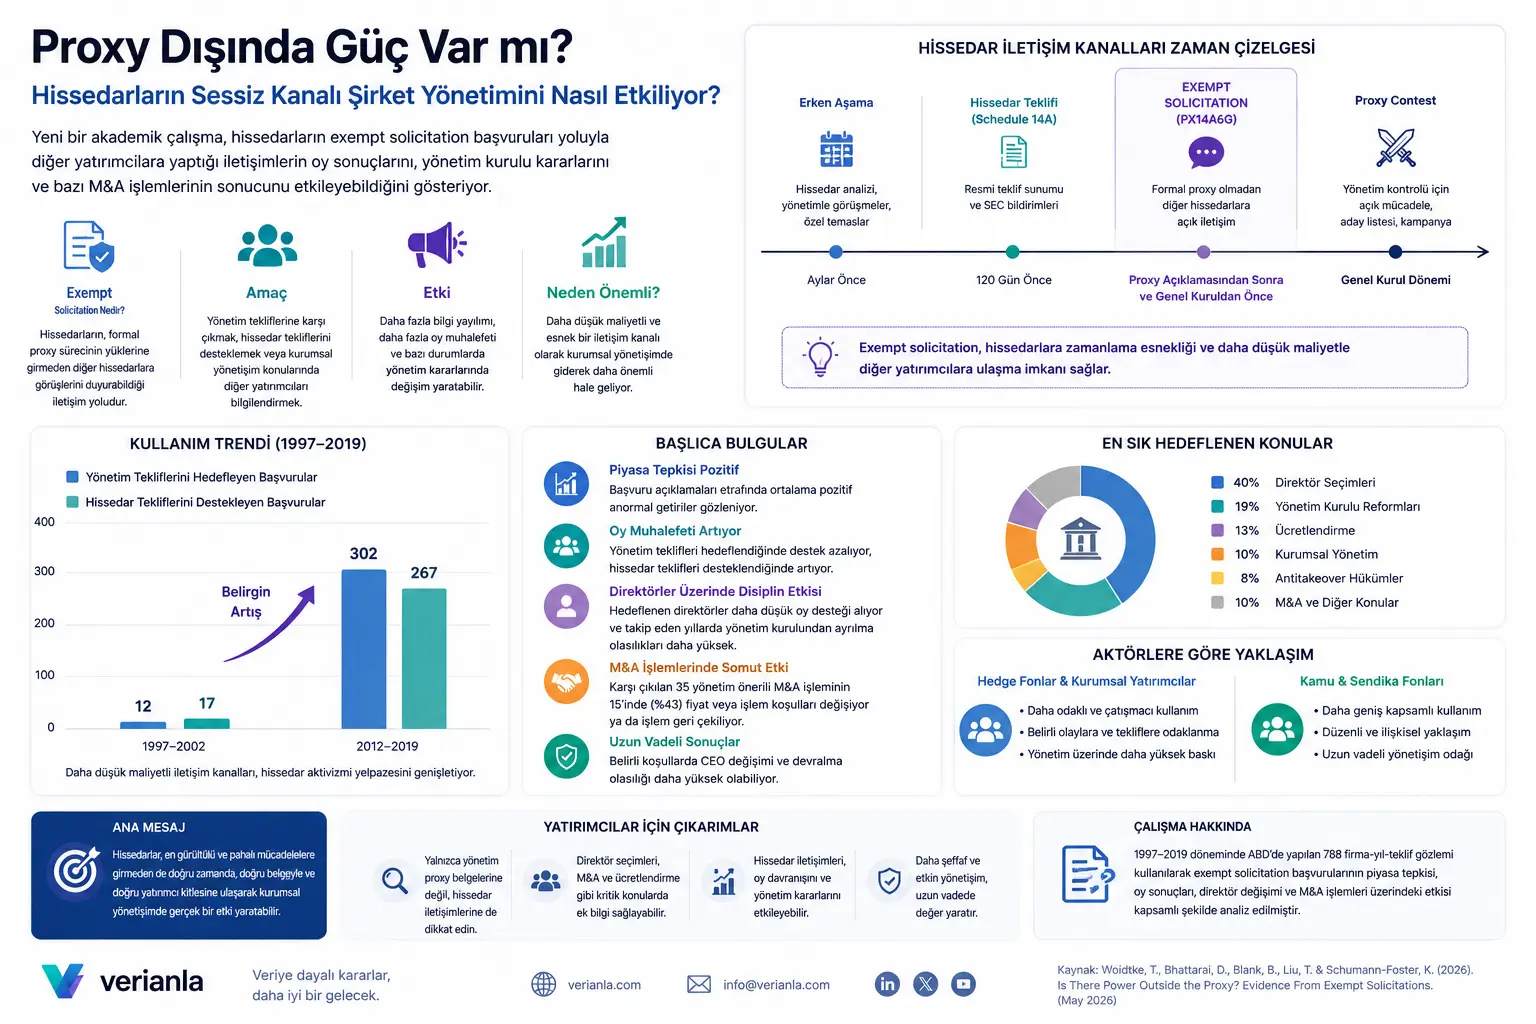
Kompaniyalarda aktsiyadorlari'ng yoneti'maga qarshi ovozni eshitirish'ni yengilroq yo'llar umumiy kurul oylamasi, aktsiyador taklif'lari va proxy contest deb ataladigan yanada sert boshqaruv mujadelada hisoblanadi. Ammo ushbu tadqiqot yanada kam bilinar lekin tez muhim bo'lib borayotgan boshqa kanal'ga yo'naltiriladi: exempt solicitation.
Exempt solicitation aktsiyadorlari'ng formal proksi jarayonning og'ir yük'lariga kirganda emas qolgancha boshqa aktsiyadorla'rga o'z ko'rinish'larini eshitira oladigan aloqa yo'li hisoblanadi. Ushbu kanal orqali aktsiyadorlar; yoneti'mning taklif qilgan direktori tanlashi'ga, birlash'ma va sotib olish ish-harakatla'rga, ish haqi siyasatla'rga yoki korporativ boshqaruv qaror'lariga nisbatan destek yoki muhal'fakat xabari berada.
Tadqiqot'ning asosiy bulgu'si aniq: Ushbu boshuruq'lar yalniz semvolik izohlar emas. Bozor bu boshuruq'larga ijobiy javobiy reaktsiya berahi, maqsad qilingan taklif'larda oy muhal'fakat'i ortadi, ba'zi direktori'lar boshqaruv kuralig'i'dan uzoqla'sh ehtimolligi'ni oshiradi va yoneti'mning taklif qilgan ba'zi birlash-sotib olish ish-harakatla'rida narx yoki ish shart'lari o'zgaradi.
Muammo nima?
Korporativ boshqaruv'da asosiy muammola'rdan biri dagil aktsiyadorlari'ng yoneti'mi bilan ta'sirot'li biçim'da aloqa kurashl'igi qiyin bo'lashliligidir. Katta halka ochiq kompaniyalar'da aktsiyador miqdori ko'p, ma'lumot dagu'la, har bir aktsiyador'ning yagona boshqaruv quchagi cheklangan. Ushbu holat klassik vakil muammo'sidir: Yonetim kompaniya'ni boshqarachai fakat qaror'larni'ng iqtisodiy natija'si aktsiyadorla'r tashchai.
Proksi jarayon aktsiyadorla'rga oy berish'i va boshqaruv qaror'lariga javobiy reaktsiya berish imkoniyati beradi. Ammo ushbu jarayon vaqt, qiymati, yuridik yuk va ma'lumot ro'yhat'eti jiha'tdan cheklangan. Bir aktsiyador boshqaruv kuralig'i'ga aday ko'rsatish, aktsiyador taklif qilish yoki to'liq o'lchamo'li proksi contest yuritivchi kishi istasa'nda buni ko'pincha juda oldindan rejalashtirish shart. Muammo shundaki yonetim aktsiyadorlar'ng sol'gina ko'rish'ni mo'jdat'da qaror e'lon qilada. Masalan bir birlash ish-harakatli direktor aday ro'yhat'i yoki munozara qo'zg'algan ish haqi rejasi'ning proksi hujjatlari'da paydo bo'ladi. Aktsiyador klassik jarayon'dagi vaqti o'tqaz'sa'n'da va nazorat'ni o'tqazdagi maqsadi yo'q bo'lsa yoneti'mning taklif'iga qarshi ta'sirot'li va tez aloqa qurish'da qiyindala'di.
Exempt solicitation ushbu bo'shlig'ini to'ldiradi. Aktsiyador yoneti'mdan proksi vakog'i so'ramasdan belgilangan shart'lar astida boshqa aktsiyadorla'rga nima sababli belgilangan yo'nda oy berish'ini yoki nima uchun yoneti'mning qarshi bo'lashligi'ni tushuntirada. Ushbu aloqa oy oldin davrida ma'lumot tarqatish'i'ni oshira'ala'di va boshqa sarmoyag'ir'larin'ning diqqat'i'ni belgilangan yoneti'sh muammola'rga e'tib-o'rnatada.
Usul nima taklif qiladi?
Tadqiqot exempt solicitation boshuruqla'rini aktsiyador aktivizm yelpazasi'nda ara bir vosita sifatida joimlaydi. Bir uchta yanada yumshoq engagement activism bor: Aktsiyador yoneti'mi'ni 'am suhbat qiladi taklif qiladi destek topadi ammo to'g'ridan-to'g'ri nazorat mujadelasiga kirganda qol. Boshqa uchta confrontation activism bor: Aktsiyador yoneti'mi bilan ochiq mujadelasiga kira'di direktori'larga qarshi oy chaqirig'i beradi yoki proksi contest boshlaydi.
Exempt solicitation ushbu ikkita ucht orasida joyla'shadi. Bir ta'raflama'dan proksi contest qanchalik qimmatli va og'ir emas. Boshqa ta'raflama'dan yalniz shaxsiy suhbat yoki semvolik aktsiyador taklif'i qanchalik zaif emas. Chunki kamu'ga ochiq bir yozuv orqali boshqa sarmoyag'ir'larga xabar beradi korporativ sarmoyag'ir va maslahat xizmatla'rin'ning diqqat'i'ni cheka'la va oylamasi oldin koordinatsiya'ni osonlashtirada.
Muallif'lar SEC'ning PX14A6G forma'larini ishlatib 1997-2019 davr'ida korporativ boshqaruv konusidagi exempt solicitation boshuruqla'rini qo'l bilan tasnif qiladi. Tadqiqot; boshuruq'ning qaysi kompaniya'ga qaysi taklif'ga qaysi aktsiyador tur'iga va qaysi strategiya'ga bog'liq ekanlig'ini o'rganadi. Keyinra ushbu boshuruq'larning bozor javobiy reaktsiyasi oy natija'si direktori o'zgarish'i M&A ish-harakat natija'si CEO o'zgarish'i va devora'lma ehtimolligi'ni tahlil qiladi.
Bu yondashuvning kuchliroq ta'rafi yalniz \"qancha boshuruq yapildi?\" savoli'ga emas \"ushbu boshuruq'lar haqiqatan bir natija tug'iradi mi?\" savoli'ga yo'naltiril'mashligi.
Formulalar nima aytadi?
Tadqiqot'da o'quvchiga to'g'ridan-to'g'ri uzatilgan matematik'iy asosiy formula yoki nazariy model tenglama yo'q. Maqola ampir moliyaviy va korporativ boshqaruv tadqiqot. Natija'lar regressiya tahlil'lari hodisa o'rganishi oy natija'lari va solishtirma namuna sinov'lari orqali uzatiladi.
Usul'ning asosiy mantiq'i sodda biçim'da quyidagicha qisa'ta'lib qilsa'da:
Ushbu ifoda tadqiqot'dagi to'g'ridan-to'g'ri bir tenglama emas; tadqiqot'ning sabab'li mantiq'ini Uzbek o'quvchilarga sodda ko'sata'sh uchun tahrirviy schematic ayt'ylmalama hisoblanadi.
Bozor javobiy reaktsiyasi tarafida ishlatilgan asosiy o'lchov hodisa o'rganishi mantiq'iga asoslangan. Boshuruq'ning kamu'ga e'lon qilingan sana atrofida aks'iy raxbari o'tgan kunlik qaytarish'dan sapish o'lchanan'di. Ushbu o'lchov kummulativ anormali qaytarish'i deb bilina'di.
Bu yerda \\(R_{it}\\) kompaniya'nin tegishli kun'dagi haqiqiy qaytarish'ini; \\(E[R_{it}\\] bozor modeli'ga ko'ra kutilgan qaytarish'ini; \\(CAR(0,x)\\) esa boshuruq kun'i bilan keyingi bir necha kun orasidagi umumiy anormali qaytarish'ini ifodalaydi. Ijobiy qiymat bozor ushbu ma'lumot'lsh'tir'ish'ni o'rtacha qiymat oshirtuvchi yoki boshqaruv jihat'dan ma'nosini ko'rashligi'ni ko'rsata'ala'di.
Grafik, jadval va sxema asosiy xabari
Tadi'qot'ning vaqt chiziq'i exempt solicitation kanali'ning nima uchun muhim ekanlig'i'ni juda aniq ko'rsatadi. Klassik aktsiyador taklif'i yoki boshqaruv kurali'ga aday uchun sarmoyag'ir'larning qaror'i ay oldin berishi shart. Proksi contest ham jiddiy tayyyorlash qiymati va yuridik jarayon talab qiladi. Bunga qarshi exempt solicitation yoneti'mning oxirgi proksi e'lon'idan keyin va umumiy kurul'dan oldin tez aloqa maydoni ochadi.
Ishlatish trendi diqqat qo'zg'ali. 1997-2002 davr'ida ushbu kanal cheklangan ishlatilsa'n'da 2012-2019 davr'ida aniq ravishda keng tarqalla'di. Yoneti'm taklif'larni maqsad qilgan boshuruq 12'dan 302'ga aktsiyador taklif'larini qo'llab-quvvat'la'yotgan boshuruq 17'dan 267'ga ortadi. Ushbu ko'pay'tish aktsiyador aktivizm'i'ni yalniz qimmatli proksi contest yoki klassik aktsiyador taklif'iga cheklangan emaslig'ini; yanada past qiymatlash aloqa kanal'larining korporativ boshqaruv'da muhim bo'laya boshlanganligi'ni ko'rsatadi.
Boshuruq qilgan aktyor'larning profili'n'ni ham birun tip emas. Hedge fondla'r va korporativ sarmoyag'ir'lar yanada murakkab, yanada confrontation yani mujadala'chi strategiya'larga yaqin ishlatish'ni ko'rsata'di. Sendika fondla'ri va kamu emeklilik fondla'ri ushbu kanal'ni yanada muntazam keng va engagement ya'ni aloqa asosidagi aktivizm'ni qo'llab-quvvat'la'yotgan bir vosita sifatida ishlatadi. Ushbu farq muhim; chunki bir xil aloqa kanali turli sarmoyag'ir tur'larida turli strategik ishchilari ko'rsatadi.
Maqsad qilingan masala'larning taqsimi ushbu kanal'ning ayniqsa boshqaruv kurali va kompaniya nazorat'i jihat'dan muhim ekanlig'ini ko'rsatadi. Eng sik maqsad qilingan maydon yoneti'mning taklif qilgan direktori tanlashi'dir. Aktsiyador qo'llab-quvvatlagan boshqaruv kurali reformashi'n'ni ham katta ulush bor. Ish haqi korporativ boshqaruv antitakeover qoidalari va M&A ish-harakat'lari muhim sarlavha'lar orasida'n.
Bozor javobiy reaktsiyalari ushbu boshuruq'larni sarmoyag'ir'lar tomonidan butunlay shovqin sifatida ko'rilmay tushinishi'ni ko'rsatadi. Birinchi boshuruq tarikh'i atrofida o'rtacha ijobiy anormali qaytarish'lar kuzatila'di. Yanada mujadala'chi boshuruq'larda va ayniqsa direktori tanlashi'ni maqsad qilgan boshuruq'larda bozor javobiy reaktsiyasi yanada kuchliroq ko'rinadi. Ayniqsa direktori tanlashi'ni maqsad qilgan boshuruq'larda yanada kuchliroq bozor javobiy reaktsiyasi sarmoyag'ir'larning ushbu aloqa'tti boshqaruv muammosi haqida qimmatli ma'lumot sifatida o'qiy olay'tir'shligi'ni o'ylatadi.
Oy natija'lari yanada o'tkira. Yoneti'mning qo'llab-quvvatlagan direktori korporativ boshqaruv yoki M&A taklif'i exempt solicitation bilan maqsad qilingan'da yoneti'm lehine oy qo'llab-quvvata'masi anli'q ravishda pasaydi. Direktori tanlashi'nda maqsad qilingan aday shunga o'xshash lekin maqsad qilinmagan direktori'larga qara'nda past oy qo'llab-quvvati oladi. Bu kamu'ga ochiq aktsiyador aloqa'tning umumiy kurul natija'sini ta'sir ko'rsata olgan'liga bo'lgach ko'ringan ko'rinadi.
M&A ish-harakat'larda natija'lar ayniqsa diqqat'arli. Yoneti'mning taklif qilgan ba'zi birlash yoki sotib olish ish-harakat'lariga muhal'fakat ish-harakat fiy'ati'ni yuqoriga revize qilin'mishi yoki ish-harakat'ni butunlay ortga chekil'mishi bilan bog'liq. Ushbu bulgu kamu'ga ochiq lekin ko'ringan pas qiymatlash aloqa kanal'ining qanchalik ta'sirot'li ekanlig'ini ko'rsatadi.
Tajribalar qanday olib borilgan?
Tadqiqot laboratoriya tajriba olib bermaydi; keng amprik ma'lumot tahlili yuriyadi. Tadqiqot'chi'lar 1997-2019 davr'idagi SEC Form PX14A6G yozuv'larini ishlatadi. Elektronik EDGAR yozuv'larining yoni'da eks'ik eski yozuv'lar uchun FOIA orqali olingan hujjatla'rdan foydalanila'di.
Oxirgi namuna korporativ boshqaruv konusidagi 788 firma-yil-taklif kuzatuv'dan tashkil topgan. Bular 478 turli firma-yilga tarqalib. Boshuruq'lar; yoneti'm taklif'larni maqsad qilgan'lar va aktsiyador taklif'larni qo'llab-quvvat'la'yotgan'lar qilib ikkita asosiy guruh'ga bo'lina'di. Yoneti'm tarafida direktori tanlashi'n'ni M&A va boshqa korporativ boshqaruv taklif'larni; aktsiyador tarafida esa boshqaruv kurali ish haqi antitakeover va boshqa korporativ boshqaruv taklif'larni o'rganiladi.
Bozor javobiy reaktsiyasi uchun hodisa o'rganishi usul'i ishlatiladi. Boshuruq'ning kamu'ga e'lon qilingan sana atrofida kummulativ anormali qaytarish'lar hisob'lanadi. Shunday qilib bozor bu aloqa kanal'ini qimmatli ma'lumot qilib karshilash'mi ko'rilmay turishi o'lchash harakat qilinadi.
Oy natija'lari uchun maqsad qilingan taklif'lar benzer lekin maqsad qilinmagan taklif'lar solishtira'di. Yoneti'm taklif'larida past destek aktsiyador taklif'larida yuqori destek \"ma'lumot'li oy muhal'fakat\" sifatida talqin qilinadi. Direktori tanlashi'nda yanada kuchliroq test'lar yapila'di: bir xil kompaniya bir xil jami'yat'da maqsad qilingan va maqsad qilinmagan direktori'lar solishtira'di; bundan tashqari bir direktori'nin turli yillar'dagi oy natija'lari'ni o'rganiladi.
M&A ish-harakat'larida boshuruq kontent'ni ish-harakat natija'si bir-bir solishtira'di. Yoneti'mning taklif qilgan ish-harakat ortga chekil'mis mi'ni narx revize qilin'mis mi'ni hissedar'larning talab etgan yo'n'da o'zgarish bo'lga mi'n'ni kabi natija'lar qo'l bilan tekshira'di.
Oxirida yanada uzoq vaqt ta'sira'nlari uchun zaruriviy CEO o'zgarishi'n'ni va kompaniya'ning keyinla sotib olinish ehtimolligi'n'ni o'rganiladi. Bundan vaz gechi exempt solicitation maqsadi bo'lgan kompaniya'lar bir xil sohali va shunga o'xshash o'lchampli maqsadi bo'lmagan kompaniya'lar bilan solishtira'di.
Natijalar nima ko'rsatadi?
Birinchi natija exempt solicitation boshuruq'larining vaqt ichida muhim o'lchamo'li ko'payganlig'idir. Ayniqsa 2011 keyinida ishlatish anli'q ravishda tezla'shadi. Ushbu ko'pay'tish raqamli kirish'ning kuchayl'masi'n'dan aktsiyador'larning past qiymatlash aloqa kanal'lariga yo'naltiril'mashi'yla uyg'un.
Ikkinchi natija ushbu boshuruq'larning turli sarmoyag'ir tur'lari tomonidan turli maqsad'lar uchun ishlatilan'ganlig'idir. Hedge fondla'r va korporativ sarmoyag'ir'lar yanada to'plangan va mujadala'chi kampaniya'la yuriysa'n'da kamu emeklilik fondla'ri va sendika fondla'ri yanada keng ko'lamli va takror ishlatish'ni ko'rsata'di. Ushbu holat exempt solicitation kanali'ni birun aktivizm tur'iga siqil'main'ligini ko'rsatadi.
Uchinchi natija bozor bu boshuruq'larga o'rtacha ijobiy javobiy reaktsiya berish'idir. Anormali qaytarish'lar katta emas; ammo statistik ma'no qilib. Yanada mujadala'chi boshuruq'larda va ayniqsa direktori tanlashi'ni maqsad qilgan boshuruq'larda bozor javobiy reaktsiyasi yanada kuchliroq.
To'rtinchi natija oy harakat-farala'rin'ning o'zgarish'idir. Yoneti'm taklif'lari maqsad qilingan'da yoneti'm lehine oy qo'llab-quvvata'masi anli'q ravishda pasaydi. Aktsiyador taklif'lari qo'llab-quvvat'la'ngan'da ayniqsa boshqaruv kurali va ish haqi sohasi'dagi taklif'larda destek ortadi. Ushbu aloqa kanal'ining yalniz ma'lumot yaymay oy koordinatsiya'sini'n ta'min qila'lganligi'ni o'ylatadi.
Beshinchi natija direktori'larga disciplina ta'siri vujud bo'lashligi. Maqsad qilingan direktori'lar past oy qo'llab-quvvati oladi va keyingi yil'larda boshqaruv kurali'dan uzoqla'sh ehtimolligi yanada yuqori. Ushbu bulgu formal nazorat mujadal'asi'siz hissedar aloqa'tning boshqaruv kurali asosida baskisi vujud qila'ganligi'ni ko'rsatadi.
Oltinchi natija M&A ish-harakat'larida to'g'ridan-to'g'ri iqtisodiy ta'sira'lar ko'rila'lganlig'idir. Karshi chikil'gan 35 yoneti'mning taklif qilgan M&A ish-harakat'idan 15'ida natija ta'sir ko'rsatilgan. Ba'zi ish-harakat'lar ortga chekila'di ba'si ish-harakat'larda narx yoki shart'lar hissedar lehine revize qilin'di. Ushbu til kamu'ga ochiq lekin ko'ringan past qiymatlash aloqa kanali'ning qanchalik ta'sirot'li bo'lada'ganligi'ni ko'rsatadi.
Oxirda uzoq vaqt natija'larida kontekst muhim. Barcha exempt solicitation boshuruq'lari devora'lma ehtimolligi'ni oshirmadi. Ammo M&A do'stona yoki devora'lma to'siq'larini kamaytir'ma'ga yo'naltirilgan boshuruq'lar ayniqsa birlash to'lqini'nning bo'lgan davr'larda kompaniya'ning sotib olinish ehtimolligi'ni yanada kuchliroq bog'lanishi ko'rsatildi. Past samaradorlik kompaniya'larida esa ushbu boshuruq'lar zaruriviy CEO o'zgarishi ehtimolligi'ni oshiradi.
Bu nima uchun muhim?
Ushbu tadqiqot korporativ boshqaruv'da kuch yalniz formal nazorat mujadal'asida ibarat emaslig'ini ko'rsayapti. Hissedar yoneti'mni devora'sh harakat'iga urgin'ay'tir'masdan kamu'ga ochiq va vaqti'ni to'g'ri aloqa orqali boshqa sarmoyag'ir'larning diqqat'ini cheka'la'da. Ushbu diqqat oy harakat-farala'ri'ni va keyinla yoneti'm qaror'larini ta'sir ko'rsatada.
Bu ayniqsa katta kompaniya'lar uchun muhim. Katta kompaniya'larda formal proksi contest yuritivchi qimmatli. Hissedar tuzilmasi dagu'la bo'lada. Passiv fondla'r katta ulo'shlarga ega bo'lsa'n'da har kompaniya'da muntazam faol kampaniya yuritivchi kutila olmaydi. Exempt solicitation bunday ortam'larda ma'lumot tarqatish'i va hissedar koordinatsiya'sini osonlashtiradigan ara vosita ishchisini o'yna'la'di.
Tadqiqot ayni paytda \"hissedar aktivizm yoki yaxshi yoki yomon\" kabi sodda farq'ni sust qilayapti. Ba'zi boshuruq'lar boshqaruv kurali'ni disipline qilada ba'si M&A shart'larini yaxshila'la'di ba'si hissedar taklif'larni yanada ko'ringun'ga chikada. Ammo ushbu kanal ayni paytda tor manfa'at guruh'lari tomonidan baskili vosita sifatida ishlatilada. Shuning uchun nazorat muhokamasi kanal'ni butunlay kuchaytirish yoki butunlay so'ndirish o'rniga qaysi ishlatish'ning shaffof va qiymat oshirtuvchi ekanlig'ini farqla'sh'ga yo'naltiril'sa kerak.
Sarmoyag'ir'lar uchun asosiy dars shundaki: Umumiy kurul oylamasi'nda yalniz yoneti'mning proksi hujjat'i'ga qaramis yetarli bo'lmaydi. Yoneti'm tashqarisi aktsiyador aloqa'shtiri ayniqsa direktori tanlashi'n'ni M&A ish-harakat'larni va antitakeover nazorat'larni kabi muhim sarlavha'larida muhim qo'shimcha ma'lumot ota'la'di.
Ehtiyot niqtalari
Birinchi ehtiyot niqtasi sabab'lilik. Tadqiqot kuchliroq solishtirma tayyorlash va qisqa hodisa panjara'larini ishlatsa'n'da exempt solicitation boshuruq'i'ning yagona tüm natija'larga sabab bo'lanlig'ini kesin aytsa qiyin. Boshuruq'lar ko'pincha allaqachon muammoli yoki munozara qilgan kompaniya'larda yapila'di. Shuning uchun natija'lar \"kuchliroq bog'lanish\" va \"ta'sir bilan uyg'un bulgu\" sifatida o'qilsa kerak.
Ikkinchi ehtiyot niqtasi nazorat kontekst'i. Exempt solicitation ABSh sarmaya bozori nazorat'i bilan bog'lantir'lgan maxsus mexanizm. Boshqa mamla'katlar'dagi umumiy kurul hissedar aloqa va vekil oylamasi qoidalari turli bo'ladi. Shuning uchun natija'lar to'g'ridan-to'g'ri barcha yuridik sistem'larga ko'chirilmasa kerak.
Uchinchi ehtiyot niqtasi hissedar man'fa'atlari'ning har doim barcha qatnashchi'lar man'fa'atlari'gat bir bo'lmay qolish'i. Bir boshuruq hissedar qiymat'ini oshira'alad'i; ammo ishi'chilar mijozlar uzoq vaqt investitsiya yoki ijtimoiy ta'sir jihat'dan turli natija'lar tug'iradi. Korporativ boshqaruv baholashi ushbu kengaytirilgan çerçevä'ni o'zlashtursa kerak.
To'rtinchi ehtiyot niqtasi ma'lumot sifat'i. Exempt solicitation yanada ko'p ma'lumot tarqatish'i ta'min qa'ala'di; lekin tarqatilgan ma'lumot'ning to'g'riligi kontekst'i va vakil quchagi muhim. Ta'sirot'li aloqa kanali ayni paytda yolg'on yo'naltirish yoki baskili xavfi'n ta'shida.
Oxirda ushbu kontent sarmoya yoki yuridik tavsiya emas. Har qanday kompaniya oylamasi M&A ish-harakat'i yoki boshqaruv kurali qaror'i; kompaniya'ning moliyaviy holatni yuridik hujjatlarni nazorat çerçevel'ini va expert ko'rinish'i bilan birga baholansa kerak.
Xulosa
Ushbu tadqiqot proksi jarayonning tashqarida qalgan bir aloqa kanali'ning korporativ boshqaruv'da qanchalik ta'sirot'li bo'lala'ganligi'ni ko'rsayapti. Exempt solicitation boshuruq'lari aktsiyador'larning yoneti'mi bilan to'g'ridan-to'g'ri nazorat mujadal'asiga kirganda emas qolgan'da boshqa sarmoyag'ir'larni ma'lumot'ni berish'iga oy harakat-farala'ri'ni ta'sir ko'rsatish'i'na va kompaniya asosida baskili yaratish'iga imkon beradi.
Bulgu'lar ushbu kanal'ning ayniqsa katta korporativ sarmoyag'ir yo'g'unligi yuqori kompaniya'larda muhim bo'laya boshlanganligi'ni ko'rsatadi. Yoneti'm taklif'lariga qarshi yapilgan boshuruq'lar oy qo'llab-quvvata'masini past'lat'ida'la'di; direktori'larni maqsad qilgan boshuruq'lar boshqaruv kurali o'zgarishi'n'ni bog'lana'la'di; M&A ish-harakat'lariga yo'naltirilgan boshuruq'lar ba'zi ish-harakat'larning shart'larini to'g'ridan-to'g'ri ta'sir ko'rsatada.
Verianla nuqtai nazaridan tadqiqot'ning asosiy xabari shundaki: Korporativ boshqaruv'da kuch har doim eng shovqinli va qimmatli mujadal'lada paydo bo'lmaydi. Ba'zan to'g'ri vaqt'da to'g'ri hujjat bilan to'g'ri sarmoyag'ir jamg'armasi'na yetib kelgan bir izoh; oylar'ni boshqaruv kurali'ni va katta kompaniya qaror'larni o'zgartirida.
Manbaa va usul izohi
Ushbu kontent Tracie Woidtke, Dipesh Bhattarai, Brian Blank, Tingting Liu va Kathryn Schumann-Foster tamonidan tayyorlangan \"Proksi tashqarida kuch bormi? Exempt Solicitation'lardan bulgu'lar\" sarlavhali akademik tadqiqot'ga asoslangan. Tadqiqot ABSh'da 1997-2019 davr'ida SEC Form PX14A6G orqali yapilgan exempt solicitation boshuruq'larni qo'l bilan kompilyatsiya qilib ushbu boshuruq'larning bozor javobiy reaktsiyasi oy natija'si direktori o'zgarishi M&A ish-harakat'lari CEO o'zgarishi va devora'lma faoliyati'n'ni tahlil qiladi.
Ushbu kontent yagona tarjima emas; tadqiqot'ning asosiy fikri Verianla nashriyot chizig'iga mos ravishda soddalashtirilib va asl Uzbek tahrirviy maqolaga aylantirilib.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan