

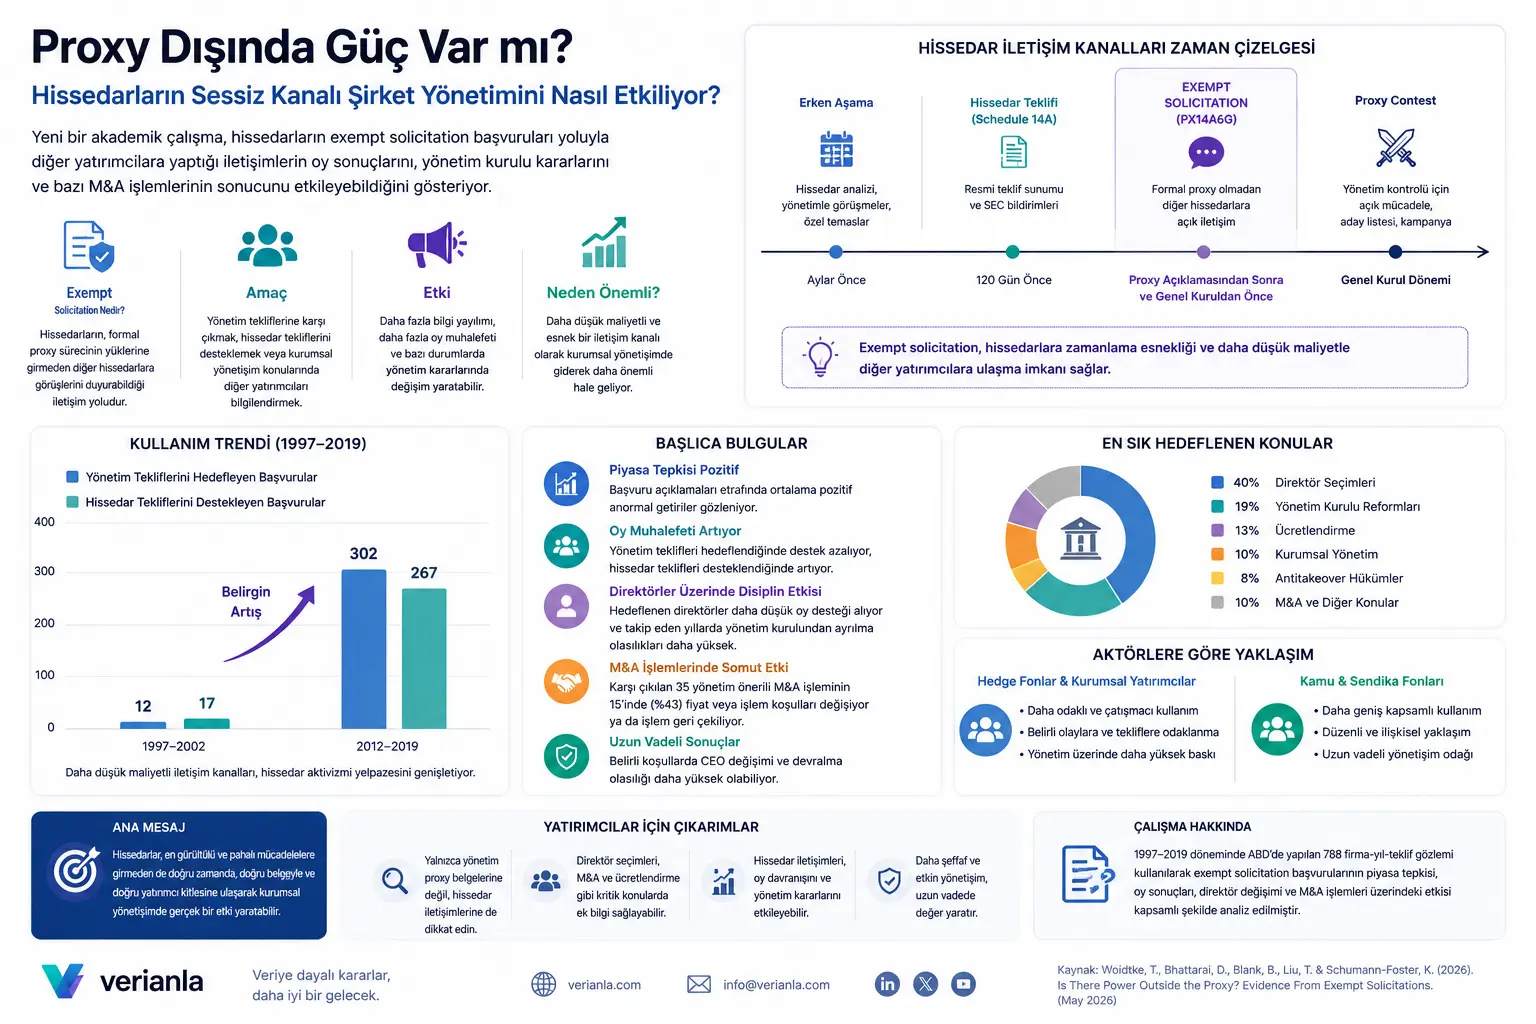
Компанияларда акционерлердин жетекчиликке өз үнүн жеткирүүсүнүн эң белгилүү жолдору — жалпы жыйындардагы добуш берүү, акционердик сунуштар жана proxy contest деп аталган кыйла катаал башкаруу күрөштөрү. Бирок бул изилдөө азыраак белгилүү болгону менен мааниси улам өсүп жаткан башка каналга көңүл бурат: exempt solicitation.
Exempt solicitation — акционерлер расмий proxy процессинин оор жүктөрүнө кирбестен башка акционерлерге өз көз карашын билдире ала турган байланыш жолу. Бул канал аркылуу акционерлер жетекчилик сунуштаган директорлорду шайлоо, биригүү жана сатып алуу бүтүмдөрү, сый акы саясаты же корпоративдик башкаруу чечимдери боюнча колдоо же каршылык билдирүүсүн бере алышат.
Изилдөөнүн негизги табылгасы айкын: Бул кайрылуулар символдук билдирүүлөр гана эмес. Рынок аларга оң жооп бериши мүмкүн, бутага алынган сунуштарга каршы добуштар көбөйөт, айрым директорлордун директорлор кеңешинен кетүү ыктымалдыгы жогорулайт жана жетекчилик сунуштаган кээ бир биригүү-сатып алуу бүтүмдөрүндө баа же бүтүм шарттары өзгөрүшү мүмкүн.
Көйгөй Эмнеде?
Корпоративдик башкаруудагы негизги көйгөйлөрдүн бири — чачыранды акционерлердин жетекчилик менен натыйжалуу байланыш түзүүсүнүн татаалдыгы. Ири ачык компанияларда акционерлер көп, маалымат чачыранды жана ар бир акционердин өз алдынча жетекчиликке таасир этүү мүмкүнчүлүгү чектелүү. Бул — классикалык агенттик көйгөй: Компанияны жетекчилер башкарат, бирок чечимдердин экономикалык натыйжасын акционерлер көтөрөт.
Proxy процесси акционерлерге добуш берүүгө жана жетекчиликтин чечимдерине жооп кайтарууга мүмкүнчүлүк берет. Бирок бул процесс убакыт, чыгым, укуктук милдеттенмелер жана маалымат бөлүшүү жагынан чектелүү. Акционер директорлор кеңешине талапкер көрсөтүүнү, акционердик сунуш берүүнү же толук масштабдуу proxy contest өткөрүүнү кааласа, адатта муну бир топ мурда пландашы керек.
Көйгөй мындай: Жетекчилик акционерлер кийин гана көрө ала турган чечимди жарыялашы мүмкүн. Мисалы, биригүү бүтүмү, директорлордун талапкерлер тизмеси же талаштуу сый акы планы proxy документтеринде пайда болушу мүмкүн. Эгер акционер классикалык процесстеги мөөнөттөрдү өткөрүп жиберсе жана көзөмөлдү колго алуу максаты да болбосо, жетекчиликтин сунушуна каршы натыйжалуу жана ыкчам байланыш түзүүдө кыйналышы мүмкүн.
Exempt solicitation ушул боштукту толтурат. Акционер жетекчиликтен proxy ыйгарым укугун сурабастан, белгилүү шарттарда башка акционерлерге эмне үчүн белгилүү бир багытта добуш берерин же эмне үчүн жетекчиликке каршы экенин түшүндүрө алат. Мындай байланыш добуш берүүгө чейинки мезгилде маалыматтын жайылышын күчөтүп, башка инвесторлордун көңүлүн белгилүү башкаруу көйгөйлөрүнө бура алат.
Ыкма Эмнени Сунуштайт?
Изилдөө exempt solicitation кайрылууларын акционердик активизмдин спектриндеги ортоңку курал катары жайгаштырат. Бир четинде жумшагыраак engagement activism бар: Акционер жетекчилик менен сүйлөшөт, сунуш берет, колдоо издейт, бирок түздөн-түз көзөмөл үчүн күрөшкө кирбейт. Экинчи четинде confrontation activism бар: Акционер жетекчилик менен ачык тирешүүгө кирет, директорлорго каршы добуш берүүгө чакырат же proxy contest баштайт.
Exempt solicitation ушул эки чектин ортосунда турат. Бир жагынан, ал proxy contest сыяктуу кымбат жана оор эмес. Экинчи жагынан, жеке сүйлөшүү же символдук акционердик сунуш сыяктуу алсыз да эмес. Анткени ал ачык жазуу аркылуу башка инвесторлорго билдирүү жеткирет, институционалдык инвесторлордун жана кеңеш берүү кызматтарынын көңүлүн бура алат жана добуш берүүгө чейинки координацияны жеңилдете алат.
Авторлор SECтин PX14A6G формаларын колдонуп, 1997-2019 мезгилиндеги corporate governance темасындагы exempt solicitation кайрылууларын кол менен классификациялашат. Изилдөө кайрылуунун кайсы компанияга, кайсы сунушка, акционердин кайсы түрүнө жана кайсы стратегияга байланыштуу экенин карайт. Андан соң бул кайрылуулардын рыноктун реакциясы, добуш берүүнүн натыйжалары, директорлордун алмашуусу, M&A бүтүмүнүн натыйжасы, CEOнун алмашуусу жана компаниянын сатылып алынуу ыктымалдыгы менен байланышын талдайт.
Бул ыкманын күчтүү жагы — «канча кайрылуу берилди?» деген суроого гана эмес, «бул кайрылуулар чындап натыйжа береби?» деген суроого көңүл бурушу.
Формулалар Эмнени Түшүндүрөт?
Изилдөөдө окурманга түздөн-түз берилген негизги математикалык формула же теориялык моделдин теңдемеси жок. Макала эмпирикалык каржы жана корпоративдик башкаруу изилдөөсү болуп саналат; натыйжалар регрессиялык талдоолор, окуяларды изилдөө, добуш берүүнүн натыйжалары жана салыштырма тандалма тесттери аркылуу берилет.
Ыкманын негизги логикасын жөнөкөй түрдө төмөнкүчө жыйынтыктоого болот:
Бул билдирүү изилдөөдөгү түз теңдеме эмес; ал изилдөөнүн себептик логикасын түрк окурманына жөнөкөй көрсөтүү үчүн даярдалган редакциялык схемалык түшүндүрмө.
Рыноктун реакциясын баалоодо колдонулган негизги өлчөм окуяларды изилдөө логикасына таянат. Кайрылуу коомчулукка жарыяланган күндүн айланасында акциянын кадимки күтүлгөн кирешелүүлүктөн четтөөсү өлчөнөт. Бул өлчөм топтолгон анормалдуу кирешелүүлүк деп аталат.
Бул жерде \(R_{it}\) — компаниянын тиешелүү күндөгү иш жүзүндөгү кирешелүүлүгү; \(E[R_{it}]\) — рыноктук модель боюнча күтүлгөн кирешелүүлүк; ал эми \(CAR(0,x)\) — кайрылуу берилген күн менен андан кийинки бир нече күндүн ортосундагы жалпы анормалдуу кирешелүүлүк. Оң маани рынок бул маалыматты орточо алганда наркты көбөйтүүчү же башкаруу жагынан маанилүү деп эсептегенин көрсөтүшү мүмкүн.
Графиктин, Таблицанын жана Схеманын Негизги Билдирүүсү
Изилдөөнүн убакыт тилкеси exempt solicitation каналы эмне үчүн маанилүү экенин абдан так көрсөтөт. Классикалык акционердик сунуш же директорлор кеңешине талапкер көрсөтүү үчүн инвесторлор чечимин бир нече ай мурда кабыл алышы керек. Proxy contest да олуттуу даярдыкты, чыгымды жана укуктук процессти талап кылат. Ал эми exempt solicitation жетекчиликтин акыркы proxy билдирүүсүнөн кийин жана жалпы жыйынга чейин ийкемдүү байланыш мейкиндигин ачат.
Колдонуу тенденциясы көңүл бурууга арзыйт. 1997-2002 мезгилинде бул канал чектелүү колдонулса, 2012-2019 мезгилинде кыйла кеңири жайылган. Жетекчиликтин сунуштарын бутага алган кайрылуулар 12ден 302ге, акционердик сунуштарды колдогон кайрылуулар 17ден 267ге көбөйгөн. Бул өсүш акционердик активизм кымбат proxy contest же классикалык акционердик сунуш менен гана чектелбестигин, чыгымы төмөн байланыш каналдары да корпоративдик башкарууда мааниге ээ болуп жатканын көрсөтөт.
Кайрылуу берген субъекттердин профили да бир түрдүү эмес. Хедж-фонддор жана институционалдык инвесторлор көбүнчө белгилүү бир компанияга багытталган, confrontational, башкача айтканда тирешүүчү стратегияларга жакын колдонмолорду көрсөтүшөт. Ал эми кесиптик кошуун фонддору жана мамлекеттик пенсиялык фонддор бул каналды кыйла үзгүлтүксүз, кеңири жана engagement, башкача айтканда мамилеге негизделген активизмди колдогон курал катары колдонушат. Бул айырма маанилүү, анткени бир эле байланыш каналы инвесторлордун ар башка түрлөрү үчүн ар башка стратегиялык кызмат аткарышы мүмкүн.
Бутага алынган темалардын бөлүштүрүлүшү бул канал өзгөчө директорлор кеңеши жана компанияны көзөмөлдөө үчүн маанилүү экенин көрсөтөт. Эң көп бутага алынган тармак — жетекчилик көрсөткөн директорлорду шайлоо. Акционерлер колдогон директорлор кеңешин реформалоо чаралары да чоң үлүштү ээлейт. Сый акы, корпоративдик башкаруу, antitakeover жоболору жана M&A бүтүмдөрү да маанилүү темалардын арасында.
Рыноктун реакциясы бул кайрылууларды инвесторлор жөн гана ызы-чуу катары кабыл албаганын көрсөтөт. Алгачкы кайрылуу берилген күндүн айланасында орточо оң анормалдуу кирешелүүлүк байкалат. Жетекчиликтин сунуштарын бутага алган кыйла тирешүүчү кайрылууларда таасир жогорураак көрүнөт. Өзгөчө директорлорду шайлоону бутага алган кайрылуулардагы күчтүүрөөк рыноктук реакция инвесторлор бул байланышты башкаруу көйгөйү тууралуу баалуу маалымат катары кабыл ала аларын көрсөтөт.
Добуш берүүнүн натыйжалары андан да көңүл бурарлык. Жетекчилик колдогон директор, корпоративдик башкаруу же M&A сунуштары exempt solicitation аркылуу бутага алынганда, жетекчиликти колдогон добуштар кыйла азаят. Директорлорду шайлоодо бутага алынган талапкерлер окшош, бирок бутага алынбаган директорлорго караганда азыраак добуш алышат. Бул коомчулукка ачык акционердик байланыш жалпы жыйындын жыйынтыгына таасир эте тургандай көрүнүктүү болгонун көрсөтөт.
M&A бүтүмдөрүндөгү натыйжалар өзгөчө көңүл бурууга арзыйт. Жетекчилик сунуштаган айрым биригүү же сатып алуу бүтүмдөрүнө каршылык көрсөтүү бүтүм баасынын жогорулатылып кайра каралышы же бүтүмдүн толугу менен токтотулушу менен байланыштуу. Бул табылга exempt solicitation каналы добуш берүү тууралуу билдирүү гана болбостон, экономикалык натыйжа жарата ала турган башкаруу басымын түзүшү мүмкүн экенин көрсөтөт.
Эксперименттер Кантип Жүргүзүлгөн?
Изилдөө лабораториялык эксперимент жүргүзбөйт; анын ордуна кеңири эмпирикалык маалымат талдоосун аткарат. Изилдөөчүлөр 1997-2019 мезгилиндеги SEC Form PX14A6G жазууларын колдонушат. Электрондук EDGAR жазууларынан тышкары, жетишпеген эски жазуулар үчүн FOIA аркылуу алынган документтер да пайдаланылат.
Акыркы тандалма corporate governance темасындагы 788 компания-жыл-сунуш байкоосунан турат. Алар 478 уникалдуу компания-жылга жайылган. Кайрылуулар эки негизги топко бөлүнөт: жетекчиликтин сунуштарын бутага алгандар жана акционердик сунуштарды колдогондор. Жетекчилик тарапта директорлорду шайлоо, M&A жана башка корпоративдик башкаруу сунуштары; акционерлер тарапта директорлор кеңеши, сый акы, antitakeover жана башка корпоративдик башкаруу сунуштары каралат.
Рыноктун реакциясы үчүн окуяларды изилдөө ыкмасы колдонулат. Кайрылуу коомчулукка жарыяланган күндүн айланасында топтолгон анормалдуу кирешелүүлүк эсептелет. Ушундайча рынок бул байланыш каналын баалуу маалымат катары кабыл алар-албасы өлчөнүүгө аракет кылынат.
Добуш берүүнүн натыйжалары үчүн бутага алынган сунуштар окшош, бирок бутага алынбаган сунуштар менен салыштырылат. Жетекчиликтин сунуштарында азыраак колдоо, акционердик сунуштарда көбүрөөк колдоо «маалыматтуу добуш каршылыгы» катары чечмеленет. Директорлорду шайлоодо күчтүүрөөк тесттер жүргүзүлөт: бир эле компаниянын бир эле жыйынында бутага алынган жана бутага алынбаган директорлор салыштырылат; мындан тышкары, бир эле директордун ар башка жылдардагы добуш жыйынтыктары да изилденет.
M&A бүтүмдөрүндө кайрылуунун мазмуну менен бүтүмдүн жыйынтыгы бирден дал келтирилет. Жетекчилик сунуштаган бүтүм токтотулдубу, баасы кайра каралдыбы, акционерлер талап кылган багытта өзгөртүү болдубу деген сыяктуу жыйынтыктар кол менен текшерилет.
Акырында, узак мөөнөттүү таасирлер үчүн CEOну мажбурлап алмаштыруу жана компаниянын кийин сатылып алынуу ыктымалдыгы каралат. Бул үчүн exempt solicitation бутагына айланган компаниялар ошол эле тармактагы жана көлөмү окшош бутага алынбаган компаниялар менен салыштырылат.
Натыйжалар Эмнени Көрсөтөт?
Биринчи натыйжа — exempt solicitation кайрылуулары убакыттын өтүшү менен кыйла көбөйгөн. Өзгөчө 2011-жылдан кийин колдонуу байкаларлык ылдамдаган. Бул өсүш санариптик жеткиликтүүлүктүн күчөшүнө жана акционерлердин чыгымы төмөн байланыш каналдарына багыт алышына шайкеш келет.
Экинчи натыйжа — бул кайрылууларды инвесторлордун ар башка түрлөрү ар башка максатта колдонушат. Хедж-фонддор жана институционалдык инвесторлор кыйла багытталган жана тирешүүчү өнөктүктөрдү жүргүзсө, мамлекеттик пенсиялык фонддор менен кесиптик кошуун фонддору кеңири жана кайталанма колдонмолорду көрсөтүшөт. Бул exempt solicitation каналы активизмдин бир гана түрү менен чектелбегенин көрсөтөт.
Үчүнчү натыйжа — рынок бул кайрылууларга орточо алганда оң жооп берет. Орточо анормалдуу кирешелүүлүк чоң эмес, бирок статистикалык жактан маанилүү. Кыйла тирешүүчү кайрылууларда жана өзгөчө директорлорду шайлоону бутага алган кайрылууларда рыноктун реакциясы күчтүүрөөк.
Төртүнчү натыйжа — добуш берүү жүрүм-туруму өзгөрөт. Жетекчиликтин сунуштары бутага алынганда, жетекчиликти колдогон добуштар олуттуу азаят. Акционердик сунуштар колдоого алынганда, өзгөчө директорлор кеңеши жана сый акы тармагындагы сунуштардын колдоосу өсөт. Бул байланыш каналы маалыматты гана жайылтпастан, добуштарды координациялай да аларын көрсөтөт.
Бешинчи натыйжа — директорлорго тартипке салуучу таасир жаралат. Бутага алынган директорлор азыраак добуш алышат жана кийинки жылдары директорлор кеңешинен кетүү ыктымалдыгы жогору болот. Бул табылга расмий көзөмөл күрөшүсүз эле акционердик байланыш директорлор кеңешине басым түзө аларын көрсөтөт.
Алтынчы натыйжа — M&A бүтүмдөрүндө түз экономикалык таасирлер көрүнүшү мүмкүн. Каршылык көрсөтүлгөн, жетекчилик сунуштаган 35 M&A бүтүмүнүн 15инде жыйынтык өзгөргөн. Айрым бүтүмдөр токтотулуп, айрымдарында баа же шарттар акционерлердин пайдасына кайра каралган. Бул көрсөткүч коомчулукка ачык, бирок чыгымы салыштырмалуу төмөн байланыш каналы канчалык натыйжалуу боло аларын көрсөтөт.
Акырында, узак мөөнөттүү натыйжаларда контекст маанилүү. Exempt solicitation кайрылууларынын баары компаниянын сатылып алынуу ыктымалдыгын жогорулатпайт. Бирок M&Aга ыңгайлуу же сатып алууга тоскоолдуктарды азайтууга багытталган кайрылуулар, өзгөчө биригүү толкундары болгон мезгилдерде, компаниянын сатылып алынуу ыктымалдыгы менен күчтүүрөөк байланышта болот. Ал эми көрсөткүчтөрү төмөн компанияларда мындай кайрылуулар CEOну мажбурлап алмаштыруу ыктымалдыгын жогорулатышы мүмкүн.
Бул Эмне Үчүн Маанилүү?
Бул изилдөө корпоративдик башкаруудагы күч расмий көзөмөл күрөштөрү менен гана чектелбей турганын көрсөтөт. Акционер жетекчиликти кетирүүгө аракет кылбастан эле коомчулукка ачык жана өз убагында берилген байланыш аркылуу башка инвесторлордун көңүлүн бура алат. Бул көңүл добуш берүү жүрүм-турумуна жана андан кийинки жетекчилик чечимдерине таасир этиши мүмкүн.
Бул өзгөчө ири компаниялар үчүн маанилүү. Ири компанияларда расмий proxy contest өткөрүү кымбат. Акционердик түзүм чачыранды болушу мүмкүн. Пассивдүү фонддор ири үлүштөргө ээ болгону менен, алардан ар бир компанияда үзгүлтүксүз активдүү өнөктүк жүргүзүү күтүлбөйт. Exempt solicitation мындай чөйрөлөрдө маалыматтын жайылышын жана акционерлердин координациясын жеңилдеткен ортоңку курал катары кызмат кыла алат.
Изилдөө «акционердик активизм же жакшы, же жаман» деген жөнөкөй бөлүнүүнү да татаалдаштырат. Айрым кайрылуулар директорлор кеңешин тартипке сала алат, башкалары M&A шарттарын жакшырта алат, дагы башкалары акционердик сунуштарды көрүнүктүүрөөк кыла алат. Бирок бул канал тар кызыкчылык топтору тарабынан басым көрсөтүү куралы катары да колдонулушу мүмкүн. Ошондуктан жөнгө салуу талкуусу каналды толугу менен күчөтүүгө же толугу менен чектөөгө эмес, кайсы колдонуу ачык-айкын жана наркты көбөйтүүчү экенин айырмалоого багытталышы керек.
Инвесторлор үчүн негизги сабак мындай: Жалпы жыйындардагы добуш берүүдө жетекчиликтин proxy документин гана кароо жетишсиз болушу мүмкүн. Жетекчиликтен тышкаркы акционерлердин билдирүүлөрү, өзгөчө директорлорду шайлоо, M&A бүтүмдөрү жана antitakeover жөнгө салуулары сыяктуу маанилүү темалар боюнча кошумча маалымат алып жүрүшү мүмкүн.
Көңүл Буруучу Жагдайлар
Биринчи көңүл буруучу жагдай — себептүүлүк. Изилдөө күчтүү салыштырууларды, туруктуу таасирлерди жана кыска окуя терезелерин колдонгону менен, бардык натыйжаларга exempt solicitation кайрылуусу гана себеп болгонун так айтуу кыйын. Кайрылуулар адатта көйгөйлүү же талаштуу компанияларда берилет. Ошондуктан натыйжаларды «күчтүү байланыш» жана «таасирге шайкеш далил» катары кабыл алуу керек.
Экинчи көңүл буруучу жагдай — жөнгө салуу контексти. Exempt solicitation АКШнын капитал рынокторун жөнгө салууга байланышкан өзгөчө механизм. Башка өлкөлөрдөгү жалпы жыйын, акционерлер менен байланыш жана ишеним кат аркылуу добуш берүү эрежелери башкача болушу мүмкүн. Демек, натыйжаларды бардык укуктук тутумдарга түздөн-түз көчүрүүгө болбойт.
Үчүнчү көңүл буруучу жагдай — акционерлердин кызыкчылыгы ар дайым бардык кызыкдар тараптардын кызыкчылыгы менен бирдей боло бербейт. Кайрылуу акционердик наркты жогорулатышы мүмкүн, бирок кызматкерлер, кардарлар, узак мөөнөттүү инвестициялар же коомдук таасирлер жагынан башка натыйжаларды жаратышы мүмкүн. Корпоративдик башкарууну баалоо ушул кеңири алкакты да эске алышы керек.
Төртүнчү көңүл буруучу жагдай — маалыматтын сапаты. Exempt solicitation маалыматты көбүрөөк жайылта алат, бирок жайылган маалыматтын тактыгы, контексти жана өкүлчүлүк күчү маанилүү. Натыйжалуу байланыш каналы ошол эле учурда адаштыруу же басым көрсөтүү коркунучун да жаратышы мүмкүн.
Акырында, бул мазмун инвестициялык же укуктук кеңеш эмес. Кайсы гана компаниянын добуш берүүсү, M&A бүтүмү же директорлор кеңешинин чечими болбосун, компаниянын каржылык абалы, укуктук документтери, жөнгө салуучу алкагы жана адистин пикири менен бирге бааланышы керек.
Жыйынтык
Бул изилдөө proxy процессинин тышында калган байланыш каналы корпоративдик башкарууда канчалык натыйжалуу болушу мүмкүн экенин көрсөтөт. Exempt solicitation кайрылуулары акционерлерге жетекчилик менен түздөн-түз көзөмөл күрөшүнө кирбестен башка инвесторлорго маалымат берүүгө, добуш берүү жүрүм-турумуна таасир этүүгө жана компанияга басым жаратууга мүмкүндүк берет.
Табылгалар бул канал өзгөчө ири жана институционалдык инвесторлордун үлүшү жогору компанияларда мааниге ээ болорун көрсөтөт. Жетекчиликтин сунуштарына каршы кайрылуулар добуш колдоосун азайтышы мүмкүн; директорлорду бутага алган кайрылуулар директорлор кеңешинин алмашуусу менен байланыштуу болушу мүмкүн; ал эми M&A бүтүмдөрүнө байланышкан кайрылуулар айрым бүтүмдөрдүн шарттарына түздөн-түз таасир этиши мүмкүн.
Verianla үчүн изилдөөнүн негизги билдирүүсү мындай: Корпоративдик башкарууда күч дайыма эң ызы-чуулуу жана кымбат күрөштөрдө пайда болбойт. Кээде өз убагында, туура документ менен, туура инвесторлор тобуна жеткен билдирүү добуштарды, директорлор кеңешин жана ири компаниялык чечимдерди өзгөртө алат.
Булак жана Ыкма Жөнүндө Эскертүү
Бул мазмун Tracie Woidtke, Dipesh Bhattarai, Brian Blank, Tingting Liu жана Kathryn Schumann-Foster даярдаган “Is There Power Outside the Proxy? Evidence From Exempt Solicitations” аттуу академиялык изилдөөгө негизделип даярдалган. Изилдөө АКШда 1997-2019 мезгилинде SEC Form PX14A6G аркылуу берилген exempt solicitation кайрылууларын кол менен түзүлгөн маалыматтардын негизинде карап, алардын рыноктун реакциясы, добуш берүүнүн натыйжалары, директорлордун алмашуусу, M&A бүтүмдөрү, CEOнун алмашуусу жана сатып алуу активдүүлүгү менен байланышын талдайт.
Бул мазмун сөзмө-сөз котормо эмес; изилдөөнүн негизги идеясы Verianlaнын жарыялоо багытына ылайык жөнөкөйлөштүрүлүп, оригиналдуу түркчө редакциялык макалага айландырылган.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген