

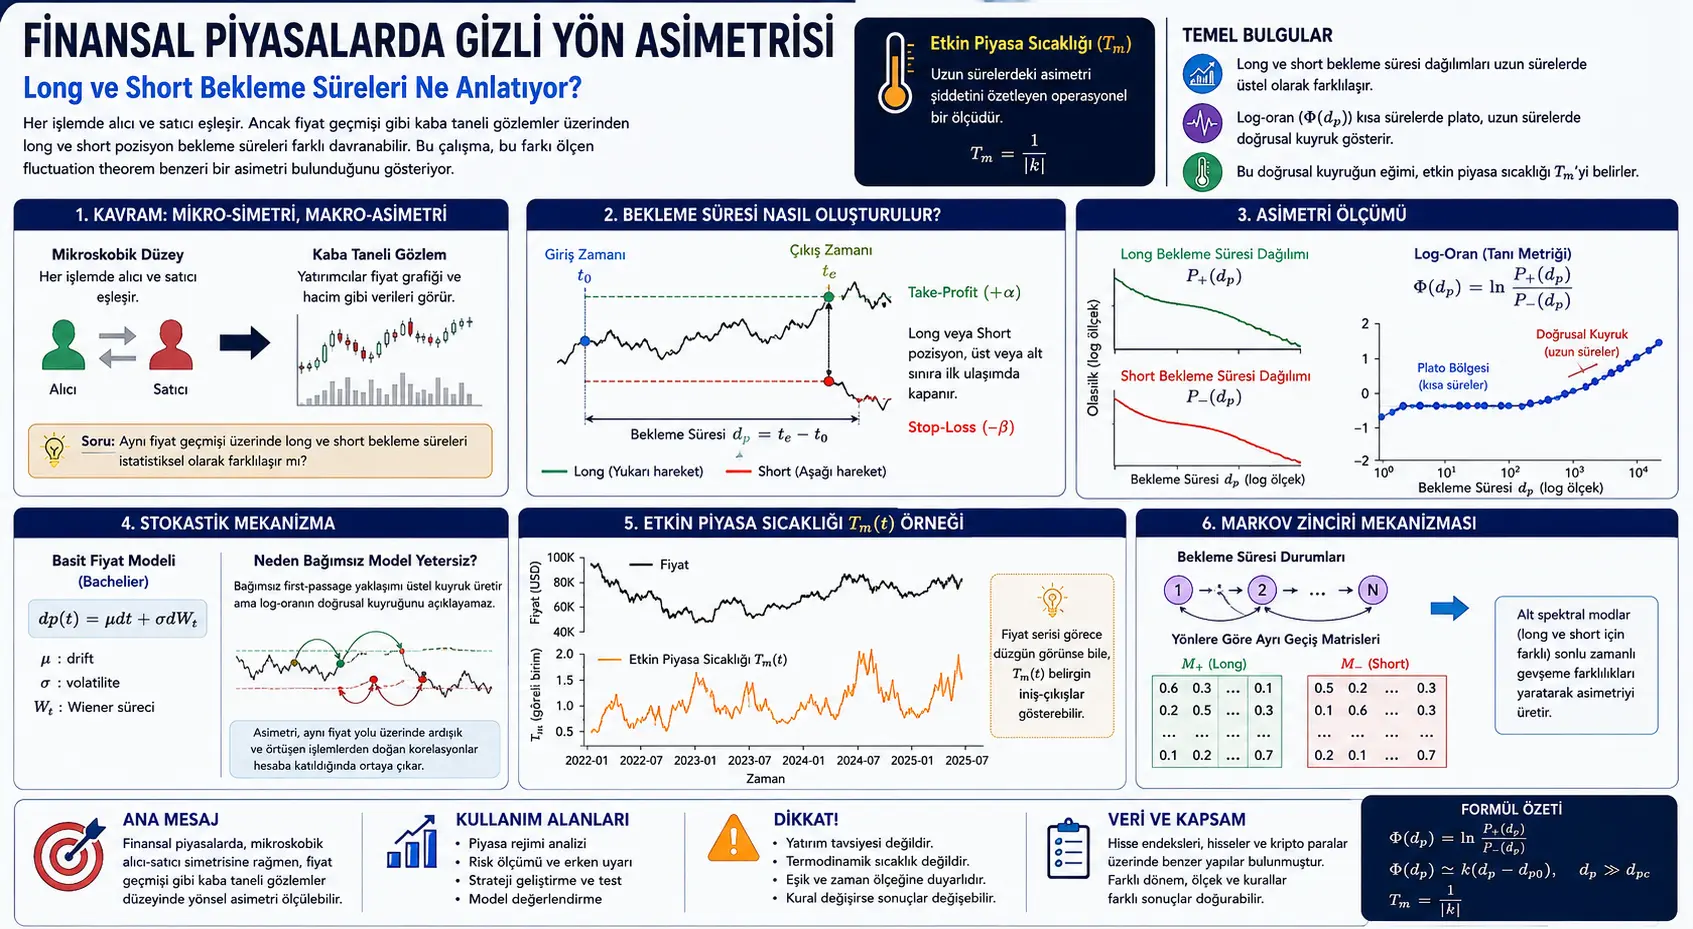
Moliyaviy bozorda har bir savdo xaridor va sotuvchining moslashishi bilan amalga oshadi. Mikroskopik darajada bu simmetrik tuzilma kabi ko‘rinadi: bir tomon sotib oladi, ikkinchi tomon sotadi. Biroq investorlar, modellar va algoritmlarning ko‘pi butun order book’ni emas, balki narx grafigi, hajm va vaqt qatori kabi qo‘polroq kuzatuvlardan foydalanadi.
Ushbu tadqiqot aynan shu coarse-grained kuzatuv darajasida yo‘nalishli asimmetriya mavjud yoki yo‘qligini o‘rganadi. Usul juda operatsion: bir xil narx qatori ustida bir xil kattalikdagi take-profit va stop-loss chegaralari bilan long va short pozitsiyalar ochiladi. Har bir pozitsiya ushbu chegaralardan biriga yetguncha qancha vaqt ochiq qolishi o‘lchanadi. Shu tariqa long va short uchun ikki alohida kutish vaqti taqsimoti olinadi.
Maqolaning asosiy topilmasi bu ikki taqsimot log-nisbatining qisqa muddatlarda deyarli doimiy qolishi, uzoq muddatlarda esa taxminan chiziqli dum hosil qilishidir. Mualliflar bu xatti-harakatni fluctuation theorem’ga o‘xshash asimmetriya ko‘rsatkichi sifatida talqin qiladi. Dumning qiyaligi “samarali bozor harorati” deb ataladigan operatsion o‘lchovga aylantiriladi. Bu harorat fizik ma’noda haqiqiy termodinamik harorat emas; ma’lum savdo qoidasi va kuzatuv masshtabi ostida bozor tebranish/asimmetriya intensivligini umumlashtiruvchi metrikadir.
Fluctuation theorem muvozanatdan tashqari fizik tizimlarda mikroskopik simmetriya bilan makroskopik irreversibility o‘rtasidagi munosabatni tushuntiruvchi muhim doiradir. Sodda qilib aytganda, mikroskopik darajada ayrim jarayonlar teskari bo‘lishi mumkin ko‘rinsa ham, coarse-grained o‘lchovlarda vaqt yo‘nalishi yoki entropiya ishlab chiqarilishi kabi asimmetriyalar paydo bo‘lishi mumkin.
Mualliflar bu g‘oyani moliyaviy bozorlarga ehtiyotkor analogiya sifatida ko‘chiradi. Moliyaviy bozorlar termodinamik tizim emas; ular strategik, adaptiv va rejim o‘zgartiruvchi tuzilmalardir. Shu sababli maqola bozorda haqiqiy termodinamik entropiya ishlab chiqarilishini o‘lchayotganini da’vo qilmaydi. Buning o‘rniga “shunga o‘xshash simmetriya buzilishi o‘lchovini qurish mumkinmi?” degan savolni beradi.
Mikroskopik darajada har bir savdo xaridor-sotuvchi moslashishidir. Biroq bozor ishtirokchilarining ko‘pi to‘liq mikroskopik holatni emas, narx tarixi kabi coarse-grained ma’lumotni ko‘radi. Ushbu qo‘pol kuzatuv darajasida long va short savdolarning kutish vaqtlari bir xil xatti-harakat qiladimi yoki vaqt o‘tishi bilan farqlanadimi?
Maqola hal qilishga urinayotgan muammo shu: bir xil narx qatoriga bir xil threshold’lar bilan qo‘llangan long va short pozitsiyalar kutish vaqti statistikalarida simmetrikmi yoki uzoq muddatlarda yo‘nalishli asimmetriya ko‘rsatadimi?
Usul nimani taklif qiladi?
Tadqiqot bozor asimmetriyasini narx yo‘nalishini prognoz qilish orqali emas, holding time ya’ni pozitsiyaning ochiq qolish muddati bilan o‘lchaydi. Har qanday kirish vaqtida long yoki short pozitsiya ochiladi. Pozitsiya oldindan belgilangan take-profit yoki stop-loss chegaralaridan biriga birinchi marta yetganda yopiladi. Kirish vaqti bilan chiqish vaqti o‘rtasidagi farq kutish vaqti sifatida qayd etiladi.
Bu amal bir xil narx qatori bo‘yicha ko‘plab kirish vaqtlarida takrorlanadi. Long pozitsiyalardan bir taqsimot, short pozitsiyalardan boshqa taqsimot olinadi. Keyin bu ikki taqsimotning log-nisbati olinadi. Agar long va short yo‘nalishlari coarse-grained masshtabda to‘liq simmetrik bo‘lsa, bu log-nisbat nolga yaqin qolishi kutilardi.
Biroq maqola turli bozor turlarida o‘xshash tuzilmani kuzatadi: qisqa kutish vaqtlarida log-nisbat taxminan doimiy, uzoq kutish vaqtlarida esa taxminan chiziqli bo‘ladi. Bu chiziqli dum long va short kutish vaqti taqsimotlari o‘rtasida eksponensial yo‘nalishli farq mavjudligini ko‘rsatadi.
Mualliflar mexanizmni tushunish uchun Bachelier turidagi sodda narx modelidan ham foydalanadi. Mustaqil first-passage yondashuvi kutish vaqti taqsimotlarida eksponensial dumlar hosil qiladi, ammo log-nisbatdagi chiziqli dumni tushuntira olmaydi. Chiziqli dum pozitsiyalar bir xil narx yo‘lida ketma-ket va ustma-ust ochilishidan kelib chiqadigan qisqa muddatli korrelyatsiyalar hisobga olinganda paydo bo‘ladi.
Formulalar nimani anglatadi?
PDF’dagi formulalar long va short kutish vaqtlaridagi asimmetriyani belgilovchi diagnostik metrikani, samarali bozor haroratini va bu xatti-harakatni tushuntirish uchun ishlatilgan stokastik mexanizmni ko‘rsatadi. Formulalar quyida MathJax bilan mos shaklda berilgan.
1. Kutish vaqti ta’rifi
Bu yerda \(t_0\) pozitsiya ochilgan vaqtni; \(t_e\) take-profit yoki stop-loss chegaralaridan biriga birinchi marta yetilgan chiqish vaqtini ko‘rsatadi. \(d_p\) pozitsiya ochiq qolgan muddatdir. Bu muddat long va short pozitsiyalar uchun bir xil qoida bilan o‘lchanadi.
2. Long va short kutish vaqti taqsimotlarining log-nisbati
\(P_+(d_p)\) long pozitsiyalar uchun kutish vaqti taqsimotini; \(P_-(d_p)\) short pozitsiyalar uchun kutish vaqti taqsimotini bildiradi. \(\Phi(d_p)\) nolga yaqin bo‘lsa ikki yo‘nalish o‘xshash xatti-harakat qiladi. \(\Phi(d_p)\) uzoq muddatlarda chiziqli bo‘lib qolsa, long va short taqsimotlari orasida eksponensial yo‘nalishli asimmetriya borligi tushuniladi.
3. Qisqa plato va uzoq chiziqli dum
\[ \Phi(d_p)= \begin{cases} c, & d_p
Ushbu bo‘lakli formula maqolaning asosiy empirik topilmasini umumlashtiradi. Qisqa muddatlarda \(\Phi(d_p)\) taxminan doimiy \(c\) qiymatida bo‘ladi. Uzoq muddatlarda esa qiyaligi \(k\) bo‘lgan chiziqli dum hosil bo‘ladi. \(d_{pc}\) simmetrik qisqa muddatli rejimdan asimmetrik uzoq muddatli rejimga o‘tishni ko‘rsatadigan threshold vaqtdir.
4. Samarali bozor harorati
Bu ifoda maqolada “operational effective market temperature” deb ataladi. Bu yerda \(T_m\) haqiqiy termodinamik harorat emas. Ma’lum trading qoidasi, threshold tanlovi va kuzatuv oynasi ostida uzoq muddatli yo‘nalishli asimmetriya kuchini umumlashtiruvchi o‘lchovdir. \(|k|\) kattalashgan sari asimmetriya kuchayadi; \(T_m\) kichrayadi.
5. Bachelier turidagi narx harakati
Bu tenglama narx harakati arifmetik Brownian motion orqali ifodalangan sodda Bachelier modelini ko‘rsatadi. \(\mu\) drift; \(\sigma\) volatillik; \(W_t\) standart Wiener jarayonidir. Maqola bu modelni real bozorni to‘liq ifodalash uchun emas, kutish vaqti taqsimotlarida qaysi xususiyatlar sodda diffuziyadan kelishini ajratish uchun ishlatadi.
6. First-passage taqsimotlarining spektral ifodasi
Bu ifoda yutuvchi chegaralarga ega first-passage muammosida kutish vaqti taqsimotlari eksponensial modlar yig‘indisi sifatida yozilishi mumkinligini ko‘rsatadi. \(A_m^{(\pm)}\) long yoki short yo‘nalishiga tegishli mod vaznlaridir. \(\lambda_m\) first-passage operatorining eigenvalue’larini ifodalaydi.
7. Uzoq muddatlarda dominant mod
Uzoq muddatlarda eng sekin so‘nuvchi mod dominant bo‘ladi. Mustaqil Bachelier first-passage muammosida long va short yo‘nalishlari bir xil \(\lambda_1\) qiymatini ulashadi. Shu sababli taqsimot dumlari eksponensial bo‘lsa ham log-nisbat chiziqli o‘smaydi; doimiy qiymatga yaqinlashadi.
8. Mustaqil Bachelier yondashuvida log-nisbatning to‘yinishi
Ushbu formula mustaqil first-passage modeli nega yetarli emasligini ko‘rsatadi. Model kutish vaqti taqsimotlarida eksponensial dum hosil qilishi mumkin; ammo long va short uchun bir xil dominant so‘nish tezligini bergani sabab \(\Phi(d_p)\) uzoq muddatlarda chiziqli emas, doimiy bo‘ladi.
9. Kutish vaqtlaridan qurilgan Markov zanjiri
Mualliflar ketma-ket savdolar bir xil narx yo‘lidan yaratilganda kutish vaqtlari mustaqil emasligini ta’kidlaydi. Ushbu korrelyatsiyani ifodalash uchun kutish vaqti holatlaridan iborat Markov zanjiri quriladi. \(M_+\) va \(M_-\) long va short yo‘nalishlari uchun alohida o‘tish matritsalaridir.
10. Markov zanjirida spektral ajratish
Ushbu formula kutish vaqti taqsimoti stasionar taqsimot va so‘nuvchi quyi modlardan iborat ekanini ko‘rsatadi. \(\gamma_{k,\pm}\) va \(\nu_{k,\pm}\) long va short yo‘nalishlariga tegishli quyi spektral komponentlardir. Tadqiqotga ko‘ra yo‘nalishli asimmetriya stasionar limitdan ko‘ra shu chekli vaqtli quyi mod farqlaridan kelib chiqadi.
11. Samarali so‘nish tezligi
Bu ifoda ma’lum chekli oynada kutish vaqtining samarali so‘nish tezligini belgilaydi. O‘rtacha kutish vaqti oshgan sari samarali so‘nish tezligi kamayadi. Long va short yo‘nalishlarida quyi spektr farq qilsa bu samarali tezliklar ham farqlanishi mumkin.
12. O‘rtacha kutish vaqtining quyi modlar bilan yozilishi
Ushbu formula o‘rtacha kutish vaqti umumiy asimptotik had va yo‘nalishlarga ko‘ra o‘zgarishi mumkin bo‘lgan quyi mod hissalaridan iboratligini ko‘rsatadi. Bu yerda \(\lambda_1\) long va short yo‘nalishlarida umumiy qoladigan uzoq muddatli so‘nish tezligidir.
13. Samarali so‘nish tezligining taxminiy shakli
Bu taxminiy ifoda chekli oynalarda kuzatilgan yo‘nalishli asimmetriya quyi spektral modlardan kelib chiqishi mumkinligini ko‘rsatadi. Ya’ni long va short taqsimotlari asimptotik ravishda o‘xshash dominant so‘nish tezligiga ega bo‘lsa ham, chekli kuzatuv oynalarida turlicha ko‘rinadi.
Grafik, jadval va sxemaning asosiy xabari
3-sahifadagi konseptual sxema: Sxema bozor mikroskopik darajada xaridor-sotuvchi moslashishlaridan iboratligini, ammo traderlar odatda narx yo‘li va hajm kabi coarse-grained kuzatuvlar bilan qaror qilishini tushuntiradi. Bir xil narx tarixidan long va short kutish vaqti taqsimotlari yaratilganda, bu ikki taqsimotning log-nisbati bozor yo‘nalish asimmetriyasini o‘lchaydigan diagnostik metrikaga aylanadi.
5-sahifadagi kutish vaqtini qurish grafigi: 2-shakl narx yo‘lida kirish vaqti \(t_0\), take-profit va stop-loss chegaralari, chiqish vaqti \(t_e\) va kutish vaqti \(d_p\)’ni ko‘rsatadi. Shu grafikda IXIC misoli orqali long va short kutish vaqti taqsimotlari farqlanishi va \(\Phi(d_p)\) metrikasi qisqa plato + uzoq chiziqli dum tuzilishini ko‘rsatishi tushuntiriladi.
6-sahifadagi samarali bozor harorati grafiklari: 3-shaklda to‘rtta yirik aksiya indeksi uchun yuqori qatorda narx qatorlari, quyi qatorda esa samarali bozor harorati \(T_m(t)\) ko‘rsatiladi. Asosiy xabar: narx qatori nisbatan silliq ko‘rinsa ham \(T_m(t)\) aniq ko‘tarilish-pasayishlarni ko‘rsatishi mumkin. Ya’ni yo‘nalishli asimmetriya ma’lumoti yalang‘och narx grafigida to‘g‘ridan-to‘g‘ri ko‘rinmasligi mumkin.
9-sahifadagi Bachelier taqqoslash grafigi: 4-shakl mustaqil va korrelyatsiyalangan statistika usullarini taqqoslaydi. Har ikki usul kutish vaqti taqsimotlarida eksponensial dum hosil qilishi mumkin. Biroq faqat bir xil narx yo‘lida ketma-ket va ustma-ust savdolardan keladigan korrelyatsiyalangan usul \(\Phi(d_p)\) uchun uzoq chiziqli dum hosil qiladi. Bu empirik topilma faqat diffuziya bilan emas, coarse-grained korrelyatsiya tuzilmasi bilan bog‘liqligini ko‘rsatadi.
11-sahifadagi Markov zanjiri spektri grafigi: 5-shakl kutish vaqtlaridan qurilgan Markov zanjirida stasionar taqsimotlar o‘xshash asosiy tuzilma berishini, biroq long va short yo‘nalishlarining quyi eigenvalue spektrlarida farqlar borligini ko‘rsatadi. Maqolaga ko‘ra kuzatilgan fluctuation-theorem-like asimmetriya shu chekli vaqtli quyi spektral farqlardan kelib chiqadi.
Tajribalar qanday o‘tkazilgan?
Tadqiqotda avval real bozor narx qatorlari olinadi. Ushbu qatorlarda bir xil kattalikdagi take-profit va stop-loss chegaralari belgilanadi. Har bir mos kirish vaqtida long va short yo‘nalishlari uchun pozitsiya simulyatsiya qilinadi. Pozitsiya yuqori yoki quyi chegaraga birinchi marta yetganda yopiladi va kutish vaqti qayd qilinadi.
Bu amal ko‘plab kirish vaqtlarida takrorlanib long va short kutish vaqti taqsimotlari olinadi. Keyin \(\Phi(d_p)=\ln[P_+(d_p)/P_-(d_p)]\) metrikasi hisoblanadi. Mualliflar bu metrikaning qisqa muddatlarda taxminan doimiy qolishi, uzoq muddatlarda esa chiziqli dum rivojlantirishini ko‘rsatadi.
Tadqiqot aksiya indekslari, individual aksiyalar va kriptovalyutalar kabi turli bozor turlarida o‘xshash tuzilmalar ko‘rilishini qayd etadi. Shu tariqa topilma faqat bitta indeks yoki bitta aktivga xos emasligi ilgari suriladi.
Keyin mexanizmni tushunish uchun Bachelier turidagi sodda stokastik model ishlatiladi. Avval mustaqil first-passage yondashuvi sinovdan o‘tkaziladi. Bu yondashuv kutish vaqtlarida eksponensial dum hosil qilsa ham log-nisbatning chiziqli dumini tushuntira olmaydi. Keyin bir xil narx yo‘lida ketma-ket pozitsiyalar ochilib korrelyatsiyalangan kutish vaqti qatorlari hosil qilinadi. Bunda log-nisbatda empirik natijaga o‘xshash chiziqli dum paydo bo‘ladi.
Oxirgi bosqichda mualliflar kutish vaqti qatorini Markov zanjiri sifatida tahlil qiladi. Kutish vaqti oraliqlari holat sifatida olinadi; long va short uchun alohida o‘tish matritsalari quriladi. Ushbu matritsalarning quyi spektrlari taqqoslanib, yo‘nalishli asimmetriya chekli vaqtli relaksatsiya modlaridan kelib chiqishi mumkinligi tushuntiriladi.
Natijalar nimani ko‘rsatadi?
1. Long va short kutish vaqtlari coarse-grained darajada simmetrik ko‘rinmaydi. Bir xil narx qatori va bir xil threshold’lar bilan hosil qilingan long/short kutish vaqti taqsimotlari o‘rtasida ayniqsa uzoq muddatlarda aniq farq paydo bo‘ladi.
2. \(\Phi(d_p)\) metrikasi qisqa plato va uzoq chiziqli dum ko‘rsatadi. Qisqa muddatli pozitsiyalarda long va short yo‘nalishlari taxminan simmetrik ko‘rinsa, uzoq muddatli pozitsiyalarda log-nisbat chiziqli shaklga kiradi. Bu ikki taqsimot o‘rtasida eksponensial yo‘nalishli asimmetriya borligini ko‘rsatadi.
3. Samarali bozor harorati narx grafigida ko‘rinmaydigan axborotni tashishi mumkin. \(T_m(t)=1/|k|\) o‘lchovi narx qatori silliq ko‘rinsa ham aniq vaqt tuzilishini ko‘rsatishi mumkin. Shu sababli maqola bu metrikani bozor rejimi o‘zgarishlariga sezgir coarse-grained indikator sifatida talqin qiladi.
4. Sodda Bachelier modeli o‘zi yetarli emas. Mustaqil first-passage yondashuvi kutish vaqtidagi eksponensial dumlarni tushuntira oladi; biroq \(\Phi(d_p)\)’ning chiziqli dumini tushuntira olmaydi. Chunki long va short yo‘nalishlari bir xil dominant so‘nish tezligini ulashadi.
5. Asimmetriya ketma-ket savdolarning bir xil narx yo‘lini ulashishidan kelib chiqishi mumkin. Pozitsiyalar bir xil narx tarixida zich va ustma-ust ochilganda kutish vaqtlari mustaqil bo‘lmaydi. Ushbu yo‘l ichidagi korrelyatsiyalar long va short yo‘nalishlarida turli quyi relaksatsiya spektrlarini yaratishi mumkin.
6. Markov zanjiri tahlili mexanizmni aniqlashtiradi. Kutish vaqti holatlaridan qurilgan Markov zanjirida asimptotik asosiy xatti-harakat o‘xshash qolsa ham quyi spektral modlar yo‘nalishga qarab farqlanadi. Maqolaga ko‘ra fluctuation-theorem-like asimmetriya shu chekli vaqtli quyi mod farqlaridan kelib chiqadi.
Bu nima uchun muhim?
Ushbu tadqiqot moliyaviy bozorlarda narx qatorlariga faqat daromad, volatillik yoki korrelyatsiya nuqtayi nazaridan qarashdan oshib ketadi. Mualliflar bir xil narx qatoridan long va short yo‘nalishlarida hosil qilingan kutish vaqti taqsimotlarini taqqoslab, bozor ma’lumotida yashirinroq yo‘nalishli asimmetriyani izlaydi.
Bu yondashuv ayniqsa qiziq, chunki mikroskopik darajada xaridor-sotuvchi savdolari mos kelishi kerak. Biroq bozor ishtirokchilarining ko‘pi shu mikroskopik axborotni emas, narx tarixining coarse-grained ko‘rinishini ishlatadi. Maqola aynan shu qo‘pol darajada simmetriya buzilishi va o‘lchab bo‘ladigan statistik iz qoldirishi mumkinligini ko‘rsatadi.
“Samarali bozor harorati” tushunchasi ham shu sabab muhim. Bu ibora bozorning haqiqiy fizik harorati emas; biroq ma’lum kuzatuv masshtabida long/short kutish vaqtlari o‘rtasidagi asimmetriyani bitta o‘lchovga tushiradi. Bunday o‘lchov narx grafigida to‘g‘ridan-to‘g‘ri ko‘rinmaydigan rejim o‘zgarishlari yoki tebranish intensivligini o‘rganish uchun tadqiqot vositasi bo‘lishi mumkin.
E’tibor beriladigan jihatlar
1. Ushbu tadqiqot investitsiya tavsiyasi emas. Long va short so‘zlari maqoladagi simmetrik o‘lchash qoidasini tushuntirish uchun ishlatiladi. Bundan to‘g‘ridan-to‘g‘ri savdo yo‘nalishi yoki strategiya chiqarilmasligi kerak.
2. Preprint xususiyatiga ega. Natijalar yakuniy hakamlikdan o‘tgan versiya aniqligi bilan baholanmasligi kerak.
3. Termodinamik analogiyani ehtiyotkor o‘qish kerak. Maqola moliyaviy bozorlar haqiqiy termodinamik tizim ekanini da’vo qilmaydi. Fluctuation theorem’ga o‘xshash tuzilma operatsion va statistik analogiyadir.
4. Threshold tanlovi natijalarga ta’sir qiladi. Take-profit va stop-loss chegaralari \((\alpha,\beta)\) kutish vaqti taqsimotlari va dum qiyaligiga ta’sir qilishi mumkin. Shu sababli \(T_m\) mutlaq va o‘zi o‘zgarmas bozor xususiyati emas.
5. Kuzatuv masshtabi muhim. Bir xil bozor turli vaqt rezolyutsiyasi, turli oyna uzunligi yoki turli savdo qoidasi bilan turli asimmetriya ko‘rsatishi mumkin.
6. Coarse-grained metrikalar sabab-oqibat dalili emas. \(T_m(t)\) ma’lum makro hodisalar bilan vaqt jihatidan mos kelishi mumkin; biroq bu o‘zi sababiylikni isbotlamaydi.
7. Real bozor mikrostrukturasi murakkabroq. Order book, hajm nomutanosibligi, market impact, likvidlik, spread, tranzaksiya xarajati va strategik xatti-harakat kabi omillar ushbu tadqiqotdagi sodda kutish vaqti qoidasidan tashqarida rol o‘ynaydi.
Xulosa
Ushbu maqola moliyaviy bozorlarda coarse-grained kuzatuv darajasida yo‘nalishli asimmetriya o‘lchovini taklif qiladi. Bir xil narx qatoriga simmetrik long va short savdo qoidalari qo‘llanganda, kutish vaqti taqsimotlarining log-nisbati qisqa muddatlarda plato, uzoq muddatlarda esa taxminan chiziqli dum ko‘rsatadi. Bu xatti-harakat fluctuation theorem’ga o‘xshash irreversibility diagnostik metrikasi sifatida talqin qilinadi.
Tadqiqotning eng diqqatga sazovor tomoni bu asimmetriya faqat narx grafigida ochiq ko‘rinmasligidir. Narx qatorlari nisbatan silliq ketsa, samarali bozor harorati \(T_m(t)\) aniq vaqt tuzilishini ko‘rsatishi mumkin. Bu coarse-grained kutish vaqti statistikasi bozor rejimi o‘zgarishlariga boshqa bir oynani ochishi mumkinligini anglatadi.
Mualliflarning mexanizm taklifi ham muhim. Sodda Bachelier first-passage modeli eksponensial kutish vaqti dumlarini tushuntira oladi, biroq long/short log-nisbatining chiziqli dumini tushuntira olmaydi. Ushbu tuzilma bir xil narx yo‘lida ketma-ket va ustma-ust pozitsiyalar yaratgan qisqa muddatli korrelyatsiyalar hisobga olinganda yuzaga chiqadi. Markov zanjiri tahlili asimmetriya chekli vaqtli quyi spektral relaksatsiya modlaridan kelib chiqishi mumkinligini ko‘rsatadi.
Verianla o‘quvchisi uchun asosiy xabar shunday: moliyaviy bozorlarda mikroskopik xaridor-sotuvchi moslashuvi simmetrik ko‘rinsa ham, narx tarixi kabi coarse-grained kuzatuvlar ustida qurilgan long va short tajribalari bir xil statistik xatti-harakat bermasligi mumkin. Bozorning yashirin yo‘nalish asimmetriyasi ba’zan narx darajasida emas, kutish vaqti taqsimotlarining dumida ko‘rinadi.
Manba va usul bo‘yicha izoh
Ushbu yozuv “Coarse Graining Reveals a Fluctuation-theorem-like Asymmetry in Financial Markets” nomli akademik PDF asosida tayyorlangan original o‘zbekcha tahririy kontent. Matn so‘zma-so‘z tarjima emas; tadqiqotdagi muammo, usul, formulalar, grafiklar, stokastik model, Markov zanjiri tahlili, natijalar va cheklovlar soddalashtirib bayon qilingan.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan