

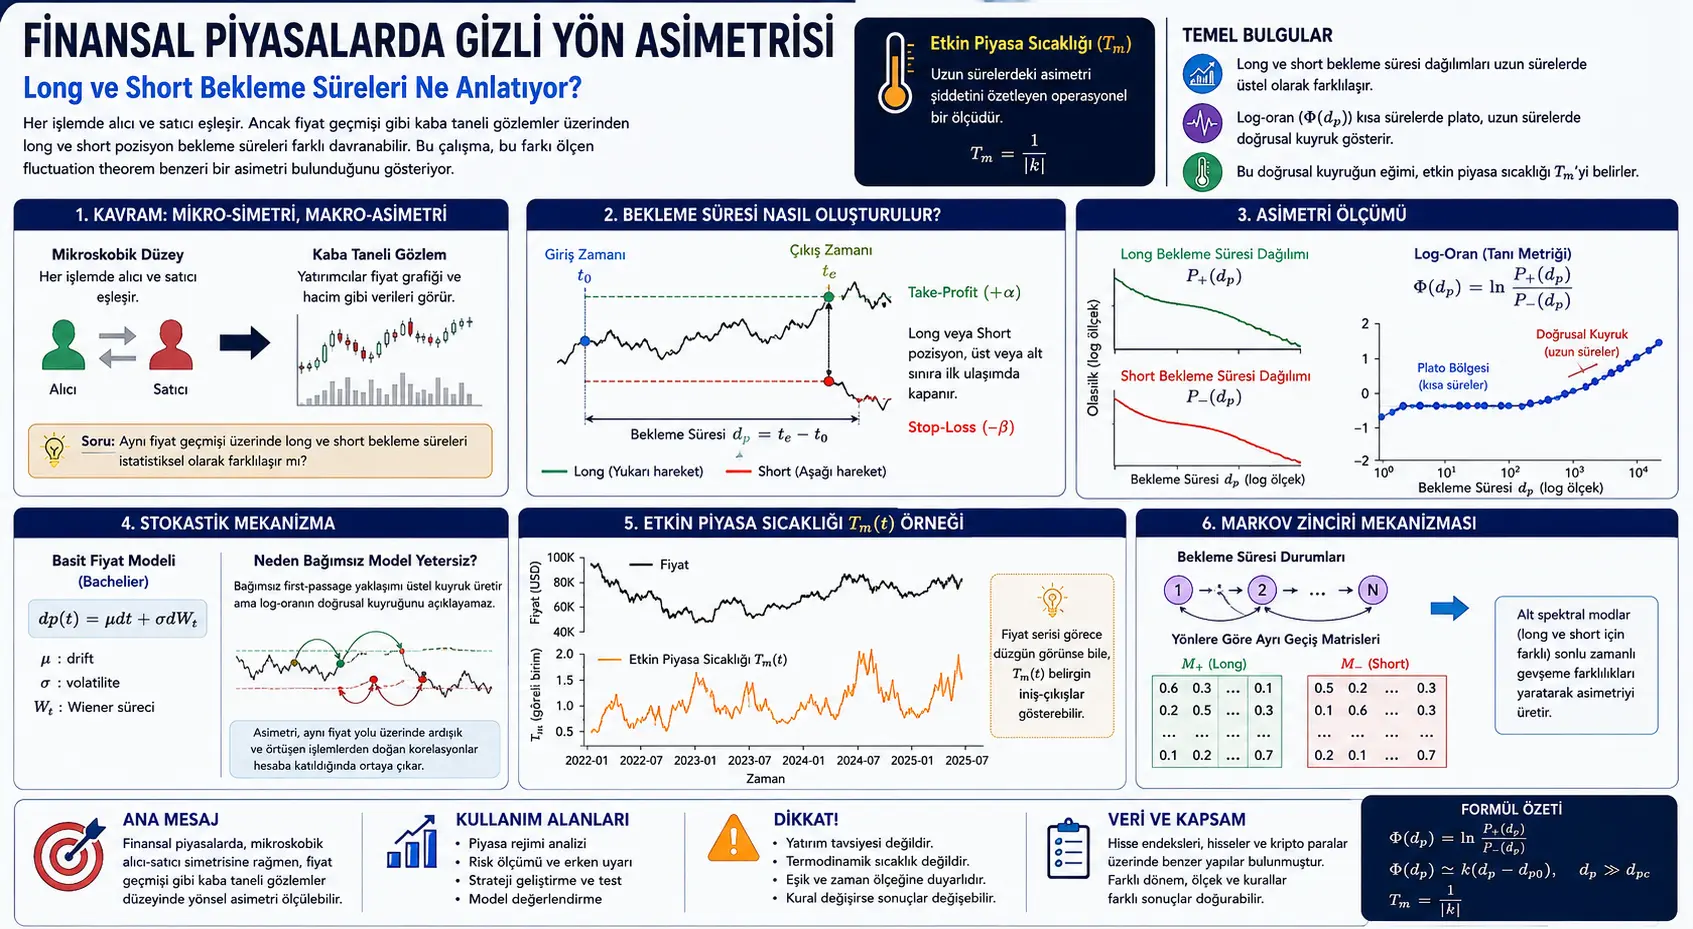
Finansal piyasada her işlem, bir alıcı ile bir satıcının eşleşmesiyle gerçekleşir. Bu mikroskobik düzeyde bakıldığında simetrik bir yapı gibi görünür: Bir taraf alır, diğer taraf satar. Fakat yatırımcıların, modellerin ve algoritmaların çoğu tüm işlem defterini değil; fiyat grafiği, hacim ve zaman serisi gibi daha kaba gözlemleri kullanır.
Bu çalışma, tam bu kaba taneli gözlem düzeyinde yönsel bir asimetri olup olmadığını araştırıyor. Yöntem oldukça operasyoneldir: Aynı fiyat serisi üzerinde aynı büyüklükte take-profit ve stop-loss sınırları kullanılarak long ve short pozisyonlar başlatılır. Her pozisyonun bu sınırlardan birine ulaşana kadar ne kadar süre açık kaldığı ölçülür. Böylece long ve short için iki ayrı bekleme süresi dağılımı elde edilir.
Makalenin ana bulgusu, bu iki dağılımın log-oranının kısa sürelerde neredeyse sabit kalması, uzun sürelerde ise yaklaşık doğrusal bir kuyruk oluşturmasıdır. Bu davranış, yazarlar tarafından fluctuation theorem benzeri bir asimetri göstergesi olarak yorumlanır. Kuyruğun eğimi, “etkin piyasa sıcaklığı” adı verilen operasyonel bir ölçüye dönüştürülür. Bu sıcaklık fiziksel anlamda gerçek termodinamik sıcaklık değildir; belirli bir işlem kuralı ve gözlem ölçeği altında piyasanın dalgalanma/asimetri yoğunluğunu özetleyen bir metriktir.
Fluctuation theorem, denge dışı fizik sistemlerinde mikroskobik simetri ile makroskobik irreversibility arasındaki ilişkiyi açıklayan önemli bir çerçevedir. Basitçe söylersek, mikroskobik düzeyde bazı süreçler tersine çevrilebilir gibi görünse bile, kaba taneli ölçümlerde zaman yönü veya entropi üretimi gibi asimetriler ortaya çıkabilir.
Yazarlar bu fikri finansal piyasalara dikkatli bir analoji olarak taşır. Finansal piyasalar termodinamik sistem değildir; stratejik, adaptif ve rejim değiştiren yapılardır. Bu nedenle makale, piyasada gerçek bir termodinamik entropi üretimi ölçtüğünü iddia etmez. Bunun yerine, “benzer bir simetri kırılması ölçümü kurulabilir mi?” sorusunu sorar.
Mikroskobik düzeyde her işlem alıcı-satıcı eşleşmesidir. Ancak piyasa katılımcılarının çoğu tam mikroskobik durumu değil, fiyat geçmişi gibi kaba taneli verileri görür. Bu kaba gözlem düzeyinde long ve short işlemlerin bekleme süreleri aynı mı davranır, yoksa zaman içinde farklılaşır mı?
Makalenin çözmeye çalıştığı problem budur: Aynı fiyat serisine aynı eşiklerle uygulanan long ve short pozisyonlar, bekleme süresi istatistiklerinde simetrik mi, yoksa uzun sürelerde yönsel bir asimetri mi gösterir?
Yöntem Ne Öneriyor?
Çalışma, piyasa asimetrisini fiyat yönü tahminiyle değil, holding time yani pozisyonun açık kalma süresiyle ölçer. Herhangi bir giriş zamanında long veya short pozisyon açılır. Pozisyon, önceden belirlenen take-profit veya stop-loss sınırlarından birine ilk kez ulaştığında kapanır. Giriş zamanı ile çıkış zamanı arasındaki fark bekleme süresi olarak kaydedilir.
Bu işlem aynı fiyat serisi üzerinde birçok giriş zamanı için tekrarlanır. Long pozisyonlardan bir dağılım, short pozisyonlardan başka bir dağılım elde edilir. Sonra bu iki dağılımın log-oranı alınır. Eğer long ve short yönleri kaba taneli ölçekte tam simetrik olsaydı, bu log-oranın sıfıra yakın kalması beklenirdi.
Fakat makale, farklı piyasa türlerinde benzer bir yapı gözlemler: Kısa bekleme sürelerinde log-oran yaklaşık sabittir; uzun bekleme sürelerinde ise yaklaşık doğrusal hâle gelir. Bu doğrusal kuyruk, long ve short bekleme süresi dağılımları arasında üstel bir yönsel fark olduğunu gösterir.
Yazarlar ayrıca mekanizmayı anlamak için Bachelier tipi basit bir fiyat modeli kullanır. Bağımsız first-passage yaklaşımı, bekleme süresi dağılımlarında üstel kuyruklar üretir; fakat log-orandaki doğrusal kuyruğu açıklayamaz. Doğrusal kuyruk, pozisyonların aynı fiyat yolunda ardışık ve örtüşen biçimde açılmasından doğan kısa dönem korelasyonlar dahil edildiğinde ortaya çıkar.
Formüller Ne Anlatıyor?
PDF’teki formüller, long ve short bekleme süreleri arasındaki asimetriyi tanımlayan tanı metriğini, etkin piyasa sıcaklığını ve bu davranışı açıklamak için kullanılan stokastik mekanizmayı gösterir. Formüller MathJax uyumlu biçimde aşağıda verilmiştir.
1. Bekleme süresi tanımı
Burada \(t_0\), pozisyonun açıldığı zamanı; \(t_e\), take-profit veya stop-loss sınırlarından birine ilk kez ulaşıldığı çıkış zamanını gösterir. \(d_p\), pozisyonun açık kaldığı süredir. Bu süre hem long hem short pozisyonlar için aynı kuralla ölçülür.
2. Long ve short bekleme süresi dağılımlarının log-oranı
\(P_+(d_p)\), long pozisyonlar için bekleme süresi dağılımını; \(P_-(d_p)\), short pozisyonlar için bekleme süresi dağılımını temsil eder. \(\Phi(d_p)\) sıfıra yakınsa iki yön benzer davranır. \(\Phi(d_p)\) uzun sürelerde doğrusal hâle gelirse, long ve short dağılımları arasında üstel bir yönsel asimetri olduğu anlaşılır.
3. Kısa plato ve uzun doğrusal kuyruk
\[ \Phi(d_p)= \begin{cases} c, & d_p
Bu parça-parça formül, makalenin temel ampirik bulgusunu özetler. Kısa sürelerde \(\Phi(d_p)\) yaklaşık sabit \(c\) değerindedir. Uzun sürelerde ise eğimi \(k\) olan doğrusal bir kuyruk oluşur. \(d_{pc}\), simetrik kısa süre rejiminden asimetrik uzun süre rejimine geçişi gösteren eşik süredir.
4. Etkin piyasa sıcaklığı
Bu ifade, makalede “operational effective market temperature” olarak adlandırılır. Buradaki \(T_m\), gerçek termodinamik sıcaklık değildir. Belirli bir trading kuralı, eşik seçimi ve gözlem penceresi altında uzun süreli yönsel asimetrinin şiddetini özetleyen bir ölçüdür. \(|k|\) büyüdükçe asimetri güçlenir; \(T_m\) küçülür.
5. Bachelier tipi fiyat hareketi
Bu denklem, fiyat hareketinin aritmetik Brownian motion ile temsil edildiği basit Bachelier modelini gösterir. \(\mu\), drift; \(\sigma\), volatilite; \(W_t\), standart Wiener sürecidir. Makale bu modeli, gerçek piyasayı tam temsil etmek için değil, bekleme süresi dağılımlarında hangi özelliklerin basit difüzyondan geldiğini ayırmak için kullanır.
6. First-passage dağılımlarının spektral gösterimi
Bu ifade, absorbe edici sınırlara sahip first-passage probleminde bekleme süresi dağılımlarının üstel modların toplamı olarak yazılabileceğini gösterir. \(A_m^{(\pm)}\), long veya short yönüne ait mod ağırlıklarıdır. \(\lambda_m\), first-passage operatörünün özdeğerlerini temsil eder.
7. Uzun sürelerde baskın mod
Uzun sürelerde en yavaş sönümlenen mod baskın hâle gelir. Bağımsız Bachelier first-passage probleminde long ve short yönleri aynı \(\lambda_1\) değerini paylaşır. Bu nedenle dağılımların kuyrukları üstel olsa bile log-oran doğrusal büyümez; sabit bir değere yaklaşır.
8. Bağımsız Bachelier yaklaşımında log-oranın doygunluğu
Bu formül, bağımsız first-passage modelinin neden yetersiz kaldığını gösterir. Model bekleme süresi dağılımlarında üstel kuyruk üretebilir; fakat long ve short için aynı baskın sönüm oranını verdiği için \(\Phi(d_p)\) uzun sürelerde doğrusal değil, sabit olur.
9. Bekleme sürelerinden kurulan Markov zinciri
Yazarlar, ardışık işlemler aynı fiyat yolundan üretildiğinde bekleme sürelerinin bağımsız olmadığını vurgular. Bu korelasyonu temsil etmek için bekleme süresi durumlarını içeren bir Markov zinciri kurulur. \(M_+\) ve \(M_-\), long ve short yönleri için ayrı geçiş matrisleridir.
10. Markov zincirinde spektral ayrışım
Bu formül, bekleme süresi dağılımının durağan dağılım ve sönümlenen alt modlardan oluştuğunu gösterir. \(\gamma_{k,\pm}\) ve \(\nu_{k,\pm}\), long ve short yönlerine ait alt spektral bileşenlerdir. Çalışmaya göre yönsel asimetri, durağan limitten çok bu sonlu zamanlı alt mod farklılıklarından doğar.
11. Etkin sönüm oranı
Bu ifade, belirli bir sonlu pencerede bekleme süresinin etkin sönüm oranını tanımlar. Ortalama bekleme süresi arttıkça etkin sönüm oranı düşer. Long ve short yönlerinde alt spektrum farklı olduğunda bu etkin oranlar da farklılaşabilir.
12. Ortalama bekleme süresinin alt modlarla yazımı
Bu formül, ortalama bekleme süresinin ortak asimptotik terim ve yönlere göre değişebilen alt mod katkılarından oluştuğunu gösterir. Burada \(\lambda_1\), long ve short yönlerinde ortak kalan uzun dönem sönüm oranıdır.
13. Etkin sönüm oranının yaklaşık formu
Bu yaklaşık ifade, sonlu pencerelerde gözlenen yönsel asimetrinin alt spektral modlardan kaynaklanabileceğini gösterir. Yani long ve short dağılımları asimptotik olarak benzer bir baskın sönüm oranına sahip olsa bile, sonlu gözlem pencerelerinde farklı görünür.
Grafik, Tablo ve Şema Ana Mesajı
Sayfa 3’teki kavramsal şema: Şema, piyasanın mikroskobik düzeyde alıcı-satıcı eşleşmelerinden oluştuğunu, fakat traderların genellikle fiyat yolu ve hacim gibi kaba taneli gözlemlerle karar verdiğini anlatır. Aynı fiyat geçmişinden long ve short bekleme süresi dağılımları üretildiğinde, bu iki dağılımın log-oranı piyasa yön asimetrisini ölçen bir tanı metriğine dönüşür.
Sayfa 5’teki bekleme süresi inşa grafiği: Şekil 2, bir fiyat yolunda giriş zamanı \(t_0\), take-profit ve stop-loss sınırları, çıkış zamanı \(t_e\) ve bekleme süresi \(d_p\)’yi gösterir. Aynı grafikte IXIC örneği üzerinden long ve short bekleme süresi dağılımlarının farklılaştığı ve \(\Phi(d_p)\) metriğinin kısa plato + uzun doğrusal kuyruk yapısı gösterdiği anlatılır.
Sayfa 6’daki etkin piyasa sıcaklığı grafikleri: Şekil 3’te dört büyük hisse endeksi için üst sırada fiyat serileri, alt sırada ise etkin piyasa sıcaklığı \(T_m(t)\) gösterilir. Ana mesaj şudur: Fiyat serisi görece düzgün görünse bile, \(T_m(t)\) belirgin iniş-çıkışlar gösterebilir. Yani yönsel asimetri bilgisi çıplak fiyat grafiğinde doğrudan görünmeyebilir.
Sayfa 9’daki Bachelier karşılaştırma grafiği: Şekil 4, bağımsız ve korelasyonlu istatistik yöntemlerini karşılaştırır. Her iki yöntem bekleme süresi dağılımlarında üstel kuyruk üretebilir. Ancak yalnızca aynı fiyat yolu üzerinde ardışık ve örtüşen işlemlerden doğan korelasyonlu yöntem, \(\Phi(d_p)\) için uzun doğrusal kuyruk üretir. Bu, ampirik bulgunun yalnızca difüzyonla değil, kaba taneli korelasyon yapısıyla ilişkili olduğunu gösterir.
Sayfa 11’deki Markov zinciri spektrum grafiği: Şekil 5, bekleme sürelerinden kurulan Markov zincirinde durağan dağılımların benzer bir temel yapı verdiğini, fakat long ve short yönlerinin alt özdeğer spektrumlarında farklılıklar taşıdığını gösterir. Makaleye göre gözlenen fluctuation-theorem-like asimetri, bu sonlu zamanlı alt spektral farklardan kaynaklanır.
Deneyler Nasıl Yapılmış?
Çalışmada önce gerçek piyasa fiyat serileri alınır. Bu seriler üzerinde aynı büyüklükte take-profit ve stop-loss sınırları tanımlanır. Her uygun giriş zamanında long ve short yönleri için pozisyon simüle edilir. Pozisyon, üst veya alt sınıra ilk kez ulaştığında kapatılır ve bekleme süresi kaydedilir.
Bu işlem birçok giriş zamanı üzerinde tekrarlanarak long ve short bekleme süresi dağılımları elde edilir. Ardından \(\Phi(d_p)=\ln[P_+(d_p)/P_-(d_p)]\) metriği hesaplanır. Yazarlar, bu metriğin kısa sürelerde yaklaşık sabit kaldığını, uzun sürelerde ise doğrusal bir kuyruk geliştirdiğini gösterir.
Çalışma hisse endeksleri, bireysel hisseler ve kripto paralar gibi farklı piyasa türlerinde benzer yapıların görüldüğünü belirtir. Böylece bulgunun yalnızca tek bir endekse veya tek bir varlığa özgü olmadığını savunur.
Daha sonra mekanizmayı anlamak için Bachelier tipi basit bir stokastik model kullanılır. İlk olarak bağımsız first-passage yaklaşımı test edilir. Bu yaklaşım bekleme sürelerinde üstel kuyruk üretse de log-oranın doğrusal kuyruğunu açıklamaz. Ardından aynı fiyat yolu üzerinde ardışık pozisyonlar açılarak korelasyonlu bekleme süresi dizileri üretilir. Bu durumda log-oranda ampirik sonuca benzeyen doğrusal kuyruk ortaya çıkar.
Son aşamada yazarlar bekleme süresi dizisini Markov zinciri olarak inceler. Bekleme süresi aralıkları durum olarak alınır; long ve short için ayrı geçiş matrisleri kurulur. Bu matrislerin alt spektrumları karşılaştırılarak, yönsel asimetrinin sonlu zamanlı gevşeme modlarından doğabileceği açıklanır.
Sonuçlar Ne Gösteriyor?
1. Long ve short bekleme süreleri kaba taneli düzeyde simetrik görünmüyor. Aynı fiyat serisi ve aynı eşiklerle üretilen long/short bekleme süresi dağılımları arasında özellikle uzun sürelerde belirgin bir fark oluşuyor.
2. \(\Phi(d_p)\) metriği kısa plato ve uzun doğrusal kuyruk gösteriyor. Kısa süreli pozisyonlarda long ve short yönleri yaklaşık simetrik görünürken, uzun süreli pozisyonlarda log-oran doğrusal biçim kazanıyor. Bu, iki dağılım arasında üstel bir yönsel asimetri olduğunu gösterir.
3. Etkin piyasa sıcaklığı fiyat grafiğinde görünmeyen bilgi taşıyabilir. \(T_m(t)=1/|k|\) ölçüsü, fiyat serisi yumuşak görünse bile belirgin zaman yapısı gösterebilir. Bu nedenle makale, bu metriği piyasa rejimi değişimlerine duyarlı kaba taneli bir gösterge olarak yorumlar.
4. Basit Bachelier modeli tek başına yeterli değildir. Bağımsız first-passage yaklaşımı bekleme sürelerindeki üstel kuyrukları açıklayabilir; fakat \(\Phi(d_p)\)’nin doğrusal kuyruğunu açıklayamaz. Çünkü long ve short yönleri aynı baskın sönüm oranını paylaşır.
5. Asimetri, ardışık işlemlerin aynı fiyat yolunu paylaşmasından doğabilir. Pozisyonlar aynı fiyat geçmişi üzerinde yoğun ve örtüşen biçimde açıldığında bekleme süreleri bağımsız olmaz. Bu yol-içi korelasyonlar, long ve short yönlerinde farklı alt gevşeme spektrumları üretebilir.
6. Markov zinciri analizi mekanizmayı netleştiriyor. Bekleme süresi durumlarından kurulan Markov zincirinde asimptotik temel davranış benzer kalsa da alt spektral modlar yönlere göre farklılaşır. Makaleye göre fluctuation-theorem-like asimetri bu sonlu zamanlı alt mod farklılıklarından kaynaklanır.
Bu Neden Önemli?
Bu çalışma, finansal piyasalarda fiyat serilerine yalnızca getiri, volatilite veya korelasyon açısından bakmanın ötesine geçiyor. Yazarlar, aynı fiyat serisinden long ve short yönlerinde üretilen bekleme süresi dağılımlarını karşılaştırarak piyasa verisinde daha gizli bir yönsel asimetri arıyor.
Bu yaklaşım özellikle ilginçtir çünkü mikroskobik düzeyde alıcı-satıcı işlemleri eşleşmelidir. Ancak piyasa katılımcıları çoğu zaman bu mikroskobik bilgiyi değil, fiyat geçmişinin kaba taneli görüntüsünü kullanır. Makale, bu kaba taneli düzeyde simetrinin bozulabileceğini ve bunun ölçülebilir bir istatistiksel iz bırakabileceğini gösteriyor.
“Etkin piyasa sıcaklığı” kavramı da bu yüzden önemlidir. Bu ifade piyasanın gerçek fiziksel sıcaklığı değildir; fakat belirli bir gözlem ölçeğinde long/short bekleme süreleri arasındaki asimetriyi tek bir ölçüye indirger. Böyle bir ölçü, fiyat grafiğinde doğrudan görünmeyen rejim değişimlerini veya dalgalanma yoğunluğunu incelemek için araştırma aracı olabilir.
Dikkat Noktaları
1. Bu çalışma yatırım tavsiyesi değildir. Long ve short kelimeleri makaledeki simetrik ölçüm kuralını açıklamak için kullanılır. Buradan doğrudan işlem yönü veya strateji çıkarılmamalıdır.
2. Preprint niteliğindedir. Bulgular hakemli nihai sürüm kesinliğiyle değerlendirilmemelidir.
3. Termodinamik analoji dikkatli okunmalıdır. Makale finansal piyasaların gerçek bir termodinamik sistem olduğunu iddia etmez. Fluctuation theorem benzeri yapı, operasyonel ve istatistiksel bir benzetmedir.
4. Eşik seçimi sonuçları etkiler. Take-profit ve stop-loss sınırları \((\alpha,\beta)\), bekleme süresi dağılımlarını ve kuyruk eğimini etkileyebilir. Bu nedenle \(T_m\) mutlak ve tek başına değişmez bir piyasa özelliği değildir.
5. Gözlem ölçeği önemlidir. Aynı piyasa farklı zaman çözünürlüğü, farklı pencere uzunluğu veya farklı işlem kuralıyla farklı asimetri gösterebilir.
6. Kaba taneli metrikler neden-sonuç kanıtı değildir. \(T_m(t)\) belirli makro olaylarla zaman olarak hizalanabilir; fakat bu tek başına nedensellik kanıtlamaz.
7. Gerçek piyasa mikroyapısı daha karmaşıktır. Emir defteri, hacim dengesizliği, market impact, likidite, spread, işlem maliyeti ve stratejik davranış gibi faktörler bu çalışmadaki basit bekleme süresi kuralının ötesinde rol oynar.
Sonuç
Bu makale, finansal piyasalarda kaba taneli gözlem düzeyinde yönsel bir asimetri ölçümü öneriyor. Aynı fiyat serisine simetrik long ve short işlem kuralları uygulandığında, bekleme süresi dağılımlarının log-oranı kısa sürelerde plato, uzun sürelerde ise yaklaşık doğrusal kuyruk gösteriyor. Bu davranış, fluctuation theorem benzeri bir irreversibility tanı metriği olarak yorumlanıyor.
Çalışmanın en dikkat çekici tarafı, bu asimetrinin tek başına fiyat grafiğinde açıkça görünmemesidir. Fiyat serileri görece düzgün ilerlerken, etkin piyasa sıcaklığı \(T_m(t)\) belirgin zaman yapısı gösterebilir. Bu da kaba taneli bekleme süresi istatistiklerinin piyasadaki rejim değişimlerine farklı bir pencere açabileceğini düşündürür.
Yazarların mekanizma önerisi de önemlidir. Basit Bachelier first-passage modeli üstel bekleme süresi kuyruklarını açıklayabilir; fakat long/short log-oranının doğrusal kuyruğunu açıklayamaz. Bu yapı, aynı fiyat yolu üzerinde ardışık ve örtüşen pozisyonların yarattığı kısa dönem korelasyonlar hesaba katıldığında ortaya çıkar. Markov zinciri analizi, asimetrinin sonlu zamanlı alt spektral gevşeme modlarından kaynaklanabileceğini gösterir.
Verianla okuru için ana mesaj şudur: Finansal piyasalarda mikroskobik alıcı-satıcı eşleşmesi simetrik görünse de, fiyat geçmişi gibi kaba taneli gözlemler üzerinden kurulan long ve short deneyleri aynı istatistiksel davranışı vermeyebilir. Piyasanın gizli yön asimetrisi, bazen fiyat seviyesinde değil, bekleme süresi dağılımlarının kuyruğunda görünür.
Kaynak ve Yöntem Notu
Bu yazı, “Coarse Graining Reveals a Fluctuation-theorem-like Asymmetry in Financial Markets” başlıklı akademik PDF temel alınarak hazırlanmış özgün Türkçe editoryal içeriktir. Metin birebir çeviri değildir; çalışmadaki problem, yöntem, formüller, grafikler, stokastik model, Markov zinciri analizi, sonuçlar ve sınırlılıklar sadeleştirilerek anlatılmıştır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir