

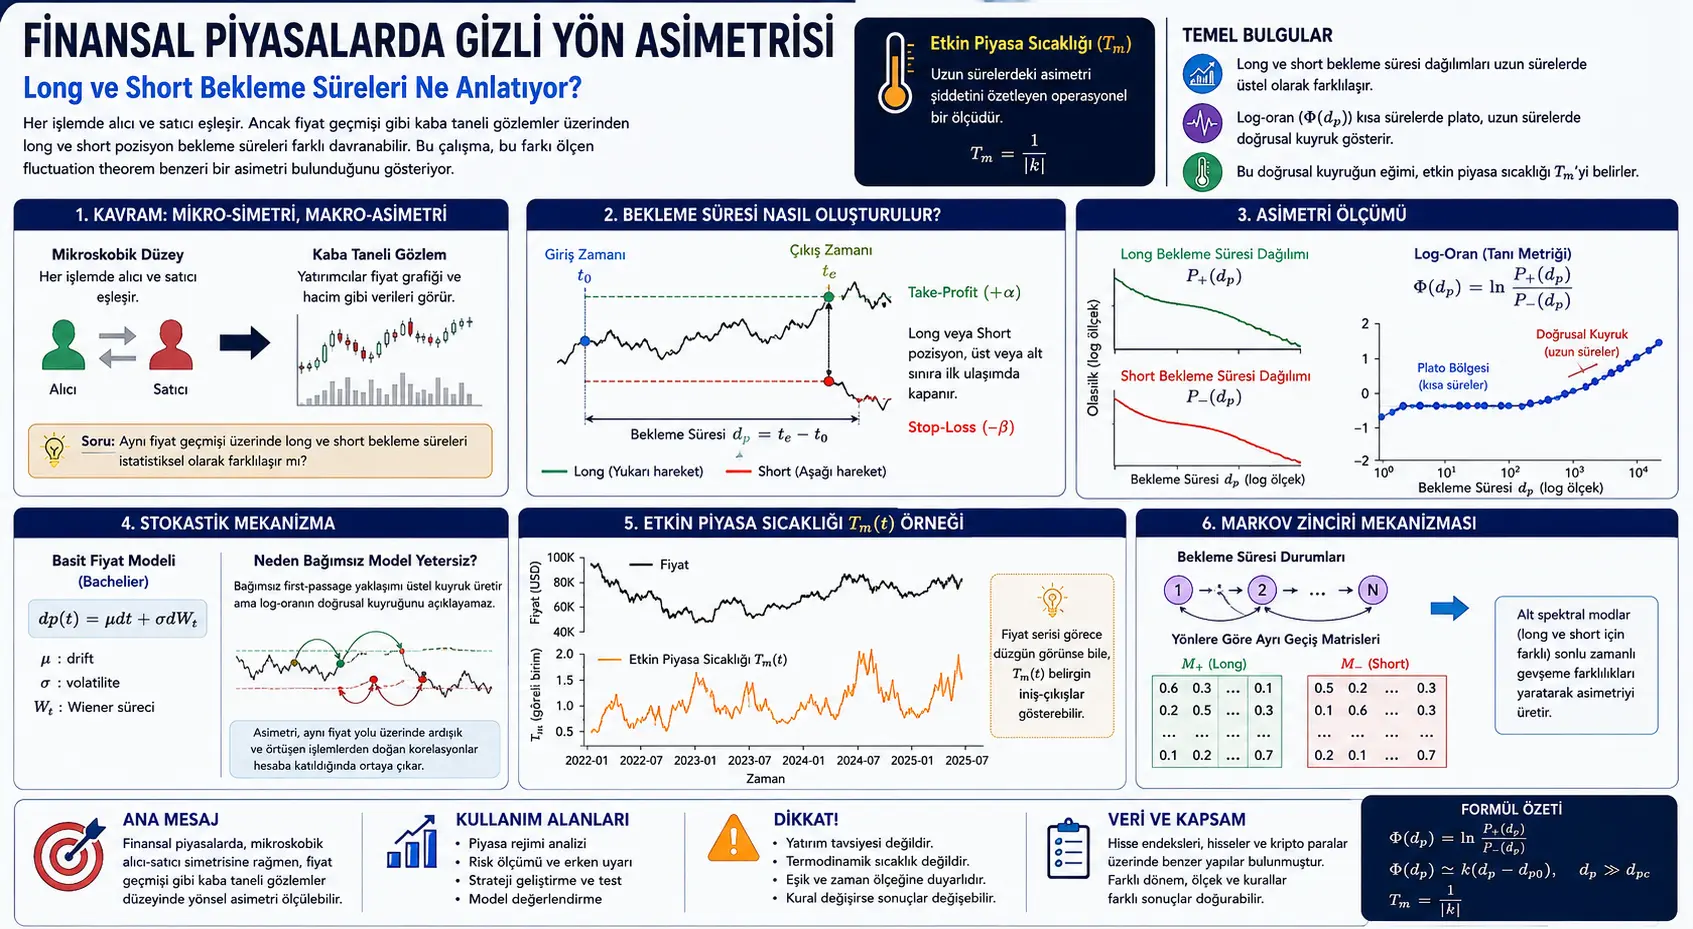
Katika soko la fedha, kila muamala hutokea kwa kulinganisha mnunuzi na muuzaji. Ukiangaliwa katika kiwango hiki cha kimaikroskopu, muundo huo huonekana kuwa linganifu: upande mmoja hununua, mwingine huuza. Hata hivyo, wawekezaji wengi, miundo na algoriti hawatumii daftari zima la miamala; hutumia uchunguzi wa jumla zaidi kama grafu ya bei, kiasi cha biashara na mfululizo wa muda.
Utafiti huu unachunguza iwapo kuna asimetri ya mwelekeo katika kiwango hiki cha uchunguzi wa jumla. Mbinu yake ni ya kiutendaji kabisa: nafasi za long na short hufunguliwa kwenye mfululizo uleule wa bei kwa kutumia mipaka ya take-profit na stop-loss yenye ukubwa sawa. Hupimwa muda ambao kila nafasi hubaki wazi hadi ifikie mojawapo ya mipaka hiyo. Kwa njia hii, usambazaji mbili tofauti za muda wa kushikilia hupatikana kwa long na short.
Ugunduzi mkuu wa makala ni kwamba log-uwiano wa usambazaji huu mbili hubaki karibu thabiti katika muda mfupi, lakini huunda mkia unaokaribia kuwa wa mstari katika muda mrefu. Waandishi wanatafsiri tabia hii kama kiashiria cha asimetri kinachofanana na fluctuation theorem. Mteremko wa mkia hubadilishwa kuwa kipimo cha kiutendaji kinachoitwa “halijoto tendaji ya soko”. Halijoto hii si halijoto halisi ya thermodinamiki kwa maana ya kimwili; ni metriki inayofupisha nguvu ya mabadiliko/asimetri ya soko chini ya kanuni fulani ya biashara na kiwango fulani cha uchunguzi.
Fluctuation theorem ni mfumo muhimu unaoeleza uhusiano kati ya ulinganifu wa kimaikroskopu na kutorejelezeka kwa kimakroskopu katika mifumo ya fizikia iliyo nje ya usawa. Kwa maelezo rahisi, hata kama baadhi ya michakato inaonekana kuweza kurejeshwa katika kiwango cha kimaikroskopu, asimetri kama mwelekeo wa muda au uzalishaji wa entropia zinaweza kujitokeza katika vipimo vya kiwango cha jumla.
Waandishi wanahamishia wazo hili kwenye masoko ya fedha kama analojia ya tahadhari. Masoko ya fedha si mifumo ya thermodinamiki; ni miundo ya kimkakati, inayojirekebisha na inayobadilisha hali. Kwa hiyo, makala haidai kwamba inapima uzalishaji halisi wa entropia ya thermodinamiki sokoni. Badala yake, inauliza: “Je, kipimo kinachofanana cha kuvunjika kwa ulinganifu kinaweza kuundwa?”
Katika kiwango cha kimaikroskopu, kila muamala ni ulinganishaji wa mnunuzi na muuzaji. Hata hivyo, washiriki wengi wa soko hawaoni hali kamili ya kimaikroskopu, bali data ya jumla kama historia ya bei. Katika kiwango hiki cha uchunguzi wa jumla, je, muda wa kushikilia katika miamala ya long na short hutenda kwa namna ileile, au hutofautiana kadiri muda unavyopita?
Hili ndilo tatizo ambalo makala inajaribu kutatua: Je, nafasi za long na short zinazotumika kwenye mfululizo uleule wa bei kwa vizingiti vilevile ni linganifu katika takwimu za muda wa kushikilia, au zinaonyesha asimetri ya mwelekeo katika muda mrefu?
Mbinu Inapendekeza Nini?
Utafiti unapima asimetri ya soko si kwa kutabiri mwelekeo wa bei, bali kwa holding time yaani muda ambao nafasi hubaki wazi. Nafasi ya long au short hufunguliwa wakati wowote wa kuingia. Nafasi hufungwa inapofikia kwa mara ya kwanza mojawapo ya mipaka ya take-profit au stop-loss iliyowekwa mapema. Tofauti kati ya wakati wa kuingia na wakati wa kutoka hurekodiwa kama muda wa kushikilia.
Mchakato huu hurudiwa kwa nyakati nyingi za kuingia kwenye mfululizo uleule wa bei. Usambazaji mmoja hupatikana kutoka nafasi za long na mwingine kutoka nafasi za short. Kisha log-uwiano wa usambazaji hizi mbili huhesabiwa. Kama mielekeo ya long na short ingekuwa linganifu kabisa katika kiwango cha uchunguzi wa jumla, log-uwiano huu ungetarajiwa kubaki karibu na sufuri.
Hata hivyo, makala inaona muundo unaofanana katika aina tofauti za masoko: Katika muda mfupi wa kushikilia, log-uwiano huwa karibu thabiti; katika muda mrefu, huwa karibu wa mstari. Mkia huu wa mstari unaonyesha kuwa kuna tofauti ya mwelekeo ya kielelezo kati ya usambazaji wa muda wa kushikilia wa long na short.
Waandishi pia hutumia modeli rahisi ya bei ya aina ya Bachelier ili kuelewa mekanizimu. Mbinu huru ya first-passage huzalisha mikia ya kielelezo katika usambazaji wa muda wa kushikilia, lakini haiwezi kueleza mkia wa mstari katika log-uwiano. Mkia wa mstari hujitokeza pale ambapo korelesheni za muda mfupi, zinazotokana na kufunguliwa kwa nafasi kwa mfuatano na kwa kuingiliana kwenye njia ileile ya bei, zinapojumuishwa.
Fomula Zinaeleza Nini?
Fomula katika PDF zinaonyesha metriki ya uchunguzi inayofafanua asimetri kati ya muda wa kushikilia wa long na short, halijoto tendaji ya soko, na mekanizimu ya stochastiki inayotumika kueleza tabia hii. Fomula zimewasilishwa hapa chini katika muundo unaooana na MathJax.
1. Ufafanuzi wa muda wa kushikilia
Hapa \(t_0\) ni wakati ambapo nafasi ilifunguliwa; \(t_e\) ni wakati wa kutoka ambapo mojawapo ya mipaka ya take-profit au stop-loss ilifikiwa kwa mara ya kwanza. \(d_p\) ni muda ambao nafasi ilibaki wazi. Muda huu hupimwa kwa kanuni ileile kwa nafasi za long na short.
2. Log-uwiano wa usambazaji wa muda wa kushikilia wa long na short
\(P_+(d_p)\) inawakilisha usambazaji wa muda wa kushikilia kwa nafasi za long; \(P_-(d_p)\) inawakilisha usambazaji wa muda wa kushikilia kwa nafasi za short. Ikiwa \(\Phi(d_p)\) iko karibu na sufuri, mielekeo hiyo miwili hutenda kwa kufanana. Ikiwa \(\Phi(d_p)\) inakuwa ya mstari katika muda mrefu, inaeleweka kuwa kuna asimetri ya mwelekeo ya kielelezo kati ya usambazaji wa long na short.
3. Uwanda mfupi na mkia mrefu wa mstari
\[ \Phi(d_p)= \begin{cases} c, & d_p
Fomula hii ya vipande inafupisha ugunduzi mkuu wa kiempiria wa makala. Katika muda mfupi, \(\Phi(d_p)\) huwa karibu na thamani thabiti \(c\). Katika muda mrefu, mkia wa mstari wenye mteremko \(k\) hujitokeza. \(d_{pc}\) ni muda wa kizingiti unaoonyesha mpito kutoka hali linganifu ya muda mfupi kwenda hali isiyo linganifu ya muda mrefu.
4. Halijoto tendaji ya soko
Kauli hii inaitwa “operational effective market temperature” katika makala. \(T_m\) hapa si halijoto halisi ya thermodinamiki. Ni kipimo kinachofupisha nguvu ya asimetri ya mwelekeo ya muda mrefu chini ya kanuni fulani ya trading, uchaguzi wa kizingiti na dirisha la uchunguzi. Kadiri \(|k|\) inavyoongezeka, asimetri huimarika; \(T_m\) hupungua.
5. Mwendo wa bei wa aina ya Bachelier
Mlinganyo huu unaonyesha modeli rahisi ya Bachelier ambamo mwendo wa bei unawakilishwa kwa arithmetic Brownian motion. \(\mu\) ni drift; \(\sigma\) ni volatiliti; \(W_t\) ni mchakato wa kawaida wa Wiener. Makala haitumii modeli hii kuwakilisha soko halisi kikamilifu, bali kutenganisha ni sifa zipi katika usambazaji wa muda wa kushikilia zinazotokana na difyusheni rahisi.
6. Uwakilishaji wa kispektri wa usambazaji wa first-passage
Kauli hii inaonyesha kwamba, katika tatizo la first-passage lenye mipaka fyonyaji, usambazaji wa muda wa kushikilia unaweza kuandikwa kama jumla ya modi za kielelezo. \(A_m^{(\pm)}\) ni uzito wa modi wa mwelekeo wa long au short. \(\lambda_m\) inawakilisha thamani binafsi za opereta ya first-passage.
7. Modi tawala katika muda mrefu
Katika muda mrefu, modi inayofifia polepole zaidi huwa tawala. Katika tatizo huru la Bachelier first-passage, mielekeo ya long na short hushiriki thamani ileile ya \(\lambda_1\). Kwa hiyo, hata kama mikia ya usambazaji ni ya kielelezo, log-uwiano haukui kwa mstari; hukaribia thamani thabiti.
8. Kujaa kwa log-uwiano katika mbinu huru ya Bachelier
Fomula hii inaonyesha kwa nini modeli huru ya first-passage haitoshi. Modeli inaweza kuzalisha mikia ya kielelezo katika usambazaji wa muda wa kushikilia; lakini kwa kuwa inatoa kiwango kilekile tawala cha kufifia kwa long na short, \(\Phi(d_p)\) huwa thabiti badala ya kuwa ya mstari katika muda mrefu.
9. Mnyororo wa Markov ulioundwa kutokana na muda wa kushikilia
Waandishi wanasisitiza kwamba muda wa kushikilia si huru wakati miamala inayofuatana inazalishwa kutoka njia ileile ya bei. Ili kuwakilisha korelesheni hii, huundwa mnyororo wa Markov wenye hali za muda wa kushikilia. \(M_+\) na \(M_-\) ni matriksi tofauti za mpito kwa mielekeo ya long na short.
10. Mtengano wa kispektri katika mnyororo wa Markov
Fomula hii inaonyesha kwamba usambazaji wa muda wa kushikilia unajumuisha usambazaji wa hali tuli na modi ndogo zinazofifia. \(\gamma_{k,\pm}\) na \(\nu_{k,\pm}\) ni vipengele vidogo vya kispektri vya mielekeo ya long na short. Kulingana na utafiti, asimetri ya mwelekeo hutokana zaidi na tofauti hizi za modi ndogo za muda wenye kikomo kuliko na kikomo cha hali tuli.
11. Kiwango tendaji cha kufifia
Kauli hii inafafanua kiwango tendaji cha kufifia kwa muda wa kushikilia katika dirisha fulani lenye kikomo. Kadiri wastani wa muda wa kushikilia unavyoongezeka, kiwango tendaji cha kufifia hupungua. Viwango hivi tendaji vinaweza pia kutofautiana wakati spektra ndogo ni tofauti katika mielekeo ya long na short.
12. Uandishi wa wastani wa muda wa kushikilia kwa modi ndogo
Fomula hii inaonyesha kwamba wastani wa muda wa kushikilia unajumuisha neno la pamoja la kiasimptoti na michango ya modi ndogo inayoweza kubadilika kulingana na mwelekeo. Hapa \(\lambda_1\) ni kiwango cha muda mrefu cha kufifia kinachobaki kuwa cha pamoja kwa mielekeo ya long na short.
13. Umbo la makadirio la kiwango tendaji cha kufifia
Kauli hii ya makadirio inaonyesha kwamba asimetri ya mwelekeo inayoonekana katika madirisha yenye kikomo inaweza kutokana na modi ndogo za kispektri. Yaani, hata kama usambazaji wa long na short una kiwango tawala cha kufifia kinachofanana kiasimptoti, unaweza kuonekana tofauti katika madirisha ya uchunguzi yenye kikomo.
Ujumbe Mkuu wa Grafu, Jedwali na Mchoro
Mchoro wa dhana katika ukurasa wa 3: Mchoro unaeleza kwamba soko linajumuisha ulinganishaji wa wanunuzi na wauzaji katika kiwango cha kimaikroskopu, lakini traders kwa kawaida hufanya maamuzi kwa uchunguzi wa jumla kama njia ya bei na kiasi cha biashara. Usambazaji wa muda wa kushikilia wa long na short unapozalishwa kutoka historia ileile ya bei, log-uwiano wa usambazaji hizi mbili huwa metriki ya uchunguzi inayopima asimetri ya mwelekeo wa soko.
Grafu ya uundaji wa muda wa kushikilia katika ukurasa wa 5: Kielelezo 2 kinaonyesha wakati wa kuingia \(t_0\), mipaka ya take-profit na stop-loss, wakati wa kutoka \(t_e\), na muda wa kushikilia \(d_p\) kwenye njia ya bei. Grafu hiyo hiyo inaeleza, kupitia mfano wa IXIC, kwamba usambazaji wa muda wa kushikilia wa long na short hutofautiana na kwamba metriki ya \(\Phi(d_p)\) huonyesha muundo wa uwanda mfupi + mkia mrefu wa mstari.
Grafu za halijoto tendaji ya soko katika ukurasa wa 6: Katika Kielelezo 3, mfululizo wa bei unaonyeshwa katika safu ya juu na halijoto tendaji ya soko \(T_m(t)\) katika safu ya chini kwa fahirisi nne kubwa za hisa. Ujumbe mkuu ni huu: Hata kama mfululizo wa bei unaonekana laini kwa kiasi, \(T_m(t)\) inaweza kuonyesha kupanda na kushuka kuliko wazi. Hivyo, taarifa ya asimetri ya mwelekeo huenda isionekane moja kwa moja katika grafu tupu ya bei.
Grafu ya ulinganisho wa Bachelier katika ukurasa wa 9: Kielelezo 4 kinalinganisha mbinu huru na zenye korelesheni za takwimu. Mbinu zote mbili zinaweza kuzalisha mikia ya kielelezo katika usambazaji wa muda wa kushikilia. Hata hivyo, ni mbinu yenye korelesheni pekee—ambayo hutokana na miamala inayofuatana na kuingiliana kwenye njia ileile ya bei—inayozalisha mkia mrefu wa mstari kwa \(\Phi(d_p)\). Hii inaonyesha kwamba ugunduzi wa kiempiria unahusiana si na difyusheni pekee, bali pia na muundo wa korelesheni wa kiwango cha jumla.
Grafu ya spektra ya mnyororo wa Markov katika ukurasa wa 11: Kielelezo 5 kinaonyesha kwamba katika mnyororo wa Markov ulioundwa kutokana na muda wa kushikilia, usambazaji wa hali tuli hutoa muundo msingi unaofanana, lakini mielekeo ya long na short ina tofauti katika spektra zake ndogo za thamani binafsi. Kulingana na makala, asimetri inayofanana na fluctuation-theorem iliyoonekana hutokana na tofauti hizi ndogo za kispektri za muda wenye kikomo.
Majaribio Yalifanywaje?
Kwanza, utafiti huchukua mfululizo halisi wa bei za soko. Mipaka ya take-profit na stop-loss yenye ukubwa sawa hufafanuliwa juu ya mfululizo huu. Kwa kila wakati unaofaa wa kuingia, nafasi husawiriwa kwa mielekeo ya long na short. Nafasi hufungwa inapofikia kwa mara ya kwanza mpaka wa juu au wa chini, na muda wa kushikilia hurekodiwa.
Mchakato huu hurudiwa kwa nyakati nyingi za kuingia ili kupata usambazaji wa muda wa kushikilia wa long na short. Kisha metriki ya \(\Phi(d_p)=\ln[P_+(d_p)/P_-(d_p)]\) huhesabiwa. Waandishi wanaonyesha kwamba metriki hii hubaki karibu thabiti katika muda mfupi, lakini huunda mkia wa mstari katika muda mrefu.
Utafiti unasema kwamba miundo inayofanana inaonekana katika aina tofauti za masoko, kama fahirisi za hisa, hisa binafsi na sarafu za kripto. Kwa hivyo, unasema kuwa ugunduzi huo si mahususi kwa fahirisi moja au mali moja pekee.
Baadaye, modeli rahisi ya stochastiki ya aina ya Bachelier hutumiwa kuelewa mekanizimu. Kwanza, mbinu huru ya first-passage hujaribiwa. Ingawa mbinu hii huzalisha mkia wa kielelezo katika muda wa kushikilia, haielezi mkia wa mstari wa log-uwiano. Kisha mfululizo wenye korelesheni wa muda wa kushikilia huzalishwa kwa kufungua nafasi zinazofuatana kwenye njia ileile ya bei. Katika hali hii, mkia wa mstari unaofanana na matokeo ya kiempiria hujitokeza katika log-uwiano.
Katika hatua ya mwisho, waandishi huchunguza mfululizo wa muda wa kushikilia kama mnyororo wa Markov. Vipindi vya muda wa kushikilia huchukuliwa kama hali; matriksi tofauti za mpito huundwa kwa long na short. Kwa kulinganisha spektra ndogo za matriksi hizi, inaelezwa kwamba asimetri ya mwelekeo inaweza kutokana na modi za kulegea za muda wenye kikomo.
Matokeo Yanaonyesha Nini?
1. Muda wa kushikilia wa long na short hauonekani kuwa linganifu katika kiwango cha uchunguzi wa jumla. Kuna tofauti dhahiri, hasa katika muda mrefu, kati ya usambazaji wa muda wa kushikilia wa long/short unaozalishwa kwa mfululizo uleule wa bei na vizingiti vilevile.
2. Metriki ya \(\Phi(d_p)\) inaonyesha uwanda mfupi na mkia mrefu wa mstari. Wakati mielekeo ya long na short inaonekana karibu linganifu katika nafasi za muda mfupi, log-uwiano hupata umbo la mstari katika nafasi za muda mrefu. Hii inaonyesha asimetri ya mwelekeo ya kielelezo kati ya usambazaji hizo mbili.
3. Halijoto tendaji ya soko inaweza kubeba taarifa isiyoonekana katika grafu ya bei. Kipimo cha \(T_m(t)=1/|k|\) kinaweza kuonyesha muundo wa muda ulio wazi hata kama mfululizo wa bei unaonekana laini. Kwa hiyo, makala inatafsiri metriki hii kama kiashiria cha kiwango cha jumla kinachohisi mabadiliko ya hali za soko.
4. Modeli rahisi ya Bachelier haitoshi peke yake. Mbinu huru ya first-passage inaweza kueleza mikia ya kielelezo katika muda wa kushikilia, lakini haiwezi kueleza mkia wa mstari wa \(\Phi(d_p)\). Sababu ni kwamba mielekeo ya long na short hushiriki kiwango kilekile tawala cha kufifia.
5. Asimetri inaweza kutokana na miamala inayofuatana kushiriki njia ileile ya bei. Nafasi zinapofunguliwa kwa wingi na kwa kuingiliana kwenye historia ileile ya bei, muda wa kushikilia hauwi huru. Korelesheni hizi za ndani ya njia zinaweza kuzalisha spektra ndogo tofauti za kulegea katika mielekeo ya long na short.
6. Uchanganuzi wa mnyororo wa Markov unafafanua mekanizimu. Katika mnyororo wa Markov ulioundwa kutokana na hali za muda wa kushikilia, tabia ya msingi ya kiasimptoti hubaki sawa, lakini modi ndogo za kispektri hutofautiana kulingana na mwelekeo. Kulingana na makala, asimetri inayofanana na fluctuation-theorem hutokana na tofauti hizi za modi ndogo za muda wenye kikomo.
Kwa Nini Hili Ni Muhimu?
Utafiti huu unavuka mtazamo wa kuchunguza mfululizo wa bei katika masoko ya fedha kwa kurejelea tu marejesho, volatiliti au korelesheni. Waandishi wanatafuta asimetri ya mwelekeo iliyofichika zaidi katika data ya soko kwa kulinganisha usambazaji wa muda wa kushikilia unaozalishwa katika mielekeo ya long na short kutoka mfululizo uleule wa bei.
Mbinu hii inavutia hasa kwa sababu katika kiwango cha kimaikroskopu, miamala ya mnunuzi na muuzaji lazima ilinganishwe. Hata hivyo, washiriki wa soko mara nyingi hutumia si taarifa hii ya kimaikroskopu, bali mwonekano wa jumla wa historia ya bei. Makala inaonyesha kwamba ulinganifu unaweza kuvunjika katika kiwango hiki cha jumla na kuacha alama ya kitakwimu inayoweza kupimwa.
Dhana ya “halijoto tendaji ya soko” ni muhimu kwa sababu hiyo hiyo. Kauli hii haimaanishi halijoto halisi ya kimwili ya soko; lakini hupunguza asimetri kati ya muda wa kushikilia wa long/short katika kiwango fulani cha uchunguzi kuwa kipimo kimoja. Kipimo kama hiki kinaweza kuwa zana ya utafiti ya kuchunguza mabadiliko ya hali au nguvu ya mabadiliko ambayo hayaonekani moja kwa moja kwenye grafu ya bei.
Mambo ya Kuzingatia
1. Utafiti huu si ushauri wa uwekezaji. Maneno long na short yanatumika kueleza kanuni ya kipimo linganifu katika makala. Mwelekeo wa moja kwa moja wa biashara au mkakati haupaswi kutolewa kutoka hapa.
2. Ni preprint. Matokeo hayapaswi kutathminiwa kwa uhakika wa toleo la mwisho lililopitiwa na wataalamu.
3. Analojia ya thermodinamiki inapaswa kusomwa kwa tahadhari. Makala haidai kwamba masoko ya fedha ni mfumo halisi wa thermodinamiki. Muundo unaofanana na fluctuation theorem ni analojia ya kiutendaji na kitakwimu.
4. Uchaguzi wa vizingiti huathiri matokeo. Mipaka ya take-profit na stop-loss \((\alpha,\beta)\) inaweza kuathiri usambazaji wa muda wa kushikilia na mteremko wa mkia. Kwa hiyo, \(T_m\) si sifa kamili na isiyobadilika ya soko ikiwa peke yake.
5. Kiwango cha uchunguzi ni muhimu. Soko lilelile linaweza kuonyesha asimetri tofauti kwa azimio tofauti la muda, urefu tofauti wa dirisha au kanuni tofauti ya biashara.
6. Metriki za kiwango cha jumla si uthibitisho wa sababu na athari. \(T_m(t)\) inaweza kulingana kwa wakati na matukio fulani ya jumla ya uchumi; lakini jambo hili pekee halithibitishi usababishi.
7. Muundo mdogo wa soko halisi ni changamano zaidi. Sababu kama daftari la oda, kutolingana kwa kiasi cha biashara, market impact, ukwasi, spread, gharama ya muamala na tabia ya kimkakati zina nafasi inayopita kanuni rahisi ya muda wa kushikilia iliyotumiwa katika utafiti huu.
Hitimisho
Makala hii inapendekeza kipimo cha asimetri ya mwelekeo katika kiwango cha uchunguzi wa jumla katika masoko ya fedha. Kanuni linganifu za biashara za long na short zinapotumika kwenye mfululizo uleule wa bei, log-uwiano wa usambazaji wa muda wa kushikilia huonyesha uwanda katika muda mfupi na mkia unaokaribia kuwa wa mstari katika muda mrefu. Tabia hii inatafsiriwa kama metriki ya uchunguzi ya kutorejelezeka inayofanana na fluctuation theorem.
Kipengele kinachovutia zaidi cha utafiti ni kwamba asimetri hii haionekani wazi katika grafu ya bei pekee. Mfululizo wa bei unapobadilika kwa ulaini wa kiasi, halijoto tendaji ya soko \(T_m(t)\) inaweza kuonyesha muundo wa muda ulio wazi. Hili linadokeza kwamba takwimu za muda wa kushikilia za kiwango cha jumla zinaweza kufungua dirisha tofauti la kuchunguza mabadiliko ya hali sokoni.
Pendekezo la mekanizimu la waandishi pia ni muhimu. Modeli rahisi ya Bachelier first-passage inaweza kueleza mikia ya kielelezo ya muda wa kushikilia, lakini haiwezi kueleza mkia wa mstari wa log-uwiano wa long/short. Muundo huu hujitokeza wakati korelesheni za muda mfupi zinazotokana na nafasi zinazofuatana na kuingiliana kwenye njia ileile ya bei zinapozingatiwa. Uchanganuzi wa mnyororo wa Markov unaonyesha kwamba asimetri inaweza kutokana na modi ndogo za kispektri za kulegea za muda wenye kikomo.
Ujumbe mkuu kwa msomaji wa Verianla ni huu: Ingawa ulinganishaji wa mnunuzi na muuzaji katika masoko ya fedha unaonekana kuwa linganifu katika kiwango cha kimaikroskopu, majaribio ya long na short yanayojengwa kutokana na uchunguzi wa jumla kama historia ya bei huenda yasitoe tabia ileile ya kitakwimu. Wakati mwingine, asimetri ya mwelekeo iliyofichika ya soko huonekana si katika kiwango cha bei, bali katika mkia wa usambazaji wa muda wa kushikilia.
Maelezo ya Chanzo na Mbinu
Makala hii ni maudhui asilia ya uhariri kwa Kituruki yaliyotayarishwa kwa msingi wa PDF ya kitaaluma yenye kichwa “Coarse Graining Reveals a Fluctuation-theorem-like Asymmetry in Financial Markets”. Si tafsiri ya neno kwa neno; tatizo, mbinu, fomula, grafu, modeli ya stochastiki, uchanganuzi wa mnyororo wa Markov, matokeo na vikwazo vya utafiti vimeelezwa kwa lugha iliyorahisishwa.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *