

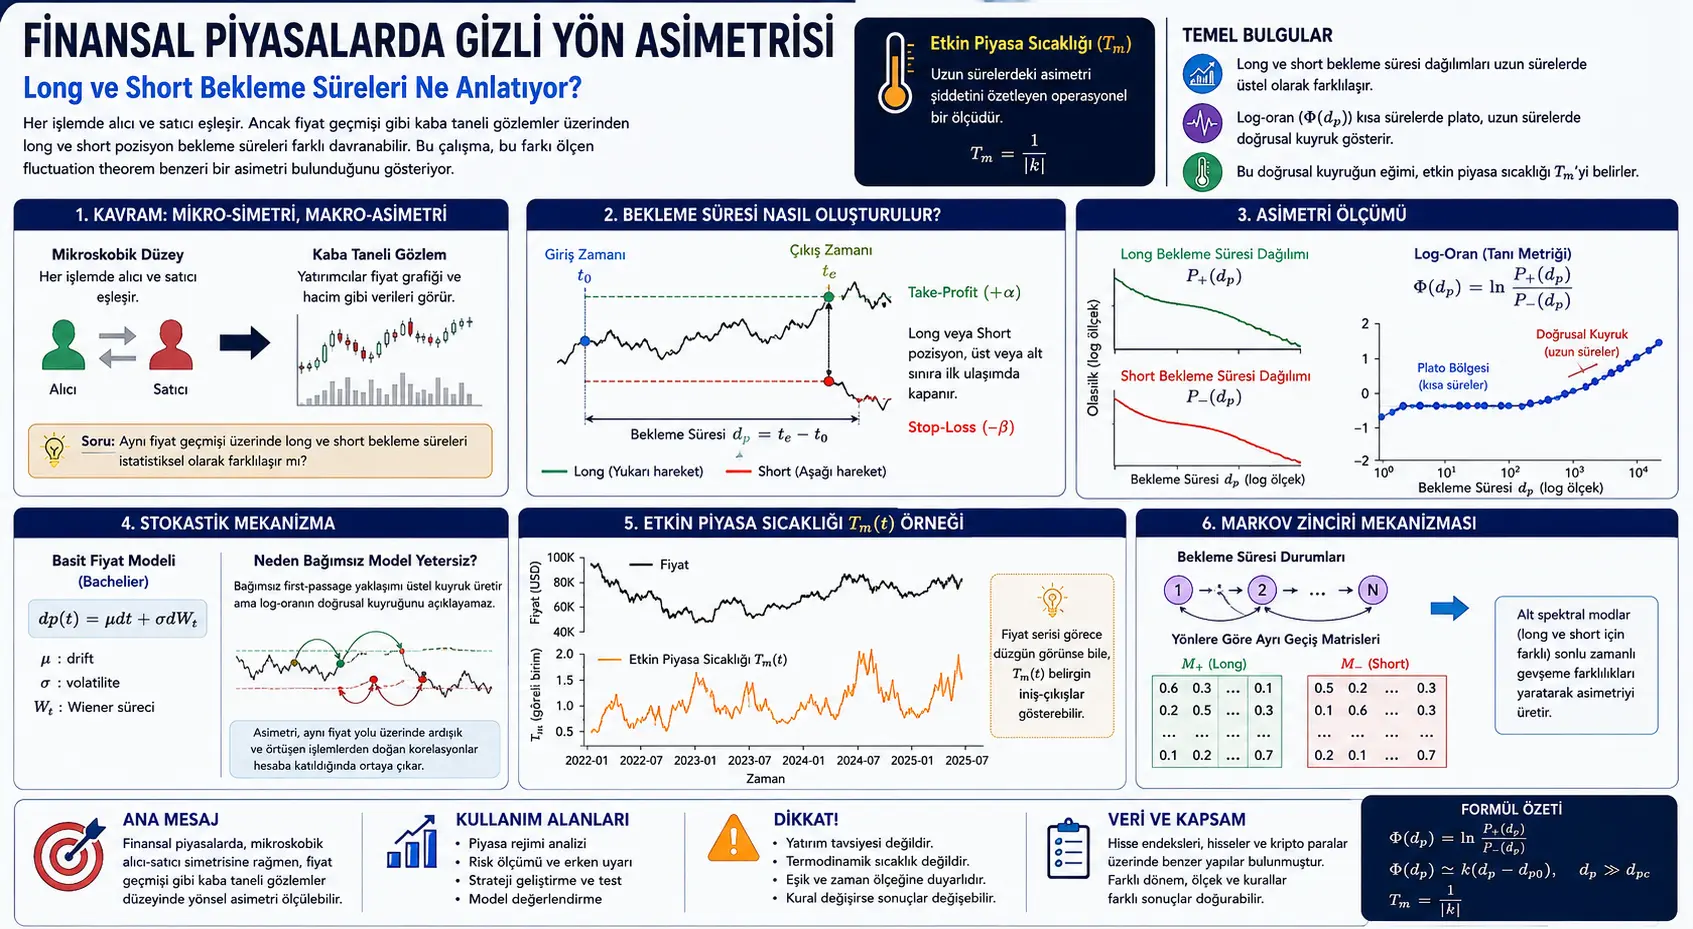
Каржы рыногунда ар бир бүтүм сатып алуучу менен сатуучунун дал келиши аркылуу ишке ашат. Микроскопиялык деңгээлден караганда бул симметриялуу түзүлүш сыяктуу көрүнөт: бир тарап сатып алат, экинчи тарап сатат. Бирок инвесторлордун, моделдердин жана алгоритмдердин көбү бүтүндөй буйрутма китебин эмес, баа графиги, көлөм жана убакыт катарлары сыяктуу оройураак байкоолорду колдонушат.
Бул изилдөө дал ушул орой данектелген байкоо деңгээлинде багыттык асимметрия бар-жогун изилдейт. Ыкма кыйла операциялык: бир эле баа катарында бирдей өлчөмдөгү take-profit жана stop-loss чектери колдонулуп, long жана short позициялар ачылат. Ар бир позиция ушул чектердин бирине жеткенге чейин канча убакыт ачык турганы өлчөнөт. Ошентип long жана short үчүн эки өзүнчө күтүү убактысынын бөлүштүрүлүшү алынат.
Макаланын негизги жыйынтыгы — бул эки бөлүштүрүүнүн лог-катышы кыска мөөнөттөрдө дээрлик туруктуу болуп, узак мөөнөттөрдө болжол менен сызыктуу куйрук түзөт. Авторлор бул жүрүм-турумду fluctuation theorem сыяктуу асимметрия көрсөткүчү катары чечмелешет. Куйруктун ылдыйышы “эффективдүү рынок температурасы” деп аталган операциялык өлчөмгө айландырылат. Бул температура физикалык маанидеги чыныгы термодинамикалык температура эмес; белгилүү бир соода эрежеси жана байкоо масштабы шартында рыноктун термелүү/асимметрия түзүлүшүн жыйынтыктаган көрсөткүч.
Fluctuation theorem тең салмактан тышкаркы физикалык системаларда микроскопиялык симметрия менен макроскопиялык кайтарылбастыктын ортосундагы байланышты түшүндүргөн маанилүү алкак болуп саналат. Жөнөкөй айтканда, микроскопиялык деңгээлде айрым процесстер кайтарымдуу көрүнгөнү менен, орой данектелген өлчөөлөрдө убакыт багыты же энтропия өндүрүшү сыяктуу асимметриялар пайда болушу мүмкүн.
Авторлор бул идеяны каржы рынокторуна этият аналогия катары колдонушат. Каржы рыноктору термодинамикалык системалар эмес; алар стратегиялык, адаптивдүү жана режим алмаштырган түзүлүштөр. Ошондуктан макала рынокто чыныгы термодинамикалык энтропия өндүрүшү өлчөндү деп ырастабайт. Анын ордуна “ушуга окшош симметриянын бузулушун өлчөө мүмкүнбү?” деген суроону коёт.
Микроскопиялык деңгээлде ар бир бүтүм сатып алуучу-сатуучу дал келүүсү болуп саналат. Бирок рынок катышуучуларынын көбү толук микроскопиялык абалды эмес, баа тарыхы сыяктуу орой данектелген маалыматты көрүшөт. Ушул орой байкоо деңгээлинде long жана short бүтүмдөрүнүн күтүү убакыттары бирдей жүрөбү же убакыт өткөн сайын айырмаланабы?
Макала чечүүгө аракет кылган маселе ушул: бир эле баа катарына бирдей чектер менен колдонулган long жана short позициялар күтүү убактысынын статистикасында симметриялуубу же узак мөөнөттөрдө багыттык асимметрия көрсөтөбү?
Ыкма Эмнени Сунуштайт?
Изилдөө рыноктук асимметрияны баанын багытын божомолдоо менен эмес, holding time башкача айтканда позициянын ачык турган убактысы менен өлчөйт. Каалаган кирүү убактысында long же short позиция ачылат. Позиция алдын ала белгиленген take-profit же stop-loss чектеринин бирине биринчи жолу жеткенде жабылат. Кирүү убактысы менен чыгуу убактысынын ортосундагы айырма күтүү убактысы катары катталат.
Бул процесс бир эле баа катарында көптөгөн кирүү убакыттары үчүн кайталанат. Long позициялардан бир бөлүштүрүү, short позициялардан башка бөлүштүрүү алынат. Андан кийин бул эки бөлүштүрүүнүн лог-катышы эсептелет. Эгер long жана short багыттары орой данектелген масштабда толук симметриялуу болсо, бул лог-катыш нөлгө жакын бойдон калмак.
Бирок макала ар кандай рынок түрлөрүндө окшош түзүлүштү байкайт: кыска күтүү убакыттарында лог-катыш болжол менен туруктуу; узак күтүү убакыттарында болсо болжол менен сызыктуу болуп калат. Бул сызыктуу куйрук long жана short күтүү убактысынын бөлүштүрүлүштөрүнүн ортосунда экспоненциалдык багыттык айырма бар экенин көрсөтөт.
Механизмди түшүнүү үчүн авторлор Bachelier тибиндеги жөнөкөй баа моделин да колдонушат. Көз карандысыз first-passage ыкмасы күтүү убактысынын бөлүштүрүлүшүндө экспоненциалдык куйруктарды пайда кылат, бирок лог-катыштагы сызыктуу куйрукту түшүндүрө албайт. Сызыктуу куйрук позициялар бир эле баа жолунда удаалаш жана бири-бирин каптап ачылганда пайда болгон кыска мөөнөттүү корреляциялар кошулганда чыгат.
Формулалар Эмнени Түшүндүрөт?
PDF’теги формулалар long жана short күтүү убакыттарынын ортосундагы асимметрияны аныктаган диагностикалык метриканы, эффективдүү рынок температурасын жана бул жүрүм-турумду түшүндүрүү үчүн колдонулган стохастикалык механизмди көрсөтөт. Формулалар төмөндө MathJax шайкеш түрдө берилген.
1. Күтүү убактысынын аныктамасы
Бул жерде \(t_0\) — позиция ачылган убакытты; \(t_e\) — take-profit же stop-loss чектеринин бирине биринчи жолу жеткен чыгуу убактысын билдирет. \(d_p\) — позиция ачык турган убакыт. Бул убакыт long жана short позициялар үчүн бир эле эреже менен өлчөнөт.
2. Long жана short күтүү убактысынын бөлүштүрүлүштөрүнүн лог-катышы
\(P_+(d_p)\) long позициялар үчүн күтүү убактысынын бөлүштүрүлүшүн; \(P_-(d_p)\) short позициялар үчүн күтүү убактысынын бөлүштүрүлүшүн билдирет. \(\Phi(d_p)\) нөлгө жакын болсо, эки багыт окшош жүрөт. \(\Phi(d_p)\) узак мөөнөттөрдө сызыктуу болуп калса, long жана short бөлүштүрүлүштөрүнүн ортосунда экспоненциалдык багыттык асимметрия бар экени түшүнүлөт.
3. Кыска плато жана узун сызыктуу куйрук
\[ \Phi(d_p)= \begin{cases} c, & d_p
Бул бөлүк-бөлүк формула макаланын негизги эмпирикалык жыйынтыгын жыйынтыктайт. Кыска мөөнөттөрдө \(\Phi(d_p)\) болжол менен туруктуу \(c\) маанисинде болот. Узак мөөнөттөрдө ылдыйышы \(k\) болгон сызыктуу куйрук пайда болот. \(d_{pc}\) симметриялуу кыска мөөнөттүү режимден асимметриялуу узак мөөнөттүү режимге өтүүнү көрсөткөн чектик убакыт.
4. Эффективдүү рынок температурасы
Бул туюнтма макалада “operational effective market temperature” деп аталат. Бул жердеги \(T_m\) чыныгы термодинамикалык температура эмес. Ал белгилүү бир trading эрежеси, чек тандоосу жана байкоо терезеси шартында узак мөөнөттүү багыттык асимметриянын күчүн жыйынтыктаган өлчөм. \(|k|\) чоңойгон сайын асимметрия күчөйт; \(T_m\) кичирейет.
5. Bachelier тибиндеги баа кыймылы
Бул теңдеме баа кыймылы arithmetic Brownian motion менен берилген жөнөкөй Bachelier моделин көрсөтөт. \(\mu\) — drift; \(\sigma\) — волатилдүүлүк; \(W_t\) — стандарттуу Wiener процесси. Макала бул моделди чыныгы рынокту толук чагылдыруу үчүн эмес, күтүү убактысынын бөлүштүрүлүшүндөгү кайсы касиеттер жөнөкөй диффузиядан келип чыгарын ажыратуу үчүн колдонот.
6. First-passage бөлүштүрүлүштөрүнүн спектралдык көрсөтүлүшү
Бул туюнтма жутуучу чектери бар first-passage маселесинде күтүү убактысынын бөлүштүрүлүштөрүн экспоненциалдык моддордун суммасы катары жазууга болорун көрсөтөт. \(A_m^{(\pm)}\) — long же short багытына тиешелүү мод салмактары. \(\lambda_m\) first-passage операторунун өздүк маанилерин билдирет.
7. Узак мөөнөттөрдө үстөм мод
Узак мөөнөттөрдө эң жай басаңдаган мод үстөм болуп калат. Көз карандысыз Bachelier first-passage маселесинде long жана short багыттары бир эле \(\lambda_1\) маанисин бөлүшөт. Ошондуктан бөлүштүрүлүштөрдүн куйруктары экспоненциалдык болсо да, лог-катыш сызыктуу өспөйт; туруктуу мааниге жакындайт.
8. Көз карандысыз Bachelier ыкмасында лог-катыштын каныгуусу
Бул формула көз карандысыз first-passage моделинин эмне үчүн жетишсиз экенин көрсөтөт. Модель күтүү убактысынын бөлүштүрүлүшүндө экспоненциалдык куйрук жарата алат, бирок long жана short үчүн бирдей үстөм басаңдоо ылдамдыгын бергендиктен \(\Phi(d_p)\) узак мөөнөттөрдө сызыктуу эмес, туруктуу болот.
9. Күтүү убакыттарынан түзүлгөн Markov чынжыры
Авторлор удаалаш бүтүмдөр бир эле баа жолунан өндүрүлгөндө күтүү убакыттары көз карандысыз болбой турганын баса белгилешет. Бул корреляцияны көрсөтүү үчүн күтүү убактысынын абалдарын камтыган Markov чынжыры түзүлөт. \(M_+\) жана \(M_-\) long жана short багыттары үчүн өзүнчө өтүү матрицалары.
10. Markov чынжырындагы спектралдык ажыроо
Бул формула күтүү убактысынын бөлүштүрүлүшү стационардык бөлүштүрүлүштөн жана басаңдаган төмөнкү моддордон турарын көрсөтөт. \(\gamma_{k,\pm}\) жана \(\nu_{k,\pm}\) long жана short багыттарына тиешелүү төмөнкү спектралдык компоненттер. Изилдөөгө ылайык, багыттык асимметрия стационардык чектен эмес, ушул чектүү убакыттагы төмөнкү моддордун айырмачылыктарынан пайда болот.
11. Эффективдүү басаңдоо ылдамдыгы
Бул туюнтма белгилүү бир чектүү терезедеги күтүү убактысынын эффективдүү басаңдоо ылдамдыгын аныктайт. Орточо күтүү убактысы өскөн сайын эффективдүү басаңдоо ылдамдыгы төмөндөйт. Long жана short багыттарында төмөнкү спектр айырмаланса, бул эффективдүү ылдамдыктар да айырмаланышы мүмкүн.
12. Орточо күтүү убактысынын төмөнкү моддор аркылуу жазылышы
Бул формула орточо күтүү убактысы жалпы асимптотикалык мүчөдөн жана багытка жараша өзгөрө турган төмөнкү мод салымдарынан турарын көрсөтөт. Бул жерде \(\lambda_1\) long жана short багыттарында жалпы бойдон калган узак мөөнөттүү басаңдоо ылдамдыгы.
13. Эффективдүү басаңдоо ылдамдыгынын болжолдуу формасы
Бул болжолдуу туюнтма чектүү терезелерде байкалган багыттык асимметрия төмөнкү спектралдык моддордон келип чыгышы мүмкүн экенин көрсөтөт. Башкача айтканда, long жана short бөлүштүрүлүштөрү асимптотикалык түрдө окшош үстөм басаңдоо ылдамдыгына ээ болсо да, чектүү байкоо терезелеринде ар башка көрүнөт.
График, Таблица жана Схеманын Негизги Мааниси
3-беттеги концептуалдык схема: Схема рынок микроскопиялык деңгээлде сатып алуучу-сатуучу дал келүүлөрүнөн турарын, бирок трейдерлер көбүнчө баа жолу жана көлөм сыяктуу орой данектелген байкоолор менен чечим кабыл аларын түшүндүрөт. Бир эле баа тарыхынан long жана short күтүү убактысынын бөлүштүрүлүштөрү түзүлгөндө, алардын лог-катышы рыноктун багыттык асимметриясын өлчөгөн диагностикалык метрикага айланат.
5-беттеги күтүү убактысын түзүү графиги: 2-сүрөт баа жолунда кирүү убактысы \(t_0\), take-profit жана stop-loss чектери, чыгуу убактысы \(t_e\) жана күтүү убактысы \(d_p\) көрсөтөт. Ошол эле графикте IXIC мисалы аркылуу long жана short күтүү убактысынын бөлүштүрүлүштөрү айырмаланары жана \(\Phi(d_p)\) метрикасы кыска плато + узун сызыктуу куйрук түзүлүшүн көрсөтөрү баяндалат.
6-беттеги эффективдүү рынок температурасынын графиктери: 3-сүрөттө төрт ири акция индекси үчүн жогорку катарда баа катарлары, төмөнкү катарда эффективдүү рынок температурасы \(T_m(t)\) көрсөтүлөт. Негизги маани: баа катары салыштырмалуу жылмакай көрүнсө да, \(T_m(t)\) байкаларлык көтөрүлүп-түшүүлөрдү көрсөтүшү мүмкүн. Демек багыттык асимметрия маалыматы жылаңач баа графигинде түз көрүнбөшү мүмкүн.
9-беттеги Bachelier салыштыруу графиги: 4-сүрөт көз карандысыз жана корреляцияланган статистикалык ыкмаларды салыштырат. Эки ыкма тең күтүү убактысынын бөлүштүрүлүшүндө экспоненциалдык куйрук жарата алат. Бирок бир эле баа жолунда удаалаш жана бири-бирин каптаган бүтүмдөрдөн келип чыккан корреляцияланган ыкма гана \(\Phi(d_p)\) үчүн узун сызыктуу куйрук жаратат. Бул эмпирикалык жыйынтык жөн гана диффузияга эмес, орой данектелген корреляция түзүлүшүнө байланыштуу экенин көрсөтөт.
11-беттеги Markov чынжырынын спектр графиги: 5-сүрөт күтүү убактыктарынан түзүлгөн Markov чынжырында стационардык бөлүштүрүлүштөр окшош негизги түзүлүш берерин, бирок long жана short багыттарынын төмөнкү өздүк маани спектрлеринде айырмачылыктар бар экенин көрсөтөт. Макалага ылайык, байкалган fluctuation-theorem-like асимметрия ушул чектүү убакыттагы төмөнкү спектралдык айырмачылыктардан келип чыгат.
Эксперименттер Кантип Жүргүзүлгөн?
Изилдөөдө адегенде чыныгы рыноктук баа катарлары алынат. Бул катарларда бирдей өлчөмдөгү take-profit жана stop-loss чектери аныкталат. Ар бир ылайыктуу кирүү убактысында long жана short багыттары үчүн позиция симуляцияланат. Позиция жогорку же төмөнкү чекке биринчи жолу жеткенде жабылып, күтүү убактысы катталат.
Бул процесс көптөгөн кирүү убакыттары боюнча кайталанып, long жана short күтүү убактысынын бөлүштүрүлүштөрү алынат. Андан кийин \(\Phi(d_p)=\ln[P_+(d_p)/P_-(d_p)]\) метрикасы эсептелет. Авторлор бул метрика кыска мөөнөттөрдө болжол менен туруктуу болуп, узак мөөнөттөрдө сызыктуу куйрук түзөрүн көрсөтүшөт.
Изилдөө акция индекстери, жеке акциялар жана криптовалюталар сыяктуу ар башка рынок түрлөрүндө окшош түзүлүштөр байкаларын билдирет. Ошентип бул жыйынтык бир гана индекске же бир гана активге таандык эмес деп ырасталат.
Андан кийин механизмди түшүнүү үчүн Bachelier тибиндеги жөнөкөй стохастикалык модель колдонулат. Алгач көз карандысыз first-passage ыкмасы текшерилет. Бул ыкма күтүү убактысында экспоненциалдык куйрук жаратса да, лог-катыштын сызыктуу куйругун түшүндүрбөйт. Андан соң бир эле баа жолунда удаалаш позициялар ачылып, корреляцияланган күтүү убактысынын катарлары түзүлөт. Бул учурда лог-катышта эмпирикалык натыйжага окшош сызыктуу куйрук пайда болот.
Акыркы этапта авторлор күтүү убактысынын катарын Markov чынжыры катары изилдешет. Күтүү убактысынын интервалдары абал катары алынат; long жана short үчүн өзүнчө өтүү матрицалары түзүлөт. Бул матрицалардын төмөнкү спектрлери салыштырылып, багыттык асимметрия чектүү убакыттагы релаксация моддорунан келип чыгышы мүмкүн экени түшүндүрүлөт.
Жыйынтыктар Эмнени Көрсөтөт?
1. Long жана short күтүү убакыттары орой данектелген деңгээлде симметриялуу көрүнбөйт. Бир эле баа катары жана бир эле чектер менен түзүлгөн long/short күтүү убактысынын бөлүштүрүлүштөрүнүн ортосунда, өзгөчө узак мөөнөттөрдө, байкаларлык айырма пайда болот.
2. \(\Phi(d_p)\) метрикасы кыска плато жана узун сызыктуу куйрук көрсөтөт. Кыска мөөнөттүү позицияларда long жана short багыттары болжол менен симметриялуу көрүнгөнү менен, узак мөөнөттүү позицияларда лог-катыш сызыктуу формага өтөт. Бул эки бөлүштүрүүнүн ортосунда экспоненциалдык багыттык асимметрия бар экенин көрсөтөт.
3. Эффективдүү рынок температурасы баа графигинде көрүнбөгөн маалыматты алып жүрүшү мүмкүн. \(T_m(t)=1/|k|\) өлчөмү баа катары жылмакай көрүнгөндө да байкаларлык убакыт түзүлүшүн көрсөтүшү мүмкүн. Ошондуктан макала бул метриканы рынок режиминин өзгөрүшүнө сезгич орой данектелген көрсөткүч катары чечмелейт.
4. Жөнөкөй Bachelier модели өз алдынча жетиштүү эмес. Көз карандысыз first-passage ыкмасы күтүү убактысындагы экспоненциалдык куйруктарды түшүндүрө алат, бирок \(\Phi(d_p)\) сызыктуу куйругун түшүндүрө албайт. Себеби long жана short багыттары бир эле үстөм басаңдоо ылдамдыгын бөлүшөт.
5. Асимметрия удаалаш бүтүмдөрдүн бир эле баа жолун бөлүшүшүнөн пайда болушу мүмкүн. Позициялар бир эле баа тарыхында жыш жана бири-бирин каптап ачылганда күтүү убакыттары көз карандысыз болбой калат. Бул жол ичиндеги корреляциялар long жана short багыттарында ар башка төмөнкү релаксация спектрлерин жаратышы мүмкүн.
6. Markov чынжырынын анализи механизмди тактайт. Күтүү убактысынын абалдарынан түзүлгөн Markov чынжырында асимптотикалык негизги жүрүм-турум окшош бойдон калса да, төмөнкү спектралдык моддор багытка жараша айырмаланат. Макалага ылайык fluctuation-theorem-like асимметрия ушул чектүү убакыттагы төмөнкү мод айырмачылыктарынан келип чыгат.
Бул Эмне Үчүн Маанилүү?
Бул изилдөө каржы рынокторунда баа катарларын киреше, волатилдүүлүк же корреляция жагынан гана карап чыгуу чегинен чыгат. Авторлор бир эле баа катарынан long жана short багыттарында алынган күтүү убактысынын бөлүштүрүлүштөрүн салыштырып, рыноктук маалыматта жашыруунураак багыттык асимметрияны издешет.
Бул ыкма өзгөчө кызыктуу, анткени микроскопиялык деңгээлде сатып алуучу-сатуучу бүтүмдөрү дал келиши керек. Бирок рынок катышуучулары көбүнчө бул микроскопиялык маалыматты эмес, баа тарыхынын орой данектелген көрүнүшүн колдонушат. Макала ушул орой деңгээлде симметрия бузулушу мүмкүн экенин жана ал өлчөнүүчү статистикалык из калтырарын көрсөтөт.
“Эффективдүү рынок температурасы” түшүнүгү да ушул себептен маанилүү. Бул рыноктун чыныгы физикалык температурасы эмес; ал белгилүү бир байкоо масштабында long/short күтүү убакыттарынын ортосундагы асимметрияны бир өлчөмгө түшүрөт. Мындай өлчөм баа графигинде түз көрүнбөгөн режим өзгөрүүлөрүн же термелүү интенсивдүүлүгүн изилдөө үчүн изилдөө куралы болушу мүмкүн.
Көңүл Буруучу Жагдайлар
1. Бул изилдөө инвестициялык кеңеш эмес. Long жана short сөздөрү макаладагы симметриялуу өлчөө эрежесин түшүндүрүү үчүн колдонулат. Мындан түздөн-түз соода багыты же стратегия чыгарылбашы керек.
2. Preprint мүнөзүндө. Жыйынтыктар рецензияланган акыркы версиянын тактыгы менен бааланбашы керек.
3. Термодинамикалык аналогия этият окулушу керек. Макала каржы рыноктору чыныгы термодинамикалык система деп ырастабайт. Fluctuation theorem сыяктуу түзүлүш — операциялык жана статистикалык аналогия.
4. Чек тандоосу жыйынтыктарга таасир этет. Take-profit жана stop-loss чектери \((\alpha,\beta)\) күтүү убактысынын бөлүштүрүлүштөрүнө жана куйруктун ылдыйышына таасир этиши мүмкүн. Ошондуктан \(T_m\) абсолюттук жана жалгыз өзгөрбөс рынок касиети эмес.
5. Байкоо масштабы маанилүү. Бир эле рынок башка убакыт чечилиши, башка терезе узундугу же башка соода эрежеси менен башкача асимметрия көрсөтүшү мүмкүн.
6. Орой данектелген метрикалар себеп-натыйжа далили эмес. \(T_m(t)\) белгилүү макро окуялар менен убакыт боюнча дал келиши мүмкүн, бирок бул өзүнөн-өзү себептүүлүктү далилдебейт.
7. Чыныгы рынок микротүзүлүшү кыйла татаал. Буйрутма китеби, көлөм теңсиздиги, market impact, ликвиддүүлүк, spread, транзакция чыгымы жана стратегиялык жүрүм-турум сыяктуу факторлор бул изилдөөдөгү жөнөкөй күтүү убактысы эрежесинен тышкары роль ойнойт.
Жыйынтык
Бул макала каржы рынокторунда орой данектелген байкоо деңгээлинде багыттык асимметрия өлчөөсүн сунуштайт. Бир эле баа катарына симметриялуу long жана short соода эрежелери колдонулганда, күтүү убактысынын бөлүштүрүлүштөрүнүн лог-катышы кыска мөөнөттөрдө плато, узак мөөнөттөрдө болжол менен сызыктуу куйрук көрсөтөт. Бул жүрүм-турум fluctuation theorem сыяктуу irreversibility диагностикалык метрикасы катары чечмеленет.
Изилдөөнүн эң көңүл бурарлык жагы — бул асимметрия баа графигинин өзүндө ачык көрүнбөйт. Баа катарлары салыштырмалуу жылмакай жүрүп жатканда, эффективдүү рынок температурасы \(T_m(t)\) байкаларлык убакыт түзүлүшүн көрсөтүшү мүмкүн. Бул орой данектелген күтүү убактысынын статистикасы рынок режимдеринин өзгөрүшүнө башка терезе ача аларын көрсөтөт.
Авторлор сунуштаган механизм да маанилүү. Жөнөкөй Bachelier first-passage модели экспоненциалдык күтүү убактысынын куйруктарын түшүндүрө алат, бирок long/short лог-катышынын сызыктуу куйругун түшүндүрө албайт. Бул түзүлүш бир эле баа жолунда удаалаш жана бири-бирин каптаган позициялар жараткан кыска мөөнөттүү корреляциялар эсепке алынганда пайда болот. Markov чынжырынын анализи асимметрия чектүү убакыттагы төмөнкү спектралдык релаксация моддорунан келип чыгышы мүмкүн экенин көрсөтөт.
Verianla окурманы үчүн негизги маани мындай: каржы рынокторунда микроскопиялык сатып алуучу-сатуучу дал келүүсү симметриялуу көрүнгөнү менен, баа тарыхы сыяктуу орой данектелген байкоолор аркылуу курулган long жана short эксперименттери бирдей статистикалык жүрүм-турум бербеши мүмкүн. Рыноктун жашыруун багыттык асимметриясы кээде баа деңгээлинде эмес, күтүү убактысынын бөлүштүрүлүшүнүн куйругунда көрүнөт.
Булак жана Ыкма Жөнүндө Эскертүү
Бул жазуу “Coarse Graining Reveals a Fluctuation-theorem-like Asymmetry in Financial Markets” аттуу академиялык PDF негизинде даярдалган түп нуска кыргызча редакциялык мазмун. Текст сөзмө-сөз котормо эмес; изилдөөдөгү маселе, ыкма, формулалар, графиктер, стохастикалык модель, Markov чынжырынын анализи, жыйынтыктар жана чектөөлөр жөнөкөйлөтүлүп баяндалган.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген