

Tadqiqot mavzusi moliyaviy bozor tartibga solinishi va korporativ ovoz huquqi islohotlari bilan bog‘liq. Shu sababli bu yozuv investitsiya tavsiyasi, huquqiy tavsiya yoki regulyatorlik siyosati taklifi sifatida o‘qilmasligi kerak. Maqsad — maqolaning usuli, natijalari va cheklovlarini Verianla o‘quvchisi uchun sodda va xolis tarzda tushuntirishdir.
Maqola, ayniqsa, BlackRock, Vanguard va State Street kabi yirik indeks fond boshqaruvchilarining ochiq kompaniyalarda ishlatadigan ovoz kuchiga e’tibor qaratadi. Munozaraning markazidagi savol shunday: indeks fondlar kompaniya ovoz berishlarida o‘z markazlashgan ovoz siyosatlarini qo‘llash o‘rniga, indeksdan tashqari aksiyadorlarning ovoz taqsimotini proporsional tarzda aks ettirsa, o‘tmishda kompaniya ovozlari natijasi qanchalik o‘zgargan bo‘lardi?
Indeks fondlar millionlab investor nomidan yirik kompaniyalarda ovoz beradi. Ammo passiv investitsiya modelida bu fondlarning har bir kompaniya kun tartibini chuqur o‘rganishi iqtisodiy jihatdan qiyin. Shu sababli korporativ boshqaruv muhokamalarida indeks fondlarning ovoz kuchini kamaytirish, uni investorlarga o‘tkazish, proxy advisor tavsiyalariga bog‘lash yoki indeksdan tashqari aksiyadorlarning ovoz ulushini aks ettirish kabi islohotlar taklif qilinadi.
Ushbu maqola bu islohotlarni faqat nazariy muhokama darajasida qoldirmaydi va tarixiy ovoz ma’lumotlari orqali qarama-qarshi holat tahlili o‘tkazadi. Mualliflar 2005–2025 yillar oralig‘idagi yuz minglab kompaniya ovozlarini tahlil qiladi va “agar indeks fondlar o‘sha kuni boshqa qoida bo‘yicha ovoz berganida natija o‘zgararmidi?” degan savolni hisoblaydi.
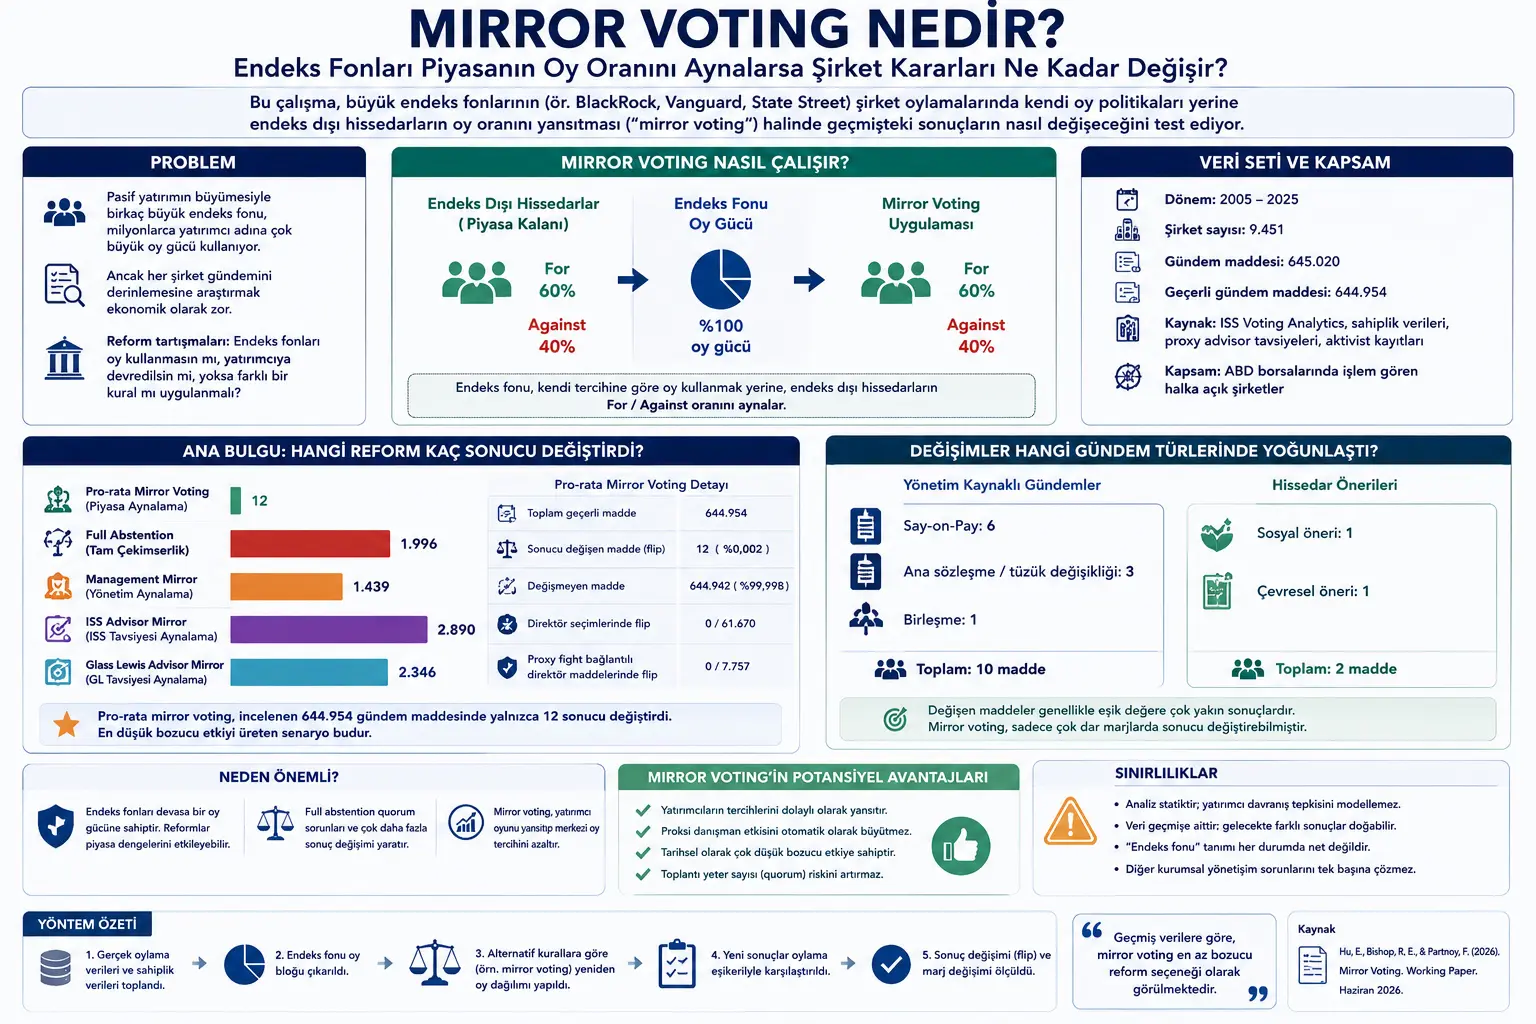
Eng diqqatga sazovor natija shuki: pro-rata mirror voting, ya’ni indeks fondlarning ovozlarini indeksdan tashqari aksiyadorlarning “For/Against” taqsimotiga ko‘ra proporsional ishlatish, 644.954 ta haqiqiy kun tartibi bo‘yicha atigi 12 ta natijani o‘zgartirgan. Bunga qarshi, indeks fondlarning umuman ovoz bermasligi 1.996 ta natijani o‘zgartirgan. Proxy advisor yoki boshqaruv tavsiyasini aks ettiruvchi ssenariylarda esa o‘zgaruvchi natijalar soni ancha yuqori.
Shu bois maqola mirror voting o‘rganilgan islohotlar ichida tarixiy jihatdan eng kam buzuvchi variant ekanini ta’kidlaydi. Biroq mualliflar buni mutlaq normativ xulosa sifatida bermaydi; tahlil statikdir, ya’ni investorlarning yangi qoidaga qanday xulqiy reaksiya berishini modellashtirmaydi.
Muammo nima?
Zamonaviy korporativ boshqaruvda qadimiy muammo teskari shaklga o‘tdi. Avvallari muammo tarqoq kichik aksiyadorlar kuchli menejerlarni nazorat qila olmasligida edi. Bugun esa passiv investitsiya o‘sishi bilan bir nechta yirik aktiv boshqaruvchilari millionlab investor nomidan juda katta ovoz kuchiga ega bo‘lib qoldi.
BlackRock, Vanguard va State Street kabi yirik indeks fond boshqaruvchilari S&P 500 kompaniyalarida muhim ulushlarga ega bo‘lishi mumkin. Ammo bu institutlarning biznes modeli past komissiya, keng masshtab va passiv kuzatuvga asoslangan. Bunday modelda har bir kompaniyaning har bir ovoz masalasini batafsil tahlil qilish iqtisodiy jihatdan og‘ir.
Maqolaning ko‘rsatgan asosiy tarangligi shu yerda paydo bo‘ladi. Indeks fondlar ovoz berishga majbur; biroq bu ovozni ma’lumotga asoslangan va kompaniya bo‘yicha alohida tarzda ishlatish uchun yetarli iqtisodiy rag‘bat va inson resursiga ega bo‘lmasligi mumkin. Natijada ovoz kuchi yirik stewardship jamoalari, umumiy ovoz siyosatlari va proxy advisor tavsiyalari orqali markazlashib qolishi mumkin.
Bu holat islohotlar munozarasini tug‘diradi. Ba’zilar indeks fondlar umuman ovoz bermasin deydi. Ba’zilar ovoz investorning o‘ziga o‘tsin deydi. Yana boshqalar investorlar oldindan doimiy ovoz yo‘riqnomasi tanlashini taklif qiladi. Mirror voting yondashuvi esa boshqacha fikr bildiradi: indeks fondlar o‘z ovoz tanlovini singdirmasin; indeksdan tashqari aksiyadorlar qanday ovoz bergan bo‘lsa, shu nisbatni aks ettirsin.
Yondashuv nimani taklif qiladi?
Tadqiqot tarixiy kompaniya ovozlarini olib, turli islohot ssenariylari ostida qayta hisoblaydi. Buni qarama-qarshi holat tahlili deb atash mumkin. Ya’ni tadqiqotchilar real tarixda nima bo‘lganini biladi; so‘ng “agar indeks fondlar bu alternativ qoida bo‘yicha ovoz berganida natija qanday bo‘lardi?” degan savolni beradi.
Ma’lumotlar to‘plami 2005–2025 yillarni qamrab oladi. ISS Voting Analytics ma’lumotlari kompaniya yig‘ilishlaridagi kun tartibi masalalari, For, Against, Abstain ovozlari va ovoz berish chegaralarini o‘z ichiga oladi. Bu ma’lumotlar indeks fond egalik ma’lumotlari, proxy advisor tavsiyalari, proxy fight ma’lumotlari va aktivist investor yozuvlari bilan birlashtiriladi.
Mualliflar turli ovoz islohotlarini bir xil doirada taqqoslaydi:
1. Market mirroring / pro-rata mirror voting: Indeks fondi indeksdan tashqari aksiyadorlarning For/Against nisbatini aks ettiradi.
2. Full abstention: Indeks fondlar umuman ovoz bermaydi.
3. Management mirror: Indeks fondi boshqaruv kengashi tavsiyasiga amal qiladi.
4. Advisor mirror: Indeks fondi ISS yoki Glass Lewis kabi proxy advisor tavsiyasini kuzatadi.
5. Pass-through voting: Ovoz huquqi fond investorlariga o‘tkaziladi; amalda investorlar qaysi tayyor siyosat variantini tanlashiga bog‘liq bo‘ladi.
Maqolaning diqqat markazida pro-rata mirror voting turadi. Chunki bu usul indeks fond ovozlarini butunlay yo‘qotmaydi; ammo markaziy fon boshqaruvchisining o‘z ovoz tanlovining ta’sirini kamaytiradi. Indeks fond ovozlari tizimda qoladi, lekin yo‘nalishi indeksdan tashqari aksiyadorlar taqsimotiga qarab belgilanadi.
Formulalar nimani anglatadi?
PDF’da keng qamrovli matematik model qurilmaydi; biroq mirror voting mexanizmi va marja o‘zgarishini hisoblash mantig‘i aniq formula bilan ifodalanishi mumkin. Quyidagi ko‘rsatmalar maqoladagi hisoblash mantig‘iga sodiq holda tayyorlangan.
Bu yerda \(r_{NI}\) indeksdan tashqari aksiyadorlarning For ulushini bildiradi. \(F_{NI}\) — indeksdan tashqari aksiyadorlarning qo‘llab-quvvatlovchi ovozlari, \(A_{NI}\) esa qarshi ovozlarini ifodalaydi. Mirror voting’ning asosi shu nisbatdir.
Bu ikki ifoda indeks fond blokining mirror voting ostida qanday qayta taqsimlanishini ko‘rsatadi. \(S_I\) — indeks fond blokining ovoz kuchi. Indeks fond ovozlarining bir qismi indeksdan tashqari For ulushiga ko‘ra qo‘llab-quvvatlash sifatida, qolgan qismi esa qarshi sifatida yoziladi.
Bu ko‘rsatma mirror voting’dan keyingi umumiy For foizi qanday hisoblanishini ochib beradi. Agar bu nisbat tegishli ovoz berish chegarasidan o‘tsa, taklif qabul qilingan hisoblanadi; o‘tmasa, rad etilgan bo‘ladi.
Bu ifoda maqolada ishlatilgan marja o‘zgarishi mantig‘ini jamlaydi. Mirror voting natijasida For foizining haqiqiy tarixdagi For foizidan qanchaga og‘ishi o‘lchanadi. Shunday qilib, faqat “natija o‘zgardimi?” emas, balki “natija o‘zgarmasa ham ovoz marjasi qanchalik siljidi?” degan savol ham ko‘riladi.
Bu sodda ko‘rsatma maqoladagi asosiy o‘lchovni tushuntiradi. “Flip” — alternativ islohot ssenariysida ovoz berishning qabul/rad natijasi haqiqiy natijadan farq qilishi.
Grafik, jadval va sxemaning asosiy mazmuni
PDF’da asosiy ma’lumot xabari jadvallar orqali berilgan. Eng muhim jadval turli islohot ssenariylarining nechta ovoz natijasini o‘zgartirganini taqqoslaydi. Asosiy xulosa juda aniq: pro-rata mirror voting boshqa islohotlarga qaraganda juda kam natijani o‘zgartiradi.
1-jadvalda pro-rata mirror voting atigi 12 ta natijani o‘zgartirgan bo‘lsa, full abstention 1.996 ta natijani o‘zgartiradi. Management mirror 1.439, ISS advisor mirror 2.890, Glass Lewis advisor mirror esa 2.346 ta natijani o‘zgartiradi. Bu farq mirror voting’ning tarixiy ma’lumotlarda juda past buzuvchi ta’sirga ega ekanini ko‘rsatadi.
2-jadval va qo‘shimcha jadvallar bu 12 ta o‘zgarish qaysi turdagi kun tartiblarida jamlanganini ko‘rsatadi. Direktorlar saylovlarida hech qanday natija o‘zgarmaydi. O‘zgargan 12 natijaning 10 tasi boshqaruvga oid kun tartibi masalalarida, 2 tasi esa aksiyador takliflarida paydo bo‘ladi.
3-jadval o‘zgarishlar ko‘proq bahsli kun tartiblarida jamlanganini ko‘rsatadi. Boshqaruv tavsiyasi bilan ISS yoki Glass Lewis tavsiyasi farqlashadigan masalalarda mirror voting ta’siri ancha yaqqol; oddiy va bahssiz masalalarda esa deyarli shovqin yaratmaydi.
Qo‘shimcha jadval va ledger bo‘limi o‘zgargan 12 natijaning batafsil ro‘yxatini beradi. Ular orasida say-on-pay ovozlari, ustav yoki nizom o‘zgarishlari, qo‘shilish bo‘yicha ovoz berish va ikkita aksiyador taklifi bor. Ko‘p masalalarda haqiqiy For foizi allaqachon chegaraga juda yaqin bo‘lgan; mirror voting esa shu juda tor farqlarni chegara ustiga olib chiqadi.
Tajriba qanday o‘tkazilgan?
Tadqiqot laboratoriyada o‘tkazilgan test emas; bu keng ko‘lamli empirik qarama-qarshi holat tahlilidir. Tadqiqotchilar real kompaniya ovoz yozuvlarini oladi, indeks fond egalik blokini ajratadi va bu blok turli qoidalarga ko‘ra ovoz bergan degan taxmin bilan natijalarni qayta hisoblaydi.
Avval real ma’lumotlar to‘plami tuziladi. ISS Voting Analytics orqali AQSh ochiq kompaniyalaridagi yig‘ilishlar va kun tartibi masalalari olinadi. Keyin bu ovoz ma’lumotlari CRSP va 13F egalik ma’lumotlari bilan birlashtiriladi. Shu tariqa qaysi kompaniyada qancha indeks fond, passiv fond va institutsional investor bloki borligi taxminan hisoblanadi.
So‘ng har bir kun tartibi masalasi uchun indeks fond blokining haqiqiy ovoz hissasi ajratib olinadi va alternativ qoida bo‘yicha qayta qo‘shiladi. Masalan, market mirroring ssenariysida indeks fond ovozlari indeksdan tashqari aksiyadorlarning For/Against nisbatiga qarab qayta taqsimlanadi. Full abstention ssenariysida esa indeks bloki butunlay ovozdan chiqarib tashlanadi.
Yakuniy bosqichda yangi For foizi haqiqiy ovoz berish chegarasi bilan taqqoslanadi. Agar haqiqiy tarixda qabul qilingan masala yangi ssenariyda rad etilsa yoki haqiqiy tarixda rad etilgan masala yangi ssenariyda qabul qilinsa, bu “flip” deb hisoblanadi.
Maqolaning muhim metodologik tanlovi shundaki, ovoz bazasi har bir masalada ISS ma’lumotidagi real ovoz mantig‘iga ko‘ra qo‘llanadi. Ba’zi masalalarda faqat For va Against hisobga olinadi, ba’zi masalalarda esa Abstain ham maxrajda bo‘lishi mumkin. Bu farq ayniqsa supermajority va present-majority ovoz berishlarda muhim.
Natijalar nimani ko‘rsatadi?
Maqolaning asosiy natijasi shuki, pro-rata mirror voting tarixiy jihatdan juda past buzuvchi ta’sirga ega. 644.954 ta haqiqiy kun tartibi masalasida atigi 12 ta natija o‘zgargan. Bu taxminan har 54 ming masalada bir o‘zgarish degani.
Full abstention esa ancha buzuvchi. Agar indeks fondlar umuman ovoz bermaganida, 1.996 ta natija o‘zgarardi. Bundan tashqari indeks fondlar yig‘ilishga umuman qatnashmagan taqdirda quorum, ya’ni yig‘ilishning haqiqiy hisoblanishi uchun kerak bo‘lgan qatnashish chegarasi, muhim sonli yig‘ilishlarda ta’minlanmagan bo‘lardi. Maqola full abstention ostida taxminan har o‘n yig‘ilishdan biri quorum jihatidan muammo ko‘rishi mumkinligini qayd etadi.
Proxy advisor tavsiyasini aks ettiruvchi ssenariylar ham ancha ko‘proq o‘zgarish beradi. ISS mirror va Glass Lewis mirror ssenariylari minglab natijalarni o‘zgartiradi. Bu xulosa market mirroring’ning proxy advisor ta’sirini avtomatik ravishda kattalashtiradi degan fikrni zaiflashtiradi; chunki haqiqiy market mirroring natijalari advisor mirror ssenariylariga umuman o‘xshamaydi.
Direktorlar saylovlarida mirror voting ostida hech qanday natija o‘zgarmasligi diqqatga sazovor. Tanqidchilarning “aktivist investorlar indeks fond ovozlarini bilvosita egallab oladi” degan xavotiri ayniqsa direktor saylovi va proxy fight sohasida muhim. Ammo tadqiqot ma’lumotlarida 7.757 ta proxy fight bilan bog‘liq direktor masalasida nol flip kuzatiladi.
Mirror voting o‘zgartirgan masalalar odatda allaqachon chegaraga juda yaqin bo‘lgan natijalardir. Masalan, ayrim say-on-pay ovozlari 49,9 foiz atrofida qolgan bo‘lsa, mirror voting ostida juda kichik farq bilan qabul qilingan ko‘rinishi mumkin. Bu islohot keng ko‘lamli ovoz silkinishini emas, balki juda tor chegaradagi bir necha masalada natijani o‘zgartirishini ko‘rsatadi.
Bu nima uchun muhim?
Indeks fondlar zamonaviy kapitalizmning eng muhim institutsional aktorlaridan biriga aylandi. Millionlab individual investorlar indeks fondlar orqali kompaniyalarga bilvosita sherik bo‘ladi, ammo kompaniya ovoz berishlarida bevosita qatnashmaydi. Ovoz ko‘pincha yirik aktiv boshqaruvchilarning stewardship jamoalari tomonidan ishlatiladi.
Bu holat demokratik legitimlik, institutsional hisobdorlik va iqtisodiy rag‘batlar nuqtayi nazaridan bahsli. Bir nechta yirik institutning minglab kompaniyalarda ta’sirli ovoz berishi kompaniya boshqaruvida markazlashuv xavotirini tug‘diradi. Boshqa tomondan, bu ovoz kuchini butunlay yo‘qotish ham yig‘ilish kvorumi, chegaralar hisoblari va boshqaruv-aksiyador muvozanati nuqtayi nazaridan yangi muammolar tug‘dirishi mumkin.
Maqolaning ahamiyati shundaki, u bu bahsga ma’lumot olib kiradi. Mirror voting tarafdorlari yoki tanqidchilari endi faqat nazariy sezgilar bilan gapirishga majbur emas. Tarixiy ma’lumotlarga qaraganda, pro-rata mirror voting o‘zgartirgan natijalar nihoyatda cheklangan ko‘rinadi.
Bu “mirror voting albatta qo‘llanishi kerak” degani emas. Ammo siyosat ishlab chiquvchilar islohotlarni baholayotganda buzuvchi ta’sir, yo‘nalishiy og‘ish, quorum xavfi, proxy advisor ta’siri, aktivist kuchaytirish va investor vakilligini alohida tahlil qilishi kerakligini ko‘rsatadi.
E’tibor beriladigan jihatlar
Bu ishning muhim cheklovlari bor.
Birinchidan, tahlil statikdir. Ya’ni u o‘tmishdagi ovozlarni qayta hisoblaydi; ammo investorlar, boshqaruvlar, aktivistlar yoki proxy advisorlar yangi mirror voting rejimi ostida xulqini qanday o‘zgartirishini modellashtirmaydi. Real hayotda qoida o‘zgarsa, aktorlar strategiyasi ham o‘zgarishi mumkin.
Ikkinchidan, ma’lumot tarixga qaraydi. 2005–2025 davri kuchli tarixiy asos beradi, ammo passiv investitsiya ulushi, investor profili, regulyatsiya va kompaniya ovoz kun tartibi kelajakda boshqacha bo‘lishi mumkin.
Uchinchidan, “qaysi fondlar mirror voting qamroviga kirishi kerak?” degan savol oson emas. Ba’zi fondlar nomida indeks bo‘lsa ham portfel qoidalarida ma’lum darajada diskretsiya ishlatishi mumkin. Ba’zi aktiv fondlar esa amalda indekse juda yaqin harakat qilishi mumkin. Shu bois indeks-passiv-aktiv farqi texnik va regulyatorlik jihatdan muhim.
To‘rtinchidan, mirror voting’ning past buzuvchi ta’sir ko‘rsatishi barcha boshqaruv muammolarini hal qiladi degani emas. Proxy advisor sanoatining tuzilishi, fon boshqaruvchilarining fiduciary duty majburiyatlari, investor vakilligining sifati va korporativ demokratiya bahsi alohida siyosiy savollardir.
Beshinchidan, investorlar nuqtayi nazaridan ushbu ish biror fon yoki aksiya tanlash ma’nosini bildirmaydi. Maqola kompaniya ovoz berish mexanizmlarini o‘rganadi; investitsiya daromadi, portfel boshqaruvi yoki oldi-sotdi qarori bermaydi.
Xulosa
Mirror Voting tadqiqoti indeks fond ovoz islohotlari muhokamasiga kuchli empirik hissa qo‘shadi. Asosiy natija aniq: tarixiy ma’lumotlarda pro-rata mirror voting o‘rganilgan islohotlar orasida eng kam buzuvchi variant sifatida ko‘rinadi.
Indeks fondlar umuman cheklangan holda bo‘lmaganida, ancha ko‘p natijalar o‘zgargan va quorum muammolari paydo bo‘lardi. Proxy advisor yoki boshqaruv tavsiyasini to‘g‘ridan-to‘g‘ri aks ettiruvchi qoidalar ham minglab natijalarni o‘zgartirardi. Bunga qarshi, indeksdan tashqari aksiyadorlarning ovoz nisbatini aks ettiruvchi pro-rata mirror voting faqat 12 ta natijani o‘zgartirgan.
Bu natija mirror voting’ni avtomatik ravishda ideal islohotga aylantirmaydi. Ammo munozaraning ma’lumotga tayangan holda olib borilishi kerakligini ko‘rsatadi. Asosiy qaror past buzuvchi ta’sir bilan investor vakilligi, boshqaruv kengashi hisobdorligi, proxy advisor ta’siri va huquqiy amaliyotga yaroqlilik kabi mezonlarni birgalikda baholashga bog‘liq.
Verianla o‘quvchisi uchun ushbu maqolaning asosiy xabari shuki: korporativ ovoz huquqi islohotlarida kichik mexanik farqlar katta siyosiy natijalar tug‘dirishi mumkin. Ammo bu natijalar haqiqatan qanchalik katta ekanini tushunish uchun sezgi emas, qarama-qarshi holat ma’lumot tahlili kerak.
Manba va usul eslatmasi
Ushbu yozuv Edwin Hu, Robert E. Bishop va Frank Partnoy’ning “Mirror Voting” nomli 2026 yil iyunidagi tadqiqotiga tayangan holda tayyorlangan. Mazmun so‘zma-so‘z tarjima emas; maqolaning ma’lumotlar to‘plami, usul mantig‘i, jadvallari, natijalari va cheklovlari Verianla nashr uslubiga mos ravishda soddalashtirilgan va original o‘zbekcha editorial matnga aylantirilgan.
Tadqiqot indeks fondlar va kompaniya ovoz berish islohotlari kabi moliyaviy va huquqiy sohalarga tegadi. Ushbu mazmun investitsiya, huquq yoki regulyatorlik mosligi bo‘yicha tavsiya emas. Aniq investitsiya yoki huquqiy qarorlar uchun tegishli soha mutaxassisi maslahati va amaldagi qonunchilik inobatga olinishi kerak.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan