

Çalışmanın konusu finansal piyasa düzenlemeleri ve kurumsal oy hakkı reformlarıyla bağlantılıdır. Bu nedenle bu yazı yatırım tavsiyesi, hukuki tavsiye veya düzenleyici politika önerisi olarak okunmamalıdır. Amaç, makalenin yöntemini, bulgularını ve sınırlılıklarını Verianla okuyucusu için sade ve tarafsız biçimde açıklamaktır.
Makale, özellikle BlackRock, Vanguard ve State Street gibi büyük endeks fonu yöneticilerinin halka açık şirketlerde kullandığı oy gücüne odaklanır. Tartışmanın merkezindeki soru şudur: Endeks fonları şirket oylamalarında kendi merkezi oy politikalarını uygulamak yerine, endeks dışı hissedarların oy dağılımını oranlı biçimde yansıtsa geçmişte şirket oylamalarının sonucu ne kadar değişirdi?
Endeks fonları milyonlarca yatırımcı adına büyük şirketlerde oy kullanıyor. Ancak pasif yatırım modelinde bu fonların her şirket gündemini derinlemesine araştırması ekonomik olarak zor. Bu yüzden kurumsal yönetişim tartışmalarında endeks fonlarının oy gücünü azaltmak, yatırımcılara devretmek, proxy advisor önerilerine bağlamak veya endeks dışı hissedarların oy oranını aynalamak gibi reformlar öneriliyor.
Bu makale, bu reformları teorik tartışma düzeyinde bırakmıyor ve geçmiş oy verileri üzerinden karşı-olgusal bir test yapıyor. Yazarlar 2005–2025 döneminde yüz binlerce şirket oylamasını inceliyor ve “endeks fonları o gün farklı bir kurala göre oy kullansaydı sonuç değişir miydi?” sorusunu hesaplıyor.
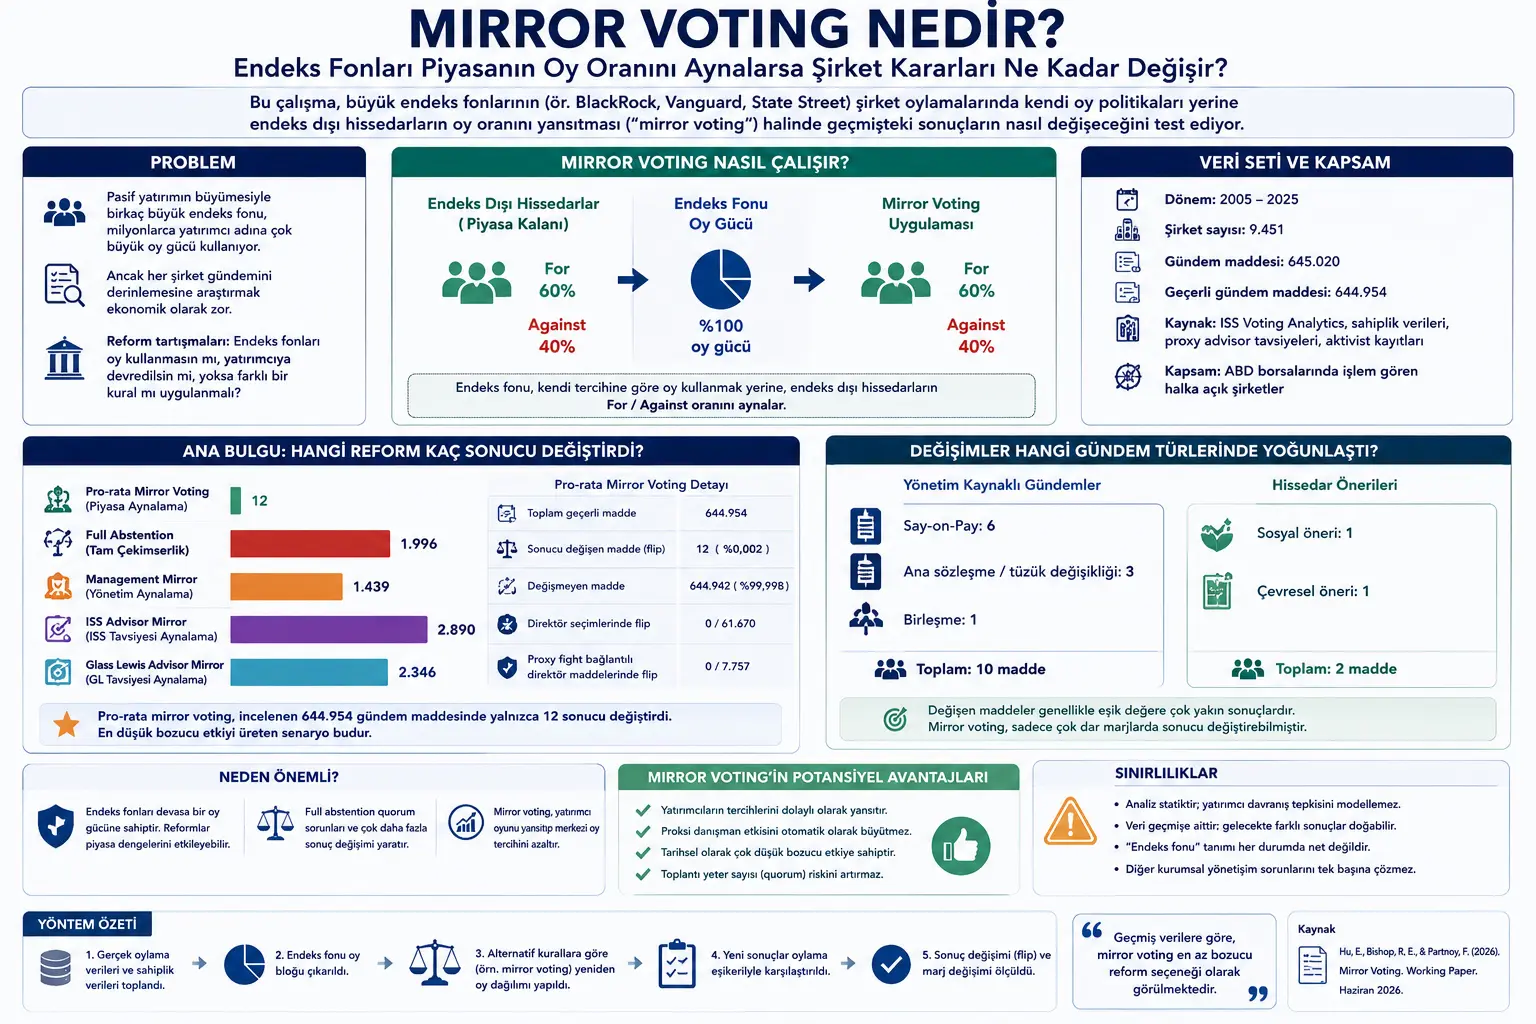
En dikkat çekici bulgu şudur: Pro-rata mirror voting, yani endeks fonlarının oylarını endeks dışı hissedarların “For/Against” dağılımına göre oranlı kullanması, 644.954 geçerli gündem maddesinde yalnızca 12 sonucu değiştirmiştir. Buna karşılık endeks fonlarının tamamen oy kullanmaması 1.996 sonucu değiştirmiştir. Proxy advisor veya yönetim önerisini aynalayan senaryolarda ise değişen sonuç sayısı çok daha yüksektir.
Bu nedenle makale, mirror voting’in incelenen reformlar içinde tarihsel olarak en az bozucu seçenek olduğunu savunur. Ancak yazarlar bunu mutlak normatif sonuç gibi sunmaz; analiz statiktir, yani yatırımcıların yeni kurala nasıl davranışsal tepki vereceğini modellemez.
Problem Ne?
Modern kurumsal yönetişimde eski bir sorun tersine dönmüş durumda. Eskiden sorun, dağınık küçük hissedarların güçlü yöneticileri denetleyememesiydi. Bugün ise pasif yatırımın büyümesiyle birlikte birkaç büyük varlık yöneticisi, milyonlarca yatırımcı adına çok büyük oy gücü kullanır hale geldi.
BlackRock, Vanguard ve State Street gibi büyük endeks fonu yöneticileri, S&P 500 şirketlerinde önemli paylara sahip olabiliyor. Ancak bu kurumların iş modeli düşük ücret, geniş ölçek ve pasif takip üzerine kurulu. Böyle bir modelde her şirketin her oylama maddesini ayrıntılı araştırmak ekonomik açıdan zor.
Makalenin anlattığı temel gerilim burada ortaya çıkıyor. Endeks fonları oy kullanmak zorunda; fakat bu oyu bilgiye dayalı ve şirket bazlı şekilde kullanmak için yeterli ekonomik teşvike ve insan kaynağına sahip olmayabilir. Sonuçta oy gücü, büyük stewardship ekipleri, genel oy politikaları ve proxy advisor tavsiyeleri üzerinden yoğunlaşabilir.
Bu durum reform tartışmalarını doğuruyor. Bazıları endeks fonları hiç oy kullanmasın diyor. Bazıları oy yatırımcıya geçirilsin diyor. Bazıları yatırımcıların önceden kalıcı oy talimatı seçmesini öneriyor. Mirror voting yaklaşımı ise farklı bir şey söylüyor: Endeks fonları kendi oy tercihlerini dayatmasın; endeks dışı hissedarlar nasıl oy verdiyse aynı oranı yansıtsın.
Yöntem Ne Öneriyor?
Çalışma, geçmiş şirket oylamalarını alıp farklı reform senaryoları altında yeniden hesaplıyor. Buna karşı-olgusal analiz denebilir. Yani araştırmacılar gerçek tarihte ne olduğunu biliyor; sonra “eğer endeks fonları bu alternatif kurala göre oy kullansaydı sonuç ne olurdu?” diye soruyor.
Veri seti 2005–2025 dönemini kapsıyor. ISS Voting Analytics verileri, şirket toplantılarındaki gündem maddelerini, For, Against, Abstain oylarını ve oylama eşiklerini içeriyor. Bu veriler endeks fonu sahiplik verileri, proxy advisor tavsiyeleri, proxy fight bilgileri ve aktivist yatırımcı kayıtlarıyla birleştiriliyor.
Yazarlar farklı oy reformlarını aynı çerçevede karşılaştırıyor:
1. Market mirroring / pro-rata mirror voting: Endeks fonu, endeks dışı hissedarların For/Against oranını aynalar.
2. Full abstention: Endeks fonları hiç oy kullanmaz.
3. Management mirror: Endeks fonu yönetim kurulunun önerisini takip eder.
4. Advisor mirror: Endeks fonu ISS veya Glass Lewis gibi proxy advisor tavsiyesini takip eder.
5. Pass-through voting: Oy hakkı fon yatırımcılarına aktarılır; pratikte yatırımcıların hangi hazır politika seçeneğini tercih ettiğine bağlıdır.
Makalenin odak noktası pro-rata mirror voting’dir. Çünkü bu yöntem, endeks fonu oylarını tamamen kaldırmaz; ama merkezi fon yöneticisinin kendi oy tercihinin etkisini azaltır. Endeks fonu oyları sistemde kalır, fakat yönü endeks dışı hissedarların dağılımına göre belirlenir.
Formüller Ne Anlatıyor?
PDF’te kapsamlı bir matematiksel model kurulmuyor; fakat mirror voting mekanizması ve marj değişimi hesaplama mantığı açık biçimde formülleştirilebilir. Aşağıdaki gösterimler, makaledeki hesaplama mantığına sadık biçimde hazırlanmıştır.
Burada \(r_{NI}\), endeks dışı hissedarların For oranını gösterir. \(F_{NI}\) endeks dışı hissedarların lehte oylarını, \(A_{NI}\) ise aleyhte oylarını temsil eder. Mirror voting’in temelinde bu oran vardır.
Bu iki ifade, endeks fonu bloğunun mirror voting altında nasıl yeniden dağıtıldığını gösterir. \(S_I\), endeks fonu bloğunun oy gücünü temsil eder. Endeks fonu oylarının bir bölümü endeks dışı For oranına göre lehte, kalan kısmı ise aleyhte yazılır.
Bu gösterim, mirror voting sonrası toplam For yüzdesinin nasıl hesaplanabileceğini açıklar. Eğer bu oran ilgili oylama eşiğini geçerse öneri kabul edilmiş sayılır; geçmezse reddedilmiş sayılır.
Bu ifade, makalede kullanılan marj değişimi mantığını özetler. Mirror voting sonucunda For yüzdesinin gerçek tarihteki For yüzdesinden ne kadar saptığı ölçülür. Böylece sadece “sonuç değişti mi?” değil, “sonuç değişmese bile oy marjı ne kadar oynadı?” sorusu da incelenir.
Bu sade gösterim, makaledeki ana ölçütü açıklar. “Flip”, alternatif reform senaryosunda oylamanın kabul/ret sonucunun gerçek sonuçtan farklı olmasıdır.
Grafik, Tablo ve Şema Ana Mesajı
PDF’te ana veri mesajı tablolar üzerinden veriliyor. En önemli tablo, farklı reform senaryolarının kaç oylama sonucunu değiştirdiğini karşılaştırıyor. Ana mesaj çok nettir: Pro-rata mirror voting, diğer reformlara göre çok daha az sonucu değiştiriyor.
Tablo 1’de pro-rata mirror voting yalnızca 12 sonucu değiştirirken, full abstention 1.996 sonucu değiştiriyor. Management mirror 1.439, ISS advisor mirror 2.890, Glass Lewis advisor mirror ise 2.346 sonucu değiştiriyor. Bu fark, mirror voting’in tarihsel veride çok düşük bozucu etkiye sahip olduğunu gösteriyor.
Tablo 2 ve ek tablolar, bu 12 değişimin hangi tür gündemlerde yoğunlaştığını gösteriyor. Direktör seçimlerinde hiçbir sonuç değişmiyor. Değişen 12 sonucun 10’u yönetim kaynaklı gündem maddelerinde, 2’si ise hissedar önerilerinde ortaya çıkıyor.
Tablo 3, değişimlerin daha çok tartışmalı gündemlerde yoğunlaştığını gösteriyor. Yönetim önerisi ile ISS veya Glass Lewis tavsiyesinin ayrıştığı maddelerde mirror voting etkisi daha belirgin; rutin ve tartışmasız maddelerde ise neredeyse hiç gürültü üretmiyor.
Ek tablo ve ledger bölümü, değişen 12 sonucun ayrıntısını listeliyor. Bunlar arasında say-on-pay oylamaları, ana sözleşme veya tüzük değişiklikleri, birleşme oylaması ve iki hissedar önerisi bulunuyor. Çoğu maddede gerçek For yüzdesi eşiğe zaten çok yakın; mirror voting bu çok dar farkları eşik üstüne taşıyor.
Deneyler Nasıl Yapılmış?
Çalışma deney laboratuvarında yapılmış bir test değil; büyük ölçekli ampirik karşı-olgusal analizdir. Araştırmacılar gerçek şirket oylama kayıtlarını alıyor, endeks fonu sahiplik bloğunu ayırıyor ve bu bloğun farklı kurallara göre oy kullandığı varsayımıyla sonuçları yeniden hesaplıyor.
Önce gerçek veri seti kuruluyor. ISS Voting Analytics üzerinden ABD halka açık şirketlerindeki toplantılar ve gündem maddeleri alınır. Daha sonra bu oylama verileri CRSP ve 13F sahiplik verileriyle birleştirilir. Böylece hangi şirkette ne kadar endeks fonu, pasif fon ve kurumsal yatırımcı bloğu bulunduğu yaklaşık olarak hesaplanır.
Sonra her gündem maddesi için endeks fonu bloğunun gerçek oy katkısı çıkarılır ve alternatif kurala göre yeniden eklenir. Örneğin market mirroring senaryosunda endeks fonu oyları, endeks dışı hissedarların For/Against oranına göre tekrar dağıtılır. Full abstention senaryosunda ise endeks bloğu tamamen oy dışı bırakılır.
Son aşamada yeni For yüzdesi gerçek oylama eşiğiyle karşılaştırılır. Eğer gerçek tarihte kabul edilen bir madde yeni senaryoda reddediliyorsa veya gerçek tarihte reddedilen bir madde yeni senaryoda kabul ediliyorsa bu “flip” olarak sayılır.
Makalenin önemli bir yöntembilimsel tercihi, oy tabanını her madde için ISS verisindeki gerçek oylama mantığına göre uygulamasıdır. Bazı maddelerde sadece For ve Against dikkate alınırken, bazı maddelerde Abstain de paydada yer alabilir. Bu ayrım özellikle supermajority ve present-majority oylamalarında önemlidir.
Sonuçlar Ne Gösteriyor?
Makalenin ana sonucu, pro-rata mirror voting’in tarihsel olarak çok düşük bozucu etkiye sahip olduğudur. 644.954 geçerli gündem maddesinde yalnızca 12 sonuç değişmiştir. Bu, yaklaşık 54.000 gündem maddesinde bir değişim anlamına gelir.
Full abstention ise çok daha bozucudur. Endeks fonları hiç oy kullanmasaydı 1.996 sonuç değişecekti. Ayrıca endeks fonlarının toplantıya hiç katılmaması halinde quorum, yani toplantının geçerli sayılması için gereken katılım eşiği, önemli sayıda toplantıda sağlanamayacaktı. Makale, full abstention altında yaklaşık her on toplantıdan birinin quorum açısından sorun yaşayabileceğini belirtir.
Proxy advisor tavsiyesini aynalayan senaryolar da çok daha fazla değişim üretmektedir. ISS mirror ve Glass Lewis mirror senaryoları binlerce sonucu değiştirir. Bu bulgu, market mirroring’in proxy advisor etkisini otomatik olarak büyüttüğü iddiasını zayıflatır; çünkü gerçek market mirroring sonuçları advisor mirror senaryolarına hiç benzememektedir.
Direktör seçimlerinde mirror voting altında hiç sonuç değişmemesi dikkat çekicidir. Eleştirmenlerin “aktivist yatırımcılar endeks fonu oylarını dolaylı olarak ele geçirir” kaygısı özellikle direktör seçimleri ve proxy fight alanında önemlidir. Ancak çalışma verilerinde 7.757 proxy fight bağlantılı direktör maddesinde sıfır flip görülür.
Mirror voting’in değiştirdiği maddeler genellikle zaten eşiğe çok yakın sonuçlardır. Örneğin bazı say-on-pay oylamaları yüzde 49,9 civarında kalmışken, mirror voting altında çok küçük farkla kabul edilmiş görünebilir. Bu, reformun geniş çaplı bir oy depremi yaratmadığını; yalnızca çok dar eşikteki birkaç maddede sonucu değiştirdiğini gösterir.
Bu Neden Önemli?
Endeks fonları artık modern kapitalizmin en önemli kurumsal aktörlerinden biri. Milyonlarca bireysel yatırımcı endeks fonları üzerinden şirketlere dolaylı ortak oluyor, fakat şirket oylamalarında doğrudan oy kullanmıyor. Oy çoğu zaman büyük varlık yöneticilerinin stewardship ekipleri tarafından kullanılıyor.
Bu durum demokratik meşruiyet, kurumsal hesap verebilirlik ve ekonomik teşvikler açısından tartışmalı. Birkaç büyük kurumun binlerce şirkette etkili oy kullanması, şirket yönetiminde merkezileşme kaygısı doğuruyor. Öte yandan bu oy gücünü tamamen kaldırmak da toplantı yeter sayısı, eşik hesapları ve yönetim-hissedar dengesi açısından yeni sorunlar üretebilir.
Makalenin önemi, bu tartışmaya veri getirmesidir. Mirror voting savunucuları veya eleştirmenleri artık yalnızca teorik sezgilerle konuşmak zorunda değildir. Geçmiş verilere bakıldığında, pro-rata mirror voting’in tarihsel sonuçları çok sınırlı ölçüde değiştirdiği görülmektedir.
Bu, “mirror voting kesinlikle uygulanmalıdır” anlamına gelmez. Ancak politika yapıcıların reformları değerlendirirken bozucu etki, yönsel yanlılık, quorum riski, proxy advisor etkisi, aktivist amplifikasyon ve yatırımcı temsilini ayrı ayrı tartması gerektiğini gösterir.
Dikkat Noktaları
Bu çalışmanın önemli sınırlılıkları vardır.
İlk olarak, analiz statiktir. Yani geçmiş oyları yeniden hesaplar; fakat yatırımcıların, yönetimlerin, aktivistlerin veya proxy advisorların yeni bir mirror voting rejimi altında davranışlarını nasıl değiştireceğini modellemez. Gerçek hayatta kural değişirse aktörlerin stratejisi de değişebilir.
İkinci olarak, veri geçmişe bakar. 2005–2025 dönemi güçlü bir tarihsel zemin sunsa da, pasif yatırım oranı, yatırımcı profili, regülasyon ve şirket oylama gündemleri gelecekte farklılaşabilir.
Üçüncü olarak, “hangi fonlar mirror voting kapsamına girmeli?” sorusu kolay değildir. Bazı fonlar adında endeks taşısa da portföy kurallarında belirli ölçüde takdir kullanabilir. Bazı aktif fonlar ise gerçekte endekse çok yakın davranabilir. Bu nedenle endeks-pasif-aktif ayrımı teknik ve düzenleyici açıdan önemlidir.
Dördüncü olarak, mirror voting’in düşük bozucu etki göstermesi, tüm yönetişim sorunlarını çözdüğü anlamına gelmez. Proxy advisor endüstrisinin yapısı, fon yöneticilerinin fiduciary duty yükümlülükleri, yatırımcı temsilinin niteliği ve kurumsal demokrasi tartışmaları ayrı politika sorularıdır.
Beşinci olarak, yatırımcılar açısından bu çalışma herhangi bir fon veya hisse senedi tercihi anlamına gelmez. Makale şirket oylama mekanizmalarını inceler; yatırım getirisi, portföy yönetimi veya al-sat kararı üretmez.
Sonuç
Mirror Voting çalışması, endeks fonu oy reformları tartışmasına güçlü bir ampirik katkı sunar. Temel bulgu nettir: Geçmiş verilerde pro-rata mirror voting, incelenen reformlar arasında en az bozucu seçenek olarak görünmektedir.
Endeks fonları tamamen çekimser kalsaydı çok daha fazla sonuç değişecek ve quorum sorunları doğacaktı. Proxy advisor veya yönetim önerisini doğrudan aynalayan kurallar da binlerce sonucu değiştirecekti. Buna karşılık endeks dışı hissedarların oy oranını aynalayan pro-rata mirror voting yalnızca 12 sonucu değiştirmiştir.
Bu bulgu, mirror voting’i otomatik olarak ideal reform yapmaz. Ancak tartışmanın veriyle yapılması gerektiğini gösterir. Asıl karar, düşük bozucu etki ile yatırımcı temsili, yönetim kurulu hesap verebilirliği, proxy advisor etkisi ve yasal uygulanabilirlik gibi kriterlerin birlikte değerlendirilmesine bağlıdır.
Verianla okuyucusu için bu makalenin ana mesajı şudur: Kurumsal oy hakkı reformlarında küçük mekanik farklar büyük politika sonuçları doğurabilir. Ancak bu sonuçların gerçekten ne kadar büyük olduğunu anlamak için sezgi değil, karşı-olgusal veri analizi gerekir.
Kaynak ve Yöntem Notu
Bu yazı, Edwin Hu, Robert E. Bishop ve Frank Partnoy’un “Mirror Voting” başlıklı Haziran 2026 tarihli çalışmasına dayalı olarak hazırlanmıştır. İçerik birebir çeviri değildir; makalenin veri seti, yöntem mantığı, tabloları, bulguları ve sınırlılıkları Verianla yayın çizgisine uygun şekilde sadeleştirilmiş ve özgün Türkçe editoryal yazıya dönüştürülmüştür.
Çalışma, endeks fonları ve şirket oylama reformları gibi finansal ve hukuki alanlara temas eder. Bu içerik yatırım, hukuk veya düzenleyici uyum tavsiyesi değildir. Somut yatırım veya hukuki kararlar için ilgili uzmanlık alanındaki profesyonel danışmanlık ve geçerli mevzuat dikkate alınmalıdır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir