

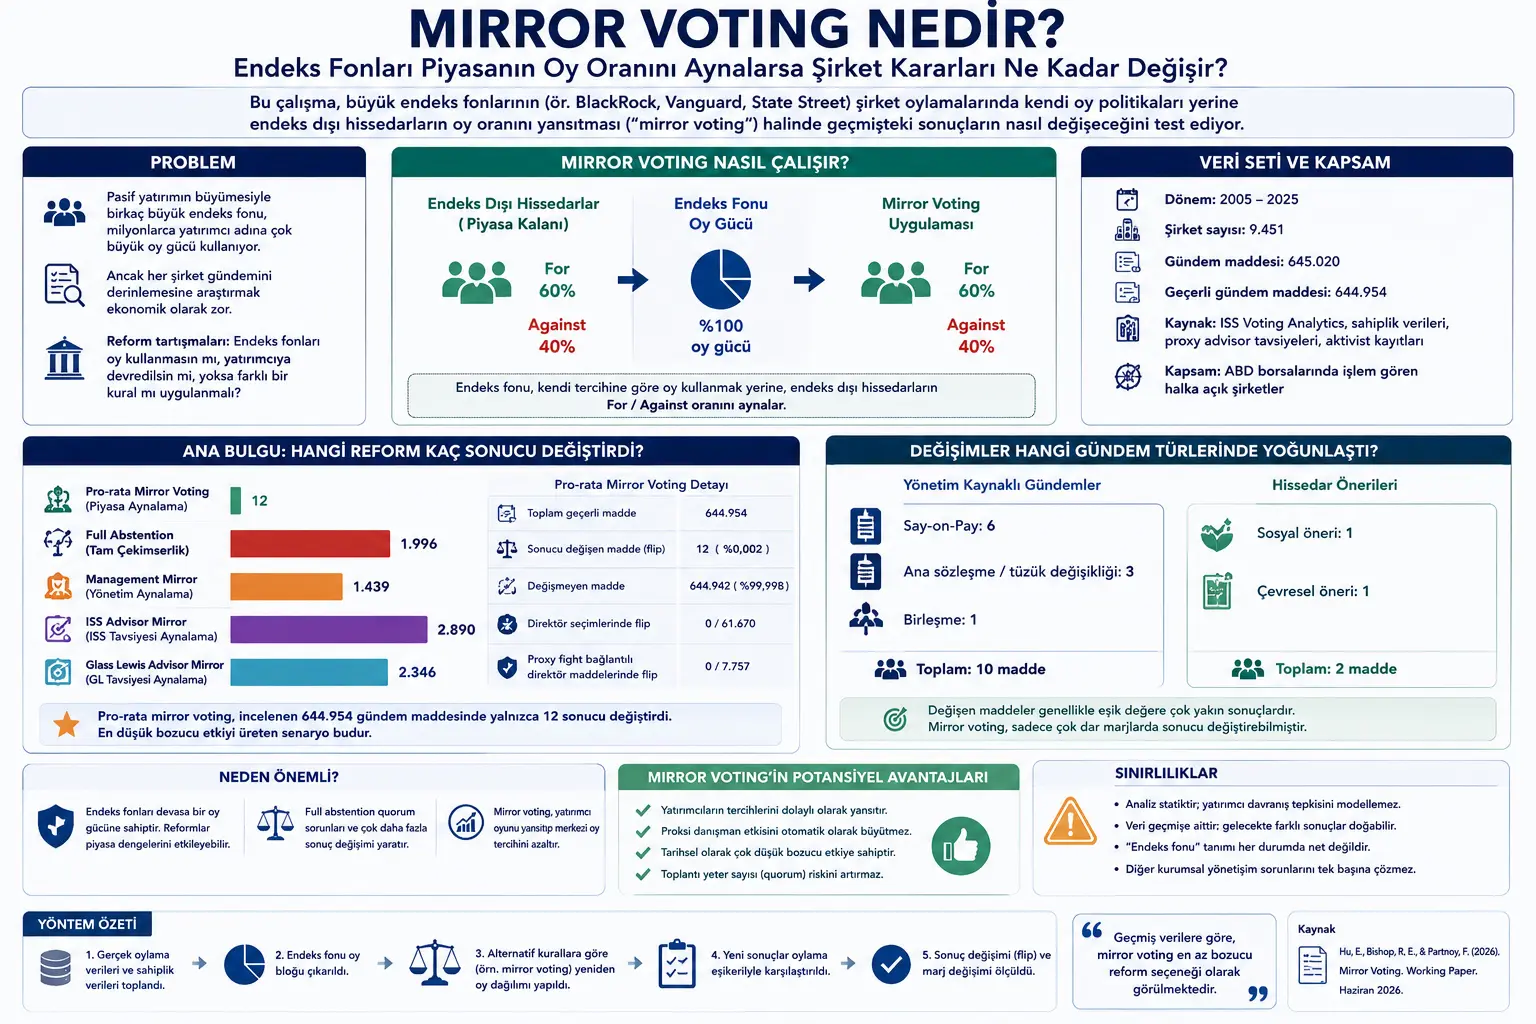
Изилдөөнүн темасы финансылык рынокту жөнгө салуу жана корпоративдик добуш берүү укугунун реформалары менен байланыштуу. Ошондуктан, бул макала инвестициялык кеңеш, укуктук кеңеш же жөнгө салуучу саясат сунушу катары окулбашы керек. Максат - макаланын методун, табылгаларын жана чектөөлөрүн Verianla окурмандары үчүн жөнөкөй жана бейтарап түрдө түшүндүрүү.
Макала өзгөчө BlackRock, Vanguard жана State Street сыяктуу ири индекстик фонд башкаруучуларынын ачык компанияларда (акционердик коомдордо) колдонгон добуш берүү күчүнө көңүл бурат. Талкуунун борборундагы суроо төмөнкүдөй: Индекстик фонддор компаниялардын добуш берүүлөрүндө өздөрүнүн борбордук добуш берүү саясаттарын колдонуунун ордуна, индекстен тышкаркы акционерлердин добуш бөлүштүрүүсүн пропорционалдуу түрдө чагылдырса, өткөндөгү компания добуш берүүлөрүнүн натыйжасы канчалык өзгөрмөк?
Индекстик фонддор миллиондогон инвесторлордун атынан ири компанияларда добуш беришет. Бирок пассивдүү инвестиция моделинде бул фонддордун ар бир компаниянын күн тартибин терең изилдөөсү экономикалык жактан кыйын. Ошондуктан корпоративдик башкаруу талкууларында индекстик фонддордун добуш берүү күчүн азайтуу, аларды инвесторлорго өткөрүп берүү, proxy advisor (ишенимдүү кеңешчи) сунуштарына байлоо же индекстен тышкаркы акционерлердин добуш берүү катышын чагылдыруу (mirroring) сыяктуу реформалар сунушталууда.
Бул макала бул реформаларды теориялык талкуу деңгээлинде калтырбайт жана өткөндөгү добуш берүү маалыматтары боюнча контр-фактуалдык (counterfactual) тест жүргүзөт. Авторлор 2005–2025-жылдар аралыгындагы жүз миңдеген компаниялардын добуш берүүлөрүн изилдеп, "эгерде индекстик фонддор ошол күнү башка эреже боюнча добуш бергенде, натыйжа өзгөрөт беле?" деген суроону эсептеп чыгышат.
Эң таң калыштуу табылга төмөнкүдөй: Pro-rata mirror voting, б.а. индекстик фонддордун өз добуштарын индекстен тышкаркы акционерлердин "Колдойм/Каршымын (For/Against)" бөлүштүрүүсүнө жараша пропорционалдуу колдонуусу, 644 954 жарактуу күн тартибиндеги маселенин 12синин гана натыйжасын өзгөрткөн. Буга каршы, индекстик фонддордун таптакыр добуш бербөөсү 1 996 натыйжаны өзгөрткөн. Proxy advisor же жетекчиликтин сунушун чагылдырган сценарийлерде болсо өзгөргөн натыйжалардын саны алда канча жогору.
Ошондуктан макала, mirror voting (күзгүдөй чагылдыруу) изилденген реформалардын ичинде тарыхый жактан эң аз бузуучу (disruptive) вариант экенин ырастайт. Бирок авторлор муну абсолюттук нормативдик натыйжа катары сунуштабайт; анализ статикалык, б.а. инвесторлордун жаңы эрежеге кандайча жүрүм-турумдук реакция кыларын моделдебейт.
Көйгөй эмнеде?
Заманбап корпоративдик башкарууда эски көйгөй тескерисине айланды. Мурда көйгөй чачыранды майда акционерлердин күчтүү жетекчилерди көзөмөлдөй албаганында болчу. Бүгүнкү күндө пассивдүү инвестициялардын өсүшү менен бир нече ири актив башкаруучулары миллиондогон инвесторлордун атынан өтө чоң добуш берүү күчүн колдоно баштады.
BlackRock, Vanguard жана State Street сыяктуу ири индекстик фонддордун башкаруучулары S&P 500 компанияларында олуттуу үлүшкө ээ боло алышат. Бирок бул мекемелердин бизнес модели аз комиссияга, кеңири масштабга жана пассивдүү көзөмөлдөөгө негизделген. Мындай моделде ар бир компаниянын ар бир добуш берүү маселесин деталдуу изилдөө экономикалык жактан кыйын.
Макалада баяндалган негизги тирешүү ушул жерден келип чыгат. Индекстик фонддор добуш берүүгө мажбур; бирок алар бул добушту маалыматка негизделген жана компанияга тиешелүү түрдө колдонуу үчүн жетиштүү экономикалык стимулга жана адам ресурстарына ээ болбошу мүмкүн. Натыйжада добуш берүү күчү чоң stewardship (башкаруу) топтору, жалпы добуш берүү саясаттары жана proxy advisor сунуштары аркылуу топтолушу мүмкүн.
Бул жагдай реформа талкууларын жаратат. Кээ бирөөлөр индекстик фонддор таптакыр добуш бербесин дешет. Кээ бирлери добуш инвесторго өтсүн дешет. Башкалары инвесторлордун алдын ала туруктуу добуш берүү көрсөтмөлөрүн тандоосун сунушташат. Mirror voting ыкмасы болсо башкача нерсени айтат: Индекстик фонддор өздөрүнүн добуш берүү артыкчылыктарын таңуулабасын; индекстен тышкаркы акционерлер кантип добуш берсе, ошол эле пропорцияны чагылдырсын.
Метод эмнени сунуштайт?
Изилдөө өткөндөгү компания добуш берүүлөрүн алып, аларды ар кандай реформа сценарийлеринин негизинде кайра эсептеп чыгат. Муну контр-фактуалдык талдоо деп атоого болот. Башкача айтканда, изилдөөчүлөр реалдуу тарыхта эмне болгонун билишет; андан кийин "эгер индекстик фонддор ушул альтернативалуу эреже боюнча добуш берсе, натыйжа кандай болмок?" деп сурашат.
Маалымат топтому 2005–2025-жылдар аралыгын камтыйт. ISS Voting Analytics маалыматтары компаниялардын жыйналыштарындагы күн тартибиндеги маселелерди, Колдойм (For), Каршымын (Against), Калысмын (Abstain) добуштарын жана добуш берүү босоголорун камтыйт. Бул маалыматтар индекстик фонддун ээлик кылуу маалыматтары, proxy advisor сунуштары, proxy fight (ишенимдүү өкүл үчүн күрөш) маалыматы жана активист инвесторлордун жазуулары менен бириктирилет.
Авторлор ар кандай добуш берүү реформаларын бир эле алкакта салыштырышат:
1. Market mirroring / pro-rata mirror voting: Индекстик фонд индекстен тышкаркы акционерлердин Колдойм/Каршымын катышын чагылдырат.
2. Full abstention (Толугу менен калыс калуу): Индекстик фонддор таптакыр добуш бербейт.
3. Management mirror: Индекстик фонд директорлор кеңешинин сунушун ээрчийт.
4. Advisor mirror: Индекстик фонд ISS же Glass Lewis сыяктуу proxy advisor сунушун ээрчийт.
5. Pass-through voting: Добуш берүү укугу фонддун инвесторлоруна өткөрүлүп берилет; иш жүзүндө бул инвесторлордун кайсы даяр саясат вариантын тандаганынан көз каранды.
Макаланын негизги багыты pro-rata mirror voting болуп саналат. Анткени бул ыкма индекстик фонддун добуштарын толугу менен алып салбайт; бирок борбордук фонд башкаруучусунун өзүнүн добуш берүү артыкчылыгынын таасирин азайтат. Индекстик фонддун добуштары системада калат, бирок багыты индекстен тышкаркы акционерлердин бөлүштүрүүсүнө жараша аныкталат.
Формулалар эмнени түшүндүрөт?
PDFте комплекстүү математикалык модель түзүлбөйт; бирок mirror voting механизми жана маржа (margin) өзгөрүшүн эсептөө логикасы ачык формада формулалаштырылышы мүмкүн. Төмөнкү көрсөтмөлөр макаладагы эсептөө логикасына ишенимдүү түрдө даярдалган.
Бул жерде \(r_{NI}\), индекстен тышкаркы акционерлердин Колдойм (For) катышын көрсөтөт. \(F_{NI}\) индекстен тышкаркы акционерлердин колдогон добуштарын, ал эми \(A_{NI}\) каршы болгон добуштарын билдирет. Mirror votingдин негизинде ушул катыш жатат.
Бул эки туюнтма индекстик фонд блогунун mirror voting астында кантип кайра бөлүштүрүлгөнүн көрсөтөт. \(S_I\), индекстик фонд блогунун добуш берүү күчүн билдирет. Индекстик фонддун добуштарынын бир бөлүгү индекстен тышкаркы Колдойм катышына жараша макул, ал эми калган бөлүгү каршы катары жазылат.
Бул көрсөтмө mirror votingден кийинки жалпы Колдойм (For) пайызын кантип эсептөөгө боло тургандыгын түшүндүрөт. Эгерде бул катыш тиешелүү добуш берүү босогосунан ашса, сунуш кабыл алынды деп эсептелет; ашпаса, четке кагылды деп эсептелет.
Бул туюнтма макалада колдонулган маржа (margin) өзгөрүүсүнүн логикасын жалпылайт. Mirror votingдин натыйжасында Колдойм (For) пайызынын реалдуу тарыхтагы Колдойм пайызынан канчалык четтегендиги өлчөнөт. Ошентип, "натыйжа өзгөрдүбү?" деген эле эмес, "натыйжа өзгөрбөсө да добуш берүү маржасы канчалык өзгөрдү?" деген суроо да изилденет.
Бул жөнөкөй көрсөтмө макаладагы негизги критерийни түшүндүрөт. "Flip" - бул альтернативалуу реформа сценарийиндеги добуш берүүнүн кабыл алуу/четке кагуу натыйжасынын чыныгы натыйжадан айырмаланып турушу.
График, Таблица жана Схеманын Негизги Билдирүүсү
PDFтеги негизги маалымат билдирүүлөрү таблицалар аркылуу берилет. Эң маанилүү таблица ар кандай реформа сценарийлери канча добуш берүүнүн жыйынтыгын өзгөрткөнүн салыштырат. Негизги билдирүү абдан так: Pro-rata mirror voting башка реформаларга караганда бир топ азыраак натыйжаны өзгөртөт.
1-таблицада pro-rata mirror voting 12 гана натыйжаны өзгөртсө, full abstention 1 996 натыйжаны өзгөртөт. Management mirror 1 439, ISS advisor mirror 2 890, ал эми Glass Lewis advisor mirror 2 346 натыйжаны өзгөртөт. Бул айырма mirror votingдин тарыхый маалыматтарда өтө төмөн бузуучу (disruptive) таасирге ээ экенин көрсөтүп турат.
2-таблица жана кошумча таблицалар бул 12 өзгөрүүнүн кайсы түрдөгү күн тартиптеринде топтолгонун көрсөтөт. Директорлорду шайлоодо эч кандай натыйжа өзгөрбөйт. Өзгөргөн 12 натыйжанын 10у жетекчилик тарабынан сунушталган күн тартибиндеги маселелерде, ал эми 2си акционерлердин сунуштарында пайда болот.
3-таблица өзгөрүүлөр көбүнчө талаш-тартыштуу күн тартиптеринде топтолгонун көрсөтөт. Жетекчиликтин сунушу менен ISS же Glass Lewis сунушу айырмаланган маселелерде mirror voting таасири байкаларлык; ал эми күнүмдүк жана талашсыз маселелерде дээрлик эч кандай ызы-чуу жаратпайт.
Кошумча таблица жана ledger (китеп) бөлүмү өзгөргөн 12 натыйжанын чоо-жайын тизмелейт. Алардын катарына say-on-pay (айлык акы боюнча) добуш берүүлөрү, негизги келишимге же уставга өзгөртүүлөр, биригүү боюнча добуш берүүлөр жана акционерлердин эки сунушу кирет. Көпчүлүк маселелерде реалдуу Колдойм (For) пайызы ансыз деле босогого абдан жакын; mirror voting бул өтө кууш айырмачылыктарды босогонун үстүнө алып чыгат.
Эксперименттер кандайча жасалган?
Изилдөө эксперименттик лабораторияда жүргүзүлгөн тест эмес; бул масштабдуу эмпирикалык контр-фактуалдык талдоо болуп саналат. Изилдөөчүлөр реалдуу компаниялардын добуш берүү жазууларын алып, индекстик фонддун ээлик кылуу блогун бөлүп, бул блок ар кандай эрежелер боюнча добуш берди деген божомол менен натыйжаларды кайра эсептеп чыгышат.
Алгач реалдуу маалымат топтому түзүлөт. ISS Voting Analytics аркылуу АКШнын ачык компанияларындагы чогулуштар жана күн тартибиндеги маселелер алынат. Андан кийин бул добуш берүү маалыматтары CRSP жана 13F ээлик кылуу маалыматтары менен бириктирилет. Ошентип, кайсы компанияда канча индекстик фонд, пассивдүү фонд жана институционалдык инвестор блогу бар экендиги болжолдуу түрдө эсептелет.
Андан кийин ар бир күн тартибиндеги маселе үчүн индекстик фонд блогунун реалдуу добуш берүү салымы чыгарылып, альтернативалуу эрежеге ылайык кайра кошулат. Мисалы, market mirroring сценарийинде индекстик фонддун добуштары индекстен тышкаркы акционерлердин Колдойм/Каршымын катышына жараша кайра бөлүштүрүлөт. Full abstention сценарийинде болсо индекстик блок добуш берүүдөн толугу менен чыгарылат.
Акыркы этапта жаңы Колдойм пайызы реалдуу добуш берүү босогосу менен салыштырылат. Эгерде реалдуу тарыхта кабыл алынган маселе жаңы сценарийде четке кагылса, же реалдуу тарыхта четке кагылган маселе жаңы сценарийде кабыл алынса, бул "flip" катары саналат.
Макаланын маанилүү методологиялык тандоосу – добуш берүү базасын ар бир маселе үчүн ISS маалыматындагы реалдуу добуш берүү логикасына ылайык колдонуусу. Кээ бир маселелерде Колдойм жана Каршымын гана эске алынса, кээ бир маселелерде Калысмын (Abstain) да бөлүүчүдө (payda) орун алышы мүмкүн. Бул айырмачылык өзгөчө supermajority жана present-majority добуш берүүлөрүндө маанилүү.
Натыйжалар эмнени көрсөтүп турат?
Макаланын негизги натыйжасы, pro-rata mirror voting тарыхый жактан өтө төмөн бузуучу (disruptive) таасирге ээ экендигинде. 644 954 жарактуу күн тартибиндеги маселенин ичинен болгону 12синин натыйжасы өзгөргөн. Бул болжол менен ар бир 54 000 күн тартибиндеги маселенин биринде гана өзгөрүү болот дегенди билдирет.
Full abstention болсо алда канча бузуучу мүнөзгө ээ. Индекстик фонддор таптакыр добуш бербесе, 1 996 натыйжа өзгөрмөк. Андан тышкары, индекстик фонддордун жыйналышка таптакыр катышпашы кворумдун, б.а. жыйналыштын жарактуу болушу үчүн зарыл болгон катышуу босогосунун олуттуу сандагы жыйналыштарда камсыздалбай калышына алып келмек. Макалада full abstention алдында болжол менен ар бир онунчу жыйналыштын кворум жагынан көйгөй жаратышы мүмкүн экени айтылат.
Proxy advisor сунушун чагылдырган сценарийлер да алда канча көп өзгөрүүлөрдү жаратат. ISS mirror жана Glass Lewis mirror сценарийлери миңдеген натыйжаларды өзгөртөт. Бул табылга market mirroring автоматтык түрдө proxy advisor таасирин күчөтөт деген дооматты алсыратат; анткени чыныгы market mirroring натыйжалары advisor mirror сценарийлерине такыр окшошпойт.
Директорлорду шайлоодо mirror voting астында эч кандай натыйжа өзгөрбөшү көңүл бурарлык. Сынчылардын "активист инвесторлор индекстик фонддун добуштарын кыйыр түрдө басып алат" деген кооптонуусу өзгөчө директорлорду шайлоодо жана proxy fight чөйрөсүндө маанилүү. Бирок изилдөө маалыматтарындагы 7 757 proxy fight менен байланышкан директорлук маселелерде нөлдүк (0) flip көрүлөт.
Mirror voting өзгөрткөн маселелер жалпысынан босогого абдан жакын болгон натыйжалар болуп саналат. Мисалы, кээ бир say-on-pay добуш берүүлөрү 49,9 пайыздын тегерегинде калган болсо, mirror voting астында абдан кичинекей айырма менен кабыл алынган болуп көрүнүшү мүмкүн. Бул реформанын кеңири масштабдуу добуш берүү жер титирөөсүн жаратпаганын; болгону өтө кууш босогодогу бир нече маселеде натыйжаны өзгөрткөнүн көрсөтөт.
Бул эмне үчүн маанилүү?
Индекстик фонддор азыр заманбап капитализмдин эң маанилүү корпоративдик актерлорунун бири болуп саналат. Миллиондогон жеке инвесторлор индекстик фонддор аркылуу компанияларга кыйыр түрдө өнөктөш болушат, бирок компаниялардын добуш берүүлөрүндө түздөн-түз добуш беришпейт. Добуш берүү көбүнчө ири актив башкаруучуларынын stewardship топтору тарабынан колдонулат.
Бул жагдай демократиялык легитимдүүлүк, корпоративдик отчеттуулук жана экономикалык стимулдар жагынан талаштуу. Бир нече ири мекемелердин миңдеген компанияларда эффективдүү добуш берүүсү компанияларды башкаруудагы борборлоштуруу коркунучун туудурат. Башка жагынан алганда, бул добуш берүү күчүн толугу менен жок кылуу жыйналыш кворуму, босого эсептөөлөрү жана жетекчилик-акционер тең салмактуулугу жагынан жаңы көйгөйлөрдү жаратышы мүмкүн.
Макаланын маанилүүлүгү бул талкууга маалымат алып келгенинде. Mirror voting коргоочулары же сынчылары мындан ары теориялык интуициялар менен гана сүйлөөгө мажбур эмес. Өткөн маалыматтарды карасак, pro-rata mirror voting тарыхый натыйжаларды өтө чектелген деңгээлде гана өзгөрткөнүн көрүүгө болот.
Бул "mirror voting сөзсүз колдонулушу керек" дегенди билдирбейт. Бирок саясатты иштеп чыгуучулар реформаларды баалоодо бузуучу таасирин, багыттуулуктан четтөөнү (directional bias), кворум тобокелдигин, proxy advisor таасирин, активисттик күчөтүүнү жана инвесторлордун өкүлчүлүгүн өз-өзүнчө таразалап чыгышы керектигин көрсөтөт.
Көңүл буруу пункттары
Бул изилдөөнүн маанилүү чектөөлөрү бар.
Биринчиден, талдоо статикалык. Башкача айтканда, ал өткөндөгү добуштарды кайра эсептеп чыгат; бирок инвесторлордун, жетекчиликтердин, активисттердин же proxy advisor'лордун жаңы mirror voting режими астында жүрүм-турумун кантип өзгөртөөрүн моделдебейт. Чыныгы жашоодо эреже өзгөрсө, актерлордун стратегиясы да өзгөрүшү мүмкүн.
Экинчиден, маалыматтар өткөнгө карайт. 2005–2025-жылдар мезгили күчтүү тарыхый негизди сунуштаганы менен, пассивдүү инвестициянын деңгээли, инвестордун профили, жөнгө салуу (регуляция) жана компаниялардын добуш берүү күн тартиби келечекте өзгөрүшү мүмкүн.
Үчүнчүдөн, "кайсы фонддор mirror voting чөйрөсүнө кириши керек?" деген суроо оңой эмес. Кээ бир фонддордун атында индекс болсо да, алар портфелдик эрежелеринде белгилүү бир деңгээлде эркиндикти колдонушу мүмкүн. Ал эми кээ бир активдүү фонддор чындыгында индекске абдан жакын иш алып барышы мүмкүн. Ошондуктан индекс-пассивдүү-активдүү айырмачылыгы техникалык жана жөнгө салуучу жагынан маанилүү.
Төртүнчүдөн, mirror votingдин төмөн бузуучу таасир көрсөтүшү, ал бардык башкаруу көйгөйлөрүн чечет дегенди билдирбейт. Proxy advisor индустриясынын түзүмү, фонд башкаруучуларынын фидуциардык (ишенимдик) милдеттенмелери, инвесторлордун өкүлчүлүгүнүн сапаты жана корпоративдик демократия талкуулары өзүнчө саясий суроолор болуп саналат.
Бешинчиден, инвесторлор жагынан алганда, бул изилдөө кандайдыр бир фондду же акцияны тандоону билдирбейт. Макала компаниялардын добуш берүү механизмдерин изилдейт; инвестициялык киреше, портфелди башкаруу же сатып алуу-сатуу чечимин чыгарбайт.
Жыйынтык
Mirror Voting изилдөөсү индекстик фонддордун добуш берүү реформалары боюнча талкууга күчтүү эмпирикалык салым кошот. Негизги табылга ачык: Өткөн маалыматтарда pro-rata mirror voting изилденген реформалардын ичинен эң аз бузуучу (disruptive) вариант болуп көрүнүүдө.
Эгерде индекстик фонддор толугу менен калыс калганда, алда канча көп натыйжалар өзгөрүп, кворум көйгөйлөрү жаралмак. Proxy advisor же жетекчиликтин сунушун түздөн-түз чагылдырган эрежелер да миңдеген натыйжаларды өзгөртмөк. Буга каршы, индекстен тышкаркы акционерлердин добуш берүү катышын чагылдырган pro-rata mirror voting 12 гана натыйжаны өзгөрткөн.
Бул табылга mirror votingди автоматтык түрдө идеалдуу реформа кылбайт. Бирок талкуу маалыматтар (берилиштер) менен жүргүзүлүшү керек экенин көрсөтүп турат. Негизги чечим аз бузуучу таасирди инвесторлордун өкүлчүлүгү, директорлор кеңешинин отчеттуулугу, proxy advisor таасири жана мыйзамдуу түрдө колдонулушу сыяктуу критерийлер менен бирге баалоого көз каранды.
Verianla окурманы үчүн бул макаланын негизги билдирүүсү төмөнкүдөй: Корпоративдик добуш берүү укугунун реформаларында кичинекей механикалык айырмачылыктар чоң саясий натыйжаларга алып келиши мүмкүн. Бирок бул натыйжалардын чынында канчалык чоң экенин түшүнүү үчүн интуиция эмес, контр-фактуалдык маалыматтарды талдоо талап кылынат.
Булак жана Метод Эскертүүсү
Бул макала Эдвин Ху (Edwin Hu), Роберт Э. Бишоп (Robert E. Bishop) жана Фрэнк Партнойдун (Frank Partnoy) "Mirror Voting" аттуу 2026-жылдын июнь айындагы изилдөөсүнө негизделип даярдалган. Мазмун сөзмө-сөз котормо эмес; макаланын маалымат топтому, методунун логикасы, таблицалары, табылгалары жана чектөөлөрү Verianla басып чыгаруу багытына ылайык жөнөкөйлөштүрүлүп, оригиналдуу кыргызча редактордук текстке айландырылган.
Изилдөө индекстик фонддор жана компаниялардын добуш берүү реформалары сыяктуу каржылык жана укуктук тармактарга тиешелүү. Бул мазмун инвестициялык, укуктук же жөнгө салуучулук шайкештик боюнча кеңеш эмес. Конкреттүү инвестициялык же укуктук чечимдер үчүн тиешелүү эксперттик тармактагы кесипкөй консультация жана колдонуудагы мыйзамдар эске алынышы керек.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген