

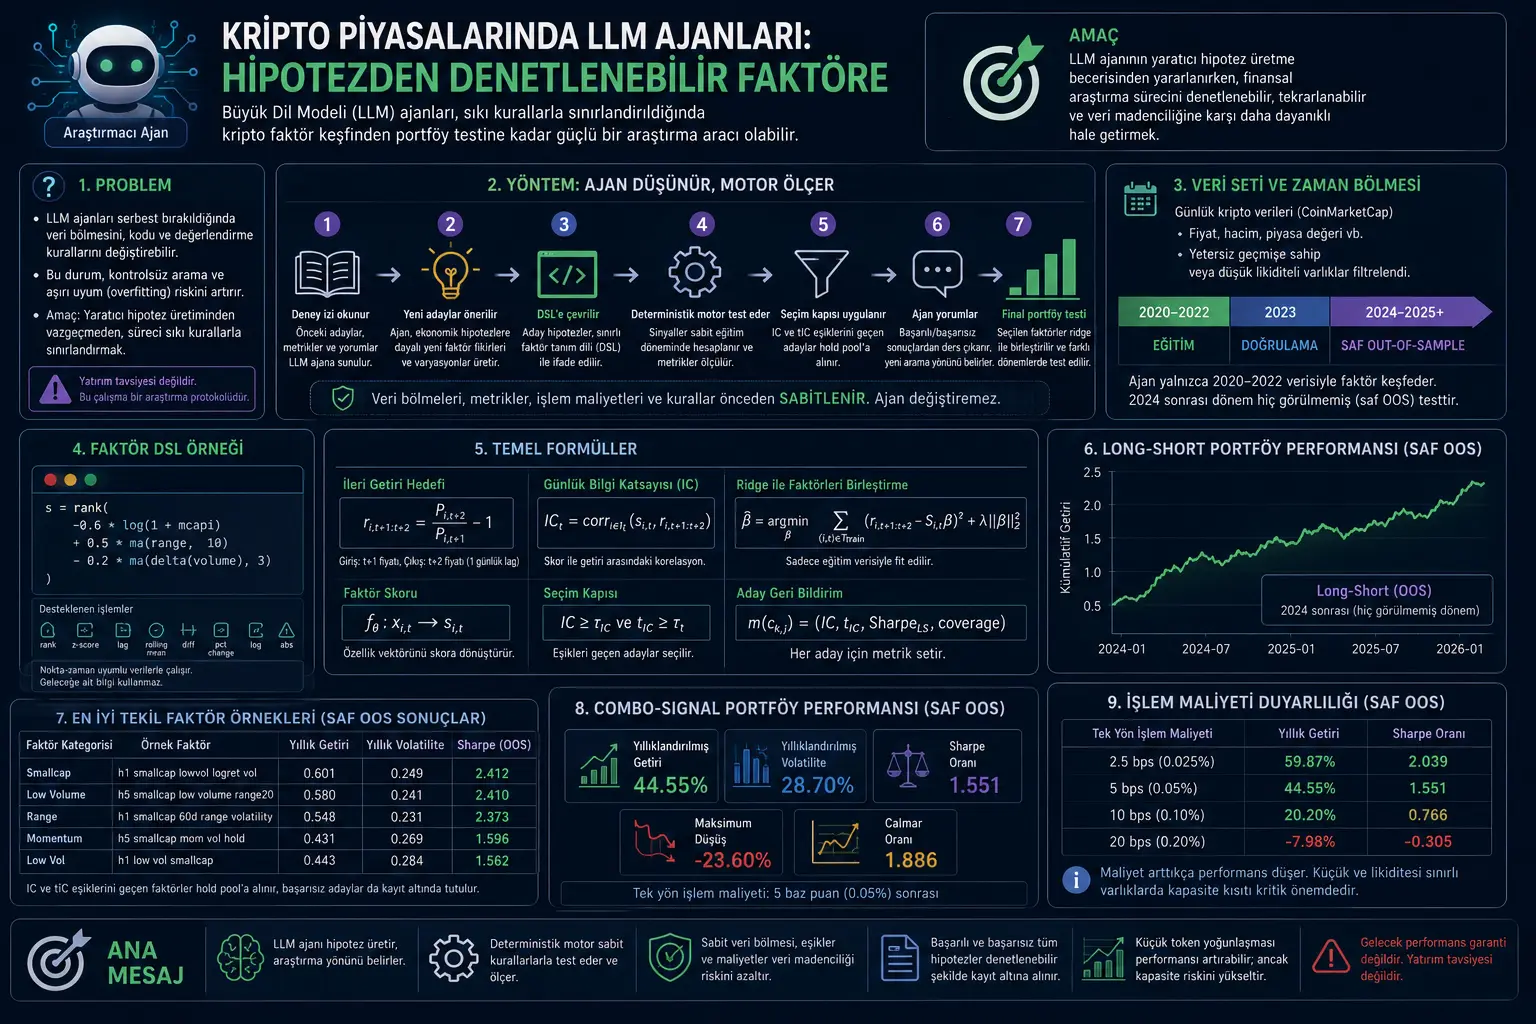
Ushbu tadqiqot LLM agentlaridan kripto bozorlarida faktor kashfiyoti uchun qanday foydalanish mumkinligini o‘rganadi. Tadqiqotchilar agentga kod, ma’lumotlar bo‘linishi yoki baholash qoidasini cheksiz ravishda o‘zgartirishga ruxsat berish o‘rniga uni qat’iy protokol ichiga joylashtiradi. Shu tariqa agent gipoteza tuzadi, signal tavsifini taklif qiladi va avvalgi natijalardan o‘rganadi, biroq testni bajaradigan dvigatel qat’iy qoidalar asosida ishlaydi.
Tadqiqotda faktor kashfiyoti bir martalik prognoz muammosi sifatida emas, ketma-ket gipoteza qidiruvi muammosi sifatida ta’riflanadi. Agent ilgari sinalgan nomzodlarni, o‘lchangan metrikalarni va izohlarni o‘qiydi, so‘ng yangi, rad etilishi mumkin bo‘lgan faktor gipotezalarini taklif qiladi. Bu gipotezalar erkin Python kodi sifatida emas, cheklangan faktor DSL’i bilan yoziladi. Shu sabab muvaffaqiyatli va muvaffaqiyatsiz barcha urinishlar audit qilinadigan bo‘ladi.
Maqolada qayd etilgan asosiy natijalardan biri shuki, faqat 2020–2022 trening ma’lumotlari bilan tanlangan faktorlar 2024–2026 sof out-of-sample davrida, 5 baz punkt bir tomonlama tranzaksiya xarajatidan so‘ng yilliklashtirilgan %44,55 daromad va 1,55 Sharpe nisbatini bergan. Biroq natijalar, ayniqsa, kichik va likvidligi cheklangan tokenlarda jamlangani sabab kapasitet chegarasi muhim ehtiyot nuqtasidir.
Muammo nimada?
LLM agentlari moliyaviy tadqiqotda kuchli vosita bo‘lishi mumkin. Ular avvalgi natijalarni o‘qishi, yangi gipotezalar taklif qilishi, signal formulalarini yozishi va feedback asosida yo‘nalishni o‘zgartirishi mumkin. Biroq bu moslashuvchanlik jiddiy metodologik xavf tug‘diradi: agar agent bir vaqtning o‘zida ma’lumotlar bo‘linishi, xususiyatlar, kod va baholash qoidasini o‘zgartira olsa, yaxshi ko‘rinadigan natijalar haqiqiy kashfiyotdan ko‘ra nazoratsiz qidiruv mahsuli bo‘lishi mumkin.
Moliyaviy faktor tadqiqotida bu xavf yanada kuchayadi. Chunki minglab ehtimoliy signallarni sinash mumkin. Ko‘plab signallar tarixiy ma’lumotlarda tasodifan muvaffaqiyatli ko‘rinishi mumkin. Agar muvaffaqiyatsiz urinishlar qayd etilmasa yoki out-of-sample davri haqiqatan alohida saqlanmasa, tadqiqot jarayoni “yaxshi ko‘ringan natija topilguncha qidirish” muammosiga aylanadi.
Maqola hal qilishga urinayotgan asosiy savol shuki: LLM agentining ijodiy gipoteza ishlab chiqish qobiliyatidan foydalangan holda, tadqiqot jarayonini qanday qilib audit qilinadigan, takrorlanadigan va data mining’ga nisbatan chidamliroq qilish mumkin?
Usul nimani taklif qiladi?
Tadqiqot LLM agentini avtonom kvant tadqiqotchi kabi quradi, biroq bu tadqiqotchi qat’iy qoidalar ostida ishlaydi. Agentning vazifasi gipoteza yaratish va qidiruv yo‘nalishini belgilash. Tajriba dvigatelining vazifasi esa signallarni hisoblash, metrikalarni o‘lchash, tanlov darvozalarini qo‘llash, tranzaksiya xarajatlarini hisobga olish va natijalarni qayd etish.
Bu ajratish maqolaning markazida turadi: Agent o‘ylaydi, dvigatel o‘lchaydi. Agent baholash qoidasini o‘zgartira olmaydi. Ma’lumotlar bo‘linishi, tranzaksiya xarajatlari, portfel sozlamalari va tanlov chegaralari oldindan qat’iy belgilangan.
Usul quyidagicha ishlaydi:
1. Tajriba izi o‘qiladi: Agent ilgari sinalgan faktor nomzodlari, metrikalar, qabul-rad qarorlari va izohlarni o‘qiydi.
2. Yangi nomzodlar taklif qilinadi: Agent ham mexanik variatsiyalar, ham yangi iqtisodiy gipotezalarga asoslangan faktor nomzodlarini ishlab chiqadi.
3. Nomzodlar DSL’ga aylantiriladi: Har bir gipoteza point-in-time mos bozor o‘zgaruvchilari bilan ishlaydigan cheklangan faktor tavsifiga aylantiriladi.
4. Deterministik dvigatel test qiladi: Faktorlar qat’iy trening davrida baholanadi. IC, tIC, long-short Sharpe va coverage kabi metrikalar hisoblanadi.
5. Tanlov darvozasi qo‘llanadi: Faqat oldindan belgilangan IC va tIC chegaralaridan o‘tgan nomzodlar hold pool’ga olinadi.
6. Agent izohlaydi: Muvaffaqiyatli va muvaffaqiyatsiz gipotezalardan xulosa chiqariladi. Agent yangi qidiruv yo‘nalishini belgilaydi.
7. Yakuniy portfel testi qilinadi: Tanlangan yaxshi faktorlar ridge regression orqali birlashtiriladi va trening, validatsiya hamda sof out-of-sample davrlarida alohida sinovdan o‘tkaziladi.
Formulalar nimani anglatadi?
PDF’dagi formulalar faktor kashfiyoti qanday qilib point-in-time mos, audit qilinadigan va out-of-sample sinov qilinadigan muammo sifatida qurilganini ko‘rsatadi.
1. Har bir aktiv uchun point-in-time xususiyat vektori
Bu yerda \(x_{i,t}\), \(t\) sanasida \(i\) aktivi uchun kuzatilgan xususiyat vektoridir. Bu vektor faqat \(t\) yoki undan oldin ma’lum bo‘lgan narx, hajm, bozor qiymati va tarixiy hosila o‘zgaruvchilardan tashkil topadi. Bu nuqta muhim, chunki kelajak ma’lumoti ishlatilmasligi kerak.
2. Kelajak daromad maqsadi
Bu formula signal \(t\) sanasida yaratilganini, kirish narxi \(t+1\), chiqish narxi esa \(t+2\) ekanini ko‘rsatadi. Bir kunlik execution lag qo‘shilishi xuddi shu kun yopilish narxida realistik bo‘lmagan savdo farazini kamaytirish uchun ishlatiladi.
3. Faktorning skor funksiyasi sifatidagi ta’rifi
Faktor aktivning xususiyat vektorini skorga aylantiradi. \(s_{i,t}\) bir xil sanada aktivlarni tartiblash uchun ishlatiladigan cross-sectional skordir. Bu yerdagi \(\theta\) klassik neyron tarmoq parametri emas, balki ramziy faktor tavsifidir.
4. Agentning tadqiqot holati
\(h_k\), \(k\)-iteratsiyada agent ko‘radigan tadqiqot holatini bildiradi. \(C\) avvalgi nomzodlarni, \(M\) ularning metrikalarini, \(E\) esa tabiiy tildagi izohlar va qarorlarni ko‘rsatadi. Bu tuzilma agentga avvalgi muvaffaqiyat va muvaffaqiyatsizliklardan o‘rganish imkonini beradi.
5. Agentning yangi nomzod takliflari
Bu formula agent har bir turda bir nechta faktor nomzodini taklif qilishini ko‘rsatadi. Har bir nomzod gipoteza, iqtisodiy asos, nomzod turi va bajariladigan faktor tavsifidan tashkil topadi.
6. Nomzod uchun o‘lchangan feedback
Bu metrikalar to‘plami faktor nomzodi qanday baholanishini ko‘rsatadi. \(IC\) faktor skori bilan keyingi daromad o‘rtasidagi o‘rtacha axborot koeffitsiyenti. \(t_{IC}\) uning statistik ahamiyatini, \(Sharpe_{LS}\) long-short portfel natijasini, \(coverage\) esa faktor nechta aktiv-sana kuzatuvida skor bera olganini bildiradi.
7. Tanlov darvozasi
Faktor tanlanishi uchun oldindan belgilangan \(IC\) va \(t_{IC}\) chegaralaridan o‘tishi kerak. Bu chegaralar qidiruv vaqtida agent istagiga ko‘ra o‘zgartirilmaydi. Bu data mining xavfini kamaytiradigan asosiy nazorat nuqtalaridan biridir.
8. Tanlangan faktorlar to‘plami
Qidiruv oxirida maqsad faqat bitta signal emas, balki audit qilinadigan va turli mexanizmlarni ifodalovchi faktorlar to‘plamini yaratishdir.
9. Ridge orqali faktorlarni birlashtirish
Tanlangan faktorlar yakuniy bosqichda regularizatsiyalangan chiziqli model bilan birlashtiriladi. Bu model faqat trening davrida fit qilinadi. Maqsad turli faktor signallarini bitta kompozit skorga aylantirishda overfitting’ni cheklashdir.
10. Namuna faktor tavsifi
PDF’dagi bu formula matn ekstraksiyasida qisman buzilgan ko‘rinadi; kontekstdan o‘qilib yuqoridagi ko‘rinishga keltirilgan. Formula kichik bozor qiymatiga ega, yuqori diapazon xatti-harakatini ko‘rsatadigan, ammo so‘nggi hajm shoki cheklangan aktivlarni yuqoriroq tartiblashga urinadigan faktor tavsifining namunasidir. Bu yerda \(rank_t\) bir xil sanada aktivlar o‘rtasida cross-sectional tartiblashni bajaradi.
11. Kunlik axborot koeffitsiyenti
Bu formula muayyan sanada faktor skorlari va keyingi daromad o‘rtasidagi Pearson korrelyatsiyasini ko‘rsatadi. Faktor skori yuqoriroq bo‘lgan aktivlar haqiqatan yuqoriroq daromad bersa, \(IC_t\) musbat bo‘ladi.
Grafik, jadval va sxemaning asosiy xabari
Agentic AI taqqoslash sxemasi: Maqolaning birinchi qismidagi sxema an’anaviy AI bilan agentic AI o‘rtasidagi farqni umumlashtiradi. An’anaviy tizimlar qat’iyroq qoidalar bilan ishlasa, agentga asoslangan tizimlar maqsadga yo‘naltirilgan reasoning, feedback’dan o‘rganish va iterativ qaror qabul qilish sikli bilan ishlaydi. Ushbu tadqiqotda bu moslashuvchanlik qat’iy baholash protokoli bilan cheklanadi.
Faktor DSL tuzilmasi: Maqolaning usul bo‘limi faktor nomzodlari erkin kod bilan emas, cheklangan DSL orqali yozilishini tushuntiradi. Bu DSL cross-sectional rank, z-score, lag, rolling mean, rolling standard deviation, differencing, foiz o‘zgarishi, logarifm, mutlaq qiymat va chiziqli kombinatsiya kabi audit qilinadigan amallarni qo‘llab-quvvatlaydi.
6-sahifadagi portfel grafiklari: Quintile portfel tasviri combo-signal bo‘yicha tartiblangan portfellarda yuqori guruhlar past guruhlarga qaraganda yaxshiroq natija ko‘rsatganini bildiradi. Shu sahifadagi long-short egri chizig‘i yuqori skorlu aktivlarni long, past skorlu aktivlarni short tutadigan tuzilma davr davomida musbat ajralganini ko‘rsatadi.
Yakka faktor jadvali: Eng yaxshi individual faktorlar orasida smallcap, low volume, high range, low volatility va momentum komponentlari ajralib turadi. Bu agent qidiruvi davomida kichik, likvidligi cheklangan va muayyan trend/diapazon xatti-harakatiga ega tokenlarga yo‘nalganini ko‘rsatadi.
Fee sensitivity jadvali: Tranzaksiya xarajati oshgan sari natija pasayadi, biroq jadvalda ayrim xarajat farazlarida strategiya musbat qolishi mumkinligi qayd etiladi. Bu bo‘lim faqat gross return’ga qarash chalg‘ituvchi bo‘lishi mumkinligini eslatadi.
Tajribalar qanday o‘tkazilgan?
Tadqiqotda CoinMarketCap manbasidagi kunlik kripto ma’lumotlari ishlatiladi. Ma’lumotlar to‘plami 2020-yil yanvardan 2025-yil dekabrgacha davom etadi. Narx, hajm va bozor qiymati kabi asosiy o‘zgaruvchilar qo‘llanadi. Yetarli savdo tarixiga ega bo‘lmagan yoki likvidligi past aktivlar filtrlanadi.
Tajriba dizaynida vaqt bo‘linishi muhim. 2020–2022 davri trening, 2023 validatsiya, 2024 va undan keyingi davr esa sof out-of-sample sifatida ajratiladi. Bu tuzilma agentga tarixda yaxshi ko‘ringan signallarni to‘g‘ridan-to‘g‘ri kelajak natijalari bilan aralashtirib yubormaslikka qaratilgan.
Agent besh qidiruv turida faktor nomzodlarini taklif qiladi. Bu nomzodlar kattalik, volatillik, savdo diapazoni, likvidlik, hajm o‘zgarishi va momentum kabi bozor mexanizmlarini sinaydi. Muvaffaqiyatli faktorlar hold pool’ga olinadi; muvaffaqiyatsiz faktorlar esa tashlab yuborilmaydi, aksincha keyingi qidiruv qarorlari uchun salbiy dalil sifatida ishlatiladi.
Yakuniy bosqichda tanlangan faktorlar ridge regression orqali birlashtiriladi. Portfellar quintile mantiqi bilan quriladi: eng yuqori skorlu aktivlar yuqori guruhga, eng past skorlu aktivlar past guruhga ajratiladi. Long-short portfel esa yuqori guruhni long, past guruhni short pozitsiya kabi ko‘radi. Tadqiqotda equal-weighted va market-cap-weighted tuzilmalar turlicha ishlashi ham ta’kidlanadi.
Natijalar nimani ko‘rsatadi?
Maqolada qayd etilgan natijalarga ko‘ra, agent qidiruvi kichik bozor qiymatli, likvidligi cheklangan, muayyan diapazon xatti-harakati va ijobiy trend xususiyatiga ega tokenlarda jamlangan faktor oilasini topadi. Eng yaxshi individual faktorlar orasida “smallcap”, “low volume”, “high range”, “low volatility” va momentum komponentlari ajralib turadi.
Yakka faktor jadvalida eng yuqori Pure OOS Sharpe nisbatlari +2 atrofida qayd etiladi. Masalan, “h1 smallcap lowvol logret vol” faktori +2.412 Pure OOS Sharpe, “h5 smallcap low volume range20” faktori esa +2.410 Pure OOS Sharpe bilan ro‘yxatlangan.
Combo-signal portfel natijasida long-short strategiya uchun yilliklashtirilgan daromad 0.445, yillik volatillik 0.287, Sharpe nisbati 1.551, maksimal pasayish -0.236 va Calmar 1.886 sifatida qayd etiladi. Bu trening davridan tashqarida ham muayyan risk-adjusted natija kuzatilganini ko‘rsatadi.
Biroq maqolada muhim ogohlantirish bor: market-cap-weighted natijalar zaif qoladi. Bu topilgan alfa manbasi ko‘proq kichik tokenlarda jamlanganini va kapasitet cheklangan bo‘lishi mumkinligini anglatadi. Ya’ni natijalarni katta miqyosli, friksiyasiz va oson amalga oshiriladigan institutsional strategiya sifatida talqin qilish kerak emas.
Bu nima uchun muhim?
Ushbu tadqiqot moliyaviy sun’iy intellektda LLM agentlaridan qanday qilib xavfsizroq va audit qilinadigan tarzda foydalanish mumkinligiga muhim misol beradi. Agentning kuchli tomoni gipoteza yaratish va tadqiqot yo‘nalishini o‘zgartirish qobiliyatidir. Zaif tomoni esa erkin qo‘yilganda qoidalarni yumshatish, bilmasdan data leakage yaratish yoki tarixiy ma’lumotga overfit bo‘lish xavfidir.
Maqola bu ikki rolni ajratadi: agent tadqiqot g‘oyasini ishlab chiqadi, biroq protokolni o‘zgartira olmaydi. Shu tariqa muvaffaqiyatli faktorlar bilan birga muvaffaqiyatsiz gipotezalar ham qayd etiladi. Bu yondashuv moliyaviy tadqiqotda “faqat yaxshi natijani ko‘rsatish” xavfini kamaytirishi mumkin bo‘lgan amaliy doira taqdim etadi.
Kripto bozorlari bunday tadqiqot uchun mos sinov maydonidir. Chunki aktivlarning listing tarixi turlicha, likvidlik taqsimoti keskin, spekulyativ qiziqish tez o‘zgaradi va standart fundamental tahlil ma’lumotlari cheklangan. Shu sabab narx, hajm, bozor qiymati, volatillik va momentum kabi mikrostruktura signallarining kombinatsiyasi tadqiqot uchun muhimlashadi.
E’tibor berish kerak bo‘lgan jihatlar
1. Bu tadqiqot investitsiya tavsiyasi emas. Qayd etilgan daromadlar va Sharpe nisbatlari eksperimental tadqiqot protokolining natijasidir. Real bozorda likvidlik, order book chuqurligi, spread, slippage, soliq, regulyatsiya va operatsion xavflar boshqa natijalar keltirib chiqarishi mumkin.
2. Kichik token ta’siri kapasitet muammosini tug‘dirishi mumkin. Maqolada alfa manbasi kichik aktivlarda jamlangani aytiladi. Kichik va likvidligi cheklangan tokenlarda tranzaksiya xarajati va market impact tez oshishi mumkin.
3. To‘g‘ri protokolsiz LLM agenti xavfli. Agent ma’lumotlar bo‘linishi, chegaralar yoki kodni erkin o‘zgartira olsa, natijalar nazoratsiz qidiruv va overfitting mahsuli bo‘lishi mumkin.
4. Muvaffaqiyatsiz gipotezalarni qayd etish muhim. Faqat muvaffaqiyatli natijalarni ko‘rsatish chalg‘itadi. Ushbu tadqiqotning kuchli jihatlaridan biri muvaffaqiyatsiz nomzodlarni ham append-only trace ichida audit qilinadigan holda qoldirishidir.
5. O‘tgan natija kelajak natijasining kafolati emas. Kripto bozorlarida rejimlar tez o‘zgarishi mumkin. Bir davrda ishlagan faktorlar keyingi davrda zaiflashishi yoki butunlay yo‘qolishi mumkin.
6. Etik bayonot yetarli bo‘lmasligi mumkin. Maqolada etik muammo yo‘qligi aytilgan bo‘lsa-da, moliyaviy agentlarni real bozorlarda qo‘llash investor xatti-harakati va bozor ta’siri nuqtai nazaridan kengroq etik muhokamani talab qilishi mumkin.
Xavfli soha bo‘yicha eslatma: Mavzu kripto bozorlarida faktor kashfiyoti va portfel natijalari bilan bog‘liq. Bu maqola investitsiya tavsiyasi emas. Bu yerda bayon qilingan natijalar hech qanday kripto aktivini sotib olish, sotish, ushlab turish yoki avtomatik strategiya tuzish tavsiyasi sifatida baholanmasligi kerak.
Umumiy baholash: Tadqiqot katta til modeli agentlaridan moliyaviy tadqiqotda qanday foydalanish mumkinligini o‘rganadi. Biroq maqolaning asosiy g‘oyasi “LLM erkin strategiya yozsin” emas. Aksincha, LLM agentiga gipoteza ishlab chiqishga ruxsat beriladi, ma’lumotlarni bo‘lish, faktorlarni sinash, tanlov chegarasini qo‘llash, tranzaksiya xarajatini hisobga olish va out-of-sample baholash kabi kritik bosqichlar esa deterministik dvigatel tomonidan boshqariladi.
Xulosa
Ushbu tadqiqot LLM agentlarini moliyaviy tadqiqotda butunlay erkin qo‘yish kerak emasligini, aksincha ularni qat’iy tajriba protokoliga bog‘langan gipoteza qidiruv tizimi sifatida ishlatish mumkinligini ko‘rsatadi. Agent ijodiy va iterativ tadqiqot tomonini bajarar ekan, deterministik dvigatel ma’lumotlar bo‘linishi, metrikalar, tanlov darvozasi va portfel testini boshqaradi.
Kripto bozorlari bo‘yicha tajribalarda agent kichik bozor qiymatli, likvidligi cheklangan, yuqori diapazon xatti-harakati va ijobiy trend xususiyatiga ega tokenlarga qaratilgan faktor oilasini kashf qiladi. Equal-weighted long-short portfelda out-of-sample davrda mazmunli natija qayd etiladi. Biroq kapasitet cheklovi va kichik tokenlarda jamlanish natijalarni ehtiyotkorlik bilan o‘qishni talab qiladi.
Verianla o‘quvchisi uchun asosiy xabar shuki: moliyaviy sun’iy intellektda qimmatli narsa faqat yaxshi prognoz natijasi emas. Yanada muhimrog‘i — gipoteza qanday yaratilgani, qanday sinovdan o‘tkazilgani, muvaffaqiyatsiz urinishlar qayd etilgan-etilmagani va natijalar haqiqatan ko‘rilmagan davrda sinalgan-sinalmaganidir.
Manba va usul bo‘yicha izoh
Ushbu maqola “From Hypotheses to Factors: Constrained LLM Agents in Cryptocurrency Markets” nomli akademik PDF asosida tayyorlangan original o‘zbekcha tahririy mazmundir. Matn so‘zma-so‘z tarjima emas; tadqiqotdagi muammo, usul, formulalar, tajriba dizayni, topilmalar va cheklovlar soddalashtirib bayon qilingan.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan