

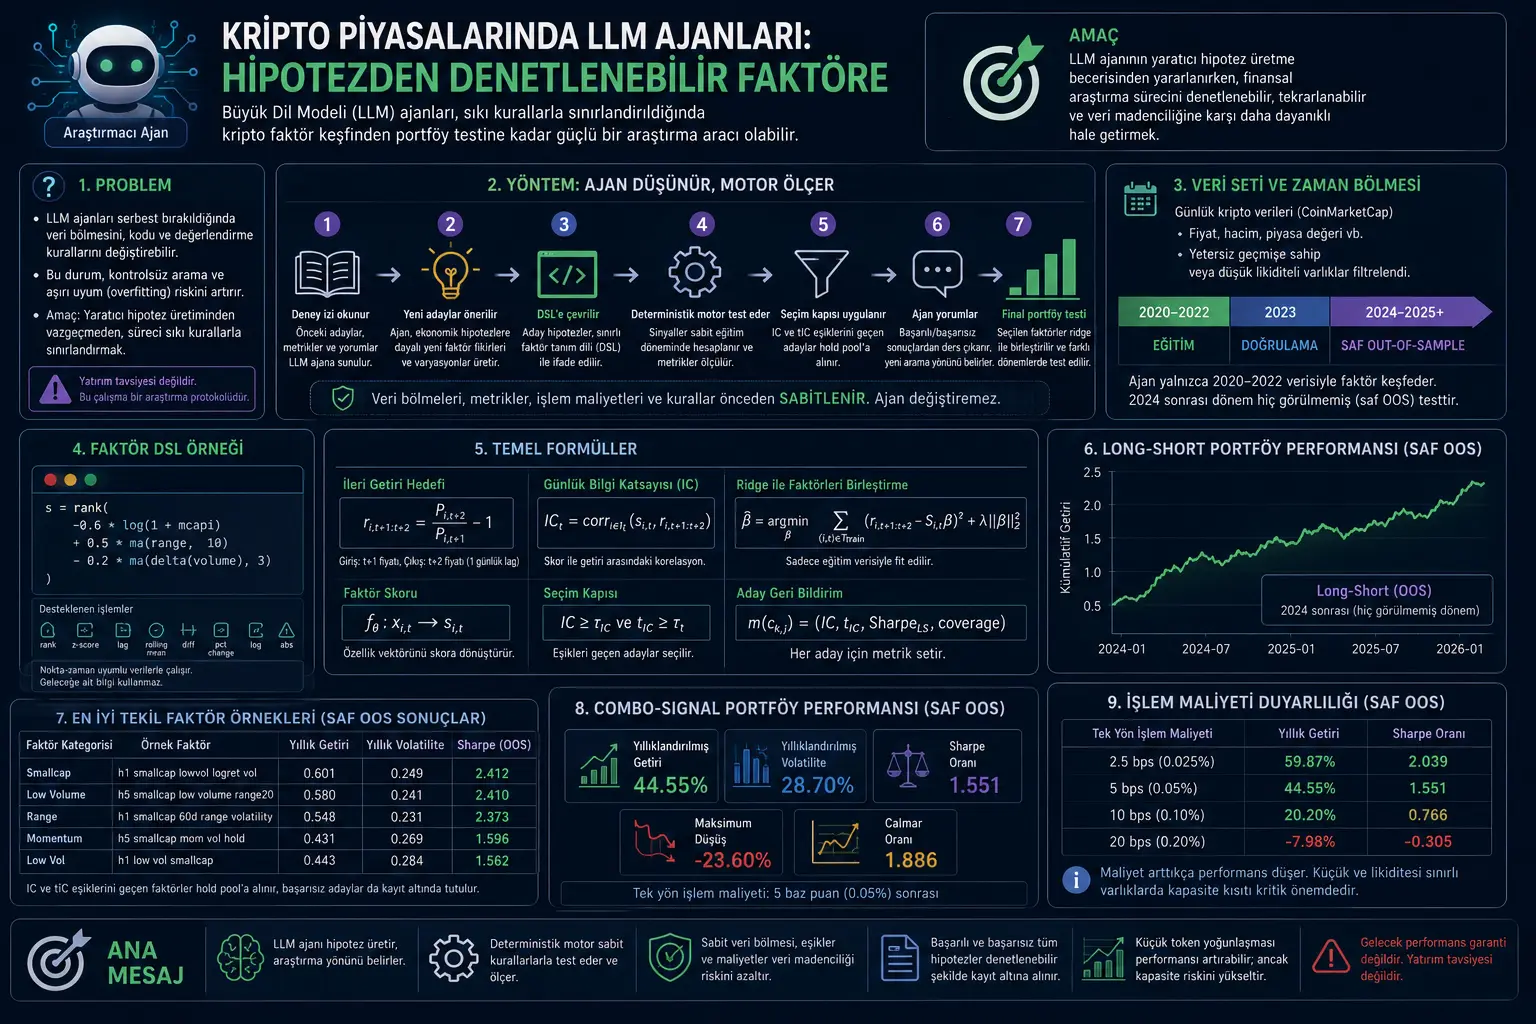
Бул изилдөө LLM агенттерин крипто рынокторунда фактор табуу үчүн кантип колдонсо болорун изилдейт. Изилдөөчүлөр агентке кодду, маалымат бөлүнүшүн же баалоо эрежесин чексиз өзгөртүүгө уруксат берүүнүн ордуна, аны катуу протоколдун ичине жайгаштырат. Ошентип агент гипотеза түзөт, сигналдын сүрөттөмөсүн сунуштайт жана мурунку жыйынтыктардан үйрөнөт, бирок тестти аткарган кыймылдаткыч туруктуу эрежелер боюнча иштейт.
Изилдөөдө фактор табуу бир жолку божомол көйгөйү катары эмес, ырааттуу гипотеза издөө көйгөйү катары аныкталат. Агент мурда сыналган талапкерлерди, өлчөнгөн метрикаларды жана комментарийлерди окуйт, андан кийин жаңы, жалгандыгы текшериле турган фактор гипотезаларын сунуштайт. Бул гипотезалар эркин Python коду катары эмес, чектелген фактор DSL’i менен жазылат. Ошентип ийгиликтүү жана ийгиликсиз бардык аракеттер текшерүүгө ачык болот.
Макалада билдирилген негизги жыйынтыктардын бири — 2020–2022-жылдардагы окутуу маалыматы менен гана тандалган факторлор 2024–2026 таза out-of-sample мезгилинде, бир тараптуу 5 базистик пункт соода чыгымынан кийин жылдык %44,55 киреше жана 1,55 Sharpe катышын берген. Бирок жыйынтыктар өзгөчө чакан жана ликвиддүүлүгү чектелген токендерде топтолгондуктан, кубаттуулук чеги маанилүү сактык пункту болуп саналат.
Көйгөй эмнеде?
LLM агенттери финансылык изилдөөдө күчтүү курал боло алат. Алар мурунку жыйынтыктарды окуп, жаңы гипотезаларды сунуштап, сигнал формулаларын жазып жана кайтарым байланыштын негизинде багытын өзгөртө алат. Бирок бул ийкемдүүлүк олуттуу методологиялык тобокелдик алып келет: эгер агент бир эле учурда маалымат бөлүнүшүн, өзгөчөлүктөрдү, кодду жана баалоо эрежесин өзгөртө алса, жакшы көрүнгөн жыйынтыктар чыныгы табылгадан көрө көзөмөлсүз издөөнүн продуктусу болушу мүмкүн.
Финансылык фактор изилдөөсүндө бул тобокелдик андан да чоң. Анткени миңдеген мүмкүн болгон сигналдарды сынап көрүүгө болот. Көптөгөн сигналдар тарыхый маалыматта кокусунан ийгиликтүү көрүнүшү мүмкүн. Эгер ийгиликсиз аракеттер катталбаса же out-of-sample мезгили чындап өзүнчө сакталбаса, изилдөө процесси “жакшы көрүнгөн жыйынтык табылганча издөө” көйгөйүнө айланышы мүмкүн.
Макала чечүүгө аракет кылган негизги маселе мындай: LLM агенттин чыгармачыл гипотеза түзүү мүмкүнчүлүгүн пайдаланып, изилдөө процессин кантип текшерүүгө ачык, кайталануучу жана data mining’ге туруктуураак кылууга болот?
Ыкма эмнени сунуштайт?
Изилдөө LLM агентин автономдуу кванттык изилдөөчү сыяктуу курайт, бирок бул изилдөөчү катуу эрежелердин ичинде иштейт. Агенттин милдети — гипотеза түзүү жана издөөнүн багытын аныктоо. Тажрыйба кыймылдаткычынын милдети болсо сигналдарды эсептөө, метрикаларды өлчөө, тандоо дарбазаларын колдонуу, соода чыгымдарын эсепке алуу жана жыйынтыктарды каттоо.
Бул бөлүнүү макаланын борборунда турат: Агент ойлонот, кыймылдаткыч өлчөйт. Агент баалоо эрежесин өзгөртө албайт. Маалымат бөлүктөрү, соода чыгымдары, портфел жөндөөлөрү жана тандоо босоголору алдын ала туруктуу белгиленет.
Ыкма төмөнкүдөй иштейт:
1. Тажрыйба изи окулат: Агент мурда сыналган фактор талапкерлерин, метрикаларды, кабыл алуу-четке кагуу чечимдерин жана комментарийлерди окуйт.
2. Жаңы талапкерлер сунушталат: Агент механикалык вариацияларга да, жаңы экономикалык гипотезаларга да негизделген фактор талапкерлерин түзөт.
3. Талапкерлер DSL’ге айландырылат: Ар бир гипотеза point-in-time талаптарына шайкеш рыноктук өзгөрмөлөр менен иштеген чектелген фактор сүрөттөмөсүнө айландырылат.
4. Детерминисттик кыймылдаткыч тест жүргүзөт: Факторлор туруктуу окутуу мезгилинде бааланат. IC, tIC, long-short Sharpe жана coverage сыяктуу метрикалар эсептелет.
5. Тандоо дарбазасы колдонулат: Алдын ала белгиленген IC жана tIC босоголорунан өткөн талапкерлер гана hold pool’га киргизилет.
6. Агент чечмелейт: Ийгиликтүү жана ийгиликсиз гипотезалардан сабак алынат. Агент жаңы издөө багытын аныктайт.
7. Акыркы портфел тести жүргүзүлөт: Тандалган жакшы факторлор ridge regression менен бириктирилип, окутуу, валидация жана таза out-of-sample мезгилдерде өзүнчө сыналат.
Формулалар эмнени түшүндүрөт?
PDF’теги формулалар фактор табуу көйгөйү point-in-time талаптарына шайкеш, текшерүүгө ачык жана out-of-sample тестке ылайык кандайча курулганын көрсөтөт.
1. Ар бир актив үчүн point-in-time өзгөчөлүк вектору
Бул жерде \(x_{i,t}\) — \(t\) күнүндө \(i\) активи үчүн байкалган өзгөчөлүк вектору. Бул вектор \(t\) же андан мурда белгилүү болгон баа, көлөм, рыноктук капиталдашуу жана тарыхый туунду өзгөрмөлөрдөн гана турат. Бул маанилүү, анткени келечекке тиешелүү маалымат колдонулбашы керек.
2. Алдыдагы киреше максаты
Бул формула сигнал \(t\) күнүндө түзүлөрүн, кирүү баасы \(t+1\), чыгуу баасы \(t+2\) экенин көрсөтөт. Бир күндүк execution lag кошуу ошол эле күндүн жабылыш баасында реалдуу эмес соода жүргүзүү божомолун азайтуу үчүн колдонулат.
3. Факторду скор функциясы катары аныктоо
Фактор активдин өзгөчөлүк векторун скорго айлантат. \(s_{i,t}\) — ошол эле күнү активдерди иреттөө үчүн колдонулган cross-sectional скор. Бул жердеги \(\theta\) кадимки нейрон тармак параметри эмес, символдук фактор сүрөттөмөсү.
4. Агенттин изилдөө абалы
\(h_k\) — \(k\)-итерацияда агент көргөн изилдөө абалы. \(C\) мурунку талапкерлерди, \(M\) алардын метрикаларын, \(E\) болсо табигый тилдеги комментарийлерди жана чечимдерди билдирет. Бул түзүлүш агентке мурунку ийгилик жана ийгиликсиздиктерден үйрөнүүгө мүмкүндүк берет.
5. Агенттин жаңы талапкер сунуштары
Бул формула агент ар бир турда бир нече фактор талапкерин сунуштарын көрсөтөт. Ар бир талапкер гипотеза, экономикалык негиз, талапкер түрү жана аткарыла турган фактор сүрөттөмөсүнөн турат.
6. Талапкердин өлчөнгөн кайтарым байланышы
Бул метрикалар топтому фактор талапкери кандай бааланарын көрсөтөт. \(IC\) — фактор скору менен кийинки кирешенин орточо маалымат коэффициенти. \(t_{IC}\) анын статистикалык маанилүүлүгүн, \(Sharpe_{LS}\) long-short портфелдин көрсөткүчүн, \(coverage\) болсо фактор канча актив-күн байкоосунда скор чыгара алганын билдирет.
7. Тандоо дарбазасы
Фактор тандалышы үчүн алдын ала белгиленген \(IC\) жана \(t_{IC}\) босоголорунан өтүшү керек. Бул босоголор издөө маалында агенттин каалоосу боюнча өзгөртүлбөйт. Бул data mining тобокелдигин азайткан негизги көзөмөл пункттарынын бири.
8. Тандалган факторлор топтому
Издөөнүн аягында максат бир эле сигнал эмес, текшерүүгө ачык жана ар башка механизмдерди билдирген факторлор топтомун түзүү.
9. Ridge аркылуу факторлорду бириктирүү
Тандалган факторлор акыркы этапта регуляризацияланган сызыктуу модель менен бириктирилет. Бул модель окутуу мезгилинде гана fit кылынат. Максат ар башка фактор сигналдарын бир курама скорго айландырууда overfitting’ди чектөө.
10. Фактор сүрөттөмөсүнүн мисалы
PDF’теги бул формула текст чыгарууда жарым-жартылай бузулган көрүнөт; контексттен окулуп жогорудагыдай иретке келтирилген. Формула рыноктук капиталдаштырылышы чакан, диапазон жүрүм-туруму жогору, бирок акыркы көлөм шогу чектелген активдерди жогору иреттөөгө аракет кылган фактор сүрөттөмөсүнүн мисалы. Бул жерде \(rank_t\) бир эле күндөгү активдер арасында cross-sectional иреттөө жүргүзөт.
11. Күнүмдүк маалымат коэффициенти
Бул формула белгилүү бир күндө фактор скорлору менен кийинки кирешенин ортосундагы Pearson корреляциясын көрсөтөт. Фактор скору жогору болгон активдер чындап жогору киреше берсе, \(IC_t\) оң болот.
График, таблица жана схеманын негизги билдирүүсү
Agentic AI салыштыруу схемасы: Макаланын биринчи бөлүгүндөгү схема салттуу AI менен agentic AI ортосундагы айырманы жыйынтыктайт. Салттуу системалар кыйла туруктуу эрежелер менен иштесе, агенттик системалар максатка багытталган reasoning, кайтарым байланыштан үйрөнүү жана итеративдүү чечим кабыл алуу цикли менен иштейт. Бул изилдөөдө мындай ийкемдүүлүк туруктуу баалоо протоколу менен чектелет.
Фактор DSL түзүлүшү: Макаланын ыкма бөлүмү фактор талапкерлери эркин код менен эмес, чектелген DSL аркылуу жазыларын түшүндүрөт. Бул DSL cross-sectional rank, z-score, lag, rolling mean, rolling standard deviation, айырма алуу, пайыздык өзгөрүү, логарифм, абсолюттук маани жана сызыктуу айкалыш сыяктуу текшерүүгө ачык операцияларды колдойт.
6-беттеги портфел графиктери: Quintile портфел сүрөтү combo-signal менен иреттелген портфелдерде жогорку топтор төмөнкү топторго караганда жакшы көрсөткүч бергенин түшүндүрөт. Ошол эле беттеги long-short ийри сызыгы жогорку скорлуу активдерди long, төмөн скорлуу активдерди short кармаган түзүлүш мезгил ичинде оң айырмаланганын көрсөтөт.
Жеке фактор таблицасы: Эң жакшы жеке факторлордун арасында smallcap, low volume, high range, low volatility жана momentum компоненттери өзгөчө көрүнөт. Бул агент издөө процессинде чакан, ликвиддүүлүгү чектелген жана белгилүү тренд/диапазон жүрүм-турумун көрсөткөн токендерге багытталганын көрсөтөт.
Fee sensitivity таблицасы: Соода чыгымы жогорулаган сайын көрсөткүч төмөндөйт, бирок таблицада айрым чыгым божомолдорунда стратегия оң бойдон калышы мүмкүн экени айтылат. Бул бөлүм gross return’га гана кароо жаңылыш болушу мүмкүн экенин эскертет.
Тажрыйбалар кандай жүргүзүлгөн?
Изилдөөдө CoinMarketCap булагынан алынган күнүмдүк крипто маалыматтары колдонулат. Маалымат топтому 2020-жылдын январынан 2025-жылдын декабрына чейин созулат. Баа, көлөм жана рыноктук капиталдашуу сыяктуу негизги өзгөрмөлөр колдонулат. Жетиштүү соода тарыхы жок же ликвиддүүлүгү төмөн активдер чыпкаланат.
Тажрыйба дизайнында убакыт бөлүү маанилүү. 2020–2022 мезгили окутуу, 2023 валидация, 2024-жылдан кийинки мезгил таза out-of-sample катары бөлүнөт. Бул түзүлүш агенттин тарыхта жакшы көрүнгөн сигналдарды түздөн-түз келечектеги көрсөткүч менен аралаштырышына жол бербөөнү көздөйт.
Агент беш издөө турунда фактор талапкерлерин сунуштайт. Алар өлчөм, волатилдүүлүк, соода диапазону, ликвиддүүлүк, көлөмдүн өзгөрүшү жана momentum сыяктуу рынок механизмдерин сынайт. Ийгиликтүү факторлор hold pool’га алынат; ийгиликсиз факторлор болсо жоголуп кетпей, кийинки издөө чечимдери үчүн терс далил катары колдонулат.
Акыркы этапта тандалган факторлор ridge regression менен бириктирилет. Портфелдер quintile логикасы менен түзүлөт: эң жогорку скорлуу активдер жогорку топко, эң төмөн скорлуу активдер төмөнкү топко бөлүнөт. Long-short портфел жогорку топту long, төмөнкү топту short позиция катары карайт. Изилдөөдө equal-weighted жана market-cap-weighted түзүлүштөр ар башка жүрөрү да баса белгиленет.
Жыйынтыктар эмнени көрсөтөт?
Макалада билдирилген жыйынтыктарга ылайык, агент издөө процесси рыноктук капиталдаштырылышы чакан, ликвиддүүлүгү чектелген, белгилүү диапазон жүрүм-туруму жана оң тренд өзгөчөлүгү бар токендерге топтолгон фактор үй-бүлөсүн табат. Эң жакшы жеке факторлордун арасында “smallcap”, “low volume”, “high range”, “low volatility” жана momentum компоненттери айырмаланат.
Жеке фактор таблицасында эң жогорку Pure OOS Sharpe катыштары +2 чамасында билдирилет. Мисалы, “h1 smallcap lowvol logret vol” фактору +2.412 Pure OOS Sharpe, “h5 smallcap low volume range20” фактору +2.410 Pure OOS Sharpe менен тизмеленген.
Combo-signal портфелинин көрсөткүчүндө long-short стратегия үчүн жылдык киреше 0.445, жылдык волатилдүүлүк 0.287, Sharpe катышы 1.551, максималдуу төмөндөө -0.236 жана Calmar 1.886 деп билдирилет. Бул окутуу мезгилинен тышкары да белгилүү бир risk-adjusted көрсөткүч байкалганын көрсөтөт.
Бирок макалада маанилүү эскертүү бар: market-cap-weighted жыйынтыктар алсыз бойдон калган. Бул табылган альфа булагы көбүнчө чакан токендерде топтолгонун жана кубаттуулук чектелиши мүмкүн экенин билдирет. Демек жыйынтыктарды чоң масштабдуу, сүрүлүүсүз жана оңой ишке ашуучу институционалдык стратегия катары чечмелөөгө болбойт.
Бул эмне үчүн маанилүү?
Бул изилдөө финансылык жасалма интеллектте LLM агенттерин кантип коопсузураак жана текшерүүгө ачык колдонууга болору боюнча маанилүү мисал берет. Агенттин күчтүү жагы — гипотеза түзүү жана изилдөө багытын өзгөртүү жөндөмү. Алсыз жагы болсо эркин коюлганда эрежелерди жумшартып жиберүү, байкабай data leakage жаратуу же тарыхый маалыматка overfit болуу тобокелдиги.
Макала бул эки ролду ажыратат: агент изилдөө идеясын түзөт, бирок протоколду өзгөртө албайт. Ошентип ийгиликтүү факторлор менен бирге ийгиликсиз гипотезалар да катталат. Бул ыкма финансылык изилдөөдө “жакшы жыйынтыкты гана көрсөтүү” тобокелдигин азайта ала турган практикалык алкак берет.
Крипто рыноктор мындай изилдөө үчүн ылайыктуу сыноо аянты. Анткени активдердин листинг тарыхы ар башка, ликвиддүүлүктүн бөлүштүрүлүшү кескин, спекулятивдүү кызыгуу тез өзгөрөт жана стандарттуу фундаменталдык талдоо маалыматы чектелген. Ошондуктан баа, көлөм, рыноктук капиталдашуу, волатилдүүлүк жана momentum сыяктуу микро түзүм сигналдарынын айкалышы изилдөө үчүн маанилүү болуп калат.
Көңүл буруучу жагдайлар
1. Бул изилдөө инвестициялык кеңеш эмес. Билдирилген кирешелер жана Sharpe катыштары эксперименттик изилдөө протоколунун жыйынтыгы. Реалдуу рынокто ликвиддүүлүк, order book тереңдиги, spread, slippage, салык, жөнгө салуу жана операциялык тобокелдиктер башка жыйынтыктарды жаратышы мүмкүн.
2. Чакан токен таасири кубаттуулук көйгөйүн жаратышы мүмкүн. Макалада альфа булагы чакан активдерде топтолгону айтылат. Чакан жана ликвиддүүлүгү чектелген токендерде соода чыгымы жана market impact тез өсүшү мүмкүн.
3. Туура протоколсуз LLM агенти тобокелдүү. Агент маалымат бөлүнүшүн, босоголорду же кодду эркин өзгөртө алса, жыйынтыктар көзөмөлсүз издөө жана overfitting продуктусу болушу мүмкүн.
4. Ийгиликсиз гипотезаларды каттоо маанилүү. Ийгиликтүү жыйынтыктарды гана билдирүү жаңылыш. Бул изилдөөнүн күчтүү жактарынын бири — ийгиликсиз талапкерлерди да append-only trace ичинде текшерүүгө ачык калтыруу.
5. Мурунку көрсөткүч келечектеги көрсөткүчкө кепилдик эмес. Крипто рыноктордо режимдер тез өзгөрүшү мүмкүн. Бир мезгилде иштеген факторлор кийинки мезгилде алсырап же таптакыр жоголуп кетиши мүмкүн.
6. Этикалык билдирүү жетишсиз болушу мүмкүн. Макалада этикалык көйгөй жок деп айтылганы менен, финансылык агенттерди реалдуу рыноктордо колдонуу инвестор жүрүм-туруму жана рыноктук таасир жагынан кеңири этикалык талкууну талап кылышы мүмкүн.
Тобокелдүү тармак боюнча эскертүү: Тема крипто рынокторунда фактор табуу жана портфел көрсөткүчү менен байланыштуу. Бул макала инвестициялык кеңеш эмес. Бул жерде баяндалган жыйынтыктар кандайдыр бир крипто активди сатып алуу, сатуу, кармоо же автоматтык стратегия түзүү сунушу катары каралбашы керек.
Жалпы баалоо: Изилдөө чоң тил модели агенттерин финансылык изилдөөдө кантип колдонсо болорун карайт. Бирок макаланын негизги идеясы “LLM эркин стратегия жазсын” эмес. Тескерисинче, LLM агентине гипотеза түзүүгө уруксат берилет, ал эми маалыматты бөлүү, факторлорду тесттөө, тандоо босогосун колдонуу, соода чыгымын эсепке алуу жана out-of-sample баалоо сыяктуу маанилүү кадамдар детерминисттик кыймылдаткыч тарабынан көзөмөлдөнөт.
Жыйынтык
Бул изилдөө LLM агенттерин финансылык изилдөөдө толугу менен эркин калтырбоо керек экенин, тескерисинче аларды катуу эксперименттик протоколго байланган гипотеза издөө системасы катары колдонууга болорун көрсөтөт. Агент чыгармачыл жана итеративдүү изилдөө бөлүгүн аткарса, детерминисттик кыймылдаткыч маалымат бөлүнүшүн, метрикаларды, тандоо дарбазасын жана портфел тестин көзөмөлдөйт.
Крипто рынокторундагы тажрыйбаларда агент рыноктук капиталдаштырылышы чакан, ликвиддүүлүгү чектелген, жогорку диапазон жүрүм-туруму жана оң тренд өзгөчөлүктөрү бар токендерге багытталган фактор үй-бүлөсүн табат. Equal-weighted long-short портфелде out-of-sample мезгилинде маанилүү көрсөткүч билдирилет. Бирок кубаттуулук чектөөсү жана чакан токендерге топтолуу жыйынтыктарды этият окууну талап кылат.
Verianla окурманы үчүн негизги билдирүү мындай: финансылык жасалма интеллектте баалуу нерсе жакшы божомол жыйынтыгы гана эмес. Андан да маанилүүсү — гипотеза кантип түзүлгөнү, кантип сыналганы, ийгиликсиз аракеттер катталган-катталбаганы жана жыйынтыктар чындап мурда көрүнбөгөн мезгилде текшерилген-текшерилбегени.
Булак жана ыкма жөнүндө эскертүү
Бул макала “From Hypotheses to Factors: Constrained LLM Agents in Cryptocurrency Markets” аттуу академиялык PDF негизинде даярдалган оригиналдуу кыргызча редакциялык мазмун. Текст сөзмө-сөз котормо эмес; изилдөөдөгү көйгөй, ыкма, формулалар, тажрыйба дизайны, табылгалар жана чектөөлөр жөнөкөйлөтүлүп түшүндүрүлгөн.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген