

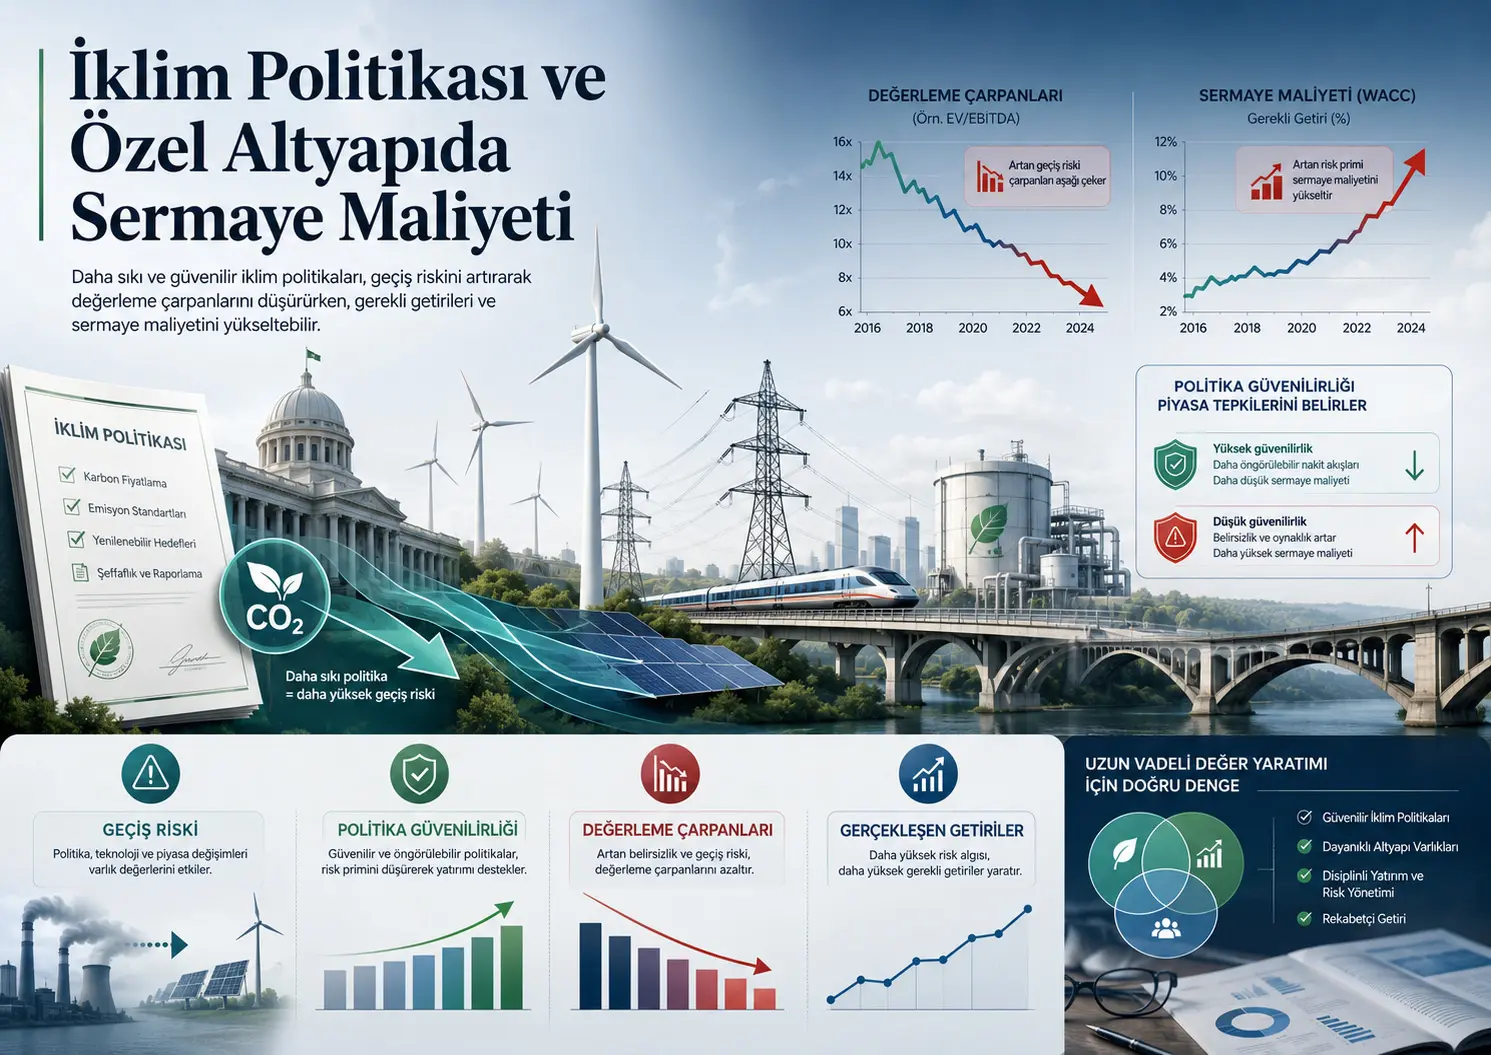
Ushbu tadqiqotda qat’iyroq iqlim siyosatining birjada sotilmaydigan xususiy infratuzilma aktivlarining baholanishi va investorlarning haqiqiy daromadliligi bilan qanday bog‘liqligi o‘rganildi. Tadqiqotning asosiy savoli shundan iboratki, uglerod narxini belgilash, ekologik standartlar, subsidiyalar va bosqichma-bosqich yopish qoidalari kabi iqlim siyosatlari infratuzilma loyihalarining nafaqat tushumlarini, balki ularga qo‘llaniladigan diskontlash stavkasini va demak, kapital narxini ham o‘zgartiradimi yoki yo‘qmi?
Tadqiqotchilar EDHECinfra ma’lumotlar bazasidagi 25 ta mamlakatda faoliyat yurituvchi 871 ta maxsus maqsadli kompaniyani (SPV) o‘rganishdi. Ma’lumotlar to‘plami transport, qayta tiklanuvchi energetika, an’anaviy elektr ishlab chiqarish, tarmoq xizmatlari, ijtimoiy infratuzilma, energetik resurslar, atrof-muhit xizmatlari va ma’lumotlar infratuzilmasi kabi tarmoqlarni qamrab oladi. Asosiy ma’lumotlar davri 1999–2024 yillar deb belgilangan, regressiya tahlillari esa iqlim va moliyaviy o‘zgaruvchilar to‘liq topilgan 2000–2023 yillar oralig‘ida olib borilgan.
Tadqiqotda ikkita alohida natijaviy o‘zgaruvchi qo‘llanilgan. Birinchisi — infratuzilma aktivining korxona qiymatining (EV) yillik tushumga nisbati bo‘lgan EV/Revenue baholash multiplikatori. Ikkinchisi — sof aktiv qiymatidagi (NAV) o‘zgarish hamda investorlarga to‘langan dividendlar asosida shakllantirilgan haqiqiy yillik daromadlilikdir. Shu yo‘sinda iqlim xavfining avvaldan baholashga singdirilishi bilan kutilmagan siyosiy o‘zgarishlarning keyinchalik daromadlilikda keltirib chiqargan tuzatishlari (korreksiyalari) bir-biridan ajratilgan.
Asosiy baholash regressiyasida iqlim siyosatining qat’iyligi koeffitsiyenti −0,430 bo‘lib, statistik jihatdan ahamiyatlidir. Tadqiqotchilar bu natijani qat’iyroq iqlim siyosati pastroq EV/Revenue multiplikatorlari bilan bog‘liq deb izohlaganlar. Iqtisodiy mexanizm shundaki, investorlar tartibga solish xavfi mavjud bo‘lgan infratuzilma aktivlaridan yuqoriroq daromadlilik talab qiladilar va kelajakdagi pul oqimlarini yuqoriroq diskontlash stavkasi bilan baholaydilar.
Haqiqiy daromadlilik regressiyasida iqlim siyosati qat’iyligining yillik o‘zgarishi koeffitsiyenti −0,187 ga teng. Siyosat o‘zgaruvchisining bir standart chetlanishga ortishi taxminan 0,018 teskari giperbolik sinus birligiga yoki tadqiqotning taqribiy talqiniga ko‘ra yillik daromadlilikda 1,9 foiz punktlik salbiy tuzatishga to‘g‘ri kelgan. Bu natija bozor oldindan ko‘ra olmagan siyosiy qat’iylashuvlarning xususiy infratuzilma baholarida keyinchalik pasayish tomon qayta ko‘rib chiqilishiga sabab bo‘lishini ko‘rsatadi.
Bunga qarama-qarshi ravishda, mamlakat miqyosidagi yillik harorat anomaliyalarining baholashga ta’siri koeffitsiyenti statistik jihatdan ahamiyatsiz bo‘lgan. Haqiqiy daromadlilikda esa manfiy va faqat cheklangan ahamiyatlilikka ega bog‘liqlik ko‘ringan. Tadqiqotchilar ushbu kuchsiz natijani mamlakat o‘rtacha harorat anomaliyalari toshqin, bo‘ron, qurg‘oqchilik va anomal issiqlik kabi loyiha joylashuviga xos aniq fizik xavflarni yetarli darajada ifodalay olmasligi bilan izohlaganlar.
Tadqiqotning eng muhim xulosalaridan biri siyosat ishonchliligining (kredibilitetining) rolidir. Amalda joriy etilgan, doimiy va investorlar tomonidan majburiy deb qabul qilingan siyosatlar joriy baholarga kuchliroq aks etadi. Aksincha, siyosiy muhit kamroq bashorat qilinadigan sharoitlarda tartibga solish o‘zgarishlarining kutilmaganlik omili kattalashadi va haqiqiy daromadlilikda kuchliroq salbiy tuzatishlar yuzaga kelishi mumkin.
Parij bitimidan oldingi davrda siyosat qat’iylashuvining haqiqiy daromadlilikka marjinal ta’siri −0,235 deb qayd etilgan bo‘lsa, bitimdan keyingi davrda umumiy marjinal ta’sir taxminan 0,043 ga yaqinlashgan. Ushbu natija 2015-yildan so‘ng investorlarning kutuvlari aniqroq shakllangani va yangi siyosiy qadamlar kamroq kutilmagan hodisa bo‘lib qolgani haqidagi xulosani tasdiqlaydi.
Aktivlarning xususiyatlari ham natijalarni o‘zgartirgan. Rivojlanish (qurilish) bosqichidagi loyihalar faoliyat yuritayotgan loyihalarga qaraganda kuchliroq baholash va daromadlilik reaksiyasini ko‘rsatgan. Jarima xarakteridagi qoidalarga duchor bo‘lgan va o‘tish jarayonidagi aktivlarning baholash chegirmalari neytral aktivlardan kattaroq bo‘lgan. Shunday bo‘lsa-da, ayrim qo‘shimcha jadvallarda o‘zaro ta’sir koeffitsiyentlari umumiy marjinal ta’sir sifatida talqin qilingani sababli o‘tish davri, kulrang va yashil aktivlarning haqiqiy daromadlilik natijalari ehtiyotkorlik bilan o‘qilishi lozim.
Tadqiqot iqlim siyosatining kapital narxiga ta’sirini bevosita o‘lchamagan. O‘rtacha vaznlangan kapital narxi (WACC), qarz foizi yoki xususiy kapital narxi alohida hisoblanmagan. Kapital narxining o‘sishi qat’iyroq siyosatlar sharoitida baholash multiplikatorlarining pasayishidan chiqarilgan iqtisodiy xulosadir. Demak, natijalar iqlim siyosati kapital narxini qat’iy qanchaga oshirganini emas, balki baholashlarning yuqoriroq talab qilinadigan daromadlilikka mos tarzda o‘zgarganini ko‘rsatadi.
Tadqiqot ilmiy taqrizdan o‘tmagan. Qo‘llanilgan infratuzilma ma’lumotlari xususiy mulk hisoblanadi; tanlanma asosan OECD iqtisodiyotlarida jamlangan bo‘lib, Xitoy, Yaponiya, Janubiy Koreya va Hindiston kabi yirik bozorlar asosiy tanlanmada mavjud emas. Shuningdek, kuzatuvlarga asoslangan panel regressiyalari siyosat bilan baholash orasidagi korrelyatsiyani ko‘rsatadi, ammo yakka o‘zi qat’iy sabab-oqibat isbotini taqdim etmaydi.
Tadqiqotning asosiy savoli nimadan iborat?
Energetik o‘tishni amalga oshirish uchun elektr stansiyalari, tarmoqlar, saqlash tizimlari, transport infratuzilmasi va ekologik xizmatlar kabi uzoq muddatli obyektlarga katta hajmdagi xususiy kapital yo‘naltirilishi zarur. Biroq xuddi shu infratuzilma aktivlari iqlim siyosatlaridan eng ko‘p ta’sirlanuvchi investitsiyalar qatoriga kiradi.
Uglerod solig‘i yoki kvotalar savdosi tizimi uglerod sig‘imi yuqori bo‘lgan korxonaning operatsion xarajatlarini oshirishi mumkin. Ekologik standartlar qo‘shimcha kapital xarajatlarini talab qiladi. Qazilma yoqilg‘ida ishlovchi aktivlarni yopish bo‘yicha talablar ularning iqtisodiy xizmat muddatini qisqartiradi. Qayta tiklanuvchi energiya subsidiyalari esa qo‘llab-quvvatlanadigan loyihalarga kafolatlangan daromad berishi mumkin.
Shu bois tadqiqot quyidagi savollarga javob izlaydi:
- Iqlim siyosati qat’iylashganda xususiy infratuzilma aktivlarining baholash multiplikatorlari pasayadimi?
- Kutilmagan siyosat qat’iylashuvlari investorlarning haqiqiy daromadliligida keyinchalik salbiy tuzatish hosil qiladimi?
- Siyosatning ishonchliligi xavfning qachon narxga singdirilishini o‘zgartiradimi?
- Rivojlanish va ekspluatatsiya bosqichidagi loyihalar bir xil darajada ta’sirlanadimi?
- Tartibga solinadigan, shartnomaviy va erkin bozor narxiga bog‘liq daromad modellari orasida farq bormi?
- Qo‘llab-quvvatlanadigan, jazolanadigan, o‘tish davridagi, jigar rang, kulrang va yashil infratuzilmalarning reaksiyasi turlichami?
- Fizik iqlim xavfi bilan siyosatga asoslangan o‘tish xavfi ayni bir kanallar orqali ishlaydimi?
Xususiy infratuzilma bozorlarining o‘ziga xosligi nimada?
Ommaviy aksiyadorlik kompaniyasining aksiyalari narxi birja savdolari davomida doimiy yangilanib turadi. Xususiy infratuzilma aktivlari esa kamdan-kam hollarda qo‘ldan-qo‘lga o‘tadi. Baholashlar asosan moliyaviy modellar, ekspert baholari, sof aktiv qiymati (NAV) hisobotlari va cheklangan sondagi amaliy bitimlar orqali amalga oshiriladi.
Bu xususiyat ikkita muhim oqibatni keltirib chiqaradi:
- Yangi iqlim siyosati axboroti narxlarga bir zumda aks etmasligi mumkin.
- Baholashlarning kamdan-kam yangilanishi haqiqiy daromadlilikni amaldagidan ko‘ra silliqroq qilib ko‘rsatishi mumkin.
Tadqiqot ushbu farqni «oldindan bahoga kiritilgan xavf» hamda «keyinchalik yuz bergan narx tuzatishi» sifatida tahlil qiladi. Agar siyosiy o‘zgarish oldindan kutilgan bo‘lsa, uning ta’siri baholash darajasida ko‘rinishi; agar kutilmagan bo‘lsa, haqiqiy daromadlilikda qo‘shimcha pasayish hosil qilishi kutiladi.
Kapital narxi bilan baholash orasidagi munosabat
Infratuzilma aktivining joriy qiymati kelajakda kutilayotgan pul oqimlarini investor talab qilgan daromadlilik stavkasi bo‘yicha diskontlash bilan bog‘liqdir:
\[ V_0=\sum_{t=1}^{T}\frac{E(CF_t)}{(1+r)^t} \]
Bu yerda:
- V0: Aktivning joriy baholangan qiymati.
- E(CFt): t davrida kutilayotgan pul oqimi.
- r: Talab qilinadigan daromadlilik yoki diskontlash stavkasi.
- T: Aktivning baholanayotgan iqtisodiy xizmat muddati.
Ushbu formula tadqiqot bevosita baholagan empirik model emas, balki natijalarni tushuntirish uchun qo‘llanilgan bazaviy moliyaviy tenglamadir. Kutilayotgan pul oqimlari o‘zgarmasdan qolganda r ning oshishi joriy qiymatni pasaytiradi. Shu sababli pastroq EV/Revenue multiplikatori, boshqa shartlar teng bo‘lganda, yuqoriroq talab qilingan daromadlilik va yuqoriroq kapital narxi bilan mos keladi.
Ammo baholash multiplikatori faqat diskontlash stavkasidan ta’sirlanmaydi. Kelajakdagi tushumlar, o‘sish sur’atlari, foyda marjasi, soliq yuki va aktivning qolgan umri ham multiplikatorni o‘zgartirishi mumkin. Tadqiqot shu bois xulosani kapital narxining mutlaq o‘lchovi emas, balki diskontlash stavkasi kanali bilan uyg‘unlashgan natija deb ataydi.
Adabiyotda qanday bo‘shliq maqsad qilingan?
Iqlim xavfining ommaviy kompaniyalar aksiyalari, obligatsiyalari va ko‘chmas mulk narxlariga ta’sirini o‘rgangan keng adabiyot mavjud. Xususiy infratuzilma bozorlarida esa loyihalar darajasidagi baholashlar va daromadlilik ko‘rsatkichlari odatda ochiq emas.
Tadqiqot maqsad qilgan bo‘shliq uch qismdan iborat:
- Iqlim siyosatining xususiy infratuzilma EV/Revenue multiplikatorlariga ta’sirini to‘g‘ridan-to‘g‘ri o‘rganish
- Baholash darajasi bilan haqiqiy daromadlilik tuzatishini yagona ma’lumotlar bazasida ajratish
- Siyosat ishonchliligi va aktiv xususiyatlari bu ikki kanalni qanday o‘zgartirishini ko‘rsatish
Bu yondashuv o‘tish xavfini nafaqat «aktivlar narxi tushyaptimi?» degan savol bilan, balki «xavf oldindan baholanmoqdami yoki siyosat o‘zgargandan keyin narxlarga aks etyaptimi?» degan savol orqali tahlil qilish imkonini beradi.
EDHECinfra ma’lumotlar to‘plamining qamrovi
Tadqiqotning asosiy axborot manbai birjada kotirovka qilinmaydigan infratuzilma loyihalariga oid bitimlar va moliyaviy ma’lumotlarni o‘z ichiga olgan EDHECinfra bazasidir. Asosiy tahlil birligi — yakka infratuzilma loyihasiga egalik qiluvchi yoki uni moliyalashtiruvchi maxsus maqsadli kompaniyadir (SPV).
| Ma’lumot parametri | Tadqiqotda ko‘rsatilgan qamrov |
|---|---|
| Maxsus maqsadli kompaniyalar soni | 871 SPV |
| Mamlakatlar soni | 25 |
| Bitimlar soni | 800 dan ortiq |
| Keng qamrovli davr | 1999–2024 |
| Asosiy regressiya davri | 2000–2023 |
| Baholash regressiyasi kuzatuvlari | 8 628 |
| Daromadlilik regressiyasi kuzatuvlari | 8 218 |
Ma’lumotlar investorlar so‘rovnomalari, regulyator hisobotlari va loyiha moliyalashtirish hujjatlarini birlashtirish orqali shakllantirilgan. Amaliy bitim narxlari e’lon qilingan NAV ko‘rsatkichlarini bozor sharoitlariga moslashtirishda tayanch nuqtasi bo‘lib xizmat qilgan.
Ma’lumotlar to‘plamida ayni bir aktiv uchun yillik, yarim yillik yoki choraklik yozuvlar bo‘lishi mumkinligi sababli 1-jadvaldagi kuzatuvlar soni noyob aktiv-yil sonidan ko‘proqdir. Yetishmayotgan o‘zgaruvchilar to‘ldirilmagan; tegishli ma’lumotlari bo‘lmagan kuzatuvlar tahlildan chiqarilgan.
A1 va A2 rasmlari: Tanlanmaning umumiy tuzilishi
PDF ning 37-sahifasidagi A1-rasmning chap paneli biznes modellarini ko‘rsatadi. Grafikdan ko‘rinishicha:
- Shartnomaviy loyihalar taxminan 530 ta aktiv bilan eng katta guruhdir.
- Erkin bozor narxlariga bog‘liq (merchant) loyihalar taxminan 200 ta aktivni tashkil etadi.
- Tartibga solinadigan loyihalar taxminan 120 ta aktivdan iborat.
Ayni rasmning tarmoqlar panelida transport taxminan 250 ta aktiv bilan yetakchidir. Qayta tiklanuvchi elektr ishlab chiqarish taxminan 210 ta loyiha bilan ikkinchi, an’anaviy elektr ishlab chiqarish taxminan 125 ta loyiha bilan uchinchi o‘rinda turadi. Tarmoq xizmatlari, ijtimoiy infratuzilma, energetik resurslar, atrof-muhit xizmatlari va ma’lumotlar infratuzilmasi kichikroq guruhlarni tashkil qiladi.
A2-rasm tanlanmadagi aktivlar soni 1999-yildagi 160 ta atrofidan 2015–2021-yillarda 750–770 taga yetganini ko‘rsatadi. 2023 va 2024-yillar ustunlaridagi pasayish haqiqiy bozor qisqarishi bilan birga davr oxiridagi to‘liq yig‘ilmagan hisobotlarga ham bog‘liq bo‘lishi mumkin; tadqiqot bu ikki ehtimolni alohida ajratmagan.
Iqlim siyosatining qat’iyligi indeksi (CPSI) qanday yaratildi?
O‘tish xavfi mamlakat va yil kesimida tuzilgan Iqlim siyosati qat’iyligi indeksi (Climate Policy Stringency Index, CPSI) bilan o‘lchandi. Indeks amaldagi siyosatlarning vosita turi, joriy etilish holati, soha qamrovi, geografik ko‘lami va vakolat darajasini birlashtiradi.
Asosiy formula quyidagicha:
\[ CPSI_{c,t}=\ln\left(1+\sum_{p\in P_{c,t}}S_p\right) \]
Bu yerda:
- CPSIc,t: c mamlakatining t yilidagi iqlim siyosati qat’iyligi.
- Pc,t: Muayyan mamlakat va yilda amalda bo‘lgan iqlim siyosatlari to‘plami.
- Sp: Har bir siyosatning standartlashtirilgan bali.
- Logarifmik o‘tish siyosatlar soni ortgani sari har bir yangi siyosatning indeksga marjinal hissasini kamaytirib boradi.
Yevropa Ittifoqi davlatlari uchun milliy va umumiy EI siyosatlari kiritilgan. EI qoidalari rivojlangan iqtisodiyotlar uchun to‘liq, o‘tish iqtisodiyotlari uchun qisman og‘irlik bilan hisoblangan.
Manbalar muvofiqligi bo‘yicha eslatma: Matnda indeks Climate Policy Database ma’lumotlaridan olingani aytilsa, izohda Climate Change Performance Index yuklab olish sahifasiga havola berilgan. Bu ikkisi mutlaqo boshqa ma’lumotlar mahsulotidir. Asosiy PDF da xom siyosat fayli va indeks kodi berilmagani sababli CPSI ning aniq kelib chiqishi mustaqil tekshiruvda to‘liq tasdiqlanmaydi.
A3-rasm: Siyosat qat’iyligi vaqt bo‘yicha qanday o‘zgardi?
39-sahifadagi qutisimon grafiklar 25 ta mamlakatdagi CPSI taqsimoti vaqt o‘tishi bilan yuqoriga siljiganini ko‘rsatadi. Mediana qiymati 1999-yilda 2,5, 2005-yilda 3,8, 2015-yilda 4,6 va 2024-yilda 5,0 darajasida bo‘lgan.
Ayni sahifaning ikkinchi panelida Annex I mamlakatlarining o‘rtacha siyosat qat’iyligi butun davr mobaynida Non-Annex davlatlaridan yuqori bo‘lgan. Annex I o‘tish iqtisodiyotlarida 2005-yil atrofida keskin o‘sish ko‘rinadi.
40-sahifadagi G20 taqqoslashida G20 mamlakatlarining CPSI qiymati G20 ga kirmaydigan mamlakatlardan doimo yuqori bo‘lgan. Farq vaqt o‘tishi bilan qisqarsa-da, 2024-yilga kelib ham butunlay yo‘qolmagan.
Fizik iqlim xavfi qanday o‘lchandi?
Fizik xavf uchun Berkeley Earth loyihasining mamlakat darajasidagi yillik harorat anomaliyalari qo‘llanildi. Har bir infratuzilma aktivi o‘zi joylashgan mamlakatning ayni yildagi harorat anomaliyasi bilan moslashtirildi.
1-jadvalda o‘rtacha harorat anomaliyasi 1,248 °C, standart chetlanishi 0,507 °C deb berilgan. Qiymatlar −0,822 °C dan 3,469 °C gacha o‘zgaradi.
Bu o‘zgaruvchi global isishni aks ettirishi mumkin bo‘lsa-da, quyidagi loyiha darajasidagi aniq xavflarni bevosita o‘lchamaydi:
- Suv toshqini xavfi va chuqurligi
- Bo‘ron, to‘fon va shamol tezligi
- Qurg‘oqchilik davomiyligi va suv tanqisligi
- O‘rmon yong‘inlariga yaqinlik
- Dengiz sathining ko‘tarilishi
- Loyihaning fizik bardoshliligi va moslashuv investitsiyalari
Ushbu o‘lchov cheklovi fizik xavf koeffitsiyentlarining o‘tish xavfiga qaraganda kuchsizroq chiqishining asosiy sabablaridan biridir.
Natijaviy o‘zgaruvchi 1: EV/Revenue baholash multiplikatori
Korxona qiymati (EV) xususiy kapitalning bozor qiymati va sof qarzning yig‘indisi sifatida aniqlangan:
[ EV=Equity\ Value+Net\ Debt ]
Baholash o‘zgaruvchisi korxona qiymatining yillik tushumga nisbatining natural logarifmidir:
\[ Valuation_{i,t}=\ln\left(\frac{EV_{i,t}}{Revenue_{i,t}}\right) \]
EV qarz va xususiy kapitalni birga qamrab olgani sababli turli moliyalashtirish tuzilmasiga ega loyihalarni solishtirishda faqat xususiy kapital qiymatiga qaraganda xolisroq o‘lchov beradi.
Taqsimotning quyi va yuqori 1% lik qismlari ekstremal qiymatlar ta’sirini yo‘qotish uchun chegaralangan (winsorization). 1-jadvalda o‘rtacha log EV/Revenue 1,951, mediana 1,871 va standart chetlanish 1,020 ga teng.
Natijaviy o‘zgaruvchi 2: Haqiqiy daromadlilik
Haqiqiy jami daromadlilik sof aktiv qiymati (NAV) o‘zgarishi va to‘langan dividendlar orqali shakllantirilgan:
\[ R_{i,t}=\frac{NAV_{i,t}-NAV_{i,t-1}+Distribution_{i,t}}{NAV_{i,t-1}} \]
Taqsimotning asimmetriyasi va ekstremal qiymatlar ta’sirini yumshatish uchun daromadlilikka teskari giperbolik sinus (asinh) almashtirishi qo‘llanilgan:
\[ asinh(R)=\ln\left(R+\sqrt{R^2+1}\right) \]
Asinh almashtirishi nol va manfiy qiymatlarni saqlab qolishi bilan logarifmdan ustundir. Biroq regressiya koeffitsiyentini to‘g‘ridan-to‘g‘ri foizli o‘zgarish deb talqin qilish ayniqsa katta sonlarda ehtiyotkorlikni talab etadi.
Nazorat o‘zgaruvchilari
| O‘zgaruvchi | Ta’rifi | Modeldagi o‘rni |
|---|---|---|
| Hajm | Jami aktivlarning natural logarifmi | Masshtab va yetuklik darajasi |
| Rentabellik | EBIT / tushum | Operatsion samaradorlik |
| Leverij (qarz yuki) | Sof majburiyatlar / jami aktivlar | Qarz moliyalashtirishiga sezgirlik |
| Tushum o‘sishi | Yillik tushum o‘zgarishi | Talab va investitsiya dinamikasi |
| Muddat spredi (Term spread) | Uzoq va qisqa muddatli davlat obligatsiyalari daromadliligi farqi | Uzoq muddatli aktivlarning diskont stavkasi |
| Kredit spredi (Credit spread) | Riskli qarz bilan risksiz stavka farqi | Moliyalashtirish va defolt sharoitlari |
1-jadvalda muddat va kredit spredlari «bp» (bazis punkt) deb belgilangan. Ammo o‘rtacha 1,130 va 0,942 kabi ko‘rsatkichlar hamda −10,553–8,301 oralig‘i o‘zgaruvchilar bazis punkt emas, foiz punkti ko‘rinishida kiritilgan bo‘lishi mumkinligini ko‘rsatadi. Matnda bu ochiqlanmagan.
Asosiy baholash modeli
Tadqiqotning baholash modeli qisqacha quyidagicha:
\[ \ln(EV/Rev)_{i,t}=\alpha+\beta_1TR_{c(i),t-1}+\beta_2PR_{c(i),t}+\beta_3Macro_{c(i),t}+\beta_4Firm_{i,t-1}+FE+\varepsilon_{i,t} \]
Bu yerda:
- TR: Bir yil kechiktirilgan iqlim siyosati qat’iyligi.
- PR: Ayni yildagi harorat anomaliyasi.
- Macro: Muddat spredi, kredit spredi va leverij o‘zaro ta’sirlari.
- Firm: Kechiktirilgan hajm, rentabellik va tushum o‘sishi.
- FE: Mamlakat, tarmoq va yil qat’iy effektlari hamda loyiha bosqichi va biznes modeli ko‘rsatkichlari.
Standart xatoliklar mamlakat va yil darajasida ikki tomonlama klasterlangan.
Asosiy haqiqiy daromadlilik modeli
Daromadlilik modeli darajalar o‘rniga o‘zgarishlarni qo‘llaydi:
\[ ARR_{i,t}=\alpha+\beta_1\Delta TR_{c(i),t-1}+\beta_2PR_{c(i),t}+\beta_3\Delta Macro_{c(i),t}+\beta_4Firm_{i,t-1}+FE+\varepsilon_{i,t} \]
Siyosat darajasi o‘rniga uning yillik o‘zgarishidan foydalanilishi daromadlilik oldindan ma’lum bo‘lgan holatdan ko‘ra kutilmagan siyosiy zarbalarga javob beradi degan farazga asoslanadi.
Siyosat o‘zgaruvchilari nima uchun kechiktirib olindi?
Siyosat qat’iyligi va kompaniya ko‘rsatkichlari modelga bir yil kechiktirilib (t−1) kiritildi. Bu:
- Siyosatning moliyaviy hisobotlar va investorlar kutuvlariga singishi uchun vaqt berish,
- Joriy baholashlarning o‘sha yildagi siyosatga ta’sir qilishi kabi teskari sababiyatni kamaytirish,
- Moliyaviy hisobot berishdagi kechikishlarni hisobga olish
maqsadida qilingan.
Shu bilan birga, bir yillik kechikish siyosatning endogenligini to‘liq bartaraf etmaydi. Hukumatlar iqlim siyosatlarini iqtisodiy o‘sish, energiya narxlari yoki investitsiya holatiga javoban ham o‘zgartirishi mumkin.
Asosiy baholash natijalari
| O‘zgaruvchi | Koeffitsiyent | t-statistikasi | Ahamiyatlilik |
|---|---|---|---|
| Siyosat qat’iyligi, t−1 | −0,430 | 3,35 | %1 |
| Harorat anomaliyasi | −0,022 | 1,11 | Ahamiyatsiz |
| Muddat spredi | −0,024 | 1,90 | %10 |
| Kredit spredi | −0,122 | 2,96 | %1 |
| Kredit spredi × leverij | 0,150 | 3,00 | %1 |
| Hajm | 0,078 | 3,28 | %1 |
| Rentabellik | 0,413 | 5,15 | %1 |
| Tushum o‘sishi | 2,096 | 3,71 | %1 |
| Faoliyatdagi loyiha | −0,323 | 2,47 | %5 |
Model 8 628 ta kuzatuvni qamrab oladi va tuzatilgan R² qiymati 0,369 ga teng. Kattaroq, serdaromad va tushumi tez o‘sayotgan aktivlar yuqoriroq baholash multiplikatorlariga ega ekani ko‘rinadi. Faoliyatdagi loyihalarning baholash multiplikatorlari qurilish bosqichidagilarga nisbatan pastroq; bu yetuk loyihalarning o‘sish imkoniyatlari cheklanganligi bilan tushuntirilgan.
«Bir standart chetlanishda 7% pasayish» qayta hisoblanadimi?
Matnda siyosat qat’iyligining bir standart chetlanishga ortishi baholash multiplikatorlarida taxminan 7% pasayish keltirib chiqarishi aytiladi. Biroq jadvallarda quyidagi sonlar berilgan:
- Siyosat qat’iyligi standart chetlanishi: 1,189
- Regressiya koeffitsiyenti: −0,430
To‘g‘ridan-to‘g‘ri ko‘paytma:
\[ -0,430\times1,189=-0,511 \]
Logarifmik o‘zgaruvchidan aniq foizga o‘tish:
\[ 100\times(e^{-0,511}-1)\approx-40,0\% \]
Oddiy chiziqli yaqinlashuv esa taxminan −51% ni beradi. Har ikki hisob-kitob ham matndagi −7% xulosasiga yetib bormaydi.
Siyosat o‘zgaruvchisi regressiyadan oldin alohida standartlashtirilgani yoki koeffitsiyent boshqa masshtabda berilgani haqida tushuntirish yo‘q. Shu sababli tadqiqotning «7%» iqtisodiy kattaligi mavjud jadvallardan mustaqil ravishda qayta olinmaydi. Ishonchli xulosa shuki, koeffitsiyent manfiy va statistik jihatdan ahamiyatlidir.
Kredit spredi va leverij talqinidagi ishora masalasi
Kredit spredining marjinal ta’siri quyidagicha hisoblanadi:
\[ \frac{\partial Valuation}{\partial CreditSpread}=-0,122+0,150\times Leverage \]
O‘zaro ta’sir koeffitsiyentining musbat bo‘lishi leverij ortgani sari kredit spredining manfiy bazaviy ta’siri matematik jihatdan kamroq manfiy bo‘lib borishini anglatadi. O‘rtacha leverij 0,751 qo‘yilganda:
\[ -0,122+(0,150\times0,751)\approx-0,009 \]
Maqolada esa yuqori leverijli aktivlarda moliyalashtirish zarbasi kuchayishi (amplifikatsiya) aytilgan. Biroq chiziqli modeldagi ishoralar bu fikrni to‘g‘ridan-to‘g‘ri quvvatlamaydi.
Asosiy haqiqiy daromadlilik natijalari
| O‘zgaruvchi | Koeffitsiyent | t-statistikasi | Ahamiyatlilik |
|---|---|---|---|
| Siyosat qat’iyligi o‘zgarishi, t−1 | −0,187 | 2,52 | %5 |
| Harorat anomaliyasi | −0,025 | 1,94 | %10 |
| Muddat spredi o‘zgarishi | −0,067 | 8,30 | %1 |
| Kredit spredi o‘zgarishi | −0,029 | 2,76 | %5 |
| Kredit spredi o‘zgarishi × leverij | −0,042 | 1,65 | %10 |
| Leverij | 0,032 | 1,94 | %10 |
| Tushum o‘sishi | 0,519 | 5,48 | %1 |
Model 8 218 ta kuzatuvni o‘z ichiga oladi va tuzatilgan R² qiymati 0,185 ga teng. Siyosat zarbalari, muddat spredining oshishi va kredit sharoitlarining qat’iylashuvi haqiqiy daromadlilik bilan manfiy bog‘liqdir. Tushum o‘sishi esa kuchli musbat koeffitsiyentga ega.
Daromadlilikdagi taxminan 1,9% pasayish qanday hisoblangan?
Siyosat o‘zgarishining standart chetlanishi 0,095, regressiya koeffitsiyenti −0,187:
\[ -0,187\times0,095=-0,0178 \]
Bu qiymat asinh o‘zgaruvchisida taxminan −0,018 birlikka to‘g‘ri keladi. Kichik qiymatlarda asinh chiziqli songa yaqin bo‘lgani uchun tadqiqot buni taxminan 1,9 foiz punktlik daromadlilik pasayishi deb talqin qilgan.
Ushbu hisob baholash modelidagi 7% dan farqli o‘laroq jadval ma’lumotlariga mos keladi.
Siyosat ishonchliligi qanday o‘lchandi?
Tadqiqot yagona indeks tuzmasdan, siyosat ta’sirini to‘rtta institutsional ko‘rsatkich orqali baholagan:
| Ishonchlilik jihati | Qo‘llanilgan ko‘rsatkich |
|---|---|
| Xalqaro majburiyat | UNFCCC Annex I, Annex I o‘tish iqtisodiyoti va Non-Annex guruhlari |
| Uzoq muddatli barqarorlik | 2005–2014-yillardagi o‘rtacha siyosat qat’iyligi bo‘yicha reyting |
| Amaliy ijro darajasi | Amaldagi siyosatlar ichida haqiqatda joriy etilganlarining ulushi |
| Global kutuvlar o‘zgarishi | 2015-yilgi Parij bitimidan oldingi va keyingi davrlar |
UNFCCC tasnifi bo‘yicha baholash natijalari
| Mamlakat guruhi | Siyosat qat’iyligining baholashga marjinal ta’siri |
|---|---|
| Non-Annex | −0,435 |
| Annex I | −0,446 |
| Annex I o‘tish iqtisodiyotlari | −2,157 |
Eng katta manfiy baholash ta’siri Annex I o‘tish iqtisodiyotlarida kuzatildi. Tadqiqotchilar buni majburiy xalqaro talablar bilan yetarli darajada rivojlanmagan institutsional muhitning birga kelishi natijasidagi yuqori moslashuv xarajatlari bilan izohlaganlar.
Biroq A4-jadvalda keltirilgan t-statistikalar umumiy marjinal ta’sirning emas, o‘zaro ta’sir koeffitsiyentlarining t-statistikalari ekani ko‘rinadi. Umumiy marjinal ta’sir standart xatolari alohida berilmagan.
Siyosatning amalda joriy etilish ulushi
| Ijro darajasi | Baholashga marjinal ta’siri |
|---|---|
| 10-persentil | 1,216 |
| Mediana | 0,415 |
| 90-persentil | −0,386 |
Siyosatlar faqat e’lon qilinib, amalda qo‘llanilmaydigan muhitda siyosat ko‘rsatkichi hatto musbat baholash korrelyatsiyasini berishi mumkin. Ijro ulushi oshganda esa ta’sir manfiyga aylanadi. Tadqiqot buni investorlar qog‘ozdagi bayonotlarni majburiy deb bilmasligi, ammo amaldagi siyosatlarni real moliyaviy majburiyat sifatida baholashga kiritishi bilan tushuntiradi.
Uzoq muddatli siyosat reytingi
| Mamlakat guruhi | Baholashga marjinal ta’siri |
|---|---|
| O‘rta guruh | −0,714 |
| Yuqori guruh | −0,555 |
| Quyi guruh | −0,493 |
Eng katta baholash chegirmasi o‘rta guruhda kuzatilgan. Tadqiqotchilar izchil kuchli siyosat yurituvchi yoki umuman sust siyosatli davlatlar ancha bashorat qilinuvchan bo‘lishi mumkinligini; o‘rta guruhdagi noaniqlik esa eng katta baholash noaniqligini keltirib chiqarishini ta’kidlaydilar.
Parij bitimidan oldin va keyin
| Davr | Baholashga marjinal ta’siri | Daromadlilikka marjinal ta’siri |
|---|---|---|
| Parijgacha | −0,462 | −0,235 |
| Parijdan keyin | −0,485 | 0,043 |
Daromadlilik natijasi Parijdan keyingi siyosiy qadamlar investorlar uchun kamroq kutilmagan zarba bo‘lgani xulosasiga mos keladi. Baholash bo‘yicha esa matnda «Parijdan keyingi ta’sir −0,023 bilan kichikdir» deyilgan. Aslida −0,023 o‘zaro ta’sir koeffitsiyentidir:
[ -0,462+(-0,023)=-0,485 ]
Demak, Parijdan keyin baholashdagi pasayish yo‘qolmagan, aksincha saqlanib qolgan. Zaiflashgan kanal baholash emas, haqiqiy daromadlilikdagi kutilmagan tuzatishdir:
[ -0,235+0,278=0,043 ]
Siyosat ishonchliligining umumiy mexanizmi
Natijalar umumlashtirilganda quyidagi mexanizm taklif etiladi:
- Siyosat ishonchli va amaliy bo‘lganda investorlar kelajakdagi xarajatlarni oldindan hisobga oladilar.
- Xavf aktivning joriy baholash multiplikatoriga ertaroq aks etadi.
- Siyosat keyinchalik kuchga kirganda kutilmaganlik darajasi kichik bo‘ladi.
- Shu sababli haqiqiy daromadlilikdagi qo‘shimcha salbiy tuzatish cheklanadi.
- Siyosat noaniq bo‘lganda investorlar e’lonlarni to‘liq narxga kiritmaydilar.
- Kutilmagan ijro boshlanganda daromadlilikda kattaroq salbiy tushish yuzaga keladi.
Loyiha bosqichiga ko‘ra ta’sirlar
| Loyiha bosqichi | Baholashga marjinal ta’siri | Daromadlilikka marjinal ta’siri |
|---|---|---|
| Rivojlanish (qurilish) bosqichi | −0,498 | −0,588 |
| Ekspluatatsiya bosqichi | −0,422 | −0,179 |
Rivojlanish bosqichidagi loyihalar ruxsatnomalar, qurilish, moliyalashtirish va ishga tushirish xavflarini o‘zida saqlaydi. Siyosat o‘zgarishi kapital xarajatlarini, texnologiya tanlovini yoki loyiha tasdig‘ini o‘zgartirishi mumkinligi sababli ularning sezgirroq bo‘lishi iqtisodiy jihatdan mantiqiydir.
Biznes modeliga ko‘ra ta’sirlar
| Biznes modeli | Baholashga marjinal ta’siri | Daromadlilikka marjinal ta’siri |
|---|---|---|
| Tartibga solinadigan | −0,396 | −0,344 |
| Erkin bozor (Merchant) | −0,373 | −0,163 |
| Shartnomaviy | −0,456 | −0,158 |
Maqolada merchant va shartnomaviy aktivlarning daromadlilik o‘zaro ta’sir koeffitsiyentlari (0,181 va 0,186) «musbat reaksiya» deb atalgan. Aslida bular tartibga solinadigan guruhning −0,344 bazaviy ta’siriga nisbatan farqlardir. Umumiy ta’sirlar mos ravishda −0,163 va −0,158 bo‘lib, bazaviy guruhdan kamroq manfiy bo‘lsa-da, musbat emas.
Siyosat turiga ko‘ra ta’sirlar
| Siyosat toifasi | Baholashga marjinal ta’siri | Daromadlilikka marjinal ta’siri (koeffitsiyentlar yig‘indisi) |
|---|---|---|
| Neytral | −0,318 | −0,201 |
| Qo‘llab-quvvatlash | −0,395 | −0,275 |
| Jazo / Cheklov | −0,525 | −0,212 |
| O‘tish davri | −0,497 | taxminan 0,041 |
O‘tish davri aktivlari uchun daromadlilik modelida bazaviy koeffitsiyent −0,201, o‘zaro ta’sir esa 0,242. Umumiy marjinal ta’sir:
[ -0,201+0,242=0,041 ]
bo‘lishi lozim. Biroq A7-jadval va matnda umumiy ta’sir 0,242 deb ko‘rsatilgan. Shu sababli bu natija hujjat ichida ziddiyatlidir.
Uglerod toifasiga ko‘ra ta’sirlar
| Uglerod toifasi | Baholashga marjinal ta’siri | Daromadlilikka marjinal ta’siri (koeffitsiyentlar yig‘indisi) |
|---|---|---|
| Jigar rang | −0,474 | −0,180 |
| Kulrang | −0,416 | taxminan −0,126 |
| Yashil | −0,451 | taxminan −0,312 |
Kulrang aktivlar uchun o‘zaro ta’sir 0,054, yashil aktivlar uchun −0,132 ga teng. Jigar rang bazaviy ta’sir −0,180 bo‘lgani sababli umumiy ta’sirlar quyidagicha:
[ Grey=-0,180+0,054=-0,126 ]
[ Green=-0,180-0,132=-0,312 ]
A7-jadvalda esa kulrang uchun 0,054, yashil uchun −0,132 to‘g‘ridan-to‘g‘ri marjinal ta’sir deb yozilgan. Shu sababli matndagi «kulrang aktivlar musbat reaksiya berdi» degan xulosa to‘liq qo‘shish qoidasiga ko‘ra tasdiqlanmaydi.
Yashil aktivlarning baholash ta’siri −0,451 bo‘lsa-da, t-statistikasi 1,31 ga teng. Shu sababli yashil aktivlar baholashda boshqa guruhlardan statistik jihatdan ajralib turadi deb bo‘lmaydi.
A5 va A6 rasmlari: Siyosat, uglerod va mamlakatlar taqsimoti
45-sahifadagi A5-rasmga ko‘ra aktivlarning siyosat turlari bo‘yicha taqsimoti:
- Neytral: %41
- Qo‘llab-quvvatlash: %34
- O‘tish: %19
- Jazo/Cheklov: %6
Uglerod toifalarida jigar rang aktivlar taxminan 43%, yashil aktivlar 34% va kulrang aktivlar 24% ulushga ega.
46-sahifadagi mamlakatlar grafigi Buyuk Britaniya eng ko‘p aktivga egaligini, keyingi o‘rinlarda Avstraliya va Ispaniya turishini ko‘rsatadi. Belgiya, Slovakiya, Avstriya va Polsha kabi davlatlarda esa juda kam loyiha mavjud.
Bu nomutanosiblik natijalar asosan yirik va rivojlangan infratuzilma bozorlarini aks ettirishini bildiradi.
A8-rasm: Aktiv turlari bo‘yicha marjinal ta’sirlar
50-sahifadagi A8-rasm baholash ta’sirlari deyarli barcha guruhlarda noldan chapda (manfiy) ekanini ko‘rsatadi. Daromadlilik panelida esa qurilish bosqichidagi va tartibga solinadigan loyihalarning kattaroq manfiy qiymatlari ko‘rinadi.
Biroq o‘tish va kulrang aktivlarning noldan o‘ngda chizilishi A7-jadvaldagi xato yig‘indiga (bazaviy had qo‘shilmaganiga) tayanadi.
Diskontlash stavkasi va pul oqimi kanallari
Tadqiqotchilar natijalarni ikkita mexanizm orqali tushuntiradilar.
Diskontlash stavkasi kanali
Qat’iyroq siyosat tartibga solish xarajatlari va noaniqlikni oshirib, investorlarning yuqoriroq daromadlilik talab qilishiga sabab bo‘ladi. Bu aktivning EV/Revenue ko‘rsatkichini pasaytiradi. Asosiy baholash ta’sirining kuchliligi va o‘rtacha daromadlilik ta’sirining cheklanganligi xavfning asosan oldindan baholashga singdirilishi bilan mos keladi.
Pul oqimlari kanali
Siyosatlar operatsion xarajatlarni, sotish narxini, subsidiyalarni yoki aktivning qolgan umrini o‘zgartirishi mumkin. Tadqiqotda operatsion rentabellikka to‘g‘ridan-to‘g‘ri kuchli siyosat ta’siri ko‘rsatilmagan. Pul oqimlari ta’sirlari ko‘proq loyiha bosqichi va uglerod sinflari farqlaridan kelib chiqadi.
Tadqiqot bu ikki kanalni strukturaviy tarzda ajratmagan. Baholash koeffitsiyentining qancha qismi pul oqimlaridan, qanchasi diskont stavkasidan kelib chiqqani to‘g‘ridan-to‘g‘ri hisoblanmagan.
Siyosat qat’iylashganda barcha infratuzilmalar zarar ko‘radimi?
Yo‘q. Tadqiqot o‘rtacha baholash korrelyatsiyasi manfiy ekanini ko‘rsatadi, ammo bu har bir loyihaning pul oqimi yomonlashganini anglatmaydi.
Qayta tiklanuvchi energiya subsidiyalari yoki kafolatlangan tariflar ayrim loyihalarni to‘g‘ridan-to‘g‘ri qo‘llab-quvvatlaydi. Biroq qo‘llab-quvvatlangan loyihalar ham quyidagi sabablar tufayli pastroq baholash multiplikatorini ko‘rsatishi mumkin:
- Siyosiy qo‘llab-quvvatlashning kelajakda o‘zgarishi mumkinligi xavfi
- Subsidiyali sohalarga kapitalning ko‘p kirishi natijasida kutilayotgan daromadlilikning pasayishi
- Yangi talablarga moslashish xarajatlari
- Tanlanmadagi mamlakat va tarmoq tarkibi
- Siyosat qat’iyligining boshqa makroiqtisodiy omillar bilan birga harakatlanishi
Shu sababli natijalar «iqlim siyosati infratuzilma investitsiyalarini har qanday holatda yomonlashtiradi» deb talqin qilinmasligi kerak.
Tadqiqotning kuchli tomonlari
- Ommaviy bozorlardan farqli o‘laroq xususiy infratuzilma aktivlarini o‘rganadi.
- 871 ta loyiha kompaniyasi va 25 ta mamlakatni qamrab oluvchi keng ma’lumotlar bazasidan foydalanadi.
- Baholash darajalari bilan haqiqiy daromadlilik tuzatishlarini alohida modellarda ko‘rib chiqadi.
- Bozor bitimlari bilan kalibrlangan NAV ma’lumotlariga tayanadi.
- Mamlakat, tarmoq va yil qat’iy effektlarini birga qo‘llaydi.
- Standart xatoliklarni mamlakat va yil bo‘yicha ikki tomonlama klasterlaydi.
- Siyosat va kompaniya o‘zgaruvchilarini kechiktirib oladi.
- Siyosat ishonchliligini xalqaro majburiyat, ijro, tarixiy reyting va Parij bitimi orqali tahlil qiladi.
- Loyiha bosqichi, biznes modeli, siyosat turi va uglerod sig‘imi bo‘yicha geterogenlik tahlilini taqdim etadi.
- Fizik xavf bilan o‘tish xavfini yagona regressiyada qiyoslaydi.
- Moliyaviy nazorat o‘zgaruvchilaridan to‘liq foydalanadi.
Tadqiqotning cheklovlari
- Tadqiqot ilmiy taqrizdan o‘tmagan preprint hisoblanadi.
- EDHECinfra ma’lumotlari xususiy mulk bo‘lib, xom ma’lumotlar ochiq emas.
- CPSI tuzish kodi va oraliq hisob-kitoblar PDF da berilmagan.
- CPSI matnida Climate Policy Database deyilsa, izohda Climate Change Performance Index ko‘rsatilgan.
- Siyosat qat’iyligining bir standart chetlanishga ortishi 7% baholash pasayishiga olib kelishi jadval koeffitsiyentlaridan qayta olinmaydi.
- Parijdan keyingi baholash talqini o‘zaro ta’sir koeffitsiyenti bilan umumiy marjinal ta’sirni chalkashtirgan.
- A7-jadvalda o‘tish davri, kulrang va yashil aktivlarning daromadlilik marjinal ta’sirlari noto‘g‘ri hisoblangan.
- Merchant va shartnomaviy aktivlarning musbat javob bergani haqidagi da’vo umumiy ta’sirga emas, o‘zaro ta’sir koeffitsiyentiga asoslangan.
- Kredit spredi bilan leverij o‘zaro ta’sirining musbat ishorasi matndagi amplifikatsiya xulosasiga to‘liq mos kelmaydi.
- Mamlakat darajasidagi siyosat va harorat ko‘rsatkichlari barcha loyihalarga bir xil qiymat beradi.
- Fizik xavf o‘lchovi loyiha joylashuviga xos xavflarni qamrab olmaydi.
- Tanlanma asosan rivojlangan OECD davlatlarida to‘plangan.
- Xitoy, Yaponiya, Janubiy Koreya va Hindiston kabi yirik bozorlar kiritilmagan.
- Mamlakatlar orasidagi aktivlar soni juda notekis.
- Baholashlar qisman ekspert mulohazalariga tayangani uchun baholarni silliqlash ta’siri to‘liq yo‘qolmagan.
- Bitimlar kam sonli va likvid bozor narxlari mavjud emas.
- Siyosat endogenligi to‘liq yechilmagan; qat’iy instrumentar o‘zgaruvchilar yoki tabiiy eksperiment dizayni qo‘llanilmagan.
- Kapital narxi yoki WACC bevosita o‘lchanmagan.
- Kutilayotgan pul oqimlari va diskont stavkasi kanallari miqdoriy ajratilmagan.
- Spredlar birligi jadvalda noaniq.
Tadqiqot nimani tasdiqlaydi?
- Yuqoriroq iqlim siyosati qat’iyligi xususiy infratuzilma baholash multiplikatorlarining pastligi bilan bog‘liq.
- Siyosat qat’iyligining kutilmagan o‘sishi pastroq haqiqiy daromadlilik bilan bog‘liq.
- O‘tish xavfi ta’siri fizik harorat anomaliyasi ta’siridan kuchliroq.
- Siyosat xavfining asosiy qismi haqiqiy daromadlilikdan oldin baholash darajasiga singdiriladi.
- Siyosat ishonchliligi xavfning qachon narxga kirishini o‘zgartiradi.
- Parij bitimidan so‘ng siyosiy o‘zgarishlarning daromadlilikka kutilmagan zarbasi zaiflashgan.
- Rivojlanish bosqichidagi loyihalar faoliyatdagi loyihalarga qaraganda sezgirroq.
- Jazo va o‘tish siyosatiga tushgan aktivlarning baholash chegirmalari neytral aktivlardan kattaroq.
- Makromoliyaviy sharoitlar (muddat va kredit spredlari) infratuzilma baholari va daromadliligi uchun muhimdir.
- Tushum o‘sishi baholash va daromadlilik bilan musbat bog‘liqdir.
Tadqiqot nimani isbotlamaydi?
- Iqlim siyosati barcha xususiy infratuzilmalar qiymatini sababiy ravishda pasaytirishi isbotlanmagan.
- Siyosat qat’iyligining bir standart chetlanishi baholashni aniq 7% ga tushirishi tasdiqlanmaydi.
- Iqlim siyosati WACC ni aynan qancha bazis punktga oshirgani o‘lchanmagan.
- Past baholash multiplikatorining hammasi yuqori diskont stavkasidan kelib chiqqani ko‘rsatilmagan.
- Yashil infratuzilmalar iqlim siyosatidan albatta zarar ko‘radi deb bo‘lmaydi.
- Merchant va shartnomaviy loyihalar siyosiy zarbalarga musbat umumiy daromadlilik bergani ko‘rsatilmagan.
- Kulrang aktivlar siyosat zarbalaridan musbat umumiy daromadlilik olgani regressiya formulalari bilan tasdiqlanmaydi.
- Parij bitimidan so‘ng siyosat qat’iyligining baholashga ta’siri yo‘qolgan deb bo‘lmaydi.
- Mamlakat harorat anomaliyalari barcha fizik xavflarni to‘liq ifodalaydi deb bo‘lmaydi.
- Natijalar barcha rivojlanayotgan davlatlarga yoki Osiyo bozorlariga tatbiq etilishi isbotlanmagan.
- Tadqiqot iqlim siyosatining ijtimoiy foydasini yoki emissiya kamaytirish samaradorligini baholamagan.
- Xususiy aktiv bahosining tushishi siyosatning ijtimoiy muvaffaqiyatsizligini anglatmaydi.
Investorlar uchun ahamiyati
Tadqiqot infratuzilma investorlari faqat mamlakatdagi iqlim siyosatlarining soni yoki qat’iyligiga qarab qolmasligi kerakligini ko‘rsatadi. Siyosatning ijro etilish qobiliyati, tarixiy izchilligi va kelajakda bekor bo‘lish ehtimoli ham baholash uchun juda muhimdir.
Xususiy infratuzilma investitsiyasini baholashda quyidagi savollarni o‘rganish zarur:
- Siyosat qonunan majburiymi yoki shunchaki maqsad va e’lonmi?
- Loyiha tushumi tarifga, uzoq muddatli shartnomaga yoki bozor narxiga bog‘liqmi?
- Loyiha qurilishmi yoki ekspluatatsiya bosqichidami?
- Uglerod xarajatlarini mijozga yoki davlatga o‘tkazish imkoni bormi?
- Aktiv texnologiyasi qo‘llab-quvvatlash, jazo yoki o‘tish siyosatiga tushadimi?
- Baholash modelida qaysi iqlim ssenariylari qo‘llanilmoqda?
- Diskont stavkasida tartibga solish xavfi uchun alohida mukofot ko‘zda tutilganmi?
Siyosatchilar uchun ahamiyati
Siyosat ishonchliligi iqlim investitsiyalarining moliyalashtirish shartlariga ikki xil ta’sir qilishi mumkin. Qat’iy siyosat moslashuv xarajatlarini ertaroq narxga kiritib, uglerod sig‘imi yuqori aktivlar qiymatini tushirishi mumkin. Ayni paytda u kelajakdagi yo‘nalishni aniqlashtirib, noaniqlik va to‘satdan yuz beradigan narx tuzatishlarini kamaytiradi.
Shu sababli bashorat qilinadigan siyosiy muhit quyidagilarni talab qiladi:
- Aniq va uzoq muddatli ijro jadvali
- Barqaror uglerod narxi yoki standartlar
- E’lon qilingan siyosatlarning amalda bajarilishi
- O‘tish davrlari va istisnolarning oldindan ochiqlanishi
- Qo‘llab-quvvatlash mexanizmlarining to‘satdan yoki orqaga qarab o‘zgartirilmasligi
- Uglerodli aktivlar uchun boshqariladigan transformatsiya yo‘llari
- Xususiy investorlarga siyosat xavfini o‘lchash imkonini beruvchi ma’lumotlar shaffofligi
Natijalar ishonchli siyosat barcha investitsiyalar uchun yuqori baho yaratadi degani emas; u kutilmagan zarbalarni kamaytirib, kapital bozoridagi qayta moslashuvlarning ertaroq va tartibliroq kechishini ta’minlaydi.
Tadqiqot usuli va natijalari
Texnik uslubiyot xulosasi
| Texnik element | Qo‘llanilgan usul |
|---|---|
| Tadqiqot turi | Ko‘p mamlakatli kuzatuv panel ma’lumotlari va xususiy aktivlarni baholash tahlili |
| Asosiy ma’lumotlar manbai | EDHECinfra |
| Tahlil birligi | Infratuzilma loyihasiga ega maxsus maqsadli kompaniya (SPV) |
| SPV lar soni | 871 |
| Mamlakatlar soni | 25 |
| Bitimlar soni | 800 dan ortiq |
| Ma’lumotlar qamrovi | 1999–2024 |
| Regressiya davri | 2000–2023 |
| Baholash o‘zgaruvchisi | ln(EV/Revenue) |
| Daromadlilik o‘zgaruvchisi | Asinh almashtirilgan yillik NAV jami daromadliligi |
| O‘tish xavfi | Bir yil kechiktirilgan Climate Policy Stringency Index (CPSI) |
| Siyosat zarbasi | CPSI ning bir yil kechiktirilgan yillik o‘zgarishi |
| Fizik xavf | Berkeley Earth mamlakat darajasidagi yillik harorat anomaliyasi |
| Kompaniya nazoratlari | Hajm, leverij, rentabellik va tushum o‘sishi |
| Makro nazoratlar | Muddat spredi, kredit spredi va leverij o‘zaro ta’sirlari |
| Loyiha nazoratlari | Qurilish/ekspluatatsiya bosqichi va biznes modeli |
| Baholash usuli | Eng kichik kvadratlar usuli (OLS) |
| Qat’iy effektlar | Mamlakat, tarmoq va yil |
| Standart xatolar | Mamlakat va yil bo‘yicha ikki tomonlama klasterlangan |
| Ekstremal qiymatlar | Natijaviy o‘zgaruvchilarda 1% li quyruq venzorizatsiyasi |
| Yetishmayotgan ma’lumotlar | Tiklanmagan; tegishli regressiyadan chiqarilgan |
Asosiy regressiya natijalari xulosasi
| Natija | Koeffitsiyent | Ahamiyatlilik | Asosiy talqin |
|---|---|---|---|
| Siyosat qat’iyligi → baholash | −0,430 | %1 | Pastroq EV/Revenue va yuqoriroq talab qilingan daromadlilik bilan mos |
| Siyosat o‘zgarishi → daromadlilik | −0,187 | %5 | Kutilmagan qat’iylashuvda manfiy narx tuzatishi |
| Harorat anomaliyasi → baholash | −0,022 | Ahamiyatsiz | Mamlakat o‘rtachasi fizik xavfni to‘liq aks ettirmasligi mumkin |
| Harorat anomaliyasi → daromadlilik | −0,025 | %10 | Cheklangan manfiy fizik xavf korrelyatsiyasi |
| Muddat spredi → baholash | −0,024 | %10 | Uzoq muddatli aktivlarda diskont stavkasi sezgirligi |
| Muddat spredi o‘zgarishi → daromadlilik | −0,067 | %1 | Daromadlilik egri chizig‘i tiklashganda pastroq haqiqiy daromadlilik |
| Kredit spredi → baholash | −0,122 | %1 | Qat’iy moliyalashtirish sharoitlarida baholash bosimi |
| Tushum o‘sishi → baholash | 2,096 | %1 | O‘sish kutuvlarining bahoga kuchli ta’siri |
| Tushum o‘sishi → daromadlilik | 0,519 | %1 | Haqiqiy pul oqimlari o‘sishining daromadlilikka hissasi |
Siyosat ishonchliligi natijalari xulosasi
| Ishonchlilik mezoni | Baholash natijasi | Daromadlilik natijasi |
|---|---|---|
| Yuqori ijro ulushi | Siyosat ta’siri manfiyga aylanadi | Daromadlilik ta’siri zaif va noaniq |
| Annex I-EiT | Eng katta manfiy baholash ta’siri | Statistik jihatdan aniq umumiy ta’sir ko‘rsatilmagan |
| O‘rta tarixiy reyting | Eng katta baholash chegirmasi | Yaqqol farqlanish yo‘q |
| Parijgacha | −0,462 | −0,235 |
| Parijdan keyin | −0,485 | 0,043 |
Aktiv turlari bo‘yicha ishonchli talqin qilinadigan natijalar
| Aktiv xususiyati | Tasdiqlangan natija | E’tibor berish lozim bo‘lgan jihat |
|---|---|---|
| Qurilish bosqichi | Faoliyatdagi loyihalardan ko‘ra kuchliroq manfiy baholash va daromadlilik ta’siri | Daromadlilik uchun bosqich ta’siri cheklangan ahamiyatlilikda |
| Biznes modeli | Barcha modellarda umumiy ta’sirlar manfiydir | Musbat katsayilar faqat bazaviy guruhga nisbatan farqdir |
| Jazo siyosati | Eng katta baholash chegirmalaridan biri | Daromadlilik farqi yaqqol emas |
| O‘tish siyosati | Kuchli baholash chegirmasi | Daromadlilik marjinal ta’siri jadvallar orasida ziddiyatli |
| Jigar rang aktiv | Manfiy baholash va daromadlilik ta’siri | Referens uglerod guruhidir |
| Kulrang aktiv | Manfiy baholash ta’siri | Daromadlilik musbat ekani to‘liq yig‘indiga ko‘ra tasdiqlanmaydi |
| Yashil aktiv | Manfiy nuqtaviy baho | Baholash farqi ahamiyatsiz; daromadlilik yig‘indisi xato berilgan bo‘lishi mumkin |
Texnik xulosalar o‘tish xavfi xususiy infratuzilma bozorida birinchi navbatda baholash darajalari orqali narxlanishini tasdiqlaydi. Biroq koeffitsiyentlarning iqtisodiy ko‘lami, ayrim marjinal ta’sir jadvallari va kapital narxiga qilingan to‘g‘ridan-to‘g‘ri xulosalar ichki hisob-kitob tafovutlari sababli ehtiyotkorlik bilan qabul qilinishi lozim.
Manba va metodologiya eslatmasi
Tadqiqotning to‘liq asl nomi: Climate Policy and the Cost of Capital in Private Infrastructure
PDF dagi mualliflar tartibi: Yuhan Zhang; Gianfranco Gianfrate.
Teng birinchi mualliflik yoki teng hissa: PDF da ko‘rsatilmagan.
Mas’ul muallif: Gianfranco Gianfrate.
PDF dagi muassasaviy aloqalar: Yuhan Zhang va Gianfranco Gianfrate, EDHEC Business School.
Bibliografik tafovut: PDF har ikki muallifni EDHEC Business School bilan bog‘laydi. SSRN yozuvida Yuhan Zhang uchun muassasa ko‘rsatilmagan, Gianfranco Gianfrate uchun EDHEC Business School berilgan.
DOI: 10.2139/ssrn.6945178
Hujjat yili: 2026.
Sahifalar soni: 51.
Jurnal: Taqrizli jurnal nomi yoki qabul ma’lumoti mavjud emas.
Nashr platformasi: SSRN.
Asl nashriyot: Ushbu preprint uchun taqrizli nashriyot tasdiqlanmagan.
Manba turi: Xususiy infratuzilma aktivlarining baholanishi va haqiqiy daromadliligini iqlim siyosati qat’iyligi bilan bog‘lovchi ko‘p mamlakatli panel ma’lumotlari preprinti.
Taqriz holati: Tadqiqot ilmiy taqrizdan o‘tmagan. PDF ning barcha sahifalarida bu holat ochiq qayd etilgan.
Rasmiy SSRN havolasi:SSRN rasmiy tadqiqot yozuvi
DOI havolasi:10.2139/ssrn.6945178
Ma’lumotlarga kirish: EDHECinfra loyiha ma’lumotlari xususiy mulkdir. Asosiy PDF da ochiq ma’lumotlar ombori, regressiya kodi yoki CPSI fayli berilmagan.
Moliyaviy ko‘mak: Asosiy PDF da alohida moliyalashtirish bayonoti mavjud emas.
Manfaatlar to‘qnashuvi: Asosiy PDF da alohida manfaatlar to‘qnashuvi bayonoti berilmagan.
Ushbu ilmiy sharh yuklangan 51 sahifalik PDF hujjatining sarlavhasi, mualliflari, tenglamalari, ma’lumotlar ta’riflari, regressiya jadvallari, tarmoq va mamlakat taqsimotlari, siyosat ishonchliligi tahlillari va barcha grafiklari tahlil qilinib tayyorlandi. PDF dan tashqari yangi baholash koeffitsiyenti, iqlim ta’siri yoki daromadlilik da’vosi qo‘shilmadi. Tashqi manbalardan faqat muallif, DOI, SSRN sanasi, sahifalar soni va muassasa identifikatorini tekshirish uchungina foydalanildi.
Tadqiqotning asosiy cheklovlari: kuzatuv dizayni sababli qat’iy sababiyat o‘rnatilmaganligi, mamlakat darajasidagi iqlim o‘zgaruvchilarining loyiha darajasida cheklanganligi, tanlanmaning rivojlangan davlatlarda to‘plangani, xususiy ma’lumotlar sababli qayta hisoblash imkoniyati cheklangani hamda kapital narxining bevosita o‘lchanmaganligidir.
Hujjatning asosiy ichki tafovutlari: 7% baholash ta’sirining koeffitsiyentlardan qayta olinmasligi, Parijdan keyingi o‘zaro ta’sir koeffitsiyentining umumiy ta’sir deb talqin qilinishi, o‘tish va uglerod kanali daromadlilik marjinal ta’sirlarining ayrim jadvallarda noto‘g‘ri qo‘shilishi, kredit spredi-leverij o‘zaro ta’sirining ishora talqinidagi muammo hamda CPSI izohidagi nomuvofiqlikdir.
Preprint ogohlantirishi: Tadqiqot ilmiy taqrizdan o‘tmagan. Ayniqsa iqtisodiy ko‘lam va marjinal ta’sir hisoblaridagi ichki tafovutlar yakuniy taqrizli nashrda oydinlashtirilishi lozim.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan