

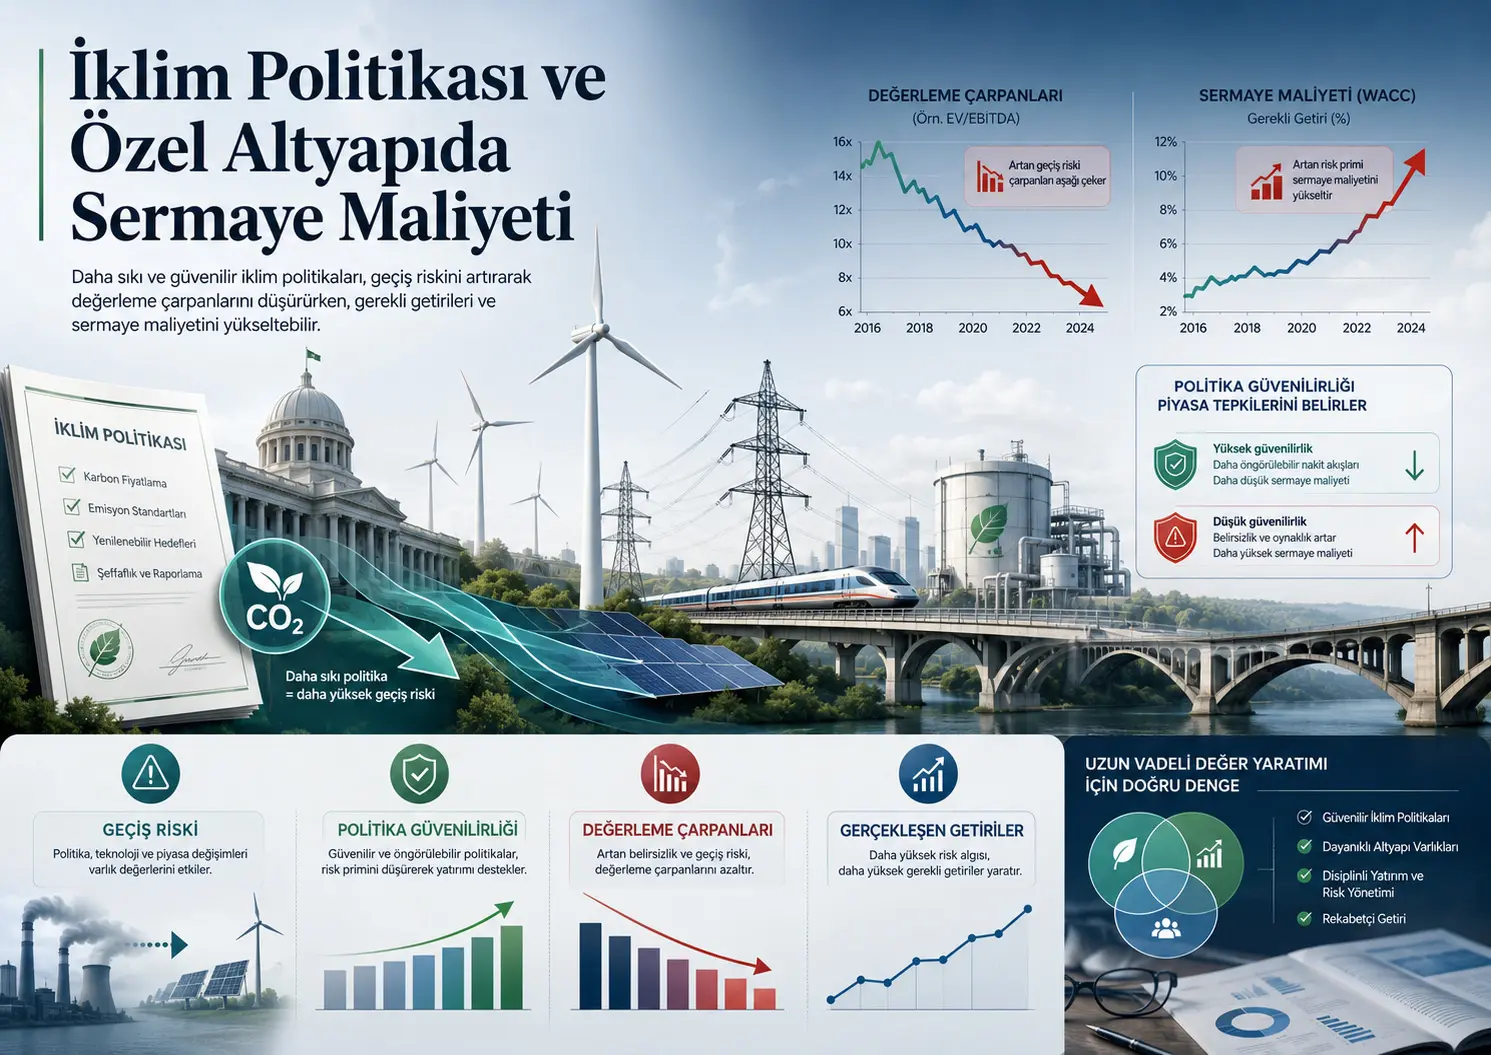
Бул изилдөө катуураак климат саясаты жеке жана биржада соодаланбаган инфраструктура активдеринин бааланышы жана инвесторлордун иш жүзүндө алган кирешелери менен кандай байланышта экенин изилдеген. Изилдөөнүн негизги суроосу — көмүртекке баа коюу, экологиялык стандарттар, стимулдар жана этап-этабы менен жабуу жөнгө салуулары сыяктуу климат саясаттары инфраструктура долбоорлорунун кирешелерин гана эмес, бул долбоорлорго колдонулуучу дисконт ченин жана демек капиталдын наркын да өзгөртөбү деген маселе.
Изилдөөчүлөр EDHECinfra маалымат базасындагы 25 өлкөдө иштеген 871 атайын максаттагы компанияны изилдешкен. Маалымат топтому транспорт, кайра жаралуучу энергия, салттуу электр өндүрүү, тармак кызматтары, социалдык инфраструктура, энергетикалык ресурстар, экологиялык кызматтар жана маалымат инфраструктурасы сыяктуу секторлорду камтыйт. Негизги маалымат мезгили 1999–2024 деп аныкталып, регрессиялык анализдер климаттык жана финансылык өзгөрмөлөр бир убакта жеткиликтүү болгон 2000–2023 мезгилинде жүргүзүлгөн.
Изилдөөдө эки өзүнчө жыйынтык өзгөрмөсү колдонулган. Биринчиси — инфраструктура активинин ишкана наркынын жылдык кирешесине катышы болгон EV/Revenue баалоо мультипликатору. Экинчиси — таза актив наркынын өзгөрүшү жана инвесторлорго төлөнгөн бөлүштүрүүлөрдөн түзүлгөн иш жүзүндөгү жылдык киреше. Ошентип, климаттык тобокелдиктин алдын ала баалоого киргизилиши менен күтүлбөгөн саясат өзгөрүүлөрүнөн кийин кирешелерде пайда болгон түзөтүүлөрдү бири-биринен ажыратууга аракет жасалган.
Негизги баалоо регрессиясында климат саясатынын катуулук коэффициенти −0,430 болуп, статистикалык жактан маанилүү. Изилдөөчүлөр муну катуураак климат саясаты төмөн EV/Revenue мультипликаторлору менен байланыштуу деп чечмелешкен. Экономикалык механизм — инвесторлор жөнгө салуучу тобокелдикке дуушар инфраструктура активдеринен жогорку киреше талап кылышы жана келечектеги акча агымдарын жогорку дисконт чени менен баалашы.
Иш жүзүндөгү киреше регрессиясында климат саясатынын катуулугундагы жылдык өзгөрүүнүн коэффициенти −0,187. Саясат өзгөрмөсүндөгү бир стандарттык четтөө өлчөмүндөгү өсүш болжол менен 0,018 тескери гиперболалык синус бирдиги же изилдөөнүн болжолдуу чечмелөөсү боюнча жылдык кирешеде 1,9 пайыздык пункт терс түзөтүү менен байланышкан. Бул жыйынтык рынок алдын ала көрө албаган саясатты катуулатуулар жеке инфраструктура баалоолорунда кийин төмөн карай кайра кароону жаратышы мүмкүн экенин көрсөтөт.
Ал эми өлкө деңгээлиндеги жылдык температура аномалияларынын баалоого болгон коэффициенти статистикалык жактан маанилүү эмес. Иш жүзүндөгү кирешелерде болсо терс жана чектелүү гана маанилүүлүккө ээ байланыш байкалган. Изилдөөчүлөр бул алсыз жыйынтыкты өлкөнүн орточо температура аномалиялары долбоор жайгашкан жерге мүнөздүү сел, бороон, кургакчылык жана өтө ысык сыяктуу физикалык коркунучтарды жетиштүү чагылдырбай турганы менен байланыштырышкан.
Изилдөөнүн эң маанилүү табылгаларынын бири — саясаттын ишенимдүүлүгүнүн ролу. Ишке ашырылган, туруктуу жана инвесторлор тарабынан милдеттүү деп кабыл алынган саясаттар учурдагы баалоолорго күчтүүрөөк чагылат. Ал эми саясат алкагы азыраак болжолдонгон чөйрөлөрдө жөнгө салуу өзгөрүүлөрүнүн күтүлбөгөн бөлүгү чоңоюп, иш жүзүндөгү кирешелерде күчтүүрөөк түзөтүүлөр пайда болушу мүмкүн.
Париж келишимине чейин саясатты катуулатуунун иш жүзүндөгү кирешелерге маржinalдык таасири −0,235 деп берилген, ал эми келишимден кийин жалпы маржinalдык таасир болжол менен 0,043кө жакындаган. Бул жыйынтык 2015-жылдан кийин инвесторлордун күтүүлөрү көбүрөөк бекемделиши мүмкүн болгонун жана жаңы саясат кадамдары азыраак күтүүсүздүк жаратканын колдойт.
Активдин өзгөчөлүктөрү да жыйынтыктарды өзгөрткөн. Иштеп чыгуу баскычындагы долбоорлор иштеп жаткан долбоорлорго караганда баалоо жана киреше боюнча күчтүүрөөк реакция көрсөткөн. Жаза мүнөзүндөгү жөнгө салууларга дуушар болгон жана өтүү процессиндеги активдердин баалоо арзандатуулары нейтралдуу активдерден чоңураак. Бирок айрым кошумча таблицаларда өз ара аракеттенүү коэффициенттери жалпы маржinalдык таасир катары чечмеленгендиктен, өтүү, боз жана жашыл активдердин иш жүзүндөгү киреше жыйынтыктарын этият окуу керек.
Изилдөө климат саясатынын капиталдын наркын түздөн-түз байкабайт. Капиталдын салмакталган орточо наркы, карыз пайызы же өздүк капиталдын наркы өзүнчө өлчөнгөн эмес. Капиталдын наркынын өсүшү катуураак саясат менен бирге баалоо мультипликаторлорунун төмөндөшүнөн чыгарылган экономикалык чечмелөө. Демек, табылгалар климат саясаты капиталдын наркын так канчага көбөйтөрүн эмес, баалоолор жогорку талап кылынган кирешелерге шайкеш өзгөрөрүн көрсөтөт.
Изилдөө рецензиядан өткөн эмес. Колдонулган инфраструктура маалыматтары жеке менчик; үлгү негизинен OECD экономикаларында топтолгон жана Кытай, Япония, Түштүк Корея менен Индия сыяктуу чоң инфраструктура базарлары негизги үлгүдө жок. Мындан тышкары, байкоочу панелдик регрессиялар саясат менен баалоонун ортосундагы байланышты көрсөтөт, бирок өз алдынча так себептүүлүк далилин бербейт.
Изилдөөнүн негизги суроосу эмне?
Энергетикалык өтүүнү ишке ашыруу үчүн электр өндүрүү жайлары, тармактар, сактоо системалары, транспорт тармактары жана экологиялык кызматтар сыяктуу узак өмүрлүү инфраструктурага көп көлөмдө жеке капитал багытталышы керек. Бирок ушул эле инфраструктура активдери климат саясаттарынан эң көп таасирленген инвестициялардын арасында.
Көмүртек салыгы же эмиссия соода системасы көмүртек интенсивдүү объекттин иштетүү чыгымын көбөйтүшү мүмкүн. Экологиялык стандарттар кошумча инвестиция талап кылышы мүмкүн. Казылып алынуучу отунга негизделген активдерди жабууну караган жөнгө салуулар калган экономикалык өмүрдү кыскартышы мүмкүн. Кайра жаралуучу энергия стимулдары болсо колдоого алынган активдерге киреше кепилдигин бере алат.
Ошондуктан изилдөө төмөнкү суроолорго жооп издей турган:
- Климат саясаты катууланганда жеке инфраструктура активдеринин баалоо мультипликаторлору төмөндөйбү?
- Күтүлбөгөн саясат катуулатуулары инвесторлордун иш жүзүндөгү кирешелеринде кийин түзөтүү жаратабы?
- Саясаттын ишенимдүүлүгү тобокелдик качан бааланарын өзгөртөбү?
- Иштеп чыгуу жана эксплуатация баскычындагы долбоорлор бирдей даражада таасирленеби?
- Жөнгө салынган, келишимдик жана рыноктук баага ачык киреше моделдеринин ортосунда айырма барбы?
- Колдоого алынган, жазаланган, өтүү процессиндеги, күрөң, боз жана жашыл инфраструктуралар ар башка реакция кылабы?
- Физикалык климаттык тобокелдик менен саясаттан келип чыккан өтүү тобокелдиги бир эле каналдар аркылуу иштейби?
Жеке инфраструктура базарлары эмне үчүн айырмаланат?
Ачык компаниянын акциясынын баасы соода сааттары бою үзгүлтүксүз жаңыланат. Ал эми жеке инфраструктура активдери сейрек кол алмаштырат. Баалоолор көбүнчө финансылык моделдер, эксперттик баалоолор, таза актив наркын жаңыртуу жана чектелүү сандагы байкалган бүтүмдөр аркылуу жүргүзүлөт.
Бул өзгөчөлүк эки маанилүү натыйжа жаратат:
- Жаңы климат саясаты тууралуу маалымат бааларга дароо чагылбашы мүмкүн.
- Баалоолордун сейрек жаңыланышы иш жүзүндөгү кирешелерди чындыгынан жылмакай көрсөтүшү мүмкүн.
Изилдөө бул айырманы “алдын ала баалоого киргизилген тобокелдик” жана “кийин болгон баа түзөтүүсү” катары карайт. Эгер саясат өзгөрүүсү алдын ала күтүлсө, анын таасири баалоо деңгээлинде көрүнүшү; эгер күтүүсүз болсо, иш жүзүндөгү кирешеде кошумча түзөтүү жаратышы күтүлөт.
Капиталдын наркы менен баалоонун ортосундагы байланыш
Инфраструктура активинин учурдагы наркы келечекте күтүлгөн акча агымдарын инвестор талап кылган киреше чени менен дисконттоого байланыштуу:
\[ V_0=\sum_{t=1}^{T}\frac{E(CF_t)}{(1+r)^t} \]
Бул жерде:
- V0: Активдин учурдагы наркы.
- E(CFt): t мезгилиндеги күтүлгөн акча агымы.
- r: Талап кылынган киреше же дисконт чени.
- T: Активдин бааланган экономикалык өмүрү.
Бул теңдеме изилдөө түз баалаган структуралык модель эмес; баалоо табылгасын түшүндүрүү үчүн колдонулган негизги финансылык байланыш. Күтүлгөн акча агымдары өзгөрбөсө, r көбөйгөндө учурдагы нарк төмөндөйт. Ошондуктан төмөн EV/Revenue мультипликатору, башка шарттар бирдей деп кабыл алынганда, жогорку талап кылынган киреше жана жогорку капитал наркы менен шайкеш келет.
Бирок баалоо мультипликаторуна дисконт чени гана таасир бербейт. Келечектеги кирешелер, өсүү күтүүлөрү, пайда маржалары, салык жүгү жана активдин калган өмүрү да мультипликаторду өзгөртө алат. Ошондуктан изилдөө табылган натыйжаны капиталдын наркынын так өлчөмү эмес, көбүнчө дисконт чени каналы менен шайкеш жыйынтык деп чечмелейт.
Адабиятта кайсы боштук бутага алынган?
Климаттык тобокелдиктин ачык компаниялардын акцияларына, облигацияларына жана кыймылсыз мүлк бааларына таасирин изилдеген кеңири адабият бар. Ал эми жеке инфраструктура базарларында долбоор деңгээлиндеги баалоолор жана иш жүзүндөгү кирешелер көбүнчө коомчулукка ачык эмес.
Изилдөө бутага алган боштук үч бөлүктөн турат:
- Климат саясатынын жеке инфраструктура баалоо мультипликаторлоруна таасирин түз изилдөө
- Баалоо деңгээли менен иш жүзүндөгү киреше түзөтүүсүн бир маалымат ичинде ажыратуу
- Саясаттын ишенимдүүлүгү жана актив өзгөчөлүктөрү бул эки каналды кантип өзгөртөрүн көрсөтүү
Бул ыкма өтүү тобокелдигин “актив баалары түшүп жатабы?” деген суроо менен гана эмес, “тобокелдик алдын ала бааландыбы же саясат өзгөргөндөн кийин гана баага чагылдыбы?” деген суроо менен да изилдөөгө мүмкүндүк берет.
EDHECinfra маалымат топтомунун камтуусу
Изилдөөнүн негизги маалымат булагы — биржада соодаланбаган инфраструктура долбоорлоруна тиешелүү бүтүм жана финансылык маалыматтарды камтыган EDHECinfra маалымат базасы. Негизги талдоо бирдиги — бир инфраструктура долбооруна ээ болгон же аны каржылаган атайын максаттагы компания.
| Маалымат өзгөчөлүгү | Изилдөөдө берилген камтуу |
|---|---|
| Атайын максаттагы компаниялардын саны | 871 SPV |
| Өлкө саны | 25 |
| Бүтүм саны | 800дөн көп |
| Кеңири маалымат мезгили | 1999–2024 |
| Негизги регрессия мезгили | 2000–2023 |
| Баалоо регрессиясынын байкоосу | 8.628 |
| Киреше регрессиясынын байкоосу | 8.218 |
Маалыматтар инвестор сурамжылоолорун, жөнгө салуучу билдирүүлөрдү жана актив каржылоо документтерин бириктирүү аркылуу түзүлгөн. Бүтүм баалары билдирилген таза актив нарктарын рынок шарттарына шайкеш келтирүүдө таяныч чекит катары колдонулган.
Маалымат топтомунда бир эле актив үчүн жылдык, жарым жылдык же кварталдык жазуулар болушу мүмкүн болгондуктан, 1-таблицадагы байкоолордун саны уникалдуу актив-жыл санынан ашат. Жетишпеген өзгөрмөлөр толукталган эмес; тиешелүү регрессия үчүн керектүү маалыматы жок байкоолор чыгарылган.
A1 жана A2 сүрөттөрү: Үлгүнүн көрүнүшү
PDFнин 37-бетиндеги A1 сүрөтүнүн сол панели бизнес моделдерин көрсөтөт. Графиктен болжол менен:
- Келишимдик долбоорлор 530дай актив менен эң чоң топ.
- Рыноктук бааларга ачык merchant долбоорлор болжол менен 200 актив.
- Жөнгө салынган долбоорлор болжол менен 120 актив менен кичирээк топ.
Ошол эле сүрөттүн сектор панелинде транспорт болжол менен 250 актив менен эң чоң сектор. Кайра жаралуучу электр өндүрүү болжол менен 210 актив менен экинчи, кайра жаралбаган электр өндүрүү болжол менен 125 актив менен үчүнчү орунда. Тармак кызматтары, социалдык инфраструктура, энергетикалык ресурстар, экологиялык кызматтар жана маалымат инфраструктурасы кичирээк топторду түзөт.
A2 сүрөтү үлгүдөгү активдердин саны 1999-жылдагы болжол менен 160 деңгээлден 2015–2021 мезгилинде болжол менен 750–770 деңгээлге өскөнүн көрсөтөт. 2023 жана 2024 мамычаларындагы төмөндөө чыныгы рынок кыскаруусунан тышкары маалымат мезгилинин аягындагы толук эмес же али бүтө элек камтуудан да келип чыгышы мүмкүн; изилдөө бул эки мүмкүнчүлүктү өзүнчө ажыраткан эмес.
Климат Саясатынын Катуулук Индекси кантип түзүлгөн?
Өтүү тобокелдиги өлкө жана жыл деңгээлинде түзүлгөн Климат Саясатынын Катуулук Индекси менен өлчөнгөн. Индекс активдүү саясаттардын инструмент түрү, ишке ашырылуу абалы, сектордук камтуусу, географиялык камтуусу жана ыйгарым укук деңгээли сыяктуу өзгөчөлүктөрүн бириктирет.
Негизги теңдеме төмөнкүдөй:
\[ CPSI_{c,t}=\ln\left(1+\sum_{p\in P_{c,t}}S_p\right) \]
Бул жерде:
- CPSIc,t: c өлкөсүнүн t жылындагы климат саясатынын катуулугу.
- Pc,t: Тиешелүү өлкөдө жана жылда күчүндө болгон климат саясаттарынын жыйындысы.
- Sp: Ар бир саясаттын стандартташтырылган упайы.
- Логарифмдик өзгөртүү саясаттардын саны көбөйгөн сайын ар бир кошумча саясаттын индекске маржinalдык салымын азайтат.
Европа Биримдиги өлкөлөрү үчүн улуттук да, ЕБ деңгээлиндеги да саясаттар киргизилген. ЕБ саясаттары өнүккөн экономикалар үчүн толук, өтүү экономикалары үчүн жарым-жартылай салмакталган деп айтылат.
Булак шайкештиги тууралуу эскертүү: Текст индекс Climate Policy Database маалыматтарынан түзүлгөнүн айтса, шилтеме Climate Change Performance Index жүктөө барагына багыттайт. Climate Policy Database менен Climate Change Performance Index бир эле маалымат продукты эмес. Негизги PDFде колдонулган чийки саясат файлы жана индексти кайра түзгөн код бөлүшүлгөн эмес болгондуктан, CPSIнин так маалымат булагын көз карандысыз ырастоо мүмкүн эмес.
A3 сүрөтү: Климат саясатынын катуулугу убакыт ичинде кантип өзгөргөн?
39-беттеги кутуча графиктери 25 өлкөдөгү CPSI бөлүштүрүлүшү убакыт өткөн сайын жогору жылганын көрсөтөт. Графиктен болжол менен медиана 1999-жылы 2,5, 2005-жылы 3,8, 2015-жылы 4,6 жана 2024-жылы 5,0 деңгээлинде.
Ошол эле беттин экинчи панелинде Annex I өлкөлөрүнүн орточо саясат катуулугу бүт мезгил бою Non-Annex өлкөлөрүнө караганда жогору. Annex I өтүү экономикаларында 2005-жылдар чамасында айкын секирик көрүнөт.
40-беттеги G20 салыштыруусунда G20 өлкөлөрүнүн CPSI мааниси бүт мезгил бою G20га кирбеген өлкөлөрдөн жогору. Эки топтун айырмасы убакыт өткөн сайын азайганы менен, 2024-жылы толук жабылган эмес.
Физикалык климаттык тобокелдик кантип өлчөнгөн?
Физикалык климаттык тобокелдик үчүн Berkeley Earth өлкө деңгээлиндеги жылдык температура аномалиялары колдонулган. Ар бир инфраструктура активи жайгашкан өлкөнүн ошол эле жылдагы температура аномалиясы менен дал келтирилген.
1-таблицада орточо температура аномалиясы 1,248 °C, стандарттык четтөөсү 0,507 °C деп берилген. Маанилер −0,822 °Cден 3,469 °Cге чейин өзгөрөт.
Бул өзгөрмө узак мөөнөттүү жылуулоону жана кең масштабдуу климат өзгөрүшүн чагылдырышы мүмкүн. Бирок төмөнкү долбоор деңгээлиндеги коркунучтарды түз өлчөбөйт:
- Селдин тереңдиги же ташкын ыктымалдыгы
- Бороон, ураган жана шамалдын күчү
- Кургакчылыктын узактыгы жана суу тартыштыгы
- Токой өртүнө жакындык
- Деңиз деңгээлинин көтөрүлүшү
- Долбоордун физикалык туруктуулугу жана адаптация инвестициялары
Бул өлчөө чектөөсү физикалык тобокелдик коэффициенттери өтүү тобокелдигинин коэффициенттеринен алсызыраак болушунун мүмкүн болгон себептеринин бири.
Көз каранды өзгөрмө 1: EV/Revenue баалоо мультипликатору
Ишкананын наркы өздүк капиталдын рыноктук наркы менен таза карыздын суммасы катары аныкталган:
[ EV=Equity\ Value+Net\ Debt ]
Баалоо өзгөрмөсү ишкананын наркынын жылдык кирешеге катышынын табигый логарифми:
\[ Valuation_{i,t}=\ln\left(\frac{EV_{i,t}}{Revenue_{i,t}}\right) \]
EV карыздын да, өздүк капиталдын да наркын камтыгандыктан, ар башка каржылоо түзүлүшүнө ээ долбоорлорду салыштырууда өздүк капиталдын наркына гана караганда нейтралдуураак өлчөм берет.
Көз каранды өзгөрмөнүн бөлүштүрүлүшүнүн эң төмөнкү жана эң жогорку %1 бөлүгү чет маанилердин таасирин азайтуу үчүн чектелген. 1-таблицада орточо log EV/Revenue 1,951, медиана 1,871 жана стандарттык четтөө 1,020.
Көз каранды өзгөрмө 2: Иш жүзүндөгү киреше
Иш жүзүндөгү жалпы киреше таза актив наркынын өзгөрүшү жана инвесторго жасалган бөлүштүрүүлөр менен түзүлгөн:
\[ R_{i,t}=\frac{NAV_{i,t}-NAV_{i,t-1}+Distribution_{i,t}}{NAV_{i,t-1}} \]
Бул түшүндүрмө теңдеме текстте берилген киреше аныктамасын көрсөтөт. Бөлүштүрүлүштүн кыйшыктыгын жана өтө чоң маанилердин таасирин азайтуу үчүн кирешеге тескери гиперболалык синус өзгөртүүсү колдонулган:
\[ asinh(R)=\ln\left(R+\sqrt{R^2+1}\right) \]
Asinh өзгөртүүсү нөл жана терс маанилерди сактаганы үчүн логарифмге караганда артыкчылыктуу. Бирок регрессия коэффициентин түз пайыздык өзгөрүү деп чечмелөө айрыкча чоң маанилерде этияттыкты талап кылат.
Контролдук өзгөрмөлөр
| Өзгөрмө | Аныктама | Моделдеги ролу |
|---|---|---|
| Өлчөм | Жалпы активдердин табигый логарифми | Масштаб жана институционалдык жетилүү |
| Кирешелүүлүк | EBIT/киреше | Иштөө натыйжалуулугу |
| Леверидж | Таза милдеттенмелер/жалпы активдер | Карыздык каржылоого сезимталдык |
| Кирешенин өсүшү | Жылдык киреше өзгөрүшү | Суроо-талап жана инвестиция динамикасы |
| Мөөнөт спреди | Узак жана кыска мөөнөттүү мамлекеттик облигация кирешелеринин айырмасы | Узак өмүрлүү активдердин дисконт чени |
| Кредит спреди | Тобокелдүү карыз алуу менен тобокелсиз эталондун айырмасы | Каржылоо жана дефолт шарттары |
1-таблицада мөөнөт жана кредит спреддери “bp” деп белгиленген. Бирок орточо 1,130 жана 0,942 сыяктуу сандар менен −10,553–8,301 диапазону өзгөрмөлөр базистик пункттан көрө пайыздык пункт түрүндө жазылган болушу мүмкүн экенин көрсөтөт. Негизги текст бирдик которууну түшүндүрбөгөндүктөн, бул жерде бирдик белгисиздиги бар.
Негизги баалоо модели
Изилдөөнүн баалоо модели жөнөкөйлөштүрүлгөн түрдө төмөнкүдөй:
\[ \ln(EV/Rev)_{i,t}=\alpha+\beta_1TR_{c(i),t-1}+\beta_2PR_{c(i),t}+\beta_3Macro_{c(i),t}+\beta_4Firm_{i,t-1}+FE+\varepsilon_{i,t} \]
Бул жерде:
- TR: Бир жыл кечиктирилген климат саясатынын катуулугу.
- PR: Ошол жылдагы температура аномалиясы.
- Macro: Мөөнөт спреди, кредит спреди жана леверидж өз ара аракеттерин камтыйт.
- Firm: Кечиктирилген өлчөмдү, кирешелүүлүктү жана киреше өсүшүн камтыйт.
- FE: Өлкө, сектор жана жыл туруктуу таасирлери менен долбоор баскычы жана бизнес модели көрсөткүчтөрү.
Стандарттык каталар өлкө жана жыл деңгээлинде эки багыттуу кластерленген. Муну менен бир өлкөдөгү активдердин ортосундагы жалпы ката түзүлүшүн жана жылдар бою пайда болгон глобалдык шокторду эске алууга аракет жасалган.
Негизги киреше модели
Иш жүзүндөгү киреше модели деңгээлдердин ордуна өзгөрүүлөрдү колдонот:
\[ ARR_{i,t}=\alpha+\beta_1\Delta TR_{c(i),t-1}+\beta_2PR_{c(i),t}+\beta_3\Delta Macro_{c(i),t}+\beta_4Firm_{i,t-1}+FE+\varepsilon_{i,t} \]
Саясат катуулугунун деңгээлинин ордуна жылдык өзгөрүүсүнүн колдонулушу кирешелер алдын ала белгилүү саясат деңгээлине караганда күтүлбөгөн саясат шокторуна көбүрөөк реакция кылат деген божомолго негизделет.
Саясат өзгөрмөлөрү эмне үчүн кечиктирилип колдонулган?
Саясат катуулугу жана компания өзгөрмөлөрү моделге бир жыл кечиктирилип киргизилген. Бул тандоо:
- Саясаттын финансылык отчетторго жана инвестор күтүүлөрүнө чагылуусуна убакыт берүү,
- Учурдагы баалоолор ошол жылдагы саясат өлчөмүн аныктап жаткандай тескери себептүүлүктү азайтуу,
- Финансылык отчет берүүдөгү кечигүүлөрдү эске алуу
максатын көздөйт.
Ошол эле учурда бир жылдык кечигүү саясат эндогендүүлүгүн толугу менен чечпейт. Өкмөттөр климат саясатын экономикалык өсүш, энергия баалары, мамлекеттик каржы же инвестиция шарттарындагы өзгөрүүлөргө жооп катары да өзгөртүшү мүмкүн.
Негизги баалоо жыйынтыктары
| Өзгөрмө | Коэффициент | t-статистика | Маанилүүлүк |
|---|---|---|---|
| Саясат катуулугу, t−1 | −0,430 | 3,35 | %1 |
| Температура аномалиясы | −0,022 | 1,11 | Маанилүү эмес |
| Мөөнөт спреди | −0,024 | 1,90 | %10 |
| Кредит спреди | −0,122 | 2,96 | %1 |
| Кредит спреди × леверидж | 0,150 | 3,00 | %1 |
| Өлчөм | 0,078 | 3,28 | %1 |
| Кирешелүүлүк | 0,413 | 5,15 | %1 |
| Кирешенин өсүшү | 2,096 | 3,71 | %1 |
| Иштеп жаткан долбоор | −0,323 | 2,47 | %5 |
Моделде 8.628 байкоо бар жана түзөтүлгөн R² мааниси 0,369. Чоңураак, кирешелүүрөөк жана кирешеси тезирээк өскөн активдердин баалоо мультипликаторлору жогору экени көрүнөт. Иштеп жаткан долбоорлордун баалоо мультипликаторлору иштеп чыгуу баскычындагы долбоорлордон төмөн; бул жетилген долбоорлордун өсүү мүмкүнчүлүктөрү чектелүү болгону менен түшүндүрүлгөн.
“Бир стандарттык четтөөдө %7 төмөндөө” кайра чыгарылат бекен?
Текст саясат катуулугундагы бир стандарттык четтөө өлчөмүндөгү өсүш баалоо мультипликаторлорунун болжол менен %7 төмөндөшү менен байланыштуу экенин билдирет. Бирок таблицалар төмөнкү маанилерди берет:
- Саясат катуулугунун стандарттык четтөөсү: 1,189
- Регрессия коэффициенти: −0,430
Коэффициенттерди түз көбөйтүү:
\[ -0,430\times1,189=-0,511 \]
Көз каранды өзгөрмө логарифмдик болгондуктан, толук пайыздык өзгөртүү:
\[ 100\times(e^{-0,511}-1)\approx-40,0\% \]
Жөнөкөй сызыктуу жакындоо болсо болжол менен −%51 жыйынтыгын берет. Эки эсеп тең тексттеги −%7 чечмелөөсүнө жеткирбейт.
Саясат өзгөрмөсү регрессияга чейин кошумча стандартташтырылганы же коэффициент башка масштабда берилгени тууралуу ачык түшүндүрмө жок. Ошондуктан изилдөөнүн “%7” экономикалык чоңдугу учурдагы таблица жана аныктамалардан көз карандысыз түрдө кайра чыгарылбайт. Ишенимдүү айтса боло турган жыйынтык — саясат катуулугунун коэффициенти терс жана статистикалык жактан маанилүү.
Кредит спреди жана леверидж чечмелөөсүндөгү белги көйгөйү
Кредит спрединин маржinalдык таасири төмөнкүдөй эсептелиши керек:
\[ \frac{\partial Valuation}{\partial CreditSpread}=-0,122+0,150\times Leverage \]
Өз ара аракеттенүү коэффициентинин оң болушу леверидж көбөйгөн сайын кредит спрединин терс негизги таасири математикалык жактан азыраак терс болорун билдирет. Орточо леверидж 0,751 колдонулганда:
\[ -0,122+(0,150\times0,751)\approx-0,009 \]
Макала оң өз ара аракеттенүү коэффициентин жогорку леверидждүү активдерде каржылоо шогунун таасири күчөйт деп чечмелейт. Бирок колдонулган сызыктуу моделдин коэффициент белгилери бул “күчөтүү” чечмелөөсүн түздөн-түз колдобойт. Өз ара аракеттенүүнүн экономикалык чечмелөөсү үчүн леверидж өзгөрмөсүнүн масштабы жана маржinalдык таасир графиктери керек.
Негизги иш жүзүндөгү киреше жыйынтыктары
| Өзгөрмө | Коэффициент | t-статистика | Маанилүүлүк |
|---|---|---|---|
| Саясат катуулугунун өзгөрүүсү, t−1 | −0,187 | 2,52 | %5 |
| Температура аномалиясы | −0,025 | 1,94 | %10 |
| Мөөнөт спрединин өзгөрүүсү | −0,067 | 8,30 | %1 |
| Кредит спрединин өзгөрүүсү | −0,029 | 2,76 | %5 |
| Кредит спрединин өзгөрүүсү × леверидж | −0,042 | 1,65 | %10 |
| Леверидж | 0,032 | 1,94 | %10 |
| Кирешенин өсүшү | 0,519 | 5,48 | %1 |
Модель 8.218 байкоону камтыйт жана түзөтүлгөн R² мааниси 0,185. Саясат шоктору, мөөнөт спрединин өсүшү жана кредит шарттарынын катууланышы иш жүзүндөгү кирешелер менен терс байланышта. Кирешенин өсүшү болсо күчтүү жана оң коэффициентке ээ.
Кирешедеги болжол менен %1,9 төмөндөө кантип эсептелген?
Саясат өзгөрүүсүнүн стандарттык четтөөсү 0,095, регрессия коэффициенти −0,187:
\[ -0,187\times0,095=-0,0178 \]
Бул маани asinh өзгөртүлгөн киреше өзгөрмөсүндө болжол менен −0,018 бирдик өзгөрүүгө туура келет. Кичине маанилерде asinh өзгөртүүсү сызыктуу мааниге жакын болгондуктан, изилдөө муну болжол менен 1,9 пайыздык пункт киреше төмөндөшү деп чечмелеген.
Бул эсеп баалоо моделиндеги %7 чечмелөөсүнөн айырмаланып, таблица маанилери менен болжолдуу шайкеш. Ошентсе да көз каранды өзгөрмө asinh менен өзгөртүлгөндүктөн, так пайыздык чечмелөө байкоо деңгээлиндеги баштапкы кирешеден таасирлениши мүмкүн.
Саясаттын ишенимдүүлүгү кантип өлчөнгөн?
Изилдөө бир гана ишенимдүүлүк индексин түзгөн эмес, саясат катуулугунун таасирин төрт өзүнчө институционалдык көрсөткүч менен шарттаган:
| Ишенимдүүлүк өлчөмү | Колдонулган көрсөткүч |
|---|---|
| Эл аралык милдеттенме | UNFCCC Annex I, Annex I өтүү экономикасы жана Non-Annex айырмасы |
| Узак мөөнөттүү структуралык ишенимдүүлүк | 2005–2014 орточо саясат катуулугу боюнча жогорку, орто жана төмөн рейтинг |
| Ишке ашыруу ишенимдүүлүгү | Күчүндө турган саясаттардын ичинен иш жүзүндө колдонулгандарынын үлүшү |
| Глобалдык күтүүнүн өзгөрүшү | 2015 Париж келишимине чейинки жана кийинки мезгил |
UNFCCC классификациясы боюнча баалоо жыйынтыктары
| Өлкө тобу | Саясат катуулугунун баалоого маржinalдык таасири |
|---|---|
| Non-Annex | −0,435 |
| Annex I | −0,446 |
| Annex I өтүү экономикалары | −2,157 |
Эң чоң терс баалоо байланышы Annex I өтүү экономикаларында байкалган. Изилдөөчүлөр муну милдеттүү саясат талаптары менен азыраак жетилген институционалдык чөйрөнүн бир учурда болушунан чыккан жогорку шайкештик чыгымдары менен байланыштырышкан.
Бирок A4 таблицасында Annex I жана Annex I-EiT маржinalдык таасирлеринин жанында берилген t-статистикалар жалпы маржinalдык таасирден көрө өз ара аракеттенүү коэффициенттеринин t-статистикалары экендиги көрүнөт. Жалпы маржinalдык таасир үчүн дельта ыкмасы менен эсептелген стандарттык каталар берилген эмес.
Саясаттын ишке ашырылуу үлүшү
| Ишке ашыруу деңгээли | Баалоого маржinalдык таасир |
|---|---|
| 10. пайыздык тилке | 1,216 |
| Медиана | 0,415 |
| 90. пайыздык тилке | −0,386 |
Саясаттар негизинен жарыяланган, бирок ишке ашырылбаган чөйрөлөрдө саясат катуулугу оң баалоо байланышын көрсөтүшү мүмкүн. Ишке ашыруу үлүшү жогорулаганда таасир терске өтөт. Изилдөө муну инвесторлор милдеттүү эмес саясат жарыяларын аз чыгымдуу деп кабыл алып, ишке ашырылган саясаттарды чыныгы шайкештик милдеттенмеси катары баалаганы менен түшүндүрөт.
Узак мөөнөттүү саясат рейтинги
| Өлкө тобу | Баалоого маржinalдык таасир |
|---|---|
| Орто рейтинг | −0,714 |
| Жогорку рейтинг | −0,555 |
| Төмөн рейтинг | −0,493 |
Эң чоң баалоо арзандатуусу орто топто. Изилдөөчүлөр туруктуу жана күчтүү саясат жүргүзгөн өлкөлөр менен узак убакыт төмөн саясат жүргүзгөн өлкөлөр көбүрөөк болжолдонушу мүмкүн экенин, ал эми орто топтогу белгисиз багыт көбүрөөк баалоо арзандатуусун жаратышы мүмкүн экенин сунушташат.
Париж келишимине чейин жана андан кийин
| Мезгил | Баалоого маржinalдык таасир | Кирешеге маржinalдык таасир |
|---|---|---|
| Парижге чейин | −0,462 | −0,235 |
| Парижден кийин | −0,485 | 0,043 |
Киреше жыйынтыгы Парижден кийинки саясат шоктору орточо эсепте азыраак терс күтүүсүздүк жараткан деген чечмелөө менен шайкеш. Бирок баалоо жыйынтыгы үчүн текстте “post-Paris маржinalдык таасири −0,023 менен кичине” деп айтылат. −0,023 — post-Paris өз ара аракеттенүү коэффициенти:
[ -0,462+(-0,023)=-0,485 ]
Демек, жалпы post-Paris баалоо таасири кичине эмес, негизги таасирден бир аз көбүрөөк терс. Парижден кийин алсырай турган канал баалоо эмес, иш жүзүндөгү киреше түзөтүүсү:
[ -0,235+0,278=0,043 ]
Саясат ишенимдүүлүгүнүн жалпы механизми
Жыйынтыктар бирге каралганда төмөнкү убакыт механизми сунушталат:
- Саясат ишенимдүү жана ишке жарамдуу болгондо инвесторлор келечектеги чыгымдарды алдын ала эсепке алышат.
- Тобокелдик активдин учурдагы баалоо мультипликаторуна эртерээк чагылат.
- Саясат кийин күчүнө киргенде күтүүсүздүк азыраак болот.
- Ошондуктан иш жүзүндөгү кирешедеги кошумча түзөтүү чектелет.
- Саясат белгисиз болгондо инвесторлор жарыяны толук баалабайт.
- Күтүлбөгөн ишке ашыруу же катуулатуу болгондо чоңураак киреше түзөтүүсү пайда болушу мүмкүн.
Долбоор баскычына жараша таасирлер
| Долбоор баскычы | Баалоого маржinalдык таасир | Кирешеге маржinalдык таасир |
|---|---|---|
| Иштеп чыгуу баскычы | −0,498 | −0,588 |
| Иштеп жаткан | −0,422 | −0,179 |
Иштеп чыгуу баскычындагы долбоорлор дагы эле уруксат, курулуш, каржылоо жана киреше өндүрүүнү баштоо тобокелдиктерин алып жүрөт. Саясат өзгөрүүсү капиталдык чыгымды, технология тандоону же долбоордун жактырылышын өзгөртө алгандыктан, бул активдердин сезимтал болушу экономикалык жактан логикалуу.
Бизнес моделине жараша таасирлер
| Бизнес модели | Баалоого маржinalдык таасир | Кирешеге маржinalдык таасир |
|---|---|---|
| Жөнгө салынган | −0,396 | −0,344 |
| Merchant | −0,373 | −0,163 |
| Келишимдик | −0,456 | −0,158 |
Макала merchant жана келишимдик активдердин киреше өз ара аракеттенүү коэффициенттерин тиешелүүлүгүнө жараша 0,181 жана 0,186 деп “оң реакция” катары сүрөттөйт. Бирок булар жөнгө салынган активдердин −0,344 негизги таасирине салыштырмалуу айырмалар. Жалпы таасирлер тиешелүүлүгүнө жараша −0,163 жана −0,158; башкача айтканда негизги топтон азыраак терс болгону менен оң эмес.
Саясат каналына жараша таасирлер
| Саясат классы | Баалоого маржinalдык таасир | Кирешеге маржinalдык таасир: коэффициенттерди кошуу менен |
|---|---|---|
| Нейтралдуу | −0,318 | −0,201 |
| Колдоо | −0,395 | −0,275 |
| Жаза | −0,525 | −0,212 |
| Өтүү | −0,497 | Болжол менен 0,041 |
Өтүү активдери үчүн киреше регрессиясында негизги коэффициент −0,201, өз ара аракеттенүү коэффициенти 0,242. Стандарттык өз ара аракеттенүү моделинде жалпы маржinalдык таасир:
[ -0,201+0,242=0,041 ]
болушу керек. Бирок A7 таблицасы жана негизги текст жалпы таасирди 0,242 деп берет. Ошондуктан өтүү активдеринин оң киреше реакциясынын чоңдугу документ ичинде шайкеш эмес. Регрессия теңдемеси боюнча болжол менен 0,041; A7 таблицасы боюнча 0,242.
Көмүртек классына жараша таасирлер
| Көмүртек классы | Баалоого маржinalдык таасир | Кирешеге маржinalдык таасир: коэффициенттерди кошуу менен |
|---|---|---|
| Күрөң | −0,474 | −0,180 |
| Боз | −0,416 | Болжол менен −0,126 |
| Жашыл | −0,451 | Болжол менен −0,312 |
Боз активдердин киреше өз ара аракеттенүү коэффициенти 0,054, жашыл активдердики −0,132. Күрөң негизги таасир −0,180 болгондуктан жалпы таасирлер:
[ Grey=-0,180+0,054=-0,126 ]
[ Green=-0,180-0,132=-0,312 ]
деп эсептелет. Бирок A7 таблицасы боз активдер үчүн 0,054, жашыл активдер үчүн −0,132 маанисин “маржinalдык таасир” катары берет. Бул эки маани өз ара аракеттенүү коэффициенттери гана. Ошондуктан негизги тексттеги “боз активдер оң реакция көрсөткөн” деген жыйынтык регрессия коэффициенттерин стандарттуу кошууга ылайык колдоого алынбайт.
Жашыл активдердин баалоого маржinalдык таасири −0,451 деп көрсөтүлгөнү менен, тиешелүү өз ара аракеттенүү коэффициентинин t-статистикасы 1,31. Ошондуктан жашыл активдердин баалоо айырмасы башка көмүртек класстарынан статистикалык жактан айырмаланат деп айтууга болбойт.
A5 жана A6 сүрөттөрү: Саясат, көмүртек жана өлкө бөлүштүрүлүштөрү
45-беттеги A5 сүрөтүнө ылайык активдердин саясат каналдарындагы болжолдуу үлүштөрү төмөнкүдөй:
- Нейтралдуу: %41
- Колдоо: %34
- Өтүү: %19
- Жаза: %6
Көмүртек класстарында күрөң активдер болжол менен %43, жашыл активдер %34 жана боз активдер %24 үлүшкө ээ.
46-беттеги өлкө графиги үлгү бирдей бөлүштүрүлбөгөнүн көрсөтөт. Улуу Британия активдердин саны боюнча ачык эле эң жогору; андан Австралия жана Испания келет. Бельгия, Словакия, Австрия жана Польша сыяктуу айрым өлкөлөрдө болсо долбоорлор абдан аз.
Бул теңсиздик маанилүү. Өлкө туруктуу таасирлери туруктуу өлкөлүк айырмаларды көзөмөлдөсө да, активдери аз өлкөлөрдүн баалоолорго кошкон салымы чектелүү. Жыйынтыктар негизинен кеңири камтылган өнүккөн өлкөлөрдүн инфраструктура базарларын чагылдырат.
A8 сүрөтү: Актив түрүнө жараша маржinalдык таасирлер
50-беттеги A8 сүрөтү баалоо таасирлери дээрлик бардык долбоор топторунда нөлдүн сол жагында, башкача айтканда терс экенин көрсөтөт. Киреше панелинде иштеп чыгуу жана жөнгө салынган активдердин чоңураак терс маанилери өзгөчө көрүнөт.
Бирок саясат жана көмүртек каналынын киреше тилкелеринин бир бөлүгү A7 таблицасындагы көйгөйлүү маржinalдык таасирлерге негизделген. Ошондуктан өтүү жана боз активдердин нөлдүн оң жагында көрсөтүлүшү негизги коэффициент кошулбай, өз ара аракеттенүү коэффициенти гана чийилгенинен болушу мүмкүн.
Дисконт чени жана акча агымы каналдары
Изилдөөчүлөр жыйынтыктарды эки механизм менен түшүндүрүшөт.
Дисконт чени каналы
Катуураак саясат күтүлгөн жөнгө салуу чыгымдарын жана белгисиздикти көбөйтүп, инвесторлордун жогорку киреше талап кылышына алып келиши мүмкүн. Бул таасир активдин EV/Revenue мультипликаторун төмөндөтөт. Негизги баалоо жыйынтыгы күчтүү, ал эми орточо киреше жыйынтыгы чектелүүрөөк болушу тобокелдик көбүнчө алдын ала баалоого киргизилгени менен шайкеш.
Акча агымы каналы
Саясаттар иштетүү чыгымын, сатуу баасын, стимул кирешесин, пайдалануу көлөмүн же долбоордун калган өмүрүн өзгөртө алат. Изилдөөдө орточо операциялык кирешелүүлүккө саясаттын түз жана күчтүү таасири көрсөтүлгөн эмес. Акча агымына болгон таасирлер көбүнчө долбоор баскычы, саясат классы жана көмүртек классынын ортосундагы айырмалардан чыгарылган.
Изилдөө бул эки каналды структуралык түрдө ажыраткан эмес. Баалоо коэффициентинин канчасы күтүлгөн акча агымынан, канчасы дисконт ченинен келип чыкканы түз эсептелген эмес.
Саясат катуулугу жогору болгондо бардык инфраструктуралар зыян тартабы?
Жок. Изилдөө орточо баалоо байланышы терс экенин көрсөтөт; бирок бул ар бир долбоордун акча агымы начарлайт дегенди билдирбейт.
Кайра жаралуучу энергия субсидиялары, кепилденген сатып алуу тарифтери же тармак инвестициялары айрым долбоорлорду түз колдой алат. Ошол эле учурда колдоого алынган долбоорлор да төмөнкү себептерден улам төмөн баалоо мультипликаторун көрсөтүшү мүмкүн:
- Саясаттык колдоонун келечекте өзгөрүшү мүмкүн деген тобокелдик
- Стимул берилген секторлорго күчтүү капитал агымы күтүлгөн кирешелерди төмөндөтүшү
- Жаңы жөнгө салууларга шайкештик чыгымдары
- Баалоо үлгүсүндөгү сектор жана өлкө курамы
- Саясат катуулугунун башка экономикалык өзгөрмөлөр менен бирге кыймылдашы
Ошондуктан табылгаларды “климат саясаты инфраструктура инвестицияларын бардык учурда начарлатат” деп чечмелөөгө болбойт.
Изилдөөнүн күчтүү жактары
- Ачык рыноктордон айырмаланып жеке инфраструктура активдерин изилдейт.
- 871 долбоор компаниясын жана 25 өлкөнү камтыган кеңири маалымат топтомун колдонот.
- Баалоо деңгээлдерин жана иш жүзүндөгү киреше түзөтүүлөрүн өзүнчө моделдерде карайт.
- Бүтүм баалары менен калибрленген таза актив наркынын катарларын колдонот.
- Өлкө, сектор жана жыл туруктуу таасирлерин бирге колдонот.
- Стандарттык каталарды өлкө жана жыл деңгээлинде эки багыттуу кластерлейт.
- Саясат өзгөрмөлөрү менен компания өзгөрмөлөрүн кечиктирип колдонот.
- Саясат ишенимдүүлүгүн эл аралык милдеттенме, ишке ашыруу, тарыхый рейтинг жана Париж келишими аркылуу изилдейт.
- Долбоор баскычы, бизнес модели, саясат каналы жана көмүртек интенсивдүүлүгү боюнча гетерогендүүлүк анализин сунуштайт.
- Физикалык тобокелдик менен өтүү тобокелдигин бир эле регрессиялык алкакта салыштырат.
- Баалоо жана киреше моделдеринде салттуу финансылык контролдук өзгөрмөлөрдү колдонот.
Изилдөөнүн чектөөлөрү
- Изилдөө рецензиядан өтпөгөн preprint.
- EDHECinfra маалыматтары жеке менчик жана чийки маалымат ачык бөлүшүлгөн эмес.
- CPSI түзүү коду жана саясат деңгээлиндеги аралык эсептөөлөр PDFде жок.
- CPSI текстинде Climate Policy Database деп айтылса, шилтеме Climate Change Performance Index барагына берилген.
- Саясат катуулугундагы бир стандарттык четтөө баалоону %7 төмөндөтөт деген жыйынтык таблица коэффициенттеринен кайра чыгарылбайт.
- Post-Paris баалоо чечмелөөсү өз ара аракеттенүү коэффициентин жалпы маржinalдык таасир менен аралаштырат.
- A7 таблицасында өтүү, боз жана жашыл активдердин киреше маржinalдык таасирлери регрессия коэффициенттери менен шайкеш эмес.
- Merchant жана келишимдик активдер оң реакция көрсөткөн деген билдирүү жалпы таасирге эмес, өз ара аракеттенүү коэффициентине негизделген.
- Кредит спреди менен леверидж өз ара аракетинин оң белгиси тексттеги күчөтүү чечмелөөсү менен түз шайкеш эмес.
- Маржinalдык таасир таблицаларындагы айрым t-статистикалар жалпы таасирден көрө өз ара аракеттенүү коэффициентин текшерет.
- Өлкө деңгээлиндеги саясат жана температура өзгөрмөлөрү бир эле өлкө-жылдагы бардык долбоорлорго бирдей маани берет.
- Физикалык тобокелдик өлчөмү долбоордун жайгашкан жерине мүнөздүү коркунучтарды камтыбайт.
- Үлгү өнүккөн жана айрыкча OECD өлкөлөрүндө топтолгон.
- Кытай, Япония, Түштүк Корея жана Индия сыяктуу чоң инфраструктура базарлары үлгүдө жок.
- Өлкөлөр арасындагы активдердин саны абдан тең эмес.
- Баалоолор жарым-жартылай эксперттик пикирге таянгандыктан баалоону жылмалоо толугу менен жок кылынган эмес.
- Бүтүмдөр сейрек жана ликвиддүү рынок баалары жок.
- Саясат эндогендүүлүгү толугу менен чечилген эмес.
- Инструменталдык өзгөрмө, табигый эксперимент же айырмалардын айырмасы сыяктуу күчтүү себептүүлүк дизайны колдонулган эмес.
- Капиталдын наркы же WACC түз өлчөнгөн эмес.
- Күтүлгөн акча агымы жана дисконт чени каналдары структуралык түрдө ажыратылган эмес.
- Стандарттык актив баалоо модели менен системалуу климаттык тобокелдик премиясы бааланган эмес.
- Мөөнөт жана кредит спреддеринин таблицада көрсөтүлгөн бирдиги белгисиз.
- Тексттеги айрым таблица жана сүрөт номерлери чыныгы тиркеме номерлери менен шайкеш эмес.
Изилдөө колдогон жыйынтыктар
- Жогорку климат саясатынын катуулугу үлгүдөгү төмөн жеке инфраструктура баалоо мультипликаторлору менен байланыштуу.
- Саясат катуулугундагы күтүлбөгөн өсүштөр төмөн иш жүзүндөгү кирешелер менен байланыштуу.
- Өтүү тобокелдигинин таасири физикалык температура аномалиясынын таасиринен күчтүүрөөк.
- Саясат тобокелдигинин маанилүү бөлүгү иш жүзүндөгү кирешеден мурда баалоо деңгээлине чагылат.
- Саясаттын ишенимдүүлүгү тобокелдик качан бааланарын өзгөртөт.
- Париж келишиминен кийин саясат өзгөрүүлөрүнүн иш жүзүндөгү кирешеге күтүүсүз таасири алсыраган.
- Иштеп чыгуу баскычындагы долбоорлор иштеп жаткан долбоорлордон сезимтал.
- Жаза жана өтүү саясатына дуушар активдердин баалоо арзандатуусу нейтралдуу активдерден чоңураак.
- Макрофинансылык шарттар, айрыкча мөөнөт жана кредит спреддери, инфраструктура баалоолору жана кирешелери үчүн маанилүү.
- Кирешенин өсүшү баалоо жана иш жүзүндөгү киреше менен оң байланышта.
Изилдөө далилдебеген жыйынтыктар
- Климат саясаттары бардык жеке инфраструктуралардын наркын себептүүлүк жолу менен төмөндөтөт деп далилденген эмес.
- Саясат катуулугундагы бир стандарттык четтөө баалоону так %7 төмөндөтөт деген жыйынтык учурдагы таблицалар менен ырасталбайт.
- Климат саясаты WACCни канча базистик пунктка көбөйткөнү өлчөнгөн эмес.
- Төмөн баалоо мультипликаторунун баары жогорку дисконт ченинен келип чыкканы көрсөтүлгөн эмес.
- Жашыл инфраструктура климат саясатынан сөзсүз зыян тартат деген жыйынтык чыгарууга болбойт.
- Merchant жана келишимдик долбоорлор саясат шокторуна оң жалпы киреше бергендиги көрсөтүлгөн эмес.
- Боз активдер саясат шокторунан оң жалпы киреше алган деген жыйынтык регрессия коэффициенттери менен ырасталбайт.
- Өтүү активдеринин киреше таасири 0,242 экени так эмес.
- Париж келишиминен кийин саясат катуулугунун баалоо таасири жок болуп кеткен деп айтууга болбойт.
- Өлкө температура аномалиялары долбоор деңгээлиндеги бардык физикалык климаттык тобокелдикти билдирет деп айтууга болбойт.
- Жыйынтыктарды бардык өнүгүп келе жаткан өлкөлөргө же үлгүдөн тышкаркы чоң Азия инфраструктура базарларына жалпылоого болору көрсөтүлгөн эмес.
- Изилдөө климат саясаттарынын жалпы социалдык пайдасын же эмиссияны азайтуу натыйжалуулугун баалаган эмес.
- Төмөн жеке актив баалоосу саясат коомдук жактан ийгиликсиз дегенди билдирбейт.
Инвесторлор үчүн мааниси
Изилдөө инфраструктура инвесторлору өлкөнүн климат саясаттарынын санына же катуулугуна гана карабашы керек экенин көрсөтөт. Саясаттын ишке ашыруу мүмкүнчүлүгү, тарыхый туруктуулугу жана келечекте өзгөртүлүшү мүмкүн деген ыктымалдык да баалоо үчүн маанилүү.
Жеке инфраструктура инвестициясын баалоодо төмөнкү суроолорду да өзүнчө изилдөө керек деген жыйынтык чыгарууга болот:
- Саясат укуктук жактан милдеттүүбү же болгону максат/жарыябы?
- Долбоордун кирешеси жөнгө салынган тарифке, узак мөөнөттүү келишимге же рынок баасына байланыштуубу?
- Долбоор иштеп чыгуу, курулуш же эксплуатация баскычындабы?
- Көмүртек чыгымы кардарга же мамлекеттик органга өткөрүлө алабы?
- Активдин технологиясы колдоо, жаза же өтүү саясатына дуушарбы?
- Баалоо моделинде кайсы климат саясаты сценарийлери колдонулат?
- Дисконт ченинде жөнгө салуучу тобокелдик үчүн өзүнчө премия колдонулуп жатабы?
Саясат түзүүчүлөр үчүн мааниси
Саясат ишенимдүүлүгү климат инвестициясынын каржылоо шарттарына эки башка багытта таасир бере алат. Милдеттүү саясат шайкештик чыгымдарынын эртерээк бааланышына жана көмүртек интенсивдүү активдердин наркынын төмөндөшүнө алып келиши мүмкүн. Ошол эле учурда келечектеги саясат багытын тактап, белгисиздикти жана күтүүсүз баа түзөтүүлөрүн азайта алат.
Ошондуктан болжолдонгон саясат алкагы төмөнкү элементтерди талап кылышы мүмкүн:
- Ачык жана узак мөөнөттүү ишке ашыруу графиги
- Туруктуу көмүртек баасы же жөнгө салуучу стандарттар
- Жарыяланган саясаттарды иш жүзүндө аткаруу
- Өтүү мезгилдерин жана өзгөчө учурларды алдын ала жарыялоо
- Колдоо механизмдерин күтүүсүз жана артка күч менен өзгөртпөө
- Жогорку көмүртектүү активдер үчүн башкарылуучу өтүү жолдору
- Жеке инвесторлор саясат тобокелдигин өлчөй алышы үчүн маалымат ачыктыгы
Изилдөөнүн табылгалары ишенимдүү саясат бардык инвестициялар үчүн жогорку баалоону жаратат дегенди эмес, саясат күтүүсүздүгүн азайтып, капитал рыногундагы түзөтүүлөрдүн эртерээк жана тартиптүү жүрүшүнө жардам бериши мүмкүн экенин көрсөтөт.
Изилдөөнүн Методу жана Жыйынтыктары
Техникалык ыкманын кыскача баяндамасы
| Техникалык элемент | Изилдөөдө колдонулган ыкма |
|---|---|
| Изилдөө түрү | Көп өлкөлүү байкоочу панелдик маалымат жана жеке актив баалоо анализи |
| Негизги маалымат булагы | EDHECinfra |
| Талдоо бирдиги | Инфраструктура долбооруна ээ атайын максаттагы компания |
| SPV саны | 871 |
| Өлкө саны | 25 |
| Бүтүм саны | 800дөн көп |
| Маалымат камтуусу | 1999–2024 |
| Регрессия мезгили | 2000–2023 |
| Баалоо өзгөрмөсү | ln(EV/Revenue) |
| Киреше өзгөрмөсү | Asinh өзгөртүлгөн жылдык NAV жалпы кирешеси |
| Өтүү тобокелдиги | Бир жыл кечиктирилген Climate Policy Stringency Index |
| Саясат шогу | CPSIнин бир жыл кечиктирилген жылдык өзгөрүүсү |
| Физикалык тобокелдик | Berkeley Earth өлкө деңгээлиндеги жылдык температура аномалиясы |
| Компания контролдору | Өлчөм, леверидж, кирешелүүлүк жана киреше өсүшү |
| Макро контролдор | Мөөнөт спреди, кредит спреди жана леверидж өз ара аракеттери |
| Долбоор контролдору | Иштеп чыгуу/эксплуатация баскычы жана бизнес модели |
| Баалоо ыкмасы | Эң кичине квадраттар ыкмасы |
| Туруктуу таасирлер | Өлкө, сектор жана жыл |
| Стандарттык каталар | Өлкө жана жыл деңгээлинде эки багыттуу кластерленген |
| Чет маани иштетүү | Көз каранды өзгөрмөлөрдө %1 куйрук winsorization; контролдордо сектор же өлкө боюнча чектөө |
| Жетишпеген маалымат | Импутация жүргүзүлгөн эмес; тиешелүү регрессиядан чыгарылган |
Негизги регрессия табылгаларынын кыскача баяндамасы
| Жыйынтык | Коэффициент | Маанилүүлүк | Негизги чечмелөө |
|---|---|---|---|
| Саясат катуулугу → баалоо | −0,430 | %1 | Төмөн EV/Revenue жана жогорку талап кылынган киреше менен шайкеш |
| Саясат катуулугунун өзгөрүүсү → киреше | −0,187 | %5 | Күтүлбөгөн катуулатууда терс баа түзөтүүсү |
| Температура аномалиясы → баалоо | −0,022 | Маанилүү эмес | Өлкө орточосу физикалык тобокелдикти алсыз чагылдырышы мүмкүн |
| Температура аномалиясы → киреше | −0,025 | %10 | Чектелүү терс физикалык тобокелдик байланышы |
| Мөөнөт спреди → баалоо | −0,024 | %10 | Узак өмүрлүү активдерде дисконт ченине сезимталдык |
| Мөөнөт спрединин өзгөрүүсү → киреше | −0,067 | %1 | Киреше ийри сызыгы тик болгондо төмөн иш жүзүндөгү киреше |
| Кредит спреди → баалоо | −0,122 | %1 | Катуураак каржылоо шарттарында баалоо басымы |
| Кирешенин өсүшү → баалоо | 2,096 | %1 | Өсүү күтүүлөрүнүн баалоого күчтүү таасири |
| Кирешенин өсүшү → киреше | 0,519 | %1 | Иш жүзүндөгү акча агымы өсүшүнүн кирешеге салымы |
Саясат ишенимдүүлүгү жыйынтыктарынын кыскача баяндамасы
| Ишенимдүүлүк көрсөткүчү | Баалоо жыйынтыгы | Киреше жыйынтыгы |
|---|---|---|
| Жогорку ишке ашыруу үлүшү | Саясат таасири терске айланат | Киреше таасири алсыз жана белгисиз |
| Annex I-EiT | Эң чоң терс баалоо таасири | Статистикалык жактан так жалпы таасир көрсөтүлгөн эмес |
| Орто тарыхый рейтинг | Эң чоң баалоо арзандатуусу | Так айырмалануу жок |
| Парижге чейин | −0,462 | −0,235 |
| Парижден кийин | −0,485 | 0,043 |
Актив түрүнө жараша коопсуз чечмелене турган жыйынтыктар
| Актив өзгөчөлүгү | Колдоого алынган жыйынтык | Эске ала турган жагдай |
|---|---|---|
| Иштеп чыгуу баскычы | Иштеп жаткан долбоорлорго караганда күчтүүрөөк терс баалоо жана киреше таасири | Баскыч өз ара аракети киреше үчүн чектелүү маанилүүлүккө ээ |
| Бизнес модели | Бардык бизнес моделдеринде жалпы таасирлер терс | Оң merchant жана келишимдик коэффициенттер негизги топко салыштырмалуу айырма гана |
| Жаза саясаты | Эң чоң баалоо арзандатууларынын бири | Киреше айырмасы так эмес |
| Өтүү саясаты | Күчтүү баалоо арзандатуусу | Киреше маржinalдык таасири таблицалар арасында шайкеш эмес |
| Күрөң актив | Терс баалоо жана киреше таасири | Эталон көмүртек тобу |
| Боз актив | Терс баалоо таасири | Киреше оң деген жыйынтык стандарттуу кошууга ылайык колдоого алынбайт |
| Жашыл актив | Терс чекиттик баа | Баалоо айырмасы маанилүү эмес; кирешенин жалпы суммасы таблицада туура эмес эсептелген болушу мүмкүн |
Техникалык жыйынтыктардын жалпысы өтүү тобокелдиги жеке инфраструктура рыногунда биринчи кезекте баалоо деңгээлдери аркылуу бааланарын колдойт. Бирок коэффициенттердин экономикалык чоңдугу, айрым маржinalдык таасир таблицалары жана капиталдын наркы боюнча түз чыгарылган тыянактар документтеги масштаб жана эсеп шайкешсиздиктеринен улам этият бааланууга тийиш.
Булак жана Метод Эскертүүсү
Изилдөөнүн толук түпнуска аталышы: Climate Policy and the Cost of Capital in Private Infrastructure
PDFдеги авторлордун тартиби: Yuhan Zhang; Gianfranco Gianfrate.
Биргелешкен биринчи авторлук же тең салым: PDFде көрсөтүлгөн эмес.
Жооптуу автор: Gianfranco Gianfrate.
PDFдеги институционалдык байланыштар: Yuhan Zhang жана Gianfranco Gianfrate, EDHEC Business School.
Библиографиялык метамаалымат айырмасы: PDF эки авторду тең EDHEC Business School менен байланыштырат. SSRN метамаалыматында Yuhan Zhang үчүн мекеме маалыматы киргизилген эмес, Gianfranco Gianfrate үчүн EDHEC Business School көрсөтүлгөн.
DOI: 10.2139/ssrn.6945178
Документтин жылы: 2026.
Бет саны: 51.
Журнал: Рецензияланган журналдын аталышы же кабыл алуу маалыматы жок.
Жарыялоо платформасы: SSRN.
Түпнуска журнал басмаканасы: Бул preprint үчүн рецензияланган журнал же түпнуска журнал басмаканасы жөнүндө маалымат ырасталган эмес.
Булактын түрү: Жеке инфраструктура активдеринин баалоосун жана иш жүзүндөгү кирешелерин климат саясатынын катуулугу менен байланыштырган көп өлкөлүү панелдик маалымат preprint.
Рецензия абалы: Изилдөө рецензиядан өткөн эмес. PDFнин бардык беттеринде бул ачык көрсөтүлгөн.
Расмий SSRN шилтемеси:SSRN расмий изилдөө жазуусу
DOI шилтемеси:10.2139/ssrn.6945178
Маалыматка жетүү: EDHECinfra долбоор маалыматтары жеке менчик. Негизги PDFде ачык чийки маалымат репозиторийи, регрессия коду же CPSIни кайра түзүү файлы берилген эмес.
Каржылык колдоо: Негизги PDFде өзүнчө каржылык колдоо билдирүүсү жок.
Кызыкчылыктардын кагылышы: Негизги PDFде өзүнчө кызыкчылыктардын кагылышы билдирүүсү жок.
Бул кыргызча макала жүктөлгөн 51 беттик PDFдеги аталыш жана автор маалыматы, теңдемелер, маалымат аныктамалары, регрессия таблицалары, сектор жана өлкө бөлүштүрүлүштөрү, саясат ишенимдүүлүгү анализдери жана актив түрү графиктеринин баары каралып даярдалган. Изилдөөнүн илимий жыйынтыктарына PDFден тышкары жаңы баалоо коэффициенти, климаттык таасир же инвестиция кирешеси тууралуу доомат кошулган эмес. Тышкы текшерүү автор, DOI, SSRN каттоо датасы, бет саны жана институционалдык булак идентификациясы үчүн гана колдонулган.
Изилдөөнүн негизги методологиялык чектөөлөрү: байкоочу дизайндан улам так себептүүлүк түзүлбөшү, өлкө деңгээлиндеги климат өзгөрмөлөрү долбоор деңгээлинде чектелүү өлчөө бериши, үлгүнүн өнүккөн өлкөлөрдө топтолушу, жеке маалыматтан улам кайра чыгаруу мүмкүнчүлүгүнүн чектелиши жана капиталдын наркынын түз өлчөнбөшү.
Документтин негизги ички шайкешсиздиктери: %7 баалоо таасири коэффициенттерден кайра чыгарылбайт; post-Paris өз ара аракеттенүү коэффициенти жалпы баалоо таасири катары чечмеленген; өтүү жана көмүртек каналынын киреше маржinalдык таасирлери айрым таблицаларда туура эмес кошулган; кредит спреди-леверидж өз ара аракетинин белгисин чечмелөөдө көйгөй бар; CPSI маалымат булагынын шилтемеси шайкеш эмес.
Preprint эскертүүсү: Изилдөө рецензиядан өткөн эмес. Айрыкча экономикалык чоңдук жана маржinalдык таасир эсептериндеги документ ичиндеги айырмачылыктар рецензияланган акыркы версияда такталышы керек.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген