

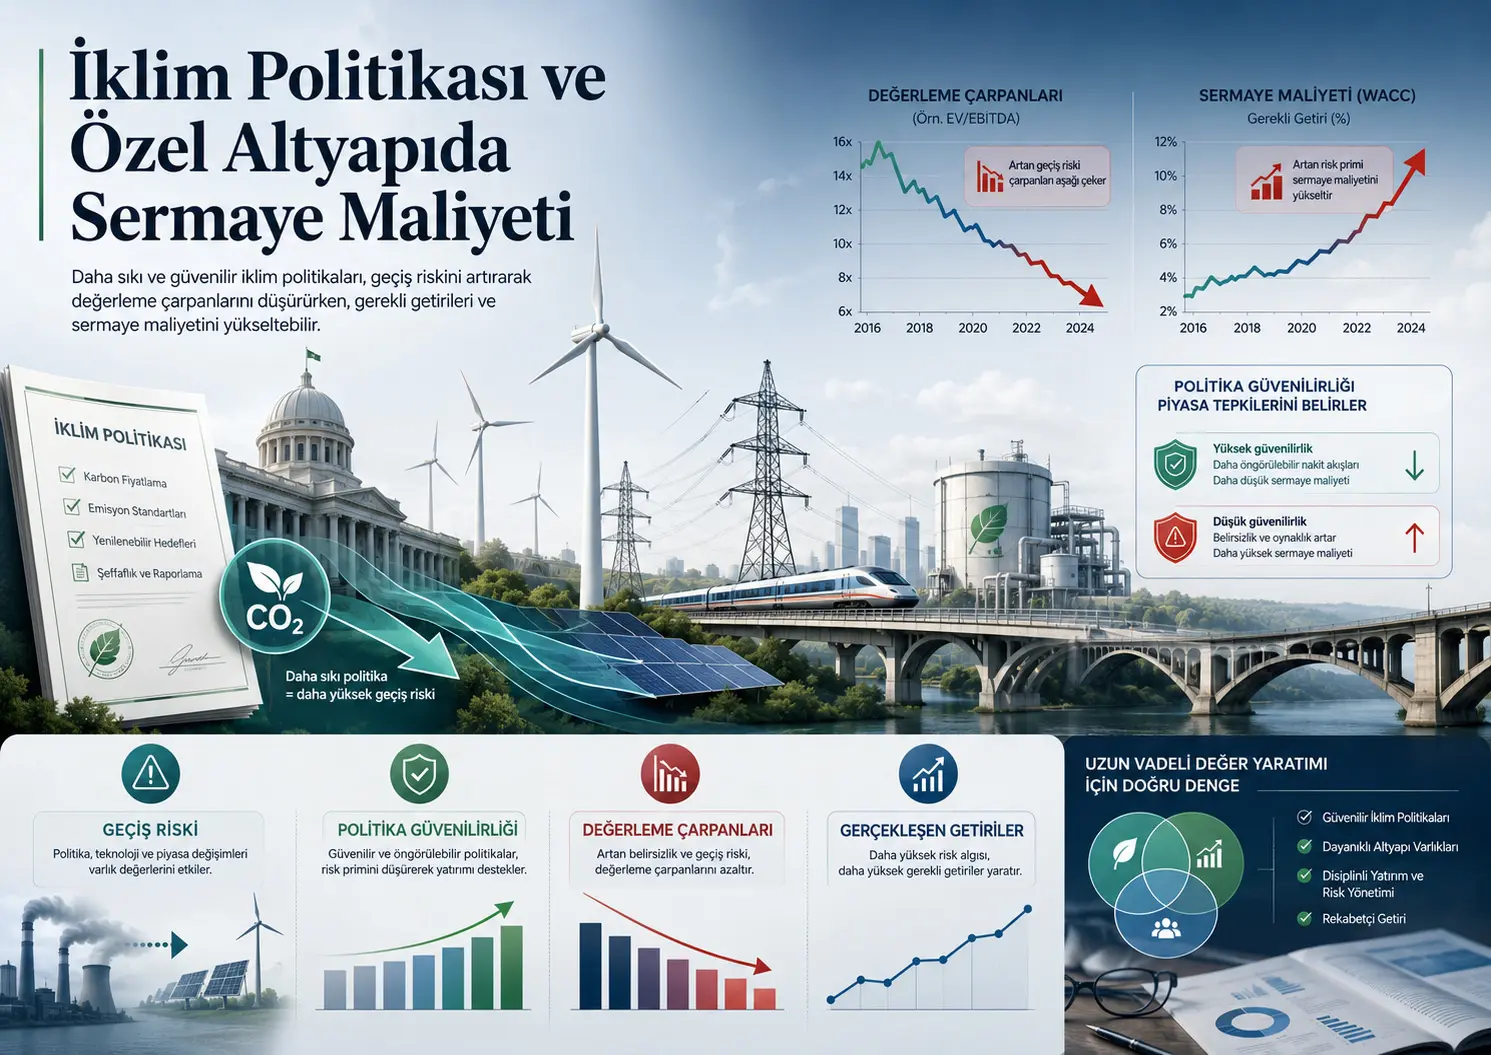
Utafiti huu umechunguza jinsi sera kali zaidi za hali ya hewa zinavyohusiana na uthamini wa mali binafsi za miundombinu zisizouzwa kwenye soko la hisa na na returns zilizopatikana na wawekezaji. Swali kuu la utafiti ni kama sera za hali ya hewa kama carbon pricing, environmental standards, incentives na phase-out regulations hubadilisha si tu revenues za infrastructure projects, bali pia discount rate inayotumika kwa projects hizi na kwa hiyo cost of capital.
Watafiti walichunguza special-purpose companies 871 zinazofanya kazi katika countries 25 katika EDHECinfra database. Dataset inajumuisha sectors kama transport, renewable energy, conventional electricity generation, network utilities, social infrastructure, energy resources, environmental services na data infrastructure. Broad data period imefafanuliwa kuwa 1999–2024, na regression analyses zimefanywa kwa period ya 2000–2023 ambako climate na financial variables zinapatikana pamoja.
Utafiti umetumia outcome variables mbili tofauti. Ya kwanza ni EV/Revenue valuation multiple, yaani ratio ya enterprise value ya infrastructure asset kwa annual revenue yake. Ya pili ni realized annual return iliyojengwa kutoka change in net asset value na distributions zilizofanywa kwa investors. Kwa njia hii, utafiti umejaribu kutenganisha climate risk iliyojumuishwa mapema katika valuation na corrections zinazotokea baadaye katika returns kutokana na unexpected policy changes.
Katika basic valuation regression, coefficient ya climate-policy stringency ni −0,430 na statistically significant. Watafiti wametafsiri matokeo haya kama stricter climate policies kuhusishwa na lower EV/Revenue multiples. Economic mechanism ni kwamba investors wanahitaji higher return kutoka infrastructure assets zenye regulatory risk na wanathamini future cash flows kwa higher discount rate.
Katika realized-return regression, coefficient ya annual change katika climate-policy stringency ni −0,187. One-standard-deviation increase katika policy variable imehusishwa na takribani 0,018 inverse-hyperbolic-sine unit au, kwa approximate interpretation ya utafiti, negative adjustment ya 1,9 percentage points katika annual return. Matokeo haya yanaonyesha kwamba policy tightening isiyotarajiwa inaweza kusababisha downward revision ya private-infrastructure valuations baadaye.
Kwa upande mwingine, coefficient ya annual country-level temperature anomalies kwenye valuation si statistically significant. Katika realized returns kuna negative relationship yenye limited significance pekee. Watafiti wamehusisha weak result hii na ukweli kwamba country-average temperature anomalies haziwakilishi vya kutosha project-location-specific physical hazards kama floods, storms, droughts na extreme heat.
Moja ya findings muhimu zaidi ya utafiti ni role ya policy credibility. Policies zilizotekelezwa, za kudumu na zinazochukuliwa kuwa binding na investors zinaakisiwa kwa nguvu zaidi katika current valuations. Katika mazingira ambayo policy framework haieleweki vizuri, surprise component ya regulatory changes huwa kubwa na stronger corrections zinaweza kuonekana katika realized returns.
Kabla ya Paris Agreement, marginal effect ya policy tightening kwenye realized returns iliripotiwa kuwa −0,235, huku baada ya agreement total marginal effect ikikaribia 0,043. Result hii inaunga mkono interpretation kwamba baada ya 2015 investor expectations huenda zilikuwa anchored zaidi na new policy steps zikawa na surprise ndogo.
Asset characteristics pia zimebadilisha results. Projects katika development stage zimeonyesha stronger valuation na return responses kuliko operating projects. Assets zilizo exposed kwa punitive regulations na transition assets zimeonyesha valuation discounts kubwa kuliko neutral assets. Hata hivyo, katika baadhi ya supplementary tables interaction coefficients zimetafsiriwa kama total marginal effects, kwa hiyo realized-return results za transition, grey na green assets zinapaswa kusomwa kwa tahadhari.
Utafiti hauobserve cost of capital moja kwa moja. Weighted average cost of capital, debt interest au cost of equity hazijapimwa separately. Increase katika cost of capital ni economic interpretation inayotokana na decline ya valuation multiples pamoja na stricter policies. Kwa hiyo findings zinaonyesha kwamba valuations hubadilika kwa namna inayolingana na higher required returns, si kwamba climate policy imepimwa kuongeza cost of capital kwa kiasi gani kwa uhakika.
Utafiti haujapitia peer review. Infrastructure data zinazotumika ni proprietary; sample imejikita zaidi katika OECD economies na large infrastructure markets kama China, Japan, South Korea na India hazipo kwenye main sample. Pia observational panel regressions zinaonyesha relationship kati ya policy na valuation lakini hazitoi definitive causality evidence peke yake.
Swali kuu la utafiti ni lipi?
Ili energy transition itimie, kiasi kikubwa cha private capital kinahitaji kuhamishwa kwenda long-lived infrastructure kama power-generation facilities, grids, storage systems, transport networks na environmental services. Hata hivyo, infrastructure assets hizi hizi ni miongoni mwa investments zinazoathiriwa zaidi na climate policies.
Carbon tax au emissions-trading system inaweza kuongeza operating cost ya carbon-intensive facility. Environmental standards zinaweza kuhitaji additional investment. Regulations zinazolenga phase-out ya fossil-fuel assets zinaweza kufupisha remaining economic life. Renewable-energy incentives zinaweza kutoa revenue certainty kwa supported assets.
Kwa hiyo utafiti unatafuta majibu kwa maswali yafuatayo:
- Climate policy inapokuwa strict zaidi, private-infrastructure valuation multiples hupungua?
- Unexpected policy tightening husababisha correction baadaye katika investors’ realized returns?
- Policy credibility hubadilisha timing ya risk pricing?
- Projects katika development na operating stages huathiriwa kwa kiwango sawa?
- Kuna tofauti kati ya regulated, contracted na market-price-exposed revenue models?
- Supported, penalized, transition, brown, grey na green infrastructure zina responses tofauti?
- Physical climate risk na policy-driven transition risk hufanya kazi kupitia channels zile zile?
Kwa nini private infrastructure markets ni tofauti?
Share price ya public company husasishwa continuously wakati wa trading hours. Lakini private infrastructure assets hubadilisha umiliki mara chache. Valuations mara nyingi hutegemea financial models, expert appraisals, net asset value updates na idadi ndogo ya observed transactions.
Feature hii inaleta consequences mbili muhimu:
- New climate-policy information inaweza isiingie kwenye prices mara moja.
- Rare valuation updates zinaweza kufanya realized returns zionekane smoother kuliko zilivyo.
Utafiti unashughulikia tofauti hii kama “risk priced in advance” na “subsequent realized price adjustment”. Ikiwa policy change inatarajiwa mapema, effect yake inatarajiwa kuonekana katika valuation level; ikiwa ni surprise, additional adjustment inatarajiwa kuonekana katika realized return.
Uhusiano kati ya cost of capital na valuation
Present value ya infrastructure asset inahusiana na discounting future expected cash flows kwa required return ya investor:
\[ V_0=\sum_{t=1}^{T}\frac{E(CF_t)}{(1+r)^t} \]
Hapa:
- V0: Present value ya asset.
- E(CFt): Expected cash flow katika period t.
- r: Required return au discount rate.
- T: Assessed economic life ya asset.
Equation hii si structural model inayokadiriwa moja kwa moja na utafiti; ni basic financial relationship inayotumika kueleza valuation finding. Ikiwa expected cash flows hazibadiliki na r ikaongezeka, present value hupungua. Kwa hiyo lower EV/Revenue multiple, other things equal, inalingana na higher required return na higher cost of capital.
Hata hivyo, valuation multiple haiathiriwi na discount rate pekee. Future revenues, growth expectations, profit margins, tax burden na remaining life ya asset pia zinaweza kubadilisha multiple. Kwa hiyo utafiti unatafsiri finding hii si kama exact measurement ya cost of capital, bali kama result inayolingana hasa na discount-rate channel.
Ni literature gap gani iliyolengwa?
Kuna literature kubwa inayochunguza effect ya climate risk kwa public-company shares, bonds na real-estate values. Lakini katika private infrastructure markets, project-level valuations na realized returns kwa kawaida haziko public.
Gap iliyolengwa na utafiti ina sehemu tatu:
- Kuchunguza moja kwa moja effect ya climate policy kwenye private-infrastructure valuation multiples
- Kutenganisha valuation level na realized-return adjustment ndani ya dataset ile ile
- Kuonyesha jinsi policy credibility na asset characteristics zinavyobadilisha channels hizi mbili
Approach hii inaruhusu transition risk kuchunguzwa si kwa swali “asset prices zinashuka?” pekee, bali pia kwa swali “risk inapriciwa mapema au inaingia kwenye prices baada ya policy change?”
Scope ya EDHECinfra dataset
Main data source ya utafiti ni EDHECinfra database inayojumuisha transaction na financial information za privately held infrastructure projects. Main unit of analysis ni special-purpose company inayomiliki au kufadhili single infrastructure project.
| Data property | Scope iliyoripotiwa katika utafiti |
|---|---|
| Idadi ya special-purpose companies | 871 SPV |
| Idadi ya countries | 25 |
| Idadi ya transactions | Zaidi ya 800 |
| Broad data period | 1999–2024 |
| Main regression period | 2000–2023 |
| Valuation-regression observations | 8.628 |
| Return-regression observations | 8.218 |
Data zimeundwa kwa kuchanganya investor surveys, regulatory filings na asset-finance documents. Transaction prices zimetumika kama reference points katika kuoanisha reported net asset values na market conditions.
Kwa kuwa annual, semiannual au quarterly records zinaweza kuwepo kwa asset ile ile, observation counts katika Table 1 zinazidi unique asset-year count. Missing variables hazija-impute; observations zisizo na required information kwa regression husika zimeondolewa.
Figure A1 na A2: Muonekano wa sample
Left panel ya Figure A1 kwenye page 37 ya PDF inaonyesha business models. Kutoka kwenye graph takribani:
- Contracted projects ni largest group yenye assets takribani 530.
- Merchant projects exposed to market prices zina assets takribani 200.
- Regulated projects ni smaller group yenye assets takribani 120.
Katika sector panel ya figure hiyo hiyo, transport ndiyo largest sector yenye assets takribani 250. Renewable power generation ni ya pili yenye assets takribani 210, na non-renewable power generation ya tatu yenye assets takribani 125. Network utilities, social infrastructure, energy resources, environmental services na data infrastructure ni smaller groups.
Figure A2 inaonyesha number of assets katika sample kuongezeka kutoka takribani 160 mwaka 1999 hadi takribani 750–770 katika period ya 2015–2021. Decline katika columns za 2023 na 2024 inaweza kutokana na actual market contraction pamoja na incomplete coverage mwishoni mwa data period; utafiti haujatenganisha possibilities hizi mbili.
Climate Policy Stringency Index imeundwaje?
Transition risk imepimwa kwa country-year level Climate Policy Stringency Index. Index inachanganya properties za active policies kama instrument type, implementation status, sector coverage, geographic coverage na authority level.
Basic equation ni:
\[ CPSI_{c,t}=\ln\left(1+\sum_{p\in P_{c,t}}S_p\right) \]
Hapa:
- CPSIc,t: Climate-policy stringency ya country c katika year t.
- Pc,t: Set ya climate policies zilizo active katika relevant country na year.
- Sp: Standardized score ya kila policy.
- Log transformation inafanya kila additional policy kuwa na smaller marginal contribution kwa index policy count inapoongezeka.
Kwa European Union countries, national na EU-level policies zote zimejumuishwa. Imeelezwa kwamba EU policies zina full weight kwa advanced economies na partial weight kwa transition economies.
Source-consistency warning: Text inaeleza index imetengenezwa kutoka Climate Policy Database data, lakini footnote inaelekeza kwenye Climate Change Performance Index download page. Climate Policy Database na Climate Change Performance Index si data product ile ile. Kwa kuwa raw policy file na code ya reconstructing index hazijashirikiwa katika main PDF, exact data origin ya CPSI haiwezi independently verified.
Figure A3: Climate-policy stringency imebadilikaje kwa muda?
Box plots kwenye page 39 zinaonyesha distribution ya CPSI katika countries 25 kusogea juu kwa muda. Kutoka graph, median value ni takribani 2,5 mwaka 1999, 3,8 mwaka 2005, 4,6 mwaka 2015 na 5,0 mwaka 2024.
Katika second panel ya page hiyo hiyo, average policy stringency ya Annex I countries iko juu kuliko ya Non-Annex countries katika period yote. Katika Annex I transition economies kuna jump inayoonekana karibu 2005.
Katika G20 comparison ya page 40, CPSI value ya G20 countries iko juu kuliko non-G20 countries katika period yote. Ingawa gap kati ya groups inapungua kwa muda, haijafungwa kabisa mwaka 2024.
Physical climate risk imepimwaje?
Annual country-level temperature anomalies kutoka Berkeley Earth zimetumika kwa physical climate risk. Kila infrastructure asset ime-matchiwa na temperature anomaly ya country yake katika year ile ile.
Katika Table 1, mean temperature anomaly ni 1,248 °C na standard deviation 0,507 °C. Values zinaanzia −0,822 °C hadi 3,469 °C.
Variable hii inaweza kuakisi long-term warming na broad climate change. Lakini haipimi moja kwa moja project-level hazards zifuatazo:
- Flood depth au flood probability
- Storm, hurricane na wind intensity
- Drought duration na water scarcity
- Proximity to wildfire
- Sea-level rise
- Physical resilience na adaptation investment ya project
Measurement limitation hii ni moja ya possible reasons kwa nini physical-risk coefficients ni weak kuliko transition-risk coefficients.
Dependent variable 1: EV/Revenue valuation multiple
Enterprise value imefafanuliwa kama sum ya market value of equity na net debt:
[ EV=Equity\ Value+Net\ Debt ]
Valuation variable ni natural logarithm ya ratio ya enterprise value kwa annual revenue:
\[ Valuation_{i,t}=\ln\left(\frac{EV_{i,t}}{Revenue_{i,t}}\right) \]
Kwa kuwa EV inajumuisha debt na equity value, inatoa measure neutral zaidi kuliko equity value alone katika kulinganisha projects zenye different financing structures.
Bottom na top %1 ya dependent-variable distribution zimewinsorize ili kupunguza outlier effect. Katika Table 1 mean log EV/Revenue ni 1,951, median 1,871 na standard deviation 1,020.
Dependent variable 2: Realized return
Realized total return imeundwa kutoka change in net asset value na distributions kwa investor:
\[ R_{i,t}=\frac{NAV_{i,t}-NAV_{i,t-1}+Distribution_{i,t}}{NAV_{i,t-1}} \]
Explanatory equation hii inaonyesha return definition iliyotolewa katika text. Ili kupunguza skewness ya distribution na effect ya extreme values, inverse hyperbolic sine transformation imetumika kwa return:
\[ asinh(R)=\ln\left(R+\sqrt{R^2+1}\right) \]
Asinh transformation ina advantage juu ya logarithm kwa sababu inahifadhi zero na negative values. Hata hivyo, direct percentage interpretation ya regression coefficient, hasa kwa large values, inahitaji tahadhari.
Control variables
| Variable | Definition | Role katika model |
|---|---|---|
| Size | Natural logarithm ya total assets | Scale na institutional maturity |
| Profitability | EBIT/revenue | Operating performance |
| Leverage | Net liabilities/total assets | Sensitivity kwa debt financing |
| Revenue growth | Annual revenue change | Demand na investment dynamics |
| Term spread | Difference kati ya long- na short-term government bond yields | Discount rate kwa long-lived assets |
| Credit spread | Difference kati ya risky borrowing na risk-free benchmark | Financing na default conditions |
Katika Table 1, term na credit spreads zime-labeliwa “bp”. Hata hivyo, values kama mean 1,130 na 0,942 pamoja na range ya −10,553–8,301 zinaashiria kwamba variables zinaweza kuwa zimehifadhiwa kama percentage points badala ya basis points. Kwa kuwa main text haielezi unit conversion, sehemu hii ina unit ambiguity.
Basic valuation model
Valuation model ya utafiti kwa simplified form ni:
\[ \ln(EV/Rev)_{i,t}=\alpha+\beta_1TR_{c(i),t-1}+\beta_2PR_{c(i),t}+\beta_3Macro_{c(i),t}+\beta_4Firm_{i,t-1}+FE+\varepsilon_{i,t} \]
Hapa:
- TR: One-year-lagged climate-policy stringency.
- PR: Same-year temperature anomaly.
- Macro: Term spread, credit spread na leverage interactions.
- Firm: Lagged size, profitability na revenue growth.
- FE: Country, sector na year fixed effects pamoja na project-stage na business-model indicators.
Standard errors zime-two-way clustered katika country na year levels. Kwa njia hii, common error structure kati ya assets katika same country na global shocks across years zimejaribiwa kuzingatiwa.
Basic return model
Realized-return model hutumia changes badala ya levels:
\[ ARR_{i,t}=\alpha+\beta_1\Delta TR_{c(i),t-1}+\beta_2PR_{c(i),t}+\beta_3\Delta Macro_{c(i),t}+\beta_4Firm_{i,t-1}+FE+\varepsilon_{i,t} \]
Kutumia annual change badala ya level ya policy stringency kunategemea assumption kwamba returns hujibu zaidi kwa unexpected policy shocks kuliko already-known policy level.
Kwa nini policy variables zimetumika kwa lag?
Policy stringency na firm variables zimeingizwa katika model kwa one-year lag. Choice hii inalenga:
- Kutoa muda kwa policy kuakisiwa katika financial statements na investor expectations,
- Kupunguza reverse causality ambako current valuations zinaweza kuamua same-year policy measurement,
- Kuzingatia financial-reporting lags
.
Hata hivyo, one-year lag haisuluhishi policy endogeneity kikamilifu. Governments zinaweza pia kubadilisha climate policies kwa kujibu changes katika economic growth, energy prices, public finances au investment conditions.
Basic valuation results
| Variable | Coefficient | t-statistic | Significance |
|---|---|---|---|
| Policy stringency, t−1 | −0,430 | 3,35 | %1 |
| Temperature anomaly | −0,022 | 1,11 | Not significant |
| Term spread | −0,024 | 1,90 | %10 |
| Credit spread | −0,122 | 2,96 | %1 |
| Credit spread × leverage | 0,150 | 3,00 | %1 |
| Size | 0,078 | 3,28 | %1 |
| Profitability | 0,413 | 5,15 | %1 |
| Revenue growth | 2,096 | 3,71 | %1 |
| Operating project | −0,323 | 2,47 | %5 |
Model ina observations 8.628 na adjusted R² ya 0,369. Larger, more profitable na faster-growing-revenue assets zina higher valuation multiples. Operating projects zina lower valuation multiples kuliko development-stage projects; hili limeelezwa kwa mature projects kuwa na limited growth options.
Je, “%7 decline kwa one standard deviation” inaweza kureproducewa?
Text inaripoti kwamba one-standard-deviation increase katika policy stringency inahusishwa na takribani %7 decline katika valuation multiples. Lakini tables zinatoa values zifuatazo:
- Policy-stringency standard deviation: 1,189
- Regression coefficient: −0,430
Direct coefficient product:
\[ -0,430\times1,189=-0,511 \]
Kwa kuwa dependent variable ni logarithmic, exact percentage conversion ni:
\[ 100\times(e^{-0,511}-1)\approx-40,0\% \]
Simple linear approximation inatoa takribani −%51. Calculations zote mbili hazifikii interpretation ya −%7 kwenye text.
Hakuna clear explanation kwamba policy variable ilistandardizewa additionally kabla ya regression au coefficient iliripotiwa kwa scale tofauti. Kwa hiyo economic magnitude ya “%7” katika utafiti haiwezi independently reproduced kutoka current tables na definitions. Result inayoweza kusemwa kwa uhakika ni kwamba policy-stringency coefficient ni negative na statistically significant.
Sign problem katika interpretation ya credit spread na leverage
Marginal effect ya credit spread inapaswa kuhesabiwa kama:
\[ \frac{\partial Valuation}{\partial CreditSpread}=-0,122+0,150\times Leverage \]
Positive interaction coefficient mathematically ina maana kwamba leverage inapoongezeka, negative basic effect ya credit spread inakuwa less negative. Kwa average leverage 0,751:
\[ -0,122+(0,150\times0,751)\approx-0,009 \]
Makala inatafsiri positive interaction coefficient kama financing shock kuwa na stronger effect kwa high-leverage assets. Lakini coefficient signs za linear model zinazotumika haziungi mkono moja kwa moja interpretation hii ya “amplification”. Scale ya leverage variable na marginal-effect graphs zinahitajika kwa economic interpretation ya interaction.
Basic realized-return results
| Variable | Coefficient | t-statistic | Significance |
|---|---|---|---|
| Change in policy stringency, t−1 | −0,187 | 2,52 | %5 |
| Temperature anomaly | −0,025 | 1,94 | %10 |
| Change in term spread | −0,067 | 8,30 | %1 |
| Change in credit spread | −0,029 | 2,76 | %5 |
| Credit-spread change × leverage | −0,042 | 1,65 | %10 |
| Leverage | 0,032 | 1,94 | %10 |
| Revenue growth | 0,519 | 5,48 | %1 |
Model ina observations 8.218 na adjusted R² ya 0,185. Policy shocks, increase in term spread na tightening ya credit conditions zinahusiana negatively na realized returns. Revenue growth ina strong positive coefficient.
Takribani %1,9 decline katika return imehesabiwaje?
Standard deviation ya policy change ni 0,095 na regression coefficient ni −0,187:
\[ -0,187\times0,095=-0,0178 \]
Value hii inalingana na takribani −0,018 unit change katika asinh-transformed return variable. Kwa kuwa asinh transformation iko karibu na linear value kwa small values, utafiti umeitafsiri kama takribani 1,9 percentage-point decline katika return.
Calculation hii, tofauti na %7 interpretation katika valuation model, inalingana kwa karibu na table values. Hata hivyo, kwa kuwa dependent variable ni asinh-transformed, exact percentage interpretation inaweza kuathiriwa na observation-level starting return.
Policy credibility imepimwaje?
Utafiti haujaunda single credibility index; umecondition effect ya policy stringency kwa four separate institutional indicators:
| Credibility dimension | Indicator iliyotumika |
|---|---|
| International commitment | UNFCCC Annex I, Annex I transition economy na Non-Annex classification |
| Long-term structural credibility | High, medium na low ranking kulingana na average policy stringency katika 2005–2014 |
| Implementation credibility | Share ya actually implemented policies kati ya policies in force |
| Global expectation shift | Before and after 2015 Paris Agreement |
Valuation results kulingana na UNFCCC classification
| Country group | Marginal effect ya policy stringency on valuation |
|---|---|
| Non-Annex | −0,435 |
| Annex I | −0,446 |
| Annex I transition economies | −2,157 |
Largest negative valuation relationship imeonekana katika Annex I transition economies. Watafiti wamehusisha hili na higher compliance costs kutokana na coexistence ya binding policy commitments na less mature institutional environment.
Hata hivyo, katika Table A4, t-statistics zilizoonyeshwa karibu na marginal effects za Annex I na Annex I-EiT zinaonekana kuwa t-statistics za interaction coefficients badala ya total marginal effect. Standard errors zilizohesabiwa kwa delta method kwa total marginal effect hazijatolewa.
Share ya implemented policies
| Implementation level | Valuation marginal effect |
|---|---|
| 10 percentile | 1,216 |
| Median | 0,415 |
| 90 percentile | −0,386 |
Katika environments ambapo policies nyingi zimetangazwa lakini hazijatekelezwa, policy stringency inaweza kuonyesha positive valuation relationship. Implementation share inapoongezeka, effect inakuwa negative. Utafiti unaeleza hili kwa investors kuona non-binding policy announcements kuwa low-cost, lakini implemented policies kama real compliance obligation.
Long-term policy ranking
| Country group | Valuation marginal effect |
|---|---|
| Medium ranking | −0,714 |
| High ranking | −0,555 |
| Low ranking | −0,493 |
Largest valuation discount iko katika medium group. Watafiti wanapendekeza kwamba countries zenye persistent strong policy na countries zenye persistently low policy zinaweza kuwa predictable zaidi, huku uncertain direction katika medium group ikileta larger pricing discount.
Kabla na baada ya Paris Agreement
| Period | Valuation marginal effect | Return marginal effect |
|---|---|---|
| Pre-Paris | −0,462 | −0,235 |
| Post-Paris | −0,485 | 0,043 |
Return result inalingana na interpretation kwamba post-Paris policy shocks zimeleta less negative surprise kwa wastani. Hata hivyo, kwa valuation result, text inasema “post-Paris marginal effect −0,023 and small”. −0,023 ni post-Paris interaction coefficient:
[ -0,462+(-0,023)=-0,485 ]
Kwa hiyo total post-Paris valuation effect si small, bali ni slightly more negative kuliko basic effect. Channel iliyodhoofika baada ya Paris si valuation bali realized-return adjustment:
[ -0,235+0,278=0,043 ]
General mechanism ya policy credibility
Results zikichukuliwa pamoja, timing mechanism ifuatayo inapendekezwa:
- Policy ikiwa credible na implementable, investors huhesabu future costs mapema.
- Risk huakisiwa mapema katika current valuation multiple ya asset.
- Policy inapokuwa effective baadaye, surprise inakuwa ndogo.
- Kwa hiyo additional correction katika realized return huwa limited.
- Policy ikiwa uncertain, investors hawaprici announcement kikamilifu.
- Unexpected implementation au tightening ikitokea, larger return correction inaweza kutokea.
Effects kulingana na project stage
| Project stage | Valuation marginal effect | Return marginal effect |
|---|---|---|
| Development stage | −0,498 | −0,588 |
| Operating | −0,422 | −0,179 |
Projects katika development stage bado zina permit, construction, financing na start-of-revenue risks. Policy change inaweza kubadilisha capital expenditure, technology choice au project approval, hivyo greater sensitivity ya assets hizi ni economically consistent.
Effects kulingana na business model
| Business model | Valuation marginal effect | Return marginal effect |
|---|---|---|
| Regulated | −0,396 | −0,344 |
| Merchant | −0,373 | −0,163 |
| Contracted | −0,456 | −0,158 |
Makala inaita return interaction coefficients za merchant na contracted assets, 0,181 na 0,186 mtawalia, “positive response”. Lakini hizi ni differences relative to basic effect ya −0,344 ya regulated assets. Total effects ni −0,163 na −0,158 mtawalia; yaani less negative kuliko basic group lakini si positive.
Effects kulingana na policy channel
| Policy class | Valuation marginal effect | Return marginal effect: by summing coefficients |
|---|---|---|
| Neutral | −0,318 | −0,201 |
| Support | −0,395 | −0,275 |
| Penalty | −0,525 | −0,212 |
| Transition | −0,497 | Takribani 0,041 |
Kwa transition assets, basic coefficient katika return regression ni −0,201 na interaction coefficient 0,242. Chini ya standard interaction model, total marginal effect inapaswa kuwa:
[ -0,201+0,242=0,041 ]
. Lakini Table A7 na main text zinatoa total effect ya 0,242. Kwa hiyo magnitude ya positive return response ya transition assets ni inconsistent ndani ya document. Kulingana na regression equation ni takribani 0,041; kulingana na Table A7 ni 0,242.
Effects kulingana na carbon class
| Carbon class | Valuation marginal effect | Return marginal effect: by summing coefficients |
|---|---|---|
| Brown | −0,474 | −0,180 |
| Grey | −0,416 | Takribani −0,126 |
| Green | −0,451 | Takribani −0,312 |
Return interaction coefficient ya grey assets ni 0,054, na ya green assets ni −0,132. Kwa kuwa brown basic effect ni −0,180, total effects ni:
[ Grey=-0,180+0,054=-0,126 ]
[ Green=-0,180-0,132=-0,312 ]
. Lakini Table A7 inatoa 0,054 kwa grey assets na −0,132 kwa green assets kama “marginal effect”. Values hizi mbili ni interaction coefficients pekee. Kwa hiyo conclusion katika main text kwamba “grey assets zina positive response” haiungwi mkono na standard summation ya regression coefficients.
Ingawa valuation marginal effect ya green assets imeonyeshwa kuwa −0,451, t-statistic ya relevant interaction coefficient ni 1,31. Kwa hiyo haiwezi kusemwa kwamba valuation difference ya green assets ni statistically distinct kutoka other carbon classes.
Figure A5 na A6: Policy, carbon na country distributions
Kulingana na Figure A5 kwenye page 45, approximate shares za assets katika policy channels ni:
- Neutral: %41
- Support: %34
- Transition: %19
- Penalty: %6
Katika carbon classes, brown assets zina share ya takribani %43, green assets %34 na grey assets %24.
Country graph kwenye page 46 inaonyesha kwamba sample haijasambazwa sawasawa. United Kingdom ina highest number of assets kwa tofauti kubwa; Australia na Spain zinafuata. Katika countries kama Belgium, Slovakia, Austria na Poland, number of projects ni ndogo sana.
Imbalance hii ni muhimu. Ingawa country fixed effects zinadhibiti persistent country differences, countries zenye few assets zina contribution ndogo kwa estimates. Results zinaakisi zaidi developed-country infrastructure markets zenye broad coverage.
Figure A8: Marginal effects kwa asset type
Figure A8 kwenye page 50 inaonyesha valuation effects karibu katika project groups zote ziko upande wa kushoto wa zero, yaani negative. Katika return panel, development na regulated assets zinaonekana na larger negative values.
Hata hivyo, sehemu ya policy na carbon-channel return bars inategemea problematic marginal effects za Table A7. Kwa hiyo transition na grey assets kuonyeshwa upande wa kulia wa zero kunaweza kusababishwa na kuchora interaction coefficient pekee bila kuongeza basic coefficient.
Discount-rate na cash-flow channels
Watafiti wanaeleza results kwa mechanisms mbili.
Discount-rate channel
Stricter policy inaweza kuongeza expected regulatory costs na uncertainty na kusababisha investors kudai higher return. Effect hii hushusha EV/Revenue multiple ya asset. Strong basic valuation result na more limited average return result zinaendana na risk kuwa priced in advance katika valuation.
Cash-flow channel
Policies zinaweza kubadilisha operating cost, sale price, incentive income, usage quantity au remaining life ya project. Utafiti haujaonyesha direct na strong policy result juu ya average operating profitability. Cash-flow effects zinatolewa zaidi kutokana na differences kati ya project stage, policy class na carbon class.
Utafiti haujatenganisha channels hizi mbili structurally. Kiasi gani cha valuation coefficient kinatokana na expected cash flow na kiasi gani kinatokana na discount rate hakijahesabiwa moja kwa moja.
Je, infrastructure zote zinaumia policy stringency ikiwa juu?
Hapana. Utafiti unaonyesha average valuation relationship ni negative; lakini hii haimaanishi cash flows za kila project zinaharibika.
Renewable-energy subsidies, guaranteed feed-in tariffs au grid investments zinaweza kusaidia baadhi ya projects moja kwa moja. Hata hivyo, supported projects pia zinaweza kuonyesha lower valuation multiple kwa sababu zifuatazo:
- Risk ya future change katika policy support
- Expected-return compression kutokana na strong capital inflows katika subsidized sectors
- Compliance costs za new regulations
- Sector na country composition ya valuation sample
- Policy stringency kusogea pamoja na other economic variables
Kwa hiyo findings hazipaswi kutafsiriwa kama “climate policies huharibu infrastructure investments katika kila hali”.
Nguvu za utafiti
- Unachunguza private infrastructure assets tofauti na public markets.
- Unatumia large dataset ya project companies 871 katika countries 25.
- Unashughulikia valuation levels na realized-return adjustments katika separate models.
- Unatumia net asset value series zilizocalibratewa kwa transaction prices.
- Unatumia country, sector na year fixed effects kwa pamoja.
- Unatwo-way cluster standard errors katika country na year levels.
- Unatumia policy variables na firm variables kwa lag.
- Unachunguza policy credibility kupitia international commitment, implementation, historical ranking na Paris Agreement.
- Unatoa heterogeneity analysis kwa project stage, business model, policy channel na carbon intensity.
- Unalinganisha physical risk na transition risk katika same regression framework.
- Unatumia traditional financial control variables katika valuation na return models.
Mapungufu ya utafiti
- Utafiti ni preprint ambayo haijapitia peer review.
- EDHECinfra data ni proprietary na raw data hazijashirikiwa openly.
- CPSI construction code na policy-level intermediate calculations hazipo katika PDF.
- Katika CPSI text Climate Policy Database inatajwa, lakini footnote inatoa Climate Change Performance Index link.
- Result ya one-standard-deviation increase katika policy stringency causing %7 valuation decline haiwezi kureproducewa kutoka table coefficients.
- Post-Paris valuation interpretation inachanganya interaction coefficient na total marginal effect.
- Katika Table A7 return marginal effects za transition, grey na green assets hazilingani na regression coefficients.
- Statement kwamba merchant na contracted assets zina positive response inategemea interaction coefficient, si total effect.
- Positive sign ya credit-spread × leverage interaction hailingani moja kwa moja na amplification interpretation ya text.
- Baadhi ya t-statistics katika marginal-effect tables zinaonyesha test ya interaction coefficient badala ya total effect.
- Country-level policy na temperature variables zinatoa same value kwa projects zote katika same country-year.
- Physical-risk measure haijumuishi project-location-specific hazards.
- Sample imejikita katika developed na hasa OECD countries.
- Large infrastructure markets kama China, Japan, South Korea na India hazipo katika sample.
- Number of assets kati ya countries ni highly imbalanced.
- Kwa kuwa valuations zinategemea sehemu expert judgment, valuation smoothing haijaondolewa kikamilifu.
- Transactions ni sparse na liquid market prices hazipo.
- Policy endogeneity haijasuluhishwa kikamilifu.
- Strong causal design kama instrumental variable, natural experiment au difference-in-differences haijatumika.
- Cost of capital au WACC haijapimwa moja kwa moja.
- Expected-cash-flow na discount-rate channels hazijatenganishwa structurally.
- Systematic climate-risk premium haijakadiriwa kwa standard asset-pricing model.
- Unit ya term na credit spreads iliyoonyeshwa kwenye table ina ambiguity.
- Baadhi ya table na figure numbers katika text hazilingani na actual appendix numbers.
Matokeo yanayoungwa mkono na utafiti
- Higher climate-policy stringency inahusiana na lower private-infrastructure valuation multiples katika sample.
- Unexpected increases katika policy stringency zinahusiana na lower realized returns.
- Effect ya transition risk ni stronger kuliko effect ya physical temperature anomaly.
- Sehemu muhimu ya policy risk inaakisiwa katika valuation level kabla ya realized returns.
- Policy credibility inabadilisha timing ya risk pricing.
- Baada ya Paris Agreement, surprise effect ya policy changes kwenye realized return imepungua.
- Development-stage projects ni sensitive zaidi kuliko operating projects.
- Assets exposed to penalty na transition policies zina larger valuation discounts kuliko neutral assets.
- Macro-financial conditions, hasa term na credit spreads, ni muhimu kwa infrastructure valuations na returns.
- Revenue growth inahusiana positively na valuation na realized return.
Matokeo ambayo utafiti hauthibitishi
- Haijathibitishwa kwamba climate policies causally hupunguza values za private infrastructure zote.
- One-standard-deviation increase katika policy stringency kupunguza valuation kwa exactly %7 haithibitishwi na current tables.
- Kiasi cha basis points ambacho climate policy huongeza WACC hakijapimwa.
- Haijaonyeshwa kwamba lower valuation multiple yote inatokana na higher discount rate.
- Haiwezi kuhitimishwa kwamba green infrastructure lazima iathiriwe vibaya na climate policy.
- Haijaonyeshwa kwamba merchant na contracted projects hutoa positive total return kwa policy shocks.
- Positive total return ya grey assets kwa policy shocks haithibitishwi na regression coefficients.
- Haijulikani kwamba return effect ya transition assets ni exactly 0,242.
- Haiwezi kusemwa kwamba post-Paris valuation effect ya policy stringency imetoweka.
- Haiwezi kusemwa kwamba country temperature anomalies zinawakilisha physical climate risk yote ya project level.
- Haijaonyeshwa kwamba results zinaweza kugeneralize kwa developing countries zote au large Asian infrastructure markets nje ya sample.
- Utafiti haujatathmini total social benefit au emissions-reduction effectiveness ya climate policies.
- Lower private-asset valuation haimaanishi policy imeshindwa kijamii.
Maana kwa investors
Utafiti unaonyesha kwamba infrastructure investors hawapaswi kuangalia tu number au strictness ya climate policies za country. Implementation capacity, historical persistence na possibility ya future change ya policy pia ni muhimu kwa valuation.
Katika evaluation ya private infrastructure investment, maswali yafuatayo yanapaswa kuchunguzwa separately:
- Policy ni legally binding au ni target au announcement pekee?
- Project revenue inategemea regulated tariff, long-term contract au market price?
- Project iko development, construction au operating stage?
- Carbon cost inaweza kupass-through kwa customer au public authority?
- Technology ya asset iko exposed to support, penalty au transition policy?
- Ni climate-policy scenarios gani zinatumika katika valuation model?
- Je, discount rate ina separate premium kwa regulatory risk?
Maana kwa policymakers
Policy credibility inaweza kuathiri financing conditions za climate investment kwa directions mbili tofauti. Binding policy inaweza kufanya compliance costs zipriciwe mapema na kupunguza value ya carbon-intensive assets. Wakati huo huo, kwa kuweka wazi future policy path, inaweza kupunguza uncertainty na sudden price adjustments.
Kwa hiyo predictable policy framework inaweza kuhitaji:
- Clear na long-term implementation schedule
- Consistent carbon price au regulatory standards
- Actual implementation ya announced policies
- Advance disclosure ya transition periods na exemptions
- Kuepuka sudden na retroactive changes katika support mechanisms
- Manageable transition paths kwa high-carbon assets
- Data transparency inayowezesha private investors kupima policy risk
Findings za utafiti hazimaanishi kwamba credible policy huleta higher valuation kwa investments zote; zinaashiria kwamba kwa kupunguza policy surprises, capital-market adjustments zinaweza kutokea mapema zaidi na kwa mpangilio zaidi.
Mbinu na Matokeo ya Utafiti
Technical-method summary
| Technical element | Method iliyotumika katika utafiti |
|---|---|
| Research type | Multi-country observational panel data na private-asset valuation analysis |
| Main data source | EDHECinfra |
| Unit of analysis | Special-purpose company owning infrastructure project |
| Number of SPVs | 871 |
| Number of countries | 25 |
| Number of transactions | More than 800 |
| Data coverage | 1999–2024 |
| Regression period | 2000–2023 |
| Valuation variable | ln(EV/Revenue) |
| Return variable | Asinh-transformed annual NAV total return |
| Transition risk | One-year-lagged Climate Policy Stringency Index |
| Policy shock | One-year-lagged annual change in CPSI |
| Physical risk | Berkeley Earth country-level annual temperature anomaly |
| Firm controls | Size, leverage, profitability na revenue growth |
| Macro controls | Term spread, credit spread na leverage interactions |
| Project controls | Development/operating stage na business model |
| Estimation method | Ordinary least squares |
| Fixed effects | Country, sector na year |
| Standard errors | Two-way clustered at country and year level |
| Outlier treatment | %1 tail winsorization katika dependent variables; sector- au country-based trimming katika controls |
| Missing data | No imputation; removed from relevant regression |
Summary ya basic regression findings
| Result | Coefficient | Significance | Basic interpretation |
|---|---|---|---|
| Policy stringency → valuation | −0,430 | %1 | Inalingana na lower EV/Revenue na higher required return |
| Change in policy stringency → return | −0,187 | %5 | Negative price adjustment under unexpected tightening |
| Temperature anomaly → valuation | −0,022 | Not significant | Country average inaweza weakly kuwakilisha physical risk |
| Temperature anomaly → return | −0,025 | %10 | Limited negative physical-risk relationship |
| Term spread → valuation | −0,024 | %10 | Discount-rate sensitivity katika long-lived assets |
| Change in term spread → return | −0,067 | %1 | Lower realized return yield curve inaposteepen |
| Credit spread → valuation | −0,122 | %1 | Valuation pressure chini ya tight financing conditions |
| Revenue growth → valuation | 2,096 | %1 | Strong effect ya growth expectations kwenye valuation |
| Revenue growth → return | 0,519 | %1 | Return contribution ya realized cash-flow growth |
Summary ya policy-credibility results
| Credibility measure | Valuation result | Return result |
|---|---|---|
| High implementation share | Policy effect turns negative | Return effect is weak and uncertain |
| Annex I-EiT | Largest negative valuation effect | No statistically clear total effect shown |
| Medium historical ranking | Largest valuation discount | No clear differentiation |
| Pre-Paris | −0,462 | −0,235 |
| Post-Paris | −0,485 | 0,043 |
Findings zinazoweza kutafsiriwa salama kwa asset type
| Asset characteristic | Supported result | Point requiring caution |
|---|---|---|
| Development stage | Stronger negative valuation na return effect kuliko operating projects | Stage interaction ina limited significance kwa return |
| Business model | Total effects ni negative katika business models zote | Positive merchant na contracted coefficients ni differences dhidi ya base group pekee |
| Penalty policy | One of the largest valuation discounts | Return difference is not clear |
| Transition policy | Strong valuation discount | Return marginal effect inconsistent across tables |
| Brown asset | Negative valuation na return effect | Reference carbon group |
| Grey asset | Negative valuation effect | Positive return conclusion not supported by standard summation |
| Green asset | Negative point estimate | Valuation difference not significant; return total may be miscalculated in table |
Seti nzima ya technical results inaunga mkono kwamba transition risk katika private infrastructure market inapriciwa kwanza kupitia valuation levels. Hata hivyo, economic magnitude ya coefficients, baadhi ya marginal-effect tables na direct inferences kwa cost of capital zinapaswa kutathminiwa kwa tahadhari kutokana na scale na calculation inconsistencies ndani ya document.
Maelezo ya Chanzo na Mbinu
Jina kamili asilia la utafiti: Climate Policy and the Cost of Capital in Private Infrastructure
Mpangilio wa waandishi katika PDF: Yuhan Zhang; Gianfranco Gianfrate.
Co-first authorship au equal contribution: Haijatajwa katika PDF.
Corresponding author: Gianfranco Gianfrate.
Institutional affiliations katika PDF: Yuhan Zhang na Gianfranco Gianfrate, EDHEC Business School.
Bibliographic metadata difference: PDF inaunganisha waandishi wote wawili na EDHEC Business School. Katika SSRN metadata, institution information haijaingizwa kwa Yuhan Zhang, huku EDHEC Business School ikitajwa kwa Gianfranco Gianfrate.
DOI: 10.2139/ssrn.6945178
Document year: 2026.
Page count: 51.
Jarida: Hakuna peer-reviewed journal name au acceptance information.
Publication platform: SSRN.
Original journal publisher: Peer-reviewed journal au original journal publisher information haijathibitishwa kwa preprint hii.
Aina ya chanzo: Multi-country panel-data preprint inayohusisha valuations na realized returns za private infrastructure assets na climate-policy stringency.
Peer-review status: Utafiti haujapitia peer review. Hali hii imeelezwa wazi kwenye pages zote za PDF.
Official SSRN link:Rekodi rasmi ya utafiti katika SSRN
DOI link:10.2139/ssrn.6945178
Data access: EDHECinfra project data ni proprietary. Main PDF haina open raw-data repository, regression code au CPSI reproduction file.
Funding support: Main PDF haina separate funding declaration.
Conflict of interest: Main PDF haina separate conflict-of-interest declaration.
Makala hii ya Kituruki iliandaliwa kwa kuchunguza title na author information, equations, data definitions, regression tables, sector na country distributions, policy-credibility analyses na asset-type graphs zote za PDF ya kurasa 51 iliyopakiwa. Hakuna new valuation coefficient, climate effect au investment-return claim iliyoongezwa nje ya PDF kwenye scientific results. External verification ilitumika tu kwa author, DOI, SSRN record date, page count na institutional source identity.
Basic methodological limitations za utafiti ni inability to establish definitive causality kutokana na observational design, limited project-level measurement kwa country-level climate variables, concentration ya sample katika developed countries, limited reproducibility kutokana na proprietary data na kutopimwa moja kwa moja kwa cost of capital.
Main internal inconsistencies za document ni inability to reproduce %7 valuation effect kutoka coefficients, interpretation ya post-Paris interaction coefficient kama total valuation effect, incorrect summation ya transition na carbon-channel return marginal effects katika baadhi ya tables, sign-interpretation issue katika credit-spread–leverage interaction na mismatch katika CPSI data-source footnote.
Preprint warning: Utafiti haujapitia peer review. Hasa document-level differences katika economic magnitude na marginal-effect calculations zinahitaji kufafanuliwa katika final peer-reviewed version.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *