

Investor ishonchi kapital bozorlarining ishlashi uchun asosiy unsurlardan biridir. Investor kompaniya e’lon qilgan moliyaviy ma’lumotlarga ishonmasa, kapitalini o‘sha kompaniya yoki bozorga yo‘naltirishga ikkilanadi. Bu holat savdo hajmi, bozor likvidligi, kompaniya bahosi va kapital qiymatiga bevosita ta’sir qilishi mumkin.
Ushbu maqola moliyaviy hisobot sifati investor ishonchiga qanday ta’sir qilishini tushuntiradi. Yuqori sifatli moliyaviy hisobot to‘g‘ri, o‘z vaqtida, taqqoslanadigan, ishonchli va tushunarli ma’lumot beradi. Shu tariqa investor bilan boshqaruv o‘rtasidagi axborot assimetriyasi kamayadi. Menejerlarning opportunistik xatti-harakatlari uchun imkoniyat torayadi. Audit va korporativ boshqaruv mexanizmlari kuchli bo‘lsa, moliyaviy hisobotlarning ishonarliligi yanada oshadi.
Maqolaning asosiy xabari shuki: moliyaviy jadvallar shunchaki buxgalteriya hujjati emas. Balans, foyda va zarar hisoboti, pul oqimlari hisoboti hamda izohlar investorning kompaniyani tushunishi, risklarni baholashi va qaror qabul qilishi uchun asosiy ishonch infratuzilmasini yaratadi. Bu infratuzilma zaiflashsa investor ishonchi buziladi; ishonch buzilganda esa kompaniyaning kapitalga kirishi, bozor qiymati va uzoq muddatli barqarorligi zarar ko‘rishi mumkin.
Muammo nimada?
Kompaniyalar kapital bozorlaridan mablag‘ jalb qilishni istaydi. Investorlar esa kapitalini qaysi kompaniyaga yo‘naltirish haqida qaror qilish uchun ishonchli ma’lumotga muhtoj. Bu munosabatning markazida moliyaviy hisobot turadi.
Ammo bu yerda muhim muammo yuzaga keladi: kompaniya rahbariyati kompaniyaning haqiqiy holatini investordan yaxshiroq biladi. Bu holat axborot assimetriyasi deb ataladi. Agar tashqi investor kompaniyaning rentabelligi, qarzdorligi, pul oqimi, risklari yoki kelajakdagi barqarorligi haqida yetarli va ishonchli ma’lumot ololmasa, kompaniyaga ehtiyotkorroq yondashadi.
Bu ehtiyotkorlik bir necha ko‘rinishda namoyon bo‘lishi mumkin. Investor yuqoriroq daromad talab qiladi, ya’ni kompaniyaning kapital qiymati oshadi. Aksiyalar savdosida likvidlik pasayishi mumkin. Kompaniyaning bozor qiymati bosim ostida qolishi mumkin. Jiddiyroq holatda investorlar bozordan butunlay chiqib ketishi mumkin.
Maqola ko‘rib chiqadigan asosiy muammo shudir: moliyaviy hisobot sifati past bo‘lganda investor ishonchi qanday zarar ko‘radi va bu zarar kompaniyalar hamda kapital bozorlarida qanday oqibatlarga olib keladi?
Usul nimani taklif qiladi?
Maqola tajribaviy mashinaviy o‘rganish modeli yoki yangi statistik algoritm taklif qilmaydi. Buning o‘rniga moliyaviy hisobot sifati bilan investor ishonchi o‘rtasidagi munosabatni nazariy va konseptual model orqali tushuntiradi.
Tadqiqot tayanadigan asosiy nazariy poydevorlar quyidagilar:
Agentlik nazariyasi: Kompaniya egalari bilan menejerlar o‘rtasida manfaatlar farqi bo‘lishi mumkin. Menejer kompaniya resurslaridan har doim ham investor manfaatiga eng mos tarzda foydalanmasligi mumkin. Kuchli moliyaviy hisobot va audit bu manfaatlar to‘qnashuvini kuzatiladigan holga keltiradi.
Axborot assimetriyasi: Menejerlar kompaniya haqida tashqi investorlarga qaraganda ko‘proq ma’lumotga ega. Sifatli hisobot bu axborot farqini kamaytiradi.
Korporativ boshqaruv: Mustaqil direktorlar kengashi, samarali audit qo‘mitasi, sifatli tashqi audit va regulyator nazorati moliyaviy hisobotlarning ishonchliligini oshiradi.
Audit sifati: Mustaqil, malakali va sinchkov audit jarayoni moliyaviy jadvallarning ishonarliligini kuchaytiradi. Auditor sifati investorning hisobotga bo‘lgan ishonchiga ta’sir qiladi.
Maqola ushbu nazariy doiradan kelib chiqib, moliyaviy hisobot sifati investor ishonchiga uchta asosiy kanal orqali ta’sir qilishini ilgari suradi: bevosita shaffoflik ta’siri, axborot assimetriyasini kamaytirish ta’siri va korporativ boshqaruv bilan kuchayadigan ishonchlilik ta’siri.
Formulalar nimani anglatadi?
PDF’da klassik matematik model tenglamalari cheklangan; tadqiqot ko‘proq konseptual munosabatlar, gipotezalar va doira orqali rivojlanadi. Shu sababli quyidagi MathJax bloklari maqoladagi konseptual modelni sodda va CMS bilan mos shaklda ko‘rsatadi.
1. Moliyaviy hisobot sifati tarkibiy qismlari
Bu yerda \(FRQ\) moliyaviy hisobot sifatini anglatadi. Maqolaga ko‘ra, sifatli hisobot relevant, ishonchli, taqqoslanadigan, o‘z vaqtida, tushunarli, haqqoniy va shaffof ma’lumot ishlab chiqishi kerak. Bu xususiyatlarning har biri investorga kompaniyani aniqroq baholashga yordam beradi.
2. Shaffoflik va investor ishonchi o‘rtasidagi munosabat
Shaffoflik oshgan sari noaniqlik kamayadi. Noaniqlik kamayganda investor kompaniyaning kelajakdagi pul oqimlari, risklari va boshqaruv xatti-harakatlarini sog‘lomroq baholashi mumkin. Bu esa investor ishonchini oshiradi.
3. Axborot assimetriyasining vositachilik ta’siri
Bu munosabat maqolaning asosiy tayanchlaridan biridir. Moliyaviy hisobot sifati oshgani sari boshqaruv bilan tashqi investor o‘rtasidagi axborot farqi kamayadi. Bu investorning adolatsiz axborot kamchiligiga duch kelish qo‘rquvini pasaytiradi.
4. Korporativ boshqaruvning kuchaytiruvchi roli
Ushbu soddalashtirilgan ko‘rsatish korporativ boshqaruv moliyaviy hisobot sifati bilan investor ishonchi o‘rtasidagi munosabatni kuchaytirishi mumkinligini anglatadi. Kuchli direktorlar kengashi, faol audit qo‘mitasi va mustaqil tashqi audit mavjud bo‘lsa, ayni moliyaviy ma’lumot investor tomonidan ishonchliroq deb qabul qilinishi mumkin.
5. Past hisobot sifati va muvaffaqiyatsizlik riski
Sifatsiz hisobot investor ishonchini zaiflashtiradi. Ishonch zaiflashganda investor yuqoriroq risk mukofotini talab qiladi. Kapital qiymati oshadi. Kompaniyaning mablag‘ topishi qiyinlashadi va bu jarayon biznes muvaffaqiyatsizligi riskini oshirishi mumkin.
6. Maqoladagi empirik natija misollari
PDF’da keltirilgan strukturaviy tenglama modeli natijalariga ko‘ra, auditorga xos maxsus xususiyatlar bilan biznes muvaffaqiyatsizligi o‘rtasida salbiy va statistik jihatdan ahamiyatli munosabat; audit natijalari bilan biznes muvaffaqiyatsizligi o‘rtasida ham salbiy va ahamiyatli munosabat qayd etilgan. Bu natijalar audit sifati va hisobot ishonchliligi biznes muvaffaqiyatsizligi riskini kamaytirishda rol o‘ynashi mumkinligini ko‘rsatadi.
Grafik, jadval va sxemaning asosiy xabari
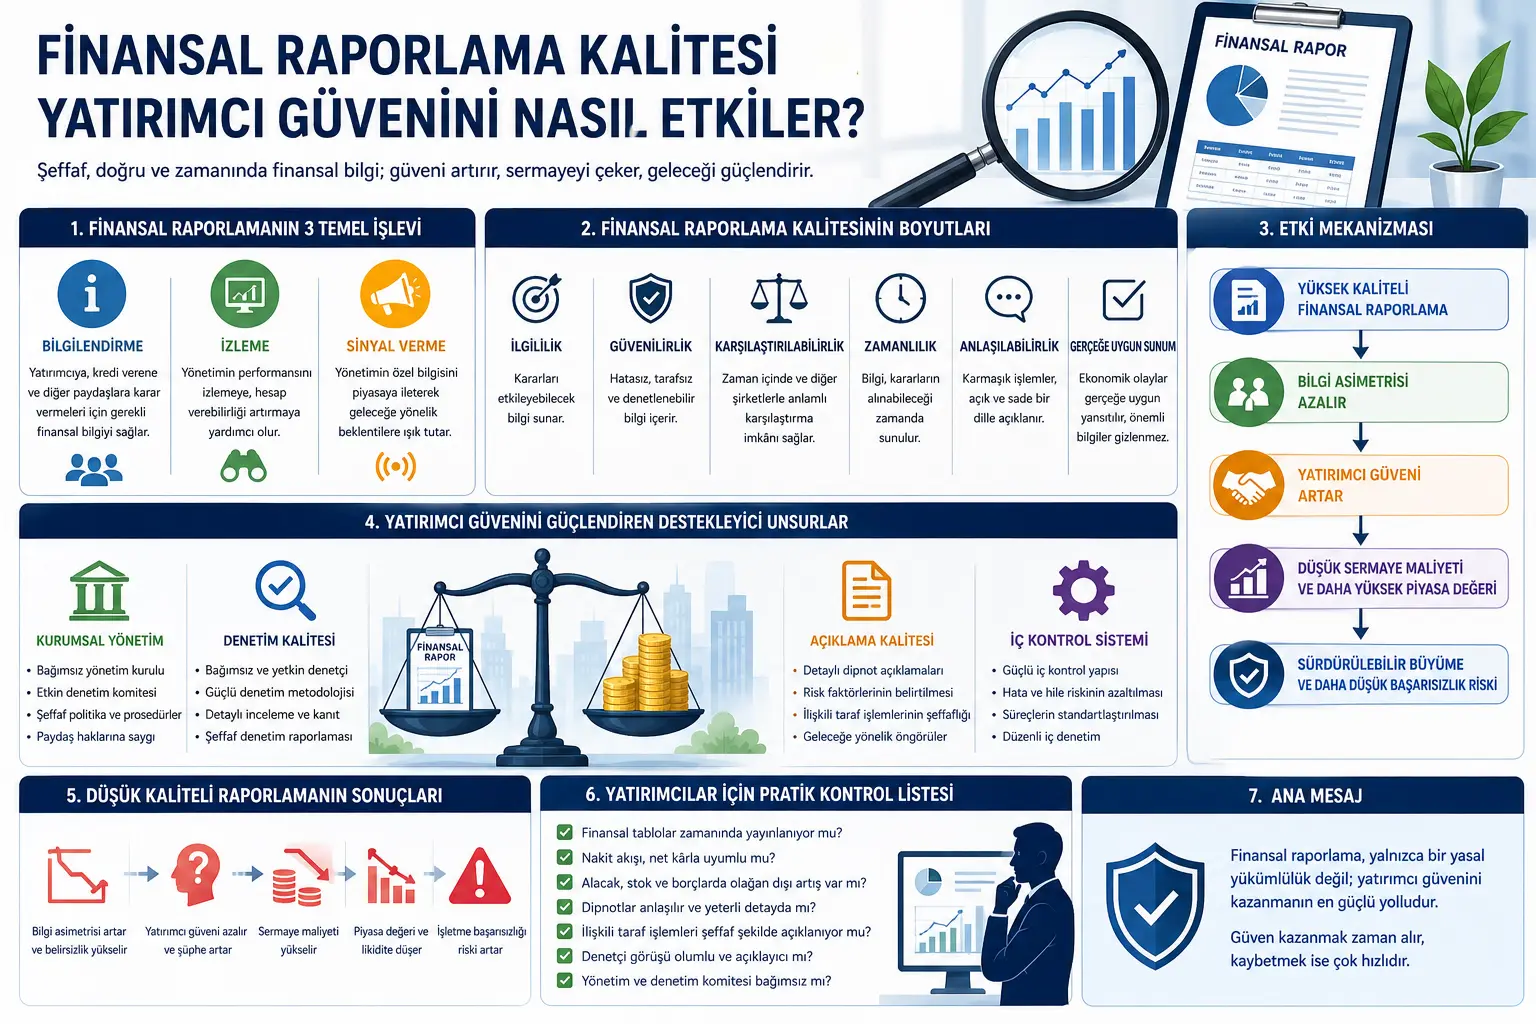
2-sahifadagi moliyaviy hisobot funksiyalari jadvali: Jadval moliyaviy hisobotning uchta asosiy funksiyasini ko‘rsatadi: axborot berish, monitoring va signal berish. Axborot berish funksiyasi investorga baholash uchun ma’lumot beradi. Monitoring funksiyasi menejerlar faoliyatini nazorat qilishga yordam beradi. Signal berish funksiyasi esa boshqaruvdagi maxsus axborotni bozorga uzatadi. Asosiy xabar shuki: moliyaviy hisobot faqat o‘tmishni qayd etmaydi; u investor ishonchini yaratuvchi axborot infratuzilmasini quradi.
3-sahifadagi moliyaviy hisobot sifati jadvali: Jadval relevantlik, ishonchlilik, taqqoslanish, o‘z vaqtida taqdim etish, tushunarlilik va haqqoniy taqdimot o‘lchamlarini investor ishonchi bilan bog‘laydi. Ushbu vizualning asosiy xabari sifatli hisobot bitta xususiyatdan iborat emasligidir. Hisobot to‘g‘ri bo‘lsa-yu kech kelsa qiymatini yo‘qotadi; o‘z vaqtida bo‘lsa-yu tushunarsiz bo‘lsa investorga yetarlicha yordam bermaydi; taqqoslab bo‘lmasa bozor baholashi qiyinlashadi.
5-sahifadagi konseptual model: Matnda moliyaviy hisobot sifati avvalo axborot assimetriyasini kamaytiruvchi omil sifatida joylashtiriladi. Korporativ boshqaruv bu munosabatni kuchaytiruvchi mexanizm sifatida ko‘rsatiladi. Natijada investor ishonchi oshadi; bozor ishtiroki, likvidlik va kapital qiymati kabi ko‘rsatkichlar ta’sirlanadi. Modelning so‘nggi qadami oshgan ishonch biznes muvaffaqiyatsizligi riskini kamaytirishi mumkinligi g‘oyasidir.
6-sahifadagi empirik natijalar bo‘limi: Matn auditor xususiyatlari va audit natijalari biznes muvaffaqiyatsizligi bilan ahamiyatli munosabatlarga ega ekanini bildiradi. Asosiy xabar: faqat moliyaviy koeffitsiyentlarga qarash yetarli emas; audit sifati, buxgalteriya sifati va korporativ boshqaruv kabi sifat omillari ham risk tahliliga kiritilishi kerak.
8-sahifadagi investor ogohlantirishlari: Investorlar faqat davr foydasiga qaramasligi, pul oqimi bilan foyda o‘rtasidagi farqlarni kuzatishi, debitorlik qarzlari va zaxiralardagi noodatiy o‘sishga e’tibor berishi, bog‘liq tomonlar bilan operatsiyalarni hamda shartli auditor xulosalarini kuzatishi tavsiya etiladi. Asosiy xabar: investor ishonchi passiv hissiyot emas; investorning o‘zi ham moliyaviy axborot sifatini tekshirishi kerak.
Tajribalar qanday o‘tkazilgan?
Ushbu tadqiqot to‘g‘ridan-to‘g‘ri yangi dala tajribasi yoki yangi dataset tahlilini taqdim etishdan ko‘ra, mavjud nazariy doira va fors tilidagi hujjatdan olingan natijalar asosida konseptual model ishlab chiqadi.
Matnda ishlatilgan dalillar tuzilmasi uch qismdan iborat:
1. Nazariy poydevor: Agentlik nazariyasi, axborot assimetriyasi, moliyaviy hisobotning kapital bozorlaridagi roli va korporativ boshqaruv adabiyoti birgalikda ko‘rib chiqiladi.
2. Konseptual model: Moliyaviy hisobot sifati investor ishonchiga bevosita ta’sir qilishi; axborot assimetriyasi bu munosabatda vositachi, korporativ boshqaruv esa kuchaytiruvchi rol o‘ynashi ilgari suriladi.
3. Hujjatga asoslangan empirik natijalar: Fors tilidagi hujjatdagi strukturaviy tenglama modeli natijalariga ko‘ra, auditorning maxsus xususiyatlari va audit natijalari biznes muvaffaqiyatsizligi bilan ahamiyatli munosabatga ega ekani keltiriladi. Ushbu natijalar moliyaviy hisobot va audit sifati faqat texnik buxgalteriya mavzusi emas, balki biznes barqarorligi va investor ishonchi masalasi ekanini qo‘llab-quvvatlash uchun ishlatiladi.
Shu sababli tadqiqot to‘g‘ridan-to‘g‘ri “mana shu datasetda mana shu regressiyani qurdik” turidagi empirik maqola emas; u buxgalteriya sifati, audit sifati va investor ishonchi o‘rtasidagi munosabatni izohlovchi nazariy-amaliy sintez sifatida baholanishi kerak.
Natijalar nimani ko‘rsatadi?
1. Moliyaviy hisobot sifati investor ishonchining asosiy belgilovchilaridan biridir. Investor kompaniyaning moliyaviy ma’lumotlari to‘g‘ri, to‘liq va o‘z vaqtida ekaniga ishonsa, kapital ajratishga tayyorligi ortadi. Ishonch kamayganda investor yoki yuqoriroq daromad talab qiladi, yoki bozordan uzoqlashadi.
2. Axborot assimetriyasi kamayganda bozor adolatliroq deb qabul qilinadi. Boshqaruv bilan investor o‘rtasidagi axborot farqi kamaygan sari investor o‘zini ichki axborotga ega aktyorlarga nisbatan kamroq noqulay holatda his qiladi. Bu bozor ishtirokini qo‘llab-quvvatlashi mumkin.
3. Audit sifati hisobot ishonchliligini oshiradi. Mustaqil, malakali va obro‘li auditorlar moliyaviy hisobotlarning ishonchliligini kuchaytiradi. Auditor mustaqilligi zaiflashsa, investor moliyaviy jadvallar haqiqatni aks ettiryaptimi-yo‘qmi, deb ko‘proq shubhalanishi mumkin.
4. Korporativ boshqaruv ishonch munosabatida muhim rol o‘ynaydi. Mustaqil direktorlar kengashi, samarali audit qo‘mitasi, regulyator nazorati va institutsional mulkchilik tuzilmasi moliyaviy hisobotning ishonarliligini oshirishi mumkin.
5. Past hisobot sifati biznes muvaffaqiyatsizligi riskini oshirishi mumkin. Zaif oshkor qilish, foydani boshqarish, buxgalteriya anomaliyalari va noaniq audit natijalari investor ishonchini yemiradi. Ishonchning yo‘qolishi kapital qiymatini oshirishi, likvidlikni kamaytirishi va kompaniyani moliyaviy bosim ostiga qo‘yishi mumkin.
6. Klassik moliyaviy koeffitsiyentlarning o‘zi yetarli bo‘lmasligi mumkin. Maqola biznes muvaffaqiyatsizligini bashorat qilishda faqat tarixiy moliyaviy koeffitsiyentlarga tayanish yetarli bo‘lmasligini ta’kidlaydi. Buxgalteriya sifati, foydani boshqarish, audit jarayoni va korporativ boshqaruv kabi sifat omillari ham hisobga olinishi kerak.
Bu nima uchun muhim?
Ushbu tadqiqot biznes dunyosi uchun bevosita ahamiyatga ega. Chunki ko‘plab korxonalar moliyaviy hisobotni faqat qonuniy majburiyat sifatida ko‘radi. Holbuki moliyaviy hisobot kompaniyaning investor, kreditor, yetkazib beruvchi, mijoz va regulyator tashkilotlar bilan quradigan ishonch munosabatining asosidir.
Kichik va o‘rta biznes hamda ommaviy kompaniyalar nuqtayi nazaridan moliyaviy hisobot sifati kapital qiymatiga ta’sir qilishi mumkin. Kompaniya ishonchli hisobot taqdim etsa, bank va investor qarshisida kuchliroq mavqega ega bo‘lishi mumkin. Hisobotlar noaniq, kech, to‘liq bo‘lmagan yoki tushunarsiz bo‘lsa, kompaniya yaxshi natija ko‘rsatsa ham tashqi manfaatdor tomonlar buni to‘g‘ri baholay olmasligi mumkin.
Buxgalteriya va moliya boshqaruvi nuqtayi nazaridan muhim saboq shuki: moliyaviy jadvallar faqat o‘tgan davr qaydi emas. Pul oqimi sifati, hisoblashlarning haqqoniyligi, zaxira va debitorlik qarzlaridagi o‘zgarishlar, bog‘liq tomonlar bilan operatsiyalar, auditor xulosasi va izohlar sifati investor ishonchini shakllantiruvchi omillardir.
Regulyatorlar uchun ham tadqiqot muhim. Rivojlanayotgan kapital bozorlarida investor ishonchi mo‘rt bo‘ladi. Shaffoflik, audit sifati va korporativ boshqaruv standartlari kuchaygan sari bozor ishtiroki, likvidlik va uzoq muddatli kapital shakllanishi qo‘llab-quvvatlanishi mumkin.
E’tibor beriladigan jihatlar
1. Ushbu tadqiqot investitsiya tavsiyasi emas. Moliyaviy hisobot sifati muhim baholash yo‘nalishidir; ammo u yakka o‘zi investitsiya qarori qabul qilish uchun yetarli emas.
2. Tadqiqot ko‘proq konseptual va sintez xususiyatiga ega. PDF to‘g‘ridan-to‘g‘ri keng ko‘lamli yangi ma’lumot tahlilini taqdim etishdan ko‘ra, mavjud adabiyot va fors tilidagi hujjatdan olingan natijalar asosida model quradi.
3. Rivojlanayotgan bozorlar konteksti muhim. Eron kabi rivojlanayotgan kapital bozorlarida regulyator tuzilmasi, bozor chuqurligi, investor profili va korporativ boshqaruv standartlari farq qilishi mumkin. Natijalar har bir mamlakatga aynan ko‘chirilmasligi kerak.
4. Moliyaviy hisobot sifatini o‘lchash oson emas. Hisobotning o‘z vaqtida e’lon qilinishi o‘zi bilan sifat degani emas. Foydani boshqarish, hisoblash sifati, izohlarning ravshanligi, auditor xulosasi va pul oqimi bilan moslik birgalikda baholanishi kerak.
5. Investor ishonchi psixologik va xulqiy o‘zgaruvchidir. Ishonch faqat moliyaviy hisobot sifati bilan emas, bozor yangiliklari, makroiqtisodiyot, regulyatsiya, sektor kutilmalari va o‘tgan inqiroz tajribalari bilan ham shakllanadi.
6. Audit sifati ham yakka o‘zi mutlaq kafolat emas. Mustaqil audit ishonchni oshiradi; ammo audit jarayoni ham xato, manfaatlar to‘qnashuvi yoki yetarli bo‘lmagan mutaxassislik riskini o‘z ichiga olishi mumkin.
Xavfli soha eslatmasi: Mavzu investor ishonchi, kapital bozorlari va moliyaviy hisobotga taalluqli. Ushbu yozuv investitsiya tavsiyasi emas. Bu yerda bayon qilinganlar ma’lum bir kompaniya aksiyasini sotib olish, sotish yoki ushlab turish bo‘yicha tavsiya sifatida baholanmasligi kerak. Maqsad moliyaviy hisobot sifati kapital bozorlarida ishonchga qanday ta’sir qilishini sodda tarzda tushuntirishdir.
Umumiy baholash: Maqola biznes dunyosi uchun juda amaliy bir nuqtaga tegadi: investor ishonchi faqat kompaniyaning foyda e’lon qilishi bilan shakllanmaydi. Ishonch e’lon qilingan moliyaviy axborotning o‘z vaqtida, tushunarli, taqqoslanadigan, audit qilinadigan va iqtisodiy haqiqatni aks ettiradigan shaklda taqdim etilishiga bog‘liq. Zaif hisobot yuqori foyda ko‘rsatsa ham investorda shubha uyg‘otishi mumkin. Kuchli hisobot esa noaniqlikni kamaytiradi, kapital qiymatini pasaytirishi va bozorga ishonch berishi mumkin.
Xulosa
Ushbu maqola moliyaviy hisobot sifati investor ishonchi uchun markaziy omil ekanini ko‘rsatadi. Investorlar kapital taqsimlar ekan, faqat kompaniya e’lon qilgan foydaga emas, balki bu foyda qanchalik ishonchli ekaniga, pul oqimi bilan qo‘llab-quvvatlanganiga, hisobotlar o‘z vaqtida va tushunarli ekaniga, audit jarayonining sifatiga hamda korporativ boshqaruv tuzilmasiga ham qaraydi.
Yuqori sifatli moliyaviy hisobot axborot assimetriyasini kamaytiradi, menejerlarning opportunistik xatti-harakatlari uchun imkoniyatni toraytiradi, investorga sog‘lomroq qaror qabul qilish zaminini beradi va kapital qiymatining pasayishiga hissa qo‘shishi mumkin. Aksincha, zaif hisobot, foydani boshqarish, buxgalteriya anomaliyalari va yetarli bo‘lmagan oshkor qilish investor ishonchini yemiradi.
Verianla o‘quvchisi uchun asosiy xabar shuki: moliyaviy hisobot buxgalteriyaning texnik natijasidan ancha ko‘proq narsadir. U kompaniyaning bozorga beradigan ishonch signalidir. Bu signal kuchli bo‘lsa investor kapital kiritishga ko‘proq tayyor bo‘ladi; zaif bo‘lsa kompaniyaning real natijalari yaxshi bo‘lsa ham bozor buni diskont qilishi mumkin.
Manba va usul bo‘yicha izoh
Ushbu yozuv “The Impact of Financial Reporting Quality on Investor Confidence: Evidence from Emerging Capital Markets” nomli PDF asosida tayyorlangan original o‘zbekcha tahririy kontentdir. Matn so‘zma-so‘z tarjima emas; tadqiqotdagi muammo, nazariy doira, jadvallar, konseptual model, audit sifati natijalari, amaliy tavsiyalar va cheklovlar soddalashtirib bayon qilingan.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan