

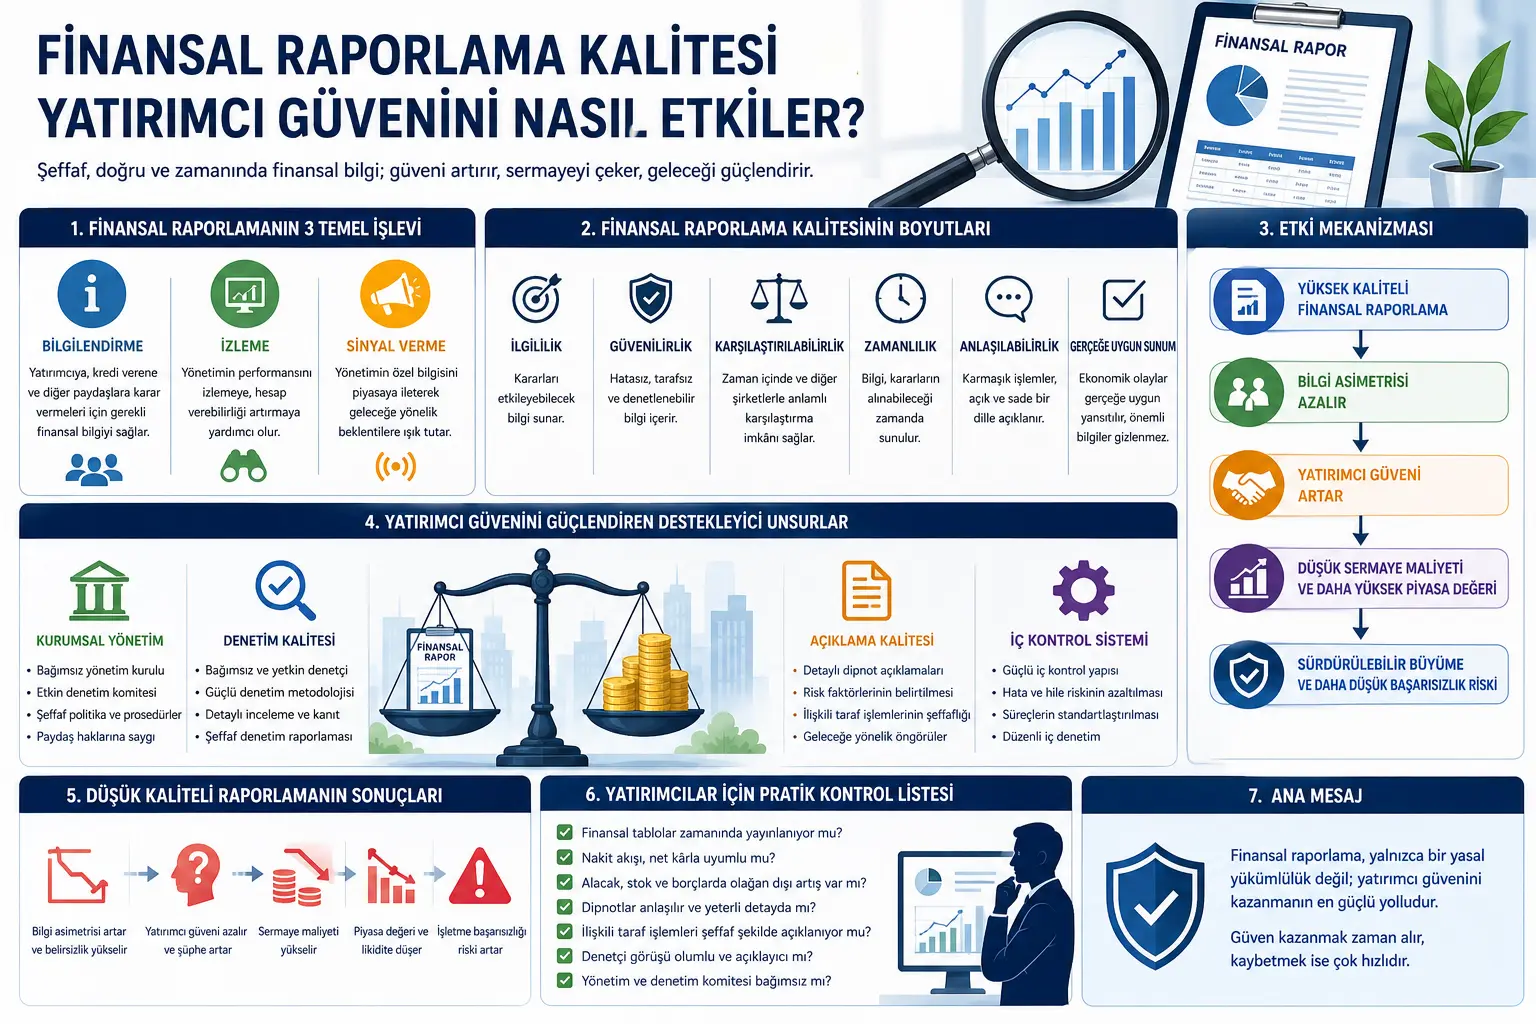
İnvestor etimadı kapital bazarlarının işləməsi üçün əsas amillərdən biridir. İnvestor şirkətin açıqladığı maliyyə məlumatlarına etibar etməzsə, kapitalını həmin şirkətə və ya bazara yönəltməyə tərəddüd edər. Bu vəziyyət əməliyyat həcminə, bazar likvidliyinə, şirkətin qiymətləndirilməsinə və kapital dəyərinə birbaşa təsir göstərə bilər.
Bu məqalə maliyyə hesabatlarının keyfiyyətinin investor etimadına necə təsir etdiyini izah edir. Yüksək keyfiyyətli maliyyə hesabatı düzgün, vaxtında, müqayisə edilə bilən, etibarlı və anlaşılan məlumat təmin edir. Beləliklə investorla rəhbərlik arasındakı informasiya asimmetriyası azalır. Menecerlərin opportunist davranış imkanları daralır. Audit və korporativ idarəetmə mexanizmləri güclüdürsə, maliyyə hesabatlarının inandırıcılığı daha da artır.
Məqalənin əsas mesajı budur: Maliyyə hesabatları yalnız mühasibat sənədləri deyil. Balans, gəlir hesabatı, pul vəsaitlərinin hərəkəti hesabatı və qeydlər investorun şirkəti anlaması, riskləri qiymətləndirməsi və qərar verməsi üçün əsas etimad infrastrukturunu yaradır. Bu infrastruktur zəiflədikdə investor etimadı pozulur; etimad pozulduqda isə şirkətin kapitala çıxışı, bazar dəyəri və uzunmüddətli dayanıqlığı zərər görə bilər.
Problem Nədir?
Şirkətlər kapital bazarlarından maliyyə toplamaq istəyirlər. İnvestorlar isə kapitallarını hansı şirkətə yönəldəcəklərinə qərar vermək üçün etibarlı məlumata ehtiyac duyurlar. Bu münasibətin mərkəzində maliyyə hesabatı dayanır.
Lakin burada kritik problem yaranır: Şirkət rəhbərliyi şirkətin real vəziyyətini investordan daha yaxşı bilir. Bu vəziyyət informasiya asimmetriyası adlanır. Əgər kənar investor şirkətin gəlirliliyi, borcluluğu, pul axını, riskləri və ya gələcək dayanıqlığı haqqında kifayət qədər və etibarlı məlumat ala bilmirsə, şirkətə daha ehtiyatla yanaşır.
Bu ehtiyatlılıq bir neçə şəkildə ortaya çıxa bilər. İnvestor daha yüksək gəlir tələb edir, yəni şirkətin kapital dəyəri artır. Səhmlərin alqı-satqısında likvidlik azala bilər. Şirkətin bazar dəyəri təzyiq altında qala bilər. Daha ciddi halda investorlar bazardan tamamilə çəkilə bilər.
Məqalənin nəzərdən keçirdiyi əsas problem budur: Maliyyə hesabatlarının keyfiyyəti aşağı olduqda investor etimadı necə zədələnir və bu zədələnmə şirkətlər və kapital bazarları üzərində hansı nəticələrə səbəb olur?
Metod Nə Təklif Edir?
Məqalə eksperimental maşın öyrənmə modeli və ya yeni statistik alqoritm təklif etmir. Bunun əvəzinə maliyyə hesabatlarının keyfiyyəti ilə investor etimadı arasındakı əlaqəni nəzəri və konseptual modellə izah edir.
Tədqiqatın əsaslandığı başlıca nəzəri əsaslar bunlardır:
Agentlik nəzəriyyəsi: Şirkət sahibləri ilə menecerlər arasında maraq fərqi ola bilər. Menecer şirkətin resurslarından həmişə investorun maraqlarına ən uyğun şəkildə istifadə etməyə bilər. Güclü maliyyə hesabatı və audit bu maraq toqquşmasını izlənə bilən edir.
İnformasiya asimmetriyası: Menecerlər şirkət haqqında kənar investorlardan daha çox məlumata malikdir. Keyfiyyətli hesabat bu informasiya fərqini azaldır.
Korporativ idarəetmə: Müstəqil direktorlar şurası, effektiv audit komitəsi, keyfiyyətli xarici audit və tənzimləyici nəzarət maliyyə hesabatlarının etibarlılığını artırır.
Audit keyfiyyəti: Müstəqil, peşəkar və ciddi audit prosesi maliyyə hesabatlarının inandırıcılığını gücləndirir. Auditorun keyfiyyəti investorun hesabata olan etimadına təsir edir.
Məqalə bu nəzəri çərçivədən çıxış edərək maliyyə hesabatlarının keyfiyyətinin investor etimadına üç əsas kanal vasitəsilə təsir etdiyini müdafiə edir: birbaşa şəffaflıq təsiri, informasiya asimmetriyasını azaltma təsiri və korporativ idarəetmə ilə güclənən etibarlılıq təsiri.
Formullar Nəyi İzah Edir?
PDF-də klassik riyazi model tənlikləri məhduddur; tədqiqat daha çox konseptual əlaqə, hipotez və çərçivə üzərindən irəliləyir. Buna görə aşağıdakı MathJax blokları məqalədəki konseptual modeli sadə və CMS uyğun formada göstərir.
1. Maliyyə hesabatı keyfiyyətinin komponentləri
Burada \(FRQ\), maliyyə hesabatlarının keyfiyyətini təmsil edir. Məqaləyə görə keyfiyyətli hesabat əlaqəli, etibarlı, müqayisə edilə bilən, vaxtında, anlaşılan, gerçəkliyə uyğun və şəffaf məlumat yaratmalıdır. Bu xüsusiyyətlərin hər biri investorun şirkəti daha düzgün qiymətləndirməsinə kömək edir.
2. Şəffaflıq və investor etimadı əlaqəsi
Şəffaflıq artdıqca qeyri-müəyyənlik azalır. Qeyri-müəyyənlik azaldıqda investor şirkətin gələcək pul axınlarını, risklərini və rəhbərliyin davranışını daha sağlam qiymətləndirə bilir. Bu da investor etimadını artırır.
3. İnformasiya asimmetriyasının vasitəçi təsiri
Bu əlaqə məqalənin əsas dayaqlarından biridir. Maliyyə hesabatlarının keyfiyyəti yüksəldikcə rəhbərliklə kənar investor arasındakı informasiya fərqi azalır. Bu da investorun ədalətsiz informasiya dezavantajı yaşamaq qorxusunu azaldır.
4. Korporativ idarəetmənin gücləndirici rolu
Bu sadələşdirilmiş göstərim korporativ idarəetmənin maliyyə hesabatlarının keyfiyyəti ilə investor etimadı arasındakı əlaqəni gücləndirə biləcəyini izah edir. Güclü direktorlar şurası, fəal audit komitəsi və müstəqil xarici audit varsa, eyni maliyyə məlumatı investor tərəfindən daha etibarlı qəbul edilə bilər.
5. Aşağı hesabat keyfiyyəti və uğursuzluq riski
Keyfiyyətsiz hesabat investor etimadını zəiflədir. Etimad zəiflədikdə investor daha yüksək risk mükafatı tələb edir. Kapital dəyəri yüksəlir. Şirkətin maliyyə tapması çətinləşir və bu proses biznes uğursuzluğu riskini artıra bilər.
6. Məqalədəki empirik nəticə nümunələri
PDF-də təqdim olunan struktur tənlik modeli nəticələrinə görə auditorun xüsusi xüsusiyyətləri ilə biznes uğursuzluğu arasında mənfi və əhəmiyyətli əlaqə; audit nəticələri ilə biznes uğursuzluğu arasında da mənfi və əhəmiyyətli əlaqə bildirilir. Bu nəticələr audit keyfiyyəti və hesabat etibarlılığının biznes uğursuzluğu riskini azaltmaqda rol oynaya biləcəyini düşündürür.
Qrafik, Cədvəl və Sxemin Əsas Mesajı
Səhifə 2-dəki maliyyə hesabatı funksiyaları cədvəli: Cədvəl maliyyə hesabatının üç əsas funksiyasını göstərir: məlumatlandırma, monitorinq və siqnal vermə. Məlumatlandırma funksiyası investora qiymətləndirmə üçün məlumat verir. Monitorinq funksiyası menecerlərin performansını izləməyə kömək edir. Siqnal vermə funksiyası isə rəhbərliyin xüsusi məlumatını bazara daşıyır. Əsas mesaj budur: Maliyyə hesabatı yalnız keçmişi qeydə almır; investor etimadını yaradan informasiya infrastrukturunu qurur.
Səhifə 3-dəki maliyyə hesabatı keyfiyyəti cədvəli: Cədvəl əlaqəlilik, etibarlılıq, müqayisə edilə bilmə, vaxtında təqdimetmə, anlaşıqlılıq və gerçəkliyə uyğun təqdimat ölçülərini investor etimadı ilə əlaqələndirir. Bu vizualın əsas mesajı keyfiyyətli hesabatın tək bir xüsusiyyətdən ibarət olmamasıdır. Hesabat düzgün, lakin gec təqdim edilirsə dəyərini itirir; vaxtında, lakin anlaşılmazdırsa investora yetərincə kömək etmir; müqayisə edilə bilmirsə bazar qiymətləndirməsi çətinləşir.
Səhifə 5-dəki konseptual model: Mətndə maliyyə hesabatlarının keyfiyyəti əvvəlcə informasiya asimmetriyasını azaldan amil kimi yerləşdirilir. Korporativ idarəetmə bu əlaqəni gücləndirən mexanizm kimi göstərilir. Nəticədə investor etimadı artır; bazar iştirakçılığı, likvidlik və kapital dəyəri kimi göstəricilər təsirlənir. Modelin son addımı artan etimadın biznes uğursuzluğu riskini azalda biləcəyi fikridir.
Səhifə 6-dakı empirik nəticələr bölməsi: Mətn auditor xüsusiyyətləri və audit nəticələrinin biznes uğursuzluğu ilə əhəmiyyətli əlaqələr daşıdığını bildirir. Əsas mesaj yalnız maliyyə nisbətlərinə baxmağın kifayət etməməsi; audit keyfiyyəti, mühasibat keyfiyyəti və korporativ idarəetmə kimi keyfiyyət amillərinin də risk təhlilinə daxil edilməli olmasıdır.
Səhifə 8-dəki investor xəbərdarlıqları: İnvestorların yalnız dövr mənfəətinə baxmaması, pul axını ilə mənfəət arasındakı fərqləri izləməsi, debitor borcları və ehtiyatlardakı qeyri-adi artımlara diqqət etməsi, əlaqəli tərəf əməliyyatlarını və şərtli audit rəylərini izləməsi tövsiyə olunur. Əsas mesaj: İnvestor etimadı passiv hiss deyil; investor da maliyyə məlumatının keyfiyyətini sorğulamalıdır.
Təcrübələr Necə Aparılıb?
Bu tədqiqat birbaşa yeni sahə təcrübəsi və ya yeni verilənlər dəsti təhlili təqdim etməkdən daha çox, mövcud nəzəri çərçivə və farsdilli sənəddən köçürülən nəticələr üzərindən konseptual model inkişaf etdirir.
Mətndə istifadə olunan sübut strukturu üç hissədən ibarətdir:
1. Nəzəri əsas: Agentlik nəzəriyyəsi, informasiya asimmetriyası, maliyyə hesabatlarının kapital bazarlarındakı rolu və korporativ idarəetmə ədəbiyyatı birlikdə nəzərdən keçirilir.
2. Konseptual model: Maliyyə hesabatlarının keyfiyyətinin investor etimadına birbaşa təsir etdiyi; informasiya asimmetriyasının bu əlaqədə vasitəçi, korporativ idarəetmənin isə gücləndirici rol oynadığı müdafiə olunur.
3. Sənəd əsaslı empirik nəticələr: Farsdilli sənəddəki struktur tənlik modeli nəticələrinə görə auditorun xüsusi xüsusiyyətləri və audit nəticələrinin biznes uğursuzluğu ilə əhəmiyyətli əlaqə daşıdığı bildirilir. Bu nəticələr maliyyə hesabatı və audit keyfiyyətinin yalnız texniki mühasibat mövzusu deyil, biznes dayanıqlığı və investor etimadı məsələsi olduğunu dəstəkləmək üçün istifadə olunur.
Buna görə tədqiqat birbaşa “bu verilənlər dəstində bu reqressiyanı qurduq” tipli empirik məqalə deyil; mühasibat keyfiyyəti, audit keyfiyyəti və investor etimadı arasındakı əlaqəni izah edən nəzəri-tətbiqi sintez kimi qiymətləndirilməlidir.
Nəticələr Nəyi Göstərir?
1. Maliyyə hesabatlarının keyfiyyəti investor etimadının əsas müəyyənedicilərindən biridir. İnvestor şirkətin maliyyə məlumatlarının düzgün, tam və vaxtında olduğuna inanarsa, kapital ayırmaq istəyi artır. Etimad azalarsa investor ya daha yüksək gəlir tələb edir, ya da bazardan uzaqlaşır.
2. İnformasiya asimmetriyası azaldıqda bazar daha ədalətli qəbul edilir. Rəhbərliklə investor arasındakı informasiya fərqi azaldıqca investor özünü daxili məlumata malik aktorlarla müqayisədə daha az əlverişsiz vəziyyətdə hiss edir. Bu vəziyyət bazar iştirakçılığını dəstəkləyə bilər.
3. Audit keyfiyyəti hesabat etibarlılığını artırır. Müstəqil, peşəkar və nüfuzlu auditorlar maliyyə hesabatlarının etibarlılığını gücləndirirlər. Auditorun müstəqilliyi zəiflədikdə investor maliyyə hesabatlarının reallığı əks etdirib-etdirmədiyinə daha çox şübhə edə bilər.
4. Korporativ idarəetmə etimad münasibətində kritik rol oynayır. Müstəqil direktorlar şurası, effektiv audit komitəsi, tənzimləyici nəzarət və korporativ sahiblik strukturu maliyyə hesabatlarının inandırıcılığını artıra bilər.
5. Aşağı hesabat keyfiyyəti biznes uğursuzluğu riskini böyüdə bilər. Zəif açıqlama, earnings management, mühasibat anomaliyaları və qeyri-müəyyən audit nəticələri investor etimadını aşındırır. Etimad itkisi kapital dəyərini artıra, likvidliyi azalda və şirkəti maliyyə təzyiqi altına sala bilər.
6. Klassik maliyyə nisbətləri təkbaşına kifayət etməyə bilər. Məqalə biznes uğursuzluğunu proqnozlaşdırmaqda yalnız keçmiş maliyyə nisbətlərinə əsaslanmağın natamam qala biləcəyini vurğulayır. Mühasibat keyfiyyəti, earnings management, audit prosesi və korporativ idarəetmə kimi keyfiyyət amilləri də nəzərə alınmalıdır.
Bu Niyə Vacibdir?
Bu tədqiqat biznes dünyası üçün birbaşa əhəmiyyət daşıyır. Çünki bir çox müəssisə maliyyə hesabatını yalnız hüquqi öhdəlik kimi görür. Halbuki maliyyə hesabatı şirkətin investor, kreditor, təchizatçı, müştəri və tənzimləyici qurumlarla qurduğu etimad münasibətinin əsasını təşkil edir.
KOB-lar və açıq səhmdar cəmiyyətləri baxımından maliyyə hesabatlarının keyfiyyəti kapital dəyərinə təsir göstərə bilər. Şirkət etibarlı hesabat təqdim edirsə, bank və investor qarşısında daha güclü mövqeyə gələ bilər. Hesabatlar qeyri-müəyyən, gecikmiş, natamam və ya anlaşılmazdırsa, şirkət yaxşı performans göstərsə belə kənar maraqlı tərəflər bunu düzgün qiymətləndirə bilməyə bilər.
Mühasibat və maliyyə idarəçiliyi baxımından mühüm dərs budur: Maliyyə hesabatları yalnız əvvəlki dövrün qeydi deyil. Pul axınının keyfiyyəti, hesablanmış məbləğlərin reallığı, ehtiyat və debitor hərəkətləri, əlaqəli tərəf əməliyyatları, auditor rəyi və qeydlərin keyfiyyəti investor etimadını formalaşdıran amillərdir.
Tənzimləyicilər baxımından da tədqiqat vacibdir. İnkişaf etməkdə olan kapital bazarlarında investor etimadı kövrəkdir. Şəffaflıq, audit keyfiyyəti və korporativ idarəetmə standartları gücləndikcə bazar iştirakçılığı, likvidlik və uzunmüddətli kapitalın formalaşması dəstəklənə bilər.
Diqqət Edilməli Məqamlar
1. Bu tədqiqat investisiya tövsiyəsi deyil. Maliyyə hesabatlarının keyfiyyəti mühüm qiymətləndirmə sahəsidir; lakin təkbaşına investisiya qərarı vermək üçün kifayət deyil.
2. Tədqiqat daha çox konseptual və sintez xarakterlidir. PDF birbaşa genişmiqyaslı yeni verilən təhlili təqdim etməkdən çox mövcud ədəbiyyat və farsdilli sənəddən köçürülən nəticələr əsasında model qurur.
3. İnkişaf etməkdə olan bazarlar konteksti vacibdir. İran kimi inkişaf etməkdə olan kapital bazarlarında tənzimləyici struktur, bazar dərinliyi, investor profili və korporativ idarəetmə standartları fərqli ola bilər. Nəticələr hər ölkəyə birbaşa tətbiq edilməməlidir.
4. Maliyyə hesabatlarının keyfiyyətini ölçmək asan deyil. Hesabatın vaxtında dərc edilməsi təkbaşına keyfiyyət demək deyil. Earnings management, accrual keyfiyyəti, qeydlərin aydınlığı, auditor rəyi və pul axını uyğunluğu birlikdə qiymətləndirilməlidir.
5. İnvestor etimadı psixoloji və davranış dəyişənidir. Etimad yalnız maliyyə hesabatlarının keyfiyyəti ilə deyil, bazar xəbərləri, makroiqtisadiyyat, tənzimləmə, sektor gözləntiləri və əvvəlki böhran təcrübələri ilə də formalaşır.
6. Audit keyfiyyəti də təkbaşına mütləq zəmanət deyil. Müstəqil audit etimadı artırır; lakin audit prosesi də səhv, maraq toqquşması və ya yetərsiz ekspertiza riski daşıya bilər.
Riskli sahə qeydi: Mövzu investor etimadı, kapital bazarları və maliyyə hesabatları ilə bağlıdır. Bu yazı investisiya tövsiyəsi deyil. Burada izah edilənlər müəyyən şirkətin səhmini almaq, satmaq və ya saxlamaq tövsiyəsi kimi qiymətləndirilməməlidir. Məqsəd maliyyə hesabatlarının keyfiyyətinin kapital bazarlarında etimada necə təsir etdiyini sadə şəkildə izah etməkdir.
Ümumi qiymətləndirmə: Məqalə biznes dünyası üçün çox praktik nöqtəyə toxunur: İnvestor etimadı yalnız şirkətin mənfəət açıqlaması ilə yaranmır. Etimad açıqlanan maliyyə məlumatının vaxtında, anlaşılan, müqayisə edilə bilən, audit edilə bilən və iqtisadi reallığı əks etdirən şəkildə təqdim olunmasından asılıdır. Zəif hesabat yüksək mənfəət göstərsə belə investorda şübhə yarada bilər. Güclü hesabat isə qeyri-müəyyənliyi azaldır, kapital dəyərini aşağı sala və bazara etimad verə bilər.
Nəticə
Bu məqalə maliyyə hesabatlarının keyfiyyətinin investor etimadı üçün mərkəzi amil olduğunu göstərir. İnvestorlar kapital ayırarkən yalnız şirkətin açıqladığı mənfəətə deyil, bu mənfəətin nə qədər etibarlı olduğuna, pul axını ilə dəstəklənib-dəstəklənmədiyinə, hesabatların vaxtında və anlaşılan olub-olmadığına, audit prosesinin keyfiyyətinə və korporativ idarəetmə strukturuna da baxırlar.
Yüksək keyfiyyətli maliyyə hesabatı informasiya asimmetriyasını azaldır, menecerlərin opportunist davranış imkanlarını daraldır, investora daha sağlam qərar bazası təqdim edir və kapital dəyərinin azalmasına töhfə verə bilər. Bunun əksinə, zəif hesabat, earnings management, mühasibat anomaliyaları və yetərsiz açıqlama investor etimadını aşındırır.
Verianla oxucusu üçün əsas mesaj budur: Maliyyə hesabatı mühasibatlığın texniki çıxışından çox daha artıqdır. Şirkətin bazara verdiyi etimad siqnalıdır. Bu siqnal güclü olduqda investor kapital yatırmağa daha həvəsli olur; zəif olduqda isə şirkətin real performansı yaxşı olsa belə bazar bunu diskontlaşdıra bilər.
Mənbə və Metod Qeydi
Bu yazı, “The Impact of Financial Reporting Quality on Investor Confidence: Evidence from Emerging Capital Markets” başlıqlı PDF əsasında hazırlanmış orijinal Azərbaycan dilli redaksiya məzmunudur. Mətn sözbəsöz tərcümə deyil; tədqiqatdakı problem, nəzəri çərçivə, cədvəllər, konseptual model, audit keyfiyyəti nəticələri, tətbiq təklifləri və məhdudiyyətlər sadələşdirilərək izah edilib.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib