

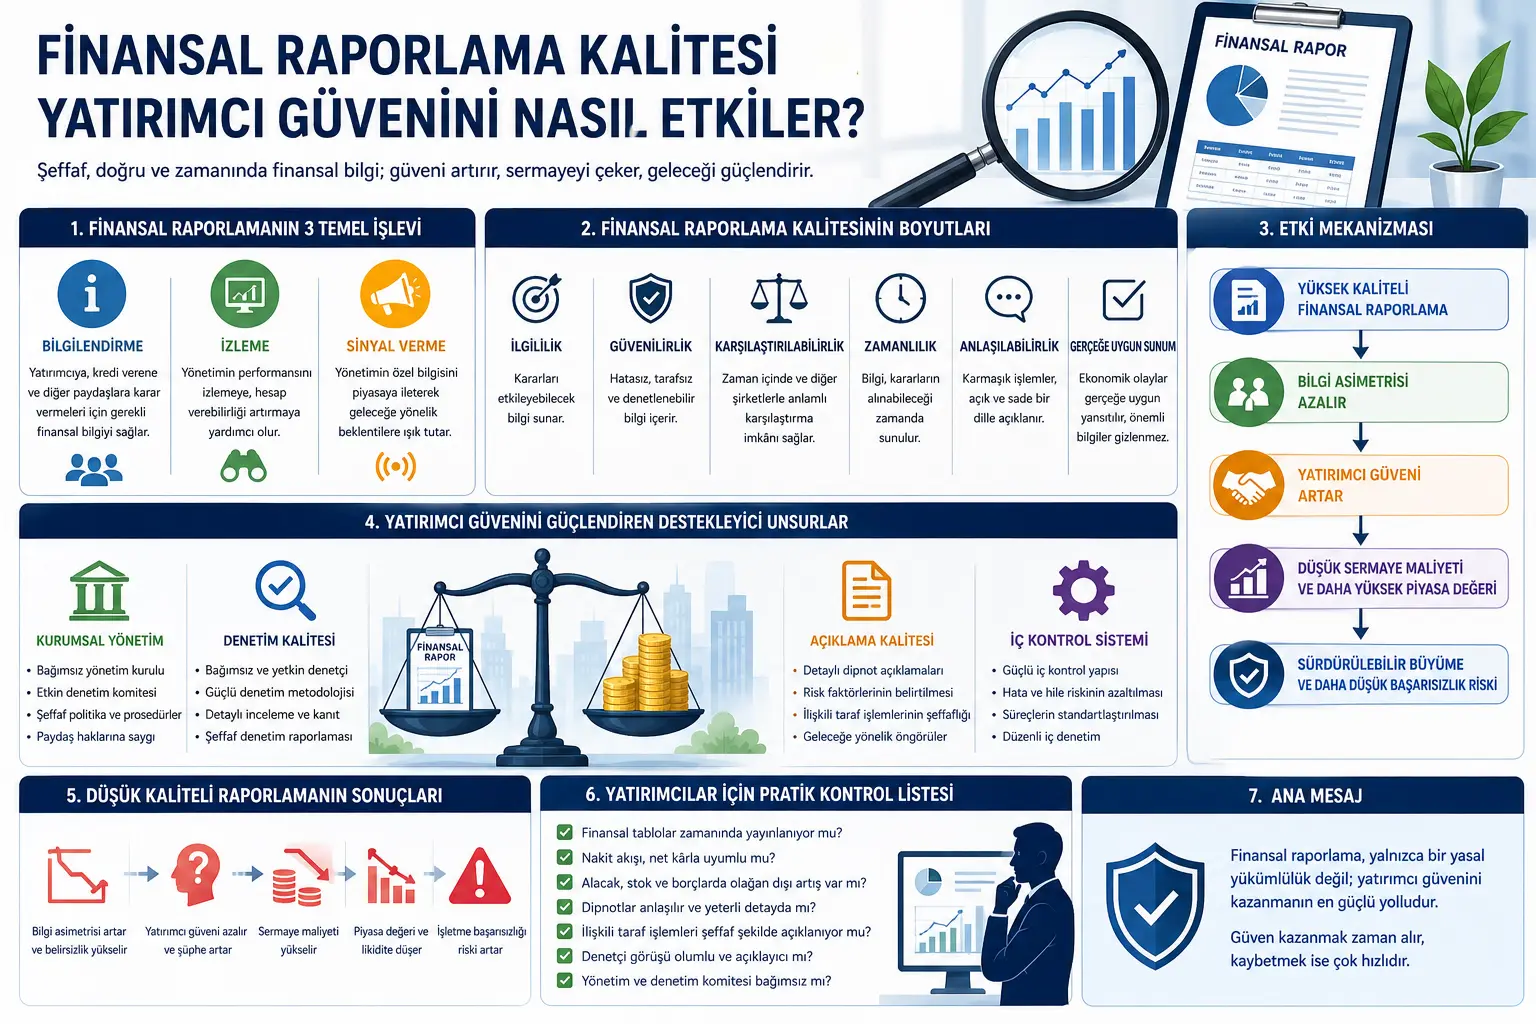
Инвесторлордун ишеними капитал рынокторунун иштеши үчүн негизги элементтердин бири. Эгер инвестор компания жарыялаган каржылык маалыматка ишенбесе, капиталын ошол компанияга же рынокко багыттоого тартынат. Бул жагдай соода көлөмүнө, рыноктук ликвиддүүлүккө, компаниянын бааланышына жана капиталдын наркына түздөн-түз таасир этиши мүмкүн.
Бул макала каржылык отчеттуулуктун сапаты инвесторлордун ишенимине кандай таасир этерин түшүндүрөт. Жогорку сапаттагы каржылык отчеттуулук так, өз убагында, салыштырууга мүмкүн, ишенимдүү жана түшүнүктүү маалымат берет. Мунун аркасында инвестор менен жетекчиликтин ортосундагы маалыматтык асимметрия азаят. Жетекчилердин оппортунисттик жүрүм-туруму үчүн мейкиндик тарыйт. Аудит жана корпоративдик башкаруу механизмдери күчтүү болсо, каржылык отчеттордун ишенимдүүлүгү дагы жогорулайт.
Макаланын негизги билдирүүсү мындай: каржылык отчеттор жөн гана бухгалтердик документ эмес. Баланс, киреше жөнүндө отчет, акча агымы жөнүндө отчет жана түшүндүрмө эскертмелер инвестордун компанияны түшүнүүсү, тобокелдиктерди баалоосу жана чечим кабыл алуусу үчүн негизги ишеним инфраструктурасын түзөт. Бул инфраструктура алсырай турган болсо, инвестордун ишеними бузулат; ишеним начарлаганда компаниянын капиталга жетүүсү, рыноктук наркы жана узак мөөнөттүү туруктуулугу зыян тартышы мүмкүн.
Көйгөй эмнеде?
Компаниялар капитал рынокторунан каражат тартууну каалайт. Инвесторлор болсо капиталын кайсы компанияга багыттарын чечүү үчүн ишенимдүү маалыматка муктаж. Бул мамиленин борборунда каржылык отчеттуулук турат.
Бирок бул жерде маанилүү көйгөй жаралат: компаниянын жетекчилиги компаниянын чыныгы абалын инвесторго караганда жакшыраак билет. Бул абал маалыматтык асимметрия деп аталат. Эгер тышкы инвестор компаниянын кирешелүүлүгү, карыздуулугу, акча агымы, тобокелдиктери же келечектеги туруктуулугу тууралуу жетиштүү жана ишенимдүү маалымат ала албаса, компанияга этият мамиле кылат.
Бул этияттык бир нече түрдө көрүнүшү мүмкүн. Инвестор жогору киреше талап кылат, башкача айтканда компаниянын капитал наркы өсөт. Акцияларды сатып алуу-сатууда ликвиддүүлүк төмөндөшү мүмкүн. Компаниянын рыноктук наркы басым алдында калышы мүмкүн. Оорураак учурда инвесторлор рыноктон толугу менен чыгып кетиши мүмкүн.
Макала караган негизги көйгөй ушул: каржылык отчеттуулуктун сапаты төмөн болгондо инвесторлордун ишеними кантип бузулат жана бул бузулуу компаниялар менен капитал рынокторуна кандай кесепеттерди алып келет?
Ыкма эмнени сунуштайт?
Макала эксперименттик машиналык үйрөнүү моделин же жаңы статистикалык алгоритмди сунуштабайт. Анын ордуна каржылык отчеттуулуктун сапаты менен инвесторлордун ишениминин ортосундагы байланышты теориялык жана концептуалдык модель аркылуу түшүндүрөт.
Изилдөө таянган негизги теориялык негиздер төмөнкүлөр:
Агенттик теориясы: Компания ээлери менен жетекчилердин кызыкчылыктары айырмаланышы мүмкүн. Жетекчи компаниянын ресурстарын дайыма эле инвестордун кызыкчылыгына эң ылайыктуу түрдө колдонбошу мүмкүн. Күчтүү каржылык отчеттуулук жана аудит бул кызыкчылыктардын кагылышын байкоого мүмкүн кылат.
Маалыматтык асимметрия: Жетекчилер компания тууралуу тышкы инвесторлорго караганда көбүрөөк маалыматка ээ. Сапаттуу отчеттуулук бул маалымат айырмасын азайтат.
Корпоративдик башкаруу: Көз карандысыз директорлор кеңеши, натыйжалуу аудит комитети, сапаттуу тышкы аудит жана жөнгө салуучу көзөмөл каржылык отчеттордун ишенимдүүлүгүн жогорулатат.
Аудиттин сапаты: Көз карандысыз, адистешкен жана кылдат аудит процесси каржылык отчеттордун ишенимдүүлүгүн бекемдейт. Аудитордун сапаты инвестордун отчетко болгон ишенимине таасир этет.
Макала ушул теориялык алкактан чыгып, каржылык отчеттуулуктун сапаты инвесторлордун ишенимине үч негизги канал аркылуу таасир этерин жактайт: түздөн-түз ачык-айкындык таасири, маалыматтык асимметрияны азайтуу таасири жана корпоративдик башкаруу күчөткөн ишенимдүүлүк таасири.
Формулалар эмнени түшүндүрөт?
PDF’те классикалык математикалык моделдин теңдемелери чектелүү; изилдөө көбүнчө концептуалдык байланыштар, гипотезалар жана алкак аркылуу жүрөт. Ошондуктан төмөнкү MathJax блоктору макаладагы концептуалдык моделди жөнөкөй жана CMS менен шайкеш түрдө көрсөтөт.
1. Каржылык отчеттуулуктун сапатынын компоненттери
Бул жерде \(FRQ\) каржылык отчеттуулуктун сапатын билдирет. Макалага ылайык, сапаттуу отчеттуулук релеванттуу, ишенимдүү, салыштырууга мүмкүн, өз убагында, түшүнүктүү, чындыкка туура келген жана ачык маалымат бериши керек. Бул сапаттардын ар бири инвесторго компанияны такыраак баалоого жардам берет.
2. Ачык-айкындык менен инвестор ишениминин байланышы
Ачык-айкындык жогорулаган сайын белгисиздик азаят. Белгисиздик азайганда инвестор компаниянын келечектеги акча агымдарын, тобокелдиктерин жана жетекчиликтин жүрүм-турумун жакшыраак баалай алат. Бул инвестордун ишенимин жогорулатат.
3. Маалыматтык асимметриянын ортомчулук таасири
Бул байланыш макаланын негизги өзөктөрүнүн бири. Каржылык отчеттуулуктун сапаты жогорулаган сайын жетекчилик менен тышкы инвестордун ортосундагы маалымат айырмасы азаят. Бул инвестордун адилетсиз маалыматтык артыкчылыкка туш болуу коркунучун төмөндөтөт.
4. Корпоративдик башкаруунун күчөтүүчү ролу
Бул жөнөкөйлөштүрүлгөн көрсөтмө корпоративдик башкаруу каржылык отчеттуулуктун сапаты менен инвесторлордун ишениминин ортосундагы байланышты күчөтө аларын түшүндүрөт. Күчтүү директорлор кеңеши, активдүү аудит комитети жана көз карандысыз тышкы аудит бар болсо, ошол эле каржылык маалымат инвестор тарабынан ишенимдүүрөөк деп кабыл алынышы мүмкүн.
5. Отчеттуулуктун төмөн сапаты жана ийгиликсиздик тобокелдиги
Сапатсыз отчеттуулук инвестордун ишенимин алсыратат. Ишеним азайганда инвестор жогорку тобокелдик премиясын талап кылат. Капиталдын наркы өсөт. Компанияга каражат табуу кыйындайт жана бул процесс бизнестин ийгиликсиз болуу тобокелдигин жогорулатышы мүмкүн.
6. Макаладагы эмпирикалык жыйынтыктардын мисалдары
PDF’те берилген структуралык теңдеме моделинин жыйынтыктарына ылайык, аудиторго тиешелүү өзгөчө сапаттар менен бизнестин ийгиликсиздигинин ортосунда терс жана маанилүү байланыш; аудиттин жыйынтыктары менен бизнестин ийгиликсиздигинин ортосунда да терс жана маанилүү байланыш кабарланган. Бул жыйынтыктар аудиттин сапаты менен отчеттун ишенимдүүлүгү бизнестин ийгиликсиздик тобокелдигин азайтууда роль ойношу мүмкүн экенин көрсөтөт.
График, таблица жана схеманын негизги билдирүүсү
2-беттеги каржылык отчеттуулуктун функциялары таблицасы: Таблица каржылык отчеттуулуктун үч негизги функциясын көрсөтөт: маалымат берүү, мониторинг жана сигнал берүү. Маалымат берүү функциясы инвесторго баалоо үчүн маалымат берет. Мониторинг функциясы жетекчилердин ишин көзөмөлдөөгө жардам берет. Сигнал берүү функциясы болсо жетекчиликтеги ички маалыматты рынокко жеткирет. Негизги билдирүү мындай: каржылык отчеттуулук өткөндү гана каттабайт; ал инвестор ишенимин түзгөн маалымат инфраструктурасын калыптандырат.
3-беттеги каржылык отчеттуулуктун сапаты таблицасы: Таблица релеванттуулук, ишенимдүүлүк, салыштырууга мүмкүнчүлүк, өз убагында берүү, түшүнүктүүлүк жана чындыкка туура келген көрсөтүү өлчөмдөрүн инвестор ишеними менен байланыштырат. Бул визуалдын негизги билдирүүсү — сапаттуу отчеттуулук бир эле касиеттен турбайт. Отчет туура болсо да кеч келсе баалуулугун жоготот; өз убагында келсе да түшүнүксүз болсо инвесторго жетиштүү жардам бербейт; салыштырууга мүмкүн болбосо рыноктук баалоо татаалдашат.
5-беттеги концептуалдык модель: Текстте каржылык отчеттуулуктун сапаты алгач маалыматтык асимметрияны азайтуучу фактор катары жайгаштырылат. Корпоративдик башкаруу бул байланышты күчөтүүчү механизм катары көрсөтүлөт. Натыйжада инвестор ишеними жогорулайт; рынокко катышуу, ликвиддүүлүк жана капиталдын наркы сыяктуу көрсөткүчтөр таасирленет. Моделдин акыркы кадамы — ишенимдин өсүшү бизнестин ийгиликсиздик тобокелдигин азайтышы мүмкүн деген ой.
6-беттеги эмпирикалык жыйынтыктар бөлүмү: Текст аудитордун өзгөчөлүктөрү жана аудиттин жыйынтыктары бизнестин ийгиликсиздиги менен маанилүү байланышта экенин көрсөтөт. Негизги билдирүү — каржылык коэффициенттерди гана кароо жетишсиз; аудиттин сапаты, бухгалтердик эсептин сапаты жана корпоративдик башкаруу сыяктуу сапаттык факторлор да тобокелдик талдоосуна кошулушу керек.
8-беттеги инвесторлор үчүн эскертүүлөр: Инвесторлорго мезгилдик пайдага гана карабоо, акча агымы менен пайданын айырмаларын көзөмөлдөө, дебитордук карыздар менен запастардын адаттан тыш өсүшүнө көңүл буруу, байланышкан тараптар менен операцияларды жана шарттуу аудитордук корутундуларды байкоо сунушталат. Негизги билдирүү: инвестор ишеними пассивдүү сезим эмес; инвестор өзү да каржылык маалыматтын сапатын суроого тийиш.
Эксперименттер кандай жүргүзүлгөн?
Бул изилдөө түздөн-түз жаңы талаа экспериментин же жаңы маалымат топтомунун анализин сунуштагандан көрө, учурдагы теориялык алкак жана фарсы тилиндеги документтен алынган жыйынтыктар аркылуу концептуалдык модель иштеп чыгат.
Текстте колдонулган далилдердин түзүлүшү үч бөлүктөн турат:
1. Теориялык негиз: Агенттик теориясы, маалыматтык асимметрия, каржылык отчеттуулуктун капитал рынокторундагы ролу жана корпоративдик башкаруу адабияты бирге каралат.
2. Концептуалдык модель: Каржылык отчеттуулуктун сапаты инвестор ишенимине түз таасир этери; маалыматтык асимметрия бул байланышта ортомчу, корпоративдик башкаруу болсо күчөтүүчү роль ойной турганы айтылат.
3. Документке негизделген эмпирикалык жыйынтыктар: Фарсы тилиндеги документтеги структуралык теңдеме моделинин жыйынтыктарына ылайык, аудитордун өзгөчө сапаттары жана аудит жыйынтыктары бизнестин ийгиликсиздиги менен маанилүү байланышта экени баяндалат. Бул жыйынтыктар каржылык отчеттуулук менен аудиттин сапаты жөн гана техникалык бухгалтердик тема эмес, бизнестин туруктуулугу жана инвестор ишеними маселеси экенин колдоо үчүн колдонулат.
Ошондуктан изилдөө түздөн-түз “бул маалымат топтомунда мындай регрессия түздүк” түрүндөгү эмпирикалык макала эмес; ал бухгалтердик эсептин сапаты, аудиттин сапаты жана инвестор ишениминин ортосундагы мамилени түшүндүргөн теориялык-практикалык синтез катары бааланышы керек.
Жыйынтыктар эмнени көрсөтөт?
1. Каржылык отчеттуулуктун сапаты инвестор ишениминин негизги аныктоочуларынын бири. Инвестор компаниянын каржылык маалыматтары туура, толук жана өз убагында экенине ишенсе, капитал бөлүүгө даярдыгы жогорулайт. Ишеним азайса инвестор же жогорку киреше талап кылат, же рыноктон алыстайт.
2. Маалыматтык асимметрия азайганда рынок адилеттүүрөөк кабыл алынат. Жетекчилик менен инвестордун ортосундагы маалымат айырмасы азайган сайын инвестор өзүн ички маалыматка ээ тараптарга салыштырмалуу азыраак начар абалда сезет. Бул рынокко катышууну колдошу мүмкүн.
3. Аудиттин сапаты отчеттун ишенимдүүлүгүн жогорулатат. Көз карандысыз, квалификациялуу жана абройлуу аудиторлор каржылык отчеттордун ишенимдүүлүгүн бекемдейт. Аудитордун көз карандысыздыгы алсырай турган болсо, инвестор каржылык отчеттор чындыкты чагылдырабы деген шектенүүнү көбүрөөк сезиши мүмкүн.
4. Корпоративдик башкаруу ишеним мамилесинде маанилүү роль ойнойт. Көз карандысыз директорлор кеңеши, натыйжалуу аудит комитети, жөнгө салуучу көзөмөл жана институционалдык менчик түзүмү каржылык отчеттуулуктун ишенимдүүлүгүн жогорулатышы мүмкүн.
5. Отчеттуулуктун төмөн сапаты бизнестин ийгиликсиздик тобокелдигин көбөйтүшү мүмкүн. Алсыз ачыкка чыгаруу, пайданы башкаруу, бухгалтердик аномалиялар жана бүдөмүк аудит жыйынтыктары инвестордун ишенимин жейт. Ишенимдин жоголушу капиталдын наркын жогорулатып, ликвиддүүлүктү төмөндөтүп, компанияны каржылык басымга алып келиши мүмкүн.
6. Классикалык каржылык коэффициенттер өз алдынча жетишсиз болушу мүмкүн. Макала бизнестин ийгиликсиздигин алдын ала айтууда тарыхый каржылык коэффициенттерге гана таянуу жетишсиз болушу мүмкүн экенин баса белгилейт. Бухгалтердик эсептин сапаты, пайданы башкаруу, аудит процесси жана корпоративдик башкаруу сыяктуу сапаттык факторлор да эске алынышы керек.
Бул эмне үчүн маанилүү?
Бул изилдөө бизнес дүйнөсү үчүн түздөн-түз маанилүү. Анткени көптөгөн ишканалар каржылык отчеттуулукту жөн гана мыйзамдык милдет катары көрөт. Чынында каржылык отчеттуулук компаниянын инвестор, кредитор, жеткирүүчү, кардар жана жөнгө салуучу органдар менен курган ишеним мамилесинин негизи.
Чакан жана орто ишканалар жана ачык компаниялар үчүн каржылык отчеттуулуктун сапаты капиталдын наркына таасир этиши мүмкүн. Компания ишенимдүү отчет берсе, банк жана инвестор алдында күчтүүрөөк позицияга ээ болушу мүмкүн. Отчеттор бүдөмүк, кеч, толук эмес же түшүнүксүз болсо, компания жакшы көрсөткүчтөргө ээ болсо да тышкы кызыкдар тараптар муну туура баалай албай калышы мүмкүн.
Бухгалтердик эсеп жана каржы башкаруусу жагынан маанилүү сабак мындай: каржылык отчеттор өткөн мезгилдин гана жазуусу эмес. Акча агымынын сапаты, эсептөөлөрдүн реалдуулугу, запастар менен дебитордук карыздардын кыймылы, байланышкан тараптар менен операциялар, аудитордук пикир жана түшүндүрмө эскертмелердин сапаты инвестор ишенимин калыптандырган факторлор.
Жөнгө салуучулар үчүн да изилдөө маанилүү. Өнүгүп келе жаткан капитал рынокторунда инвестор ишеними морт болот. Ачык-айкындык, аудиттин сапаты жана корпоративдик башкаруу стандарттары күчөгөн сайын рынокко катышуу, ликвиддүүлүк жана узак мөөнөттүү капиталдын түзүлүшү колдоого алынышы мүмкүн.
Көңүл буруучу жагдайлар
1. Бул изилдөө инвестициялык кеңеш эмес. Каржылык отчеттуулуктун сапаты маанилүү баалоо багыты; бирок ал өз алдынча инвестициялык чечим кабыл алуу үчүн жетишсиз.
2. Изилдөө көбүнчө концептуалдык жана синтездик мүнөздө. PDF түздөн-түз чоң масштабдагы жаңы маалымат анализин сунуштагандан көрө, учурдагы адабият жана фарсы тилиндеги документтен алынган жыйынтыктар аркылуу модель түзөт.
3. Өнүгүп келе жаткан рыноктордун контексти маанилүү. Иран сыяктуу өнүгүп келе жаткан капитал рынокторунда жөнгө салуу түзүмү, рыноктун тереңдиги, инвестор профили жана корпоративдик башкаруу стандарттары айырмаланышы мүмкүн. Жыйынтыктар ар бир өлкөгө түз көчүрүлбөшү керек.
4. Каржылык отчеттуулуктун сапатын өлчөө оңой эмес. Отчеттун өз убагында жарыяланышы өзүнчө сапат дегенди билдирбейт. Пайданы башкаруу, эсептөөлөрдүн сапаты, түшүндүрмөлөрдүн ачыктыгы, аудитордук пикир жана акча агымы менен шайкештик бирге бааланышы керек.
5. Инвестор ишеними психологиялык жана жүрүм-турумдук өзгөрмө. Ишеним каржылык отчеттун сапаты менен гана эмес, рынок жаңылыктары, макроэкономика, жөнгө салуу, тармактык күтүүлөр жана мурдагы кризистик тажрыйбалар менен да калыптанат.
6. Аудиттин сапаты да өз алдынча абсолюттук кепилдик эмес. Көз карандысыз аудит ишенимди жогорулатат; бирок аудит процесси да ката, кызыкчылыктардын кагылышы же жетишсиз экспертиза тобокелдигин камтышы мүмкүн.
Тобокелдүү тармак боюнча эскертүү: Тема инвестор ишеними, капитал рыноктору жана каржылык отчеттуулукка байланыштуу. Бул жазуу инвестициялык кеңеш эмес. Бул жерде айтылгандар белгилүү бир компаниянын акциясын сатып алуу, сатуу же кармоо сунушу катары бааланбашы керек. Максат — каржылык отчеттуулуктун сапаты капитал рынокторундагы ишенимге кандай таасир этерин жөнөкөй түрдө түшүндүрүү.
Жалпы баалоо: Макала бизнес дүйнөсү үчүн өтө практикалык маселеге көңүл бурат: инвестор ишеними компаниянын пайда жарыялоосу менен гана түзүлбөйт. Ишеним жарыяланган каржылык маалыматтын өз убагында, түшүнүктүү, салыштырууга мүмкүн, аудитке жарактуу жана экономикалык чындыкты чагылдырган түрдө берилишине көз каранды. Алсыз отчеттуулук жогорку пайда көрсөтсө да инвестордо шек жаратышы мүмкүн. Күчтүү отчеттуулук болсо белгисиздикти азайтып, капиталдын наркын төмөндөтүшү жана рынокко ишеним бериши мүмкүн.
Жыйынтык
Бул макала каржылык отчеттуулуктун сапаты инвестор ишеними үчүн борбордук фактор экенин көрсөтөт. Инвесторлор капитал бөлүштүрүүдө компания жарыялаган пайдага гана эмес, ал пайданын канчалык ишенимдүү экенине, акча агымы менен колдоого алынган-алынбаганына, отчеттордун өз убагында жана түшүнүктүү болушуна, аудит процессинин сапатына жана корпоративдик башкаруу түзүмүнө да карайт.
Жогорку сапаттагы каржылык отчеттуулук маалыматтык асимметрияны азайтат, жетекчилердин оппортунисттик жүрүм-турум мүмкүнчүлүгүн тарылтат, инвесторго туурараак чечим кабыл алуу үчүн негиз берет жана капиталдын наркынын төмөндөшүнө салым кошушу мүмкүн. Тескерисинче, алсыз отчеттуулук, пайданы башкаруу, бухгалтердик аномалиялар жана жетишсиз ачыкка чыгаруу инвестор ишенимин алсыратат.
Verianla окурманы үчүн негизги билдирүү мындай: каржылык отчеттуулук бухгалтериянын техникалык жыйынтыгынан алда канча көп нерсе. Ал компаниянын рынокко берген ишеним сигналы. Бул сигнал күчтүү болгондо инвестор капитал салууга көбүрөөк даяр болот; алсыз болгондо компаниянын чыныгы көрсөткүчтөрү жакшы болсо да рынок аны арзандатып баалашы мүмкүн.
Булак жана ыкма боюнча эскертүү
Бул жазуу “The Impact of Financial Reporting Quality on Investor Confidence: Evidence from Emerging Capital Markets” аттуу PDF негизинде даярдалган оригиналдуу кыргызча редакциялык контент. Текст сөзмө-сөз котормо эмес; изилдөөдөгү көйгөй, теориялык алкак, таблицалар, концептуалдык модель, аудит сапаты боюнча жыйынтыктар, практикалык сунуштар жана чектөөлөр жөнөкөйлөтүлүп баяндалган.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген