

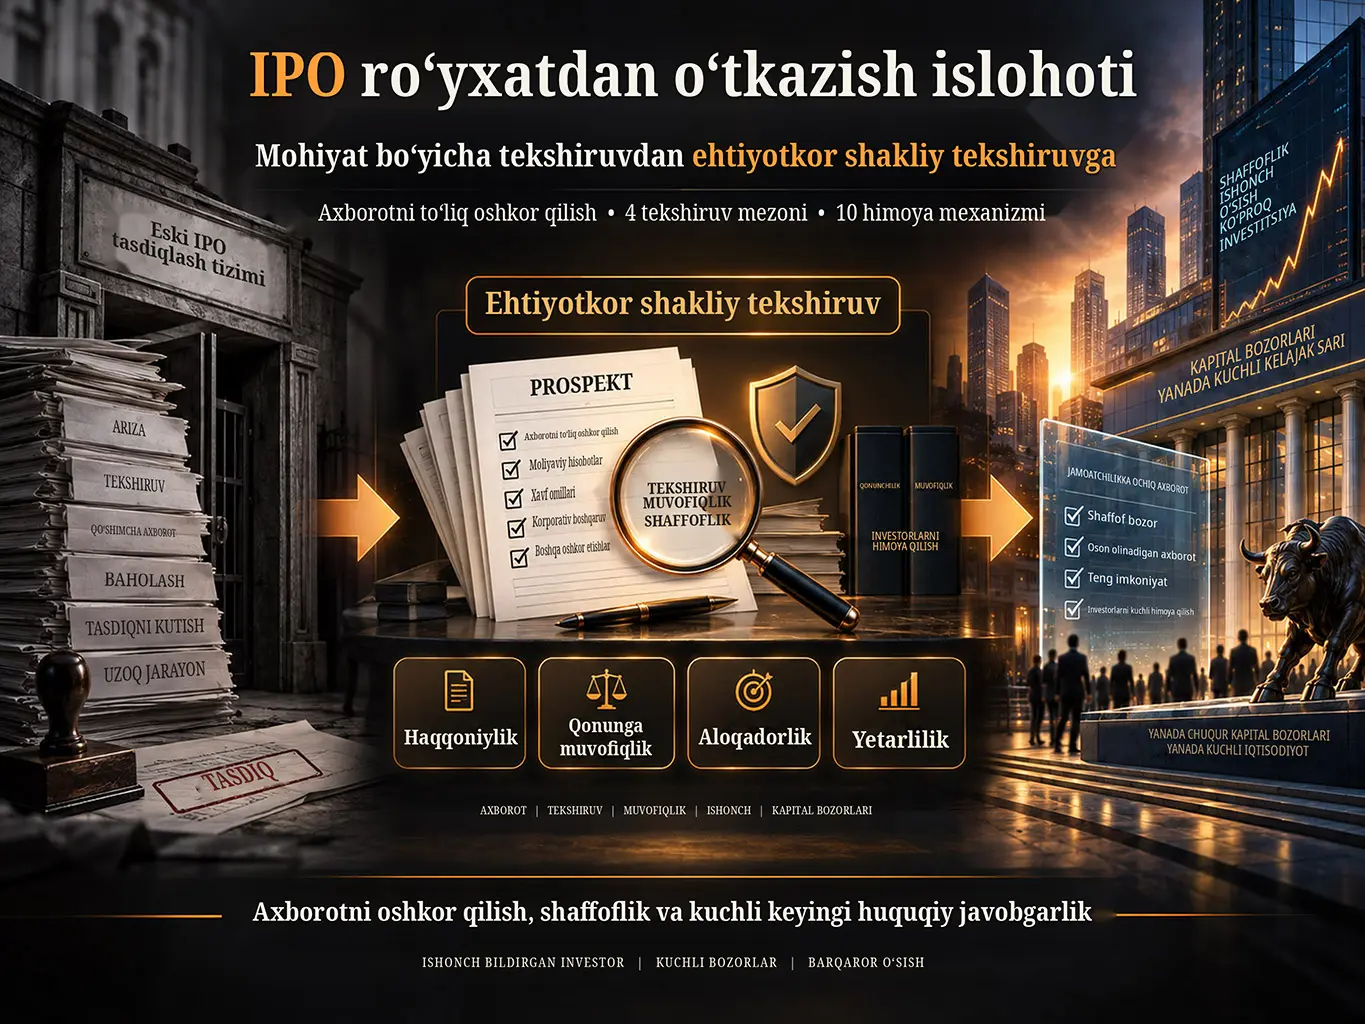
Junhai Liuning 2014-yilgi ushbu tadqiqoti Xitoyning o‘sha davrdagi aksiyalarni birlamchi ommaviy taklif etishni tasdiqlash tizimini investitsiya kiritishga yaroqlilik yoki kompaniyaning iqtisodiy sifati haqida ma’muriy qaror chiqaradigan mohiyat bo‘yicha tekshiruv modelidan chiqarib, axborotni to‘liq oshkor qilishga asoslangan ro‘yxatdan o‘tkazishga asoslangan IPO tizimi bilan almashtirishni yoqlaydi. Biroq muallif taklif qilayotgan registration tizimi arizalar avtomatik ravishda ro‘yxatdan o‘tkaziladigan yoki tartibga soluvchi organ tekshiruv o‘tkazmaydigan tizim emas. Modelning markazida prudent formal review — ehtiyotkor shakliy tekshiruv turadi.
Ehtiyotkor shakliy tekshiruvda tartibga soluvchi organ arizaning iqtisodiy jihatdan “yaxshi” yoki “yomon” investitsiya ekanini hal qilish o‘rniga, aksiyalarni birlamchi ommaviy taklif etish hujjatlarining to‘rtta asosiy sifatiga e’tibor qaratadi: haqqoniylik, qonunga muvofiqlik, aloqadorlik va yetarlilik. Ushbu sifatlardan birortasi yuzasidan asosli shubha tug‘ilsa, tartibga soluvchi organ kompaniya va vositachilardan ishchi hujjatlar, buxgalteriya daftarlari, hisob-fakturalar, shartnomalar va boshqa asl tasdiqlovchi hujjatlarni talab qilishi mumkin; zarur bo‘lganda kompaniya hamda tegishli davlat yoki xususiy tashkilotlarda joyiga chiqib tekshiruv o‘tkazishi mumkin.
Tadqiqot ro‘yxatdan o‘tkazish tizimi faqat axborotni oshkor qilishning kuchli rejimi va keyinchalik amal qiladigan samarali huquqiy javobgarlik mexanizmlari bilan birga ishonchli bo‘lishi mumkinligini yoqlaydi. Shu sababli islohotni qo‘llab-quvvatlash uchun o‘nta kafolat taklif qiladi: axborotni oshkor qilishni kuchaytirish, kompaniya rahbarlari va nazorat egalaridan mulkiy ta’minot olish, yanada samarali ma’muriy surishtiruv, jazolovchi tovon, investorlar tashkiloti va vakillik da’vosi, yanada kuchli jinoiy sanksiyalar, bozorga asoslangan short seller va anti-fraud ishtirokchilari, tarmoqlar bo‘yicha farqlangan listing shartlari, ommaviy taklif va birja listingi tekshiruvlarini ajratish hamda majburiy sponsorlik tizimini bekor qilib, ixtiyoriy sponsorlar uchun solidar kafillik javobgarligini joriy etish.
Tarixiy chegara: Maqola 2014-yil mart oyidagi Xitoy kapital bozori muhitini tushuntiradi. Securities Law qonuniga keyinchalik kiritilgan o‘zgartirishlar, ro‘yxatdan o‘tkazishga asoslangan IPO tizimining butun mamlakat bo‘ylab qo‘llanishi va Xitoyning moliyaviy tartibga solish tuzilmasidagi keyingi o‘zgarishlar manba matniga orqaga qarab kiritilmagan.
Batafsil Tushuntirish
Nima Uchun IPO Tasdiqlash Tizimini Isloh Qilish Istalgan?
Manbaga ko‘ra, 1998-yilgi Securities Law bilan tashkil etilgan IPO approval system rejali iqtisodiyot davridan meros qolgan og‘irroq examination system bilan kelajakda ko‘zlangan registration system o‘rtasidagi o‘tish modeli sifatida o‘ylangan edi. Nazariy jihatdan bu tuzilma Xitoyning bozor iqtisodiyotiga o‘tish davri xususiyatlariga mos edi.
Biroq muallif amaliyotda approval tizimi avvalgi ma’muriy examination modelidan yetarlicha uzoqlasha olmaganini va kuchli ma’muriy ruxsat xususiyatini saqlab qolganini yoqlaydi.
Tadqiqot mavjud tizimning to‘rtta asosiy muammosini ta’kidlaydi:
| Muammo | Manbaning 2014-yilgi bahosi |
|---|---|
| Soxta yoki chalg‘ituvchi kompaniyalarni saralab chiqarish | Ma’muriy approval tizimi soxta kompaniyalarni samarali aniqlay olmasligi mumkin edi. |
| Ma’muriy ixtiyor doirasi | Keng qaror qabul qilish vakolati rent-seeking xatti-harakatlariga imkon yaratishi mumkin edi. |
| Talab va taklif muvozanati | Ma’muriy cheklovlar kapital bozoridagi tabiiy talab-taklif mexanizmini buzishi mumkin edi. |
| Arizalarning to‘planishi | Kutilayotgan IPO hujjatlarining “suv ombori” singari to‘planishi tizimning nojo‘ya ta’sirlaridan biri sifatida ko‘rilardi. |
“Uch yuqori” muammosi
Manba approval tizimining bozor taklifini cheklashi o‘sha davrdagi Xitoy kapital bozorida “three highs” deb atalgan uchta hodisaga hissa qo‘shganini yoqlaydi:
- haddan tashqari yuqori narx/foyda nisbatlari,
- haddan tashqari yuqori birlamchi ommaviy taklif narxlari,
- kompaniyalarning o‘zlari bildirgan moliyalashtirish ehtiyojidan ortiq mablag‘ to‘plashi.
Bular maqolaning 2014-yilgi tartibga solishga oid tashxisining qismlaridir. Tadqiqot ularning sababiyligini ekonometrik model bilan sinamaydi.
Ehtiyotkor Shakliy Tekshiruv Nima?
Ehtiyotkor shakliy tekshiruv — tartibga soluvchi organning birlamchi ommaviy taklif arizasining tijoriy qiymati yoki investitsiya jihatidan jozibadorligini baholash o‘rniga, investorlar o‘z qarorlarini qabul qila olishlari uchun taqdim etilgan axborotning huquqiy va daliliy jihatdan yetarli ekanini jiddiy tekshirishidir.
Manba taklif qilgan registration tizimining uchta asosiy tayanchi bor:
Axborotni to‘liq oshkor qilish → Ehtiyotkor shakliy tekshiruv → Kuchli keyingi huquqiy javobgarlik
Shu sababli registration tushunchasini “hujjatlarni topshir va avtomatik ravishda aksiyalarni ommaviy taklif et” tarzida tushunmaslik kerak.
Tekshiruvning to‘rtta asosiy mezoni
| Mezon | Tekshiruv savoli |
|---|---|
| Authenticity — Haqqoniylik | Oshkor qilingan axborot haqiqatga mosmi? |
| Legality — Qonunga muvofiqlik | Ariza va hujjatlar tegishli huquq normalariga mosmi? |
| Relevance — Aloqadorlik | Investitsiya qaroriga ta’sir qilishi mumkin bo‘lgan zarur axborot arizada haqiqatdan mavjudmi? |
| Sufficiency — Yetarlilik | Taqdim etilgan axborot investor baholash o‘tkazishi uchun yetarli darajada keng qamrovlimi? |
Shakliy tekshiruv faqat hujjatlarni tekshirishmi?
Yo‘q. Manba bu borada ayniqsa kuchli modelni taklif qiladi. To‘rtta mezondan biri yuzasidan asosli shubha tug‘ilganda tartibga soluvchi organning faqat ariza shaklini ko‘rib chiqishi yetarli emas.
Muallif tartibga soluvchi organ zarur bo‘lganda:
- ishchi hujjatlarni,
- buxgalteriya daftarlarini,
- asl hisob-fakturalarni,
- shartnomalarni,
- boshqa tasdiqlovchi hujjatlarni
talab qilishi kerakligini yoqlaydi.
Bu ham yetarli bo‘lmagan hollarda ariza beruvchida yoki tegishli davlat organlari, kompaniyalar va jamoat tashkilotlarida joyiga chiqib tekshiruv o‘tkazilishi mumkinligini bildiradi.
Demak, “formal review” iborasi bu yerda yuzaki yoki mexanik hujjat tekshiruvi ma’nosida qo‘llanmagan.
Nima Uchun Axborotni Oshkor Qilish Islohotning Markazida Turadi?
Manbaga ko‘ra, fraudulent listing xatti-harakatining oldini olish va investorlar huquqlarini himoya qilishning asosiy vositalaridan biri ochiqlik va shaffoflikdir. Muallif axborotni oshkor qilishni qimmatli qog‘ozlar bozorini tartibga solishning asosiy infratuzilmasi sifatida ko‘radi.
Taklif etilgan tizimda kompaniyalarning axborotni oshkor qilishi bir vaqtning o‘zida sakkizta sifatni ta’minlashi kerak:
| # | Standart |
|---|---|
| 1 | Haqqoniylik |
| 2 | Aniqlik |
| 3 | To‘liqlik |
| 4 | Qonunga muvofiqlik |
| 5 | Dolzarblik |
| 6 | Foydalanish imkoniyati |
| 7 | Tushunarlilik |
| 8 | Adolatlilik / investorlarga axborotni teng taqdim etish |
Real vaqt rejimida oshkor qilish taklifi
Manba axborotni oshkor qilish faqat davriy hisobotlar bilan cheklanmasligi va oshkor qilishni talab etuvchi hodisa ro‘y bergan zahoti tegishli axborot bir vaqtning o‘zida kompaniyaning o‘z veb-saytida hamda CSRC belgilagan platformada e’lon qilinishi kerakligini yoqlaydi.
Muallif, shuningdek, asosli shubhasi bor jamoatchilikdagi investorlarga ayrim buxgalteriya yozuvlarini tekshirish imkonini berishni taklif qiladi.
Nima uchun sodda til?
Maqolaning e’tiborga molik takliflaridan biri — yakka investorlarning ta’lim va moliyaviy mutaxassislik darajalari o‘rtasidagi farqlarni hisobga oladigan Plain-Language Standards for Listed-Company Information Disclosure kabi qo‘llanmalar tayyorlashdir.
Bu yerdagi asosiy fikr shuki, axborotning shunchaki oshkor qilingani yetarli emas. Investorning axborotni tushuna olishi ham oshkor qilishning funksional qismidir.
Tadqiqotning Usuli va Natijalari
Tadqiqot usuli
Tadqiqot miqdoriy yoki ekonometrik IPO tadqiqoti emas. Usul:
- tartibga soluvchi institutni loyihalashga,
- kapital bozori huquqini tahlil qilishga,
- 2014-yilgi Xitoy IPO tizimini normativ tanqid qilishga,
- qiyosiy bozor amaliyotlaridan tanlangan misollarga,
- investorlarni himoya qilish va javobgarlik mexanizmlarini huquqiy siyosat nuqtayi nazaridan baholashga
asoslanadi.
Demak, maqolaning asosiy natijasi “registration tizimi shuncha samaraliroq” degan empirik xulosa emas, balki islohot qanday loyihalashtirilishi kerakligiga doir institutsional modeldir.
Ro‘yxatdan O‘tkazish Tizimini Suiiste’mol Qilishning Oldini Qanday Olish Mumkin?
Junhai Liu taklif qilgan islohot registration tizimiga o‘tilgandan keyin tartibga solish yukining yo‘qolishini emas, nazorat xususiyatining o‘zgarishini nazarda tutadi. Oldindan o‘tkaziladigan merit-based approval kamaytirilayotganda axborotni oshkor qilish, bozordagi nazorat mexanizmlari va keyinchalik yuzaga keladigan huquqiy javobgarlik kuchaytirilishi kerak.
1. Axborotni oshkor qilishni kuchaytirish
Birinchi kafolat — yanada shaffof, real vaqt rejimida ishlaydigan, foydalanish mumkin bo‘lgan va tushunarli axborot oshkor qilish tizimidir. Manbaga ko‘ra, disclosure-based bozor tuzilmasining ishonchliligi bevosita oshkor qilingan axborot sifatiga bog‘liq.
2. Nazorat egalaridan mulkiy ta’minot talab qilish
Muallif birlamchi ommaviy taklif arizasida kompaniyaning qonuniy vakili, nazorat qiluvchi aksiyadori va haqiqiy nazorat egasi fraudulent listing tufayli bo‘lajak investorlarga yetishi mumkin bo‘lgan zarar uchun samarali mulkiy ta’minot berishini taklif qiladi.
Manbaning 2014-yilgi huquqiy doirasida mumkin bo‘lgan ta’minot shakllari orasida:
- kafolat,
- ipoteka,
- garov,
- qonun tan olgan boshqa ta’minot vositalari
mavjud.
Muallif kapital bozorida jazolovchi tovon hali joriy etilmagan sharoitda ta’minot summasi kamida kompaniya birlamchi ommaviy taklif orqali yig‘ishni ko‘zlagan moliyalashtirish summasiga teng bo‘lishi kerakligini yoqlaydi. Bu summa maqolaning normativ taklifidir; uni amaldagi qonuniy majburiyat sifatida baholamaslik kerak.
3. Ma’muriy surishtiruv va sanksiyalarni kuchaytirish
IPOga kirish eshigi yanada ochiq qilinayotgan bo‘lsa, fraudulent listing bilan kurashish salohiyati ham kuchaytirilishi kerakligi yoqlanadi.
Manba:
- CSRC,
- birjalar,
- boshqa davlat organlari
o‘rtasida axborot almashish va tezkor muvofiqlashtirishga asoslangan keng qamrovli enforcement tizimini taklif qiladi.
Muallif, shuningdek, o‘sha davrdagi “CSRC Inspection Corps” bo‘linmasi nomini “CSRC Bureau of Enforcement Investigation” shakliga o‘zgartirish uning surishtiruv va sanksiya qo‘llash rolini yanada aniqroq ko‘rsatishini ilgari suradi. Bu tarixiy institutsional taklifdir.
4. Jazolovchi tovon tizimini joriy etish
Maqola kapital bozori huquqbuzarliklarida faqat haqiqiy zararni qoplashni yetarli deb hisoblamaydi. Qaytaruvchi va tarbiyaviy vazifasi tufayli punitive damages qo‘llanishini yoqlaydi.
Muallif o‘sha davrdagi Consumer Rights Protection Law va Food Safety Law normalarida nazarda tutilgan zararning bir necha baravari miqdoridagi tovon yondashuvlaridan ilhomlanib, shunga o‘xshash mexanizmni kapital bozoriga joriy etishni taklif qiladi.
Bu taklif 2014-yilgi huquqiy siyosat dalilidir va uni hozirgi Xitoy huquqida ayni shaklda amal qiladi deb taxmin qilmaslik kerak.
5. Investorlar uyushmasi va vakillik da’vosi tizimi
Manba ko‘plab investorlar bir xil qimmatli qog‘ozlar huquqbuzarligidan zarar ko‘rgan hollarda yakka tartibdagi da’volar yetarli bo‘lmasligi mumkinligini yoqlaydi.
Shu sababli:
- China Investors Association tashkil etishni,
- ushbu tashkilot investorlar nomidan da’vo qo‘zg‘ata olishini,
- AQShning class action tajribasini o‘rganishni
taklif qiladi.
Maqsad kichik investorning xarajat va uyushish jihatidan noqulay ahvolini kamaytirishdir.
6. Jinoiy sanksiyalarni kuchaytirish
Oltinchi kafolat — kapital bozori jinoyatlariga qarshi yanada samarali jinoyat-huquqiy mexanizmdir.
Manba:
- halollikning jiddiy buzilishlarini jinoyat sifatida qamrab olish doirasini kengaytirishni,
- mavjud jinoyatlar bo‘yicha sanksiya chegaralarini kuchaytirishni,
- mulkiy sanksiyalarni kengaytirishni,
- CSRC bilan politsiya, prokuratura va sud organlari o‘rtasida samarali muvofiqlashtirishni yo‘lga qo‘yishni
taklif qiladi.
7. Bozorga asoslangan “firibgarlikka qarshi kurashuvchilarni” qo‘llab-quvvatlash
Maqolaning e’tiborga molik takliflaridan biri — short selling va mustaqil tadqiqot kompaniyalarining bozor intizomidagi rolidir.
Muallif Muddy Waters kabi tashkilotlar:
- kompaniyalardagi noto‘g‘ri bayonotlarni tekshira olishini,
- fraudulent xatti-harakatlarni fosh qila olishini,
- bozor ichidan nazorat bosimini yuzaga keltira olishini
yoqlaydi.
Manba ularni tartibga soluvchi organning o‘rnini egallovchi tuzilmalar emas, balki davlat nazoratini to‘ldiruvchi bozorga asoslangan ishtirokchilar sifatida ko‘radi.
8. Tarmoqlarga qarab turlicha IPO shartlari
Muallif barcha kompaniyalarga bir xil rentabellik va listing shartlarini qo‘llash turli biznes-modellarni e’tibordan chetda qoldirishi mumkinligini yoqlaydi.
Xususan:
- asosiy bozor kompaniyalari,
- kichik va o‘rta korxona xususiyatidagi kompaniyalar,
- o‘sish kompaniyalari,
- internet kompaniyalari,
- boshqa yangi biznes-modellar
uchun turlicha iqtisodiy tuzilmalarni hisobga oladigan IPO shartlarini ishlab chiqishni taklif qiladi.
Nima uchun internet kompaniyalari alohida tilga olinadi?
Manba o‘sha davrdagi qat’iy ichki IPO shartlari ayrim Xitoy internet kompaniyalarini variable-interest-entity (VIE) tuzilmalaridan foydalanib, AQSh yoki boshqa bozorlarda aksiyalarini ommaviy taklif etishga yo‘naltirganini ilgari suradi.
Shu sababli disclosure-centered va internet kompaniyalarining biznes-modeliga mos IPO shartlarini loyihalashni hamda registration islohotini strategik rivojlanayotgan tarmoqlarda tajriba tariqasida sinashni taklif qiladi.
9. Ommaviy taklif tekshiruvi bilan birja listingi tekshiruvini ajratish
Manba “public offering” bilan “exchange listing” operatsiyalarining bitta jarayonda bir-biriga qat’iy bog‘lanishini tanqid qiladi.
| Tekshiruv | Manba taklif qilgan mas’ul organ |
|---|---|
| Public-offering application review | CSRC issuance department |
| Exchange-listing application review | Birjaning listing committee tuzilmasi |
Ushbu ajratish ham ommaviy taklif jarayoniga moslashuvchanlik berishi, ham birjalarning o‘zini o‘zi tartibga solish mas’uliyatini kuchaytirishi yoqlanadi.
10. Majburiy sponsorlikni bekor qilish va ixtiyoriy sponsorga kuchli javobgarlik yuklash
Tadqiqotning so‘nggi yirik taklifi sponsorlik tizimiga taalluqlidir. 2005-yilgi Securities Law bilan joriy etilgan mandatory sponsor modelining maqsadi emitent bilan investor o‘rtasidagi axborot asimmetriyasini kamaytirish va sponsor tashkilotning bo‘lajak investor nomidan “darvozani qo‘riqlashini” ta’minlash edi.
Biroq muallif ayrim sponsor tashkilotlar emitentlar bilan birga investorlarni chalg‘ituvchi xatti-harakatlarda qatnashganini ilgari surib, majburiy sponsorlik tizimi o‘z maqsadini amalga oshira olmaganini yoqlaydi.
Taklif etilgan muqobil ikki qismdan iborat:
- majburiy sponsorlik tizimi bekor qilinishi kerak,
- kompaniya ixtiyoriy sponsorni tanlasa, sponsor tashkilot va tegishli vakillar sponsorlik qilinayotgan kompaniyaning insofsiz xatti-harakatlaridan zarar ko‘rgan investorlar oldida kuchli joint and several guaranty liability zimmasiga olishi kerak.
Tekshiruv qo‘mitalari uchun ikkita islohot varianti
Maqola, shuningdek, o‘sha davrdagi Issuance Examination Committee va Mergers and Acquisitions and Restructuring Committee tuzilmalari uchun ikkita muqobilni taqdim etadi:
| Variant | Manbaning taklifi |
|---|---|
| 1 | Qo‘mitalarni tugatish, CSRCning ichki issuance-regulation bo‘linmalari mas’uliyati va xodimlar tarkibini kuchaytirish |
| 2 | Qo‘mitalarni saqlab qolish, biroq a’zolarning good-faith va accountability majburiyatlarini jiddiy ravishda oshirish |
Islohotning asosiy mantig‘i
Maqolaning institutsional loyihasini quyidagicha umumlashtirish mumkin:
Kamroq merit-based oldindan ruxsat + kuchliroq disclosure + jiddiy formal verification + kuchliroq bozor nazorati + og‘ir ex post javobgarlik
Demak, manba davlat nazoratining tugatilishini emas, balki nazoratning yo‘nalishi va vaqtining o‘zgartirilishini yoqlaydi.
Tadqiqot qo‘llab-quvvatlaydigan va qo‘llab-quvvatlamaydigan talqinlar
| Tadqiqot qo‘llab-quvvatlaydigan | Tadqiqot qo‘llab-quvvatlamaydigan |
|---|---|
| IPO merit approval tizimidan registration modeliga o‘tish kerakligi haqidagi normativ qarash | Registration tizimi hech qanday tekshiruvni o‘z ichiga olmasligi kerakligi haqidagi qarash |
| Formal review doirasida haqqoniylik, qonuniylik, aloqadorlik va yetarlilikni tekshirish | Tartibga soluvchi organning faqat hujjatlar topshirilganini tekshirishi |
| Axborotni oshkor qilish investorlarni himoya qilishda asosiy vazifani bajarishi haqidagi qarash | Axborotni oshkor qilishning o‘zi barcha firibgarliklarning oldini olishi haqidagi da’vo |
| Ex post huquqiy javobgarlikni kuchaytirish taklifi | Dastlabki tekshiruv butunlay keraksiz degan xulosa |
| Bozorga asoslangan short seller ishtirokchilari va tadqiqotchilar to‘ldiruvchi rol o‘ynashi mumkinligi haqidagi qarash | Xususiy bozor ishtirokchilari tartibga soluvchi organning o‘rnini egallashi mumkinligi haqidagi da’vo |
| Turli tarmoqlar uchun turli IPO shartlarini ko‘rib chiqish mumkinligi haqidagi qarash | Har bir kompaniya turi bir xil iqtisodiy mezonlar bilan baholanishi kerak degan xulosa |
Tadqiqotning asosiy cheklovlari
Maqola empirik emas. Registration tizimi amalda qo‘llanilishidan oldin yozilgan va taklif etilgan islohotlarning keyingi samaradorligini o‘lchamaydi. Soxta ommaviy takliflar soni, investorlarning zararlari, birlamchi ommaviy taklif narxlarini belgilash yoki enforcement natijalari bo‘yicha statistik taqqoslash bermaydi.
O‘nta kafolatning barchasi muallifning normativ huquqiy siyosat paketidir. Har birining samaradorligi alohida empirik va huquqiy baholashni talab qiladi.
Tadqiqotning tarixiy xususiyati ayniqsa muhim. 2014-yildan keyin Xitoyning IPO va kapital bozori huquqi muhim o‘zgarishlarni boshdan kechirdi. Yuklangan inglizcha versiya ushbu keyingi o‘zgarishlarni 2014-yilgi matnga ataylab qo‘shmaydi.
Shu sababli tadqiqot bugungi Xitoy IPO huquqining dolzarb qo‘llanmasi emas, balki ro‘yxatdan o‘tkazishga asoslangan tizim keng tarqalishidan oldin islohot qanday loyihalanishi kerakligini tushuntiruvchi tarixiy tartibga solish loyihasi matnidir.
Manba va Usul Izohi
Inglizcha sarlavha: IPO Registration Reform: Replacing Substantive Review with Prudent Formal Review
Muallif: Junhai Liu.
Yuklangan versiyadagi lavozimlari: Professor of Law, Renmin University of China Law School; Director, Institute of Commercial Law, Renmin University of China.
Asl nashr: Tsinghua Financial Review.
Son: No. 3, 2014.
Asl sahifalar: 50–53.
Asl nashr sanasi: Mart 2014.
DOI: 10.19409/j.cnki.thf-review.2014.03.010.
Inglizcha tarjima: 2026-yil avgust oyida SSRN akademik muomalasi uchun tayyorlangan.
Manba turi: Kapital bozori huquqi va tartibga solish islohoti tahlili.
Taqriz holati: Yuklangan versiyada tadqiqot uchun alohida ilmiy taqriz maqomi ko‘rsatilmagan.
Litsenziya: Yuklangan inglizcha versiyada ochiq Creative Commons yoki unga teng qayta foydalanish litsenziyasi ko‘rsatilmagan.
Tarixiy qamrov: Matnda 2014-yil mart oyida amalda bo‘lgan Securities Law, Guaranty Law, Property Law, Consumer Rights Protection Law, Food Safety Law va o‘sha davrdagi CSRCning institutsional tuzilmasidan foydalanilgan. Keyingi qonun o‘zgartirishlari va registration tizimining butun mamlakat bo‘ylab qo‘llanishi matnga orqaga qarab kiritilmagan.
AI bayonoti: Yuklangan versiya generativ AI vositalari muallif rahbarligida asl xitoycha maqolani inglizchaga tarjima qilish va til jihatidan tahrirlashga yordam berish uchun ishlatilganini; mazmun, aniqlik va yakuniy inglizcha matn uchun javobgarlik muallifga tegishli ekanini bildiradi.
Usul: Kapital bozori huquqining normativ tahlili, tartibga soluvchi institutni loyihalash, investorlarni himoya qilish, disclosure rejimi va huquqiy javobgarlik mexanizmlarini islohot nuqtayi nazaridan baholash.
Talqinning asosiy chegarasi: Tadqiqotdagi barcha islohot takliflari 2014-yilgi Xitoy kapital bozori sharoitida baholanishi kerak. Keyingi nationwide registration islohoti va hozirgi moliyaviy tartibga solish tuzilmasi ushbu matnning mavzusi emas.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan