

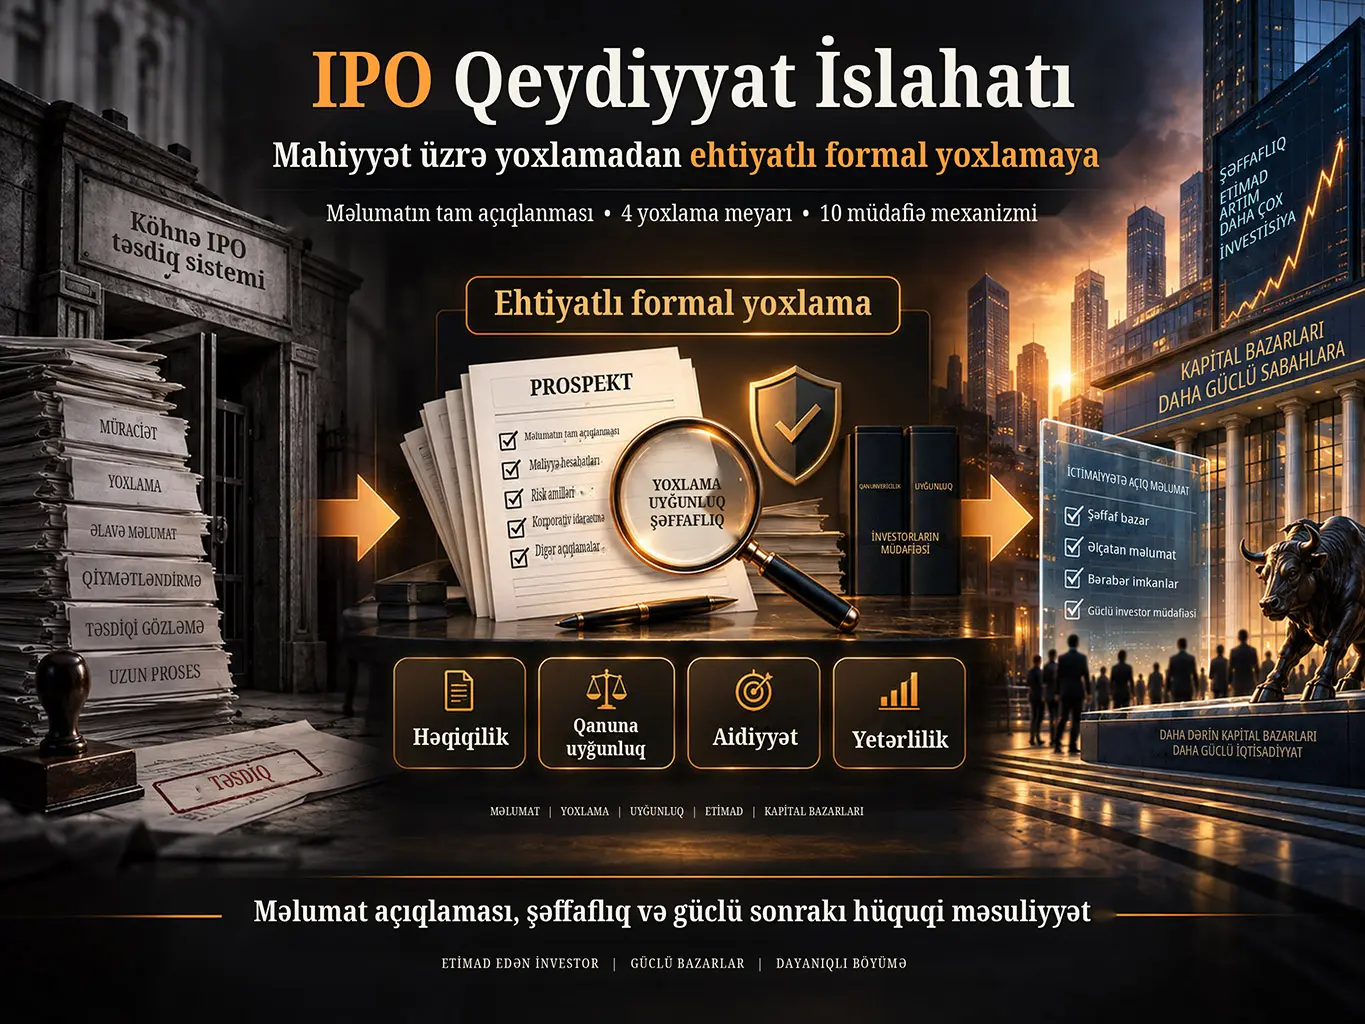
Junhai Liu-nun 2014-cü il tarixli bu tədqiqatı Çinin həmin dövrdəki ilkin kütləvi təklifin təsdiqi sisteminin investisiya qoyuluşuna yararlılıq və ya şirkətin iqtisadi keyfiyyəti haqqında inzibati qərar verən mahiyyət üzrə yoxlama modelindən çıxarılaraq, məlumatın tam açıqlanmasına əsaslanan qeydiyyat əsaslı IPO sistemi ilə əvəz edilməsini müdafiə edir. Lakin müəllifin təklif etdiyi registration sistemi müraciətlərin avtomatik qeydə alındığı və ya tənzimləyicinin yoxlama aparmadığı sistem deyil. Modelin mərkəzində prudent formal review — ehtiyatlı formal yoxlama dayanır.
Ehtiyatlı formal yoxlamada tənzimləyici müraciətin iqtisadi baxımdan “yaxşı” və ya “pis” investisiya olub-olmadığına qərar vermək əvəzinə, ilkin kütləvi təklif sənədlərinin dörd əsas xüsusiyyətinə diqqət yetirir: həqiqilik, qanuna uyğunluq, aidiyyət və yetərlilik. Bu xüsusiyyətlərdən hər hansı biri haqqında əsaslı şübhə yarandıqda tənzimləyici şirkətdən və vasitəçilərdən işçi sənədləri, mühasibat kitablarını, hesab-fakturaları, müqavilələri və digər ilkin təsdiqedici sənədləri tələb edə bilər; zərurət olduqda şirkətdə və aidiyyəti dövlət və ya özəl qurumlarda yerində yoxlama apara bilər.
Tədqiqat qeydiyyat sisteminin yalnız güclü məlumat açıqlaması və sonradan işləyən səmərəli hüquqi məsuliyyət mexanizmləri ilə birlikdə etibarlı ola biləcəyini müdafiə edir. Buna görə islahatı dəstəkləmək üçün on təminat təklif edir: gücləndirilmiş məlumat açıqlaması, şirkət rəhbərləri və nəzarət sahiblərindən əmlak təminatı, daha səmərəli inzibati araşdırma, cəzalandırıcı təzminat, investor təşkilatı və nümayəndəlik qaydasında iddia, daha güclü cinayət sanksiyaları, bazar əsaslı short seller və anti-fraud iştirakçıları, sektorlar üzrə fərqləndirilmiş listinq şərtləri, ilkin kütləvi təkliflə birja listinqi yoxlamasının ayrılması və məcburi sponsor sisteminin ləğv edilərək könüllü sponsorlar üçün birgə və ayrı-ayrılıqda zəmanət məsuliyyətinin yaradılması.
Tarixi sərhəd: Məqalə 2014-cü ilin martında Çinin kapital bazarı mühitini izah edir. Securities Law-a sonrakı dəyişikliklər, qeydiyyat əsaslı IPO sisteminin ölkə miqyasında tətbiqi və Çinin maliyyə tənzimləyici arxitekturasındakı sonrakı dəyişikliklər mənbə mətnə geriyə dönük olaraq əlavə edilməyib.
Ətraflı İzah
IPO Təsdiq Sistemində Nə Üçün İslahat Aparmaq İstənilirdi?
Mənbəyə görə, 1998-ci il Securities Law ilə yaradılmış IPO approval system, planlı iqtisadiyyat dövründən miras qalan daha ağır examination system ilə gələcəkdə hədəflənən registration system arasında keçid modeli kimi düşünülmüşdü. Nəzəri baxımdan bu quruluş Çinin bazar iqtisadiyyatına keçid dövrünün xüsusiyyətlərinə uyğun idi.
Lakin müəllif praktikada approval sisteminin əvvəlki inzibati examination modelindən kifayət qədər uzaqlaşmadığını və güclü inzibati icazə xarakterini qorumaqda davam etdiyini müdafiə edir.
Tədqiqat mövcud sistemin dörd əsas problemini vurğulayır:
| Problem | Mənbənin 2014-cü il tarixli qiymətləndirməsi |
|---|---|
| Saxta və ya yanıltıcı şirkətlərin ayırd edilməsi | İnzibati approval sistemi saxta şirkətləri səmərəli şəkildə müəyyən edə bilməyə bilərdi. |
| İnzibati mülahizə sahəsi | Geniş qərarvermə səlahiyyəti rent-seeking davranışlarına imkan yarada bilərdi. |
| Tələb və təklif tarazlığı | İnzibati məhdudiyyətlər kapital bazarında təbii tələb-təklif mexanizmini poza bilərdi. |
| Müraciətlərin yığılması | Gözləyən IPO sənədlərinin “su anbarı” kimi toplanması sistemin yan təsirlərindən biri hesab edilirdi. |
“Üç yüksək” problemi
Mənbə approval sisteminin bazar təklifini məhdudlaşdırmasının həmin dövrün Çin kapital bazarında “three highs” kimi tanınan üç hadisəyə töhfə verdiyini müdafiə edir:
- həddən artıq yüksək qiymət/mənfəət nisbətləri,
- həddən artıq yüksək ilkin kütləvi təklif qiymətləri,
- şirkətlərin açıqladıqları maliyyələşmə ehtiyacından artıq vəsait toplaması.
Bunlar məqalənin 2014-cü il tarixli tənzimləyici diaqnozunun hissələridir. Tədqiqat bunların səbəbiyyət əlaqəsini ekonometrik modellə sınaqdan keçirmir.
Ehtiyatlı Formal Yoxlama Nədir?
Ehtiyatlı formal yoxlama tənzimləyicinin ilkin kütləvi təklif müraciətinin kommersiya dəyərini və ya investisiya baxımından cəlbediciliyini qiymətləndirmək əvəzinə, investorların öz qərarlarını verə bilmələri üçün təqdim olunan məlumatın hüquqi və sübut baxımından yetərli olub-olmadığını ciddi şəkildə yoxlamasıdır.
Mənbənin təklif etdiyi registration sisteminin üç əsas dayağı var:
Məlumatın tam açıqlanması → Ehtiyatlı formal yoxlama → Güclü sonrakı hüquqi məsuliyyət
Buna görə registration anlayışı “sənədləri təqdim et və avtomatik olaraq səhmləri kütləvi təklif et” şəklində başa düşülməməlidir.
Dörd əsas yoxlama meyarı
| Meyar | Yoxlama sualı |
|---|---|
| Authenticity — Həqiqilik | Açıqlanan məlumat həqiqətə uyğundurmu? |
| Legality — Qanuna uyğunluq | Müraciət və sənədlər müvafiq hüquq normalarına uyğundurmu? |
| Relevance — Aidiyyət | İnvestisiya qərarına təsir göstərə biləcək zəruri məlumatlar müraciətdə həqiqətən yer alırmı? |
| Sufficiency — Yetərlilik | Təqdim olunan məlumatlar investorun qiymətləndirmə apara bilməsi üçün kifayət qədər əhatəlidirmi? |
Formal yoxlama yalnız sənəd yoxlamasıdırmı?
Xeyr. Mənbə bu məqamda xüsusilə güclü model təklif edir. Dörd meyardan biri haqqında əsaslı şübhə yarandıqda tənzimləyicinin yalnız müraciət formasına baxması kifayət deyil.
Müəllif tənzimləyicinin zərurət olduqda:
- işçi sənədləri,
- mühasibat kitablarını,
- hesab-fakturaların əslini,
- müqavilələri,
- digər təsdiqedici sənədləri
tələb etməli olduğunu müdafiə edir.
Bunun da kifayət etmədiyi hallarda müraciət sahibində və ya aidiyyəti dövlət orqanlarında, şirkətlərdə və ictimai təşkilatlarda yerində yoxlama aparıla biləcəyini bildirir.
Deməli, “formal review” ifadəsi burada səthi və ya mexaniki sənəd yoxlaması mənasında işlədilmir.
Məlumat Açıqlaması Nə Üçün İslahatın Mərkəzində Yer Alır?
Mənbəyə görə, fraudulent listing davranışının qarşısını almağın və investor hüquqlarını qorumağın əsas vasitələrindən biri açıqlıq və şəffaflıqdır. Müəllif məlumat açıqlamasını qiymətli kağızlar bazarının tənzimlənməsinin əsas infrastrukturu kimi görür.
Təklif olunan sistemdə şirkətlərin məlumat açıqlaması eyni vaxtda səkkiz xüsusiyyəti təmin etməlidir:
| # | Standart |
|---|---|
| 1 | Həqiqilik |
| 2 | Dəqiqlik |
| 3 | Tamlıq |
| 4 | Qanuna uyğunluq |
| 5 | Aktuallıq |
| 6 | Əlçatanlıq |
| 7 | Anlaşıqlılıq |
| 8 | Ədalətlilik / investorlara bərabər məlumat təqdim edilməsi |
Real vaxtda açıqlama təklifi
Mənbə məlumat açıqlamasının yalnız dövri hesabatlarla məhdudlaşmamasını və açıqlamanı tələb edən hadisə baş verən anda müvafiq məlumatın eyni vaxtda şirkətin öz internet saytında və CSRC tərəfindən müəyyən edilmiş platformada dərc edilməsini müdafiə edir.
Müəllif həmçinin əsaslı şübhəsi olan geniş ictimaiyyətdən olan investorlara müəyyən mühasibat qeydlərini yoxlamaq imkanı verilməsini təklif edir.
Nə üçün sadə dil?
Məqalənin diqqətçəkən təkliflərindən biri fərdi investorların təhsil və maliyyə sahəsində ixtisaslaşma səviyyələrinin fərqliliyini nəzərə alan Plain-Language Standards for Listed-Company Information Disclosure kimi təlimatların hazırlanmasıdır.
Burada əsas fikir məlumatın yalnız açıqlanmış olmasının kifayət etməməsidir. İnvestorun məlumatı başa düşə bilməsi də açıqlamanın funksional hissəsidir.
Tədqiqatın Metodu və Nəticələri
Tədqiqat metodu
Tədqiqat kəmiyyət və ya ekonometrik IPO araşdırması deyil. Metod:
- tənzimləyici qurumun dizaynı,
- kapital bazarı hüququnun təhlili,
- 2014-cü il Çin IPO sisteminin normativ tənqidi,
- müqayisəli bazar təcrübələrindən seçilmiş nümunələr,
- investorların müdafiəsi və məsuliyyət mexanizmlərinin hüquq siyasəti baxımından qiymətləndirilməsi
üzərində qurulub.
Deməli, məqalənin əsas nəticəsi “registration sistemi bu qədər daha səmərəlidir” şəklində empirik nəticə deyil, islahatın necə layihələndirilməli olduğuna dair institusional modeldir.
Qeydiyyat Sistemindən Sui-istifadənin Qarşısı Necə Alına Bilər?
Junhai Liu-nun təklif etdiyi islahat registration sisteminə keçdikdən sonra tənzimləyici yükün aradan qalxmasını deyil, nəzarətin xarakterinin dəyişməsini nəzərdə tutur. Əvvəlcədən həyata keçirilən merit-based approval azaldılarkən məlumat açıqlaması, bazardakı nəzarət mexanizmləri və sonradan yaranan hüquqi məsuliyyət gücləndirilməlidir.
1. Məlumat açıqlamasını gücləndirmək
Birinci təminat daha şəffaf, real vaxtda işləyən, əlçatan və anlaşıqlı məlumat açıqlaması sistemidir. Mənbəyə görə, disclosure-based bazar quruluşunun etibarlılığı birbaşa açıqlanan məlumatın keyfiyyətindən asılıdır.
2. Nəzarət sahiblərindən əmlak təminatı tələb etmək
Müəllif ilkin kütləvi təklif müraciətində şirkətin hüquqi nümayəndəsinin, nəzarət edən səhmdarının və faktiki nəzarət sahibinin fraudulent listing səbəbindən potensial investorlara dəyə biləcək zərərlər üçün səmərəli əmlak təminatı verməsini təklif edir.
Mənbənin 2014-cü il tarixli hüquqi çərçivəsində mümkün təminat formaları arasında:
- zəmanət,
- ipoteka,
- girov,
- hüquqən tanınmış digər təminat vasitələri
yer alır.
Müəllif kapital bazarında cəzalandırıcı təzminat hələ təsis edilməmişkən təminat məbləğinin ən azı şirkətin ilkin kütləvi təklif yolu ilə toplamağı hədəflədiyi maliyyələşmə məbləği qədər olmalı olduğunu müdafiə edir. Bu məbləğ məqalənin normativ təklifidir; qüvvədə olan hüquqi məcburiyyət kimi qiymətləndirilməməlidir.
3. İnzibati araşdırma və sanksiyaları gücləndirmək
IPO-ya giriş qapısı daha açıq edilirsə, fraudulent listing ilə mübarizə imkanlarının da gücləndirilməli olduğu müdafiə edilir.
Mənbə:
- CSRC,
- birjalar,
- digər dövlət orqanları
arasında məlumat mübadiləsinə və çevik koordinasiyaya əsaslanan əhatəli enforcement sistemi təklif edir.
Müəllif həmçinin həmin dövrün “CSRC Inspection Corps” bölməsinin adının “CSRC Bureau of Enforcement Investigation” şəklində dəyişdirilməsinin araşdırma və sanksiya tətbiqetmə rolunu daha aydın göstərəcəyini irəli sürür. Bu, tarixi institusional təklifdir.
4. Cəzalandırıcı təzminat sistemi yaratmaq
Məqalə kapital bazarı pozuntularında yalnız faktiki zərərin ödənilməsini kifayət hesab etmir. Çəkindirici və maarifləndirici funksiyasına görə punitive damages tətbiqini müdafiə edir.
Müəllif həmin dövrün Consumer Rights Protection Law və Food Safety Law müddəalarındakı zərərin misilləri üzrə təzminat yanaşmalarından ilhamlanaraq oxşar mexanizmin kapital bazarına gətirilməsini təklif edir.
Bu təklif 2014-cü il tarixli hüquq siyasəti arqumentidir və müasir Çin hüququnda eyni formada qüvvədə olduğu güman edilməməlidir.
5. İnvestor birliyi və nümayəndəlik qaydasında iddia sistemi
Mənbə çoxsaylı investorun eyni qiymətli kağızlar pozuntusundan zərər gördüyü hadisələrdə fərdi iddiaların yetərsiz qala biləcəyini müdafiə edir.
Buna görə:
- China Investors Association yaradılmasını,
- bu qurumun investorlar adından iddia qaldıra bilməsini,
- ABŞ-ın class action təcrübəsinin araşdırılmasını
təklif edir.
Məqsəd kiçik investorun xərc və təşkilatlanma baxımından əlverişsiz vəziyyətini azaltmaqdır.
6. Cinayət sanksiyalarını gücləndirmək
Altıncı təminat kapital bazarı cinayətlərinə qarşı daha səmərəli cinayət hüququ mexanizmidir.
Mənbə:
- ciddi dürüstlük pozuntularının cinayət hesab edilmə dairəsinin genişləndirilməsini,
- mövcud cinayətlər üçün sanksiya hədlərinin sərtləşdirilməsini,
- əmlak sanksiyalarının genişləndirilməsini,
- CSRC ilə polis, prokurorluq və məhkəmə orqanları arasında səmərəli koordinasiya qurulmasını
təklif edir.
7. Bazar əsaslı “dələduzluq əleyhdarlarını” dəstəkləmək
Məqalənin diqqətçəkən təkliflərindən biri short selling və müstəqil tədqiqat şirkətlərinin bazar intizamındakı roludur.
Müəllif Muddy Waters kimi qurumların:
- şirkətlərdəki yanlış bəyanatları araşdıra biləcəyini,
- fraudulent davranışları üzə çıxara biləcəyini,
- bazarın daxilindən nəzarət təzyiqi yarada biləcəyini
müdafiə edir.
Mənbə bunları tənzimləyicini əvəz edən strukturlar deyil, dövlət nəzarətini tamamlayan bazar əsaslı iştirakçılar kimi görür.
8. Sektorlara görə fərqli IPO şərtləri
Müəllif bütün şirkətlərə eyni mənfəətlilik və listinq şərtlərinin tətbiq edilməsinin fərqli biznes modellərini nəzərdən qaçıra biləcəyini müdafiə edir.
Xüsusilə:
- əsas bazar şirkətləri,
- kiçik və orta müəssisə xarakterli şirkətlər,
- böyümə şirkətləri,
- internet şirkətləri,
- digər yeni biznes modelləri
üçün fərqli iqtisadi quruluşları nəzərə alan IPO şərtlərinin hazırlanmasını təklif edir.
İnternet şirkətləri nə üçün xüsusi olaraq qeyd edilir?
Mənbə həmin dövrün sərt daxili IPO tələblərinin bəzi Çin internet şirkətlərini variable-interest-entity (VIE) strukturlarından istifadə edərək ABŞ və ya başqa bazarlarda səhmlərini kütləvi təklif etməyə yönəltdiyini irəli sürür.
Buna görə disclosure-centered və internet şirkətlərinin biznes modelinə uyğun IPO şərtlərinin layihələndirilməsini və registration islahatının strateji inkişaf edən sektorlarda pilot qaydada sınaqdan keçirilməsini təklif edir.
9. İlkin kütləvi təklif yoxlaması ilə birja listinqi yoxlamasını ayırmaq
Mənbə “public offering” ilə “exchange listing” əməliyyatlarının vahid prosesdə bir-birinə sıx bağlanmasını tənqid edir.
| Yoxlama | Mənbənin təklif etdiyi məsul qurum |
|---|---|
| Public-offering application review | CSRC issuance department |
| Exchange-listing application review | Birjanın listing committee strukturu |
Bu ayrımın həm ilkin kütləvi təklif prosesinə çeviklik qazandıracağı, həm də birjaların özünütənzimləmə məsuliyyətini gücləndirəcəyi müdafiə edilir.
10. Məcburi sponsorluğu ləğv etmək və könüllü sponsora güclü məsuliyyət yükləmək
Tədqiqatın son böyük təklifi sponsor sistemi ilə bağlıdır. 2005-ci il Securities Law ilə gətirilmiş mandatory sponsor modelinin məqsədi emitentlə investor arasındakı məlumat asimmetriyasını azaltmaq və sponsor qurumun potensial investor adından “qapını qorumasını” təmin etmək idi.
Lakin müəllif bəzi sponsor qurumların emitentlərlə birlikdə investorları yanıltmağa yönəlmiş davranışlarda iştirak etdiyini irəli sürərək məcburi sponsor sisteminin məqsədini həyata keçirə bilmədiyini müdafiə edir.
Təklif olunan alternativ iki hissədən ibarətdir:
- məcburi sponsor sistemi ləğv edilməlidir,
- şirkət könüllü sponsor seçərsə, sponsor qurum və aidiyyəti nümayəndələr sponsorluq edilən şirkətin dürüst olmayan davranışlarından zərər görən investorlar qarşısında güclü joint and several guaranty liability daşımalıdırlar.
Yoxlama komitələri üçün iki islahat seçimi
Məqalə həmçinin həmin dövrün Issuance Examination Committee və Mergers and Acquisitions and Restructuring Committee strukturları üçün iki alternativ təqdim edir:
| Seçim | Mənbənin təklifi |
|---|---|
| 1 | Komitələri ləğv etmək, CSRC-nin daxili issuance-regulation bölmələrinin məsuliyyətini və kadr heyətini gücləndirmək |
| 2 | Komitələri saxlamaq, lakin üzvlərin good-faith və accountability öhdəliklərini ciddi şəkildə artırmaq |
İslahatın əsas məntiqi
Məqalənin institusional dizaynını belə ümumiləşdirmək mümkündür:
Daha az merit-based ilkin icazə + daha güclü disclosure + ciddi formal verification + daha güclü bazar nəzarəti + ağır ex post məsuliyyət
Deməli, mənbə dövlət nəzarətinin aradan qaldırılmasını deyil, nəzarətin istiqamətinin və vaxtının dəyişdirilməsini müdafiə edir.
Tədqiqatın dəstəklədiyi və dəstəkləmədiyi şərhlər
| Tədqiqatın dəstəklədiyi | Tədqiqatın dəstəkləmədiyi |
|---|---|
| IPO merit approval sistemindən registration modelinə keçilməli olduğuna dair normativ fikir | Registration sistemində heç bir yoxlamanın olmamalı olduğu fikri |
| Formal review daxilində həqiqilik, qanunilik, aidiyyət və yetərlilik yoxlamasının aparılması | Tənzimləyicinin yalnız sənədlərin təhvil verilməsini yoxlaması |
| Məlumat açıqlamasının investorların müdafiəsində əsas funksiya daşıdığı fikri | Məlumat açıqlamasının təkbaşına bütün saxtakarlıqların qarşısını alacağı iddiası |
| Ex post hüquqi məsuliyyətin gücləndirilməsi təklifi | İlkin yoxlamanın tamamilə lazımsız olduğu nəticəsi |
| Bazar əsaslı short seller iştirakçılarının və tədqiqatçıların tamamlayıcı rol oynaya biləcəyi fikri | Özəl bazar iştirakçılarının tənzimləyicini əvəz edə biləcəyi iddiası |
| Fərqli sektorlar üçün fərqli IPO şərtlərinin nəzərdən keçirilə biləcəyi fikri | Hər şirkət növünün eyni iqtisadi meyarlarla qiymətləndirilməli olduğu nəticəsi |
Tədqiqatın əsas məhdudiyyətləri
Məqalə empirik deyil. Registration sistemi tətbiq edilməzdən əvvəl yazılıb və təklif olunan islahatların sonrakı fəaliyyət nəticələrini ölçmür. Saxta ilkin kütləvi təkliflərin sayı, investor itkiləri, ilkin kütləvi təklifin qiymətləndirilməsi və ya enforcement nəticələri baxımından statistik müqayisə təqdim etmir.
On təminatın hamısı müəllifin normativ hüquq siyasəti paketidir. Hər birinin səmərəliliyi ayrıca empirik və hüquqi qiymətləndirmə tələb edir.
Tədqiqatın tarixi xarakteri xüsusilə vacibdir. 2014-cü ildən sonra Çinin IPO və kapital bazarı hüququ əhəmiyyətli dəyişikliklərə məruz qalıb. Yüklənmiş ingilis dili versiyası bu sonrakı inkişafları şüurlu şəkildə 2014-cü il mətninə əlavə etmir.
Buna görə tədqiqat bugünkü Çin IPO hüququnun aktual bələdçisi deyil, qeydiyyat əsaslı sistemin geniş yayılmasından əvvəl islahatın necə layihələndirilməli olduğunu izah edən tarixi tənzimləyici dizayn mətnidir.
Mənbə və Metod Qeydi
İngiliscə başlıq: IPO Registration Reform: Replacing Substantive Review with Prudent Formal Review
Müəllif: Junhai Liu.
Yüklənmiş versiyadakı vəzifələri: Professor of Law, Renmin University of China Law School; Director, Institute of Commercial Law, Renmin University of China.
Özgün nəşr: Tsinghua Financial Review.
Say: No. 3, 2014.
Özgün səhifələr: 50–53.
Özgün nəşr tarixi: Mart 2014.
DOI: 10.19409/j.cnki.thf-review.2014.03.010.
İngilis dilinə tərcümə: 2026-cı ilin avqustunda SSRN akademik dövriyyəsi üçün hazırlanıb.
Mənbə növü: Kapital bazarı hüququ və tənzimləyici islahat təhlili.
Rəyçilik statusu: Yüklənmiş versiya tədqiqat üçün ayrıca elmi rəyçilik statusu göstərmir.
Lisenziya: Yüklənmiş ingilis dili versiyasında açıq Creative Commons və ya ona bərabər təkrar istifadə lisenziyası göstərilmir.
Tarixi əhatə dairəsi: Mətn 2014-cü ilin martında qüvvədə olan Securities Law, Guaranty Law, Property Law, Consumer Rights Protection Law, Food Safety Law və həmin dövrün CSRC institusional arxitekturasından istifadə edir. Sonrakı qanun dəyişiklikləri və registration sisteminin ölkə miqyasında tətbiqi mətnə geriyə dönük olaraq əlavə edilməyib.
AI açıqlaması: Yüklənmiş versiya generativ AI alətlərindən müəllifin rəhbərliyi altında özgün Çin dilindəki məqalənin ingilis dilinə tərcüməsinə və dil baxımından redaktəsinə kömək etmək üçün istifadə olunduğunu; məzmun, dəqiqlik və yekun ingilis mətninə görə məsuliyyətin müəllifə aid olduğunu bildirir.
Metod: Normativ kapital bazarı hüququ təhlili, tənzimləyici qurum dizaynı, investorların müdafiəsi, disclosure rejimi və hüquqi məsuliyyət mexanizmlərinin islahat perspektivindən qiymətləndirilməsi.
Əsas şərh sərhədi: Tədqiqatdakı bütün islahat təklifləri 2014-cü il Çin kapital bazarı kontekstində qiymətləndirilməlidir. Sonrakı nationwide registration islahatı və müasir maliyyə tənzimləyici quruluş bu mətnin mövzusu deyil.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib