

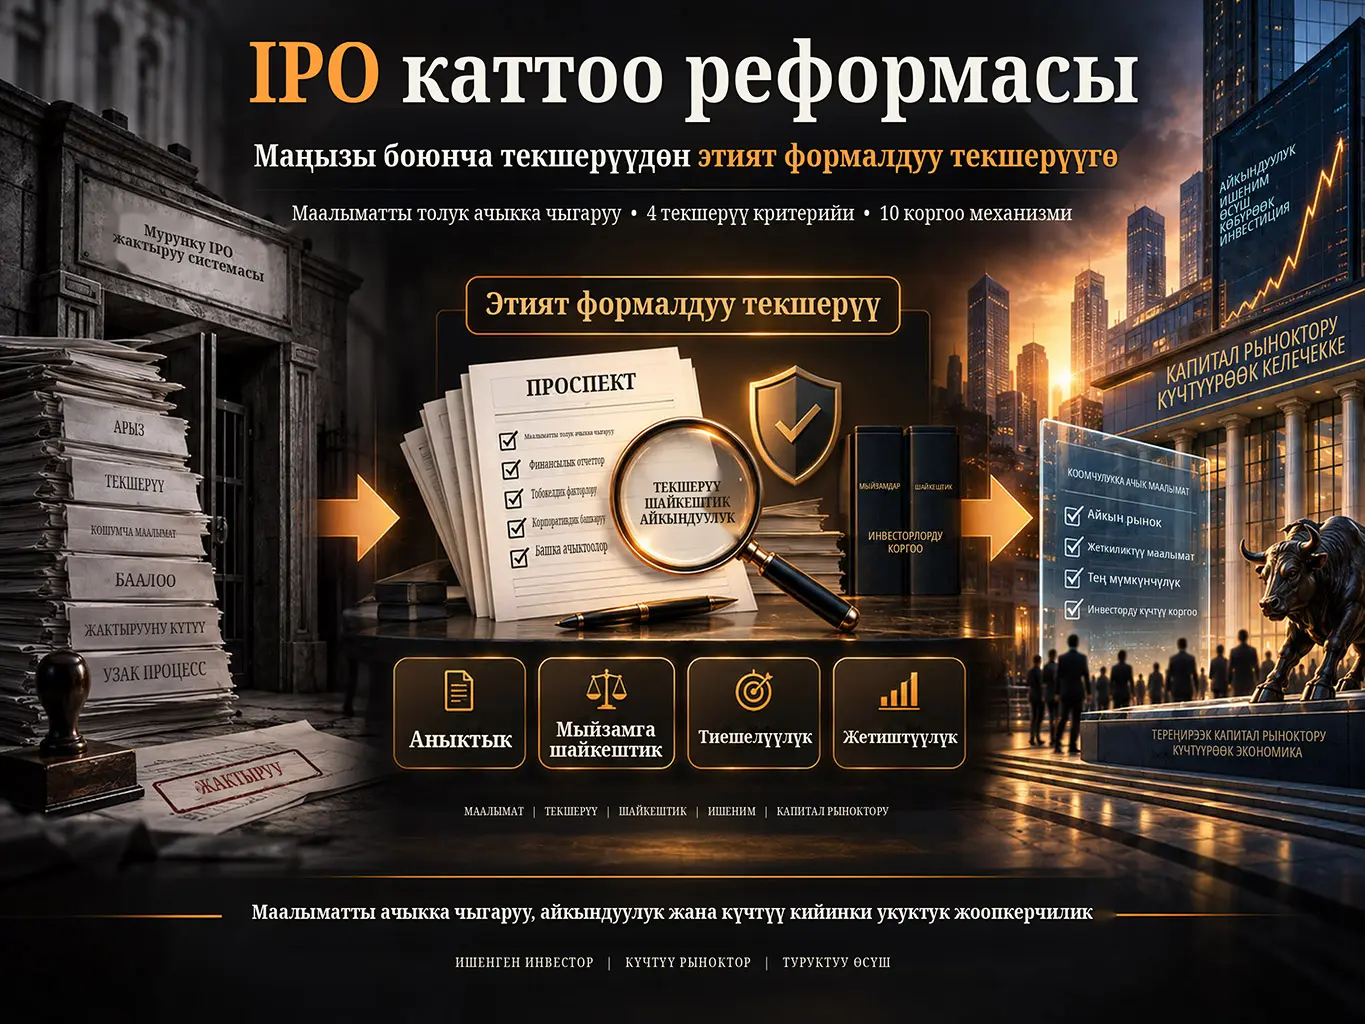
Junhai Liu-нун 2014-жылдагы бул эмгеги Кытайдын ошол мезгилдеги акцияларды алгачкы ачык сунуштоону жактыруу системасын инвестиция салууга жарамдуулук же компаниянын экономикалык сапаты жөнүндө административдик чечим чыгарган маңызы боюнча текшерүү моделинен чыгарып, маалыматты толук ачыкка чыгарууга негизделген каттоого негизделген IPO системасы менен алмаштырууну жактайт. Бирок автор сунуштаган registration системасы арыздар автоматтык түрдө каттала турган же жөнгө салуучу орган текшерүү жүргүзбөй турган система эмес. Моделдин өзөгүндө prudent formal review — этият формалдуу текшерүү турат.
Этият формалдуу текшерүүдө жөнгө салуучу орган арыз экономикалык жактан “жакшы” же “жаман” инвестиция экенин чечүүнүн ордуна, акцияларды алгачкы ачык сунуштоо документтеринин төрт негизги сапатына көңүл бурат: аныктык, мыйзамга шайкештик, тиешелүүлүк жана жетиштүүлүк. Бул сапаттардын кайсынысы боюнча болбосун негиздүү шек жаралса, жөнгө салуучу орган компаниядан жана ортомчулардан жумушчу документтерди, бухгалтердик китептерди, эсеп-фактураларды, келишимдерди жана башка баштапкы ырастоочу документтерди талап кыла алат; зарыл болсо, компанияда жана тиешелүү мамлекеттик же жеке уюмдарда жеринде текшерүү жүргүзө алат.
Эмгек каттоо системасы маалыматты ачыкка чыгаруунун күчтүү режими жана кийин ишке кирүүчү натыйжалуу укуктук жоопкерчилик механизмдери менен бирге гана ишенимдүү боло аларын жактайт. Ошондуктан реформаны колдоо үчүн он кепилдик сунуштайт: маалыматты ачыкка чыгарууну күчөтүү, компаниянын жетекчилеринен жана көзөмөл ээлеринен мүлктүк камсыздоо алуу, натыйжалуураак административдик иликтөө, жазалоочу компенсация, инвесторлор уюму жана өкүлчүлүктүү доо, күчтүүрөөк кылмыш-жаза санкциялары, рынокко негизделген short seller жана anti-fraud катышуучулары, тармактар боюнча айырмаланган листинг шарттары, акцияларды алгачкы ачык сунуштоо менен биржалык листингдин текшерүүлөрүн ажыратуу жана милдеттүү демөөрчү системасын жоюп, ыктыярдуу демөөрчүлөр үчүн солидардык кепилдик жоопкерчилигин түзүү.
Тарыхый чек: Макала 2014-жылдын мартындагы Кытайдын капитал рыногунун чөйрөсүн түшүндүрөт. Securities Law мыйзамына кийин киргизилген өзгөртүүлөр, каттоого негизделген IPO системасынын бүт өлкө боюнча колдонулушу жана Кытайдын финансылык жөнгө салуу түзүмүндөгү кийинки өзгөрүүлөр булактын текстине артка карай кошулган эмес.
Кеңири Түшүндүрмө
IPO Жактыруу Системасын Эмне Үчүн Реформалоо Кааланган?
Булакка ылайык, 1998-жылкы Securities Law менен түзүлгөн IPO approval system пландуу экономика доорунан калган кыйла оор examination system менен келечекте көздөлгөн registration system ортосундагы өткөөл модель катары каралган. Теорияда бул түзүм Кытайдын рынок экономикасына өтүү мезгилинин өзгөчөлүктөрүнө шайкеш келген.
Бирок автор иш жүзүндө approval системасы мурдагы административдик examination моделинен жетиштүү алыстай албаганын жана административдик уруксаттын күчтүү мүнөзүн сактап калганын жактайт.
Эмгек учурдагы системанын төрт негизги көйгөйүн белгилейт:
| Көйгөй | Булактын 2014-жылдагы баалоосу |
|---|---|
| Жасалма же жаңылыштыруучу компанияларды иргеп чыгаруу | Административдик approval системасы жасалма компанияларды натыйжалуу аныктай албай калышы мүмкүн болгон. |
| Административдик ыктыярдуу чечим чөйрөсү | Кеңири чечим чыгаруу ыйгарым укугу rent-seeking жүрүм-турумуна мүмкүнчүлүк түзүшү мүмкүн болгон. |
| Сунуш менен суроо-талаптын тең салмагы | Административдик чектөөлөр капитал рыногундагы табигый сунуш-суроо-талап механизмин бузушу мүмкүн болгон. |
| Арыздардын топтолушу | Күтүүдөгү IPO документтеринин “суу сактагыч” сыяктуу топтолушу системанын кошумча терс таасирлеринин бири катары каралган. |
“Үч жогорку” көйгөйү
Булак approval системасынын рыноктогу сунушту чектөөсү ошол мезгилдеги Кытайдын капитал рыногунда “three highs” деп белгилүү болгон үч көрүнүшкө өбөлгө түзгөнүн жактайт:
- өтө жогорку баа/пайда катыштары,
- акцияларды алгачкы ачык сунуштоодогу өтө жогорку баалар,
- компаниялардын өздөрү билдирген каржылоо муктаждыгынан ашык каражат чогултушу.
Булар макаланын 2014-жылдагы жөнгө салуучулук диагнозунун бөлүктөрү. Эмгек алардын себептүүлүгүн эконометрикалык модель менен текшербейт.
Этият Формалдуу Текшерүү Деген Эмне?
Этият формалдуу текшерүү — жөнгө салуучу органдын акцияларды алгачкы ачык сунуштоо арызынын коммерциялык баалуулугун же инвестициялык жагымдуулугун баалоонун ордуна, инвесторлор өз чечимдерин чыгара алышы үчүн берилген маалыматтын укуктук жана далилдик жактан жетиштүү экенин олуттуу текшерүүсү.
Булак сунуштаган registration системасынын үч негизги таянычы бар:
Маалыматты толук ачыкка чыгаруу → Этият формалдуу текшерүү → Күчтүү кийинки укуктук жоопкерчилик
Ошондуктан registration түшүнүгүн “документтерди тапшыр да, автоматтык түрдө акцияларды ачык сунушта” деп түшүнүүгө болбойт.
Текшерүүнүн төрт негизги критерийи
| Критерий | Текшерүү суроосу |
|---|---|
| Authenticity — Аныктык | Ачыкка чыгарылган маалымат чындыкка дал келеби? |
| Legality — Мыйзамга шайкештик | Арыз жана документтер тиешелүү укук нормаларына шайкеш келеби? |
| Relevance — Тиешелүүлүк | Инвестициялык чечимге таасир эте турган зарыл маалымат арызда чындап камтылганбы? |
| Sufficiency — Жетиштүүлүк | Берилген маалымат инвестордун баалоо жүргүзүшү үчүн жетиштүү деңгээлде кеңири камтылганбы? |
Формалдуу текшерүү документтерди гана карообу?
Жок. Булак бул жагынан өзгөчө күчтүү моделди сунуштайт. Төрт критерийдин бири боюнча негиздүү шек жаралганда жөнгө салуучу органдын арыздын формасын гана карашы жетишсиз.
Автор жөнгө салуучу орган зарыл учурда:
- жумушчу документтерди,
- бухгалтердик китептерди,
- эсеп-фактуралардын түп нускаларын,
- келишимдерди,
- башка ырастоочу документтерди
талап кылышы керектигин жактайт.
Бул да жетишсиз болгон учурларда арыз берүүчүдө же тиешелүү мамлекеттик органдарда, компанияларда жана коомдук уюмдарда жеринде текшерүү жүргүзүлүшү мүмкүн экенин белгилейт.
Демек, “formal review” деген сөз бул жерде үстүртөн же механикалык документ текшерүү маанисинде колдонулбайт.
Маалыматты Ачыкка Чыгаруу Эмне Үчүн Реформанын Өзөгүндө Турат?
Булакка ылайык, fraudulent listing жүрүм-турумун алдын алуунун жана инвесторлордун укуктарын коргоонун негизги каражаттарынын бири — ачыктык жана айкындуулук. Автор маалыматты ачыкка чыгарууну баалуу кагаздар рыногун жөнгө салуунун негизги инфраструктурасы катары карайт.
Сунушталган системада компаниялардын маалыматты ачыкка чыгаруусу бир эле учурда сегиз сапатты камсыз кылышы керек:
| # | Стандарт |
|---|---|
| 1 | Аныктык |
| 2 | Тактык |
| 3 | Толуктук |
| 4 | Мыйзамга шайкештик |
| 5 | Актуалдуулук |
| 6 | Жеткиликтүүлүк |
| 7 | Түшүнүктүүлүк |
| 8 | Адилеттүүлүк / инвесторлорго маалыматты тең берүү |
Реалдуу убакытта ачыкка чыгаруу сунушу
Булак маалыматты ачыкка чыгаруу мезгилдүү отчеттор менен гана чектелбеши керектигин жана ачыкка чыгарууну талап кылган окуя болгон замат тиешелүү маалымат компаниянын өз веб-сайтында жана CSRC белгилеген платформада бир убакта жарыяланышы керектигин жактайт.
Автор ошондой эле негиздүү шеги бар жалпы коомчулуктун инвесторлоруна айрым бухгалтердик жазууларды текшерүү мүмкүнчүлүгүн берүүнү сунуштайт.
Эмне үчүн жөнөкөй тил?
Макаланын көңүл бурдурган сунуштарынын бири — жеке инвесторлордун билим деңгээли жана финансылык адистиги ар башка экенин эске алган Plain-Language Standards for Listed-Company Information Disclosure сыяктуу колдонмолорду даярдоо.
Мындагы негизги ой — маалыматтын жөн гана ачыкка чыгарылышы жетишсиз. Инвестордун маалыматты түшүнө алышы да ачыкка чыгаруунун иш-милдеттик бөлүгү болуп саналат.
Эмгектин Методу жана Натыйжалары
Изилдөө методу
Эмгек сандык же эконометрикалык IPO изилдөөсү эмес. Метод:
- жөнгө салуучу мекеменин түзүмүн долбоорлоого,
- капитал рыногунун укугун талдоого,
- 2014-жылдагы Кытайдын IPO системасын нормативдик сындоого,
- салыштырмалуу рынок тажрыйбаларынан тандалган мисалдарга,
- инвесторлорду коргоо жана жоопкерчилик механизмдерин укуктук саясат жагынан баалоого
негизделет.
Демек, макаланын негизги жыйынтыгы “registration системасы мынчалык натыйжалуураак” деген эмпирикалык натыйжа эмес, реформаны кандай долбоорлоо керектиги боюнча институционалдык модель.
Каттоо Системасын Кыянат Пайдаланууну Кантип Алдын Алууга Болот?
Junhai Liu сунуштаган реформа registration системасына өткөндөн кийин жөнгө салуучулук жүктүн жоюлушун эмес, көзөмөлдүн мүнөзүнүн өзгөрүшүн карайт. Алдын ала жүргүзүлгөн merit-based approval кыскартылып жатканда маалыматты ачыкка чыгаруу, рыноктогу көзөмөл механизмдери жана кийин келип чыгуучу укуктук жоопкерчилик күчөтүлүшү керек.
1. Маалыматты ачыкка чыгарууну күчөтүү
Биринчи кепилдик — айкыныраак, реалдуу убакытта иштеген, жеткиликтүү жана түшүнүктүү маалымат ачыкка чыгаруу системасы. Булакка ылайык, disclosure-based рынок түзүмүнүн ишенимдүүлүгү ачыкка чыгарылган маалыматтын сапатына түздөн-түз байланыштуу.
2. Көзөмөл ээлеринен мүлктүк камсыздоо талап кылуу
Автор акцияларды алгачкы ачык сунуштоо арызында компаниянын мыйзамдуу өкүлү, көзөмөлдөөчү акционери жана иш жүзүндөгү көзөмөл ээси fraudulent listing айынан болочок инвесторлорго келтирилиши мүмкүн болгон зыян үчүн натыйжалуу мүлктүк камсыздоо беришин сунуштайт.
Булактын 2014-жылдагы укуктук алкагында камсыздоонун мүмкүн болгон түрлөрүнө:
- кепилдик,
- ипотека,
- күрөө,
- мыйзам тааныган башка камсыздоо каражаттары
кирет.
Автор капитал рыногунда жазалоочу компенсация али түзүлө элек кезде камсыздоо суммасы кеминде компания акцияларды алгачкы ачык сунуштоо аркылуу чогултууну көздөгөн каржылоо суммасына барабар болушу керектигин жактайт. Бул сумма — макаланын нормативдик сунушу; аны учурдагы мыйзамдык милдет катары баалоого болбойт.
3. Административдик иликтөөнү жана санкцияларды күчөтүү
IPO үчүн кирүү эшиги кененирээк ачылса, fraudulent listing менен күрөшүү мүмкүнчүлүгү да күчөтүлүшү керектиги жакталат.
Булак:
- CSRC,
- биржалар,
- башка мамлекеттик органдар
ортосунда маалымат алмашууга жана ыкчам координацияга негизделген комплекстүү enforcement системасын сунуштайт.
Автор ошондой эле ошол мезгилдеги “CSRC Inspection Corps” бөлүмүнүн атын “CSRC Bureau of Enforcement Investigation” деп өзгөртүү анын иликтөө жана санкция колдонуу ролун айкыныраак көрсөтөрүн айтат. Бул — тарыхый институционалдык сунуш.
4. Жазалоочу компенсация системасын түзүү
Макала капитал рыногундагы укук бузууларда чыныгы зыянды гана калыбына келтирүүнү жетиштүү деп эсептебейт. Токтотуучу жана тарбиялык функциясы үчүн punitive damages колдонууну жактайт.
Автор ошол мезгилдеги Consumer Rights Protection Law жана Food Safety Law жоболорундагы зыяндын эселенген өлчөмүнө негизделген компенсация ыкмаларынан шыктанып, ушундай механизмди капитал рыногуна киргизүүнү сунуштайт.
Бул сунуш — 2014-жылдагы укуктук саясат аргументи; аны азыркы Кытай укугунда ошол эле түрдө күчүндө деп болжолдоого болбойт.
5. Инвесторлор бирлиги жана өкүлчүлүктүү доо системасы
Булак бир эле баалуу кагаздар боюнча укук бузуудан көп сандагы инвестор зыян тарткан окуяларда жеке доолор жетишсиз болуп калышы мүмкүн экенин жактайт.
Ошондуктан:
- China Investors Association түзүүнү,
- бул мекеменин инвесторлордун атынан доо коё алышын,
- АКШнын class action тажрыйбасын изилдөөнү
сунуштайт.
Максат — чакан инвестордун чыгым жана уюшуу жагынан кемчиликтерин азайтуу.
6. Кылмыш-жаза санкцияларын күчөтүү
Алтынчы кепилдик — капитал рыногундагы кылмыштарга каршы натыйжалуураак кылмыш-укуктук механизм.
Булак:
- ак ниеттүүлүктү олуттуу бузган жосундардын кылмыш катары камтылышын кеңейтүүнү,
- учурдагы кылмыштар үчүн санкциялардын чектерин күчөтүүнү,
- мүлктүк санкцияларды кеңейтүүнү,
- CSRC менен полиция, прокуратура жана сот органдарынын ортосунда натыйжалуу координация түзүүнү
сунуштайт.
7. Рынокко негизделген “алдамчылыкка каршы күрөшүүчүлөрдү” колдоо
Макаланын көңүл бурдурган сунуштарынын бири — short selling жана көз карандысыз изилдөө компанияларынын рынок тартибиндеги ролу.
Автор Muddy Waters сыяктуу уюмдар:
- компаниялардагы туура эмес билдирүүлөрдү иликтей аларын,
- fraudulent жүрүм-турумду ачып бере аларын,
- рыноктун ичинен көзөмөл басымын түзө аларын
жактайт.
Булак аларды жөнгө салуучу органдын ордун баскан түзүмдөр эмес, мамлекеттик көзөмөлдү толуктаган рынокко негизделген катышуучулар катары карайт.
8. Тармактар боюнча ар түрдүү IPO шарттары
Автор бардык компанияларга бирдей кирешелүүлүк жана листинг шарттарын колдонуу ар башка бизнес-моделдерди эске албай калышы мүмкүн экенин жактайт.
Айрыкча:
- негизги рынок компаниялары,
- чакан жана орто ишкана мүнөзүндөгү компаниялар,
- өсүүчү компаниялар,
- интернет компаниялары,
- башка жаңы бизнес-моделдер
үчүн ар башка экономикалык түзүмдөрдү эске алган IPO шарттарын иштеп чыгууну сунуштайт.
Интернет компаниялары эмне үчүн өзүнчө аталат?
Булак ошол мезгилдеги ички IPO талаптарынын катаалдыгы айрым Кытай интернет компанияларын variable-interest-entity (VIE) түзүмдөрүн колдонуп, АКШда же башка рыноктордо акцияларын ачык сунуштоого багыттаганын айтат.
Ошондуктан disclosure-centered жана интернет компанияларынын бизнес-моделине шайкеш IPO шарттарын долбоорлоону, ошондой эле registration реформасын стратегиялык өнүгүп жаткан тармактарда пилоттук түрдө сыноону сунуштайт.
9. Акцияларды ачык сунуштоону текшерүү менен биржалык листингди текшерүүнү ажыратуу
Булак “public offering” менен “exchange listing” операцияларынын бир процессте бири-бирине тыгыз байланышын сынга алат.
| Текшерүү | Булак сунуштаган жооптуу мекеме |
|---|---|
| Public-offering application review | CSRC issuance department |
| Exchange-listing application review | Биржанын listing committee түзүмү |
Бул ажыратуу акцияларды ачык сунуштоо процессин ийкемдүү кылары жана биржалардын өзүн-өзү жөнгө салуу жоопкерчилигин күчөтөрү жакталат.
10. Милдеттүү демөөрчүлүктү жоюу жана ыктыярдуу демөөрчүгө күчтүү жоопкерчилик жүктөө
Эмгектин акыркы ири сунушу демөөрчү системасына тиешелүү. 2005-жылкы Securities Law менен киргизилген mandatory sponsor моделинин максаты эмитент менен инвестордун ортосундагы маалыматтык асимметрияны азайтуу жана демөөрчү мекеменин болочок инвестордун атынан “дарбазаны кайтарышын” камсыз кылуу болгон.
Бирок автор айрым демөөрчү мекемелер эмитенттер менен бирге инвесторлорду адаштыруучу жүрүм-турумга катышканын айтып, милдеттүү демөөрчү системасы өз максатына жете албаганын жактайт.
Сунушталган альтернатива эки бөлүктөн турат:
- милдеттүү демөөрчү системасы жоюлушу керек,
- компания ыктыярдуу демөөрчүнү тандаса, демөөрчү мекеме жана тиешелүү өкүлдөр демөөрчүлүк көрсөтүлгөн компаниянын ак ниетсиз жүрүм-турумунан зыян тарткан инвесторлордун алдында күчтүү joint and several guaranty liability тартышы керек.
Текшерүү комитеттери үчүн реформанын эки варианты
Макала ошондой эле ошол мезгилдеги Issuance Examination Committee жана Mergers and Acquisitions and Restructuring Committee түзүмдөрү үчүн эки альтернатива сунуштайт:
| Вариант | Булактын сунушу |
|---|---|
| 1 | Комитеттерди жоюу, CSRCнин ички issuance-regulation бөлүмдөрүнүн жоопкерчилигин жана кадрларын күчөтүү |
| 2 | Комитеттерди сактоо, бирок мүчөлөрдүн good-faith жана accountability милдеттерин олуттуу күчөтүү |
Реформанын негизги логикасы
Макаланын институционалдык долбоорун төмөнкүдөй жыйынтыктоого болот:
Азыраак merit-based алдын ала уруксат + күчтүүрөөк disclosure + олуттуу formal verification + күчтүүрөөк рынок көзөмөлү + оор ex post жоопкерчилик
Демек, булак мамлекеттик көзөмөлдү жоюуну эмес, көзөмөлдүн багытын жана убактысын өзгөртүүнү жактайт.
Эмгек колдогон жана колдобогон чечмелөөлөр
| Эмгек колдогон | Эмгек колдобогон |
|---|---|
| IPO merit approval системасынан registration моделине өтүү керектиги тууралуу нормативдик көз караш | Registration системасы эч кандай текшерүүнү камтыбашы керек деген көз караш |
| Formal review алкагында аныктыкты, мыйзамдуулукту, тиешелүүлүктү жана жетиштүүлүктү текшерүү | Жөнгө салуучу органдын документтердин тапшырылганын гана текшериши |
| Маалыматты ачыкка чыгаруу инвесторлорду коргоодо негизги функция аткарат деген көз караш | Маалыматты ачыкка чыгаруу өз алдынча бардык алдамчылыкты токтотот деген ырастоо |
| Ex post укуктук жоопкерчиликти күчөтүү сунушу | Алдын ала текшерүү толугу менен керексиз деген жыйынтык |
| Рынокко негизделген short seller катышуучулары жана изилдөөчүлөр толуктоочу роль ойной алат деген көз караш | Жеке рынок катышуучулары жөнгө салуучу органдын ордун баса алат деген ырастоо |
| Ар башка тармактар үчүн ар башка IPO шарттарын кароого болот деген көз караш | Компаниялардын бардык түрлөрүн бирдей экономикалык критерийлер менен баалоо керек деген жыйынтык |
Эмгектин негизги чектөөлөрү
Макала эмпирикалык эмес. Registration системасы колдонууга киргизилгенге чейин жазылган жана сунушталган реформалардын кийинки натыйжалуулугун өлчөбөйт. Жалган ачык сунуштоолордун саны, инвесторлордун жоготуулары, алгачкы ачык сунуштоонун баасын аныктоо же enforcement натыйжалары боюнча статистикалык салыштыруу бербейт.
Он кепилдиктин баары автордун нормативдик укуктук саясат пакети болуп саналат. Ар биринин натыйжалуулугу өзүнчө эмпирикалык жана укуктук баалоону талап кылат.
Эмгектин тарыхый мүнөзү өзгөчө маанилүү. 2014-жылдан кийин Кытайдын IPO жана капитал рыногунун укугу олуттуу өзгөрүүлөргө дуушар болгон. Жүктөлгөн англисче версия бул кийинки өнүгүүлөрдү 2014-жылдагы текстке атайын кошпойт.
Ошондуктан эмгек азыркы Кытайдын IPO укугу боюнча актуалдуу колдонмо эмес, каттоого негизделген система кеңири жайыла электе реформаны кандай долбоорлоо керектигин түшүндүргөн тарыхый жөнгө салуу долбоорунун тексти.
Булак жана Метод Жөнүндө Эскертүү
Англисче аталышы: IPO Registration Reform: Replacing Substantive Review with Prudent Formal Review
Автор: Junhai Liu.
Жүктөлгөн версиядагы кызматтары: Professor of Law, Renmin University of China Law School; Director, Institute of Commercial Law, Renmin University of China.
Баштапкы басылма: Tsinghua Financial Review.
Саны: No. 3, 2014.
Баштапкы беттер: 50–53.
Баштапкы жарыяланган күнү: Март 2014.
DOI: 10.19409/j.cnki.thf-review.2014.03.010.
Англисче котормо: 2026-жылдын августунда SSRN академиялык жүгүртүүсү үчүн даярдалган.
Булактын түрү: Капитал рыногунун укугун жана жөнгө салуу реформасын талдоо.
Рецензиялоо макамы: Жүктөлгөн версия эмгек үчүн өзүнчө рецензиялоо макамын көрсөтпөйт.
Лицензия: Жүктөлгөн англисче версияда ачык Creative Commons же ага тете кайра пайдалануу лицензиясы көрсөтүлгөн эмес.
Тарыхый камтуу: Текст 2014-жылдын мартында күчүндө болгон Securities Law, Guaranty Law, Property Law, Consumer Rights Protection Law, Food Safety Law мыйзамдарын жана ошол мезгилдеги CSRCнин институционалдык түзүмүн колдонот. Кийинки мыйзам өзгөртүүлөрү жана registration системасынын бүт өлкө боюнча колдонулушу текстке артка карай кошулган эмес.
AI жөнүндө билдирүү: Жүктөлгөн версия генеративдик AI куралдары автордун жетекчилиги астында баштапкы кытайча макаланы англисчеге которууга жана тилдик редакциялоого жардам берүү үчүн колдонулганын; мазмун, тактык жана акыркы англисче текст үчүн жоопкерчилик авторго таандык экенин билдирет.
Метод: Капитал рыногунун укугун нормативдик талдоо, жөнгө салуучу мекемени долбоорлоо, инвесторлорду коргоо, disclosure режимин жана укуктук жоопкерчилик механизмдерин реформа көз карашынан баалоо.
Чечмелөөнүн негизги чеги: Эмгектеги бардык реформа сунуштары 2014-жылдагы Кытайдын капитал рыногунун контекстинде бааланышы керек. Кийинки nationwide registration реформасы жана учурдагы финансылык жөнгө салуу түзүмү бул тексттин темасы эмес.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген