

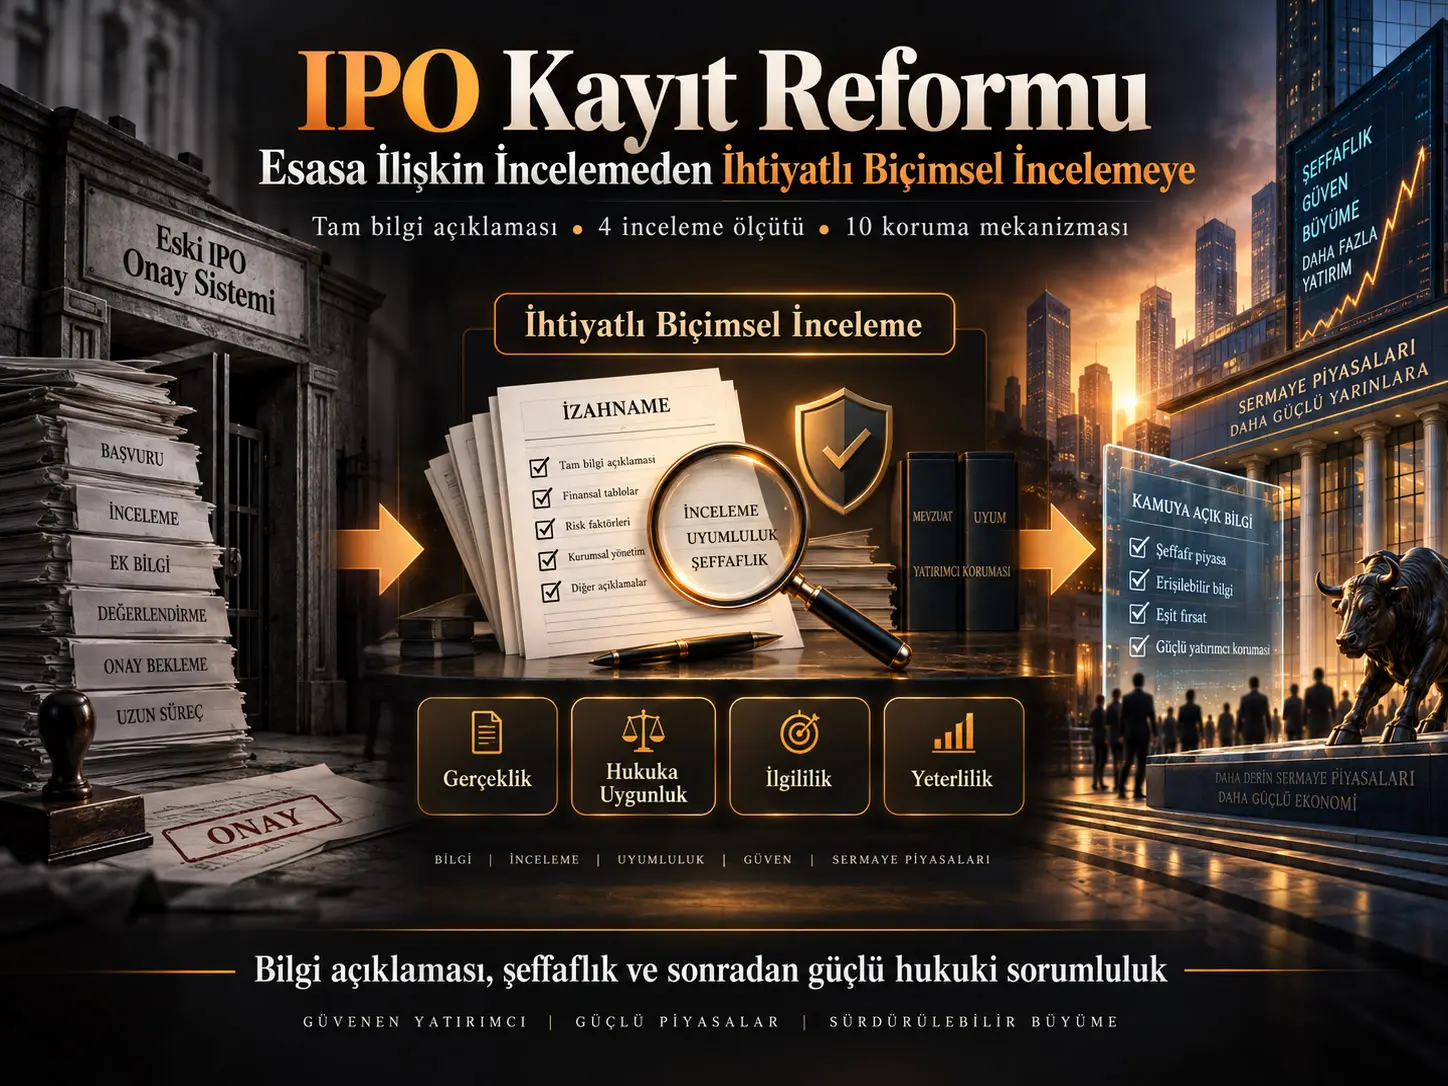
Junhai Liu'nun 2014 tarihli bu çalışması, Çin'in o dönemdeki halka arz onay sisteminin yatırım yapılabilirlik veya şirketin ekonomik kalitesi hakkında idari bir karar veren esasa ilişkin inceleme modelinden çıkarılarak, tam bilgi açıklamasına dayanan kayıt esaslı IPO sistemi ile değiştirilmesini savunmaktadır. Ancak yazarın önerdiği registration sistemi, başvuruların otomatik biçimde kaydedildiği veya düzenleyicinin inceleme yapmadığı bir sistem değildir. Modelin merkezinde prudent formal review — ihtiyatlı biçimsel inceleme yer almaktadır.
İhtiyatlı biçimsel incelemede düzenleyici, başvurunun ekonomik açıdan “iyi” veya “kötü” yatırım olup olmadığına karar vermek yerine halka arz belgelerinin dört temel niteliğine odaklanır: gerçeklik, hukuka uygunluk, ilgililik ve yeterlilik. Bu niteliklerden herhangi biri hakkında makul şüphe doğarsa düzenleyici şirketten ve aracılardan çalışma kâğıtları, muhasebe defterleri, faturalar, sözleşmeler ve diğer özgün destekleyici belgeleri isteyebilir; gerektiğinde şirket ve ilgili kamu veya özel kuruluşlarda yerinde inceleme gerçekleştirebilir.
Çalışma, kayıt sisteminin ancak güçlü bilgi açıklaması ve sonradan işleyen etkili hukukî sorumluluk mekanizmalarıyla birlikte güvenilir olabileceğini savunur. Bu nedenle reformu desteklemek için on güvence önermektedir: güçlendirilmiş bilgi açıklaması, şirket yöneticileri ve kontrol sahiplerinden malvarlığı teminatı, daha etkili idari soruşturma, cezalandırıcı tazminat, yatırımcı örgütü ve temsilî dava, daha güçlü ceza yaptırımları, piyasa temelli short seller ve anti-fraud aktörleri, sektörlere göre farklılaştırılmış kotasyon koşulları, halka arz ile borsa kotasyon incelemesinin ayrılması ve zorunlu sponsor sisteminin kaldırılarak gönüllü sponsorlar için müteselsil garanti sorumluluğu kurulması.
Tarihsel sınır: Makale Mart 2014 Çin sermaye piyasası ortamını açıklamaktadır. Daha sonraki Securities Law değişiklikleri, kayıt esaslı IPO sisteminin ülke çapında uygulanması ve Çin finansal düzenleyici mimarisindeki sonraki değişiklikler kaynak metne geriye dönük olarak eklenmemiştir.
Detaylı Açıklama
IPO Onay Sistemi Neden Reform Edilmek İsteniyordu?
Kaynağa göre 1998 Securities Law ile kurulan IPO approval system, planlı ekonomi döneminden miras kalan daha ağır examination system ile gelecekte hedeflenen registration system arasında bir geçiş modeli olarak düşünülmüştü. Teoride bu yapı, Çin'in piyasa ekonomisine geçiş döneminin özellikleriyle uyumluydu.
Ancak yazar, uygulamada approval sisteminin eski idari examination modelinden yeterince uzaklaşamadığını ve güçlü bir idari izin karakteri taşımaya devam ettiğini savunmaktadır.
Çalışma mevcut sistemin dört temel sorununu vurgular:
| Sorun | Kaynağın 2014 tarihli değerlendirmesi |
|---|---|
| Sahte veya yanıltıcı şirketleri ayıklama | İdari approval sistemi sahte şirketleri etkili biçimde belirleyemeyebiliyordu. |
| İdari takdir alanı | Geniş karar yetkisi rent-seeking davranışlarına fırsat yaratabiliyordu. |
| Arz ve talep dengesi | İdari sınırlamalar sermaye piyasasında doğal arz-talep mekanizmasını bozabiliyordu. |
| Başvuru birikimi | Bekleyen IPO dosyalarının “baraj gölü” benzeri birikimi sistemin yan etkilerinden biri olarak görülüyordu. |
“Üç yüksek” problemi
Kaynak approval sisteminin piyasa arzını sınırlamasının, dönemin Çin sermaye piyasasında “three highs” olarak bilinen üç olguya katkıda bulunduğunu savunmaktadır:
- aşırı yüksek fiyat/kazanç oranları,
- aşırı yüksek halka arz fiyatları,
- şirketlerin açıkladıkları finansman ihtiyacının üzerinde fon toplaması.
Bunlar makalenin 2014 tarihli düzenleyici teşhisinin parçalarıdır. Çalışma bunların nedenselliğini ekonometrik modelle test etmemektedir.
İhtiyatlı Biçimsel İnceleme Nedir?
İhtiyatlı biçimsel inceleme, düzenleyicinin halka arz başvurusunun ticari değerini veya yatırım açısından cazibesini değerlendirmek yerine, yatırımcıların kendi kararlarını verebilmeleri için sunulan bilginin hukuken ve kanıtsal olarak yeterli olup olmadığını ciddi biçimde incelemesidir.
Kaynağın önerdiği registration sisteminin üç temel ayağı vardır:
Tam bilgi açıklaması → İhtiyatlı biçimsel inceleme → Güçlü sonradan hukukî sorumluluk
Bu nedenle registration kavramı “dosyayı teslim et ve otomatik olarak halka açıl” biçiminde anlaşılmamalıdır.
Dört temel inceleme kriteri
| Kriter | İnceleme sorusu |
|---|---|
| Authenticity — Gerçeklik | Açıklanan bilgi gerçeğe uygun mu? |
| Legality — Hukuka uygunluk | Başvuru ve belgeler ilgili hukuk kurallarıyla uyumlu mu? |
| Relevance — İlgililik | Yatırım kararını etkileyebilecek gerekli bilgiler başvuruda gerçekten yer alıyor mu? |
| Sufficiency — Yeterlilik | Sunulan bilgiler yatırımcının değerlendirme yapabilmesine yetecek ölçüde kapsamlı mı? |
Biçimsel inceleme yalnızca evrak kontrolü müdür?
Hayır. Kaynak bu noktada özellikle güçlü bir model önermektedir. Dört kriterden biri hakkında makul şüphe doğduğunda düzenleyicinin yalnız başvuru formuna bakması yeterli değildir.
Yazar, düzenleyicinin gerektiğinde:
- çalışma kâğıtlarını,
- muhasebe defterlerini,
- özgün faturaları,
- sözleşmeleri,
- diğer destekleyici belgeleri
istemesi gerektiğini savunur.
Bunun da yeterli olmadığı durumlarda başvuru sahibinde veya ilgili kamu organları, şirketler ve toplumsal kuruluşlar nezdinde yerinde inceleme yapılabileceğini belirtir.
Dolayısıyla “formal review” ifadesi burada yüzeysel veya mekanik belge kontrolü anlamında kullanılmamaktadır.
Bilgi Açıklaması Neden Reformun Merkezinde Yer Alıyor?
Kaynağa göre fraudulent listing davranışını önlemenin ve yatırımcı haklarını korumanın temel araçlarından biri açıklık ve şeffaflıktır. Yazar bilgi açıklamasını menkul kıymetler piyasası düzenlemesinin temel altyapısı olarak görmektedir.
Önerilen sistemde şirketlerin bilgi açıklaması aynı anda sekiz niteliği karşılamalıdır:
| # | Standart |
|---|---|
| 1 | Gerçeklik |
| 2 | Doğruluk |
| 3 | Tamlık |
| 4 | Hukuka uygunluk |
| 5 | Güncellik |
| 6 | Erişilebilirlik |
| 7 | Anlaşılabilirlik |
| 8 | Adillik / yatırımcılara eşit bilgi sunulması |
Gerçek zamanlı açıklama önerisi
Kaynak, bilgi açıklamasının yalnız periyodik raporlarla sınırlanmamasını ve açıklamayı gerektiren olay gerçekleştiği anda ilgili bilginin eş zamanlı biçimde şirketin kendi internet sitesinde ve CSRC tarafından belirlenen platformda yayımlanmasını savunmaktadır.
Yazar ayrıca makul şüphe taşıyan kamu yatırımcılarına belirli muhasebe kayıtlarını inceleme imkânı verilmesini önermektedir.
Neden sade dil?
Makalenin dikkat çekici önerilerinden biri, bireysel yatırımcıların eğitim ve finansal uzmanlık düzeylerinin farklılığını dikkate alan Plain-Language Standards for Listed-Company Information Disclosure benzeri rehberler hazırlanmasıdır.
Buradaki temel düşünce, bilginin yalnız açıklanmış olmasının yeterli olmadığıdır. Yatırımcının bilgiyi anlayabilmesi de açıklamanın işlevsel bir parçasıdır.
Çalışmanın Yöntemi ve Bulguları
Araştırma yöntemi
Çalışma nicel veya ekonometrik bir IPO araştırması değildir. Yöntem:
- düzenleyici kurum tasarımı,
- sermaye piyasası hukuku analizi,
- 2014 Çin IPO sisteminin normatif eleştirisi,
- karşılaştırmalı piyasa uygulamalarından seçilmiş örnekler,
- yatırımcı koruması ve sorumluluk mekanizmalarının hukuk politikası değerlendirmesi
üzerine kuruludur.
Dolayısıyla makalenin temel çıktısı “registration sistemi şu kadar daha etkilidir” şeklinde ampirik bir sonuç değil, reformun nasıl tasarlanması gerektiğine ilişkin kurumsal bir modeldir.
Kayıt Sisteminin Kötüye Kullanılması Nasıl Önlenebilir?
Junhai Liu'nun önerdiği reform, registration sistemine geçildikten sonra düzenleyici yükün ortadan kalkmasını değil, kontrolün niteliğinin değişmesini öngörmektedir. Önceden yapılan merit-based approval azaltılırken bilgi açıklaması, piyasadaki denetim mekanizmaları ve sonradan doğan hukukî sorumluluk güçlendirilmelidir.
1. Bilgi açıklamasını güçlendirmek
Birinci güvence, daha şeffaf, gerçek zamanlı, erişilebilir ve anlaşılabilir bilgi açıklaması sistemidir. Kaynağa göre disclosure-based piyasa yapısının güvenilirliği doğrudan açıklanan bilginin kalitesine bağlıdır.
2. Kontrol sahiplerinden malvarlığı teminatı istemek
Yazar, halka arz başvurusunda şirketin hukuki temsilcisinin, kontrol eden hissedarının ve gerçek kontrol sahibinin fraudulent listing nedeniyle potansiyel yatırımcılara doğabilecek zararlar için etkili malvarlığı teminatı vermesini önermektedir.
Kaynağın 2014 tarihli hukuk çerçevesinde olası teminat biçimleri arasında:
- garanti,
- ipotek,
- rehin,
- diğer hukuken tanınmış teminat araçları
yer almaktadır.
Yazar, sermaye piyasasında cezalandırıcı tazminat henüz kurulmamışken teminat tutarının en az şirketin halka arz yoluyla toplamayı hedeflediği finansman tutarı kadar olması gerektiğini savunmaktadır. Bu tutar makalenin normatif önerisidir; güncel yasal zorunluluk olarak değerlendirilmemelidir.
3. İdari soruşturma ve yaptırımları güçlendirmek
IPO giriş kapısı daha açık hale getiriliyorsa fraudulent listing ile mücadele kapasitesinin de güçlendirilmesi gerektiği savunulur.
Kaynak:
- CSRC,
- borsalar,
- diğer kamu organları
arasında bilgi paylaşımı ve hızlı koordinasyona dayalı kapsamlı bir enforcement sistemi önermektedir.
Yazar ayrıca dönemin “CSRC Inspection Corps” biriminin adının “CSRC Bureau of Enforcement Investigation” biçiminde değiştirilmesinin soruşturma ve yaptırım rolünü daha açık hale getireceğini ileri sürer. Bu tarihsel bir kurumsal öneridir.
4. Cezalandırıcı tazminat sistemi kurmak
Makale sermaye piyasası ihlallerinde yalnız gerçek zararın giderilmesini yeterli görmez. Caydırıcılık ve eğitim işlevi nedeniyle punitive damages kullanılmasını savunur.
Yazar, dönemin Consumer Rights Protection Law ve Food Safety Law düzenlemelerindeki katlı tazminat yaklaşımlarından esinlenerek benzer bir mekanizmanın sermaye piyasasına taşınmasını önermektedir.
Bu öneri 2014 tarihli hukuk politikası argümanıdır ve güncel Çin hukukunda aynı biçimde geçerli olduğu varsayılmamalıdır.
5. Yatırımcı birliği ve temsilî dava sistemi
Kaynak çok sayıda yatırımcının aynı menkul kıymetler ihlalinden zarar gördüğü olaylarda bireysel davaların yetersiz kalabileceğini savunmaktadır.
Bu nedenle:
- bir China Investors Association kurulmasını,
- bu kurumun yatırımcılar adına dava açabilmesini,
- ABD class action deneyiminin incelenmesini
önerir.
Amaç küçük yatırımcının maliyet ve örgütlenme dezavantajını azaltmaktır.
6. Ceza yaptırımlarını güçlendirmek
Altıncı güvence, sermaye piyasası suçlarına karşı daha etkili ceza hukuku mekanizmasıdır.
Kaynak:
- ciddi dürüstlük ihlallerinin suç kapsamının genişletilmesini,
- mevcut suçların yaptırım aralıklarının güçlendirilmesini,
- malvarlığı yaptırımlarının genişletilmesini,
- CSRC ile polis, savcılık ve yargı makamları arasında etkin koordinasyon kurulmasını
önermektedir.
7. Piyasa temelli “dolandırıcılık karşıtlarını” desteklemek
Makalenin dikkat çekici önerilerinden biri, short selling ve bağımsız araştırma şirketlerinin piyasa disiplinindeki rolüdür.
Yazar, Muddy Waters gibi kuruluşların:
- şirketlerdeki yanlış beyanları araştırabileceğini,
- fraudulent davranışları ortaya çıkarabileceğini,
- piyasa içinden bir denetim baskısı yaratabileceğini
savunmaktadır.
Kaynak bunları düzenleyicinin yerine geçen yapılar olarak değil, kamu denetimini tamamlayan piyasa temelli aktörler olarak görür.
8. Sektörlere göre farklı IPO koşulları
Yazar, bütün şirketlere aynı kârlılık ve kotasyon koşullarının uygulanmasının farklı iş modellerini göz ardı edebileceğini savunur.
Özellikle:
- ana piyasa şirketleri,
- KOBİ niteliğindeki şirketler,
- büyüme şirketleri,
- internet şirketleri,
- diğer yeni iş modelleri
için farklı ekonomik yapıları dikkate alan IPO koşullarının geliştirilmesini önermektedir.
İnternet şirketleri neden özel olarak anılıyor?
Kaynak, dönemin katı yurt içi IPO şartlarının bazı Çin internet şirketlerini variable-interest-entity (VIE) yapıları kullanarak ABD veya başka piyasalarda halka açılmaya yönelttiğini ileri sürmektedir.
Bu nedenle disclosure-centered ve internet şirketlerinin iş modeline uygun IPO koşulları tasarlanmasını ve registration reformunun stratejik gelişen sektörlerde pilot olarak denenmesini önermektedir.
9. Halka arz incelemesi ile borsa kotasyon incelemesini ayırmak
Kaynak, “public offering” ile “exchange listing” işlemlerinin tek bir süreçte sıkı biçimde birbirine bağlanmasını eleştirir.
| İnceleme | Kaynağın önerdiği sorumlu kurum |
|---|---|
| Public-offering application review | CSRC issuance department |
| Exchange-listing application review | Borsanın listing committee yapısı |
Bu ayrımın hem halka arz sürecine esneklik kazandıracağı hem de borsaların kendi kendini düzenleme sorumluluğunu güçlendireceği savunulmaktadır.
10. Zorunlu sponsorluğu kaldırmak ve gönüllü sponsora güçlü sorumluluk yüklemek
Çalışmanın son büyük önerisi sponsor sistemine ilişkindir. 2005 Securities Law ile getirilen mandatory sponsor modelinin amacı ihraççı ile yatırımcı arasındaki bilgi asimetrisini azaltmak ve sponsor kurumun potansiyel yatırımcı adına “kapıyı tutmasını” sağlamaktı.
Ancak yazar bazı sponsor kurumların ihraççılarla birlikte yatırımcıları yanıltan davranışlara katıldığını ileri sürerek zorunlu sponsor sisteminin amacını gerçekleştiremediğini savunmaktadır.
Önerilen alternatif iki parçalıdır:
- zorunlu sponsor sistemi kaldırılmalı,
- şirket gönüllü sponsor seçerse sponsor kurum ve ilgili temsilciler, sponsor olunan şirketin dürüst olmayan davranışlarından zarar gören yatırımcılara karşı güçlü ve joint and several guaranty liability taşımalıdır.
İnceleme komiteleri için iki reform seçeneği
Makale ayrıca dönemin Issuance Examination Committee ve Mergers and Acquisitions and Restructuring Committee yapıları için iki alternatif sunar:
| Seçenek | Kaynağın önerisi |
|---|---|
| 1 | Komiteleri kaldırmak, CSRC'nin kurum içi issuance-regulation birimlerinin sorumluluğunu ve personelini güçlendirmek |
| 2 | Komiteleri korumak ancak üyelerin good-faith ve accountability yükümlülüklerini ciddi biçimde artırmak |
Reformun temel mantığı
Makalenin kurumsal tasarımını şu şekilde özetlemek mümkündür:
Daha az merit-based ön izin + daha güçlü disclosure + ciddi formal verification + daha güçlü piyasa denetimi + ağır ex post sorumluluk
Dolayısıyla kaynak, devlet denetiminin ortadan kaldırılmasını değil, denetimin yönünün ve zamanlamasının değiştirilmesini savunmaktadır.
Çalışmanın desteklediği ve desteklemediği yorumlar
| Çalışmanın desteklediği | Çalışmanın desteklemediği |
|---|---|
| IPO merit approval sisteminden registration modeline geçilmesi gerektiğine ilişkin normatif görüş | Registration sisteminin hiçbir inceleme içermemesi gerektiği görüşü |
| Formal review içinde gerçeklik, hukukilik, ilgililik ve yeterlilik incelemesi yapılması | Düzenleyicinin yalnız evrak teslimini kontrol etmesi |
| Bilgi açıklamasının yatırımcı korumasında temel işlev taşıdığı görüşü | Bilgi açıklamasının tek başına bütün sahtekârlıkları engelleyeceği iddiası |
| Ex post hukuki sorumluluğun güçlendirilmesi önerisi | Ön incelemenin tamamen gereksiz olduğu sonucu |
| Piyasa temelli short seller ve araştırmacıların tamamlayıcı rol oynayabileceği görüşü | Özel piyasa aktörlerinin düzenleyicinin yerine geçebileceği iddiası |
| Farklı sektörler için farklı IPO koşullarının değerlendirilebileceği görüşü | Her şirket türünün aynı ekonomik kriterlerle değerlendirilmesi gerektiği sonucu |
Çalışmanın temel sınırlılıkları
Makale ampirik değildir. Registration sistemi uygulanmadan önce yazılmıştır ve önerilen reformların sonraki performansını ölçmez. Sahte halka arz sayısı, yatırımcı kayıpları, halka arz fiyatlaması veya enforcement sonuçları bakımından istatistiksel bir karşılaştırma sunmamaktadır.
On güvence de yazarın normatif hukuk politikası paketidir. Her birinin etkinliği ayrı ampirik ve hukuki değerlendirme gerektirir.
Çalışmanın tarihsel karakteri özellikle önemlidir. 2014 sonrasında Çin'in IPO ve sermaye piyasası hukuku önemli değişimler geçirmiştir. Yüklenen İngilizce sürüm bu sonraki gelişmeleri bilinçli olarak 2014 metnine eklememektedir.
Bu nedenle çalışma bugünkü Çin IPO hukukunun güncel rehberi değil, kayıt esaslı sistemin yaygınlaşmasından önce reformun nasıl tasarlanması gerektiğini açıklayan tarihsel bir düzenleyici tasarım metnidir.
Kaynak ve Yöntem Notu
İngilizce başlık: IPO Registration Reform: Replacing Substantive Review with Prudent Formal Review
Yazar: Junhai Liu.
Yüklenen sürümdeki görevleri: Professor of Law, Renmin University of China Law School; Director, Institute of Commercial Law, Renmin University of China.
Özgün yayın: Tsinghua Financial Review.
Sayı: No. 3, 2014.
Özgün sayfalar: 50–53.
Özgün yayın tarihi: Mart 2014.
DOI: 10.19409/j.cnki.thf-review.2014.03.010.
İngilizce çeviri: Ağustos 2026'da SSRN akademik dolaşımı için hazırlanmıştır.
Kaynak türü: Sermaye piyasası hukuku ve düzenleyici reform analizi.
Hakemlik durumu: Yüklenen sürüm çalışma için ayrı bir hakemlik statüsü belirtmemektedir.
Lisans: Yüklenen İngilizce sürümde açık Creative Commons veya eşdeğer yeniden kullanım lisansı belirtilmemektedir.
Tarihsel kapsam: Metin Mart 2014'te yürürlükte bulunan Securities Law, Guaranty Law, Property Law, Consumer Rights Protection Law, Food Safety Law ve dönemin CSRC kurumsal mimarisini kullanmaktadır. Daha sonraki kanun değişiklikleri ve ülke çapında registration sisteminin uygulanması geriye dönük olarak metne eklenmemiştir.
AI açıklaması: Yüklenen sürüm, generatif AI araçlarının yazarın yönlendirmesi altında özgün Çince makalenin İngilizceye çevrilmesi ve dilsel düzenlenmesine yardımcı olmak için kullanıldığını; içeriğin, doğruluğun ve nihai İngilizce metnin sorumluluğunun yazara ait olduğunu belirtmektedir.
Yöntem: Normatif sermaye piyasası hukuku analizi, düzenleyici kurum tasarımı, yatırımcı koruması, disclosure rejimi ve hukukî sorumluluk mekanizmalarının reform perspektifinden değerlendirilmesi.
Temel yorum sınırı: Çalışmadaki bütün reform önerileri 2014 tarihli Çin sermaye piyasası bağlamında değerlendirilmelidir. Sonraki nationwide registration reformu ve güncel finansal düzenleyici yapı bu metnin konusu değildir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir