

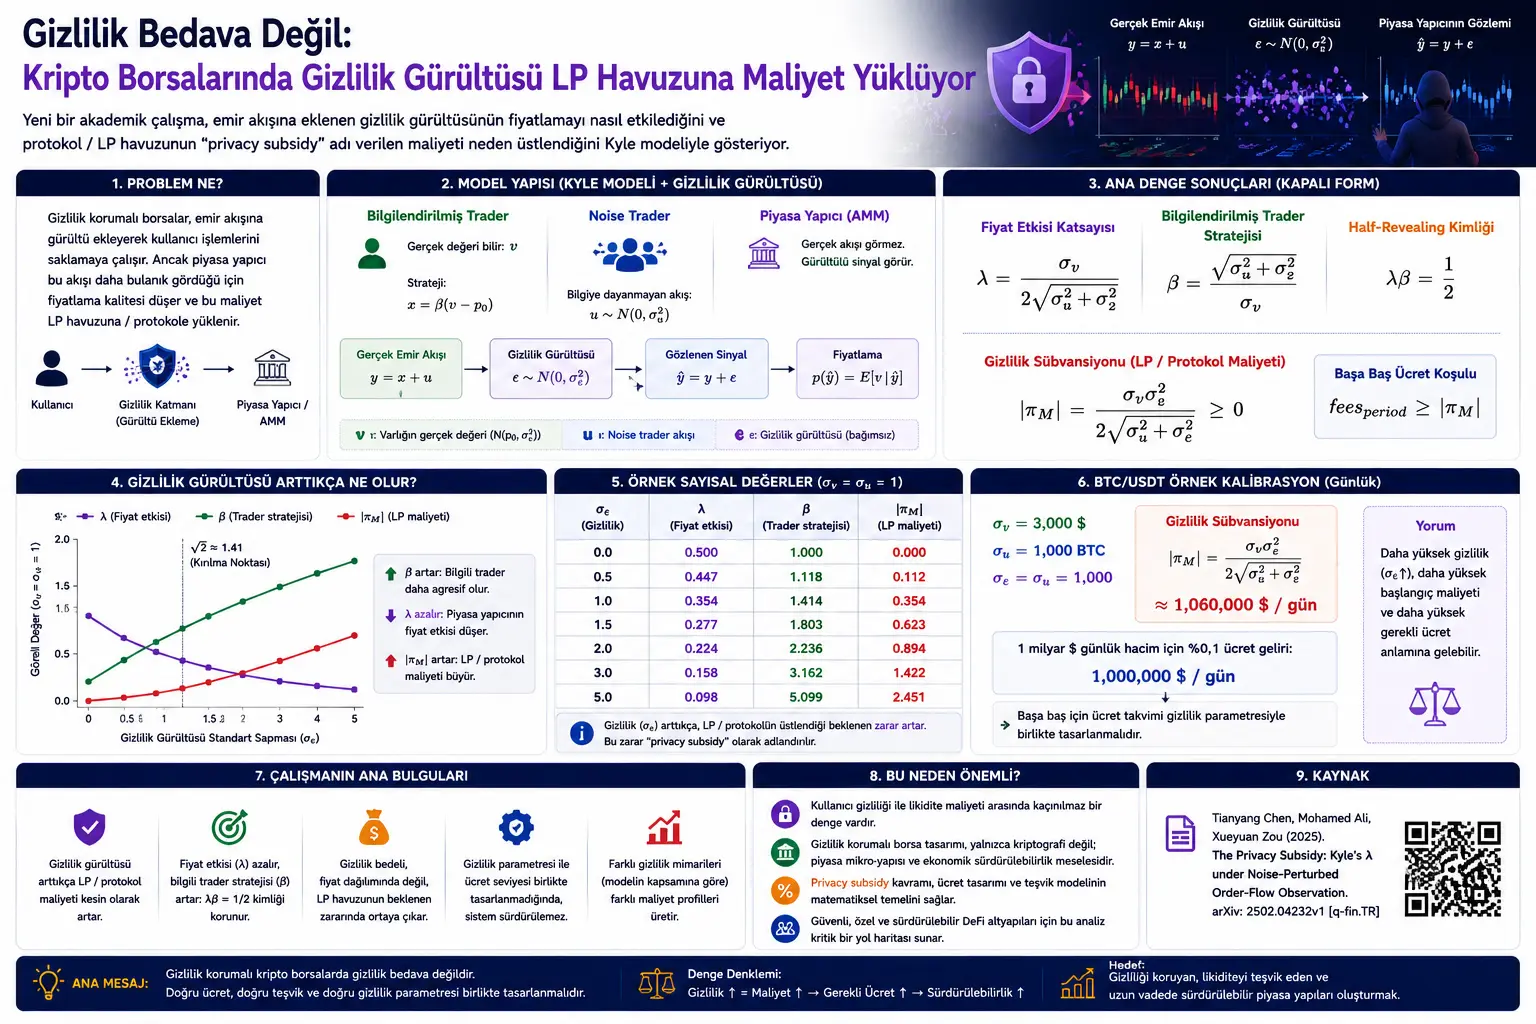
Ushbu maqola maxfiylikni himoya qiluvchi kriptovalyuta birjalarida buyurtma oqimiga qo‘shilgan maxfiylik shovqinining market maker’lar va likvidlik ta’minotchilari uchun xarajatini tahlil qiluvchi nazariy tadqiqot asosida tayyorlangan. Ko‘rib chiqilgan tadqiqot, The Privacy Subsidy: Kyle’s λ under Noise-Perturbed Order-Flow Observation deb nomlanadi.
Maqolaning asosiy g‘oyasi shunday: agar birja yoki AMM foydalanuvchi tranzaksiyalarini yashirish uchun buyurtma oqimiga shovqin qo‘shsa, market maker endi haqiqiy buyurtma oqimini to‘liq ko‘ra olmaydi. Bu foydalanuvchi maxfiyligi uchun foydali bo‘lishi mumkin; biroq narxlash mexanizmidagi axborot sifatini pasaytiradi. Natijada bu xarajat protokolning likvidlik hovuzi yoki LP tomoni uchun zarar sifatida yuzaga chiqishi mumkin.
Tadqiqot klassik Kyle bozor mikrostrukturasi modelini oladi va market maker kuzatadigan buyurtma oqimiga mustaqil Gauss maxfiylik shovqinini qo‘shadi. Shu tariqa narx ta’siri koeffitsiyenti \(\lambda\), xabardor trader strategiyasi \(\beta\) va protokol tomonida yuzaga keladigan kutilgan zarar yopiq formulalar bilan hisoblanadi.
Ushbu kontent investitsiya tavsiyasi emas. Tadqiqot maxfiylikni himoya qiluvchi kripto birja dizaynlarida nazariy bozor mikrostrukturasi, likvidlik xarajati va break-even fee talabi bo‘yicha akademik modelni taqdim etadi.
Yangi akademik tadqiqot maxfiylikni himoya qiluvchi kripto birjalarda buyurtma oqimiga qo‘shilgan shovqin narxlash mexanizmiga qanday ta’sir qilishini o‘rganadi. Modelda market maker haqiqiy buyurtma oqimini \(y=x+u\) sifatida emas, balki maxfiylik shovqini qo‘shilgan \(\tilde{y}=y+\varepsilon\) signali sifatida kuzatadi. Natijalarga ko‘ra, maxfiylik shovqini oshgani sari narx ta’siri koeffitsiyenti \(\lambda\) kamayadi, xabardor trader strategiyasi \(\beta\) kuchayadi; biroq \(\lambda\beta=1/2\) ayniyati saqlanadi. Asosiy xarajat narx taqsimotida emas, protokol/LP hovuzining kutilgan zararida paydo bo‘ladi. Tadqiqot bu xarajatni “privacy subsidy”, ya’ni maxfiylik subsidiyasi deb ataydi.
Muammo nimada?
Kripto bozorlarida maxfiylik muhim ehtiyojdir. Agar foydalanuvchilarning tranzaksiya niyati, buyurtma hajmi yoki hamyon xatti-harakati hammaga ko‘rinadigan bo‘lsa, front-running, MEV, nishonli kuzatuv, savdo strategiyasining oshkor bo‘lishi va foydalanuvchi maxfiyligining buzilishi kabi xavflar yuzaga kelishi mumkin.
Shu sababli ayrim maxfiylikni himoya qiluvchi birja dizaynlari buyurtma oqimini yashirishga, agregatsiya qilishga yoki kuzatiladigan signalga shovqin qo‘shishga urinadi. Masalan, zero-knowledge asosidagi tizimlar, shielded AMM dizaynlari yoki turli maxfiy buyurtma moslashtirish yondashuvlari bozor ko‘radigan ma’lumotni cheklashi mumkin.
Ammo bu yerda kritik savol tug‘iladi: agar market maker buyurtma oqimini yanada xira ko‘rsa, to‘g‘ri narxni qanday belgilaydi?
Agar market maker narxni haqiqiy oqimga emas, shovqin qo‘shilgan signalga qarab belgilasa, tranzaksiyalar baribir haqiqiy buyurtma oqimi bo‘yicha amalga oshadi. Bu farq protokol yoki LP hovuzi uchun kutilgan zarar keltirib chiqarishi mumkin. Tadqiqot javob izlaydigan asosiy savol shu: maxfiylik uchun qo‘shilgan shovqinning likvidlik tomonidagi xarajatini yopiq formula bilan hisoblash mumkinmi?
Usul nimani taklif qiladi?
Tadqiqot klassik Kyle modelini asos qilib oladi. Kyle modelida bitta xabardor trader, noise trader guruhi va market maker mavjud. Xabardor trader aktivning haqiqiy qiymatini biladi. Noise trader esa axborotga asoslanmagan buyurtma oqimini yaratadi. Market maker umumiy buyurtma oqimiga qarab narx belgilaydi.
Klassik modelda market maker umumiy oqimni to‘liq ko‘radi:
Ushbu tadqiqotda esa market maker haqiqiy oqimni emas, maxfiylik shovqini qo‘shilgan signalni ko‘radi:
Bu yerda \(\varepsilon\) maxfiylik mexanizmi qo‘shadigan mustaqil Gauss shovqinidir. Market maker smart contract singari oldindan majburiyat olgan Bayesian AMM kabi harakat qiladi va narxni faqat ko‘rgan \(\tilde{y}\) signaliga qarab hisoblaydi.
Bu yondashuvning muhim tomoni shuki: market maker o‘zi ko‘rgan signalga ko‘ra ratsional narxlaydi. Biroq tranzaksiyalar haqiqiy oqim \(y\) bo‘yicha amalga oshgani uchun, market maker o‘z signaliga ko‘ra break-even ko‘rinsa ham haqiqiy oqimga nisbatan zarar ko‘rishi mumkin. Tadqiqot “privacy subsidy” deb atagan xarajat aynan shu farqdan tug‘iladi.
Formulalar nimani anglatadi?
Ushbu maqoladagi formulalar maxfiylik shovqini ostida Kyle muvozanati qanday o‘zgarishini va protokol/LP hovuzi nega break-even fee yig‘ishi kerakligini ko‘rsatadi.
1. Modeldagi asosiy tasodifiy o‘zgaruvchilar
Tadqiqot uchta mustaqil Gauss o‘zgaruvchisi bilan boshlanadi:
Bu yerda \(v\) aktivning terminal qiymatidir. \(p_0\) umumiy aprior o‘rtacha qiymatdir. \(u\) axborotga asoslanmagan noise trader buyurtma oqimini ifodalaydi. \(\varepsilon\) maxfiylik mexanizmi qo‘shadigan mustaqil shovqindir.
2. Xabardor trader strategiyasi
Xabardor trader aktivning haqiqiy qiymatini biladi va chiziqli buyurtma strategiyasidan foydalanadi:
Bu yerda \(\beta\) xabardor trader qanchalik agressiv savdo qilishini belgilaydi. \(\beta\) oshgani sari trader qiymat haqidagi ma’lumotni buyurtma oqimiga kuchliroq aks ettiradi.
3. Haqiqiy umumiy buyurtma oqimi
Bozorda amalga oshadigan haqiqiy umumiy buyurtma oqimi quyidagicha:
Bu xabardor trader buyurtmasi bilan noise trader oqimining yig‘indisidir. Tranzaksiyalar amalda shu oqim bo‘yicha bajariladi.
4. Market maker ko‘radigan maxfiylik shovqinli signal
Maxfiylikni himoya qiluvchi dizaynda market maker \(y\) qiymatini bevosita ko‘rmaydi. Uning o‘rniga quyidagi signalni kuzatadi:
Bu yerda \(\varepsilon\) tranzaksiya maxfiyligi uchun qo‘shilgan kuzatuv shovqinidir. Ushbu shovqin market maker’ning narxlash axborotini xiralashtiradi.
5. Bayesian AMM narxlash qoidasi
Market maker ko‘rgan signaliga qarab aktivning kutilgan qiymatini narx sifatida belgilaydi:
Bu market maker o‘z axborot to‘plamiga ko‘ra ratsional harakat qilishini ko‘rsatadi. Muammo market maker’ning irratsional bo‘lishida emas; muammo axborot to‘plamining maxfiylik sababli to‘liq bo‘lmagan yoki shovqinli bo‘lishidadir.
6. Chiziqli muvozanat shakli
Tadqiqot chiziqli muvozanatni quyidagi ko‘rinishda izlaydi:
Bu yerda \(\lambda\) narx ta’siri koeffitsiyentidir. U buyurtma oqimi signali narxni qanchalik harakatlantirishini ko‘rsatadi.
7. Asosiy muvozanat natijasi: \(\lambda\) va \(\beta\)
Tadqiqotning birinchi asosiy natijasi — maxfiylik shovqini ostidagi yagona chiziqli muvozanat formulasi:
Bu formula juda muhim muvozanatni ko‘rsatadi. Maxfiylik shovqini \(\sigma_{\varepsilon}\) oshgani sari market maker’ning narx ta’siri koeffitsiyenti \(\lambda\) kamayadi. Chunki market maker ko‘rgan oqimning qanchasi haqiqiy axborot, qanchasi maxfiylik shovqini ekanini ajratishi qiyinlashadi.
Shu bilan birga \(\beta\) oshadi. Xabardor trader market maker yanada xira ko‘radigan muhitda agressivroq savdo qilishi mumkin. Ya’ni maxfiylik foydalanuvchi maxfiyligini ta’minlar ekan, xabardor trader uchun ham qulayroq maydon yaratishi mumkin.
8. Gauss proyeksiyasi formulasi
Narxlash qoidasi ortidagi shartli kutilma quyidagicha yoziladi:
Bu formula market maker \(\tilde{y}\) signalidan aktivning terminal qiymati haqida qancha axborot chiqara olishini ko‘rsatadi. Maxrajdagi maxfiylik shovqini \(\sigma_{\varepsilon}^{2}\) kattalashgani sari signalning narxga ta’siri susayadi.
9. Bayesian ratsionallik sharti
Market maker’ning chiziqli narx koeffitsiyenti ushbu shartdan kelib chiqadi:
Bu \(\lambda\) qiymati market maker’ning ratsional Bayesian narxlash xatti-harakatidan kelib chiqishini ko‘rsatadi.
10. Xabardor traderning kutilgan foydasini optimallashtirish
Xabardor trader \(v\) ma’lum bo‘lganda quyidagi kutilgan foydani maksimal qiladi:
Bu ifoda \(x\) bo‘yicha botiq va maksimum quyidagi nuqtada yuz beradi:
Bundan xabardor trader koeffitsiyenti olinadi:
11. Half-revealing identity
Muvozanatning muhim xususiyati shuki, maxfiylik shovqini oshsa ham quyidagi ayniyat saqlanadi:
Bu klassik Kyle modelidagi “half-revealing” xususiyati maxfiylik shovqini ostida ham saqlanishini ko‘rsatadi. O‘rtacha hisobda narx prior qiymat bilan haqiqiy qiymat orasida yarim yo‘lga siljiydi.
12. Narxning muvozanat qiymatlari qo‘yilgan shakli
Muvozanat qiymatlari o‘rniga qo‘yilganda narx quyidagicha yoziladi:
Bu formula qiziqarli natijani ko‘rsatadi. Maxfiylik shovqini narxning shartli o‘rtachasini o‘zgartirmaydi; xarajat narx taqsimotining o‘rtachasida ko‘rinmaydi. Xarajat market maker’ning haqiqiy oqimga nisbatan kutilgan foyda-zararida yuzaga keladi.
13. Tomonlarning kutilgan foyda-zarar ta’riflari
Tadqiqotda uch tomonning davriy kutilgan foyda-zarari quyidagicha ta’riflanadi:
Bu yerda \(\pi_I\) xabardor traderning kutilgan foydasini; \(\pi_N\) noise trader tomonining kutilgan sof foyda-zararini; \(\pi_M\) market maker/protokol tomonining haqiqiy oqim bo‘yicha kutilgan foydasini anglatadi.
Yig‘indi zero-sum bo‘ladi:
14. Tomonlarning muvozanatdagi foyda-zarar formulalari
Muvozanatda xabardor traderning kutilgan foydasi quyidagicha:
Noise trader tomonining kutilgan sof natijasi quyidagicha:
Market maker yoki protokol tomonining kutilgan natijasi esa quyidagicha:
Bu oxirgi formula tadqiqotning asosiy topilmasiga olib keladi: maxfiylik shovqini bo‘lmasa \(\pi_M=0\) bo‘ladi. Maxfiylik shovqini musbat bo‘lsa, protokol/LP tomoni kutilgan zarar ko‘taradi.
15. Privacy subsidy: maxfiylikning LP hovuziga xarajati
Tadqiqotning asosiy farovonlik natijasi protokolning kutilgan davriy zararini “privacy subsidy” deb ataydi:
Bu formula maxfiylik shovqini bepul emasligini ko‘rsatadi. Foydalanuvchi maxfiyligi uchun buyurtma oqimiga shovqin qo‘shilsa, protokol yoki LP hovuzi ushbu xarajatni qoplaydigan fee yig‘ishi kerak.
16. Break-even fee sharti
Protokol zarar ko‘rmasligi uchun davriy jami fee quyidagi chegarani qondirishi kerak:
Ya’ni maxfiylikni himoya qiluvchi AMM dizaynida fee stavkasi va maxfiylik parametri bir-biridan mustaqil tanlanmaydi. Yuqoriroq maxfiylik yuqoriroq break-even fee ehtiyojini tug‘dirishi mumkin.
17. Past maxfiylik rejimi
Maxfiylik shovqini kichik bo‘lganda subsidiya taxminan kvadratik o‘sadi:
Bu kichik maxfiylik oshishlarida xarajat avval sekin, ammo kvadratik tarzda ko‘tarilishini ko‘rsatadi. Maxfiylik parametri ikki baravar oshsa, past maxfiylik rejimida LP xarajati taxminan to‘rt baravar ko‘payishi mumkin.
18. Yuqori maxfiylik rejimi
Maxfiylik shovqini juda katta bo‘lganda subsidiya taxminan chiziqli harakat qiladi:
Bu rejimda xarajat oshishda davom etadi; ammo o‘sish tuzilmasi past maxfiylik davridagi kvadratik xatti-harakatdan farq qiladi.
19. Subsidiyaning o‘sish yo‘nalishi
Tadqiqot maxfiylik subsidiyasi \(\sigma_{\varepsilon}\) oshgani sari qat’iy ravishda ortishini ko‘rsatadi:
Bu formula maxfiylik oshgani sari LP hovuzi ko‘tarishi kerak bo‘lgan kutilgan xarajat ham ortishini aniq ko‘rsatadi.
20. Egrilik va burilish nuqtasi
Ikkinchi hosila quyidagicha:
Bu ifoda bitta burilish nuqtasini beradi:
Shu nuqtaga qadar maxfiylik xarajatining qiyaligi ortadi; undan keyin xarajat hanuz oshadi, biroq marginal o‘sish sekinlashadi.
21. LVR bilan birga ehtimoliy fee ajratilishi
Tadqiqot privacy subsidy va Loss-Versus-Rebalancing tushunchasini bir oiladagi ikki xarajat sifatida joylashtiradi. Spekulyativ kelajak tadqiqoti taklifi sifatida quyidagi intuitiv ajratishni beradi:
Bu yerda \(LVR\) AMM narxining tashqi referens narxga nisbatan kechikishidan tug‘iladigan xarajatni; \(|\pi_M|\) esa maxfiylik shovqinidan keladigan xarajatni ifodalaydi. Muallif bu ajratishni qat’iy natija emas, balki kelajakda tekshirilishi kerak bo‘lgan intuitiv taklif sifatida beradi.
Grafik, jadval va sxemaning asosiy xabari
PDF’dagi 1-rasmprivacy subsidy qiymati \(\sigma_{\varepsilon}\) oshgani sari qanday ko‘tarilishini ko‘rsatadi. Grafik \(\sigma_v=\sigma_u=1\) uchun chizilgan. Egri chiziq dastlab kvadratik o‘sadi, \(\sigma_{\varepsilon}^{\star}=\sqrt{2}\sigma_u\) nuqtasida egrilik o‘zgaradi va yuqoriroq maxfiylik rejimida chiziqli o‘sishga yaqinlashadi.
1-jadval\(\sigma_v=\sigma_u=1\) farazi ostida turli maxfiylik shovqini qiymatlari uchun \(\lambda\), \(\beta\) va \(|\pi_M|\) qiymatlarini beradi. Maxfiylik yo‘q bo‘lganda \(\lambda=0.500\), \(\beta=1.000\) va \(|\pi_M|=0.000\) bo‘ladi. \(\sigma_{\varepsilon}=1.0\) bo‘lganda \(\lambda=0.354\), \(\beta=1.414\), \(|\pi_M|=0.354\) darajasiga chiqadi. \(\sigma_{\varepsilon}=5.0\) kabi yuqori maxfiylikda esa \(\lambda=0.098\), \(\beta=5.099\), \(|\pi_M|=2.451\) bo‘ladi.
Bu jadval tadqiqot mexanizmini juda aniq ko‘rsatadi: maxfiylik oshgani sari market maker’ning narx ta’siri kamayadi; xabardor trader agressivroq bo‘ladi; protokol ko‘taradigan subsidiya kattalashadi.
2-jadvalBTC/USDT uchun namunaviy kalibratsiyani taqdim etadi. Kunlik \(\sigma_v=3000\) dollar va \(\sigma_u=1000\) BTC farazi ostida, \(\sigma_{\varepsilon}=\sigma_u\) bo‘lganda maxfiylik subsidiyasi taxminan 1,060,000 dollar/kun deb hisoblanadi. Bu 1 milliard dollarlik kunlik hajmdan olinadigan %0,1 fee taxminan 1 million dollar daromad keltirishi bilan taqqoslanadi. Natija maxfiylik parametri va fee jadvali birgalikda loyihalanishi kerakligini ko‘rsatadi.
Tajribalar qanday o‘tkazilgan?
Bu tadqiqot empirik mashinaviy o‘rganish tajribasi emas, balki nazariy bozor mikrostrukturasi modelidir. Muallif klassik Kyle modelini maxfiylik shovqini bilan kengaytiradi va yopiq formulalarni keltirib chiqaradi.
Modelda bitta xabardor trader, noise trader oqimi va Bayesian market maker mavjud. Market maker haqiqiy buyurtma oqimini emas, maxfiylik shovqini qo‘shilgan \(\tilde{y}=y+\varepsilon\) signalini kuzatadi. Narxni shu signalga qarab belgilaydi; biroq tranzaksiyalar haqiqiy buyurtma oqimi bo‘yicha amalga oshadi.
Tahlil uch bosqichda davom etadi. Avval chiziqli Kyle muvozanati keltirib chiqariladi. Keyin tomonlarning kutilgan foyda-zararlari ajratiladi. Oxirida protokol/LP hovuzi ko‘taradigan kutilgan zarar “privacy subsidy” sifatida ta’riflanadi va turli maxfiylik dizaynlariga qanday qo‘llanishi muhokama qilinadi.
Qo‘shimcha bo‘limda \(\sigma_v=\sigma_u=1\) uchun o‘lchovsiz namuna jadvali va BTC/USDT uchun kunlik dollar asosidagi namunaviy hisob taqdim etiladi. Bu hisoblar formulalardan amaliy dizaynda fee darajasini belgilash uchun qanday foydalanish mumkinligini ko‘rsatishni maqsad qiladi.
Natijalar nimani ko‘rsatadi?
Tadqiqotning birinchi natijasi — maxfiylik shovqini ostida Kyle muvozanati sodda va yopiq shaklda qoladi. Narx ta’siri koeffitsiyenti \(\lambda\) va xabardor trader koeffitsiyenti \(\beta\) \(\sigma_u^2+\sigma_{\varepsilon}^{2}\) hadi orqali qayta masshtablanadi.
Ikkinchi natija — \(\lambda\beta=1/2\) ayniyati saqlanadi. Ya’ni maxfiylik shovqini narxning axborot mazmunini yuzada butunlay buzayotgandek ko‘rinmaydi. Narx hanuz klassik half-revealing xususiyatini saqlaydi.
Uchinchi va eng muhim natija — xarajat narx taqsimotidan ko‘ra protokolning haqiqiy oqimga nisbatan kutilgan foyda-zararida yuzaga keladi. Market maker ko‘rgan signaliga ko‘ra ratsional harakat qiladi; biroq haqiqiy oqim bilan signal orasidagi farq LP hovuzida zarar keltirib chiqaradi.
To‘rtinchi natija — bu zararni yopiq formula bilan o‘lchash mumkin:
Bu qiymat maxfiylikni himoya qiluvchi birja yig‘ishi kerak bo‘lgan break-even fee bazasi sifatida talqin qilinadi.
Beshinchi natija — har bir maxfiylik dizayni bu modelga bevosita mos kelmaydi. Explicit additive-noise ishlatadigan shielded AMM dizaynlari modelga to‘g‘ridan-to‘g‘ri mos tushadi. Penumbra uslubidagi batched swaps esa bu modelda privacy subsidy yaratmaydi; chunki market maker narxlagan va tranzaksiya qilgan bir xil jami batch oqimini ko‘radi. Suave uslubidagi sealed-bid auktsionlar ko‘proq vaqt kechikishi va LVR singari xarajat doirasiga yaqin. Renegade kabi oracle-pegged crossing tizimlari esa Kyle narx kashfiyoti doirasidan tashqarida qoladi.
Bu nima uchun muhim?
Kripto bozorlarida maxfiylik ko‘pincha texnik yutuq sifatida tasvirlanadi: foydalanuvchi buyurtmalari yashirilsin, on-chain kuzatuv qiyinlashsin, tranzaksiya niyati oshkor bo‘lmasin. Ammo ushbu tadqiqot maxfiylikning bozor mikrostrukturasi nuqtayi nazaridan narxi borligini ko‘rsatadi.
Agar AMM yoki market maker haqiqiy buyurtma oqimini xira ko‘rsa, narxlashni kamroq aniq axborot bilan amalga oshiradi. Bu xabardor trader uchun ustunlik yaratishi mumkin. Noise trader tomoni ham maxfiylikdan yalpi foyda ko‘rishi mumkin, chunki market maker haqiqiy oqimni kamroq ajrata oladi. Biroq bu ikki tomonning foydasi protokol/LP hovuzining zarari sifatida yuzaga chiqadi.
Shu sababli maxfiylikni himoya qiluvchi birja dizaynida faqat “qancha maxfiylik ta’minlayapmiz?” degan savol yetarli emas. Shu bilan birga “bu maxfiylikning likvidlik xarajati qancha?” va “LP hovuzini break-even holatda ushlash uchun qanday fee darajasi kerak?” degan savollar ham berilishi kerak.
Verianla nuqtayi nazaridan tadqiqotning asosiy xabari shunday: maxfiylik kripto birja dizaynida faqat kriptografik xususiyat emas, balki iqtisodiy xarajat bandi hamdir. Privacy parameter, fee schedule va LP rag‘batlari birgalikda loyihalanmasa, tizimning barqarorligi buzilishi mumkin.
E’tibor beriladigan jihatlar
Ushbu tadqiqot investitsiya tavsiyasi emas. U kripto birja dizayni, bozor mikrostrukturasi va nazariy farovonlik tahlili bo‘yicha akademik modeldir.
Model bir davrli va chiziqli Kyle doirasida. Ko‘p davrli bozor dinamikasi, likvidlik ta’minotchisi xatti-harakati, haqiqiy order book ta’sirlari va strategik fee reaksiyalari alohida tahlilni talab qiladi.
Maxfiylik shovqini mustaqil Gauss shovqini deb faraz qilinadi. Haqiqiy tizimlarda maxfiylik mexanizmlari yo‘nalishli, adaptiv, batch asosidagi, vaqt kechikishli yoki boshqa taqsimotlarga ega bo‘lishi mumkin.
Tadqiqotning yopiq formulalari ayniqsa additive-noise ishlatadigan shielded AMM dizaynlari uchun bevosita mos. Penumbra, Suave yoki Renegade kabi boshqa arxitekturalar uchun alohida modellar kerak.
BTC/USDT misoli faqat tushuntiruvchi kalibratsiyadir. Haqiqiy bozor hajmi, spread, LP xatti-harakati, volatilite, fee tier va MEV sharoitlari natijani o‘zgartirishi mumkin.
Break-even fee sharti no-fee equilibrium hajmlari asosida hisoblanadi. Haqiqiy hayotda fee qo‘yilganda trader xatti-harakati o‘zgarishi mumkin; bu esa hajm va strategiya tuzilmasiga ta’sir qilishi mumkin.
Xulosa
Ushbu akademik tadqiqot maxfiylikni himoya qiluvchi kripto birja dizaynlarida muhim iqtisodiy haqiqatni yopiq formula bilan ko‘rsatadi: buyurtma oqimiga maxfiylik shovqini qo‘shish market maker’ning kuzatuv sifatini pasaytiradi va bu protokol/LP hovuzi uchun kutilgan zarar keltirib chiqaradi.
Modelda maxfiylik oshgani sari narx ta’siri koeffitsiyenti \(\lambda\) kamayadi, xabardor trader koeffitsiyenti \(\beta\) oshadi va \(\lambda\beta=1/2\) ayniyati saqlanadi. Ya’ni narxning yuzadagi axborot tuzilmasi butunlay buzilgandek ko‘rinmaydi. Ammo haqiqiy xarajat market maker ko‘rgan signal bilan amalga oshgan haqiqiy oqim orasidagi farqda yashirin.
Bu xarajat “privacy subsidy” deb ataladi:
Ushbu formula maxfiylikni himoya qiluvchi AMM yoki birja dizaynlarida fee darajasini tasodifiy belgilab bo‘lmasligini ko‘rsatadi. Ko‘proq maxfiylik ko‘proq LP/protokol xarajatini anglatishi mumkin.
Verianla nuqtayi nazaridan tadqiqotning asosiy xabari aniq: kripto bozorlarida maxfiylik muhim qiymat yaratadi; ammo bu qiymat iqtisodiy jihatdan moliyalashtirilishi kerak. Maxfiylik dizayni, fee modeli va likvidlik ta’minotchisi rag‘batlari bir xil matematik doirada ko‘rilmasa, barqaror bozor tuzilmasini qurish qiyinlashadi.
Manba va usul bo‘yicha izoh
Ushbu kontent, The Privacy Subsidy: Kyle’s λ under Noise-Perturbed Order-Flow Observation nomli akademik PDF ko‘rib chiqilib tayyorlangan. Matn so‘zma-so‘z tarjima emas. Tadqiqotning maqsadi, model tuzilmasi, asosiy formulalari, muvozanat natijasi, farovonlik ajratilishi, maxfiylik subsidiyasi tushunchasi, grafik/jadval xabarlari va cheklovlari Verianla o‘quvchilari uchun soddalashtirilgan, original va tahririy o‘zbek tilida qayta bayon qilingan.
Formulalar tadqiqotdagi matematik tuzilmaga sodiq qolingan holda MathJax mos LaTeX formatida berilgan. Maqola investitsiya tavsiyasi, protokol taklifi yoki jonli bozor strategiyasi emas.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan