

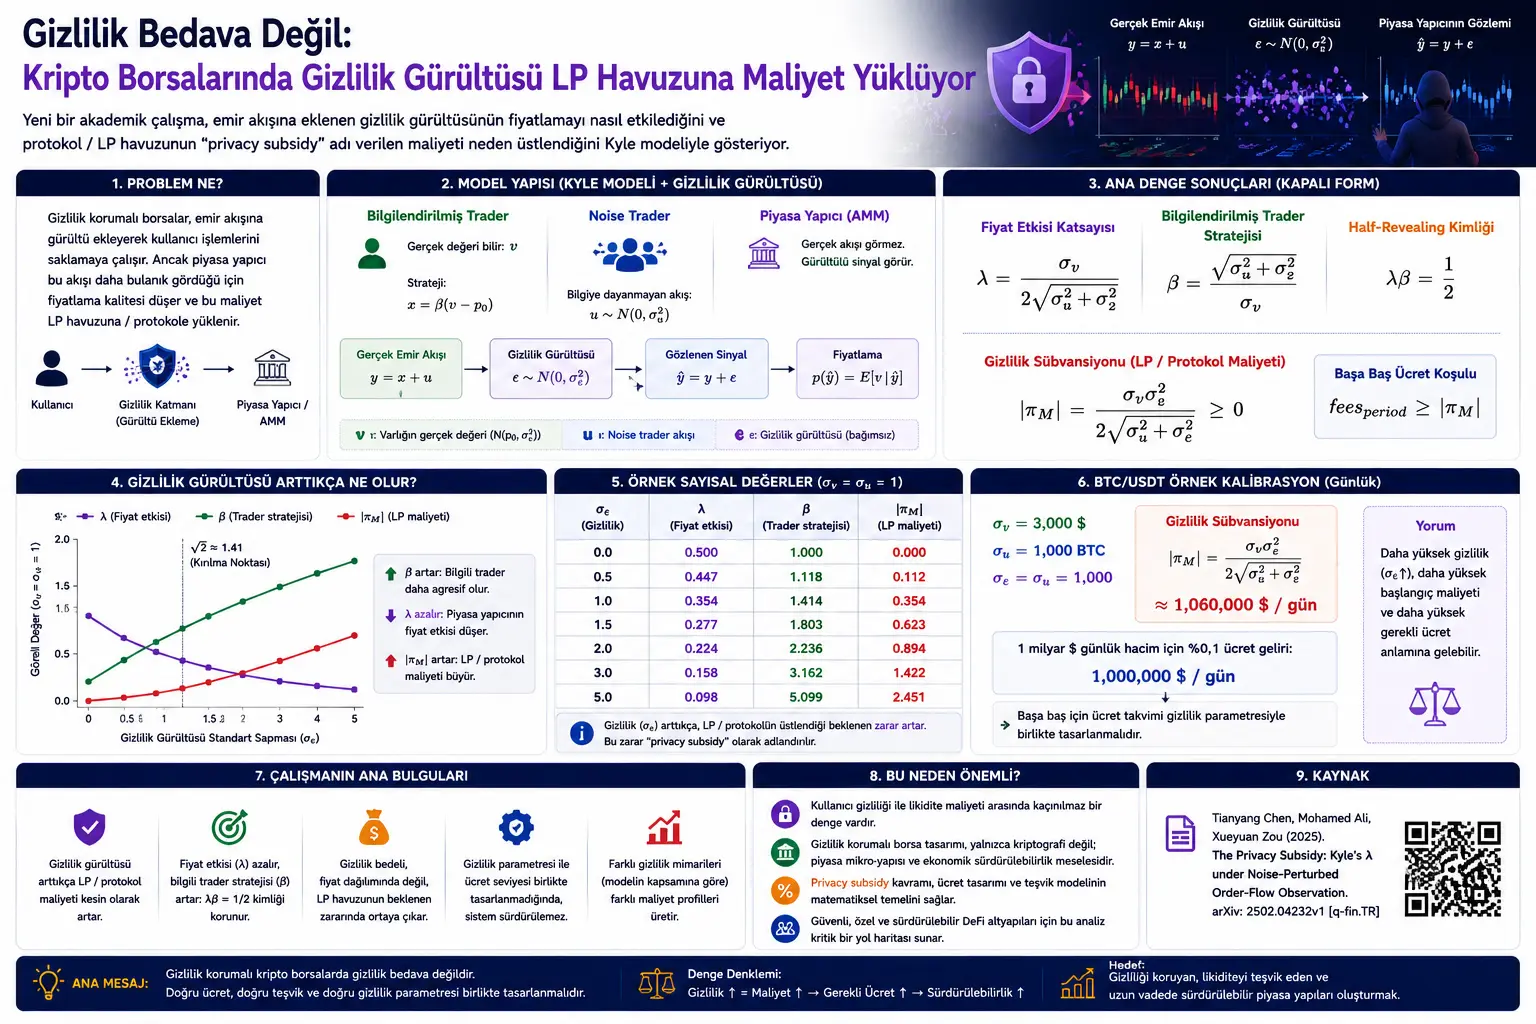
Ин матн бар асоси таҳқиқоти назариявӣ таҳия шудааст, ки хароҷоти садои махфиятиро, ки ба ҷараёни фармоиш дар биржаҳои криптовалютии муҳофизаткунандаи махфият илова мешавад, барои маркет-мейкерҳо ва таъминкунандагони пардохтпазирӣ меомӯзад. Таҳқиқоти баррасишуда унвони The Privacy Subsidy: Kyle’s λ under Noise-Perturbed Order-Flow Observation-ро дорад.
Ғояи асосии мақола чунин аст: Агар биржа ё AMM барои пинҳон кардани муомилаҳои корбарон ба ҷараёни фармоиш садо илова кунад, маркет-мейкер дигар ҷараёни воқеии фармоишро пурра дида наметавонад. Ин метавонад аз нигоҳи махфияти корбарон муфид бошад, аммо сифати иттилоотии механизми нархгузориро коҳиш медиҳад. Дар натиҷа, ин хароҷот метавонад ҳамчун зарар бар дӯши ҳавзи пардохтпазирии протокол ё тарафи LP пайдо шавад.
Таҳқиқот модели классикии сохтори микрои бозори Kyle-ро гирифта, ба ҷараёни фармоише, ки маркет-мейкер мушоҳида мекунад, садои мустақили гауссӣ барои махфият илова менамояд. Ҳамин тавр, коэффитсиенти таъсири нарх \(\lambda\), стратегияи трейдери огоҳ \(\beta\) ва зарари интизории тарафи протокол бо формулаҳои пӯшида ҳисоб карда мешаванд.
Ин мавод тавсияи сармоягузорӣ нест. Таҳқиқот модели академиро дар бораи сохтори микрои назариявии бозор, хароҷоти пардохтпазирӣ ва талаботи ҳаққи безарарӣ барои тарҳҳои биржаи криптовалютии муҳофизаткунандаи махфият пешниҳод мекунад.
Таҳқиқоти нави академӣ меомӯзад, ки садои ба ҷараёни фармоиш дар биржаҳои криптовалютии муҳофизаткунандаи махфият иловашуда ба механизми нархгузорӣ чӣ гуна таъсир мерасонад. Дар модел маркет-мейкер ҷараёни воқеии фармоишро на ҳамчун \(y=x+u\), балки ҳамчун сигнали \(\tilde{y}=y+\varepsilon\), ки ба он садои махфиятӣ илова шудааст, мушоҳида мекунад. Тибқи натиҷаҳо, бо зиёд шудани садои махфиятӣ коэффитсиенти таъсири нарх \(\lambda\) коҳиш меёбад ва стратегияи трейдери огоҳ \(\beta\) қавитар мешавад; аммо айнияти \(\lambda\beta=1/2\) нигоҳ дошта мешавад. Хароҷоти асосӣ дар тақсимоти нарх не, балки дар зарари интизории ҳавзи протокол/LP пайдо мешавад. Таҳқиқот ин хароҷотро «privacy subsidy», яъне субсидияи махфият, меномад.
Мушкилот чист?
Дар бозорҳои крипто махфият ниёзи муҳим аст. Агар нияти муомила, андозаи фармоиш ё рафтори ҳамёни корбарон барои ҳама намоён бошад, хавфҳое ба монанди пешдастӣ, MEV, пайгирии ҳадафнок, ошкор шудани стратегияи муомила ва заиф шудани махфияти корбар ба вуҷуд омада метавонанд.
Аз ин рӯ, баъзе тарҳҳои биржаи муҳофизаткунандаи махфият кӯшиш мекунанд ҷараёни фармоишро пинҳон ё ҷамъбаст кунанд ё ба сигнали мушоҳидашуда садо илова намоянд. Масалан, системаҳои бар пояи zero-knowledge, тарҳҳои shielded AMM ё равишҳои гуногуни махфии мувофиқсозии фармоиш метавонанд иттилооти дидаи бозорро маҳдуд кунанд.
Аммо дар ин ҷо саволи муҳим ба миён меояд: Агар маркет-мейкер ҷараёни фармоишро хиратар бинад, чӣ гуна нархи дурустро муайян мекунад?
Агар маркет-мейкер нархро на аз рӯи ҷараёни воқеӣ, балки аз рӯи сигнали садодор муайян кунад, муомилаҳо боз ҳам бар асоси ҷараёни воқеии фармоиш анҷом меёбанд. Ин фарқият метавонад барои протокол ё ҳавзи LP зарари интизорӣ эҷод кунад. Саволи асосии таҳқиқот ҳамин аст: Оё хароҷоти садои барои махфият иловашуда дар тарафи пардохтпазириро бо формулаи пӯшида ҳисоб кардан мумкин аст?
Усул чӣ пешниҳод мекунад?
Таҳқиқот модели классикии Kyle-ро асос мегирад. Дар модели Kyle трейдери огоҳ, гурӯҳи трейдерҳои noise ва маркет-мейкер вуҷуд доранд. Трейдери огоҳ арзиши воқеии дороиро медонад. Трейдери noise бошад, ҷараёни фармоиши бар асоси иттилоот набударо тавлид мекунад. Маркет-мейкер бо нигоҳ кардан ба ҷараёни умумии фармоиш нархро муайян мекунад.
Дар модели классикӣ маркет-мейкер ҷараёни умумиро пурра мебинад:
Аммо дар ин таҳқиқот маркет-мейкер ҷараёни воқеиро не, балки сигнали дорои садои махфиятиро мебинад:
Дар ин ҷо \(\varepsilon\) садои мустақили гауссиест, ки механизми махфият илова мекунад. Маркет-мейкер мисли AMM-и Bayesian-и пешакӣ ӯҳдадоршуда, ки ба smart contract монанд аст, амал мекунад ва нархро танҳо аз рӯи сигнали дидаи \(\tilde{y}\) ҳисоб мекунад.
Ҷанбаи муҳими ин равиш чунин аст: Маркет-мейкер мувофиқи сигнали дидаи худ нархгузории оқилона мекунад. Аммо азбаски муомилаҳо бар асоси ҷараёни воқеии \(y\) анҷом меёбанд, маркет-мейкер ҳатто дар асоси сигнали худ метавонад безарар ба назар расад, вале нисбат ба ҷараёни воқеӣ зарар бинависад. Хароҷоте, ки таҳқиқот онро «privacy subsidy» меномад, маҳз аз ҳамин фарқият ба вуҷуд меояд.
Формулаҳо чиро шарҳ медиҳанд?
Формулаҳои ин мақола нишон медиҳанд, ки мувозинати Kyle дар шароити садои махфиятӣ чӣ гуна тағйир меёбад ва чаро ҳавзи протокол/LP маҷбур аст ҳаққи безарарӣ ҷамъ кунад.
1. Тағйирёбандаҳои тасодуфии асосии модел
Таҳқиқот аз се тағйирёбандаи мустақили гауссӣ оғоз мешавад:
Дар ин ҷо \(v\) арзиши ниҳоии дороӣ мебошад. \(p_0\) миёнаи пешини муштарак аст. \(u\) ҷараёни фармоиши трейдери noise-ро, ки ба иттилоот асос надорад, ифода мекунад. \(\varepsilon\) садои мустақилест, ки механизми махфият илова кардааст.
2. Стратегияи трейдери огоҳ
Трейдери огоҳ арзиши воқеии дороиро медонад ва стратегияи хаттии фармоишро истифода мебарад:
Дар ин ҷо \(\beta\) муайян мекунад, ки трейдери огоҳ то чӣ андоза хашмгинона муомила мекунад. Ҳар қадар \(\beta\) калон бошад, трейдер иттилооти арзиширо ҳамон қадар қавитар ба ҷараёни фармоиш инъикос мекунад.
3. Ҷараёни воқеии умумии фармоиш
Ҷараёни воқеии умумии фармоише, ки дар бозор иҷро мешавад, чунин аст:
Ин ҷамъбасти фармоиши трейдери огоҳ ва ҷараёни трейдери noise мебошад. Муомилаҳо дар воқеият бар асоси ҳамин ҷараён анҷом меёбанд.
4. Сигнали дидаи маркет-мейкер бо садои махфиятӣ
Дар тарҳи муҳофизаткунандаи махфият маркет-мейкер арзиши \(y\)-ро мустақиман намебинад. Ба ҷои он сигнали зеринро мушоҳида мекунад:
Дар ин ҷо \(\varepsilon\) садои мушоҳидаест, ки барои махфияти муомила илова шудааст. Ин садо иттилооти маркет-мейкерро барои нархгузорӣ хира мекунад.
5. Қоидаи нархгузории Bayesian AMM
Маркет-мейкер арзиши интизории дороиро мувофиқи сигнали дидааш ҳамчун нарх муайян мекунад:
Ин нишон медиҳад, ки маркет-мейкер мувофиқи маҷмӯи иттилооти худ оқилона рафтор мекунад. Мушкил ғайриоқилона будани маркет-мейкер нест; мушкил дар он аст, ки маҷмӯи иттилоот бинобар махфият нопурра ё дорои садо мебошад.
6. Шакли мувозинати хаттӣ
Таҳқиқот мувозинати хаттиро дар шакли зерин меҷӯяд:
Дар ин ҷо \(\lambda\) коэффитсиенти таъсири нарх мебошад. Он ба саволи он ҷавоб медиҳад, ки сигнали ҷараёни фармоиш нархро то чӣ андоза ҳаракат медиҳад.
7. Натиҷаи асосии мувозинат: \(\lambda\) ва \(\beta\)
Натиҷаи асосии якуми таҳқиқот формулаи ягонаи мувозинати хаттӣ дар шароити садои махфиятӣ мебошад:
Ин формула мувозинати хеле муҳимро нишон медиҳад. Ҳар қадар садои махфиятӣ \(\sigma_{\varepsilon}\) зиёд шавад, коэффитсиенти таъсири нархи маркет-мейкер \(\lambda\) ҳамон қадар кам мешавад. Зеро маркет-мейкер ҷудо кардани он ки кадом қисми ҷараёни дидааш иттилооти воқеӣ ва кадом қисми он садои махфиятӣ аст, душвортар меёбад.
Ҳамзамон \(\beta\) зиёд мешавад. Трейдери огоҳ дар муҳите, ки маркет-мейкер онро хиратар мебинад, метавонад хашмгинона муомила кунад. Яъне махфият ҳангоми фароҳам овардани ҳимояи корбар, барои трейдери огоҳ майдони нисбатан мусоидтар низ эҷод карда метавонад.
8. Формулаи проексияи гауссӣ
Интизории шартӣ дар паси қоидаи нархгузорӣ чунин навишта мешавад:
Ин формула нишон медиҳад, ки маркет-мейкер аз сигнали \(\tilde{y}\) дар бораи арзиши ниҳоии дороӣ то чӣ андоза иттилоот гирифта метавонад. Ҳар қадар дар махраҷ садои махфиятӣ \(\sigma_{\varepsilon}^{2}\) калон шавад, таъсири сигнал ба нарх ҳамон қадар заиф мегардад.
9. Шарти оқилонаи Bayesian
Коэффитсиенти хаттии нархи маркет-мейкер аз ин шарт ба даст меояд:
Ин нишон медиҳад, ки қимати \(\lambda\) аз рафтори оқилонаи Bayesian-и маркет-мейкер дар нархгузорӣ ба вуҷуд меояд.
10. Оптимизатсияи фоидаи интизории трейдери огоҳ
Трейдери огоҳ ҳангоми маълум будани \(v\) фоидаи интизории зеринро максималӣ мекунад:
Ин ифода нисбат ба \(x\) қавснок аст ва максимум дар нуқтаи зерин ба вуҷуд меояд:
Аз ин ҷо коэффитсиенти трейдери огоҳ ба даст меояд:
11. Айнияти Half-revealing
Хусусияти муҳими мувозинат ин нигоҳ доштани айнияти зерин ҳатто ҳангоми зиёд шудани садои махфиятӣ мебошад:
Ин нишон медиҳад, ки хусусияти «half-revealing»-и модели классикии Kyle дар шароити садои махфиятӣ низ боқӣ мемонад. Ба ҳисоби миёна, нарх нисфи роҳро байни арзиши пешин ва арзиши воқеӣ тай мекунад.
12. Шакли нарх пас аз ҷойгузинии мувозинат
Ҳангоми ҷойгузин кардани қиматҳои мувозинат нарх чунин навишта мешавад:
Ин формула натиҷаи ҷолиберо нишон медиҳад. Садои махфиятӣ миёнаи шартии нархро тағйир намедиҳад; хароҷот дар миёнаи тақсимоти нарх намоён намешавад. Хароҷот дар фоида ва зарари интизории маркет-мейкер нисбат ба ҷараёни воқеӣ пайдо мешавад.
13. Таърифҳои фоида ва зарари интизории тарафҳо
Дар таҳқиқот фоида ва зарари интизории даврии се тараф чунин муайян карда мешаванд:
Дар ин ҷо \(\pi_I\) фоидаи интизории трейдери огоҳ; \(\pi_N\) фоида ва зарари холиси интизории тарафи трейдери noise; ва \(\pi_M\) фоидаи интизории маркет-мейкер/протокол аз ҷараёни воқеиро ифода мекунанд.
Ҷамъбаст сифрӣ мебошад:
14. Формулаҳои фоида ва зарари мувозинатии тарафҳо
Фоидаи интизории трейдери огоҳ дар мувозинат чунин аст:
Натиҷаи холиси интизории тарафи трейдери noise чунин аст:
Натиҷаи интизории тарафи маркет-мейкер ё протокол бошад, чунин аст:
Ин формулаи охирин ба бозёфти асосии таҳқиқот мебарад: Агар садои махфиятӣ вуҷуд надошта бошад, \(\pi_M=0\) мешавад. Вақте садои махфиятӣ мусбат аст, тарафи протокол/LP зарари интизорӣ ба дӯш мегирад.
15. Privacy subsidy: Хароҷоти махфият барои ҳавзи LP
Натиҷаи асосии некӯаҳволии таҳқиқот зарари интизории даврии протоколро «privacy subsidy» меномад:
Ин формула нишон медиҳад, ки махфият ройгон нест. Агар барои махфияти корбар ба ҷараёни фармоиш садо илова карда шавад, протокол ё ҳавзи LP бояд барои ҷуброни ин хароҷот ҳаққи мувофиқ ҷамъ кунад.
16. Шарти ҳаққи безарарӣ
Барои он ки протокол зарар нанависад, ҳаҷми умумии ҳаққи даврӣ бояд ин ҳадро қонеъ кунад:
Яъне дар тарҳи AMM-и муҳофизаткунандаи махфият сатҳи ҳаққ ва параметри махфиятро аз ҳам мустақилона интихоб кардан мумкин нест. Махфияти баландтар метавонад ба ниёзи ҳаққи безарарии баландтар оварда расонад.
17. Реҷаи махфияти паст
Ҳангоми хурд будани садои махфиятӣ субсидия тақрибан ба таври квадратӣ меафзояд:
Ин нишон медиҳад, ки ҳангоми афзоиши хурди махфият хароҷот дар ибтидо оҳиста, вале ба таври квадратӣ зиёд мешавад. Агар параметри махфият ду баробар гардад, дар реҷаи махфияти паст хароҷоти LP метавонад тақрибан чор баробар шавад.
18. Реҷаи махфияти баланд
Ҳангоми хеле калон шудани садои махфиятӣ субсидия тақрибан рафтори хаттӣ дорад:
Дар ин реҷа хароҷот афзоишро идома медиҳад, аммо сохтори афзоиш аз рафтори квадратии давраи махфияти паст фарқ мекунад.
19. Самти афзоиши субсидия
Таҳқиқот нишон медиҳад, ки субсидияи махфиятӣ ҳангоми афзоиши \(\sigma_{\varepsilon}\) ба таври қатъӣ зиёд мешавад:
Ин формула равшан нишон медиҳад, ки бо зиёд шудани махфият хароҷоти интизориеро, ки ҳавзи LP бояд ба дӯш гирад, низ меафзояд.
20. Қавсӣ ва нуқтаи шикаст
Ҳосилаи дуюм чунин аст:
Ин ифода танҳо як нуқтаи шикаст медиҳад:
То ин нуқта нишебии хароҷоти махфият зиёд мешавад; пас аз ин нуқта хароҷот ҳанӯз меафзояд, вале афзоиши маржиналӣ сусттар мегардад.
21. Ҷудокунии эҳтимолии ҳаққ дар якҷоягӣ бо LVR
Таҳқиқот privacy subsidy ва мафҳуми Loss-Versus-Rebalancing-ро ҳамчун ду хароҷоти ҳамхонавода ҷой медиҳад. Ҳамчун пешниҳоди ҳиссии таҳқиқоти эҳтимолии оянда, ҷудокунии зеринро меорад:
Дар ин ҷо \(LVR\) хароҷотеро ифода мекунад, ки аз ақиб мондани нархи AMM нисбат ба нархи истинодии беруна ба вуҷуд меояд; \(|\pi_M|\) бошад, хароҷоти аз садои махфиятӣ пайдошударо ифода мекунад. Муаллиф ин ҷудокуниро на ҳамчун натиҷаи қатъӣ, балки ҳамчун пешниҳоди ҳиссие пешниҳод мекунад, ки бояд дар оянда санҷида шавад.
Паёми асосии графикҳо, ҷадвалҳо ва схемаҳо
Дар PDF Расми 1 нишон медиҳад, ки арзиши privacy subsidy ҳангоми афзоиши \(\sigma_{\varepsilon}\) чӣ гуна зиёд мешавад. График барои \(\sigma_v=\sigma_u=1\) кашида шудааст. Хат дар ибтидо квадратӣ меафзояд, дар нуқтаи \(\sigma_{\varepsilon}^{\star}=\sqrt{2}\sigma_u\) қавсӣ тағйир медиҳад ва дар реҷаи махфияти баландтар ба афзоиши хаттӣ наздик мешавад.
Ҷадвали 1 дар фарзияи \(\sigma_v=\sigma_u=1\) қиматҳои \(\lambda\), \(\beta\) ва \(|\pi_M|\)-ро барои қиматҳои гуногуни садои махфиятӣ пешниҳод мекунад. Вақте махфият вуҷуд надорад, \(\lambda=0.500\), \(\beta=1.000\) ва \(|\pi_M|=0.000\) мешавад. Ҳангоми \(\sigma_{\varepsilon}=1.0\), \(\lambda=0.354\), \(\beta=1.414\) ва \(|\pi_M|=0.354\) мешавад. Дар махфияти баланди \(\sigma_{\varepsilon}=5.0\) бошад, \(\lambda=0.098\), \(\beta=5.099\) ва \(|\pi_M|=2.451\) мешавад.
Ин ҷадвал механизми таҳқиқотро хеле равшан нишон медиҳад: Бо зиёд шудани махфият таъсири нархи маркет-мейкер коҳиш меёбад; трейдери огоҳ хашмгинтар мешавад; субсидияи ба зиммаи протокол гузошташуда меафзояд.
Ҷадвали 2 барои BTC/USDT калибровкаи намунавӣ пешниҳод мекунад. Дар фарзияи \(\sigma_v=3000\) доллари рӯзона ва \(\sigma_u=1000\) BTC, ҳангоми \(\sigma_{\varepsilon}=\sigma_u\) субсидияи махфиятӣ тақрибан 1,060,000 доллар/рӯз ҳисоб карда мешавад. Ин бо он муқоиса мешавад, ки ҳаққи 0,1%-и аз ҳаҷми якмиллиарддолларии рӯзона гирифташуда тақрибан 1 миллион доллар даромад ба вуҷуд меорад. Натиҷа нишон медиҳад, ки параметри махфият ва ҷадвали ҳаққ бояд якҷоя тарҳрезӣ шаванд.
Таҷрибаҳо чӣ гуна анҷом дода шуданд?
Ин таҳқиқот таҷрибаи эмпирикии омӯзиши мошинӣ нест, балки модели назариявии сохтори микрои бозор мебошад. Муаллиф модели классикии Kyle-ро бо садои махфиятӣ васеъ карда, формулаҳои пӯшида ҳосил мекунад.
Дар модел трейдери огоҳ, ҷараёни трейдери noise ва маркет-мейкери Bayesian мавҷуданд. Маркет-мейкер на ҷараёни воқеии фармоиш, балки сигнали дорои садои махфиятии \(\tilde{y}=y+\varepsilon\)-ро мушоҳида мекунад. Ӯ нархро бар асоси ин сигнал муайян мекунад, аммо муомилаҳо тавассути ҷараёни воқеии фармоиш анҷом меёбанд.
Таҳлил дар се марҳила пеш меравад. Аввал мувозинати хаттии Kyle ҳосил карда мешавад. Сипас фоида ва зарари интизории тарафҳо ҷудо карда мешаванд. Дар ниҳоят зарари интизории ба зиммаи протокол/ҳавзи LP гузошташуда ҳамчун «privacy subsidy» муайян карда шуда, муҳокима мешавад, ки он ба тарҳҳои гуногуни махфият чӣ гуна татбиқ шуда метавонад.
Дар бахши иловагӣ барои \(\sigma_v=\sigma_u=1\) ҷадвали намунавии беандоза ва барои BTC/USDT ҳисобкунии намунавии бар асоси доллари рӯзона пешниҳод мешавад. Ҳадафи ин ҳисобҳо нишон додани он аст, ки формулаҳоро дар тарҳи амалӣ барои муайян кардани сатҳи ҳаққ чӣ гуна истифода кардан мумкин аст.
Натиҷаҳо чиро нишон медиҳанд?
Натиҷаи аввалини таҳқиқот он аст, ки мувозинати Kyle дар шароити садои махфиятӣ содда ва дар шакли пӯшида боқӣ мемонад. Коэффитсиенти таъсири нарх \(\lambda\) ва коэффитсиенти трейдери огоҳ \(\beta\) тавассути истилоҳи \(\sigma_u^2+\sigma_{\varepsilon}^{2}\) аз нав миқёсбандӣ мешаванд.
Натиҷаи дуюм нигоҳ доштани айнияти \(\lambda\beta=1/2\) мебошад. Яъне чунин ба назар намерасад, ки садои махфиятӣ мундариҷаи иттилоотии нархро дар сатҳи зоҳирӣ пурра вайрон мекунад. Нарх ҳанӯз хусусияти классикии half-revealing-ро нигоҳ медорад.
Натиҷаи сеюм ва муҳимтарин ин аст, ки хароҷот бештар дар фоида ва зарари интизории протокол нисбат ба ҷараёни воқеӣ пайдо мешавад, на дар тақсимоти нарх. Маркет-мейкер мувофиқи сигнали дидааш оқилона рафтор мекунад, аммо фарқи байни сигнали ӯ ва ҷараёни воқеӣ дар ҳавзи LP зарар ба вуҷуд меорад.
Натиҷаи чорум имконпазир будани ченкунии ин зарар бо формулаи пӯшида мебошад:
Ин қимат ҳамчун заминаи ҳаққи безарарие тафсир мешавад, ки биржаи муҳофизаткунандаи махфият бояд ҷамъ кунад.
Натиҷаи панҷум ин аст, ки ҳар тарҳи махфият мустақиман ба ин модел мувофиқ намешавад. Тарҳҳои shielded AMM, ки Explicit additive-noise истифода мебаранд, мустақиман ба модел мувофиқанд. Penumbra-и навъи batched swaps дар ин модел privacy subsidy тавлид намекунад, зеро маркет-мейкер ҳамон ҷараёни умумии batch-ро мебинад, ки барои он нарх мегузорад ва бо он муомила мекунад. Музоядаҳои sealed-bid-и навъи Suave бештар ба чаҳорчӯбаи хароҷоти таъхири вақт ва LVR монанданд. Системаҳои crossing-и oracle-pegged, ба монанди Renegade, бошанд, берун аз чаҳорчӯбаи кашфи нархи Kyle мемонанд.
Ин чаро муҳим аст?
Дар бозорҳои крипто махфият одатан ҳамчун дастоварди техникӣ тавсиф мешавад: фармоишҳои корбарон пинҳон шаванд, мушоҳидаи on-chain душвор гардад ва нияти муомила ошкор нашавад. Аммо ин таҳқиқот нишон медиҳад, ки махфият аз нигоҳи сохтори микрои бозор арзиш ё хароҷот дорад.
Агар AMM ё маркет-мейкер ҷараёни воқеии фармоишро хиратар бинад, ӯ нархгузориро бо иттилооти камтар дақиқ анҷом медиҳад. Ин ҳолат метавонад барои трейдери огоҳ бартарӣ эҷод кунад. Тарафи трейдери noise низ метавонад аз махфият ба таври умумӣ манфиат гирад, зеро маркет-мейкер ҷараёни воқеиро камтар фарқ карда метавонад. Аммо фоидаи ин ду тараф ҳамчун зарари протокол/ҳавзи LP пайдо мешавад.
Аз ин рӯ, дар тарҳи биржаи муҳофизаткунандаи махфият танҳо пурсидани «чӣ қадар махфият таъмин мекунем?» кофӣ нест. Ҳамчунин бояд пурсид: «Хароҷоти пардохтпазирии ин махфият чист?» ва «Барои безарар нигоҳ доштани ҳавзи LP кадом сатҳи ҳаққ зарур аст?»
Паёми асосии таҳқиқот аз нигоҳи Verianla чунин аст: Махфият дар тарҳи биржаи крипто танҳо хусусияти криптографӣ нест, балки ҳамзамон банди хароҷоти иқтисодӣ мебошад. Агар параметри махфият, ҷадвали ҳаққ ва ангезаҳои LP якҷоя тарҳрезӣ нашаванд, устувории система метавонад халалдор шавад.
Нуктаҳои муҳим
Ин таҳқиқот тавсияи сармоягузорӣ нест. Он модели академӣ дар бораи тарҳи биржаи крипто, сохтори микрои бозор ва таҳлили назариявии некӯаҳволӣ мебошад.
Модел дар чаҳорчӯбаи якдавраина ва хаттии Kyle сохта шудааст. Динамикаи бисёрдавраинаи бозор, рафтори таъминкунандагони пардохтпазирӣ, таъсири воқеии китоби фармоишҳо ва вокунишҳои стратегии ҳаққ таҳлили алоҳидаро талаб мекунанд.
Фарз карда мешавад, ки садои махфиятӣ садои мустақили гауссӣ аст. Дар системаҳои воқеӣ механизмҳои махфият метавонанд самтнок, мутобиқшаванда, бар пояи batch, дорои таъхири вақт ё дорои тақсимоти дигар бошанд.
Формулаҳои пӯшидаи таҳқиқот махсусан барои тарҳҳои shielded AMM, ки additive-noise истифода мебаранд, мустақиман мувофиқанд. Барои меъмориҳои гуногун, ба монанди Penumbra, Suave ё Renegade, моделҳои алоҳида заруранд.
Намунаи BTC/USDT танҳо калибровкаи тавзеҳӣ мебошад. Ҳаҷми воқеии бозор, spread, рафтори LP, ноустуворӣ, fee tier ва шароити MEV метавонанд натиҷаро тағйир диҳанд.
Шарти ҳаққи безарарӣ бар асоси ҳаҷмҳои мувозинати no-fee ҳисоб карда мешавад. Дар ҳаёти воқеӣ, ҳангоми ҷорӣ шудани ҳаққ рафтори трейдер метавонад тағйир ёбад; ин ҳолат ба ҳаҷм ва сохтори стратегия таъсир мерасонад.
Хулоса
Ин таҳқиқоти академӣ як воқеияти муҳими иқтисодиро дар тарҳҳои биржаи криптовалютии муҳофизаткунандаи махфият бо формулаи пӯшида нишон медиҳад: Илова кардани садои махфиятӣ ба ҷараёни фармоиш сифати мушоҳидаи маркет-мейкерро коҳиш медиҳад ва ин барои протокол/ҳавзи LP зарари интизорӣ ба вуҷуд меорад.
Дар модел бо зиёд шудани махфият коэффитсиенти таъсири нарх \(\lambda\) коҳиш меёбад, коэффитсиенти трейдери огоҳ \(\beta\) зиёд мешавад ва айнияти \(\lambda\beta=1/2\) нигоҳ дошта мешавад. Яъне чунин ба назар намерасад, ки сохтори иттилоотии сатҳии нарх пурра вайрон шудааст. Аммо хароҷоти воқеӣ дар фарқи байни сигнали дидаи маркет-мейкер ва ҷараёни воқеии иҷроиш пинҳон аст.
Ин хароҷот «privacy subsidy» номида мешавад:
Ин формула нишон медиҳад, ки дар тарҳҳои AMM ё биржаи муҳофизаткунандаи махфият сатҳи ҳаққро ба таври тасодуфӣ муайян кардан мумкин нест. Махфияти бештар метавонад ба хароҷоти бештари LP/протокол маъно диҳад.
Паёми асосии ин таҳқиқот барои Verianla равшан аст: Махфият дар бозорҳои крипто арзиши муҳим эҷод мекунад, аммо ин арзиш бояд аз ҷиҳати иқтисодӣ маблағгузорӣ шавад. Вақте тарҳи махфият, модели ҳаққ ва ангезаҳои таъминкунандагони пардохтпазирӣ дар як чаҳорчӯбаи математикии ягона баррасӣ нашаванд, бунёди сохтори устувори бозор душвортар мегардад.
Ёддошт оид ба манбаъ ва усул
Ин мундариҷа пас аз баррасии PDF-и академӣ бо унвони The Privacy Subsidy: Kyle’s λ under Noise-Perturbed Order-Flow Observation омода шудааст. Матн тарҷумаи айнан нест. Ҳадафи таҳқиқот, сохтори модел, формулаҳои асосӣ, натиҷаи мувозинат, ҷудокунии некӯаҳволӣ, мафҳуми субсидияи махфият, паёмҳои графику ҷадвалҳо ва маҳдудиятҳо барои хонандагони Verianla бо забони содашуда, мустақил ва таҳририи тоҷикӣ бозгӯ шудаанд.
Формулаҳо бо риояи сохтори математикии таҳқиқот дар формати LaTeX-и мувофиқ ба MathJax пешниҳод шудаанд. Ин матн тавсияи сармоягузорӣ, пешниҳоди протокол ё стратегияи бозори зинда нест.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд