

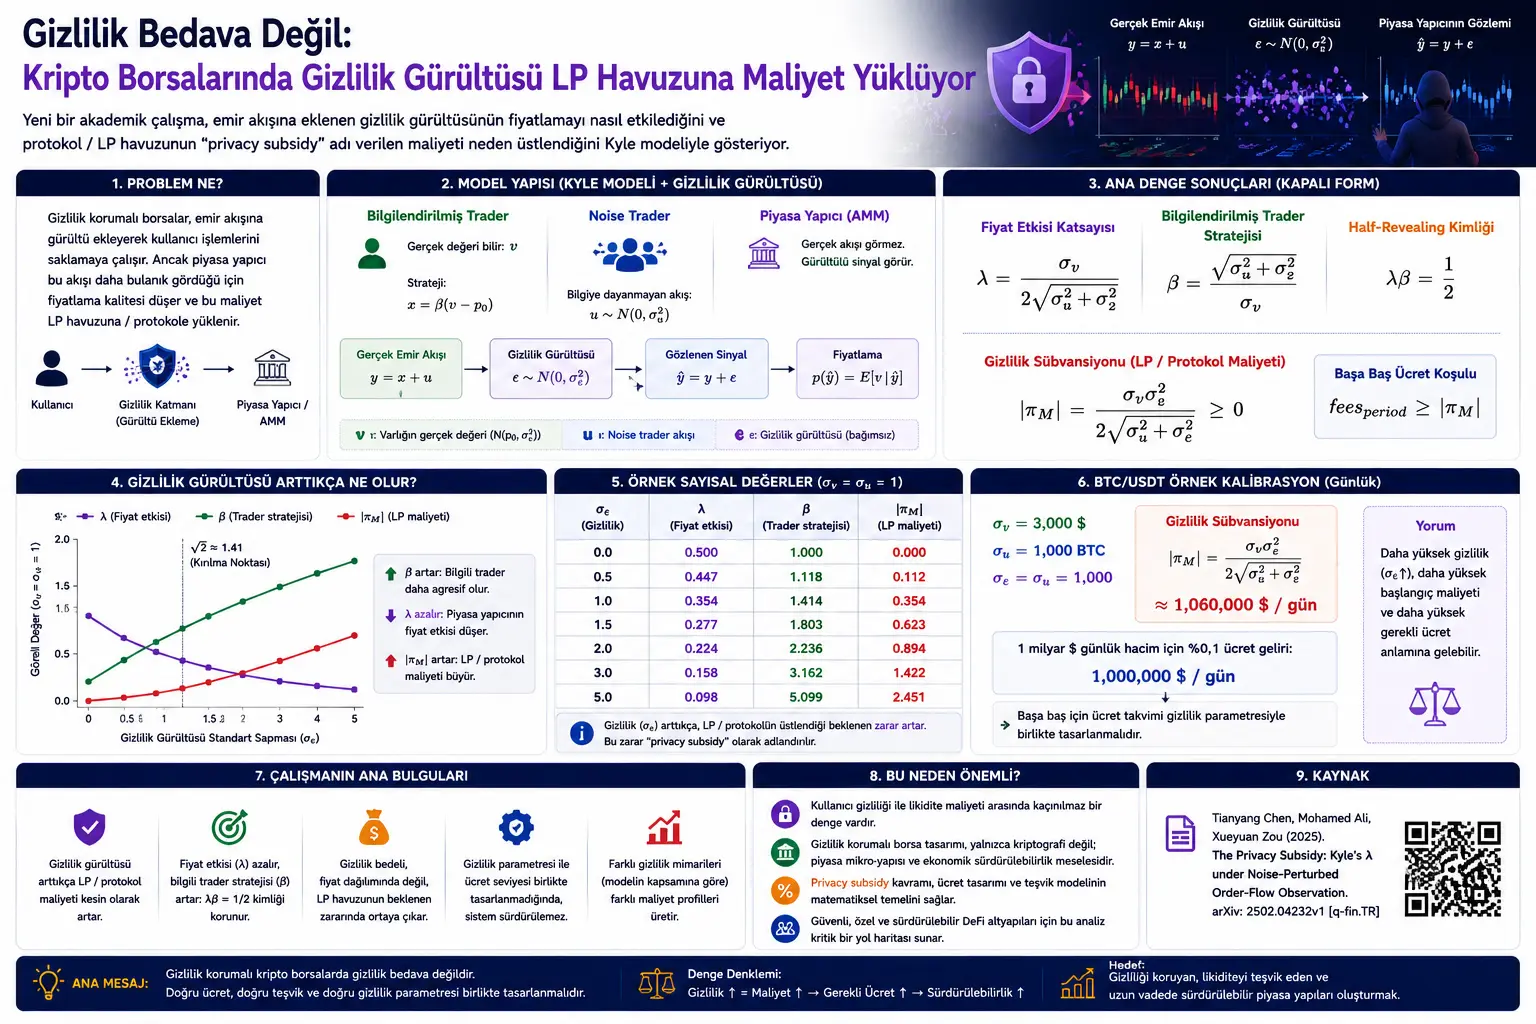
Bu yazı, məxfilik qorunan kriptovalyuta birjalarında əmr axınına əlavə edilən məxfilik səs-küyünün market-meykerlər və likvidlik təminatçıları üzərindəki xərcini araşdıran nəzəri tədqiqat əsasında hazırlanıb. Araşdırılan iş, The Privacy Subsidy: Kyle’s λ under Noise-Perturbed Order-Flow Observation başlığını daşıyır.
Məqalənin əsas ideyası budur: Bir birja və ya AMM istifadəçi əməliyyatlarını gizlətmək üçün əmr axınına səs-küy əlavə edərsə, market-meyker artıq həqiqi əmr axınını tam görə bilmir. Bu, istifadəçi məxfiliyi baxımından faydalı ola bilər; lakin qiymətqoyma mexanizminin informasiya keyfiyyətini azaldır. Nəticədə bu xərc protokolun likvidlik hovuzu və ya LP tərəfi üçün zərər kimi ortaya çıxa bilər.
Tədqiqat klassik Kyle bazar mikrostrukturu modelini götürür və market-meykerin müşahidə etdiyi əmr axınına müstəqil Qauss məxfilik səs-küyü əlavə edir. Beləliklə, qiymət təsiri əmsalı \(\lambda\), məlumatlı trader strategiyası \(\beta\) və protokol tərəfində yaranan gözlənilən zərər qapalı formullarla hesablanır.
Bu məzmun investisiya məsləhəti deyil. Tədqiqat məxfilik qorunan kripto birja dizaynlarında nəzəri bazar mikrostrukturu, likvidlik xərci və zərərsiz işləmə üçün tələb olunan komissiya barədə akademik model təqdim edir.
Yeni akademik tədqiqat məxfilik qorunan kripto birjalarında əmr axınına əlavə edilən səs-küyün qiymətqoyma mexanizminə necə təsir etdiyini araşdırır. Modeldə market-meyker həqiqi əmr axınını \(y=x+u\) kimi deyil, məxfilik səs-küyü əlavə edilmiş \(\tilde{y}=y+\varepsilon\) siqnalı kimi müşahidə edir. Nəticələrə görə məxfilik səs-küyü artdıqca qiymət təsiri əmsalı \(\lambda\) azalır, məlumatlı trader strategiyası \(\beta\) güclənir; lakin \(\lambda\beta=1/2\) eyniliyi qorunur. Əsas xərc qiymət paylanmasında deyil, protokol/LP hovuzunun gözlənilən zərərində ortaya çıxır. Tədqiqat bu xərci “privacy subsidy”, yəni məxfilik subsidiyası adlandırır.
Problem Nədir?
Kripto bazarlarında məxfilik mühüm ehtiyacdır. İstifadəçilərin əməliyyat niyyəti, əmr ölçüsü və ya pulqabı davranışı hamı tərəfindən görünürsə; front-running, MEV, hədəfli izləmə, əməliyyat strategiyasının üzə çıxması və istifadəçi məxfiliyinin pozulması kimi risklər yarana bilər.
Buna görə bəzi məxfilik qorunan birja dizaynları əmr axınını gizlətməyə, aqreqasiya etməyə və ya müşahidə olunan siqnala səs-küy əlavə etməyə çalışır. Məsələn, zero-knowledge əsaslı sistemlər, shielded AMM dizaynları və ya fərqli gizli əmr uyğunlaşdırma yanaşmaları bazarın gördüyü məlumatı məhdudlaşdıra bilər.
Lakin burada kritik sual yaranır: Market-meyker əmr axınını daha bulanıq görərsə, düzgün qiyməti necə müəyyən edəcək?
Market-meyker qiyməti həqiqi axına görə deyil, səs-küy əlavə edilmiş siqnala görə müəyyən edərsə, əməliyyatlar yenə də həqiqi əmr axını üzərindən baş tutur. Bu fərq protokol və ya LP hovuzu üçün gözlənilən zərər yarada bilər. Tədqiqatın cavab axtardığı əsas sual budur: Məxfilik üçün əlavə edilən səs-küyün likvidlik tərəfindəki xərci qapalı formulla hesablamaq mümkündürmü?
Metod Nə Təklif Edir?
Tədqiqat klassik Kyle modelini əsas götürür. Kyle modelində bir məlumatlı trader, bir noise trader qrupu və bir market-meyker var. Məlumatlı trader aktivin həqiqi dəyərini bilir. Noise trader isə informasiyaya əsaslanmayan əmr axını yaradır. Market-meyker ümumi əmr axınına baxaraq qiyməti müəyyən edir.
Klassik modeldə market-meyker ümumi axını tam görür:
Bu tədqiqatda isə market-meyker həqiqi axını deyil, məxfilik səs-küyü əlavə edilmiş siqnalı görür:
Burada \(\varepsilon\), məxfilik mexanizminin əlavə etdiyi müstəqil Qauss səs-küyüdür. Market-meyker smart contract-a bənzər, əvvəlcədən öhdəlik götürülmüş Bayesian AMM kimi davranır və qiyməti yalnız gördüyü \(\tilde{y}\) siqnalına əsasən hesablayır.
Bu yanaşmanın mühüm tərəfi budur: Market-meyker özünün gördüyü siqnala əsasən rasional qiymətqoyma aparır. Lakin əməliyyatlar həqiqi axın \(y\) üzərindən baş verdiyi üçün market-meyker öz siqnalına görə zərərsiz görünə bilsə də, həqiqi axına qarşı zərər yaza bilər. Tədqiqatın “privacy subsidy” adlandırdığı xərc məhz bu fərqdən yaranır.
Formullar Nəyi İzah Edir?
Bu məqalədəki formullar məxfilik səs-küyü altında Kyle tarazlığının necə dəyişdiyini və protokol/LP hovuzunun niyə zərərsiz qalmaq üçün komissiya toplamalı olduğunu göstərir.
1. Modeldəki əsas təsadüfi dəyişənlər
Tədqiqat üç müstəqil Qauss dəyişəni ilə başlayır:
Burada \(v\) aktivin terminal dəyəridir. \(p_0\) ortaq ilkin orta qiymətdir. \(u\) informasiyaya əsaslanmayan noise trader əmr axınını təmsil edir. \(\varepsilon\) məxfilik mexanizminin əlavə etdiyi müstəqil səs-küydür.
2. Məlumatlı trader strategiyası
Məlumatlı trader aktivin həqiqi dəyərini bilir və xətti əmr strategiyasından istifadə edir:
Burada \(\beta\), məlumatlı traderin nə qədər aqressiv əməliyyat aparacağını müəyyən edir. \(\beta\) böyüdükcə trader dəyər barədə məlumatını əmr axınına daha güclü şəkildə əks etdirir.
3. Həqiqi ümumi əmr axını
Bazarda reallaşan həqiqi ümumi əmr axını belədir:
Bu, məlumatlı trader əmri ilə noise trader axınının cəmidir. Əməliyyatlar həqiqətən bu axına əsasən baş verir.
4. Market-meykerin gördüyü məxfilik səs-küylü siqnal
Məxfilik qorunan dizaynda market-meyker \(y\) dəyərini birbaşa görmür. Onun əvəzinə bu siqnalı müşahidə edir:
Burada \(\varepsilon\), əməliyyat məxfiliyi üçün əlavə edilən müşahidə səs-küyüdür. Bu səs-küy market-meykerin qiymətqoyma məlumatını bulanıqlaşdırır.
5. Bayesian AMM qiymətqoyma qaydası
Market-meyker gördüyü siqnala əsasən aktivin gözlənilən dəyərini qiymət kimi müəyyən edir:
Bu, market-meykerin öz informasiya dəstinə görə rasional davrandığını göstərir. Problem market-meykerin irrasional olması deyil; problem onun informasiya dəstinin məxfilik səbəbindən natamam və ya səs-küylü olmasıdır.
6. Xətti tarazlıq forması
Tədqiqat xətti tarazlığı bu formada axtarır:
Burada \(\lambda\) qiymət təsiri əmsalıdır. Bu, əmr axını siqnalının qiyməti nə qədər hərəkət etdirdiyi sualının cavabıdır.
7. Əsas tarazlıq nəticəsi: \(\lambda\) və \(\beta\)
Tədqiqatın birinci əsas nəticəsi məxfilik səs-küyü altında yeganə xətti tarazlıq formuludur:
Bu formul çox mühüm tarazlığı göstərir. Məxfilik səs-küyü \(\sigma_{\varepsilon}\) artdıqca market-meykerin qiymət təsiri əmsalı \(\lambda\) azalır. Çünki market-meyker gördüyü axının nə qədərinin həqiqi informasiya, nə qədərinin məxfilik səs-küyü olduğunu ayırmaqda daha çox çətinlik çəkir.
Eyni zamanda \(\beta\) artır. Məlumatlı trader market-meykerin daha bulanıq gördüyü mühitdə daha aqressiv əməliyyat apara bilər. Yəni məxfilik istifadəçi məxfiliyi təmin edərkən məlumatlı trader üçün daha əlverişli mühit də yarada bilər.
8. Qauss proyeksiyası formulu
Qiymətqoyma qaydasının arxasındakı şərti gözlənti belə yazılır:
Bu formul market-meykerin \(\tilde{y}\) siqnalından aktivin terminal dəyəri barədə nə qədər informasiya çıxara bildiyini göstərir. Məxrəcdə məxfilik səs-küyü \(\sigma_{\varepsilon}^{2}\) böyüdükcə siqnalın qiymətə təsiri zəifləyir.
9. Bayesian rasionallıq şərti
Market-meykerin xətti qiymət əmsalı bu şərtdən yaranır:
Bu, \(\lambda\) dəyərinin market-meykerin rasional Bayesian qiymətqoyma davranışından yarandığını göstərir.
10. Məlumatlı traderin gözlənilən mənfəət optimallaşdırması
Məlumatlı trader \(v\) məlum olduqda bu gözlənilən mənfəəti maksimumlaşdırır:
Bu ifadə \(x\)-ə görə konkavdır və maksimum bu nöqtədə yaranır:
Buradan məlumatlı trader əmsalı əldə edilir:
11. Half-revealing identity
Tarazlığın mühüm xüsusiyyətlərindən biri məxfilik səs-küyü artsa belə bu eyniliyin qorunmasıdır:
Bu, klassik Kyle modelindəki “half-revealing” xüsusiyyətinin məxfilik səs-küyü altında da davam etdiyini göstərir. Orta hesabla qiymət ilkin dəyərlə həqiqi dəyər arasında yarı yolda hərəkət edir.
12. Qiymətin tarazlıq dəyərləri yerləşdirilmiş forması
Tarazlıq dəyərləri yerinə qoyulduqda qiymət bu formada yazılır:
Bu formul maraqlı nəticəni göstərir. Məxfilik səs-küyü qiymətin şərti ortasını dəyişmir; xərc qiymət paylanmasının ortasında görünmür. Xərc market-meykerin həqiqi axına qarşı gözlənilən mənfəət-zərərində ortaya çıxır.
13. Tərəflərin gözlənilən mənfəət-zərər tərifləri
Tədqiqatda üç tərəfin dövrlük gözlənilən mənfəət-zərəri belə müəyyən edilir:
Burada \(\pi_I\) məlumatlı traderin gözlənilən mənfəətini; \(\pi_N\) noise trader tərəfinin gözlənilən xalis mənfəət-zərərini; \(\pi_M\) isə market-meyker/protokol tərəfinin həqiqi axın üzərində gözlənilən mənfəətini ifadə edir.
Cəm sıfır cəmlidir:
14. Tərəflərin tarazlıqdakı mənfəət-zərər formulları
Tarazlıqda məlumatlı traderin gözlənilən mənfəəti belədir:
Noise trader tərəfinin gözlənilən xalis nəticəsi belədir:
Market-meyker və ya protokol tərəfinin gözlənilən nəticəsi isə belədir:
Bu son formul tədqiqatın əsas tapıntısına aparır: Məxfilik səs-küyü yoxdursa \(\pi_M=0\) olur. Məxfilik səs-küyü müsbət olduqda protokol/LP tərəfi gözlənilən zərər daşıyır.
15. Privacy subsidy: Məxfiliyin LP hovuzuna xərci
Tədqiqatın əsas rifah nəticəsi protokolun gözlənilən dövrlük zərərini “privacy subsidy” adlandırır:
Bu formul məxfilik səs-küyünün pulsuz olmadığını göstərir. İstifadəçi məxfiliyi üçün əmr axınına səs-küy əlavə edilərsə, protokolun və ya LP hovuzunun bu xərci kompensasiya edəcək komissiya toplaması lazımdır.
16. Zərərsiz qalma üçün komissiya şərti
Protokolun zərər yazmaması üçün dövr üzrə ümumi komissiya bu həddi qarşılamalıdır:
Yəni məxfilik qorunan AMM dizaynında komissiya dərəcəsi ilə məxfilik parametri bir-birindən müstəqil seçilə bilməz. Daha yüksək məxfilik daha yüksək zərərsiz qalma komissiyası ehtiyacı yarada bilər.
17. Aşağı məxfilik rejimi
Məxfilik səs-küyü kiçik olduqda subsidiya təxminən kvadratik artır:
Bu, kiçik məxfilik artımlarında xərcin başlanğıcda yavaş, lakin kvadratik şəkildə yüksəldiyini göstərir. Məxfilik parametri iki dəfə artırılarsa, aşağı məxfilik rejimində LP xərci təxminən dörd dəfə arta bilər.
18. Yüksək məxfilik rejimi
Məxfilik səs-küyü çox böyüdükdə subsidiya təxminən xətti davranır:
Bu rejimdə xərc artmağa davam edir; lakin artım quruluşu aşağı məxfilik dövründəki kvadratik davranışdan fərqlənir.
19. Subsidiyanın artım istiqaməti
Tədqiqat məxfilik subsidiyasının \(\sigma_{\varepsilon}\) artdıqca qəti şəkildə yüksəldiyini göstərir:
Bu formul məxfilik artdıqca LP hovuzunun daşımalı olduğu gözlənilən xərcin də artdığını açıq göstərir.
20. Əyrilik və dönüş nöqtəsi
İkinci törəmə belədir:
Bu ifadə tək dönüş nöqtəsi verir:
Bu nöqtəyə qədər məxfilik xərcinin meyli artır; bu nöqtədən sonra xərc yenə artır, lakin marjinal artım yavaşıyır.
21. LVR ilə birlikdə mümkün komissiya ayrışması
Tədqiqat privacy subsidy ilə Loss-Versus-Rebalancing anlayışını eyni ailədən olan iki xərc kimi yerləşdirir. Spekulyativ gələcək tədqiqat təklifi kimi bu intuitiv ayrışmanı verir:
Burada \(LVR\) AMM qiymətinin xarici istinad qiymətindən geri qalmasından yaranan xərci; \(|\pi_M|\) isə məxfilik səs-küyündən yaranan xərci təmsil edir. Müəllif bu ayrışmanı qəti nəticə kimi deyil, gələcəkdə sınaqdan keçirilməli intuitiv təklif kimi təqdim edir.
Qrafik, Cədvəl və Sxemin Əsas Mesajı
PDF-dəki Şəkil 1, privacy subsidy dəyərinin \(\sigma_{\varepsilon}\) artdıqca necə yüksəldiyini göstərir. Qrafik \(\sigma_v=\sigma_u=1\) üçün çəkilib. Əyri başlanğıcda kvadratik artır, \(\sigma_{\varepsilon}^{\star}=\sqrt{2}\sigma_u\) nöqtəsində əyrilik dəyişir və daha yüksək məxfilik rejimində xətti artıma yaxınlaşır.
Cədvəl 1, \(\sigma_v=\sigma_u=1\) fərziyyəsi altında müxtəlif məxfilik səs-küyü dəyərləri üçün \(\lambda\), \(\beta\) və \(|\pi_M|\) dəyərlərini verir. Məxfilik olmadıqda \(\lambda=0.500\), \(\beta=1.000\) və \(|\pi_M|=0.000\) olur. \(\sigma_{\varepsilon}=1.0\) olduqda \(\lambda=0.354\), \(\beta=1.414\), \(|\pi_M|=0.354\) səviyyəsinə yüksəlir. \(\sigma_{\varepsilon}=5.0\) kimi yüksək məxfilikdə isə \(\lambda=0.098\), \(\beta=5.099\), \(|\pi_M|=2.451\) olur.
Bu cədvəl tədqiqatın mexanizmini çox aydın göstərir: Məxfilik artdıqca market-meykerin qiymət təsiri azalır; məlumatlı trader daha aqressiv olur; protokolun üzərinə götürdüyü subsidiya böyüyür.
Cədvəl 2, BTC/USDT üçün nümunə kalibrasiya təqdim edir. Gündəlik \(\sigma_v=3000\) dollar və \(\sigma_u=1000\) BTC fərziyyəsi altında \(\sigma_{\varepsilon}=\sigma_u\) olduqda məxfilik subsidiyası təxminən 1,060,000 dollar/gün olaraq hesablanır. Bu, 1 milyard dollarlıq gündəlik həcmdən alınan %0,1 komissiyanın təxminən 1 milyon dollar gəlir yaratması ilə müqayisə edilir. Nəticə məxfilik parametri ilə komissiya cədvəlinin birlikdə dizayn edilməli olduğunu göstərir.
Təcrübələr Necə Aparılıb?
Bu tədqiqat empirik maşın öyrənməsi eksperimenti deyil, nəzəri bazar mikrostrukturu modelidir. Müəllif klassik Kyle modelini məxfilik səs-küyü ilə genişləndirir və qapalı formullar çıxarır.
Modeldə bir məlumatlı trader, noise trader axını və Bayesian market-meyker var. Market-meyker həqiqi əmr axınını deyil, məxfilik səs-küyü əlavə edilmiş \(\tilde{y}=y+\varepsilon\) siqnalını müşahidə edir. Qiyməti bu siqnala görə müəyyən edir; lakin əməliyyatlar həqiqi əmr axını üzərindən baş tutur.
Təhlil üç mərhələdə irəliləyir. Əvvəlcə xətti Kyle tarazlığı çıxarılır. Sonra tərəflərin gözlənilən mənfəət-zərərləri ayrışdırılır. Sonda protokol/LP hovuzunun daşıdığı gözlənilən zərər “privacy subsidy” kimi müəyyən edilir və müxtəlif məxfilik dizaynlarına necə tətbiq oluna biləcəyi müzakirə edilir.
Əlavə bölmədə \(\sigma_v=\sigma_u=1\) üçün ölçüsüz nümunə cədvəli və BTC/USDT üçün gündəlik dollar əsaslı nümunə hesablaması təqdim edilir. Bu hesablamalar formulların praktik dizaynda komissiya səviyyəsini müəyyənləşdirmək üçün necə istifadə oluna biləcəyini göstərməyi hədəfləyir.
Nəticələr Nəyi Göstərir?
Tədqiqatın ilk nəticəsi məxfilik səs-küyü altında Kyle tarazlığının sadə və qapalı formada qalmasıdır. Qiymət təsiri əmsalı \(\lambda\) və məlumatlı trader əmsalı \(\beta\), \(\sigma_u^2+\sigma_{\varepsilon}^{2}\) termini üzərindən yenidən miqyaslanır.
İkinci nəticə \(\lambda\beta=1/2\) eyniliyinin qorunmasıdır. Yəni məxfilik səs-küyü qiymətin informasiya məzmununu səthdə tamamilə pozmuş kimi görünmür. Qiymət hələ də klassik half-revealing xüsusiyyətini daşıyır.
Üçüncü və ən mühüm nəticə xərcin qiymət paylanmasından daha çox protokolun həqiqi axına qarşı gözlənilən mənfəət-zərərində ortaya çıxmasıdır. Market-meyker gördüyü siqnala əsasən rasional davranır; lakin həqiqi axınla arasındakı siqnal fərqi LP hovuzu üzərində zərər yaradır.
Dördüncü nəticə bu zərərin qapalı formulla ölçülə bilməsidir:
Bu dəyər məxfilik qorunan birjanın toplamalı olduğu zərərsiz qalma komissiyasının baza həddi kimi şərh edilir.
Beşinci nəticə hər məxfilik dizaynının bu modelə birbaşa uyğun gəlməməsidir. Explicit additive-noise istifadə edən shielded AMM dizaynları modelə birbaşa uyğundur. Penumbra tipli batched swaps isə bu modeldə privacy subsidy yaratmır; çünki market-meyker qiymətləndirdiyi və əməliyyat apardığı eyni ümumi batch axınını görür. Suave tipli sealed-bid hərraclar daha çox zaman gecikməsi və LVR-ə bənzər xərc çərçivəsinə yaxındır. Renegade kimi oracle-pegged crossing sistemləri isə Kyle qiymət kəşfi çərçivəsindən kənarda qalır.
Bu Niyə Vacibdir?
Kripto bazarlarında məxfilik adətən texniki uğur kimi təqdim edilir: İstifadəçi əmrləri gizlənsin, on-chain müşahidə çətinləşsin, əməliyyat niyyəti üzə çıxmasın. Lakin bu tədqiqat məxfiliyin bazar mikrostrukturu baxımından xərcinin olduğunu göstərir.
Bir AMM və ya market-meyker həqiqi əmr axınını daha bulanıq görürsə, qiymətqoymanı daha az dəqiq informasiya ilə aparır. Bu vəziyyət məlumatlı trader üçün üstünlük yarada bilər. Noise trader tərəfi də məxfilikdən ümumi mənada faydalana bilər; çünki market-meyker həqiqi axını daha zəif ayırd edir. Lakin bu iki tərəfin qazancı protokol/LP hovuzunun zərəri kimi ortaya çıxır.
Buna görə məxfilik qorunan birja dizaynında yalnız “nə qədər məxfilik təmin edirik?” sualı kifayət deyil. Eyni zamanda “bu məxfiliyin likvidlik xərci nədir?” və “LP hovuzunu zərərsiz saxlamaq üçün hansı komissiya səviyyəsi lazımdır?” sualları da verilməlidir.
Tədqiqatın Verianla baxımından əsas mesajı budur: Məxfilik kripto birja dizaynında yalnız kriptoqrafik xüsusiyyət deyil, eyni zamanda iqtisadi xərc maddəsidir. Privacy parameter, fee schedule və LP təşviqləri birlikdə dizayn edilmədikdə sistemin davamlılığı pozula bilər.
Diqqət Edilməli Məqamlar
Bu tədqiqat investisiya məsləhəti deyil. Kripto birja dizaynı, bazar mikrostrukturu və nəzəri rifah təhlili üzrə akademik modeldir.
Model bir dövrlük və xətti Kyle çərçivəsindədir. Çoxdövrlü bazar dinamikası, likvidlik təminatçısı davranışı, həqiqi əmr kitabı təsirləri və strateji fee reaksiyaları ayrıca təhlil tələb edir.
Məxfilik səs-küyünün müstəqil Qauss səs-küyü olduğu fərz edilir. Həqiqi sistemlərdə məxfilik mexanizmləri istiqamətli, adaptiv, batch əsaslı, zaman gecikməli və ya fərqli paylanmalara malik ola bilər.
Tədqiqatın qapalı formulları xüsusilə additive-noise istifadə edən shielded AMM dizaynları üçün birbaşa uyğundur. Penumbra, Suave və ya Renegade kimi fərqli arxitekturalar üçün ayrıca modellər tələb olunur.
BTC/USDT nümunəsi yalnız izahedici kalibrasiyadır. Həqiqi bazar həcmi, spread, LP davranışı, volatillik, fee tier və MEV şərtləri nəticəni dəyişə bilər.
Zərərsiz qalma komissiyası şərti no-fee equilibrium həcmləri üzərindən hesablanır. Həqiqi həyatda komissiya tətbiq edildikdə trader davranışı dəyişə bilər; bu da həcmi və strategiya quruluşunu təsirləndirə bilər.
Nəticə
Bu akademik tədqiqat məxfilik qorunan kripto birja dizaynlarında mühüm iqtisadi reallığı qapalı formulla göstərir: Əmr axınına məxfilik səs-küyü əlavə etmək market-meykerin müşahidə keyfiyyətini azaldır və bu, protokol/LP hovuzu üçün gözlənilən zərər yaradır.
Modeldə məxfilik artdıqca qiymət təsiri əmsalı \(\lambda\) azalır, məlumatlı trader əmsalı \(\beta\) artır və \(\lambda\beta=1/2\) eyniliyi qorunur. Yəni qiymətin səthdəki informasiya quruluşu tam pozulmuş görünmür. Lakin həqiqi xərc market-meykerin müşahidə etdiyi siqnalla reallaşan həqiqi axın arasındakı fərqdə gizlənir.
Bu xərc “privacy subsidy” adlandırılır:
Bu formul məxfilik qorunan AMM və ya birja dizaynlarında komissiya səviyyəsinin təsadüfi müəyyən edilə bilməyəcəyini göstərir. Daha çox məxfilik daha çox LP/protokol xərci demək ola bilər.
Verianla baxımından bu tədqiqatın əsas mesajı aydındır: Kripto bazarlarında məxfilik mühüm dəyər yaradır; lakin bu dəyər iqtisadi olaraq maliyyələşdirilməlidir. Məxfilik dizaynı, komissiya modeli və likvidlik təminatçısı təşviqləri eyni riyazi çərçivədə düşünülmədikdə davamlı bazar quruluşu yaratmaq çətinləşir.
Mənbə və Metod Qeydi
Bu məzmun The Privacy Subsidy: Kyle’s λ under Noise-Perturbed Order-Flow Observation başlıqlı akademik PDF araşdırılaraq hazırlanıb. Mətn sözbəsöz tərcümə deyil. Tədqiqatın məqsədi, model quruluşu, əsas formulları, tarazlıq nəticəsi, rifah ayrışması, məxfilik subsidiyası anlayışı, qrafik/cədvəl mesajları və məhdudiyyətləri Verianla oxucuları üçün sadələşdirilmiş, orijinal və redaksiya Azərbaycan dili ilə yenidən izah edilib.
Formullar tədqiqatdakı riyazi quruluşa sadiq qalınaraq MathJax uyğun LaTeX formatında verilib. Yazı investisiya məsləhəti, protokol tövsiyəsi və ya canlı bazar strategiyası deyil.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib