

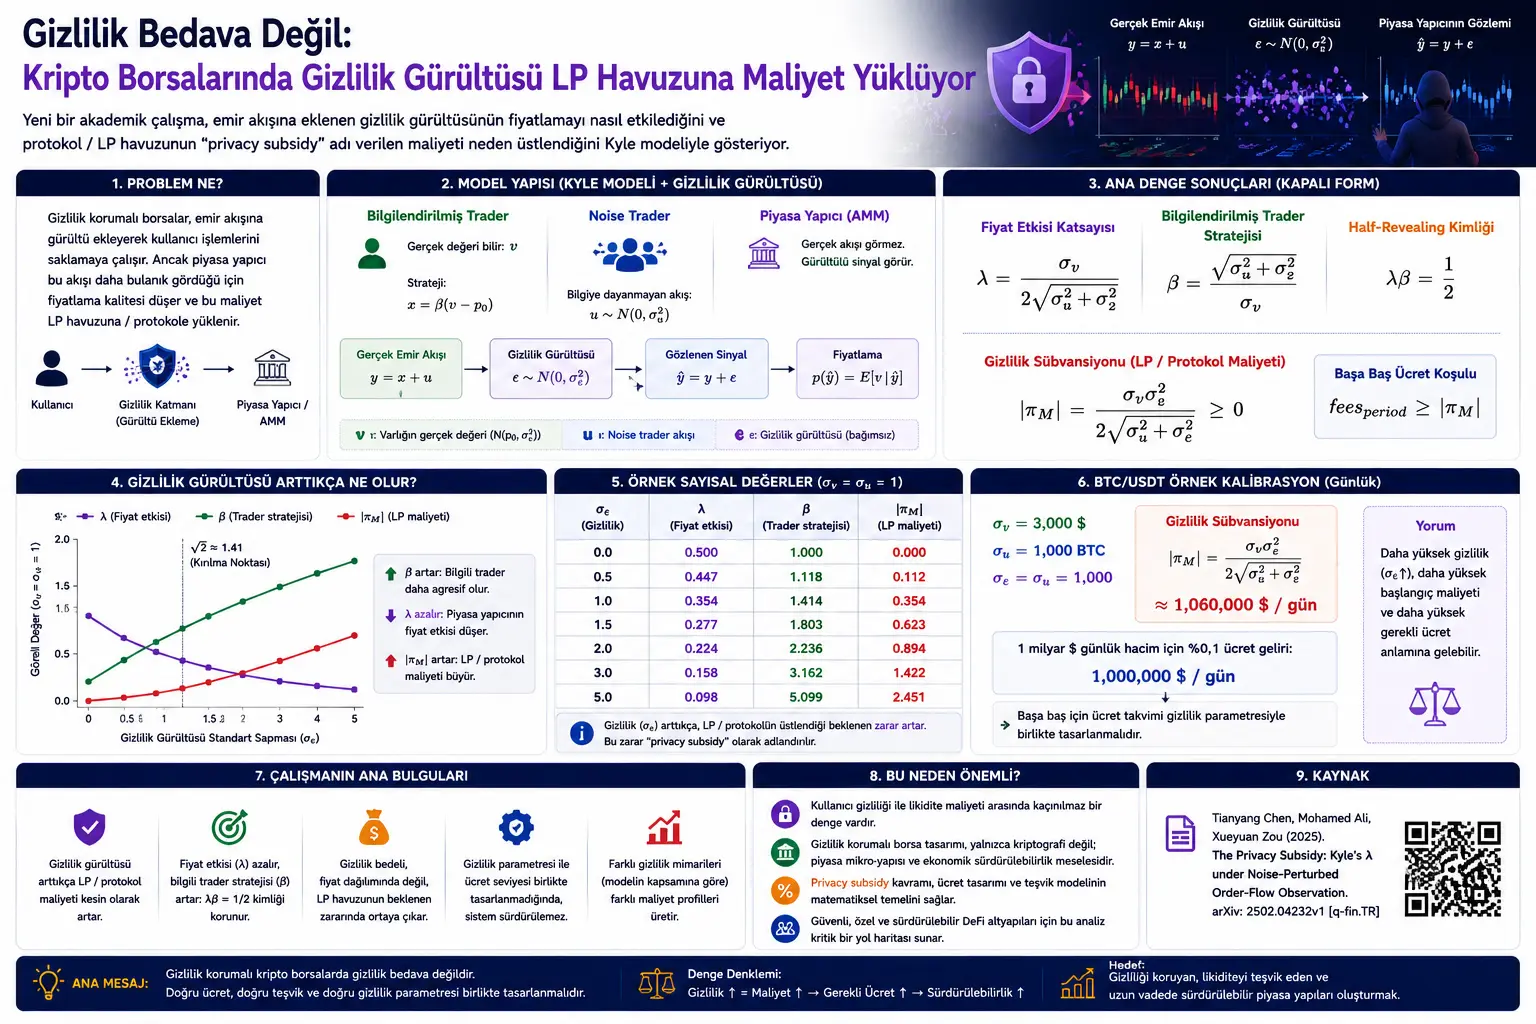
Bu yazı, gizlilik korumalı kripto para borsalarında emir akışına eklenen gizlilik gürültüsünün piyasa yapıcılar ve likidite sağlayıcıları üzerindeki maliyetini inceleyen teorik bir çalışmadan hazırlanmıştır. İncelenen çalışma, The Privacy Subsidy: Kyle’s λ under Noise-Perturbed Order-Flow Observation başlığını taşımaktadır.
Makalenin temel fikri şudur: Bir borsa veya AMM, kullanıcı işlemlerini gizlemek için emir akışına gürültü eklerse, piyasa yapıcı artık gerçek emir akışını tam olarak göremez. Bu durum kullanıcı gizliliği açısından faydalı olabilir; fakat fiyatlama mekanizmasının bilgi kalitesini düşürür. Sonuçta bu maliyet, protokolün likidite havuzu veya LP tarafı üzerinde bir zarar olarak ortaya çıkabilir.
Çalışma, klasik Kyle piyasa mikro yapısı modelini alır ve piyasa yapıcının gözlemlediği emir akışına bağımsız Gauss gizlilik gürültüsü ekler. Böylece fiyat etkisi katsayısı \(\lambda\), bilgilendirilmiş trader stratejisi \(\beta\) ve protokol tarafında oluşan beklenen zarar kapalı formüllerle hesaplanır.
Bu içerik yatırım tavsiyesi değildir. Çalışma, gizlilik korumalı kripto borsa tasarımlarında teorik piyasa mikro yapısı, likidite maliyeti ve başa baş ücret gereksinimi üzerine akademik bir model sunmaktadır.
Yeni bir akademik çalışma, gizlilik korumalı kripto borsalarında emir akışına eklenen gürültünün fiyatlama mekanizmasını nasıl etkilediğini inceliyor. Modelde piyasa yapıcı gerçek emir akışını \(y=x+u\) olarak değil, gizlilik gürültüsü eklenmiş \(\tilde{y}=y+\varepsilon\) sinyali olarak gözlemliyor. Sonuçlara göre gizlilik gürültüsü arttıkça fiyat etkisi katsayısı \(\lambda\) düşüyor, bilgilendirilmiş trader stratejisi \(\beta\) güçleniyor; fakat \(\lambda\beta=1/2\) kimliği korunuyor. Asıl maliyet fiyat dağılımında değil, protokol/LP havuzunun beklenen zararında ortaya çıkıyor. Çalışma bu maliyeti “privacy subsidy” yani gizlilik sübvansiyonu olarak adlandırıyor.
Problem Ne?
Kripto piyasalarında gizlilik önemli bir ihtiyaçtır. Kullanıcıların işlem niyeti, emir büyüklüğü veya cüzdan davranışı herkes tarafından görülebiliyorsa; önden koşma, MEV, hedefli takip, işlem stratejisinin açığa çıkması ve kullanıcı mahremiyetinin zedelenmesi gibi riskler doğabilir.
Bu nedenle bazı gizlilik korumalı borsa tasarımları emir akışını saklamaya, toplulaştırmaya veya gözlemlenen sinyale gürültü eklemeye çalışır. Örneğin zero-knowledge tabanlı sistemler, shielded AMM tasarımları veya farklı gizli emir eşleştirme yaklaşımları, piyasanın gördüğü bilgiyi sınırlandırabilir.
Fakat burada kritik bir soru ortaya çıkar: Eğer piyasa yapıcı emir akışını daha bulanık görürse, doğru fiyatı nasıl belirleyecek?
Piyasa yapıcı fiyatı gerçek akışa göre değil, gürültü eklenmiş sinyale göre belirlerse, işlemler yine gerçek emir akışı üzerinden gerçekleşir. Bu fark, protokol veya LP havuzu için beklenen zarar yaratabilir. Çalışmanın cevap aradığı ana soru budur: Gizlilik için eklenen gürültünün likidite tarafındaki maliyeti kapalı formülle hesaplanabilir mi?
Yöntem Ne Öneriyor?
Çalışma, klasik Kyle modelini temel alır. Kyle modelinde bir bilgilendirilmiş trader, bir noise trader grubu ve bir piyasa yapıcı vardır. Bilgilendirilmiş trader varlığın gerçek değerini bilir. Noise trader ise bilgiye dayanmayan emir akışı üretir. Piyasa yapıcı toplam emir akışına bakarak fiyat belirler.
Klasik modelde piyasa yapıcı toplam akışı tam görür:
Bu çalışmada ise piyasa yapıcı gerçek akışı değil, gizlilik gürültüsü eklenmiş sinyali görür:
Burada \(\varepsilon\), gizlilik mekanizmasının eklediği bağımsız Gauss gürültüsüdür. Piyasa yapıcı, smart contract benzeri önceden taahhüt edilmiş bir Bayesian AMM gibi davranır ve fiyatı yalnızca gördüğü \(\tilde{y}\) sinyaline göre hesaplar.
Bu yaklaşımın önemli tarafı şudur: Piyasa yapıcı kendi gördüğü sinyale göre rasyonel fiyatlama yapar. Ancak işlemler gerçek akış \(y\) üzerinden gerçekleştiği için, piyasa yapıcı kendi sinyaline göre başa baş görünse bile gerçek akışa karşı zarar yazabilir. Çalışmanın “privacy subsidy” dediği maliyet tam olarak bu farktan doğar.
Formüller Ne Anlatıyor?
Bu makaledeki formüller, gizlilik gürültüsü altında Kyle dengesinin nasıl değiştiğini ve protokol/LP havuzunun neden başa baş ücret toplamak zorunda kaldığını gösterir.
1. Modeldeki temel rastgele değişkenler
Çalışma üç bağımsız Gauss değişkeniyle başlar:
Burada \(v\), varlığın terminal değeridir. \(p_0\), ortak önsel ortalamadır. \(u\), bilgiye dayanmayan noise trader emir akışını temsil eder. \(\varepsilon\), gizlilik mekanizmasının eklediği bağımsız gürültüdür.
2. Bilgilendirilmiş trader stratejisi
Bilgilendirilmiş trader varlığın gerçek değerini bilir ve doğrusal emir stratejisi kullanır:
Burada \(\beta\), bilgilendirilmiş trader’ın ne kadar agresif işlem yapacağını belirler. \(\beta\) büyüdükçe trader, değer bilgisini daha güçlü biçimde emir akışına yansıtır.
3. Gerçek toplam emir akışı
Piyasada gerçekleşen gerçek toplam emir akışı şöyledir:
Bu, bilgilendirilmiş trader emri ile noise trader akışının toplamıdır. İşlemler gerçekte bu akışa göre gerçekleşir.
4. Piyasa yapıcının gördüğü gizlilik gürültülü sinyal
Gizlilik korumalı tasarımda piyasa yapıcı \(y\) değerini doğrudan görmez. Onun yerine şu sinyali gözlemler:
Burada \(\varepsilon\), işlem gizliliği için eklenen gözlem gürültüsüdür. Bu gürültü piyasa yapıcının fiyatlama bilgisini bulanıklaştırır.
5. Bayesian AMM fiyatlama kuralı
Piyasa yapıcı, gördüğü sinyale göre varlığın beklenen değerini fiyat olarak belirler:
Bu, piyasa yapıcının kendi bilgi setine göre rasyonel davrandığını gösterir. Sorun piyasa yapıcının irrasyonel olması değildir; sorun, bilgi setinin gizlilik nedeniyle eksik veya gürültülü olmasıdır.
6. Doğrusal denge formu
Çalışma doğrusal dengeyi şu biçimde arar:
Burada \(\lambda\), fiyat etkisi katsayısıdır. Emir akışı sinyali fiyatı ne kadar hareket ettiriyor sorusunun cevabını verir.
7. Ana denge sonucu: \(\lambda\) ve \(\beta\)
Çalışmanın birinci temel sonucu, gizlilik gürültüsü altında tekil doğrusal denge formülüdür:
Bu formül çok önemli bir dengeyi gösterir. Gizlilik gürültüsü \(\sigma_{\varepsilon}\) arttıkça piyasa yapıcının fiyat etkisi katsayısı \(\lambda\) düşer. Çünkü piyasa yapıcı gördüğü akışın ne kadarının gerçek bilgi, ne kadarının gizlilik gürültüsü olduğunu daha zor ayırır.
Aynı anda \(\beta\) artar. Bilgilendirilmiş trader, piyasa yapıcının daha bulanık gördüğü ortamda daha agresif işlem yapabilir. Yani gizlilik, kullanıcı mahremiyeti sağlarken bilgilendirilmiş trader için daha avantajlı bir alan da oluşturabilir.
8. Gauss projeksiyon formülü
Fiyatlama kuralının arkasındaki koşullu beklenti şu şekilde yazılır:
Bu formül, piyasa yapıcının \(\tilde{y}\) sinyalinden varlığın terminal değeri hakkında ne kadar bilgi çıkarabildiğini gösterir. Paydada gizlilik gürültüsü \(\sigma_{\varepsilon}^{2}\) büyüdükçe sinyalin fiyat üzerindeki etkisi zayıflar.
9. Bayesian rasyonalite koşulu
Piyasa yapıcının doğrusal fiyat katsayısı bu koşuldan gelir:
Bu, \(\lambda\) değerinin piyasa yapıcının rasyonel Bayesian fiyatlama davranışından doğduğunu gösterir.
10. Bilgilendirilmiş trader’ın beklenen kâr optimizasyonu
Bilgilendirilmiş trader, \(v\) bilindiğinde şu beklenen kârı maksimize eder:
Bu ifade \(x\) açısından içbükeydir ve maksimum şu noktada oluşur:
Buradan bilgilendirilmiş trader katsayısı elde edilir:
11. Half-revealing identity
Dengenin önemli bir özelliği, gizlilik gürültüsü artsa bile şu kimliğin korunmasıdır:
Bu, klasik Kyle modelindeki “half-revealing” özelliğinin gizlilik gürültüsü altında da sürdüğünü gösterir. Ortalama olarak fiyat, önsel değer ile gerçek değer arasında yarı yolda hareket eder.
12. Fiyatın dengeye yerleştirilmiş hali
Denge değerleri yerine koyulduğunda fiyat şu biçimde yazılır:
Bu formül ilginç bir sonucu gösterir. Gizlilik gürültüsü fiyatın koşullu ortalamasını değiştirmez; maliyet fiyat dağılımının ortalamasında görünmez. Maliyet, piyasa yapıcının gerçek akışa karşı beklenen kâr-zararında ortaya çıkar.
13. Tarafların beklenen kâr-zarar tanımları
Çalışmada üç tarafın dönemlik beklenen kâr-zararı şöyle tanımlanır:
Burada \(\pi_I\), bilgilendirilmiş trader’ın beklenen kârını; \(\pi_N\), noise trader tarafının beklenen net kâr-zararını; \(\pi_M\), piyasa yapıcı/protokol tarafının gerçek akış üzerindeki beklenen kârını ifade eder.
Toplam sıfır toplamlıdır:
14. Tarafların denge kâr-zarar formülleri
Denge altında bilgilendirilmiş trader’ın beklenen kârı şöyledir:
Noise trader tarafının beklenen net sonucu şöyledir:
Piyasa yapıcı veya protokol tarafının beklenen sonucu ise şöyledir:
Bu son formül çalışmanın ana bulgusuna götürür: Gizlilik gürültüsü yoksa \(\pi_M=0\) olur. Gizlilik gürültüsü pozitif olduğunda protokol/LP tarafı beklenen zarar taşır.
15. Privacy subsidy: Gizliliğin LP havuzuna maliyeti
Çalışmanın ana refah sonucu, protokolün beklenen dönemlik zararını “privacy subsidy” olarak adlandırır:
Bu formül, gizlilik gürültüsünün bedava olmadığını gösterir. Kullanıcı gizliliği için emir akışına gürültü eklenirse, protokolün veya LP havuzunun bu maliyeti telafi edecek ücret toplaması gerekir.
16. Başa baş ücret koşulu
Protokolün zarar yazmaması için dönemlik toplam ücret şu eşiği karşılamalıdır:
Yani gizlilik korumalı AMM tasarımında ücret oranı ile gizlilik parametresi birbirinden bağımsız seçilemez. Daha yüksek gizlilik, daha yüksek başa baş ücret ihtiyacı doğurabilir.
17. Düşük gizlilik rejimi
Gizlilik gürültüsü küçükken sübvansiyon yaklaşık olarak karesel büyür:
Bu, küçük gizlilik artışlarında maliyetin başlangıçta yavaş ama karesel biçimde yükseldiğini gösterir. Gizlilik parametresi iki katına çıkarsa, düşük gizlilik rejiminde LP maliyeti yaklaşık dört katına çıkabilir.
18. Yüksek gizlilik rejimi
Gizlilik gürültüsü çok büyüdüğünde sübvansiyon yaklaşık doğrusal davranır:
Bu rejimde maliyet artmaya devam eder; ancak büyüme yapısı düşük gizlilik dönemindeki karesel davranıştan farklılaşır.
19. Sübvansiyonun artış yönü
Çalışma, gizlilik sübvansiyonunun \(\sigma_{\varepsilon}\) arttıkça kesin olarak yükseldiğini gösterir:
Bu formül, gizlilik arttıkça LP havuzunun taşıması gereken beklenen maliyetin de arttığını açıkça gösterir.
20. Eğrilik ve kırılma noktası
İkinci türev şöyledir:
Bu ifade tek bir kırılma noktası verir:
Bu noktaya kadar gizlilik maliyetinin eğimi artar; bu noktadan sonra maliyet hâlâ artar ama marjinal artış daha yavaşlar.
21. LVR ile birlikte olası ücret ayrışımı
Çalışma, privacy subsidy ile Loss-Versus-Rebalancing kavramını aynı aileden iki maliyet olarak konumlandırır. Spekülatif bir gelecek çalışma önerisi olarak şu sezgisel ayrışımı verir:
Burada \(LVR\), AMM fiyatının dış referans fiyata göre gecikmesinden doğan maliyeti; \(|\pi_M|\) ise gizlilik gürültüsünden doğan maliyeti temsil eder. Yazar bu ayrışımı kesin sonuç olarak değil, gelecekte test edilmesi gereken sezgisel bir öneri olarak sunar.
Grafik, Tablo ve Şema Ana Mesajı
PDF’teki Şekil 1, privacy subsidy değerinin \(\sigma_{\varepsilon}\) arttıkça nasıl yükseldiğini gösterir. Grafik, \(\sigma_v=\sigma_u=1\) için çizilmiştir. Eğri başlangıçta karesel büyür, \(\sigma_{\varepsilon}^{\star}=\sqrt{2}\sigma_u\) noktasında eğrilik değiştirir ve daha yüksek gizlilik rejiminde doğrusal büyümeye yaklaşır.
Tablo 1, \(\sigma_v=\sigma_u=1\) varsayımı altında farklı gizlilik gürültüsü değerleri için \(\lambda\), \(\beta\) ve \(|\pi_M|\) değerlerini verir. Gizlilik yokken \(\lambda=0.500\), \(\beta=1.000\) ve \(|\pi_M|=0.000\) olur. \(\sigma_{\varepsilon}=1.0\) olduğunda \(\lambda=0.354\), \(\beta=1.414\), \(|\pi_M|=0.354\) seviyesine çıkar. \(\sigma_{\varepsilon}=5.0\) gibi yüksek gizlilikte ise \(\lambda=0.098\), \(\beta=5.099\), \(|\pi_M|=2.451\) olur.
Bu tablo, çalışmanın mekanizmasını çok net gösterir: Gizlilik arttıkça piyasa yapıcının fiyat etkisi azalır; bilgilendirilmiş trader daha agresif hale gelir; protokolün üstlendiği sübvansiyon büyür.
Tablo 2, BTC/USDT için örnek bir kalibrasyon sunar. Günlük \(\sigma_v=3000\) dolar ve \(\sigma_u=1000\) BTC varsayımı altında, \(\sigma_{\varepsilon}=\sigma_u\) olduğunda gizlilik sübvansiyonu yaklaşık 1,060,000 dolar/gün olarak hesaplanır. Bu, 1 milyar dolarlık günlük hacimden alınan %0,1 ücretin yaklaşık 1 milyon dolar gelir üretmesiyle karşılaştırılır. Sonuç, gizlilik parametresi ile ücret takviminin birlikte tasarlanması gerektiğini gösterir.
Deneyler Nasıl Yapılmış?
Bu çalışma ampirik bir makine öğrenmesi deneyi değil, teorik bir piyasa mikro yapısı modelidir. Yazar, klasik Kyle modelini gizlilik gürültüsüyle genişletir ve kapalı formüller türetir.
Modelde bir bilgilendirilmiş trader, noise trader akışı ve Bayesian piyasa yapıcı bulunur. Piyasa yapıcı gerçek emir akışını değil, gizlilik gürültüsü eklenmiş \(\tilde{y}=y+\varepsilon\) sinyalini gözlemler. Fiyatı bu sinyale göre belirler; ancak işlemler gerçek emir akışı üzerinden gerçekleşir.
Analiz üç aşamada ilerler. Önce doğrusal Kyle dengesi türetilir. Sonra tarafların beklenen kâr-zararları ayrıştırılır. Son olarak protokol/LP havuzunun taşıdığı beklenen zarar “privacy subsidy” olarak tanımlanır ve farklı gizlilik tasarımlarına nasıl uygulanabileceği tartışılır.
Ek bölümde, \(\sigma_v=\sigma_u=1\) için boyutsuz örnek tablo ve BTC/USDT için günlük dolar bazlı örnek hesaplama sunulur. Bu hesaplamalar, formüllerin pratik tasarımda ücret seviyesi belirlemek için nasıl kullanılabileceğini göstermeyi amaçlar.
Sonuçlar Ne Gösteriyor?
Çalışmanın ilk sonucu, gizlilik gürültüsü altında Kyle dengesinin basit ve kapalı formda kalmasıdır. Fiyat etkisi katsayısı \(\lambda\) ve bilgilendirilmiş trader katsayısı \(\beta\), \(\sigma_u^2+\sigma_{\varepsilon}^{2}\) terimi üzerinden yeniden ölçeklenir.
İkinci sonuç, \(\lambda\beta=1/2\) kimliğinin korunmasıdır. Yani gizlilik gürültüsü fiyatın bilgi içeriğini yüzeyde tamamen bozuyor gibi görünmez. Fiyat hâlâ klasik half-revealing özelliğini taşır.
Üçüncü ve en önemli sonuç, maliyetin fiyat dağılımından çok protokolün gerçek akışa karşı beklenen kâr-zararında ortaya çıkmasıdır. Piyasa yapıcı gördüğü sinyale göre rasyonel davranır; fakat gerçek akışla arasındaki sinyal farkı LP havuzu üzerinde zarar yaratır.
Dördüncü sonuç, bu zararın kapalı formülle ölçülebilmesidir:
Bu değer, gizlilik korumalı borsanın toplaması gereken başa baş ücret tabanı olarak yorumlanır.
Beşinci sonuç, her gizlilik tasarımının bu modele doğrudan uymadığıdır. Explicit additive-noise kullanan shielded AMM tasarımları modele doğrudan uyar. Penumbra tarzı batched swaps ise bu modelde privacy subsidy üretmez; çünkü piyasa yapıcı fiyatladığı ve işlem yaptığı aynı toplam batch akışını görür. Suave tarzı sealed-bid açık artırmalar daha çok zaman gecikmesi ve LVR benzeri maliyet çerçevesine yakındır. Renegade gibi oracle-pegged crossing sistemleri ise Kyle fiyat keşfi çerçevesinin dışında kalır.
Bu Neden Önemli?
Kripto piyasalarında gizlilik genellikle teknik bir başarı gibi anlatılır: Kullanıcı emirleri saklansın, on-chain gözlem zorlaşsın, işlem niyeti açığa çıkmasın. Ancak bu çalışma, gizliliğin piyasa mikro yapısı açısından bir bedeli olduğunu gösteriyor.
Bir AMM veya piyasa yapıcı, gerçek emir akışını daha bulanık görüyorsa fiyatlamayı daha az net bilgiyle yapar. Bu durum bilgilendirilmiş trader için avantaj yaratabilir. Noise trader tarafı da gizlilikten brüt olarak faydalanabilir; çünkü piyasa yapıcı gerçek akışı daha az ayırt edebilir. Fakat bu iki tarafın kazancı protokol/LP havuzunun zararı olarak ortaya çıkar.
Bu nedenle gizlilik korumalı borsa tasarımında yalnızca “ne kadar gizlilik sağlıyoruz?” sorusu yeterli değildir. Aynı zamanda “bu gizliliğin likidite maliyeti nedir?” ve “LP havuzunu başa baş tutmak için hangi ücret seviyesi gerekir?” soruları da sorulmalıdır.
Çalışmanın Verianla açısından ana mesajı şudur: Gizlilik, kripto borsa tasarımında yalnızca kriptografik bir özellik değil, aynı zamanda ekonomik bir maliyet kalemidir. Privacy parameter, fee schedule ve LP teşvikleri birlikte tasarlanmadığında, sistemin sürdürülebilirliği bozulabilir.
Dikkat Noktaları
Bu çalışma yatırım tavsiyesi değildir. Kripto borsa tasarımı, piyasa mikro yapısı ve teorik refah analizi üzerine akademik bir modeldir.
Model tek dönemli ve doğrusal Kyle çerçevesindedir. Çok dönemli piyasa dinamikleri, likidite sağlayıcı davranışı, gerçek emir defteri etkileri ve stratejik fee tepkileri ayrı analiz gerektirir.
Gizlilik gürültüsünün bağımsız Gauss gürültüsü olduğu varsayılır. Gerçek sistemlerde gizlilik mekanizmaları yönsel, adaptif, batch tabanlı, zaman gecikmeli veya farklı dağılımlara sahip olabilir.
Çalışmanın kapalı formülleri özellikle additive-noise kullanan shielded AMM tasarımları için doğrudan uygundur. Penumbra, Suave veya Renegade gibi farklı mimariler için ayrı modeller gerekir.
BTC/USDT örneği yalnızca açıklayıcı kalibrasyondur. Gerçek piyasa hacmi, spread, LP davranışı, volatilite, fee tier ve MEV koşulları sonucu değiştirebilir.
Başa baş ücret koşulu, no-fee equilibrium hacimleri üzerinden hesaplanır. Gerçek hayatta ücret konulduğunda trader davranışı değişebilir; bu da hacmi ve strateji yapısını etkileyebilir.
Sonuç
Bu akademik çalışma, gizlilik korumalı kripto borsa tasarımlarında önemli bir ekonomik gerçeği kapalı formülle gösteriyor: Emir akışına gizlilik gürültüsü eklemek, piyasa yapıcının gözlem kalitesini düşürür ve bu durum protokol/LP havuzu için beklenen zarar yaratır.
Modelde gizlilik arttıkça fiyat etkisi katsayısı \(\lambda\) düşer, bilgilendirilmiş trader katsayısı \(\beta\) artar ve \(\lambda\beta=1/2\) kimliği korunur. Yani fiyatın yüzeydeki bilgi yapısı tamamen bozulmuş görünmez. Ancak gerçek maliyet, piyasa yapıcının gözlediği sinyal ile gerçekleşen gerçek akış arasındaki farkta saklıdır.
Bu maliyet “privacy subsidy” olarak adlandırılır:
Bu formül, gizlilik korumalı AMM veya borsa tasarımlarında ücret seviyesinin rastgele belirlenemeyeceğini gösterir. Daha fazla gizlilik, daha fazla LP/protokol maliyeti anlamına gelebilir.
Verianla açısından bu çalışmanın ana mesajı nettir: Kripto piyasalarında gizlilik önemli bir değer yaratır; ancak bu değer ekonomik olarak finanse edilmelidir. Gizlilik tasarımı, ücret modeli ve likidite sağlayıcı teşvikleri aynı matematiksel çerçevede düşünülmediğinde, sürdürülebilir bir piyasa yapısı kurmak zorlaşır.
Kaynak ve Yöntem Notu
Bu içerik, The Privacy Subsidy: Kyle’s λ under Noise-Perturbed Order-Flow Observation başlıklı akademik PDF incelenerek hazırlanmıştır. Metin birebir çeviri değildir. Çalışmanın amacı, model yapısı, temel formülleri, denge sonucu, refah ayrıştırması, gizlilik sübvansiyonu kavramı, grafik/tablo mesajları ve sınırlılıkları Verianla okurları için sadeleştirilmiş, özgün ve editoryal Türkçe ile yeniden anlatılmıştır.
Formüller, çalışmadaki matematiksel yapıya sadık kalınarak MathJax uyumlu LaTeX formatında verilmiştir. Yazı yatırım tavsiyesi, protokol önerisi veya canlı piyasa stratejisi değildir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir