

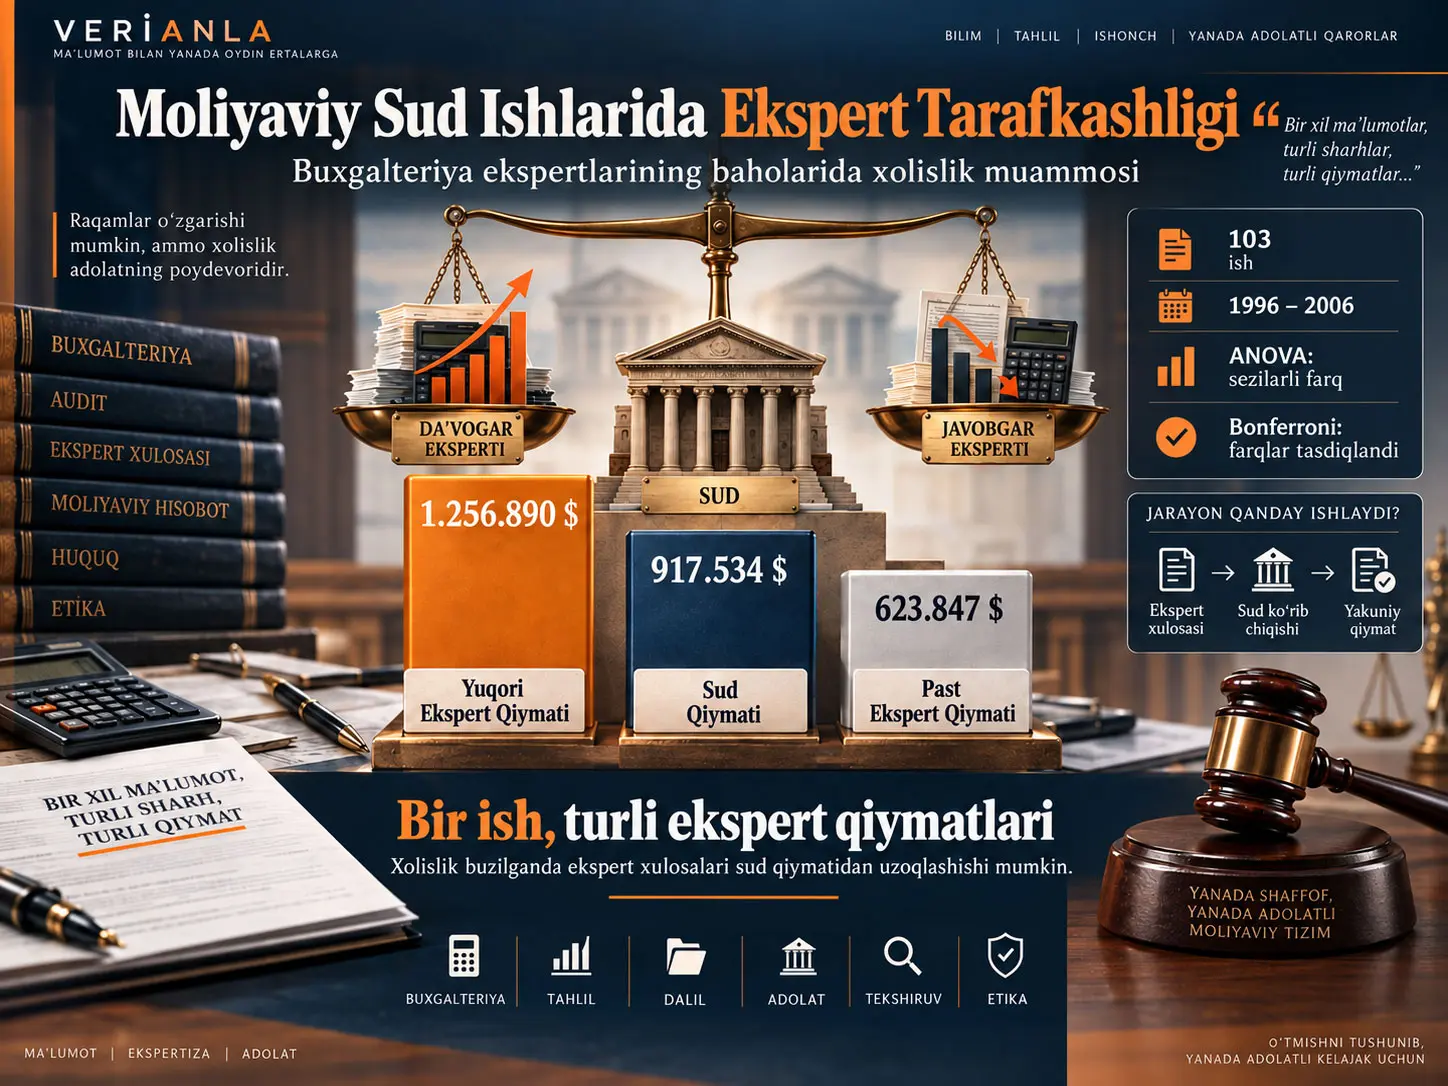
Adversarial bias, ushbu tadqiqotda ekspert guvohning unga haq to‘layotgan tomonning huquqiy maqsadlariga ustunlik beradigan tarzda baholash olib borishga moyilligi sifatida ko‘rib chiqiladi. James A. DiGabriele 103 ta moliyaviy sud ishi bo‘yicha o‘tkazgan empirik tahlil qarama-qarshi tomonlar tayinlagan baholash ekspertlari taqdim etgan raqamlar ham bir-biridan, ham sud belgilagan qiymatdan statistik jihatdan sezilarli farq qilishini ko‘rsatadi. Namunada yuqori ekspert bahosining o‘rtachasi taxminan 1,257 million USD, past ekspert bahosining o‘rtachasi taxminan 624 ming USD, sudning o‘rtacha qiymati esa taxminan 918 ming USD. Repeated-measures ANOVA natijasi uchta baholash manbai o‘rtasida sezilarli farq mavjudligini ko‘rsatgan, F(2,204)=18,903, p<0,01.
Tadqiqot bu farqlarni buxgalteriya va baholash ekspertlari duch keladigan asosiy etik xavf sifatida talqin qiladi: ekspert sudga xizmat qiluvchi mustaqil tahlilchi rolidan unga haq to‘layotgan tomonning himoyachisi roliga og‘ishi mumkin. Biroq tadqiqot ekspertlarning niyatini bevosita o‘lchamaydi; tarafkashlik qarama-qarshi ekspert baholari bilan sud bahosi o‘rtasidagi tizimli farqlar orqali o‘rganiladi.
Natijalar buxgalteriya ekspertlari texnik malaka bilan bir qatorda xolislik, usul tanlash, farazlarni ochiqlash va sud oldidagi mustaqil mas’uliyat nuqtai nazaridan ham baholanishi kerakligini ko‘rsatadi.
Ekspert guvohligi nima uchun buxgalteriya kasbi uchun muhim?
Baholash va sud buxgalteriyasi xizmatlari buxgalteriya kasbining sud jarayonlarini qo‘llab-quvvatlash sohasidagi muhim ixtisoslashuv yo‘nalishidir. Tadqiqot AICPAning Business Valuation and Forensic & Litigation Services sohasidagi kasbiy ko‘magini va turli baholash tashkilotlarining mutaxassislik sertifikatlarini shu kontekstda muhokama qiladi.
CPA, CVA, ABV, ASA va shunga o‘xshash kasbiy unvonlar ekspertlarning texnik malakasini qo‘llab-quvvatlaydi. Biroq muallifning tadqiqot savoli ushbu sertifikatlar ekspertlarning amalda xolis harakat qilishini kafolatlaydimi yoki yo‘qmi degan masaladir.
Ekspert Guvohligida “Adversarial Bias” Nimani Anglatadi?
Adversarial bias qarama-qarshi tomon ekspertlarining bir xil iqtisodiy reallikni baholashda ularga haq to‘layotgan tomonga tizimli ustunlik beradigan natijalarga yo‘nalishi sifatida ta’riflanadi. Moliyaviy sud ishlarida buning odatiy ko‘rsatkichi bir xil korxona yoki iqtisodiy zarar haqida ikki ekspertning bir-biridan juda farqli qiymatlar taqdim etishidir.
Ekspertning vazifasi o‘z mijozining himoyachisi bo‘lish emas, sudga mutaxassislik bilimini taqdim etishdir. AICPA va boshqa baholash tashkilotlarining etik va professional standartlari ham objectivity, impartiality va intellectual honesty tamoyillariga urg‘u beradi.
Maslahatchi ekspert bilan guvohlik beruvchi ekspert o‘rtasidagi farq
Tadqiqot consulting expert bilan testifying expert o‘rtasida muhim farq borligini ta’kidlaydi.
Consulting expert advokat ish guruhining bir qismi sifatida huquqiy strategiyani qo‘llab-quvvatlashi mumkin. Bunga qarshi ravishda sudda guvohlik beruvchi expert witness tayyorlagan fikr va tahlil discoverable bo‘ladi va sud oldida mustaqil ekspert fikri sifatini oladi.
Shu sababli guvohlik beruvchi ekspert uchun advocacy bilan objectivity o‘rtasidagi chegara ancha muhim.
Sudlarning ekspert tarafkashligiga yondashuvi
Tadqiqotda Wagner v. CIR misoli orqali sudlar haddan tashqari farq qiluvchi ekspert baholari mavjud bo‘lganda har ikki ekspert hisobotining ishonchliligini shubha ostiga qo‘ya olishi ko‘rsatiladi.
Manbaga ko‘ra, bunday holatlarda muammo faqat raqamlarning farqli bo‘lishi emas. Farqning ishlatilgan modellar, farazlar, comparable company tanlovi yoki subjective inputs orqali bir tomon foydasiga tizimli ravishda yuzaga keltirilishi sudning ekspertni tahlilchidan ko‘ra ko‘proq himoyachi sifatida baholashiga olib kelishi mumkin.
Daubert va Federal Rule of Evidence 702
Daubert v. Merrell Dow Pharmaceuticals va Kumho Tire Co. v. Carmichael qarorlari Federal Rule of Evidence 702ning ekspert guvohligi ishonchliligini baholaydigan tarzda rivojlanishida muhim rol o‘ynagan.
Tadqiqot ushbu huquqiy o‘zgarishni spekulyativ yoki taraf himoyachiligiga aylangan ekspert fikrlarini cheklash nuqtai nazaridan baholaydi.
Ushbu Tadqiqotda Qaysi Gipotezalar Sinovdan O‘tkazildi?
Tadqiqot uchta bevosita gipotezani sinovdan o‘tkazadi:
- H1: Qarama-qarshi ekspertlarning sudga taqdim etgan baholari o‘rtasida sezilarli farq bor.
- H2: Yuqori ekspert bahosi sud belgilagan qiymatdan sezilarli darajada yuqori.
- H3: Past ekspert bahosi sud belgilagan qiymatdan sezilarli darajada past.
Ushbu uch gipotezaning umumiy mantiqi ekspertlarning baholash xulqi mijozdan kelib chiqadigan rag‘batlar ta’sirida tizimli ravishda farqlanishi mumkin degan fikrdir.
Oldingi tadqiqotlar nima degan?
Boslandning 1963-yildagi tadqiqoti Tax Court ko‘pincha ikki ekspert bahosini ham rad etib, ularning o‘rtasidagi qiymatga yo‘nalganini ko‘rsatgan. Englebrecht 1979-yilda sud qiymatlari bilan qarama-qarshi ekspert baholarining o‘rtachasi o‘rtasida kuchli aloqa topgan.
Beatty, Riffe va Thompsonning 1999-yildagi tadqiqoti esa ekspertlarning comparable-company va valuation parameter tanlovlari ular vakillik qilayotgan tomon foydasiga farqlanishi mumkinligini ilgari surgan.
DiGabriele tadqiqoti ushbu adabiyotni yangi davr ma’lumotlari va kengroq sud ishi turlari bilan kengaytirishga harakat qiladi.
Model tanlovi ham tarafkashlik yaratishi mumkinmi?
Tadqiqotda In re Medical Diversified misoli orqali valuation bias faqat yakuniy raqamda emas, balki model kirishlarini tanlashda ham yuzaga kelishi mumkinligi muhokama qilinadi.
Masalan, discounted cash flow usulida daromad prognozlari, comparable-company usulida ishlatiladigan taqqoslanadigan kompaniyalar va turli davrlarni tanlash yakuniy qiymatga sezilarli ta’sir ko‘rsatishi mumkin.
Shu sababli ekspert tarafkashligi faqat “noto‘g‘ri hisob” shaklida emas, texnik jihatdan himoya qilinadigan ko‘rinadigan, ammo tizimli ravishda bir tomonga ustunlik beradigan model tanlovlari orqali ham yuzaga kelishi mumkin.
Advokatlarning ta’siri
Manba expert bias faqat ekspert tomonidan yuzaga keltirilishi shart emasligini ham muhokama qiladi. Sud ishiga tayyorgarlik vaqtida advokat o‘z verdict preferenceini bildirib qo‘ysa, bu ekspert bahosiga ta’sir qilishi mumkin.
Ricchiutening 2004-yildagi tadqiqoti advokatning argument yo‘nalishi accounting expertning auditor compliance bahosiga ta’sir qilishi mumkinligini ko‘rsatgan.
Tadqiqot Usuli va Natijalari
Ma’lumotlar to‘plami qanday tuzildi?
Namuna 1996-yil yanvaridan 2006-yil dekabrigacha hal qilingan sud ishlaridan tuzilgan.
Birinchi manba Business Valuation Resources tomonidan nashr etilgan Business Valuation Update ma’lumotlar bazasidir. Undagi “Legal and Court Case Update” bo‘limi orqali valuation expert testimony mavjud ishlar ko‘rib chiqilgan.
Bir ish namunaga kiritilishi uchun quyidagi o‘zgaruvchilar mavjud bo‘lishi kerak edi:
- ish yili,
- qarama-qarshi ikki ekspertning baholari,
- sud belgilagan qiymat,
- ish turi.
Ikkinchi manba Lexis-Nexis ma’lumotlar bazasidir. Ushbu baza tanlangan ishlarning case citations va tomonlar haqidagi ma’lumotlarini tasdiqlash uchun sanity check sifatida ishlatilgan.
Yakuniy namuna 103 ishni o‘z ichiga oladi.
Ish turlarining taqsimoti
| Ish turi | n | Ulush |
|---|---|---|
| Matrimonial | 70 | %68,0 |
| Tax Court | 10 | %9,7 |
| Shareholder / Partner disputes | 9 | %8,7 |
| Economic damages | 4 | %3,9 |
Namunaning taxminan uchdan ikki qismi matrimonial proceedingsdan iborat.
Ekspertlarning kasbiy kimliklari
Plaintiff expertlarning credential ma’lumoti mavjud qismida %85,5i CPA ekani; defense expertlarda esa bu ulush taxminan %83,7 ekani qayd etilgan.
Bu natija buxgalterlarning valuation expert testimony sohasida markaziy rol o‘ynashini qo‘llab-quvvatlaydi.
Ekspertlar va Sudning O‘rtacha Baholari Qanchalik Farq Qildi?
6-jadvalda berilgan o‘rtacha qiymatlar juda aniq ketma-ketlikni ko‘rsatadi: yuqori ekspert bahosi sud qiymatidan yuqori, past ekspert bahosi esa sud qiymatidan past.
| Baholash manbai | O‘rtacha qiymat (USD) | Standart og‘ish (USD) |
|---|---|---|
| Yuqori ekspert | 1.256.890,00 | 2.333.858,00 |
| Sud | 917.534,40 | 2.269.634,00 |
| Past ekspert | 623.846,90 | 1.625.232,70 |
ANOVA natijasi
Uchta baholash manbai o‘rtasidagi farq repeated-measures ANOVA yordamida sinovdan o‘tkazilgan.
Mauchly's test natijasi sphericity farazi qabul qilinadigan ekanini ko‘rsatgan:
p = 0,170
Umumiy repeated-measures ANOVA natijasi:
F(2,204) = 18,903; p < 0,01
Bu natija baholash manbalari o‘rtasida statistik jihatdan sezilarli farq mavjudligini ko‘rsatadi.
Bonferroni taqqoslashlari
| Taqqoslash | O‘rtacha farq (USD) | Standart xato | p |
|---|---|---|---|
| Yuqori ekspert – past ekspert | 633.043 | 106.522 | 0,001 |
| Yuqori ekspert – sud | 339.356 | 93.098 | 0,001 |
| Sud – past ekspert | 293.688 | 108.818 | 0,024 |
Bu natijalar tadqiqotning uchta asosiy gipotezasining barchasiga mos keladi.
Ekspert Baholaridagi Farqni Vaqt yoki Ish Turi bilan Tushuntirish Mumkinmi?
Tadqiqotda valuation source bilan year va case type o‘rtasidagi o‘zaro ta’sirlar ham alohida sinovdan o‘tkazilgan. Valuation source × year uchun p=0,128; valuation source × case type uchun p=0,342 topilgan. Har ikki o‘zaro ta’sir ham statistik jihatdan sezilarli emas.
Muallif bu natijani ekspert baholari o‘rtasidagi tizimli farqlar faqat ma’lum yillarga yoki bitta ish turiga bog‘liq emasligini ko‘rsatadigan dalil sifatida talqin qiladi.
Natijalarning kasbiy etika nuqtai nazaridan ma’nosi
AICPA va turli valuation organizations ekspertlardan objectivity kutadi. Shunga qaramay, tadqiqot credentialed experts orasida ham qarama-qarshi tomonlar taqdim etgan qiymatlar tizimli ravishda ajralishini ko‘rsatadi.
Muallif buning valuation profession uchun muhim ethical dilemma ekanini ta’kidlaydi.
Ekspertning vazifasi unga haq to‘layotgan tomon uchun eng qulay raqamni yaratish emas, sudga texnik jihatdan himoya qilinadigan va mustaqil fikr taqdim etishdir.
Sudlar uchun natijalar
Tadqiqot sudlar ikki chekka expert valuationning oddiy o‘rtachasini olishi ham ishonchli yechim emasligini ta’kidlaydi.
Augoshe v. Lehman misolida trial court ikki ekspert qiymatining midpointini qabul qilgan, biroq appellate court bu yondashuvni “improper method of valuation” deb baholab, ishni qo‘shimcha xulosalar uchun qaytargan.
Shu sababli sudlar valuation methodology bo‘yicha yetarli texnik bilimga ega bo‘lishi va faqat ikki tomon o‘rtasidagi matematik o‘rta nuqtani tanlamasligi kerakligi ilgari suriladi.
Kasbiy tashkilotlar uchun xulosalar
Tadqiqot valuation credentials beruvchi kasbiy tashkilotlar tarafkashlik muammosini etik standartlar va kasbiy ta’lim dasturlarida yanada bevosita ko‘rib chiqishini tavsiya qiladi.
Kasbiy sertifikatlarning mavjudligi o‘z-o‘zidan xolislik kafolatlanganini anglatmaydi.
Tadqiqot qo‘llab-quvvatlaydigan xulosalar
- Qarama-qarshi ekspert baholari o‘rtasida statistik jihatdan sezilarli farq mavjud.
- Yuqori ekspert bahosi o‘rtacha hisobda sud belgilagan qiymatdan yuqori.
- Past ekspert bahosi o‘rtacha hisobda sud belgilagan qiymatdan past.
- Baholash manbaiga oid farqlar o‘rganilgan davrda yil yoki ish turiga qarab sezilarli o‘zgarmagan.
- Valuation expert testimony sohasida objectivity muhim kasbiy etika muammosidir.
- Sudlar juda farqli expert valuations holatida qo‘shimcha texnik baholash o‘tkazishga majbur bo‘lishi mumkin.
Tadqiqot qo‘llab-quvvatlamaydigan xulosalar
- Har bir buxgalteriya eksperti tarafkash degan xulosaga kelib bo‘lmaydi.
- Ekspertlar ataylab soxta qiymat yaratgani ushbu tadqiqot tomonidan bevosita isbotlanmagan.
- Sud qiymati har bir holatda iqtisodiy jihatdan “haqiqiy qiymat” deb taxmin qilinmasligi kerak.
- Ekspert baholari o‘rtasidagi har bir farq etik buzilish degani emas; turli usullar va farazlar qonuniy farqlar keltirib chiqarishi mumkin.
- 1996–2006-yillardagi natijalar bugungi kunda ham ayni miqyosda davom etayotgani ushbu ma’lumot bilan isbotlanmaydi.
- Credential turlaridan qaysi biri kamroq bias keltirib chiqarishi ushbu tadqiqot tomonidan aniqlanmagan.
Asosiy cheklovlar
Tadqiqotning eng muhim cheklovlaridan biri ekspert tarafkashligi bevosita psixologik yoki xulq-atvor o‘lchovi bilan emas, baholar o‘rtasidagi farq orqali operatsionallashtirilganidir.
Ikkinchidan, namunaning %68i matrimonial litigation ishlaridan iborat. Shu sababli ish turlari muvozanatli tarzda ifodalanmagan.
Uchinchidan, professional credential ma’lumoti barcha ekspertlar uchun mavjud emas.
To‘rtinchidan, tadqiqot 1996–2006 davriga tegishli. Keyingi kasbiy standart o‘zgarishlari yoki zamonaviy sud amaliyotlarining ta’sirini o‘lchamaydi.
Nihoyat, sud belgilagan qiymat taqqoslash mezoni sifatida ishlatiladi; biroq sud belgilagan raqam iqtisodiy jihatdan mutlaq to‘g‘ri qiymat ekani mustaqil ravishda sinovdan o‘tkazilmagan.
Manba va Usul Izohi
To‘liq asl sarlavha: The Adversarial Bias of Accounting Experts in Financial Litigation: An Empirical Analysis of Compromised Objectivity in Accounting Expert Testimony
Muallif: James A. DiGabriele
Muassasa: Montclair State University, School of Business, Department of Accounting, Law & Taxation
Jurnal: Journal of Accounting, Ethics & Public Policy
Jild / son: Volume 8, No. 1
Yil: 2008
Tadqiqot turi: Empirik buxgalteriya, valuation litigation va expert witness tadqiqoti.
Namuna: 103 ish.
Ma’lumot davri: Yanvar 1996 – Dekabr 2006.
Ma’lumot manbalari: Business Valuation Update ma’lumotlar bazasi va Lexis-Nexis.
Asosiy usul: Repeated-measures ANOVA, Mauchly's test of sphericity va Bonferroni-adjusted pairwise comparisons.
Asosiy statistik natija: F(2,204)=18,903; p<0,01.
DOI: Manba hujjatida ushbu tadqiqot uchun DOI ko‘rsatilmagan.
Asosiy kasbiy doira: AICPA objectivity standards, Statement on Standards for Valuation Services va Federal Rule of Evidence 702.
Asosiy metodologik cheklov: Adversarial bias ekspertlar niyatini bevosita o‘lchash o‘rniga qarama-qarshi valuation outputs o‘rtasidagi tizimli masofa orqali o‘rganiladi.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan