

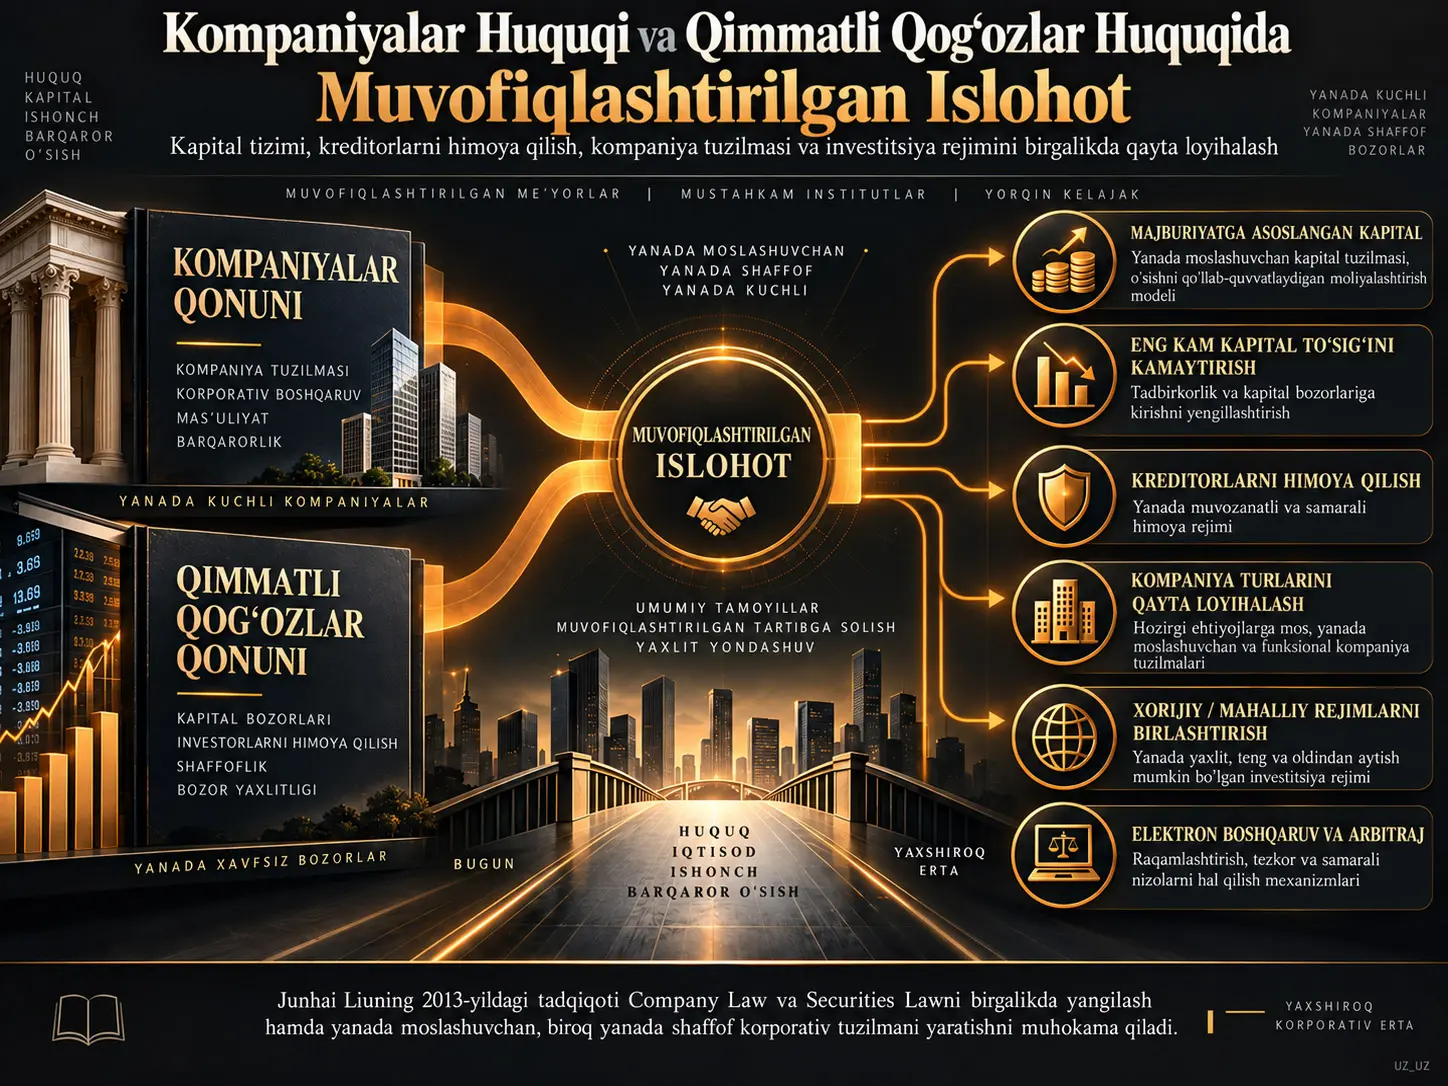
Kompaniyalar huquqi va qimmatli qogʻozlar huquqi bir xil iqtisodiy tizimning turli qatlamlarini tartibga soladi. Junhai Liuning 2013-yildagi tadqiqoti kompaniya tashkil etilishi, kapital tuzilmasi, aksiyadorlar huquqlari va korporativ boshqaruv Company Law bilan tartibga solinar ekan, ommaviy taklif, qimmatli qogʻozlar chiqarilishi va kapital bozori operatsiyalarining Securities Law bilan tartibga solinishi ikki qonunni oʻzaro bogʻliq qilib qoʻyishini taʼkidlaydi. Shu sababli muallifga koʻra, qonunlardan birini keng qamrovda oʻzgartirib, boshqasini eski tuzilishda qoldirish huquqiy nomuvofiqlik tugʻdirishi mumkin.
Maqolaning islohot taklifi faqat kapital talablarini kamaytirishdan iborat emas. Muallif kompaniya tashkil etishdagi kirish toʻsiqlari pasaytirilishi bilan birga kreditorlar himoyasini boshqa vositalar orqali kuchaytirishni taklif qiladi. Qonuniy eng kam kapital va qatʼiy toʻlangan kapital talablari oʻrniga toʻgʻri kompaniya maʼlumotlari, kredit yozuvlari, kompaniya kafolatlari, veil piercing, ishtirokchilarning yetishmaydigan kapital toʻlovlaridan kelib chiqadigan javobgarligi va samarali ex post sanksiyalardan foydalanish kerakligini ilgari suradi.
Tadqiqot shuningdek kompaniya turlarini iqtisodiy voqelikka qarab qayta tasniflashni, xorijiy kapital ishtirokidagi korxonalar uchun alohida kompaniya qonunlarini bekor qilishni, elektron korporativ boshqaruvni rivojlantirishni va kompaniya nizolarida arbitrajdan yanada aniq foydalanishni taklif etadi. Biroq bu takliflarning barchasi 2013-yilgi huquqiy muhitga tegishli. Xitoy kompaniyalar huquqi, kapital bozori huquqi, xorijiy investitsiyalar huquqi va umumiy fuqarolik huquqi keyinchalik sezilarli darajada oʻzgargan.
Company Law va Securities Law Nega Birgalikda Isloh Qilinishi Kerak?
Manbaning boshlangʻich nuqtasi shuki, bu ikki qonunni funksional jihatdan bir-biridan alohida tasavvur qilib boʻlmaydi.
Company Law:
- kompaniya tashkil etilishini,
- kapital tuzilmasini,
- boshqaruv organlarini,
- aksiyadorlarning huquqlarini,
- qoʻshilish va boʻlinishni,
- tugatish va faoliyatni yakunlashni
tartibga soladi.
Securities Law esa ayniqsa kapital bozorida aksiyalar va boshqa qimmatli qogʻozlarni chiqarish hamda savdo qilishga oid yanada maxsus qoidalarni belgilaydi.
Shu sababli ommaviy kompaniya bir vaqtning oʻzida ikki huquqiy qatlamga boʻysunadi. Manba Securities Law maxsus qoida belgilagan sohada aynan shu qoidani qoʻllashni, u tartibga solmagan sohalarda esa Company Law toʻldiruvchi vazifani bajarishini asosiy tuzilma sifatida izohlaydi.
Muallifning islohot mantiqiga koʻra, ikki qonun turli institutsional taxminlarga asoslansa, bir xil kompaniyaga nisbatan oʻzaro mos kelmaydigan majburiyatlar yuzaga kelishi mumkin. Shu sababli qonunchilikni modernizatsiya qilishni sinxron tarzda amalga oshirish taklif etiladi.
Majburiyat Asosidagi Kapital Tizimi Nimani Oʻzgartiradi?
Majburiyat asosidagi kapital tizimida kompaniya tashkil etilishi uchun barcha kapitalni boshidanoq amalda kompaniyaga toʻlash shart emas. Ishtirokchilar kapital miqdori va toʻlov jadvalini kompaniya ustavida majburiyat sifatida belgilaydi; toʻlovlar keyingi sanalarda amalga oshirilishi mumkin.
2013-yilgi manba bu tizimni ishtirokchilarga kompaniyaning real moliyalashtirish ehtiyojiga qarab yanada moslashuvchan kapital rejasini tuzish imkonini beradigan vosita deb hisoblaydi.
Muallif ayniqsa quyidagi sohalarda koʻproq muxtoriyatni taklif qiladi:
- umumiy roʻyxatdan oʻtgan kapital miqdori,
- dastlabki toʻlov ulushi,
- qolgan kapitalni toʻlash vaqti,
- pul va natura shaklidagi kapital ulushlari,
- maqbul kapital hissasi turlari.
Biroq moslashuvchanlik maʼlumotlarni yashirish degani emas. Aksincha, manba majburiyat qilingan kapital miqdori, amalda toʻlangan kapital va toʻlov rejasining toʻgʻri, toʻliq va ochiq shaklda oshkor qilinishini tizim markaziga qoʻyadi.
Eng Kam Roʻyxatdan Oʻtgan Kapital Kreditorni Haqiqatan Himoya Qiladimi?
Manbaning javobi umumiy kompaniyalar uchun shubhali. Qonunning barcha kompaniyalarga qatʼiy eng kam kapital miqdorini belgilashi turli biznes modellarining haqiqiy kapital ehtiyojini toʻgʻri oʻlchamasligi mumkin.
Maslahat kompaniyasi bilan ogʻir sanoat korxonasining bir xil kapital ehtiyojiga ega emasligi ayon. Shunga qaramay qatʼiy qonuniy raqamni ikkisi uchun ham xavfsiz chegara sifatida qoʻllash, muallifga koʻra, qonun chiqaruvchining iqtisodiy ehtiyojni oldindan taxmin qilishga urinishi demakdir.
Yanada asosiy muammo shundaki, roʻyxatdan oʻtgan kapital kompaniyaning real toʻlov qobiliyatini kafolatlamaydi. Kompaniya tashkil etilgan paytda yetarli kapitalga ega boʻlsa ham, keyinchalik zarar koʻrishi, kapitalini sarflab yuborishi yoki aktivlarini boshqa tarzda yoʻqotishi mumkin.
Shu sababli manba umumiy tarmoqlarda qonuniy eng kam kapitalni bekor qilishni; bank, sugʻurta, qimmatli qogʻozlar kompaniyalari va shunga oʻxshash maxsus xavfli tarmoqlarda esa alohida tartibga solingan kapital talablarini saqlab qolish mumkinligini taklif etadi.
Kreditorlar Himoyasi Kapital Raqamidan Keyin Qanday Taʼminlanishi Mumkin?
Manba kapitalga kirish toʻsiqlari kamaytirilgan taqdirda kreditorlar himoyasi zaiflashtirilmasligi kerakligini alohida taʼkidlaydi. Taklif etilgan tizim kapital raqamidan axborot va javobgarlik mexanizmlariga tomon siljiydi.
1. Kompaniya maʼlumotlarini oshkor qilish
Kreditor kompaniya bilan shartnoma tuzishdan oldin quyidagi maʼlumotlarni koʻra olishi kerak:
- majburiyat qilingan kapital,
- toʻlangan kapital,
- kompaniyaning moliyaviy holati,
- kompaniya reyestri,
- soliq va kredit tarixi,
- tegishli tijoriy ishonchlilik maʼlumotlari.
2. Integratsiyalashgan kompaniya kredit tizimi
Manbada 2013-yil holatiga koʻra kompaniya va kredit maʼlumotlarining turli davlat va xususiy maʼlumot bazalarida parchalangan holda saqlanishi tanqid qilinadi. Muallif bu manbalarni yanada ochiq va oʻzaro ishlaydigan qilishni yoqlaydi.
3. Kafolat tizimlari
Kompaniya kafolatlari kreditorga qoʻshimcha taʼminot berishi mumkin. Biroq kreditor ham kompaniya ustavini, vakolat chegaralarini va zarur kompaniya organlari qarorlarini oqilona darajada tekshirishi kerakligi taʼkidlanadi.
4. Veil piercing
Kompaniya yuridik shaxs maqomi yoki cheklangan javobgarlik kreditorga zarar yetkazish maqsadida suiisteʼmol qilingan ogʻir hollarda ishtirokchilarni shaxsan javobgar qilish kuchliroq ex post vosita sifatida baholanadi.
5. Professional javobgarlik
Notoʻgʻri baholash yoki audit orqali kreditor zarariga hissa qoʻshgan professional tashkilotlar ham tegishli shartlarda javobgar boʻlishi kerakligi ilgari suriladi.
Shunday qilib tizim:
kirishda yuqori kapital toʻsigʻi → past kirish toʻsigʻi + yuqori shaffoflik + kuchli keyingi javobgarlik
yoʻnalishida qayta loyihalanadi.
Limited Liability Company Alohida Kompaniya Turi Sifatida Bekor Qilinishi Kerakmi?
Bu tadqiqotning eng radikal takliflaridan biridir.
Manba 2013-yilgi Xitoy huquqidagi ikki asosiy kompaniya shakli iqtisodiy voqelikni toʻliq aks ettirmasligini taʼkidlaydi:
- limited liability company,
- company limited by shares.
Muallifning tanqidi shuki, cheklangan masʼuliyatli kompaniyalar avtomatik ravishda kichik va yopiq, aksiyalarga boʻlingan kompaniyalar esa avtomatik ravishda katta boʻladi degan faraz amalda toʻgʻri emas.
Juda katta cheklangan masʼuliyatli kompaniya boʻlishi mumkinligi kabi, nisbatan kichik company limited by shares ham boʻlishi mumkin.
Shu sababli muqobil ravishda kompaniyalarni:
- ochiq yoki yopiq,
- listingga kiritilgan yoki kiritilmagan,
- aksiyalar ommaga taklif etilgan yoki etilmagan
kabi iqtisodiy va boshqaruv xususiyatlariga qarab ajratish taklif etiladi.
Manbaga koʻra, yirik va ochiq kompaniyalarda yanada standart va majburiy boshqaruv qoidalari zarur boʻlishi mumkin, kichik va yopiq kompaniyalarda esa ustav muxtoriyatiga kengroq joy qoldirish mumkin.
Bu taklif amaldagi Xitoy huquqining qoidasi emas. 2023-yilda qayta koʻrib chiqilgan Company Law hanuz limited liability company va company limited by shares oʻrtasidagi farqni saqlab qoladi.
Mahalliy va Xorijiy Investorlar Uchun Alohida Kompaniya Qonunlari Nega Tanqid Qilinadi?
Manba yozilgan 2013-yilda xorijiy investitsiyali korxonalar alohida qonunlardan iborat rejimga boʻysunishi mumkin edi. Muallif bu tuzilmaning tarixiy sabablarini tan olgan holda, vaqt oʻtishi bilan investor millatiga asoslangan turli kompaniya rejimlari kompaniyalar oʻrtasida:
- teng raqobatni qiyinlashtirishi mumkinligini,
- muvofiqlik xarajatlarini oshirishi mumkinligini,
- nominee shareholding va offshore tuzilmalardan foydalanishni ragʻbatlantirishi mumkinligini,
- bir xil iqtisodiy kompaniya uchun turli boshqaruv rejimlarini yaratishi mumkinligini
taʼkidlaydi.
Taklif kompaniya tashkiloti nuqtai nazaridan yagona va umumiy Company Lawni qoʻllash; xorijiy investitsiyaga xos bozorga kirish va ommaviy huquq masalalarini esa Foreign Investment Promotion Lawga oʻxshash alohida tartibda koʻrib chiqishdir.
Bu sohada keyinchalik nima oʻzgardi?
Xitoyning Foreign Investment Law qonuni 1 Yanvar 2020-da kuchga kirgan va eski Chinese-Foreign Equity Joint Venture Law, Wholly Foreign-Owned Enterprise Law hamda Chinese-Foreign Contractual Joint Venture Law shu sanada bekor qilingan.
Shu sababli manbada muhokama qilingan uch tomonlama alohida xorijiy investitsiya kompaniya huquqi bugun ayni shaklda mavjud emas.
“Avval Litsenziya, Keyin Kompaniya” Oʻrniga Nega “Avval Kompaniya, Keyin Litsenziya” Taklif Qilinadi?
Manba kompaniyaning yuridik shaxs maqomi hali paydo boʻlmasidan oldin unga muayyan faoliyat ruxsatlarini olish majburiyatini yuklashni konseptual jihatdan muammoli deb hisoblaydi.
Taklif etilgan umumiy ketma-ketlik quyidagicha:
- Kompaniya tashkil etiladi va savdo reyestrida roʻyxatdan oʻtadi.
- Yuridik shaxs maqomini oladi.
- Agar maxsus litsenziya talab qiladigan faoliyat bilan shugʻullanmoqchi boʻlsa, tegishli tarmoq ruxsatiga murojaat qiladi.
Bu yondashuv barcha tarmoqlarda ruxsatlarni bekor qilish degani emas. Milliy xavfsizlik, moliya, sogʻliqni saqlash yoki boshqa yuqori xavfli sohalarda maxsus ruxsatlar saqlanishi mumkin. Manbaning taklifi keraksiz tashkil etishdan oldingi ruxsatlarni umumiy kompaniya tuzish jarayonidan oldindan olib tashlashdir.
Elektron Company Law Qanday Tizimni Nazarda Tutadi?
Manba 2013-yilda kompaniyalar huquqida internet texnologiyasidan yanada toʻgʻridan-toʻgʻri foydalanishni taklif qiladi.
Masalan:
- ishtirokchilarga elektron bildirishnoma yuborish,
- kompaniya hujjatlarini elektron shaklda koʻrib chiqish,
- ishtirokchilar umumiy yigʻilishida masofadan qatnashish,
- direktorlar kengashi yigʻilishlarini onlayn oʻtkazish,
- elektron ovoz berishdan foydalanish,
- kompaniya yozuvlarini elektron kirish uchun ochish
taklif etiladi.
Bu gʻoyalarning maqsadi kompaniya boshqaruvida jismoniy masofadan kelib chiqadigan tranzaksiya xarajatlarini kamaytirish va ishtirokchilarning maʼlumotga kirishini osonlashtirishdir.
Kompaniya Nizolarida Arbitraj Qanday Kengaytirilishi Mumkin?
Manba tegishli arbitraj kelishuvi mavjud boʻlganda kompaniya nizolarini arbitraj yoʻli bilan hal qilish mumkinligi Company Law doirasida aniq tan olinishini taklif qiladi.
Ayniqsa eʼtiborga molik taklif shareholder derivative arbitration modelidir.
Faraziy tuzilma quyidagicha:
- Kompaniyaning uchinchi shaxsga nisbatan talabi bor.
- Kompaniya va qarshi tomon oʻrtasida arbitraj kelishuvi mavjud.
- Kompaniyaning boshqaruv organlari talabni taʼqib qilmayapti.
- Muayyan shartlarga javob beradigan aksiyador kompaniya manfaatida arbitraj boshlashi mumkin.
Bu tuzilma derivative action mantiqini arbitraj sohasiga koʻchirishni anglatadi.
Tadqiqotning Usuli va Natijalari
Tadqiqot usuli
Tadqiqot doktrinal va qiyosiy huquq usuliga asoslanadi. Muallif:
- 2005 Company Lawni,
- oʻsha paytdagi Securities Lawni,
- xorijiy investitsiyali korxonalar qonunlarini,
- kompaniyalarni roʻyxatdan oʻtkazish tizimi qoidalarini,
- Oliy Xalq Sudi talqinlarini,
- AQSh, Yevropa, Yaponiya, Germaniya va Tayvandagi ayrim kompaniyalar huquqi yondashuvlarini
birgalikda qoʻllab, islohot takliflarini ishlab chiqadi.
Yangi kompaniya tanlanmasi, kompaniya tashkil etish darajasi maʼlumotlari, kreditor yoʻqotishlari maʼlumot bazasi yoki ekonometrik islohot baholashi tuzilmagan.
Manbaning islohot arxitekturasi qisqacha
| Soha | 2013-yilgi manba taklifi | Asosiy sabab |
|---|---|---|
| Company Law + Securities Law | Muvofiqlashtirilgan qayta koʻrib chiqish | Umumiy huquq va maxsus huquq oʻrtasidagi institutsional uygʻunlik |
| Kapitalni roʻyxatga olish | Majburiyat asosidagi tizimni kengaytirish | Tadbirkorlik va ishtirokchi muxtoriyati |
| Eng kam kapital | Umuman bekor qilish | Qatʼiy kapital chegarasining real kredit xavfini oʻlchamasligi |
| Kreditorlar himoyasi | Shaffoflik va ex post javobgarlikni kuchaytirish | Real kompaniya xavfining koʻrinadigan boʻlishi |
| Kompaniya shakllari | Cheklangan/aksiyali ikki tomonlama tuzilmani qayta koʻrib chiqish | Iqtisodiy hajm va ochiqlikka qarab yanada nozik tartibga solish |
| Xorijiy investitsiya | Umumiy Company Law ostida birlashtirish | Mahalliy/xorijiy kompaniyalar uchun teng institutsional doira |
| Kompaniya tashkil etilishi | Dastlabki ruxsatlarni kamaytirish | Bozorga kirish xarajatlarini pasaytirish |
| Korporativ texnologiya | Elektron Company Law | Axborot va boshqaruv tranzaksiya xarajatlarini kamaytirish |
| Nizo | Arbitraj va hosila arbitraj | Muqobil xususiy huquq yechim kanallari |
Keyingi huquqiy rivojlanishlar bilan taqqoslash
Manbadagi ayrim islohot yoʻnalishlari keyingi Xitoy qonunchiligida qisman oʻxshash yoʻnalishda oʻzgarishlar koʻrgan.
- 2013-yil oxiridagi Company Law islohotlari umumiy eng kam kapital va kapital toʻlash rejimini sezilarli darajada yumshatgan.
- Foreign Investment Law 2020-yilda oldingi uchta xorijiy investitsiyali korxona qonunini bekor qilgan.
- Securities Law 2019-yilda keng qamrovda qayta koʻrib chiqilgan va 2020-yilda kuchga kirgan.
- Civil Code 2021-yilda koʻplab alohida xususiy huquq qonunlarini bitta kodeks ostida birlashtirgan.
- Company Law 2023-yilda yana keng qamrovda qayta koʻrib chiqilgan va 2024-yilda kuchga kirgan.
Bu xronologik oʻxshashliklardan maqoladagi barcha takliflar qabul qilingan yoki bu tartiblar bevosita maqoladan kelib chiqqan degan xulosa chiqarib boʻlmaydi.
Manba qoʻllab-quvvatlaydigan xulosa
Manbaning doktrinal jihatdan himoya qilgani: kompaniya tashkil etishni osonlashtiradigan islohotlarni kreditor va investorlar himoyasidan alohida koʻrib boʻlmaydi. Pastroq kapital va litsenziya toʻsiqlari kuchliroq axborot oshkor qilish, kredit tizimi, kafolat nazorati, aksiyador javobgarligi va samarali nizolarni hal qilish tizimi bilan birga loyihalanishi kerak.
Manba qoʻllab-quvvatlamaydigan xulosa
Manbaning empirik jihatdan koʻrsatmagani: eng kam kapitalni bekor qilish tadbirkorlik darajasini muayyan foizga oshirgani, kreditor zararini kamaytirgani, alohida xorijiy investitsiya qonunlarini bekor qilish toʻgʻridan-toʻgʻri xorijiy investitsiyani muayyan darajada oshirgani yoki taklif etilgan kompaniya tasnifi mavjud modeldan iqtisodiy jihatdan ustun ekanligi bu maqolada sinovdan oʻtkazilmagan.
Xuddi shuningdek, muallifning huquqiy islohot afzalliklari bugungi Xitoy huquqining yakunlangan yoki majburiy siyosati sifatida oʻqilmasligi kerak.
Manba va Usul Qaydi
Asl tadqiqot: Proposals for Coordinated Revision of the Company Law and the Securities Law.
Muallif: Junhai Liu.
Affiliatsiya: Renmin University of China Law School.
Asl nashr: Law Forum (法学论坛), Jild 28, Son 4, 2013, s. 5–14.
Maqola qabul qilingan sana: 9 Iyun 2013.
Manba versiyasi: SSRN English Edition; asl Iyul 2013 maqolasining inglizcha tarjimasi.
Manba uzunligi: 11 PDF sahifasi.
Tadqiqot turi: Doktrinal huquqiy tahlil, qiyosiy kompaniyalar huquqi va normativ qonunchilik islohoti.
Empirik maʼlumot: Yangi kompaniya yoki kapital bozori maʼlumotlar toʻplami mavjud emas.
Tarixiy huquq: Tadqiqot 2005 Company Law, oʻsha paytda amalda boʻlgan Securities Law, uchta alohida xorijiy investitsiyali korxona qonuni va 2013-yilgi biznesni roʻyxatdan oʻtkazish islohoti muhitida yozilgan.
Manba versiyasi qaydi: Inglizcha matn keyingi Company Law oʻzgarishlarini, 2019 Securities Lawni, Foreign Investment Lawni, Civil Codeni yoki 2023 Company Lawni asl matnga orqaga qarab qoʻshmaydi.
Amaldagi Company Law: 2023-yilgi qayta koʻrib chiqish 1 Iyul 2024-da kuchga kirgan. Limited liability company va company limited by shares oʻrtasidagi farq saqlangan.
Amaldagi Securities Law: 2019-yilgi qayta koʻrib chiqish 1 Mart 2020-da kuchga kirgan.
Foreign Investment Law: 1 Yanvar 2020-da kuchga kirgan va oldingi uchta xorijiy investitsiyali korxona qonunini bekor qilgan.
Civil Code: 1 Yanvar 2021-da kuchga kirgan; Contract Law, Property Law va Guarantee Lawni oʻz ichiga olgan oldingi turli xususiy huquq qonunlarini bekor qilgan.
Asosiy metodologik cheklov: Maqola huquqiy va institutsional asoslar orqali islohot takliflarini ishlab chiqadi; takliflarning iqtisodiy yoki sud-huquqiy natijalarini sababiy tarzda oʻlchamaydi.
Mualliflik huquqi/litsenziya: Koʻrib chiqilgan PDFda ochiq Creative Commons yoki shunga oʻxshash qayta foydalanish litsenziyasi koʻrsatilmagan. Ushbu Verianla matni manba asarning matniy ifodasini qayta nashr etmaydi; huquqiy tushunchalar va islohot dalillarini mustaqil oʻrgatuvchi tuzilishda izohlaydi.
Talqin chegarasi: Bu mazmun manbada ilgari surilgan qonunchilik tanlovlarini maʼqullaydigan yoki rad etadigan siyosiy/huquqiy baho emas. U 2013-yilgi takliflar, tarixiy huquqiy kontekst va keyingi tekshirilishi mumkin boʻlgan qonunchilik rivojlanishlarini bir-biridan ajratib tushuntiradi.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan