

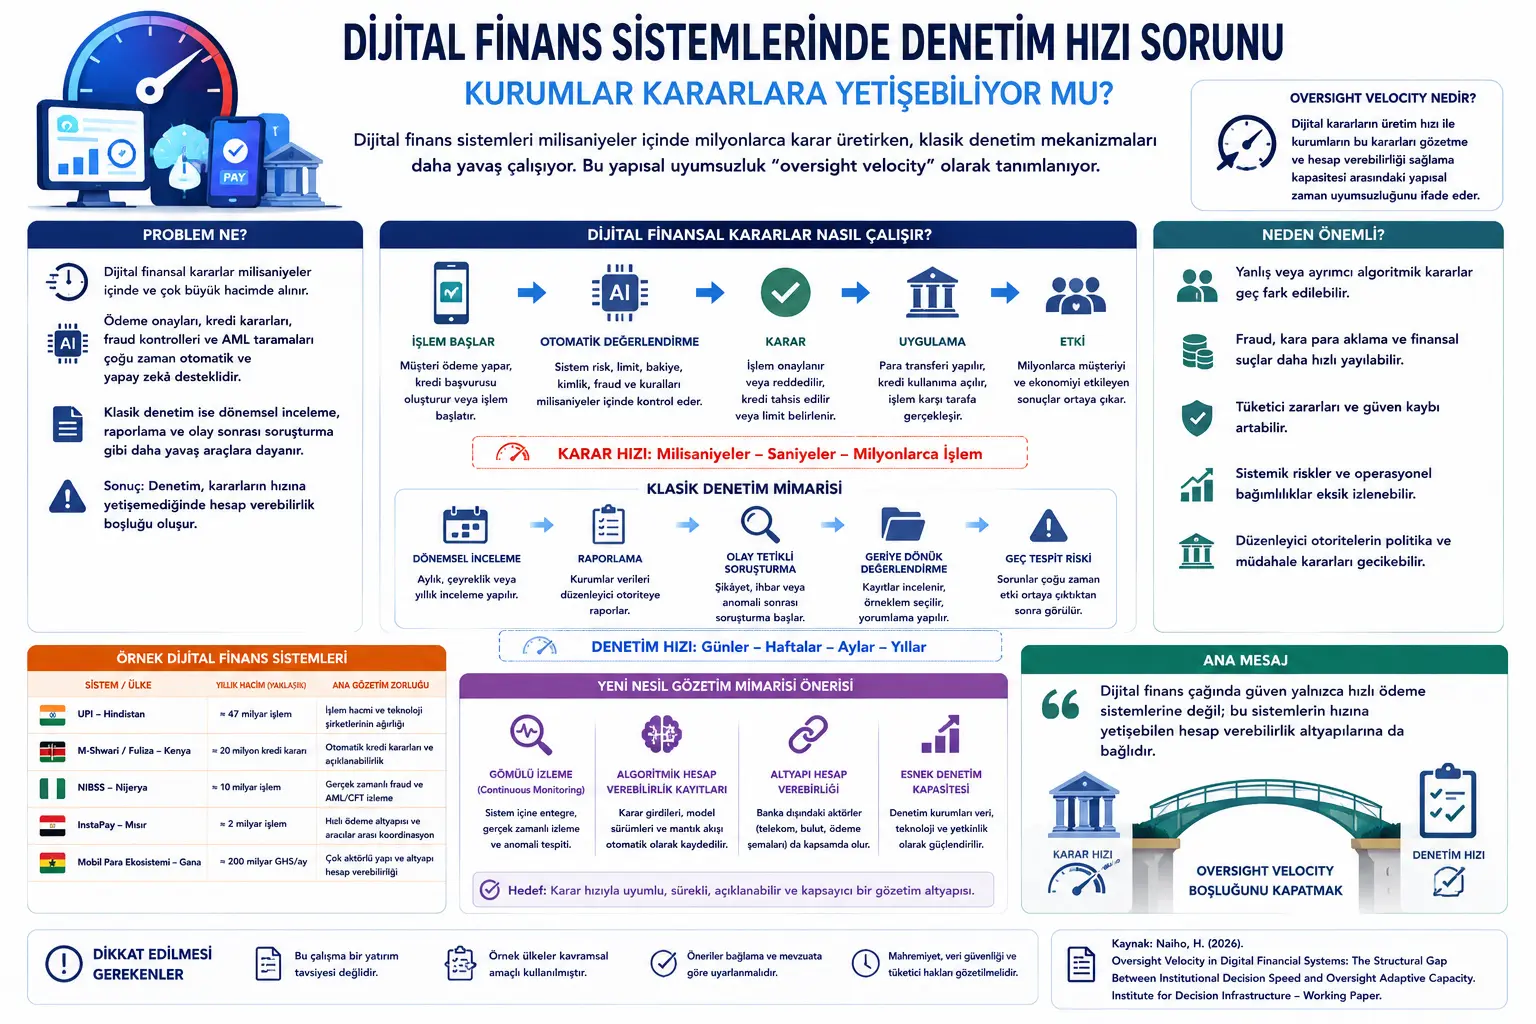
Ushbu yozuv Dr. Henry Naiho tomonidan tayyorlangan “Oversight Velocity in Digital Financial Systems: The Structural Gap Between Institutional Decision Speed and Oversight Adaptive Capacity” nomli 2026 yil mayidagi working paper asosida tayyorlangan. Tadqiqot raqamli moliyaviy tizimlarda qaror qabul qilish tezligi va tranzaksiya hajmining klassik moliyaviy nazorat mexanizmlarini qanday qiyinlashtirishini muhokama qiladi.
Maqolaning doirasi raqamli moliya, to‘lov tizimlari, mobil kredit, sun’iy intellektga asoslangan tranzaksiya ishlovi, moliyaviy nazorat, regtech va institutsional hisobdorlikdir. Mavzu moliyaviy tartibga solish va raqamli to‘lov infratuzilmalariga tegishli bo‘lgani uchun bu yozuv investitsiya, huquq, regulyatsiya yoki moslik bo‘yicha tavsiya emas. Maqsad — akademik ishning asosiy g‘oyasini sodda turkcha bilan tushuntirish va o‘quvchiga xolis doira berishdir.
Tadqiqotning asosiy da’vosi shuki: moliyaviy nazorat tizimlari tarixan sekin, hujjatlashtiriladigan va keyinroq tekshiriladigan qaror muhitiga moslab qurilgan. Ammo raqamli moliyaviy tizimlarda to‘lov tasdiqlari, fraud nazoratlari, mobil kredit qarorlari va AI yordamidagi tranzaksiya baholashlari ancha tez va ancha katta hajmda amalga oshadi. Shu sababli nazorat bilan qaror qabul qilish tezligi o‘rtasida strukturaviy bo‘shliq paydo bo‘ladi. Muallif bu holatni oversight velocity, ya’ni “nazorat tezligi” yoki “nazoratning tezlik nomuvofiqligi” sifatida konseptuallashtiradi.
An’anaviy moliyaviy nazorat; davriy tekshiruv, regulyator hisobotlari va voqeadan keyingi tergov kabi vositalarga tayanadi. Bu tuzilma banklar qarorlarni hujjatlashtiradigan, operatsiyalar esa keyinchalik tanlab tekshiriladigan va muhim xatolar shikoyat, hisobot yoki noodatiy hodisa sifatida ko‘rinadigan dunyoga mos keladi.
Raqamli moliya tizimlarida esa bu vaqt arxitekturasi o‘zgargan. To‘lov tizimlari kuniga millionlab, hatto yuz millionlab tranzaksiyalarni qayta ishlaydi. Mobil kredit tizimlari soniyalar ichida avtomatik kredit qarori berishi mumkin. Sun’iy intellektga asoslangan fraud yoki AML/CFT nazoratlari milliardlab tranzaksiyalarni real vaqt rejimida tekshiradi. Bu qarorlar ko‘pincha inson nazorati ishga tushishidan oldin qabul qilinadi, amalga oshiriladi va ta’sirini boshlaydi.
Maqola bu farqni faqat “nazorat organlariga ko‘proq xodim yoki yaxshiroq texnologiya kerak” deb tushuntirib bo‘lmasligini aytadi. Muammo yanada chuqurroq: nazorat arxitekturasi qarorlar ishlab chiqilayotgan vaqt tuzilmasiga mos emas. Ya’ni qarorlar mashina tezligida qabul qilinayotganda, hisobdorlik hanuz yillik tekshiruv, oylik hisobot, shikoyatdan keyingi tergov va tanlab tekshirish kabi sekinroq vositalarga bog‘liq.
Tadqiqot taklif qilgan yechim klassik nazoratni butunlay tashlab yuborish emas. Biroq raqamli moliya tizimlari uchun o‘rnatilgan monitoring, algoritmik hisobdorlik yozuvlari va infratuzilma bog‘liqlik zanjirlarini qamrab oladigan yangi nazorat arxitekturasi kerakligini ta’kidlaydi.
Muammo nima?
Moliyaviy nazorat tarixan ma’lum bir taxminga tayangan: institutlar muhim qarorlar qabul qiladi, bu qarorlarni hujjatlashtiradi, regulyator esa keyinroq bu hujjatlarni tekshirib, qarorlar to‘g‘ri, adolatli, xavfsiz va qonunga mos bo‘lgan-bo‘lmaganini baholaydi.
Bu tuzilma an’anaviy bankchilikda ancha tushunarli. Kredit fayli bor. Sug‘urta qabul fayli bor. Tranzaksiya yozuvi, boshqaruv tasdig‘i, risk hisoboti yoki mijoz shikoyati bor. Nazoratchi orqaga qaytib bu yozuvlarga qarashi, tanlab tekshirishi, boshqaruv bilan gaplashishi va muayyan davr faoliyatini baholashi mumkin.
Raqamli moliya tizimlarida esa qarorlar ancha tez, avtomatik va yuqori hajmli bo‘ladi. Bir to‘lov soniyalar ichida qabul qilinadi yoki rad etiladi. Mobil kredit arizasi inson aralashuvisiz yakunlanadi. Fraud tizimi tranzaksiyani real vaqt rejimida xavfli yoki xavfsiz deb tasniflaydi. Bu qarorlarning har biri kichik ko‘rinsa ham, millionlab marta takrorlanganda katta miqyosda ijtimoiy, moliyaviy va regulyatorlik oqibatlar tug‘diradi.
Asosiy muammo shuki: nazorat organi bu qarorlarni bittalab tekshira olmaydi. Davriy hisobotlar esa qarorlarning eng muhim jihatlarini ushlamasligi mumkin. Masalan, AI kredit modeli ma’lum bir demografik guruhni tizimli ravishda noto‘g‘ri tasniflayotgan bo‘lsa, bu holat darhol shikoyat sifatida ko‘rinmasligi mumkin. Ta’sirlangan odamlar nima uchun rad etilganini tushunmasligi, shikoyat kanalidan foydalanmasligi yoki shikoyatlar oddiy operatsion shovqin ichida yo‘qolib ketishi mumkin.
Shu sababli maqola raqamli moliya tizimlarida hisobdorlik bo‘shlig‘i alohida hodisalardan ko‘ra ko‘proq strukturaviy vaqt nomuvofiqligi sifatida yuzaga kelishini ta’kidlaydi.
Yondashuv nimani taklif qiladi?
Tadqiqot “oversight velocity” tushunchasidan foydalanib, nazorat bilan raqamli moliyaviy qaror ishlab chiqarish o‘rtasidagi tezlik farqini tahlil qiladi. Bu yerda “velocity” faqat tranzaksiya tezligi emas; qaror hajmi, qaror muddati, hujjatlashtirish arxitekturasi va infratuzilma bog‘liqlik zanjirlari birga ko‘riladi.
Maqola avval klassik moliyaviy nazoratning uch asosiy vositasini ko‘rib chiqadi:
1. Davriy tekshiruv: Bank yoki moliyaviy institutning ma’lum oraliqlarda tekshirilishi, yozuvlarining ko‘rib chiqilishi va tanlab olingan namuna orqali nazorat qilinishi.
2. Regulyator hisobotlari: Institutlarning oylik, choraklik yoki yillik ma’lumotlarni regulyatorga topshirishi.
3. Hodisa bilan qo‘zg‘aladigan tergov: Shikoyat, xabar, bozor anomaliyasi yoki muvaffaqiyatsizlik kabi alohida hodisadan keyin nazorat resurslarining ishga tushishi.
So‘ng raqamli moliyaviy tizimlar bu uch vositani nega qiyinlashtirishini ko‘rsatadi. Qaror hajmi juda katta. Qaror tezligi inson tekshiruvidan tez. AI tizimlari har bir qaror uchun klassik ma’noda o‘qiladigan fayl ishlab chiqmasligi mumkin. Bundan tashqari, to‘lov, kredit va mobil pul operatsiyalari faqat bank ichida bo‘lmaydi; telekom infratuzilmasi, bulut xizmatlari, to‘lov sxemalari, mobil ilovalar va yadro bank tizimlari birga ishlaydi.
Maqola Keniya’dagi M-Shwari/Fuliza mobil kredit muhiti, Hindistondagi UPI to‘lov tizimi, Nigeriyadagi NIBSS Instant Payment tizimi, Misrdagi InstaPay va Ganadagi mobil pul ekotizimi kabi misollar bilan bu strukturaviy taranglikni ko‘rsatadi.
Formulalar nimani anglatadi?
PDF’da matematik formula, statistik tenglama yoki hisoblash modeli mavjud emas. Shu sababli bu bo‘limda asl formula keltirilmagan.
Tadqiqot konseptual nazorat arxitekturasi muhokamasidir. Asosiy tushuncha bo‘lgan oversight velocity sonli skor sifatida hisoblanmaydi; u qaror qabul qilish tezligi bilan nazorat salohiyati orasidagi strukturaviy vaqt nomuvofiqligini tushuntirish uchun ishlatiladi.
Matndagi asosiy munosabat so‘z bilan shunday jamlanadi: raqamli moliyaviy qarorlar qanchalik yuqori hajmli, tez, avtomatik va infratuzilma zanjirlariga bog‘liq bo‘lsa; klassik davriy nazorat, standart hisobot va hodisadan keyingi tergov shunchalik yetarli bo‘lmay qoladi. Bu yetishmovchilik faqat texnik quvvat kamligi emas, balki nazorat arxitekturasining vaqt tuzilmasi bilan bog‘liq.
Grafik, jadval va sxemaning asosiy mazmuni
PDF’ning birinchi sahifasidagi muqova tasviri ishning institutsional va global moliyaviy infratuzilma mavzusini urg‘ulaydi. To‘q ko‘k va oltin ranglarda berilgan dunyo tarmog‘i tasviri raqamli moliyaviy tizimlar endi bir-biriga bog‘langan, tezkor va chegaradan oshuvchi operatsion tarmoqlar sifatida ishlayotganini ko‘rsatadi.
PDF’ning 6-sahifadagi jadvali raqamli moliyaviy tizimlarda qaror hajmi nazorat muammosini qanday kattalashtirishini ko‘rsatadi. Jadvalda Hindiston UPI uchun taxminan 47 milliard yillik tranzaksiya, Keniya M-Shwari/Fuliza uchun taxminan 20 million yillik kredit qarori, Nigeriya NIBSS uchun taxminan 10 milliard yillik tranzaksiya, Misr InstaPay uchun taxminan 2 milliard yillik tranzaksiya va Gana mobil pul ekotizimi uchun oylik taxminan 200 milliard GHS tranzaksiya qiymati misol sifatida beriladi.
Bu jadvalning asosiy xabari shuki: bunday miqyosda ishlaydigan tizimlarda nazorat endi bittalab tranzaksiyani tekshirish orqali amalga oshirilmaydi. Nazorat organlariga tranzaksiya darajasi emas, tizim darajasidagi naqshlar, model xulqi, anomaliya klasterlari va infratuzilma bog‘liqliklarini kuzata oladigan salohiyat kerak bo‘ladi.
Jadval har bir tizim uchun alohida nazorat qiyinligini ham ko‘rsatadi. UPI’da muammo tranzaksiya hajmi va texnologik kompaniyalarning tizimdagi og‘irligidir. M-Shwari/Fuliza’da avtomatik kredit qarorlarining tushuntirilishi va ayrim qarorlarni keyinchalik qayta tiklash masalasi muhim. NIBSS va InstaPay kabi tizimlarda real vaqt fraud va AML/CFT monitoring salohiyati oldinga chiqadi. Mobil pul ekotizimlarida esa bir nechta operator va infratuzilma orasida hisobdorlikni qanday o‘rnatish savoli paydo bo‘ladi.
Tajriba qanday o‘tkazilgan?
Bu tadqiqot laboratoriya tajribasi yoki miqdoriy ekonometrik tahlil emas. U ko‘proq konseptual va misolga asoslangan nazorat arxitekturasi ishidir.
Muallif raqamli moliya tizimlarida ko‘rinadigan tranzaksiya hajmi, qaror tezligi, avtomatlashtirish, AI foydalanishi va infratuzilma bog‘liqligi kabi xususiyatlarni birlashtirib, “oversight velocity” tushunchasini yaratadi. So‘ng turli mamlakatlar va tizimlardan misollar keltirib, bu tushuncha qayerlarda yanada ko‘rinadigan bo‘lishini muhokama qiladi.
Ko‘rib chiqilgan misollar orasida Hindistonning UPI to‘lov infratuzilmasi, Keniyadagi mobil kredit ekotizimi, Nigeriyaning NIBSS Instant Payment tizimi, Misrning InstaPay tizimi va Gananing mobil pul ekotizimi bor. Bu misollar raqamli moliyaviy qarorlarning turli shakllarini ifodalaydi: to‘lov tasdig‘i, mobil kredit qarori, fraud skaneri, AML/CFT monitoring va ko‘p aktorli moliyaviy infratuzilma boshqaruvi.
Shu bois maqolaning usuli “mana bu gipoteza statistik tarzda isbotlandi” degan shaklda emas; balki “klassik nazorat arxitekturasi bu tezlik va miqyos oldida qaysi nuqtalarda yetarli emas?” degan savolga berilgan nazariy va institutsional tahlil sifatida o‘qilishi kerak.
Natijalar nimani ko‘rsatadi?
Tadqiqotning birinchi natijasi — raqamli moliyaviy tizimlarda nazorat muammosi faqat tranzaksiya hajmi bilan bog‘liq emasligidir. Muammo qaror tezligi bilan ham bog‘liq. Bir tranzaksiya millisoniyalar yoki soniyalar ichida yakunlansa, nazorat organi bu qarorga qaror paytida aralasha olmaydi. Nazorat ko‘pincha hodisadan keyin amalga oshiriladi.
Ikkinchi natija — klassik hujjatlashtirish mantig‘i AI yordamidagi tizimlarda yetarli bo‘lmay qolishi mumkinligidir. An’anaviy kredit qarorida fayl, imzo, asos va baholash qaydi bo‘lishi mumkin. Ammo AI modeli ma’lum bir vaqtda ma’lum bir mijozga ma’lum bir skor ishlab chiqarayotganda qaysi inputlar, qaysi og‘irliklar va qaysi thresholdlardan foydalanganini keyinchalik to‘liq qayta tiklash qiyin bo‘lishi mumkin. Model qayta o‘qitilgan bo‘lsa yoki infratuzilma o‘zgargan bo‘lsa, bu yanada qiyinlashadi.
Uchinchi natija — raqamli moliya infratuzilma zanjirlari orqali ishlashidir. Mobil to‘lov operatsiyasi faqat bank qarori emas; mijoz qurilmasi, mobil operator, bulut infratuzilmasi, to‘lov ilovasi, to‘lov sxemasi, qabul qiluvchi institut bank tizimi va hisob-kitob infratuzilmasi birga ishlaydi. Bunday holatda hisobdorlik faqat tartibga solinadigan bank bilan cheklanib qolsa, yetarli bo‘lmasligi mumkin.
To‘rtinchi natija — hisobdorlik bo‘shliqlari vaqt o‘tishi bilan to‘planishidir. Agar nazorat tezligi qaror tezligiga yetib bormasa, ayrim qaror sinflari amalda samarali nazoratdan tashqarida qolishi mumkin. Bu holat alohida xato emas, balki yillar davomida shakllangan institutsional xulq maydonini yaratishi mumkin.
Beshinchi natija — tizimiy riskning yetarlicha baholanmaslik ehtimolidir. Fraud naqshlari, algoritmik kredit model siljishlari, noto‘g‘ri mahsulot sotish yoki raqamli iste’molchi zararlar klassik hisobot sikllaridan tezroq yuzaga kelsa, regulyatorning risk tasviri haqiqatdan ortda qolishi mumkin.
Bu nima uchun muhim?
Raqamli moliya tizimlari millionlab insonlar uchun to‘lov, kredit va moliyaviy xizmatga kirishni osonlashtirishi mumkin. Ammo ayni tezlik va miqyos hisobdorlik nuqtayi nazaridan yangi muammo keltirib chiqaradi. Qaror odam tomonidan bittalab berilmaganda, tranzaksiya zanjiri ko‘plab infratuzilmalardan o‘tganda va xato naqshlari faqat katta ma’lumot ichida ko‘ringanda, klassik nazorat vositalari yetarli bo‘lmasligi mumkin.
Bu mavzu ayniqsa moliyaviy inklyuziya nuqtayi nazaridan muhim. Mobil kredit yoki raqamli to‘lov tizimlari ilgari moliyaviy tizimga kirishi cheklangan insonlarga xizmat berishi mumkin. Ammo shu tizimlar noto‘g‘ri tasnif, chetlatish, nohaq to‘lov, fraud, ma’lumotdan foydalanish va shaffoflik muammolarini keltirib chiqarsa, zarar ko‘rgan foydalanuvchilarning buni sezishi yoki samarali shikoyat qilishi qiyin bo‘ladi.
Maqolaning ahamiyati shundaki, u nazoratni faqat “ko‘proq hisobot olaylik” yoki “ko‘proq nazoratchi ishlataylik” darajasida muhokama qilmaydi. Muallif nazoratning vaqt arxitekturasiga qaraydi. Agar tizimlar doimiy, avtomatik va yuqori tezlikda ishlasa; nazorat ham faqat o‘tmishga qaragan hujjat tekshiruvi bilan cheklanib qololmaydi.
Verianla o‘quvchisi uchun asosiy dars shuki: raqamli moliya davrida ishonch faqat texnologiyaning tez ishlashiga emas, balki nazoratning ham o‘sha tezlik va miqyosga mos tarzda loyihalanishiga bog‘liq.
E’tibor beriladigan jihatlar
Tadqiqotning muhim chegaralari bor.
Birinchidan, matn working paper xususiyatiga ega. Shu sababli uni hakamlikdan o‘tgan va keng empirik sinov bilan qat’iylashtirilgan natijalar to‘plami sifatida o‘qimaslik kerak.
Ikkinchidan, berilgan mamlakat va tizim misollari tushunchani tushuntirish uchun ishlatiladi. Har bir mamlakatning regulyator tuzilmasi, ma’lumot infratuzilmasi, to‘lov tizimi va moliyaviy inklyuziya sharoitlari turlicha.
Uchinchidan, tadqiqot raqamli moliyaviy tizimlar yomonligini aytmaydi. Muammo raqamli tizimlarning tezlik va miqyosi bilan klassik nazorat mexanizmlarining nomuvofiq bo‘lib qolishidadir.
To‘rtinchidan, o‘rnatilgan monitoring va algoritmik hisobdorlik yozuvlari kabi takliflar maxfiylik, ma’lumot xavfsizligi, institutsional maxfiylik va regulyator vakolati chegaralari nuqtayi nazaridan ehtiyotkorlik bilan loyihalanishi kerak.
Beshinchidan, infratuzilma hisobdorligini banklardan tashqariga olib chiqish oson emas. Telekom kompaniyalari, bulut provayderlari, to‘lov sxemalari va moliyaviy institutlar turli regulyator rejimlarga bo‘ysunishi mumkin. Shuning uchun umumiy nazorat mexanizmlari huquqiy va institutsional dizayn talab qiladi.
Xulosa
Oversight Velocity in Digital Financial Systems tadqiqoti raqamli moliyaviy tizimlarda hisobdorlik kelajagi uchun muhim bir tushuncha taklif qiladi: nazorat tezligi. Bu tushuncha qarorlar qanchalik tez qabul qilinayotgani bilan ularni kuzatadigan va baholaydigan nazorat tizimlari qanchalik tez ishlay olishi orasidagi strukturaviy farqni ifodalaydi.
Maqolaning eng kuchli tomoni nazorat muammosini faqat salohiyat masalasi emas, balki arxitektura nomuvofiqligi sifatida ko‘rishidadir. Davriy tekshiruv, regulyator hisobotlari va hodisadan keyingi tergov hanuz muhim; ammo raqamli moliya tizimlarining millisoniyali va yuqori hajmli operatsiyalarini yolg‘iz o‘zi qamrab olishda qiynaladi.
Muallif taklif qilgan yangi nazorat arxitekturasi uch asosiy yo‘nalishga ishora qiladi: davriy tekshiruv o‘rniga doimiyroq va o‘rnatilgan monitoring, AI yordamidagi qarorlar uchun algoritmik hisobdorlik yozuvlari va moliyaviy institutdan tashqariga cho‘ziladigan infratuzilma hisobdorligi.
Verianla nuqtayi nazaridan bu ish raqamli moliya muhokamasiga muhim savol qo‘shadi: tizim juda tez, juda keng va juda avtomatik bo‘lib qolsa, uni nazorat qiluvchi institutlarning vaqt arxitekturasi hanuz yetarlimi? Kelajakdagi moliyaviy ishonch faqat tezroq to‘lov tizimlariga emas, balki o‘sha tizimlar tezligiga yetib bora oladigan hisobdorlik infratuzilmalariga ham bog‘liq bo‘ladi.
Manba va usul eslatmasi
Ushbu yozuv Dr. Henry Naiho’ning “Oversight Velocity in Digital Financial Systems: The Structural Gap Between Institutional Decision Speed and Oversight Adaptive Capacity” nomli 2026 yil mayidagi Institute for Decision Infrastructure working paper matniga tayangan holda tayyorlangan. Mazmun so‘zma-so‘z tarjima emas; ishning asosiy tushunchasi, misollari, cheklovlari va taklif qilgan nazorat arxitekturasi Verianla nashr uslubiga mos ravishda soddalashtirilgan va original turkcha editorial maqolaga aylantirilgan.
Matnda raqamli moliya tizimlari, to‘lov infratuzilmalari, mobil kredit, AI asosidagi qaror tizimlari va moliyaviy nazorat masalalari ko‘rib chiqiladi. Bu mazmun investitsiya, huquq, regulyatsiya, audit yoki texnologik moslik bo‘yicha tavsiya emas. Aniq amaliyotlar uchun tegishli qonunchilik, nazorat organlari, texnik ekspertiza va mustaqil baholash jarayonlari hisobga olinishi kerak.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan