

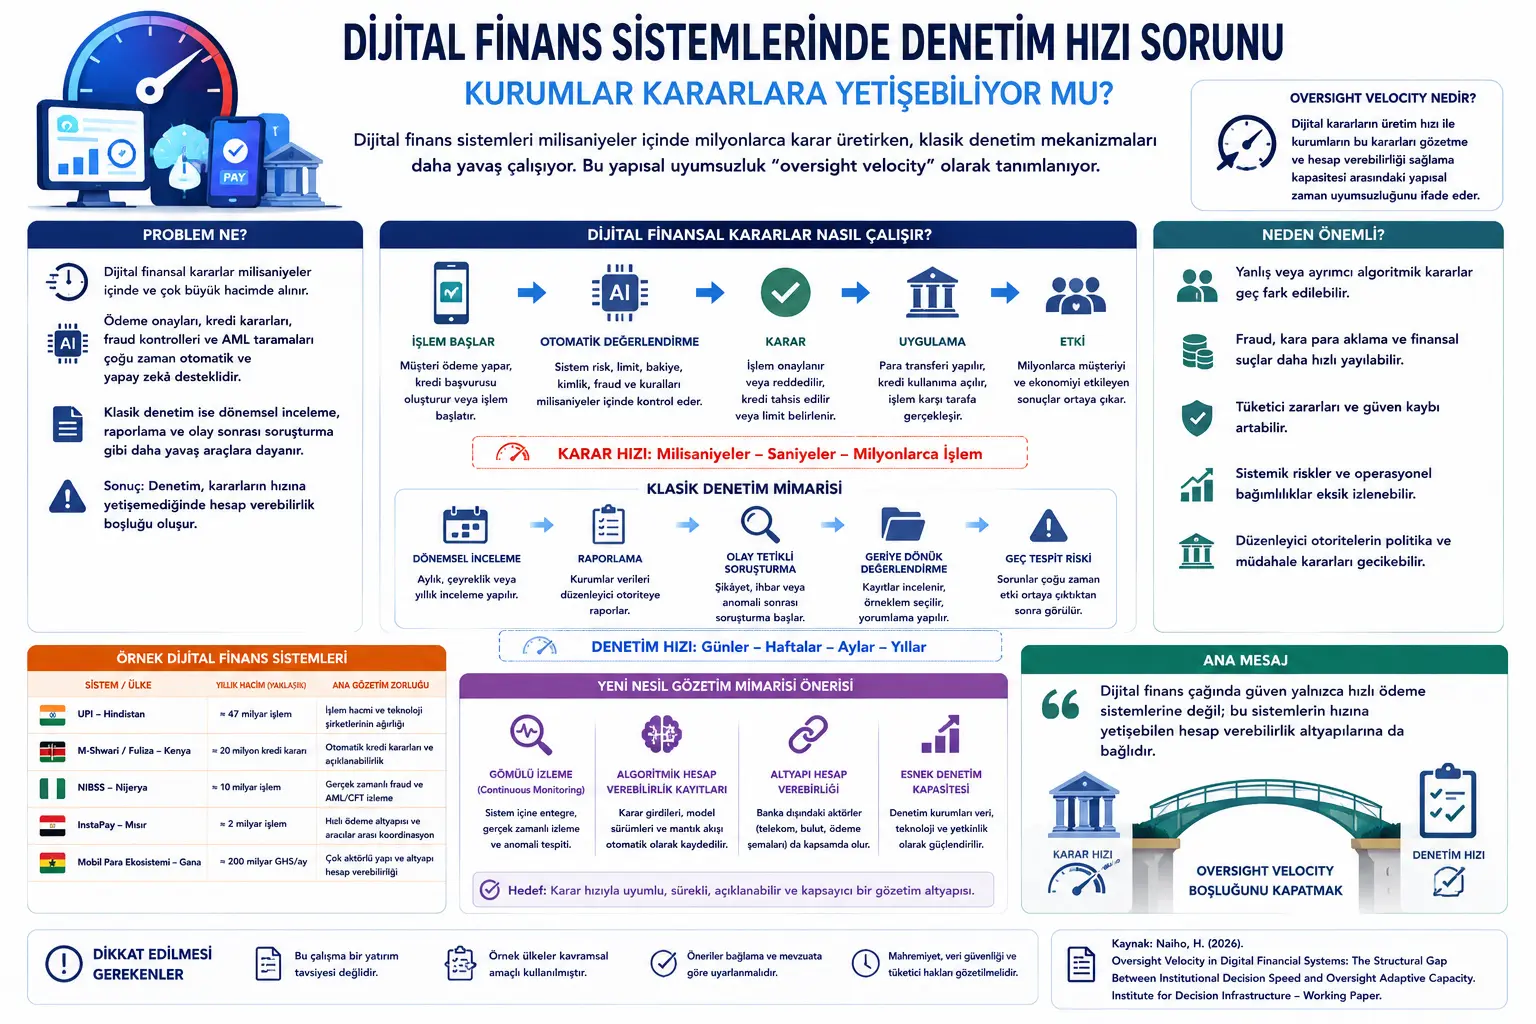
Бул макала Доктор Генри Найхо (Dr. Henry Naiho) тарабынан даярдалган “Oversight Velocity in Digital Financial Systems: The Structural Gap Between Institutional Decision Speed and Oversight Adaptive Capacity” аттуу 2026-жылдын май айындагы working paper (жумушчу долбоор) текстинин негизинде жазылган. Изилдөө санариптик каржылык (финансылык) системалардагы чечимдерди кабыл алуунун ылдамдыгы жана транзакциялардын көлөмү классикалык финансылык аудит механизмдерин кандайча кыйынчылыктарга дуушар кылып жатканын талкуулайт.
Макаланын чөйрөсү санариптик каржы, төлөм системалары, мобилдик кредит, жасалма интеллект колдогон транзакцияларды иштетүү, финансылык аудит, жөнгө салуу (регуляция) технологиялары жана корпоративдик отчеттуулук болуп саналат. Тема финансылык жөнгө салуу жана санариптик төлөм инфраструктураларына тиешелүү болгондуктан, бул макала инвестициялык, укуктук, жөнгө салуучулук же шайкештик (комплаенс) боюнча кеңеш эмес. Максат - академиялык изилдөөнүн негизги идеясын жөнөкөй кыргыз тилинде түшүндүрүү жана окурманга бейтарап алкакты сунуштоо.
Изилдөөнүн негизги ырастоосу төмөнкүдөй: Финансылык аудит системалары тарыхый жактан жай, документтештириле турган жана кийинчерээк карап чыгууга боло турган чечим кабыл алуу чөйрөлөрүнө ылайыкташкан. Бирок санариптик финансылык системаларда төлөмдү бекитүү, алдамчылыкты (fraud) көзөмөлдөө, мобилдик кредит чечимдери жана жасалма интеллект колдогон транзакцияларды баалоо алда канча ылдам жана чоң көлөмдө ишке ашат. Ошондуктан аудит менен чечим кабыл алуу ылдамдыгынын ортосунда структуралык боштук пайда болот. Автор бул жагдайды oversight velocity, башкача айтканда "көзөмөл ылдамдыгы" же "аудит ылдамдыгынын дал келбестиги" катары концептуалдаштырат.
Салттуу финансылык аудит; мезгилдүү кароо, жөнгө салуучу отчеттуулук жана окуядан кийинки иликтөө сыяктуу куралдарга таянат. Бул түзүм банктар чечимдерин документтештирген, транзакциялар кийинчерээк үлгүлөр менен каралып чыккан жана маанилүү каталар арыз, отчет же адаттан тыш окуя катары көрүнгөн дүйнөгө ылайыктуу.
Ал эми санариптик каржы системаларында бул убакыт архитектурасы өзгөрдү. Төлөм системалары күнүнө миллиондогон, ал тургай жүз миллиондогон транзакцияларды иштетет. Мобилдик кредит системалары секунданын ичинде автоматтык кредиттик чечимди чыгара алат. Жасалма интеллект колдогон алдамчылык (fraud) же AML/CFT (акчаны адалдоо жана терроризмди каржылоо) контролдору миллиарддаган транзакцияларды реалдуу убакытта сканерлейт. Бул чечимдер көбүнчө адамдын көзөмөлүсүз кабыл алынат, колдонулат жана өз таасирин тийгизе баштайт.
Макала бул айырмачылыкты "аудитордук мекемелер көбүрөөк кызматкерлерге же жакшыраак технологияга муктаж" деп гана түшүндүрүүгө болбойт деп ырастайт. Көйгөй алда канча негиздүү: Аудиттин архитектурасы чечимдер өндүрүлгөн убакыт түзүмү менен дал келбейт. Башкача айтканда, чечимдер машина ылдамдыгында чыгарылып жатканда, отчеттуулук дагы эле жылдык текшерүү, айлык отчет, арыздан кийинки иликтөө жана үлгүлөрдү көзөмөлдөө сыяктуу жайыраак куралдарга көз каранды.
Изилдөө сунуштаган чечим классикалык аудиттен толугу менен баш тартуу эмес. Бирок ал санариптик финансылык системалар үчүн камтылган (gömülü) мониторингди, алгоритмдик отчеттуулук жазууларын жана инфраструктуранын көз карандылык чынжырларын камтыган жаңы аудит архитектурасы керек экендигин ырастайт.
Көйгөй эмнеде?
Финансылык аудит тарыхый жактан белгилүү бир божомолго негизделген: Мекеме маанилүү чечимдерди кабыл алат, бул чечимдерди документтештирет, ал эми жөнгө салуучу орган кийинчерээк бул документтерди карап чыгып, чечимдердин туура, адилеттүү, коопсуз жана мыйзамга ылайыктуу экендигин баалайт.
Бул түзүм салттуу банк ишинде түшүнүктүүрөөк. Анда кредиттик файл болот. Камсыздандырууну кабыл алуу файлы болот. Транзакциянын эсеби, жетекчиликтин уруксаты, тобокелдик боюнча отчет же кардардын арызы болот. Аудитор артка кайрылып, бул жазууларды карап, үлгүнү тандап, жетекчилик менен маектешип, белгилүү бир мезгилдин ишмердүүлүгүн баалай алат.
Санариптик каржы системаларында болсо чечимдер бир топ тезирээк, автоматтык жана чоң көлөмдө болот. Төлөм транзакциясы секунданын ичинде кабыл алынат же четке кагылат. Мобилдик кредитке өтүнмө адамдын кийлигишүүсүз жыйынтыкталат. Алдамчылык системасы (fraud system) реалдуу убакыт режиминде транзакцияны тобокелдүү же тобокелсиз деп классификациялайт. Бул чечимдердин ар бири кичинекей көрүнүшү мүмкүн; бирок миллиондогон жолу кайталанганда чоң масштабда социалдык, финансылык жана жөнгө салуучулук кесепеттерге алып келиши мүмкүн.
Негизги маселе төмөнкүдөй: Аудит мекемеси (көзөмөлдөөчү орган) бул чечимдердин ар бирин өз-өзүнчө карап чыга албайт. Ал эми мезгилдүү отчеттор чечимдердин эң маанилүү аспектилерин камтыбай калышы мүмкүн. Мисалы, эгерде жасалма интеллекттин кредиттик модели белгилүү бир демографиялык топту системалуу түрдө туура эмес классификацияласа, бул жагдай дароо даттануу катары көрүнбөшү мүмкүн. Жабыр тарткан адамдар эмне үчүн четке кагылганын түшүнбөй калышы мүмкүн, даттануу каналын колдонбошу мүмкүн же даттануулар стандарттык операциялык ызы-чуунун ичинде жоголуп кетиши мүмкүн.
Ошондуктан макала санариптик каржы системаларындагы отчеттуулук боштугу жекече окуяларга караганда структуралык убакыттын дал келбестиги (time mismatch) катары пайда болот деп ырастайт.
Метод эмнени сунуштайт?
Изилдөө "oversight velocity" концепциясын колдонуп, аудит менен санариптик каржылык чечимдерди өндүрүүнүн ортосундагы ылдамдык айырмасын талдайт. Бул жердеги "velocity" бир гана транзакция ылдамдыгы эмес; чечимдердин көлөмү, чечим кабыл алуу убактысы, документтештирүү архитектурасы жана инфраструктурага көз карандылык чынжырлары чогуу каралат.
Макала алгач классикалык финансылык аудиттин үч негизги куралын карайт:
1. Мезгилдүү кароо (Periodic review): Банкты же финансылык мекемени белгилүү аралыкта текшерүү, анын эсепке алууларын (жазууларын) карап чыгуу жана тандоо (үлгү) аркылуу аудит жүргүзүү.
2. Жөнгө салуучу отчеттуулук (Regulatory reporting): Мекемелердин айлык, кварталдык же жылдык маалыматтарын жөнгө салуучу органга (регуляторго) билдирүүсү.
3. Окуяга негизделген иликтөө (Event-triggered investigation): Арыз, билдирүү, рыноктук аномалия же ийгиликсиздик сыяктуу белгилүү бир окуядан кийин аудит ресурстарынын ишке кириши.
Андан кийин ал санариптик финансылык системалардын бул үч куралды кантип кыйынчылыктарга дуушар кылганын көрсөтөт. Чечимдердин көлөмү өтө чоң. Чечим кабыл алуу ылдамдыгы адамдын карап чыгуусунан тезирээк. Жасалма интеллект системалары ар бир чечим үчүн классикалык мааниде окула турган файл чыгарбашы мүмкүн. Мындан тышкары, төлөмдөр, кредиттер жана мобилдик акча транзакциялары банктын ичинде гана жүргүзүлбөйт; телекоммуникациялык инфраструктура, булут кызматтары, төлөм схемалары, мобилдик тиркемелер жана негизги банк системалары (core banking) бирге иштешет.
Макала Кениядагы M-Shwari/Fuliza мобилдик кредит чөйрөсү, Индиядагы UPI төлөм системасы, Нигериядагы NIBSS Instant Payment системасы, Египеттеги InstaPay жана Ганадагы мобилдик акча экосистемасы сыяктуу мисалдар менен бул структуралык чыңалууну көрүнүктүү кылат.
Формулалар эмнени түшүндүрөт?
PDFте математикалык формула, статистикалык теңдеме же эсептөө модели жок. Ошондуктан бул бөлүмдө оригиналдуу формула өткөрүлгөн эмес.
Изилдөө концептуалдык аудит архитектурасынын талкуусу болуп саналат. Негизги түшүнүк болгон oversight velocity сандык балл катары эсептелбейт; ал чечим кабыл алуу ылдамдыгы менен аудиттин потенциалынын ортосундагы структуралык убакыттын дал келбестигин түшүндүрүү үчүн колдонулат.
Тексттеги негизги мамилени оозеки түрдө төмөнкүчө жалпылоого болот: Санариптик финансылык чечимдер канчалык жогорку көлөмдүү, ылдам, автоматташтырылган жана инфраструктуралык чынжырларга көз каранды болсо; классикалык мезгилдүү аудит, стандарттуу отчеттуулук жана окуядан кийинки иликтөө ошончолук жетишсиз болуп калат. Бул жетишсиздик бир гана техникалык мүмкүнчүлүктүн жоктугу эмес, ал аудит архитектурасынын убакыт түзүмүнө байланыштуу.
График, Таблица жана Схеманын Негизги Билдирүүсү
PDFтин биринчи бетиндеги мукаба визуалы изилдөөнүн корпоративдик жана глобалдык каржылык инфраструктура темасын баса белгилейт. Кочкул көк жана алтын түстөр менен берилген дүйнөлүк тармактын сүрөтү, санариптик финансылык системалардын эми бири-бирине туташкан, тез жана чек арадан өткөн операциялык тармактар катары иштейт деген идеяны колдойт.
PDFтин 6-бетиндеги таблица санариптик финансы системаларындагы чечимдердин көлөмү аудит көйгөйүн кантип чоңойтконун көрсөтөт. Таблицада Индиянын UPI системасы үчүн болжол менен 47 миллиард жылдык транзакция, Кениянын M-Shwari/Fuliza системасы үчүн болжол менен 20 миллион жылдык кредиттик чечим, Нигериянын NIBSS системасы үчүн болжол менен 10 миллиард жылдык транзакция, Египеттин InstaPay системасы үчүн болжол менен 2 миллиард жылдык транзакция жана Гананын мобилдик акча экосистемасы үчүн ай сайын болжол менен 200 миллиард GHS транзакция мааниси мисал катары келтирилген.
Бул таблицанын негизги билдирүүсү төмөнкүдөй: Мындай масштабда иштеген системаларда аудитти мындан ары жекече транзакцияларды көзөмөлдөө менен жүргүзүү мүмкүн эмес. Аудит мекемелери (көзөмөл органдары) транзакция деңгээлинин ордуна система деңгээлиндеги калыптарды (patterns), моделдердин жүрүм-турумун, аномалия кластерлерин жана инфраструктурага көз карандылыкты көзөмөлдөй ала турган потенциалга муктаж.
Таблица ошондой эле ар бир система үчүн ар кандай көзөмөл кыйынчылыктарын көрсөтөт. UPIде көйгөй транзакциянын көлөмү жана системадагы технологиялык компаниялардын салмагы. M-Shwari/Fuliza'да автоматтык кредиттик чечимдердин түшүндүрүлүшү жана айрым чечимдердин кийин кайра түзүлүшү (калыбына келтирилиши) маанилүү болуп калат. NIBSS жана InstaPay сыяктуу системаларда реалдуу убакыт режиминде алдамчылыкты (fraud) жана AML/CFT мониторингин жүргүзүү мүмкүнчүлүгү өзгөчөлөнөт. Мобилдик акча экосистемаларында болсо, бир нече операторлор менен инфраструктуранын ортосунда отчеттуулук кантип орнотулат деген суроо пайда болот.
Эксперименттер кандайча жасалган?
Бул изилдөө лабораториялык эксперимент же сандык эконометрикалык талдоо эмес. Бул көбүрөөк концептуалдык жана мисалдарга негизделген аудит архитектурасын изилдөө болуп саналат.
Автор "oversight velocity" концепциясын санариптик финансы системаларында байкалган транзакциянын көлөмүн, чечимдин ылдамдыгын, автоматташтырууну, жасалма интеллектти колдонууну жана инфраструктурага көз карандылыкты бириктирүү аркылуу түзөт. Андан кийин ар кайсы өлкөлөрдүн жана системалардын мисалдарын колдонуп, бул концепция кайсы жерлерде айкыныраак болуп жатканын талкуулайт.
Талданган мисалдардын арасында Индиянын UPI төлөм инфраструктурасы, Кениянын мобилдик кредит экосистемасы, Нигериянын NIBSS Instant Payment системасы, Египеттин InstaPay системасы жана Гананын мобилдик акча экосистемасы бар. Бул мисалдар санариптик финансылык чечимдердин ар кандай формаларын билдирет: төлөмдү бекитүү, мобилдик кредиттик чечим, алдамчылыкты сканерлөө, AML/CFT мониторинги жана көп актерлуу каржылык инфраструктура операциялары.
Ошентип, макаланын методу "бул гипотеза статистикалык жактан далилденди" түрүндө эмес; "классикалык аудит архитектурасы бул ылдамдыкка жана масштабга каршы кайсы чекиттерде жетишсиз болуп калат?" деген суроого берилген теориялык жана институционалдык талдоо катары окулушу керек.
Натыйжалар эмнени көрсөтүп турат?
Изилдөөнүн биринчи жыйынтыгы санариптик финансы системаларындагы аудит маселеси транзакциялардын көлөмүнө гана байланыштуу эмес экендигинде. Көйгөй - ошондой эле чечим кабыл алуу ылдамдыгы. Транзакция миллисекунддарда же секундаларда жыйынтыкталганда, аудит органы ал чечимге чечим кабыл алуу учурунда кийлигише албайт. Аудит көбүнчө окуядан кийин жүргүзүлөт.
Экинчи жыйынтык - классикалык документтештирүү логикасынын жасалма интеллект колдогон системаларда жетишсиз болушу. Салттуу кредиттик чечимде файл, кол тамга, негиздеме жана баалоо нотасы болушу мүмкүн. Бирок, жасалма интеллект модели белгилүү бир учурда белгилүү бир кардар үчүн белгилүү бир баллды өндүрүп жатканда; анын кайсы киргизүүлөрдү (inputs), кайсы салмактарды жана кандай босоголорду колдонгонун кийинчерээк толук калыбына келтирүү кыйын болушу мүмкүн. Модель кайра окутулган болсо (retrained) же инфраструктура өзгөргөн болсо, бул андан да кыйын болот.
Үчүнчү жыйынтык, санариптик каржы инфраструктуралык чынжырлар аркылуу иштейт. Мобилдик төлөм транзакциясы банктын гана чечими эмес; кардардын түзмөгү, мобилдик оператор, булут (cloud) инфраструктурасы, төлөм тиркемеси, төлөм схемасы, алуучу мекеменин банк системасы жана клиринг инфраструктурасы бирге иштешет. Бул учурда, эгерде отчеттуулук жөнгө салынуучу банк менен гана чектелсе, ал толук эмес болуп калышы мүмкүн.
Төртүнчү жыйынтык - отчеттуулуктун боштуктары убакыттын өтүшү менен топтолот. Аудит ылдамдыгы чечим ылдамдыгына жете албай калганда, кээ бир чечимдер класстары иш жүзүндө эффективдүү аудиттен тышкары калышы мүмкүн. Бул жалгыз ката эмес, жылдар бою калыптанган институционалдык жүрүм-турум аймагын түзөт.
Бешинчи жыйынтык - системалык тобокелдиктин толук бааланбай калуу ыктымалдыгы. Алдамчылыктын (fraud) моделдери, алгоритмдик кредиттик моделдердин жылыштары, өнүмдөрдү туура эмес сатуу же санариптик керектөөчүлөрдүн зыяндары классикалык отчеттук циклдер кармай алгандан тезирээк пайда болуп жатса, жөнгө салуучу органдын тобокелдик көрүнүшү реалдуулуктан артта калышы мүмкүн.
Бул эмне үчүн маанилүү?
Санариптик финансы системалары миллиондогон адамдар үчүн төлөмдөрдү, кредиттерди жана каржылык кызматтарга жетүүнү жеңилдете алат. Бирок ошол эле ылдамдык жана масштаб отчеттуулук жагынан жаңы көйгөйдү жаратат. Чечимди адамдар жеке-жеке кабыл албаганда, транзакция чынжыры көптөгөн инфраструктуралардан өткөндө жана каталардын моделдери чоң маалыматтардын (big data) ичинде гана көрүнүп калганда, классикалык аудит куралдары жетишсиз болуп калышы мүмкүн.
Бул маселе өзгөчө финансылык инклюзивдүүлүк жагынан маанилүү. Мобилдик кредиттер же санариптик төлөм системалары буга чейин каржы системасына жеткиликтүүлүгү чектелген адамдарга кызмат көрсөтө алат. Бирок ушул эле системалар туура эмес классификация, четтетүү, адилетсиз төлөм, алдамчылык, маалыматтарды колдонуу жана ачык-айкындуулук көйгөйлөрүн жаратса; жабыр тарткан колдонуучуларга муну байкоо же натыйжалуу даттануу кыйынга турушу мүмкүн.
Макаланын маанилүүлүгү аудитти жөн гана "көбүрөөк отчет алалы" же "көбүрөөк аудиторлорду жумушка алалы" деген деңгээлде талкуулабаганында. Автор аудиттин убакыт архитектурасын карайт. Эгерде системалар үзгүлтүксүз, автоматтык жана жогорку ылдамдыкта иштесе; анда аудит өткөнгө багытталган документтерди карап чыгуу менен гана чектеле албайт.
Verianla окурманы үчүн негизги сабак төмөнкүдөй: Санариптик каржы доорунда ишеним технологиянын ылдам иштешине гана эмес, аудиттин ошол ылдамдыкка жана масштабга ылайык иштелип чыгышына да байланыштуу.
Көңүл буруу пункттары
Изилдөөнүн кээ бир маанилүү чектери бар.
Биринчиден, текст working paper (жумушчу долбоор) мүнөзүнө ээ. Ошондуктан аны рецензияланган жана кеңири эмпирикалык сыноолор менен такталган жыйынтыктардын топтому катары окубоо керек.
Экинчиден, берилген өлкөлөрдүн жана системалардын мисалдары концепцияны түшүндүрүү үчүн колдонулган. Ар бир өлкөнүн жөнгө салуучу структурасы, маалымат инфраструктурасы, төлөм системасы жана финансылык инклюзивдүүлүк шарттары ар түрдүү.
Үчүнчүдөн, изилдөө санариптик каржы системаларын жаман деп ырастабайт. Көйгөй - санариптик системалардын ылдамдыгы жана масштабы классикалык аудит механизмдери менен шайкеш келбей калганында.
Төртүнчүдөн, камтылган мониторинг (embedded monitoring) жана алгоритмдик отчеттуулук жазуулары сыяктуу сунуштар купуялуулук, маалыматтардын коопсуздугу, корпоративдик сыр жана жөнгө салуучу органдардын ыйгарым укуктарынын чектери жагынан кылдат иштелип чыгышы керек.
Бешинчиден, инфраструктуралык отчеттуулукту банктардан тышкары кеңейтүү оңой эмес. Телекоммуникация компаниялары, булут (cloud) камсыздоочулары, төлөм схемалары жана финансылык институттар ар кандай жөнгө салуучу режимдерге дуушар болушу мүмкүн. Ошондуктан биргелешкен аудит механизмдери укуктук жана институционалдык долбоорлоону талап кылат.
Жыйынтык
Oversight Velocity in Digital Financial Systems изилдөөсү санариптик каржы системаларындагы отчеттуулуктун келечеги үчүн маанилүү концепцияны ортого салат: аудит ылдамдыгы. Бул концепция чечимдердин канчалык тез кабыл алынышы менен аудиттин бул чечимдерди канчалык тез байкап, баалай аларынын ортосундагы структуралык айырманы түшүндүрөт.
Макаланын эң күчтүү жагы аудит маселесин потенциал маселеси катары гана эмес, архитектуралык дал келбестик катары кароосу. Мезгилдүү кароо, жөнгө салуучу отчеттуулук жана окуядан кийинки иликтөөлөр дагы деле маанилүү; бирок алар санариптик финансы системаларынын миллисекунддук жана жогорку көлөмдөгү операцияларын өз алдынча түшүнүү үчүн кыйынчылыктарга дуушар болушат.
Автор сунуш кылган жаңы аудит архитектурасы үч негизги багытты көрсөтөт: мезгилдүү кароонун ордуна үзгүлтүксүз жана камтылган (gömülü) мониторинг, жасалма интеллект колдогон чечимдер үчүн алгоритмдик отчеттуулук жазуулары жана каржы институтунун чегинен чыккан инфраструктуралык отчеттуулук.
Verianla жагынан алганда бул изилдөө санариптик каржы талкуусуна олуттуу суроо кошот: Бир система өтө тез, өтө кеңири жана өтө автоматтык болуп калганда, аны көзөмөлдөгөн мекемелердин убакыт архитектурасы дагы эле жетиштүүбү? Келечектин каржылык ишеними тезирээк төлөм системаларына гана эмес, ошол системалардын ылдамдыгына жете алган отчеттуулук инфраструктураларына да көз каранды болот.
Булак жана Метод Эскертүүсү
Бул макала Доктор Генри Найхонун (Dr. Henry Naiho) “Oversight Velocity in Digital Financial Systems: The Structural Gap Between Institutional Decision Speed and Oversight Adaptive Capacity” аттуу Institute for Decision Infrastructure тарабынан чыгарылган 2026-жылдын май айындагы working paper текстинин негизинде даярдалган. Мазмун сөзмө-сөз котормо эмес; изилдөөнүн негизги концепциясы, мисалдары, чектөөлөрү жана ал сунуш кылган аудит архитектурасы Verianla басып чыгаруу багытына ылайык жөнөкөйлөштүрүлүп, оригиналдуу кыргызча редактордук макалага айландырылган.
Текстте санариптик финансы системалары, төлөм инфраструктуралары, мобилдик кредиттер, жасалма интеллект колдогон чечим системалары жана финансылык аудит маселелери камтылган. Бул мазмун инвестициялык, укуктук, жөнгө салуучулук, аудит же технологиялык шайкештик боюнча кеңеш эмес. Конкреттүү колдонуулар үчүн тиешелүү мыйзамдар, көзөмөлдөөчү органдар, техникалык экспертиза жана көз карандысыз баалоо процесстери эске алынышы керек.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген