

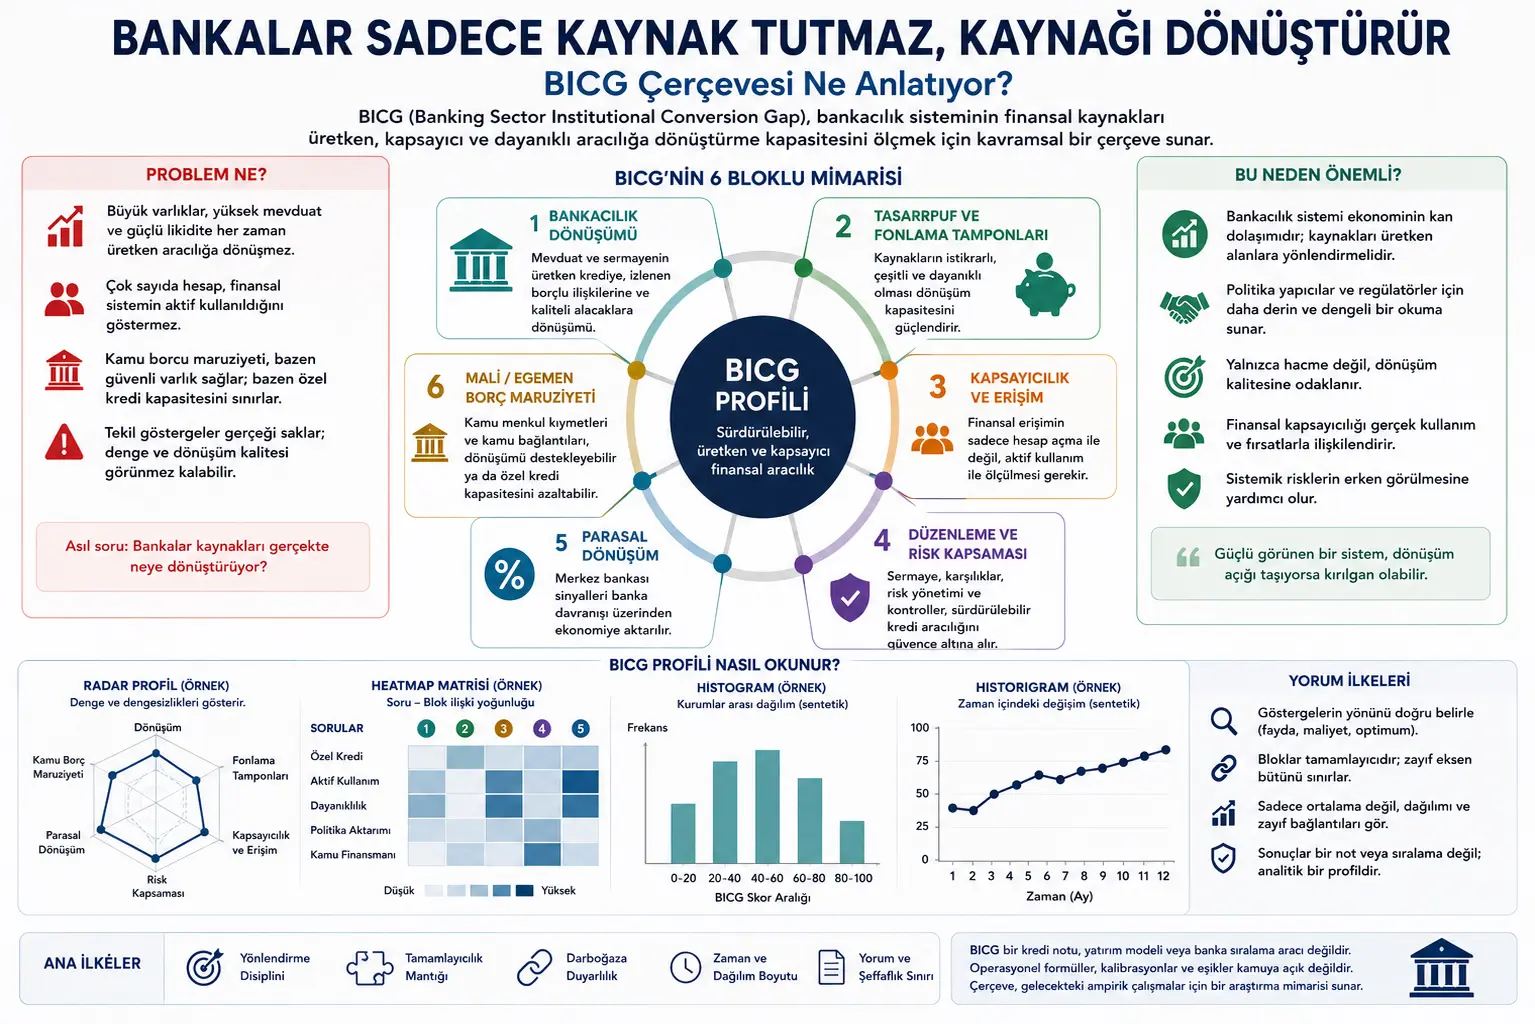
Ushbu yozuv Georges Magloire Foaleng Fokam tomonidan tayyorlangan “Banking Sector Institutional Conversion Gap (BICG)” nomli konseptual working paper asosida tayyorlangan. Matn bankchilik sektorida resurslar haqiqatan ham unumli, inklyuziv va bardoshli moliyaviy vositachilikka aylanyaptimi yoki yo‘qmi degan savolni muhokama qiluvchi bir doira taklif qiladi.
Tadqiqot moliya, bankchilik, moliyaviy inklyuziya, ehtiyotkorlik regulyatsiyasi, pul-kredit siyosati uzatmasi, davlat qarzi-bankchilik munosabati va kompozit indikator metodologiyasi sohalariga tegishadi. Shu sababli bu yozuv investitsiya tavsiyasi, bank baholash hisoboti, kredit reytingi, regulyatsiya tavsiyasi yoki mamlakat/bank reytingi emas. Maqsad — PDF’dagi konseptual doirani Verianla o‘quvchisi uchun sodda, original va xolis turkcha editorial kontentga aylantirishdir.
Maqolaning asosiy da’vosi shuki: bankchilik tizimi katta aktivlarga, yuqori depozitlarga, likvidlikka, rentabellikka yoki keng hisob egaligiga ega bo‘lishi mumkin; biroq bu ko‘rsatkichlar yolg‘iz o‘zi banklar resurslarni unumli kreditga, faol moliyaviy foydalanishga, mustahkam to‘lov infratuzilmasiga, risk qamroviga va samarali pul-kredit uzatmasiga aylantirayotganini isbotlamaydi. Shu bois BICG doirasi “banklar qanchalik katta?” degan savoldan ko‘ra, “banklar qo‘lidagi resurslarni nimaga aylantiryapti?” degan savolga e’tibor qaratadi.
Bankchilik sektori ko‘pincha balans hajmi, depozit miqdori, likvidlik koeffitsiyenti, kapital yetarliligi, rentabellik va hisoblar soni kabi ko‘rsatkichlar bilan baholanadi. Bu ko‘rsatkichlar muhim; ammo ular har doim ham banklar iqtisodiyotga qanchalik foydali vositachilik qilayotganini ko‘rsatmaydi.
BICG, ya’ni Banking Sector Institutional Conversion Gap, bankchilik sektorini “o‘zgartirish tizimi” sifatida o‘qishni taklif qiladi. Bu yondashuvga ko‘ra banklar faqat moliyaviy resurslarni ushlab turuvchi institutlar emas; ular depozitni, kapitalni, likvidlikni, to‘lov infratuzilmasini va risk salohiyatini unumli kreditga, faol foydalanishga, mustahkam vositachilikka va siyosat uzatmasiga aylantiruvchi institutlardir.
Tadqiqot bu o‘zgarish olti asosiy blok orqali o‘qilishi mumkinligini ta’kidlaydi: bankchilik o‘zgarishi, jamg‘arma va moliyalash tamponlari, inklyuzivlik va kirish, regulyatsiya va risk qamrovi, monetar o‘zgarish, fiskal/suvereign qarz ekspozitsiyasi. Bu bloklardan biri kuchli, boshqasi zaif bo‘lsa, oddiy o‘rtachalar haqiqatni yashirishi mumkin. Shu sababli ish bo‘g‘inga sezgir tahlil mantiqini taklif qiladi.
Maqolaning muhim cheklovi ham aniq: BICG kredit reyting usuli, investitsiya modeli yoki banklarni saralash vositasi emas. Tadqiqot konseptual tadqiqot arxitekturasini taklif qiladi; u operatsion formulalar, kalibrlash jadvallari, threshold qiymatlar va banklar bo‘yicha ma’lumot talqinlarini ommaga ochiq tarzda bermaydi.
Muammo nima?
Bank tahlilida eng ko‘p ishlatiladigan ko‘rsatkichlar odatda hajm va mustahkamlik atrofida aylanadi. Bankning jami aktivlari qancha? Depozitlar qanchalik o‘sdi? Likvidlik yetarlimi? Kapital yetarliligi kuchlimi? Rentabellik oshyaptimi? Hisoblar soni kengayyaptimi?
Bu savollar zarur; ammo yetarli emas. Chunki yuqori balans hajmi resurslarning unumli kreditga yo‘nalganini anglatmasligi mumkin. Yuqori likvidlik real sektorga kredit oqimi kuchli ekanini isbotlamaydi. Ko‘p hisoblar odamlar moliyaviy tizimdan faol foydalanayotganini ko‘rsatmaydi. Banklarning davlat obligatsiyalarini ushlab turishi ba’zan xavfsiz aktiv vazifasini bajarishi mumkin; ba’zan esa xususiy sektorga kredit berish salohiyatini kamaytiradi.
Maqola ko‘rsatgan o‘lchov muammosi aynan shu yerda paydo bo‘ladi. An’anaviy indikatorlar “moliyaviy resurs” yoki “institutsional mavjudlik” haqida ma’lumot beradi; ammo bu mavjudlikning iqtisodiy jihatdan foydali vositachilikka aylanayotganini har doim ham ko‘rsatmaydi.
BICG doirasi shu sababli banklarni faqat balans bandlari bilan emas, balki ularning funksiyalari bilan o‘qishni taklif qiladi. Bank resurs yig‘adi, ma’lumotni saralaydi, riskni narxlaydi, qarz oluvchini kuzatadi, muddatni o‘zgartiradi, to‘lov tizimiga ulaydi, jamg‘armani harakatga keltiradi va davlat siyosati bilan xususiy sektor orasida uzatish kanalini yaratadi. Bu funksiyalar zaiflashganda bank tizimi tashqi tomondan kuchli, ichki tomondan esa past o‘zgartirish salohiyatiga ega bo‘lib qolishi mumkin.
Yondashuv nimani taklif qiladi?
Tadqiqot bankchilik sektorini olti blokli konseptual arxitektura orqali tahlil qilishni taklif qiladi.
1. Bankchilik o‘zgarishi: Depozit va kapitalning unumli kreditga, kuzatilayotgan qarz oluvchi munosabatlariga va sifatli aktivlarga aylanyaptimi, degan savolni qo‘yadi. Bu yerda gap faqat kredit hajmida emas, balki taqsimot sifati va kuzatuv salohiyatidadir.
2. Jamg‘arma va moliyalash tamponlari: Bank resurslarining qanchalik barqaror, xilma-xil va bardoshli ekanini tekshiradi. Qisqa muddatli va mo‘rt moliyalash o‘zgartirish salohiyatini zaiflashtirishi mumkin.
3. Inklyuzivlik va kirish: Moliyaviy kirish faqat hisob ochish darajasida qolib ketmaganini so‘raydi. Hisob egasi bo‘lish bilan moliyaviy tizimdan faol foydalanish bir xil narsa emas. To‘lovlar, jamg‘arma, kreditga kirish va raqamli foydalanish bu blokda muhimdir.
4. Regulyatsiya va risk qamrovi: Kapital, zaxiralar, muammoli kreditlar, nazorat va risk boshqaruvi orqali bank kredit vositachiligini xavfsiz tarzda amalga oshira olayaptimi, degan savolni ko‘taradi. Mustahkamlik faqat passiv kutish emas, balki barqaror vositachilik uchun himoya salohiyati sifatida ko‘rilishi kerak.
5. Monetar o‘zgarish: Markaziy bank signallari bank xulqi orqali qarz oluvchilarga yetib boradimi, degan savolni ko‘radi. Foiz, rezervlar, qayta moliyalash va kredit taklifi kabi unsurlar bank xulqi orqali iqtisodiyotga uzatiladi.
6. Fiskal va suveren qarz ekspozitsiyasi: Davlat qimmatli qog‘ozlari, kafolatlar, davlat depozitlari va davlat-bank aloqasi o‘zgarishni qo‘llab-quvvatlayaptimi, degan savolni qo‘yadi. Bu soha o‘zi yaxshi yoki yomon emas; kontekstga qarab xavfsiz aktiv berishi yoki xususiy kredit salohiyatini siqib chiqarishi mumkin.
Bu olti blok birgalikda o‘ylanishi kerak. Chunki bankchilik funksiyalari bir-birini to‘ldiradi. Kuchli moliyalash, zaif kuzatuv salohiyatini to‘liq qoplay olmaydi. Yuqori hisoblar soni past faol foydalanish muammosini yashira olmaydi. Kuchli likvidlik unumli sektorlarning yetarli moliyalanmasini avtomatik hal qilmaydi.
Formulalar nimani anglatadi?
PDF’da operatsion matematik formulalar, batafsil skor hisoblari yoki kalibrlash tenglamalari berilmagan. Tadqiqot ayniqsa batafsil formula, parametr, threshold, dasturiy oqim va muassasa bo‘yicha talqin qoidalarini ochiq matndan chiqarib tashlaganini bildiradi. Shu sababli bu yerda PDF’dan ko‘chiriladigan original formula yo‘q.
Maqoladagi metodologik g‘oya formuladan ko‘ra konseptual mantiq bilan harakat qiladi. Bu mantiq uch asosiy prinsipga tayanadi:
Birinchisi, yo‘naltirish intizomi: Har bir indikator uchun “yuqori qiymat yaxshidir” degan taxmin to‘g‘ri emas. Ba’zi indikatorlar foyda tipida bo‘lishi mumkin; ular oshgan sari o‘zgarishni qo‘llab-quvvatlaydi. Ba’zi indikatorlar xarajat tipida bo‘lishi mumkin; ular oshgan sari mo‘rtlik yoki ishqalanishni ko‘rsatadi. Ba’zilari esa optimal oraliq talab qiladi; juda past ham, juda yuqori ham muammo bo‘lishi mumkin.
Ikkinchisi, bo‘g‘inga sezgirlik: Bankchilik funksiyalari bir-birini to‘ldirgani uchun bitta zaif blok kuchli bloklarning iqtisodiy foydasini cheklashi mumkin. Oddiy o‘rtacha esa bu zaiflikni yashirib qo‘yishi mumkin.
Uchinchisi, talqin chegarasi: Konseptual profil, bank reytingi yoki investitsiya signali emas. Avvalo ma’lumot ta’rifi, manbalar, davrlar, hisobga olish qamrovi, threshold mantig‘i, mustahkamlik testlari va tasdiqlash jarayoni hujjatlashtirilishi kerak.
Grafik, jadval va sxemaning asosiy mazmuni
PDF’dagi vizual elementlar tadqiqotning asosiy g‘oyasini tushuntirish uchun ishlatiladi; ular hech bir bank yoki mamlakatga tegishli real diagnostika natijasi emas.
1-sahifadagi muqova sxemasi BICG profilini markazda ko‘rsatadi va atrofida olti blok joylashadi: moliyalash tamponlari, o‘zgarish, suveren qarz ekspozitsiyasi, monetar o‘zgarish, risk qamrovi va inklyuzivlik/kirish. Bu sxema bankchilik o‘zgarishini bitta koeffitsiyentga keltirib bo‘lmasligini anglatadi.
5-sahifadagi konseptual o‘zgarish zanjiri moliyaviy resurslardan bankchilik funksiyalariga, undan o‘zgarish bloklariga, institutsional profilga va nihoyat o‘zgarish bo‘shlig‘iga olib boruvchi oqimni beradi. Asosiy xabar shuki: bank resurslari faqat ma’lum funksiyalar va institutsional kontekstdan o‘tgandan keyingina iqtisodiy jihatdan mazmunli vositachilikka aylanadi.
15-sahifadagi olti blokli arxitektura BICG’ning yadrosini vizual qiladi. Bu rasmda olti o‘lchov bir-biridan mustaqil emas, balki markazdagi BICG profilini birga yaratadigan to‘ldiruvchi qismlar sifatida ko‘rsatiladi.
26-sahifadagi radar profil bloklar orasidagi muvozanat va nomuvozanatni ko‘rsatish uchun ishlatiladi. Radar grafigi kuchli va zaif o‘qlarni bir vaqtda ko‘rishga yordam beradi. Biroq tadqiqot bunday vizuallar reyting sifatida o‘qilmasligi kerakligini alohida ta’kidlaydi.
26-sahifadagi heatmap matritsasi o‘zgarish bloklari bilan diagnostik savollar orasidagi bog‘liqlik zichligini ko‘rsatadi. Masalan, savol xususiy kredit, foydalaniladigan kirish, bardoshlilik yoki davlat moliyasi aloqasi haqida bo‘lsa, qaysi BICG bloki ko‘proq tegishli ekanini matritsa orqali ko‘rish mumkin.
27-sahifadagi histogram va historigram taqsimot va vaqt o‘lchovining muhimligini tushuntiradi. Histogram o‘zgarish profilining institutlar orasida qanday taqsimlanishini; historigram esa konseptual profilning oylar ichida qanday harakatlanishini ko‘rsatadi. Bu vizuallar bir martalik o‘lchov o‘rniga taqsimot va vaqt dinamikasi bilan fikrlashga undaydi.
Tajriba qanday o‘tkazilgan?
Bu tadqiqot tajribaviy ma’lumot tahlili yoki mamlakat/bank bo‘yicha empirik sinovni bermaydi. Maqola ochiq va konseptual ish sifatida joylashtirilgan. Unda hech qanday mamlakat kalibrlashi, bank reytingi, yashirin audit ma’lumoti, operatsion threshold jadvali yoki amaliy kod yo‘q.
Muallif moliyaviy rivojlanish adabiyoti, bankchilik vositachiligi, moliyaviy inklyuziya, ehtiyotkorlik tahlili, pul-kredit uzatmasi, suveren qarz-bankchilik munosabati va kompozit indikator metodologiyasidan oziqlangan bir doira quradi.
Tadqiqot haqiqiy baholash mexanizmini yaratish o‘rniga kelajakdagi empirik ishlar uchun tadqiqot arxitekturasini taklif qiladi. Bu arxitektura ma’lumot xaritalash, indikator yo‘nalishini belgilash, referens hududlar yaratish, bo‘g‘inga sezgir agregatsiya, mustahkamlik testlari, natijalar bilan tasdiqlash va boshqaruv yozuvlari kabi bosqichlarni talab qiladi.
Shu sababli metod “isbotlangan skor modeli” emas, balki “keyinroq sinovdan o‘tkaziladigan konseptual o‘lchov tili” sifatida o‘qilishi kerak.
Natijalar nimani ko‘rsatadi?
Tadqiqotning to‘g‘ridan-to‘g‘ri empirik natijalari yo‘q; chunki hech bir mamlakat, bank yoki davr uchun hisoblangan BICG skori berilmaydi. Ammo uning konseptual natijalari kuchli.
Birinchi natija — bankchilik sektori faqat resurs hajmi bilan baholanmasligi kerak. Tizim katta depozitga, yuqori likvidlikka yoki kuchli kapital nisbatlariga ega bo‘lishi mumkin; ammo bu resurslar unumli kreditga, faol foydalanishga va siyosat uzatmasiga aylantirilmasa, institutsional o‘zgarish bo‘shlig‘i yuzaga keladi.
Ikkinchi natija — moliyaviy inklyuziya faqat hisob egaligi bilan o‘lchanmasligi kerak. Hisob ochish moliyaviy tizimga kirishning ilk bosqichidir; ammo haqiqiy inklyuziya faol foydalanish, to‘lov, jamg‘arma, kredit, raqamli kanal foydalanishi va iqtisodiy bardoshlilik bilan mazmun kasb etadi.
Uchinchi natija — ehtiyotkorlik mustahkamligi passiv xavfsizlik yorlig‘i sifatida emas, balki barqaror vositachilikni ta’minlovchi himoya mexanizmi sifatida o‘qilishi kerak. Kapital va likvidlik kuchli bo‘lishi mumkin; ammo risk kuzatuvi va kredit taqsimoti zaif bo‘lsa, iqtisodiy o‘zgarish cheklangan bo‘lib qoladi.
To‘rtinchi natija — davlat qarzi-bankchilik munosabati kontekstga qarab talqin qilinishi kerak. Davlat qimmatli qog‘ozlari banklarga xavfsiz aktiv va likvidlik berishi mumkin; ammo haddan tashqari konsentratsiya xususiy sektor kreditini siqib qo‘yishi yoki bank xulqini davlat moliyasiga qaram qilib qo‘yishi mumkin.
Beshinchi natija — oddiy o‘rtachalar chalg‘ituvchi bo‘lishi mumkin. Agar bankning olti blokdan beshtasi kuchli, bittasi juda zaif bo‘lsa, o‘rtacha skor yaxshi ko‘rinadi. Ammo aynan zaif blok o‘zgarish salohiyatining haqiqiy bo‘g‘ini bo‘lishi mumkin. Shu sababli BICG muvozanat, taqsimot va zaif o‘qlarni ko‘rinadigan qilishni maqsad qiladi.
Bu nima uchun muhim?
Bank tizimi iqtisodiyotning qon aylanish tizimiga o‘xshaydi. Resurslarni yig‘ish, ularni kreditga aylantirish, riskni kuzatish, to‘lovlarni ishlatish, jamg‘armalarni xavfsiz ushlash va pul siyosatini xulqqa o‘tkazish banklar orqali amalga oshadi.
Shu sababli bankchilik tahlilida “qancha resurs bor?” savoli yolg‘iz o‘zi yetarli emas. Asosiy savol — bu resurslarning qanchasi unumli, inklyuziv va bardoshli funksiyalarga aylanganidir.
BICG doirasi ayniqsa siyosat ishlab chiquvchilar, markaziy banklar, nazorat organlari, tadqiqotchilar va rivojlanish institutlari uchun foydali fikrlash tilini beradi. Bank tizimi tashqi tomondan kuchli ko‘rinishi mumkin; ammo xususiy sektor krediti zaif, faol moliyaviy foydalanish past, pul-kredit uzatmasi cheklangan yoki davlat qog‘ozlariga qaramlik yuqori bo‘lishi mumkin. BICG bunday ko‘rinmaydigan o‘zgarish bo‘shliqlarini muhokamaga olib chiqadi.
Verianla nuqtayi nazaridan, bu ish ma’lumot va indikatorlarni qanday o‘qish kerakligi haqida muhim saboq beradi. Indikatorlar yakuniy hukm emas; ular to‘g‘ri savollar bilan talqin qilingandagina ma’no kasb etadi. Bankchilikda ham yagona nisbatlarga qarashdan ko‘ra, funksiyalarning bir-birini qanday to‘ldirishini ko‘rish kerak.
E’tibor beriladigan jihatlar
Ushbu ishning chegaralari ochiq saqlanishi kerak.
Birinchidan, BICG kredit reyting usuli emas. U bankning mustahkamligi, defolt xavfi yoki investitsion qiymati haqida bevosita qaror bermaydi.
Ikkinchidan, tadqiqot investitsiya tavsiyasi emas. Bank aksiyasi, obligatsiyasi, depozit yoki boshqa moliyaviy mahsulot bo‘yicha sotib olish-sotish yo‘nalishi bermaydi.
Uchinchidan, maqola operatsion formula bermaydi. Bu ataylab qilingan tanlov. Thresholdlar, og‘irliklar va kalibrlashlar ma’lumot boshqaruvisiz berilsa, soxta aniqlik yaratishi mumkin.
To‘rtinchidan, vizuallar sintetikdir. Radar, heatmap, histogram va historigram real bank yoki mamlakat ma’lumotini ifodalamaydi. Ular faqat konseptual tushuntirish vositasi.
Beshinchidan, BICG kelajakda empirik tasdiqni talab qiladi. Ma’lumot manbalari, ta’riflar, hisobga olish qamrovi, davrlar, referens hududlar, og‘irliklar, mustahkamlik testlari va keyingi natijalar bilan taqqoslashsiz operatsion foydalanish to‘g‘ri bo‘lmaydi.
Oltinchidan, bank tizimlari mamlakatga, regulyator muhitga, iqtisodiy tuzilishga va bank biznes modeliga qarab farq qiladi. Shu sababli bir xil talqin bankchilik o‘zgarishini noto‘g‘ri o‘qishi mumkin.
Xulosa
Banking Sector Institutional Conversion Gap tadqiqoti bankchilik tahlilini hajmdan o‘zgarishga olib chiqadigan konseptual doirani taklif qiladi. Bank yoki bank tizimining qo‘lida resurs bo‘lishi bu resurslar unumli, inklyuziv va bardoshli vositachilikka aylanayotganini anglatmaydi.
BICG’ning eng kuchli tomoni — mavjud bankchilik indikatorlarini butunlay rad etmasligi; ularning rolini qayta tartiblaydi. Aktivlar, depozitlar, kapital, likvidlik, hisoblar soni, davlat qimmatli qog‘ozlari va rentabellik hanuz muhim. Ammo ular yakuniy javob emas, balki o‘zgarish jarayoni haqidagi dalil bo‘laklaridir.
Tadqiqot taklif qilgan olti blokli tuzilma — bankchilik o‘zgarishi, moliyalash tamponlari, inklyuzivlik, risk qamrovi, monetar uzatma va fiskal/suvereign qarz ekspozitsiyasi — yanada muvozanatli o‘qishni ta’minlaydi. Bo‘g‘inga sezgir yondashuv esa kuchli ko‘ringan o‘rtachalarning ortidagi zaif bog‘lanishlarni ko‘rinadigan qiladi.
Verianla o‘quvchisi uchun asosiy xabar shuki: moliyaviy tizimlarni tushunish uchun faqat qancha pul, aktiv yoki hisob borligini emas; bu resurslar iqtisodiyotda qaysi ishga aylanganini so‘rash kerak. Bankchilikdagi haqiqiy kuch resursni ushlab turishda emas, uni xavfsiz va foydali vositachilikka aylantira olishda yotadi.
Manba va usul eslatmasi
Ushbu yozuv Georges Magloire Foaleng Fokam’ning “Banking Sector Institutional Conversion Gap (BICG)” nomli public conceptual working paper matniga tayangan holda tayyorlangan. Mazmun so‘zma-so‘z tarjima emas; ishning asosiy g‘oyasi, olti blokli arxitekturasi, vizual hikoyasi, metodologik chegaralari va kelajak tadqiqot kun tartibi Verianla nashr uslubiga mos ravishda soddalashtirilgan va original turkcha editorial maqolaga aylantirilgan.
Matnda moliyaviy tizim, bankchilik, markaziy bankchilik, davlat moliyasi va regulyatsiya tahlili kabi sohalarga tegishiladi. Bu mazmun investitsiya, kredit, audit, regulyatsiya yoki bank baholash tavsiyasi emas. Aniq qarorlar uchun tegishli qonunchilik, nazorat organlari, professional moliyaviy tahlil va mustaqil tasdiqlash jarayonlari inobatga olinishi kerak.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan