

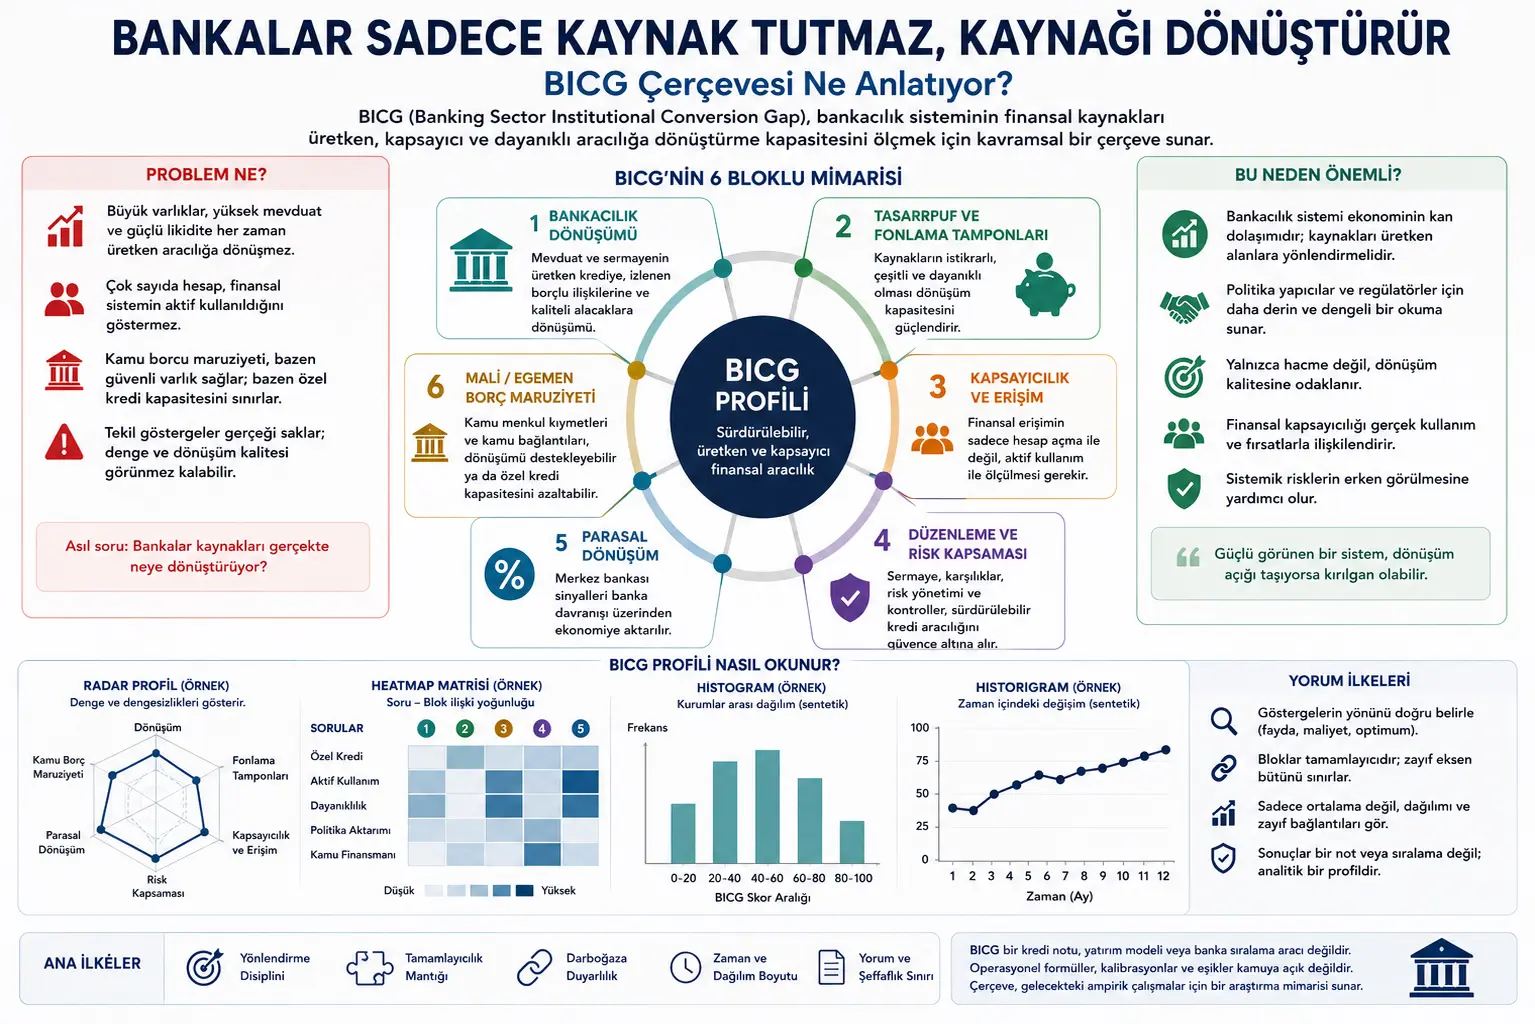
Бул макала Жорж Маглуар Фоаленг Фокам (Georges Magloire Foaleng Fokam) тарабынан даярдалган “Banking Sector Institutional Conversion Gap (BICG)” аттуу концептуалдык working paper (жумушчу долбоор) текстинин негизинде жазылган. Текст банк секторундагы ресурстардын чындап эле өндүрүмдүү, инклюзивдик (камтуучу) жана туруктуу финансылык ортомчулукка айланып-айланбаганын талкуулаган алкакты сунуштайт.
Изилдөө финансы, банк иши, финансылык инклюзия, пруденциалдык жөнгө салуу, акча-кредит саясатынын трансмиссиясы, мамлекеттик карыз менен банктын мамилеси жана курама (композиттик) көрсөткүчтөр методологиясы тармактарын камтыйт. Ошондуктан бул макала инвестициялык кеңеш, банкты баалоо отчету, кредиттик рейтинг, жөнгө салуу боюнча сунуш же өлкөлөрдүн/банктардын рейтинги эмес. Максат - PDFтеги концептуалдык алкакты Verianla окурманы үчүн жөнөкөй, оригиналдуу жана бейтарап кыргызча редактордук мазмунга айландыруу.
Макаланын негизги ырастоосу төмөнкүдөй: Банк системасы чоң активдерге, жогорку депозиттерге, ликвиддүүлүккө, кирешелүүлүккө же кеңири эсеп ээлерине ээ болушу мүмкүн; бирок бул көрсөткүчтөр жалгыз өзү банктар ресурстарды өндүрүмдүү кредиттерге, активдүү финансылык пайдаланууга, бекем төлөм инфраструктурасына, тобокелдиктерди каптоого жана натыйжалуу акча-кредит саясатын өткөрүүгө айлантканын далилдей албайт. BICG алкагы ушул себептен "банктар канчалык чоң?" деген суроого эмес, "банктар колундагы ресурстарды эмнеге айландырып жатышат?" деген суроого багытталган.
Банк сектору көбүнчө баланстын көлөмү, депозиттердин көлөмү, ликвиддүүлүк катышы, капиталдын шайкештиги, кирешелүүлүк жана эсептердин саны сыяктуу көрсөткүчтөр менен бааланат. Бул көрсөткүчтөр маанилүү; бирок алар ар дайым эле банктардын экономикага канчалык пайдалуу ортомчулук кылып жатканын көрсөтө бербейт.
BICG, башкача айтканда Banking Sector Institutional Conversion Gap, банк секторун "трансформациялоочу (айландыруучу) система" катары окууну сунуштайт. Бул ыкмага ылайык, банктар финансылык ресурстарды сактаган мекемелер гана эмес; алар депозиттерди, капиталды, ликвиддүүлүктү, төлөм инфраструктурасын жана тобокелдиктерди өндүрүмдүү кредиттерге, активдүү пайдаланууга, бекем ортомчулукка жана саясаттын трансмиссиясына айландырган мекемелер болуп саналат.
Изилдөө бул трансформацияны алты негизги блок аркылуу окууга болот деп ырастайт: банктык трансформация, аманат жана каржылоо буферлери, инклюзивдүүлүк жана жеткиликтүүлүк, жөнгө салуу жана тобокелдиктерди каптоо, монетардык трансформация, фискалдык/суверендик карызга көз карандылык. Бул блоктордун бири күчтүү, экинчиси алсыз болгондо, жөнөкөй орточо көрсөткүчтөр чындыкты жашырып коюшу мүмкүн. Ушул себептен изилдөө тартыштыкка (bottleneck) сезгич талдоо логикасын сунуш кылат.
Макаланын маанилүү чектөөсү да ачык: BICG кредиттик рейтинг ыкмасы, инвестициялык модель же банктарды ранжирлөө куралы эмес. Изилдөө концептуалдык изилдөө архитектурасын сунуштайт; бирок оперативдүү формулаларды, калибрлөө таблицаларын, босого маанилерин жана банкка негизделген маалыматтарды жалпыга ачык бөлүшпөйт.
Көйгөй эмнеде?
Банк анализинде эң көп колдонулган көрсөткүчтөр көбүнчө көлөм жана бекемдик тегерегинде болот. Банктын жалпы активдери канча? Депозиттер канчалык өстү? Ликвиддүүлүк катышы жетиштүүбү? Капиталдын жетиштүүлүгү күчтүүбү? Кирешелүүлүк өсүп жатабы? Эсептердин саны кеңейип жатабы?
Бул суроолор зарыл; бирок жетиштүү эмес. Анткени жогорку баланстык көлөм, ресурстардын өндүрүмдүү кредиттерге жумшалганын билдирбеши мүмкүн. Жогорку ликвиддүүлүк реалдуу секторго кредиттик агымдын күчтүү экенин далилдебейт. Эсептердин көп саны адамдардын финансылык системаны активдүү колдонуп жатканын көрсөтпөйт. Банктардын мамлекеттик облигацияларды кармап туруусу кээде коопсуз актив функциясын аткарса; кээде жеке секторду кредиттөө мүмкүнчүлүгүн төмөндөтүшү мүмкүн.
Макала көрсөткөн өлчөө маселеси дал ушул жерде пайда болот. Салттуу көрсөткүчтөр "финансылык активдер" же "корпоративдик катышуу" жөнүндө маалымат берет; бирок бул катышуунун экономикалык жактан пайдалуу ортомчулукка айланып-айланбаганын дайыма эле көрсөтө бербейт.
BICG алкагы ушул себептен банктарды баланстык статьялар менен гана эмес, алардын функциялары менен да окууну сунуштайт. Банк ресурстарды чогултат, маалыматты сканерлейт, тобокелдиктерди баалайт, карызкорлорго мониторинг жүргүзөт, мөөнөттү өзгөртөт, төлөм системасына кошулат, аманаттарды мобилизациялайт жана мамлекеттик саясат менен жеке сектордун ортосунда трансмиссия каналын түзөт. Бул функциялар алсыраганда, банк системасы сыртынан күчтүү көрүнгөнү менен, чындыгында трансформациялык потенциалы төмөн болушу мүмкүн.
Метод эмнени сунуштайт?
Изилдөө банк секторун алты блоктон турган концептуалдык архитектура менен талдоону сунуштайт.
1. Банктык трансформация: Депозиттер менен капиталдын өндүрүмдүү кредиттерге, көзөмөлдөнгөн карызкор мамилелерине жана сапаттуу дебитордук карыздарга айланганын же айланбаганын сурайт. Бул жердеги маселе жөн гана кредиттин көлөмү эмес, бөлүштүрүүнүн сапаты жана мониторинг жүргүзүү мүмкүнчүлүгү.
2. Аманат жана каржылоо буферлери: Банктын ресурстары канчалык туруктуу, ар түрдүү жана бекем экенин карайт. Кыска мөөнөттүү жана морт каржылоо трансформациялык потенциалды алсыратышы мүмкүн.
3. Инклюзивдүүлүк жана жеткиликтүүлүк: Финансылык жеткиликтүүлүк жөн гана эсеп ачуу деңгээлинде калып жатабы же жокпу, ошону сурайт. Эсепке ээ болуу менен финансылык системаны активдүү колдонуу бир эле нерсе эмес. Бул блокто төлөмдөр, аманаттар, кредиттерге жеткиликтүүлүк жана санариптик колдонуу маанилүү болуп калат.
4. Жөнгө салуу жана тобокелдиктерди каптоо: Капитал, резервдер, көйгөйлүү кредиттер, контролдор жана тобокелдиктерди башкаруу аркылуу банктын кредиттик ортомчулукту коопсуз кыла аларын же кыла албастыгын баалайт. Бекемдик пассивдүү күтүү катары эмес, туруктуу ортомчулук үчүн коргоочу потенциал катары каралышы керек.
5. Монетардык трансформация: Борбордук банктын сигналдары банктын жүрүм-туруму аркылуу карызкорлорго жеткен-жетпегенин изилдейт. Пайыздык чен, резерв, кайра каржылоо жана кредиттик сунуш сыяктуу элементтер банктардын жүрүм-туруму аркылуу экономикага өткөрүлөт.
6. Фискалдык жана суверендик карызга көз карандылык: Мамлекеттик баалуу кагаздар, кепилдиктер, мамлекеттик депозиттер жана мамлекет менен банктардын ортосундагы байланыштын трансформацияны колдой тургандыгын же колдобостугун сурайт. Бул аймак өзүнчө эле жакшы же жаман эмес; контекстке жараша ал коопсуз активдерди камсыз кылышы же жеке кредиттик мүмкүнчүлүктү жутуп алышы мүмкүн.
Бул алты блок чогуу каралышы керек. Анткени банктык функциялар бири-бирин толуктап турат. Күчтүү каржылоо начар мониторинг жүргүзүү мүмкүнчүлүгүн толугу менен компенсациялай албайт. Эсептердин көп саны төмөнкү активдүү колдонуу маселесин жашыра албайт. Жогорку ликвиддүүлүк өндүрүмдүү секторлордун жетишсиз каржыланышын автоматтык түрдө чечпейт.
Формулалар эмнени түшүндүрөт?
PDFте оперативдүү математикалык формулалар, деталдуу балл эсептөөлөрү же калибрлөө теңдемелери берилбейт. Изилдөө өзгөчө деталдуу формулаларды, параметрлерди, босого маанилерин, программалык камсыздоо агымдарын жана мекемеге негизделген чечмелөө эрежелерин жалпыга ачык тексттен алып салганын белгилейт. Ошондуктан бул жерде PDFтен алына турган оригиналдуу формула жок.
Макаладагы методологиялык идея формулага караганда концептуалдык логика менен илгерилейт. Бул логика үч негизги принципке негизделген:
Биринчиси, багыттоо дисциплинасы: Ар бир көрсөткүчтө "жогорку маани жакшы" деген божомол туура эмес. Кээ бир көрсөткүчтөр пайда түрүндө болушу мүмкүн; алар көбөйгөн сайын трансформацияны колдошу мүмкүн. Кээ бир көрсөткүчтөр чыгым түрүндө болушу мүмкүн; алар көбөйгөн сайын морттукту же сүрүлүүнү (кедергини) көрсөтүшү мүмкүн. Башкалары болсо оптималдуу диапазонду талап кылат; өтө төмөн да, өтө жогору да маани көйгөйлүү болушу мүмкүн.
Экинчиси, тартыштыкка (bottleneck) сезгичтик: Банктык функциялар бири-бирин толуктагандыктан, бир гана алсыз блок күчтүү блоктордун экономикалык пайдасын чектеши мүмкүн. Жөнөкөй орточо көрсөткүч бул алсыздыкты жашырышы мүмкүн.
Үчүнчүсү, чечмелөө чеги: Концептуалдык профиль банктын рейтинги же инвестициялык сигнал эмес. Адегенде маалыматтардын аныктамалары, булактар, мезгилдер, бухгалтердик эсептин көлөмү, босого логикасы, туруктуулук сыноолору жана валидация процесси документтештирилиши керек.
График, Таблица жана Схеманын Негизги Билдирүүсү
PDFтеги визуалдык материалдар изилдөөнүн негизги идеясын түшүндүрүү үчүн колдонулат; алар эч кандай банкка же өлкөгө таандык реалдуу диагностикалык жыйынтык эмес.
1-беттеги мукаба схемасы, BICG профилин борбордо көрсөтөт жана анын айланасында алты блок жайгашкан: каржылоо буферлери, трансформация, суверендик карызга көз карандылык, монетардык трансформация, тобокелдиктерди каптоо жана инклюзивдүүлүк/жеткиликтүүлүк. Бул схема банктык трансформацияны бир гана катышка кыскартууга болбойт экенин түшүндүрөт.
5-беттеги концептуалдык трансформация чынжыры, финансылык ресурстардан банктык функцияларга, андан трансформация блокторуна, корпоративдик профилге жана акырында трансформация ажырымына (gap) баруучу агымды сунуштайт. Негизги билдирүү төмөнкүдөй: Банк ресурстары белгилүү бир функциялардан жана институционалдык контексттен өткөндөн кийин гана экономикалык жактан маанилүү ортомчулукка айланат.
15-беттеги алты блоктон турган архитектура, BICGнин өзөгүн визуалдаштырат. Бул көрүнүштө алты өлчөм бири-биринен көз карандысыз эмес, борбордогу BICG профилин биргелешип түзгөн толуктоочу бөлүктөр катары берилген.
26-беттеги радар профили, блоктордун ортосундагы тең салмактуулукту жана дисбалансты көрсөтүү үчүн колдонулат. Радар графиги күчтүү жана алсыз окторду бир эле учурда көрүүгө мүмкүндүк берет. Бирок изилдөө мындай визуалдарды рейтинг катары окубоо керектигин өзгөчө баса белгилейт.
26-беттеги heatmap (жылуулук картасы) матрицасы, трансформация блоктору менен диагностикалык суроолордун ортосундагы мамиленин интенсивдүүлүгүн көрсөтөт. Мисалы, жеке кредит, колдонууга жарактуу жеткиликтүүлүк, туруктуулук же мамлекеттик каржылоо байланышы жөнүндө суроо берилгенде, матрицада кайсы BICG блогу көбүрөөк тиешелүү болоору көрүнүп калат.
27-беттеги гистограмма жана гисториграмма, бөлүштүрүүнүн жана убакыт өлчөмүнүн маанилүүлүгүн түшүндүрөт. Гистограмма трансформация профилинин мекемелер арасында кандайча бөлүштүрүлөөрүн көрсөтөт; ал эми гисториграмма концептуалдык профилдин айлар ичинде кандайча жылышы мүмкүн экенин көрсөтөт. Бул визуалдар бир жолку өлчөөнүн ордуна, бөлүштүрүү жана убакыт динамикасы менен ойлонууга үндөйт.
Эксперименттер кандайча жасалган?
Бул изилдөө эксперименталдык маалыматтарды талдоону же өлкөгө/банкка негизделген эмпирикалык тестти сунуштабайт. Макала жалпыга ачык жана концептуалдык изилдөө катары жайгаштырылган. Ал эч кандай өлкөнүн калибрлөөсүн, банк рейтингин, жашыруун аудит маалыматтарын, оперативдүү босого таблицасын же колдонмо кодун камтыбайт.
Автор финансылык өнүгүү адабиятына, банктык ортомчулукка, финансылык инклюзивдүүлүккө, пруденциалдык талдоого, акча-кредит саясатынын трансмиссиясына, суверендик карыз менен банктык мамилелерге жана курама (композиттик) көрсөткүчтөр методологиясына таянган алкакты курат.
Изилдөө реалдуу баалоо кыймылдаткычын чыгаруунун ордуна, келечектеги эмпирикалык изилдөөлөр үчүн изилдөө архитектурасын сунуштайт. Бул архитектура; маалыматтардын картасын түзүү, көрсөткүчтөрдүн багытын аныктоо, маалымдама аймактарын түзүү, тартыштыкка (bottleneck) сезгич агрегация (топтоо), туруктуулук сыноолору, натыйжалар менен валидация жана башкаруу жазуулары сыяктуу этаптарды талап кылат.
Ошондуктан макаланын методу "далилденген скоринг модели" катары эмес, "кийинчерээк сынала турган концептуалдык өлчөө тили" катары окулушу керек.
Натыйжалар эмнени көрсөтүп турат?
Изилдөөнүн түздөн-түз эмпирикалык натыйжалары жок; анткени эч кандай өлкө, банк же мезгил үчүн эсептелген BICG баллы берилген эмес. Бирок анын концептуалдык натыйжалары күчтүү.
Биринчи натыйжа, банк секторун көлөмү менен гана баалоого болбойт. Система чоң депозиттерге, жогорку ликвиддүүлүккө же күчтүү капиталдык катыштарга ээ болушу мүмкүн; бирок эгерде бул ресурстар өндүрүмдүү кредиттерге, активдүү колдонууга жана саясаттын трансмиссиясына айланбаса, корпоративдик трансформация ажырымы пайда болушу мүмкүн.
Экинчи жыйынтык, финансылык инклюзияны эсеп ээлиги менен гана өлчөбөө керек. Эсеп ачуу – финансылык системага кирүүнүн биринчи кадамы; бирок чыныгы инклюзивдүүлүк активдүү колдонуу, төлөмдөр, аманаттар, кредиттер, санариптик каналдарды пайдалануу жана экономикалык туруктуулук менен мааниге ээ болот.
Үчүнчү жыйынтык, пруденциалдык бекемдикти пассивдүү коопсуздук белгиси катары эмес, туруктуу ортомчулукту камсыз кылган коргоо механизми катары окуу керек. Капитал жана ликвиддүүлүк күчтүү болушу мүмкүн; бирок тобокелдиктерге мониторинг жүргүзүү жана кредиттерди бөлүштүрүү начар болсо, экономикалык трансформация чектелүү бойдон калышы мүмкүн.
Төртүнчү жыйынтык, мамлекеттик карыз менен банктык мамилелерди контекстке жараша чечмелөө керек. Мамлекеттик баалуу кагаздар банктарга коопсуз активдерди жана ликвиддүүлүктү камсыздай алат; бирок ашыкча концентрация жеке сектордун кредиттерин кысып же банктын жүрүм-турумун мамлекеттик каржылоого көз каранды кылып коюшу мүмкүн.
Бешинчи жыйынтык, жөнөкөй орточо көрсөткүчтөр адаштырышы мүмкүн. Эгерде банктын алты блогунун бешөө күчтүү, бири өтө алсыз болсо, орточо балл жакшы көрүнүшү мүмкүн. Бирок алсыз блок трансформация потенциалынын чыныгы тартыштыгы (bottleneck) болушу мүмкүн. Ошентип, BICG тең салмактуулукту, бөлүштүрүүнү жана алсыз окторду көрүнүктүү кылууну көздөйт.
Бул эмне үчүн маанилүү?
Банк системасы экономиканын кан айлануусу сыяктуу. Ресурстарды чогултуу, кредитке айландыруу, тобокелдиктерди көзөмөлдөө, төлөмдөрдү иштетүү, аманаттарды коопсуз сактоо жана акча-кредит саясатын жүрүм-турумга айландыруу банктар аркылуу ишке ашат.
Ошондуктан банктык талдоодо "канча ресурс бар?" деген суроо жалгыз өзү жетишсиз. Негизги суроо - бул ресурстардын канчасы өндүрүмдүү, инклюзивдүү жана туруктуу функцияларга айланып жаткандыгында.
BICG алкагы өзгөчө саясат иштеп чыгуучулар, борбордук банктар, көзөмөлдөөчү органдар, изилдөөчүлөр жана өнүктүрүү мекемелери үчүн пайдалуу ой жүгүртүү тилин сунуштайт. Банк системасы сыртынан күчтүү көрүнүшү мүмкүн; бирок жеке сектордун кредити алсыз, активдүү финансылык колдонуу төмөн, акча-кредит саясатынын трансмиссиясы чектелген же мамлекеттик кагаздарга көз карандылык жогору болушу мүмкүн. BICG ушундай көрүнбөгөн трансформациялык ажырымдарды талкууга алат.
Verianla жагынан алганда, изилдөө маалыматтарды жана көрсөткүчтөрдү кантип окуу керектиги боюнча маанилүү сабак берет. Көрсөткүчтөр натыйжа эмес; алар туура суроолор менен чечмеленгенде гана мааниге ээ болот. Банк ишинде да жалгыз катыштарды (ставкаларды) карабастан, функциялар бири-бирин кантип толуктай турганын көрүү керек.
Көңүл буруу пункттары
Бул изилдөөнүн чектери ачык сакталышы керек.
Биринчиден, BICG кредиттик рейтинг (credit rating) ыкмасы эмес. Бул банктын бекемдиги, дефолт (default) коркунучу же инвестициялык баалуулугу жөнүндө түздөн-түз чечим чыгарбайт.
Экинчиден, изилдөө инвестициялык кеңеш эмес. Ал банктын акциялары, облигациялары, депозиттери же башка каржылык өнүмдөрү боюнча сатып алуу/сатуу багыттарын камтыбайт.
Үчүнчүдөн, макала оперативдүү формулаларды бербейт. Бул аң-сезимдүү тандоо. Босоголор, салмактар жана калибрлөөлөр маалыматтарды башкаруусуз бөлүшүлгөндө, жасалма (жалган) тактыкты жаратышы мүмкүн.
Төртүнчүдөн, визуалдар синтетикалык. Radar, heatmap, histogram жана historigram реалдуу банк же өлкө маалыматтарын билдирбейт. Алар концептуалдык баяндоо куралы гана.
Бешинчиден, BICG келечекте эмпирикалык валидацияны талап кылат. Маалымат булактары, аныктамалар, бухгалтердик эсептин көлөмү, мезгилдер, маалымдама аймактары, салмактар, туруктуулук сыноолору жана кийинки жыйынтыктар менен салыштыруу жүргүзүлбөстөн оперативдүү колдонуу туура эмес болот.
Алтынчыдан, банк системалары өлкөгө, жөнгө салуучу чөйрөгө, экономикалык түзүмгө жана банктын бизнес моделине жараша ар кандай иштейт. Ошондуктан, бирдей (бир типтүү) чечмелөө банктык трансформацияны туура эмес окушу мүмкүн.
Жыйынтык
Banking Sector Institutional Conversion Gap изилдөөсү банктык анализди көлөмдөн трансформацияга жылдырган концептуалдык алкакты сунуштайт. Банктын же банк системасынын колунда ресурстардын болушу, бул ресурстардын өндүрүмдүү, инклюзивдүү жана туруктуу ортомчулукка айланып жатканын билдирбейт.
BICGнин эң күчтүү жагы - белгилүү банктык көрсөткүчтөрдү толугу менен четке какпашы; алардын ролун кайрадан уюштуруусу. Активдер, депозиттер, капитал, ликвиддүүлүк, эсептердин саны, мамлекеттик баалуу кагаздар жана кирешелүүлүк дагы деле маанилүү. Бирок алар акыркы жооп эмес, трансформация процесси тууралуу далилдердин бөлүктөрү.
Изилдөө сунуштаган алты блоктон турган түзүм; банктык трансформация, каржылоо буферлери, инклюзивдүүлүк, тобокелдиктерди каптоо, монетардык трансмиссия жана фискалдык/суверендик карызга көз карандылык аркылуу тең салмактуураак окууну камсыздайт. Ал эми тартыштыкка (bottleneck) сезгич мамиле күчтүү көрүнгөн орточо көрсөткүчтөрдүн артындагы алсыз байланыштарды көрүнүктүү кылат.
Verianla окурманы үчүн негизги билдирүү төмөнкүдөй: Финансылык системаларды түшүнүү үчүн канча акча, активдер же эсептер бар экенин гана эмес; бул ресурстардын экономикада кандай жумушка айланып жатканын да суроо керек. Банк ишинде чыныгы күч ресурстарды кармоодо эмес, ресурсту коопсуз жана пайдалуу ортомчулукка айландыра билүүдө жатат.
Булак жана Метод Эскертүүсү
Бул макала Жорж Маглуар Фоаленг Фокамдын (Georges Magloire Foaleng Fokam) “Banking Sector Institutional Conversion Gap (BICG)” аттуу жалпыга ачык концептуалдык working paper текстинин негизинде даярдалган. Мазмун сөзмө-сөз котормо эмес; изилдөөнүн негизги идеясы, алты блоктон турган архитектурасы, визуалдык баяндоосу, методологиялык чектөөлөрү жана келечектеги изилдөө күн тартиби Verianla басып чыгаруу багытына ылайык жөнөкөйлөштүрүлүп, оригиналдуу кыргызча редактордук макалага айландырылган.
Текстте финансылык система, банк иши, борбордук банк иши, мамлекеттик каржы жана жөнгө салуу анализи сыяктуу тармактар камтылган. Бул мазмун инвестиция, кредит, аудит, жөнгө салуу же банкты баалоо боюнча кеңеш эмес. Конкреттүү чечимдер үчүн тиешелүү мыйзамдар, көзөмөлдөөчү органдар, эксперттик финансылык талдоо жана көз карандысыз тастыктоо процесстери эске алынышы керек.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген