

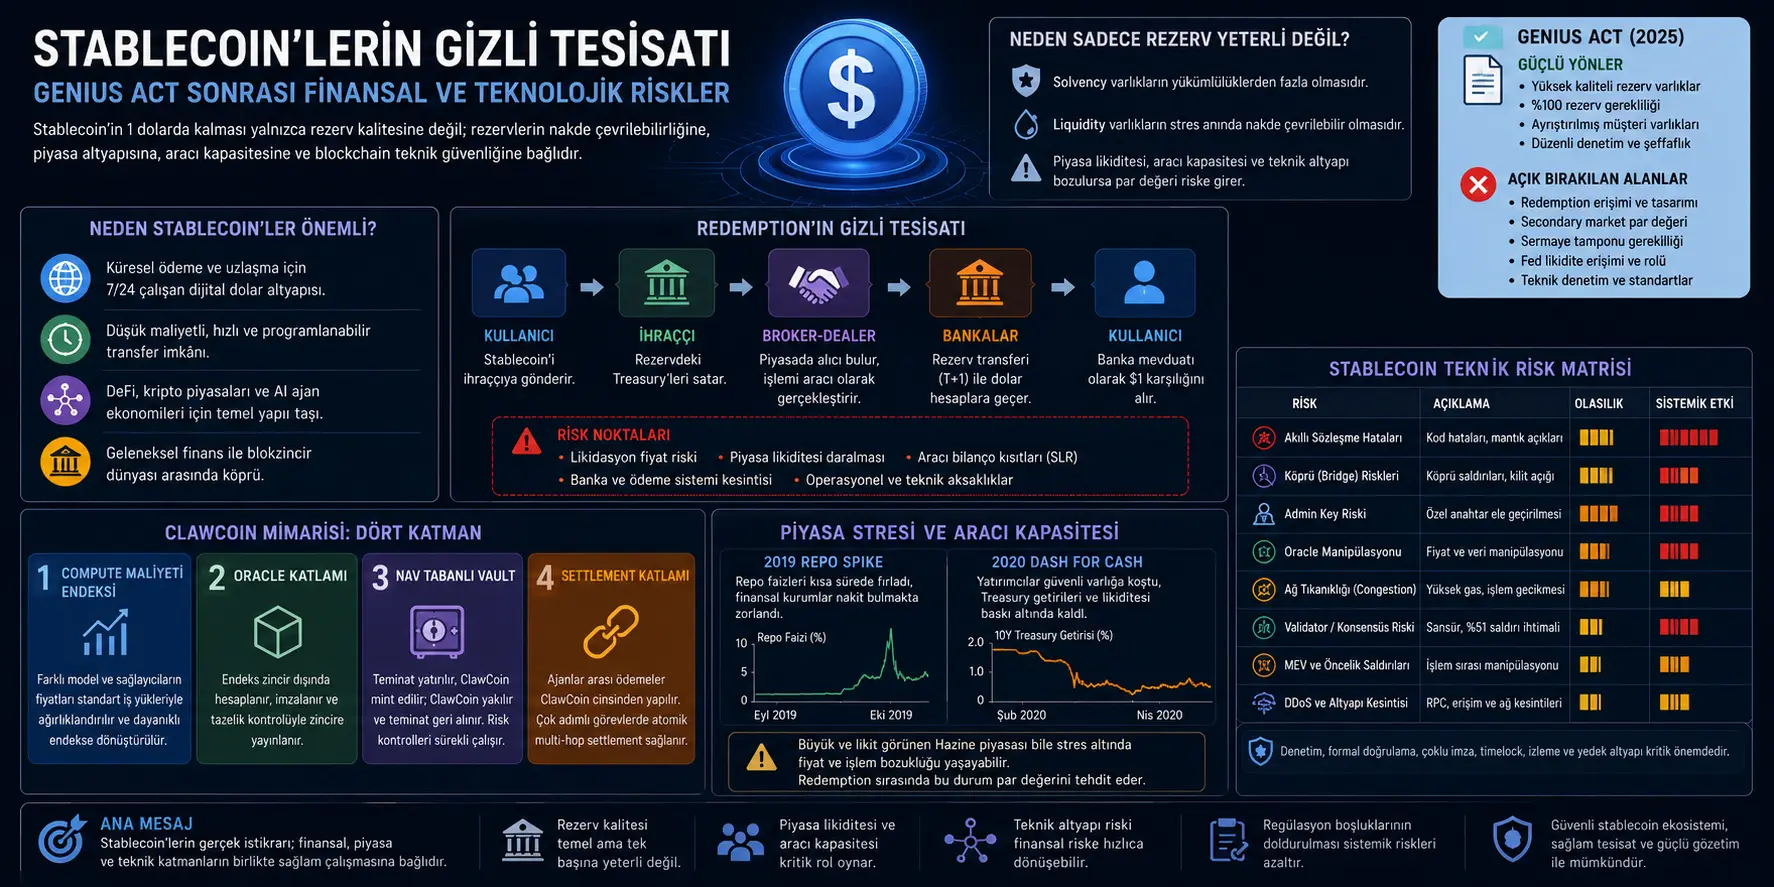
Stablecoin-ҳо, махсусан ҳамчун воситаҳои пардохти рақамие, ки ҳадаф доранд арзиши худро нисбат ба доллари ИМА як ба як нигоҳ доранд, берун аз бозорҳои крипто низ паҳн шудан гирифтанд. GENIUS Act, ки соли 2025 қабул шуд, ҳамчун як танзими фарогири федералӣ баррасӣ мешавад, ки дар ИМА барои stablecoin-ҳои пардохтии долларӣ чорчӯбаи захира, эмиссия ва назоратро муқаррар мекунад.
Ин таҳқиқот бар он аст, ки GENIUS Act заминаи муҳиме гузоштааст, аммо устувории stablecoin-ро танҳо бо дороиҳои захиравии босифат кафолат додан мумкин нест. Барои он ки як stablecoin бе дур шудан аз 1 доллар фаъолият кунад, solvent будани эмитент кофӣ нест. Ҳамзамон, ба ликвидияте, ки талаботи redemption-ро қонеъ кунад, ба иқтидори миёнаравӣ барои анҷом додани муомила дар бозори Treasury, ба робитаҳои боэътимоди бонкӣ ва ба инфрасохтори blockchain-и бефосила низ ниёз ҳаст.
Паёми асосии мақола ба таври сода чунин аст: Арзиши парии stablecoin на танҳо ба дороиҳои дар тавозуни эмитент мавҷудбуда, балки ба он вобаста аст, ки ин дороиҳо дар лаҳзаи стресс чӣ гуна фурӯхта мешаванд, кадом миёнаравон ин фурӯшро анҷом медиҳанд ва интиқоли token дар кадом роҳҳои техникӣ сурат мегирад. Аз ин рӯ, «захираи 1:1» муҳим аст, вале худ аз худ кофӣ нест.
Мушкил чист?
Stablecoin-ҳо аксар вақт бо як андешаи сода шарҳ дода мешаванд: Барои ҳар 1 stablecoin ба арзиши 1 доллар захираи бехатар нигоҳ дошта мешавад; корбар, агар бихоҳад, метавонад stablecoin-ро ба доллар табдил диҳад. Аммо мақола мегӯяд, ки ин тавзеҳ таҷҳизоти воқеии молиявиро пинҳон мекунад.
Эмитенти stablecoin метавонад ҳамчун захира пасандози бонкӣ, Treasury bill, Treasury bond ё дороиҳои монанд ба reverse repo нигоҳ дорад. Агар корбарон ҳамзамон ба таври оммавӣ stablecoin-и худро бозпас гиранд, эмитент бояд ин дороиҳоро зуд ба пули нақд табдил диҳад. Хусусан агар қисми муҳими захираҳо аз коғазҳои қиматноки навъи Treasury иборат бошад, амалиёти redemption танҳо бо қарори эмитент анҷом намеёбад, балки пайдо кардани харидор дар бозори Treasury, миёнаравии broker-dealer, интиқоли захираҳои бонкӣ ва кори низомҳои пардохтро низ талаб мекунад.
Дар ин ҷо ду мафҳум аз ҳам ҷудо мешаванд: solvency ва liquidity. Solvency нишон медиҳад, ки оё дороиҳои эмитент аз ӯҳдадориҳои stablecoin-и он зиёданд ё не. Liquidity бошад, мефаҳмонад, ки ин дороиҳоро дар муддати кӯтоҳ бе талаф ё бо талафи кам ба пули нақд табдил додан мумкин аст ё не. Ба гуфтаи мақола, ҳатто эмитенти solvent низ, агар ба тангнои ликвидият дучор шавад, метавонад дар ҳифзи арзиши парӣ мушкилӣ кашад.
Мушкили дигар технологист. Stablecoin-ҳо, бар хилофи низомҳои анъанавии пардохт, дар public blockchain, smart contract, bridge, oracle, validator, ҳамён, таъминкунандаи RPC ва сохторҳои governance фаъолият мекунанд. Ҳатто агар захираҳо устувор бошанд ҳам, агар интиқоли token ба таъхир афтад, амалиёти mint/burn вайрон шавад, bridge мавриди ҳамла қарор гирад ё blockchain ба мушкили liveness дучор шавад, эътимоди корбарон метавонад осеб бинад.
Усул чӣ пешниҳод мекунад?
Таҳқиқот ба ҷойи сохтани як модел ва гузаронидани озмоиш, хавфи stablecoin-ро дар се қабати ба ҳам вобаста таҳлил мекунад:
1. Қабати молиявӣ: Тавозуни эмитент, сифати дороиҳои захиравӣ, буфери сармоя, ликвидияти бозорҳои Treasury ва repo, иқтидори тавозунии broker-dealer ва ҷараёни redemption баррасӣ мешаванд.
2. Қабати технологӣ: Инфрасохтори blockchain, ки stablecoin дар он кор мекунад, мантиқи smart contract, bridge-ҳо, oracle-ҳо, ангезаҳои validator, ҳамлаҳои consensus, сербории шабака, идоракунии admin key, хавфи quantum ва таҷрибаҳои коҳиш додани хавфҳои техникӣ баррасӣ мешаванд.
3. Қабати танзим: Муҳокима мешавад, ки GENIUS Act кадом масъалаҳоро қавӣ ҳал мекунад ва кадом масъалаҳоро боз мегузорад. Сифати захира ва шаффофият ҳамчун ҷанбаҳои қавӣ арзёбӣ мешаванд; аммо зикр мешавад, ки дар соҳаҳое чун тарҳи redemption, арзиши парӣ дар secondary market, capital buffer, дастрасӣ ба ликвидияти Fed, interoperability ва назорати техникӣ холигиҳо мавҷуданд.
Усули мақола аз он иборат аст, ки stablecoin на танҳо ҳамчун token ё танҳо ҳамчун дороии молиявӣ, балки ҳамчун низоми омехтаи пардохт арзёбӣ мешавад, ки инфрасохтори бозори пул ва инфрасохтори нармафзорро ба ҳам мепайвандад.
Формулаҳо чиро мефаҳмонанд?
Дар PDF шумораи маҳдуд, вале муҳими формулаҳо мавҷуд аст. Ин формулаҳо махсусан арзиши backing asset, capital buffer ва маҳдудиятҳои миёнаравии бозорро шарҳ медиҳанд. Формулаҳои зер бо риояи сохтори рамзии мақола ва дар шакли мувофиқ ба MathJax пешниҳод шудаанд.
1. Тағйирёбии арзиши backing asset-и эмитенти stablecoin дар тӯли вақт
Ин формула нишон медиҳад, ки дороиҳои захиравии эмитенти stablecoin аз як давра ба давраи дигар чӣ гуна тағйир меёбанд. \(A_t\) арзиши backing asset дар оғози давра аст. \(T_t\) сармоягузориҳои Treasury ва \(D_t\) пасандозҳои бонкиро ифода мекунанд. \(r_{t,T}\) ва \(r_{t,D}\) мутаносибан фоизи Treasury ва пасандозҳоро нишон медиҳанд. Нуктаи муҳими формула чунин аст: Даромади фоизӣ метавонад арзиши захираро афзоиш диҳад, аммо поин рафтани нархи Treasury, яъне талафи сармоя, метавонад арзиши захираи эмитентро коҳиш диҳад.
2. Ҳисоби leverage ratio
Мақола барои фаҳмидани буфери сармояи эмитентҳои stablecoin мантиқи содаи leverage ratio-и дар бонкдорӣ истифодашавандаро ба тавозуни stablecoin мутобиқ мекунад. Дар ин ҷо \(assets\) арзиши умумии дороиҳои захиравӣ ва \(stablecoins\) ӯҳдадориҳои stablecoin-и дар муомилотбударо ифода мекунанд. Қисми сурат буфери байни дороиҳо ва ӯҳдадориҳои эмитентро нишон медиҳад. Агар ин таносуб паст бошад, ҳатто коҳиши хурди арзиши дороиҳо метавонад тавозуни эмитентро осебпазир кунад.
3. Маҳдудияти Supplementary Leverage Ratio, яъне SLR
Ин формула маҳдудияти сармояеро нишон медиҳад, ки барои бонкҳои бузурги низомӣ ҳангоми миёнаравӣ дар муомилоти repo ва Treasury аҳамият пайдо мекунад. Ҳангоми миёнаравии бонкҳои вобаста ба broker-dealer дар муомилоти Treasury ё repo, тавозуни онҳо меафзояд. Агар ин афзоиш онҳоро ба ҳадди SLR наздик кунад, broker-dealer метавонад барои гирифтани Treasury-и бештар майл ё тавоноии кофӣ надошта бошад. Агар эмитентҳо ҳангоми мавҷи redemption маҷбур шаванд Treasury фурӯшанд, ин маҳдудияти тавозун метавонад дар раванди redemption тангно эҷод кунад.
4. Коҳиш ёфтани ӯҳдадории stablecoin ҳангоми redemption
Дар амалиёти redemption корбар stablecoin-ро ба арзиши \(x\) доллар ба эмитент мефиристад. Эмитент stablecoin-ро аз муомилот хориҷ мекунад ва ба корбар пасандози бонкӣ ё муодили нақдӣ ба арзиши \(x\) доллар медиҳад. Аз нигоҳи назариявӣ, дороиҳо ва ӯҳдадориҳо ба як миқдор кам мешаванд. Аммо чунин фаъолияти муназзам ба он вобаста аст, ки Treasury дар муддати кӯтоҳ ва бе талаф фурӯхта шавад.
5. Робитаи асосии кофигӣ барои ҳифзи арзиши парӣ
Ин ифода мантиқи solvency-и stablecoin-ро нишон медиҳад. Агар арзиши бозории дороиҳои захиравӣ аз ӯҳдадориҳои stablecoin камтар бошад, эмитент дар иҷрои ваъдаи redemption бо арзиши парӣ мушкилӣ мекашад. Аммо мақола махсус таъкид мекунад: Ин шарт зарурӣ аст, вале кофӣ нест. Ҳатто агар дороиҳо кофӣ бошанд ҳам, дар сурати вайрон шудани ликвидият, миёнаравии бозор ва инфрасохтори техникии интиқол арзиши парӣ метавонад зери фишор бишиканад.
6. Шарти амалӣ барои ликвидияти redemption
Ин формула хулосаи содаи ғояи асосии мақола аст. Барои redemption бо арзиши парӣ на танҳо кофӣ будани захира, балки ба пули нақд табдил додани дороиҳо дар вақти лозим ва фаъолияти инфрасохтори blockchain/пардохт низ зарур аст.
Паёми асосии график, ҷадвал ва схема
Схемаи силсиламаротиби пул дар саҳифаи 7: Схема нишон медиҳад, ки stablecoin дар поёни пули бонки марказӣ ва пасандозҳои бонкӣ ҷойгир аст. Дар раванди redemption-и securities-backed stablecoin эмитент маҷбур мешавад коғази қиматноки худро фурӯшад, то пасандози бонкӣ ба даст орад. Паёми асосӣ: Арзиши парии stablecoin на ба пули бонки марказӣ мустақиман, балки ба миёнаравии бонк ва бозор вобаста аст.
Схемаи ҷараёни redemption дар саҳифаи 9: Корбар stablecoin-ро ба эмитент мефиристад, эмитент Treasury мефурӯшад, байни buyer bank ва issuer bank интиқоли захира сурат мегирад ва дар охир корбар пасандози бонкӣ мегирад. Нуктаи муҳим дар схема марҳилаи «liquidation price risk» ва T+1 settlement аст. Яъне redemption, гарчанде ҳамчун амалиёти яккликаи рӯйи занҷир менамояд, дар пасманзар фурӯши коғазҳои қиматнок ва инфрасохтори пардохти бонкӣ фаъолият мекунанд.
Схемаи ҷараёни minting дар саҳифаи 10: Ҳангоми барориши stablecoin-и нав пасандози бонкии харидор ба эмитент мегузарад; эмитент метавонад бо ин пасандоз Treasury харад ва ба корбар stablecoin диҳад. Схема нишон медиҳад, ки барориши stablecoin бо ҳаракати пасандозҳо дар низоми бонкӣ алоқаманд аст.
Ҷадвали backing asset allocation дар саҳифаи 13: Тақсимоти захираҳои Circle ва Tether дар семоҳаи сеюми соли 2025 муқоиса мешавад. Ҷадвал нишон медиҳад, ки эмитентҳои бузург портфелҳое месозанд, ки асосан аз Treasury-и кӯтоҳмуҳлат, repo ва пасандози бонкӣ иборатанд, аммо таркиби дороиҳои онҳо яксон нест.
Ҷадвали leverage ratio дар саҳифаи 20: Арзишҳои leverage ratio-и панҷ эмитенти stablecoin дар солҳои 2023–2025 оварда шудаанд. Ба гуфтаи мақола, баъзе эмитентҳое, ки таркиби захираашон ба талаботи GENIUS аз ҳама наздик аст, дар муқоиса бо стандарти leverage ratio-и бонкдорӣ буферҳои заифи сармоя доранд. Ин натиҷа нишон медиҳад, ки нигоҳ доштани дороиҳои босифат ниёз ба capital buffer-ро пурра аз байн намебарад.
Ҷадвали Treasury market stress дар саҳифаи 26: Repo spike-и сентябри 2019 ва давраи «dash for cash»-и марти 2020 ҷамъбаст шудаанд. Паёми асосӣ ин аст, ки ҳатто бозорҳои Treasury ва repo, ки аз ликвидтарин бозорҳои ҷаҳон ба шумор мераванд, метавонанд ҳангоми шокҳои нисбатан маҳдуди ҳаҷм ба ихтилоли ҷиддии нарх ва муомила дучор шаванд.
Схемаи занҷири муомилоти Treasury дар саҳифаи 27: Занҷири байни seller, broker-dealer #1, broker-dealer #2 ва buyer нишон медиҳад, ки бозори Treasury ҳамчун мутобиқати мустақими харидору фурӯшанда кор намекунад, балки аз иқтидори тавозунии broker-dealer вобаста аст.
Схемаи standing repo facility дар саҳифаи 31: Нишон дода мешавад, ки Fed метавонад тавассути standing repo facility ба broker-dealer захира диҳад. Аммо мақола бар он аст, ки ин маҳдудияти тавозунии broker-dealer-ро комилан аз байн намебарад. Зеро дороиҳои broker-dealer боз ҳам меафзоянд ва ҳадди SLR метавонад фишор эҷод кунад.
Матритсаи хавфҳои техникӣ дар саҳифаи 40: Хавфҳои техникии stablecoin аз рӯйи эҳтимолият ва сатҳи таъсири низомӣ гурӯҳбандӣ мешаванд. Хавфҳое чун Smart contract logic flaws, bridge failure, flash loan pricing attacks, admin key custody failures, consensus attacks, cryptographic exploits, governance attacks, MEV exploitation, DDoS ва block reorg номбар мешаванд. Паёми асосӣ: Хавфи stablecoin на танҳо хавфи тавозуни молиявӣ, балки хавфи амнияти нармафзор ва инфрасохтор низ ҳаст.
Ҷадвали ҳамлаҳои blockchain дар саҳифаи 67: Ҳодисаҳое чун The DAO, Ronin bridge hack, Wormhole bridge exploit, BNB Chain bridge hack ва Ethereum Classic 51% attack бо сабаби техникӣ, талафи тахминӣ ва вокуниши нарх номбар шудаанд. Ин ҷадвал нишон медиҳад, ки ҳамлаҳо ба инфрасохтори blockchain метавонанд ба эътимоди бозор ва нархи дороиҳо зуд таъсир расонанд.
Озмоишҳо чӣ гуна анҷом дода шудаанд?
Ин таҳқиқот озмоиши классикии лабораторӣ ё модели омӯзиши мошиниро пешниҳод намекунад. Ба ҷойи ин, таҳлили хавфи молиявию техникии сиёсатмеҳварро анҷом медиҳад. Усул хондани санадҳои ҳуқуқӣ, муқоисаи тавозунҳои молиявӣ, рӯйдодҳои таърихии фишори бозор, механикаи redemption-и stablecoin ва хавфҳои техникии blockchain-ро дар якҷоягӣ арзёбӣ мекунад.
Дар бахши молиявӣ муаллифон дороиҳои захиравиеро меомӯзанд, ки GENIUS Act иҷозат медиҳад. Қобилияти redemption бо арзиши парии эмитенти stablecoin тавассути дороиҳое чун Cash, пасандози бонкӣ, Treasury bills/notes/bonds ва Treasury reverse repos баррасӣ мешавад. Сипас сохтори тавозунии эмитентҳои stablecoin бо бонкҳо ва money market mutual fund-ҳо муқоиса мешавад.
Мақола барои панҷ эмитенти stablecoin аз маълумоти оммавии захираҳо leverage ratio-и содакардашударо ҳисоб мекунад. Ҳадаф татбиқи айнан якхелаи мантиқи буфери сармояи бонкдорӣ ба тавозуни stablecoin нест; балки арзёбии интуитивии он аст, ки эмитентҳои stablecoin дар муқобили талафоти ғайричашмдошт чӣ қадар буфери сармоя доранд.
Дар бахши инфрасохтори бозор таҳқиқот ихтилоли бозори repo дар сентябри 2019 ва рӯйдоди Treasury «dash for cash»-и марти 2020-ро меомӯзад. Ин ду ҳодиса барои нишон додани он истифода мешаванд, ки бозорҳои Treasury/repo, ки хеле бузург ва ликвидӣ дониста мешаванд, низ метавонанд зери стресс аз сабаби иқтидори миёнаравӣ осебпазир шаванд.
Дар бахши технологӣ бошад, фарқи инфрасохтори public blockchain аз низомҳои пардохти молиявӣ таҳлил мешавад. Хавфҳое чун Smart contract bug, bridge failure, admin key compromise, validator censorship, consensus attack, MEV, gas manipulation, DDoS, quantum threat ва governance attack гурӯҳбандӣ мешаванд. Ҳамчунин таҷрибаҳои коҳиш додани хавф, аз ҷумла testing, auditing, formal verification, bug bounty, timelock, multisig, circuit breaker, monitoring ва redundant infrastructure баррасӣ мешаванд.
Натиҷаҳо чиро нишон медиҳанд?
1. Шарти захираи 1:1 қавӣ аст, вале худ аз худ кофӣ нест. GENIUS Act аз ҷиҳати сифати захира ва шаффофият чорчӯбаи муҳиме пешниҳод мекунад. Аммо мақола таъкид мекунад, ки арзиши парии stablecoin на танҳо ба сифати захираҳо, балки ба фаъолияти бозор ва инфрасохтори техникӣ ҳангоми redemption вобаста аст.
2. Solvency ва liquidity хавфҳои гуногунанд. Эмитент метавонад дар рӯйи коғаз solvent бошад, вале ҳангоми якбора афзудани талаботи redemption маҷбур шавад Treasury-ҳои худро дар муддати кӯтоҳ фурӯшад. Агар бозори Treasury вайрон шавад ё иқтидори broker-dealer пур гардад, мушкили ликвидият метавонад арзиши париро таҳдид кунад.
3. Бозори Treasury бузург аст, вале метавонад осебпазир бошад. Мақола repo spike-и соли 2019 ва dash for cash-и соли 2020-ро ҳамчун намунаҳои муҳим аз нигоҳи хавфи redemption-и stablecoin истифода мекунад. Ин рӯйдодҳо нишон медиҳанд, ки ҳатто дар бозорҳои босифат ва ликвидӣ низ аз сабаби иқтидори миёнаравӣ ва тақсимоти захираҳо ихтилол ба вуҷуд омада метавонад.
4. Иқтидори тавозунии broker-dealer тангнои муҳим аст. Агар эмитентҳои stablecoin ҳангоми мавҷи бузурги redemption маҷбур шаванд Treasury фурӯшанд, иқтидори тавозунии broker-dealer-ҳое, ки ин фурӯшҳоро коркард мекунанд, метавонад маҳдуд бошад. Қоидаҳои сармоя, аз ҷумла SLR, метавонанд имкони гирифтани Treasury-и бештарро аз ҷониби ин миёнаравон дар лаҳзаи стресс маҳдуд кунанд.
5. Дастрасӣ ба Fed метавонад роҳҳал бошад, вале мушкилоти нав ба вуҷуд меорад. Дастрасии эмитентҳои stablecoin ба захираҳои Fed ё воситаҳои ликвидият метавонад тангнои redemption-ро коҳиш диҳад. Аммо ин нақши миёнаравии бонкҳо, интиқоли сиёсати пулӣ, тавозуни бонки марказӣ ва ҳудуди дастгирии муассисаҳои nonbank-ро баҳсбарангез мекунад.
6. Хавфҳои техникӣ метавонанд ба хавфи молиявӣ табдил ёбанд. Smart contract error, bridge attack, admin key compromise, мушкили blockchain liveness ё consensus attack шояд арзиши дороиҳои захиравиро мустақиман коҳиш надиҳанд. Вале агар корбар натавонад интиқол диҳад, redeem кунад ё ба кори низом эътимод дошта бошад, нархи stablecoin дар secondary market метавонад аз арзиши парӣ дур шавад.
7. Бо афзоиши ҳаҷми stablecoin ангезаи ҳамла ба host blockchain метавонад афзояд. Мақола баррасӣ мекунад, ки бо афзудани ҳаҷми муомилоти stablecoin даромади эҳтимолии manipulation-и underlying blockchain низ метавонад зиёд шавад. Дар муқобил, арзиши ҳамла на ҳамеша бо ҳаҷми stablecoin бо ҳамон суръат меафзояд.
8. GENIUS оғози қавӣ аст, вале холигиҳо мегузорад. Ба гуфтаи таҳқиқот, GENIUS Act аз ҷиҳати сифати захира, шаффофият, манъи rehypothecation ва назорат қавӣ аст. Аммо дар соҳаҳое чун дастрасӣ ба redemption, арзиши парӣ дар secondary market, capital buffer, Fed liquidity access, interoperability, technical audit ва software governance тафсилоти бештари танзимӣ зарур аст.
Чаро ин муҳим аст?
Stablecoin-ҳо дигар танҳо дороиҳои миёнаравие нестанд, ки дар биржаҳои крипто истифода шаванд; онҳо ҳамчун бахши эҳтимолии инфрасохтори пардохт ва settlement дида мешаванд. Дар чунин миқёс, устувории stablecoin метавонад на танҳо ба бозори крипто, балки ба бозори Treasury, низоми бонкӣ, низомҳои пардохт ва протоколҳои DeFi низ таъсир расонад.
Аҳамияти мақола аз он сарчашма мегирад, ки stablecoin-ро на ҳамчун маҳсулоти якқабата, балки ҳамчун инфрасохтори молиявию технологии бисёрқабата баррасӣ мекунад. Барои фаҳмидани он ки як stablecoin бехатар аст ё не, ин саволҳо бояд якҷоя дода шаванд: Захираҳо чӣ қадар босифатанд? Эмитент чӣ қадар буфери сармоя дорад? Redemption мустақим аст ё тавассути миёнарав? Фурӯши Treasury дар кадом бозор ва бо кадом иқтидори миёнаравӣ анҷом мешавад? Оё амалиёти blockchain дар лаҳзаи стресс кор мекунанд? Хавфҳои smart contract ва admin key чӣ гуна идора мешаванд? Bridge-ҳо ва oracle-ҳо аз ҷониби кӣ назорат мешаванд?
Ин дидгоҳ барои танзим низ муҳим аст. Зеро танзими сифати захира танҳо як қисми stablecoin-ро бехатар мекунад. Агар механизми redemption, ликвидияти бозор, инфрасохтори техникӣ ва governance-и амалиётӣ равшан набошанд, stablecoin-и аз ҷиҳати ҳуқуқӣ мутобиқ метавонад дар амал осебпазир боқӣ монад.
Нуктаҳои мавриди таваҷҷуҳ
1. Ин таҳқиқот машварати сармоягузорӣ нест. Он набояд ҳамчун роҳнамои мустақими қароргирӣ барои интихоби stablecoin, дороии крипто ё инфрасохтори пардохт истифода шавад.
2. Машварати ҳуқуқӣ нест. Барои тафсири ниҳоии ҳуқуқии GENIUS Act ва дигар танзимҳои stablecoin назари коршинос зарур аст. Ин навишта шарҳи содакардашудаи мақолаи академӣ мебошад.
3. Хусусияти preprint дорад. Азбаски таҳқиқот preprint-и arXiv аст, натиҷаҳо набояд бо қатъияти нусхаи ниҳоии аз ҳамтоён баррасишуда хонда шаванд.
4. Маълумот ва танзим метавонанд бо мурури вақт тағйир ёбанд. Таркиби захираҳои stablecoin, қоидаҳои танзимӣ, сиёсати Fed, сохтори бозори Treasury ва хавфҳои blockchain метавонанд нав шаванд.
5. Муқоисаи leverage ratio ҳукми мустақими бонкдорӣ нест. Мақола leverage ratio-ро ҳамчун ченаки интуитивии буфери сармоя барои эмитентҳои stablecoin истифода мекунад. Ин маънои онро надорад, ки эмитентҳои stablecoin бояд айнан таҳти ҳамон танзими бонкҳо қарор гиранд.
6. Хавфҳои техникӣ метавонанд берун аз назорати эмитент бошанд. Эмитенти stablecoin метавонад smart contract-и худро назорат кунад, аммо underlying blockchain consensus, рафтори validator, инфрасохтори public RPC ё хавфҳои bridge-и тарафи сеюмро пурра идора карда наметавонад.
7. Арзиши парӣ дар secondary market метавонад ба таври дигар таҷриба шавад. На ҳар корбари stablecoin ҳуқуқи redemption-и мустақим аз эмитентро дорад. Корбари чакана аксар вақт аз нархи secondary market вобаста мемонад.
Ёддошти соҳаи хавфнок: Мавзуъ ба низоми молиявӣ, танзими stablecoin ва инфрасохтори пардохти blockchain дахл дорад. Ин навишта машварати сармоягузорӣ, машварати ҳуқуқӣ ё арзёбии қатъии хавфи эмитенти муайяни stablecoin нест. Таҳқиқот бояд ҳамчун таҳлили хавфи академӣ ва сиёсатмеҳвар баррасӣ шавад.
Арзёбии умумӣ: Мақола бар он аст, ки шарҳ додани амнияти stablecoin-ҳои долларӣ танҳо бо саволи «оё захираҳо босифатанд?» нопурра мебошад. Ба гуфтаи муаллифон, наздик ба 1 доллар мондани stablecoin ҳам ба сифати дороиҳои захиравӣ ва ҳам ба он вобаста аст, ки ин дороиҳо ҳангоми стресс то чӣ андоза зуд ва бе талаф ба пули нақд табдил дода мешаванд, бозорҳои Treasury ва repo чӣ гуна кор мекунанд, иқтидори тавозунии broker-dealer чӣ қадар аст, каналҳои redemption, инфрасохтори муомилоти blockchain, амнияти smart contract ва холигиҳои танзим чӣ вазъ доранд.
Хулоса
Ин таҳқиқот дар бораи амнияти stablecoin ҳушдори муҳиме медиҳад: Ҳифзи арзиши парӣ танҳо бо нигоҳ доштани захираҳои босифат анҷом намеёбад. Устувории воқеии stablecoin ба он вобаста аст, ки захираҳо ҳангоми стресс ба пули нақд табдил дода шаванд, миёнаравони бозор иқтидори кофӣ дошта бошанд, механикаи redemption равшан бошад ва роҳҳои пардохти blockchain ба таври боэътимод кор кунанд.
GENIUS Act дар ҷаҳони stablecoin аз ҷиҳати сифати захира, шаффофият ва назорати федералӣ оғози қавӣ арзёбӣ мешавад. Аммо ба гуфтаи мақола, ин чорчӯба «таҷҳизоти пинҳонӣ»-и stablecoin-ро пурра ҳал намекунад. Treasury market liquidity, broker-dealer balance sheet constraint, capital buffer, дастрасӣ ба Fed, interoperability ва стандартҳои инфрасохтори техникӣ ҳанӯз соҳаҳои муҳими сиёсатанд.
Паёми асосӣ барои хонандаи Verianla чунин аст: Ба 1 доллар баробар намудор шудани stablecoin маънои онро надорад, ки он дар ҳама шароит бе мушкил ба 1 доллар табдил дода мешавад. Устувории воқеӣ ба фаъолияти ҳамоҳанги инфрасохтори бозори молиявӣ, амнияти нармафзор, танзим ва тарҳи низоми пардохт вобаста аст.
Ёддошти манбаъ ва усул
Ин навишта муҳтавои аслии таҳририи тоҷикӣ мебошад, ки дар асоси PDF-и академӣ бо унвони «The Hidden Plumbing of Stablecoins: Financial and Technological Risks in the GENIUS Act Era» таҳия шудааст. Матн тарҷумаи ҳарф ба ҳарф нест; мушкил, усул, таҳлили молиявӣ, формулаҳо, графикҳо, ҷадвалҳо, матритсаи хавфи техникӣ, баҳси танзимӣ ва маҳдудиятҳои мақола ба шакли содакардашуда шарҳ дода шудаанд.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд