

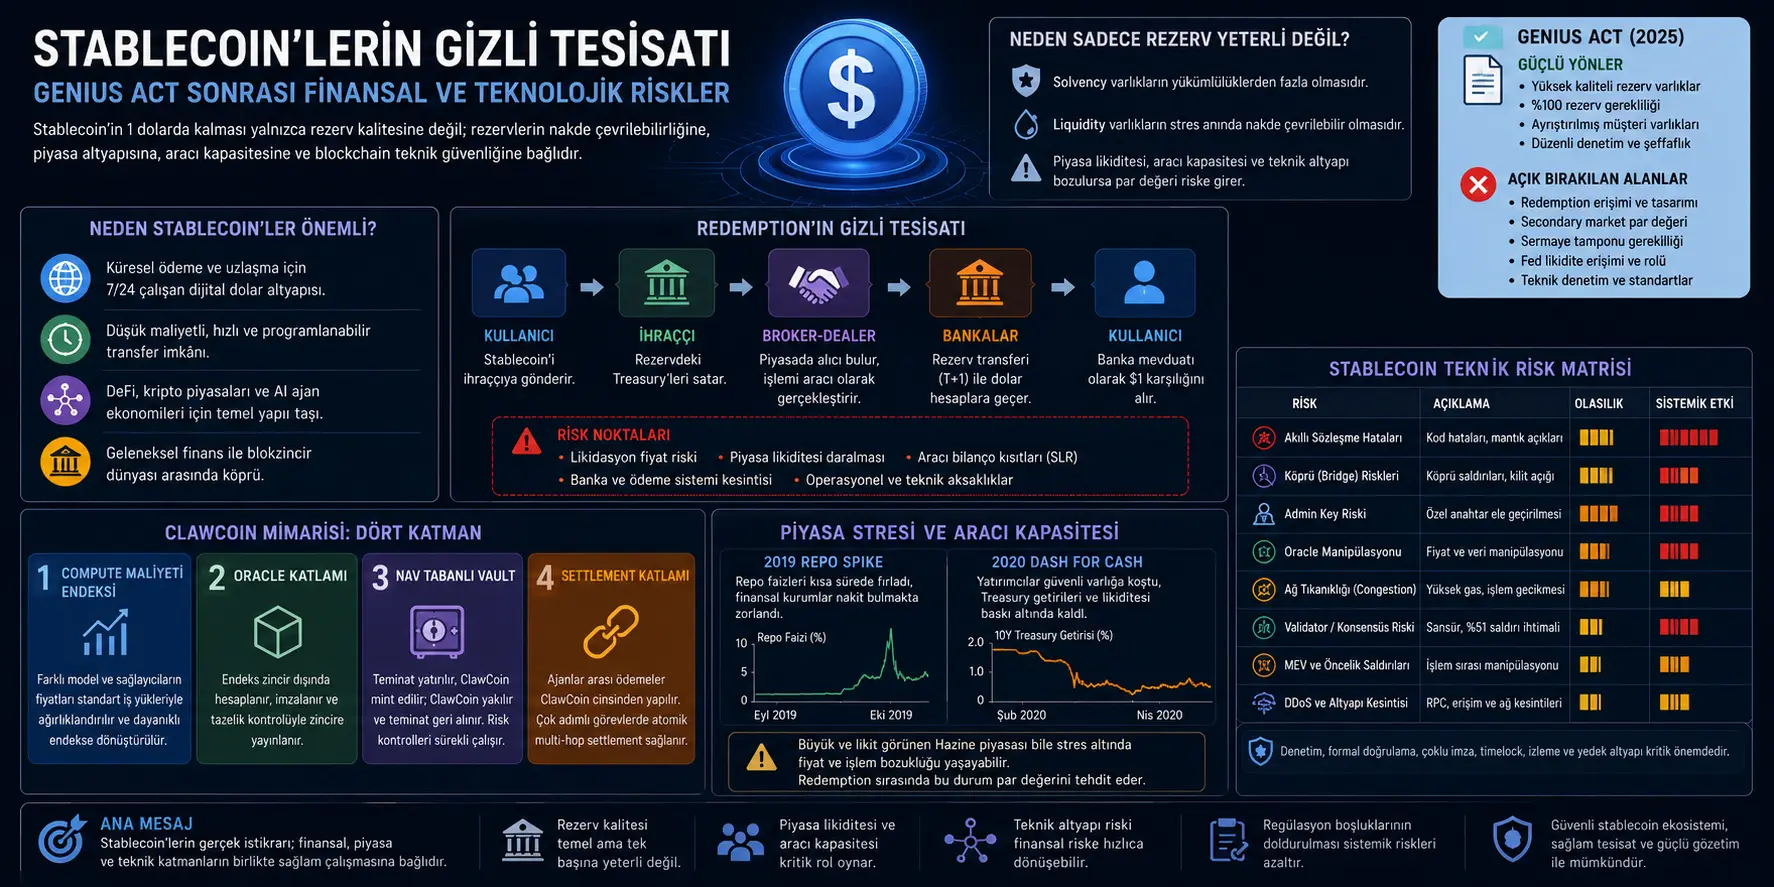
Stablecoin’дер, айрыкча АКШ доллары менен бирге-бир баалуулукту сактоону көздөгөн санариптик төлөм каражаттары катары крипто рынокторунун чегинен тышкары да жайыла баштады. 2025’те кабыл алынган GENIUS Act АКШда доллар менен көрсөтүлгөн төлөм stablecoin’дери үчүн резерв, чыгаруу жана көзөмөл алкагын түзгөн кеңири федералдык жөнгө салуу катары каралат.
Бул изилдөө GENIUS Act маанилүү негиз түзгөнүн; бирок stablecoin туруктуулугун жалаң сапаттуу резерв активдери менен кепилдөөгө болбой турганын ырастайт. Stablecoin 1 доллардан четтебей иштеши үчүн эмитенттин solvent болушу жетишсиз. Ошол эле учурда redemption талаптарын жаба турган ликвиддүүлүккө, Treasury рыногунда операция жүргүзө ала турган ортомчу кубаттуулукка, ишенимдүү банктык байланыштарга жана үзгүлтүксүз иштеген blockchain инфраструктурасына да муктаждык бар.
Макаланын негизги билдирүүсү жөнөкөй түрдө мындай: Stablecoin’дин par баалуулугу эмитенттин балансында турган активдерге гана эмес, бул активдер стресс учурунда кантип сатыларына, бул сатууну кайсы ортомчулар жүргүзөрүнө жана token которуусу кайсы техникалык рельстерде ишке ашарына көз каранды. Ошондуктан “1:1 резерв” маанилүү, бирок өз алдынча жетишсиз.
Көйгөй эмнеде?
Stablecoin’дер көбүнчө жөнөкөй идея менен түшүндүрүлөт: Ар бир 1 stablecoin үчүн 1 долларлык коопсуз резерв кармалат; колдонуучу кааласа stablecoin’ди долларга алмаштыра алат. Бирок макала бул түшүндүрмө чыныгы каржылык инфраструктураны жашырып коёрун айтат.
Stablecoin эмитенти резерв катары банктык депозит, Treasury bill, Treasury bond же reverse repo сыяктуу активдерди кармашы мүмкүн. Эгер колдонуучулар бир учурда stablecoin’дерин массалык түрдө redeem кылгысы келсе, эмитент бул активдерди тез арада нак акчага айлантууга тийиш. Айрыкча резервдердин олуттуу бөлүгү Treasury тибиндеги баалуу кагаздарда болсо, redemption процесси эмитенттин чечими менен гана эмес, Treasury рыногунда сатып алуучу табуу, broker-dealer ортомчулугу, банк резервдерин которуу жана төлөм системаларынын иштеши менен аяктайт.
Бул жерде эки түшүнүк айырмаланат: solvency жана liquidity. Solvency эмитенттин активдери stablecoin милдеттенмелеринен көппү же жокпу көрсөтөт. Liquidity болсо бул активдер кыска убакытта жоготуусуз же аз жоготуу менен нак акчага айландырылышы мүмкүнбү дегенди билдирет. Макалага ылайык, solvent эмитент да ликвиддүүлүк тартыштыгына туш болсо par баалуулукту сактоодо кыйналышы мүмкүн.
Дагы бир көйгөй технологиялык мүнөздө. Stablecoin’дер салттуу төлөм системаларынан айырмаланып public blockchain, акылдуу келишим, көпүрө, oracle, validator, капчык, RPC провайдери жана governance түзүмдөрүндө иштейт. Резервдер бекем болсо да, token которуусу кечиксе, mint/burn операциясы бузулса, bridge чабуулга кабылса же blockchain liveness көйгөйү жаралса, колдонуучунун ишеними жабыркашы мүмкүн.
Ыкма эмнени сунуштайт?
Изилдөө бир модель түзүп эксперимент жүргүзүүнүн ордуна stablecoin тобокелдигин бири-бири менен байланышкан үч катмарда талдайт:
1. Каржылык катмар: Эмитенттин балансы, резерв активдеринин сапаты, капиталдык буфер, Treasury жана repo рынокторунун ликвиддүүлүгү, broker-dealer баланс кубаттуулугу жана redemption агымы каралат.
2. Технологиялык катмар: Stablecoin иштеген blockchain инфраструктурасы, акылдуу келишим логикасы, көпүрөлөр, oracles, validator стимулдары, consensus чабуулдары, тармак тыгыны, admin key башкаруу, quantum тобокелдиги жана техникалык тобокелдикти азайтуу практикалары каралат.
3. Жөнгө салуу катмары: GENIUS Act эмнени күчтүү жөнгө саларын жана эмнени ачык калтырарын талкуулайт. Резерв сапаты жана ачыктык күчтүү жактар катары каралса; redemption дизайны, secondary market par баалуулугу, capital buffer, Fed ликвиддүүлүгүнө жетүү, interoperability жана техникалык аудит сыяктуу тармактарда боштуктар бар экени белгиленет.
Макаланын ыкмасы stablecoin’ди жөн гана token же жөн гана каржылык актив катары эмес, акча рыногунун инфраструктурасы менен программалык инфраструктуранын айкалышы болгон аралаш төлөм системасы катары баалоого негизделет.
Формулалар эмнени түшүндүрөт?
PDF’те саны аз болсо да маанилүү формулалар бар. Бул формулалар айрыкча backing asset баалуулугун, capital buffer жана рыноктук ортомчулук чектөөлөрүн түшүндүрөт. Төмөнкү формулалар макаладагы символдук түзүмгө так кармалып, MathJax менен шайкеш форматта берилген.
1. Stablecoin эмитентинин backing asset баалуулугунун убакыт ичинде өзгөрүшү
Бул формула stablecoin эмитентинин резерв активдери бир мезгилден экинчисине кандай өзгөрөрүн көрсөтөт. \(A_t\) — мезгил башындагы backing asset баалуулугу. \(T_t\) Treasury инвестицияларын; \(D_t\) банктык депозиттерди билдирет. \(r_{t,T}\) жана \(r_{t,D}\) тиешелүүлүгүнө жараша Treasury жана депозит пайыздарын көрсөтөт. Формуладагы маанилүү жагдай мындай: Пайыздык киреше резерв баалуулугун көбөйтө алат; бирок Treasury баасынын төмөндөшү, башкача айтканда капиталдык жоготуу, эмитенттин резерв баалуулугун азайтышы мүмкүн.
2. Leverage ratio эсеби
Макала stablecoin эмитенттеринин капиталдык буферин түшүнүү үчүн банк ишинде колдонулган жөнөкөй leverage ratio логикасын stablecoin балансына ыңгайлаштырат. Бул жерде \(assets\) резерв активдеринин жалпы баалуулугун; \(stablecoins\) жүгүртүүдөгү stablecoin милдеттенмелерин билдирет. Алым бөлүгү эмитенттин активдери менен милдеттенмелеринин ортосундагы буферди көрсөтөт. Катыш төмөн болсо, актив баалуулугунун аз эле төмөндөшү да эмитенттин балансын морт кылышы мүмкүн.
3. Supplementary Leverage Ratio, башкача айтканда SLR чектөөсү
Бул формула ири системалык банктар үчүн repo жана Treasury ортомчулугунда маанилүү болгон капиталдык чектөөнү көрсөтөт. Broker-dealer менен байланышкан банктар Treasury же repo операцияларына ортомчулук кылганда алардын балансы чоңоёт. Эгер бул өсүш SLR чегине жакындатса, broker-dealer көбүрөөк Treasury алууга каалоосуз же жөндөмсүз болушу мүмкүн. Stablecoin redemption толкуну учурунда эмитенттер Treasury сатууга мажбур болсо, бул баланс чектөөсү redemption процессинде тар жер жаратышы мүмкүн.
4. Redemption учурунда stablecoin милдеттенмесинин азайышы
Redemption операциясында колдонуучу \(x\) долларлык stablecoin’ди эмитентке жөнөтөт. Эмитент stablecoin’ди жүгүртүүдөн чыгарып, колдонуучуга \(x\) долларлык банктык депозит же нак эквивалент берет. Теориялык жактан активдер жана милдеттенмелер бирдей өлчөмдө азаят. Бирок бул тартиптүү иштөө Treasury’нин кыска убакытта жана жоготуусуз сатылышына көз каранды.
5. Par баалуулукту сактоо үчүн негизги жетиштүүлүк катышы
Бул туюнтма stablecoin solvency логикасын көрсөтөт. Резерв активдеринин рыноктук баалуулугу stablecoin милдеттенмелеринен төмөн болсо, эмитент par redemption убадасын аткарууда кыйналат. Бирок макала өзгөчө баса белгилейт: Бул шарт зарыл, бирок жетиштүү эмес. Активдер жетиштүү болсо да ликвиддүүлүк, рыноктук ортомчулук жана техникалык которуу инфраструктурасы бузулса, par баалуулук стресс шартында бузулушу мүмкүн.
6. Redemption ликвиддүүлүгү үчүн практикалык шарт
Бул формула макаладагы негизги ойдун жөнөкөй жыйынтыгы. Par redemption үчүн резерв жетиштүүлүгү гана эмес, активдерди өз убагында нак акчага айлантуу жана blockchain/төлөм инфраструктурасынын иштеши да керек.
График, таблица жана схеманын негизги билдирүүсү
7-беттеги акча иерархиясы схемасы: Схема stablecoin борбордук банк акчасынан жана банктык депозиттерден төмөн жайгашарын көрсөтөт. Securities-backed stablecoin redemption процессинде эмитент колундагы баалуу кагазды сатып, банктык депозит алууга тийиш. Негизги ой: Stablecoin par баалуулугу түздөн-түз борбордук банк акчасына эмес, банктык жана рыноктук ортомчулукка көз каранды.
9-беттеги redemption агымынын схемасы: Колдонуучу stablecoin’ди эмитентке жөнөтөт, эмитент Treasury сатат, buyer bank менен issuer bank ортосунда резерв которулат, акырында колдонуучу банктык депозит алат. Схемадагы критикалык учур — “liquidation price risk” жана T+1 settlement баскычы. Демек redemption бир баскычтуу чынжыр үстүндөгү операциядай көрүнгөнү менен, артында баалуу кагаз сатуу жана банктык төлөм инфраструктурасы иштейт.
10-беттеги minting агымынын схемасы: Жаңы stablecoin чыгарууда сатып алуучунун банктык депозити эмитентке өтөт; эмитент бул депозит менен Treasury сатып алып, колдонуучуга stablecoin берет. Схема stablecoin чыгаруу банк системасындагы депозит кыймылдары менен байланышта экенин көрсөтөт.
13-беттеги backing asset allocation таблицасы: Circle жана Tether’дин 2025 үчүнчү чейректеги резерв бөлүштүрүүлөрү салыштырылат. Таблица ири эмитенттер кыска мөөнөттүү Treasury, repo жана банктык депозиттерге басым жасаган портфелдерди түзөрүн; бирок актив курамы бирдей эмес экенин көрсөтөт.
20-беттеги leverage ratio таблицасы: Беш stablecoin эмитентинин 2023–2025 мезгилиндеги leverage ratio көрсөткүчтөрү берилет. Макалага ылайык, GENIUS талаптарына эң жакын резерв курамына ээ айрым эмитенттер банктык leverage ratio стандарты менен салыштырганда алсыз капиталдык буферге ээ көрүнөт. Бул жыйынтык сапаттуу актив кармоо capital buffer муктаждыгын толугу менен жойбой турганын көрсөтөт.
26-беттеги Treasury market stress таблицасы: Сентябрь 2019 repo spike жана Март 2020 “dash for cash” мезгилдери жыйынтыкталат. Негизги ой — дүйнөдөгү эң ликвиддүү рыноктордун катарына кирген Treasury жана repo рыноктору да салыштырмалуу чектелген көлөм шокторунда олуттуу баа жана соода бузулуусуна кабылышы мүмкүн.
27-беттеги Treasury операциялык чынжыр схемасы: Seller, broker-dealer #1, broker-dealer #2 жана buyer ортосундагы чынжыр Treasury рыногу түз сатып алуучу-сатуучу дал келүүсү сыяктуу иштебей турганын; broker-dealer баланс кубаттуулугуна көз каранды экенин түшүндүрөт.
31-беттеги standing repo facility схемасы: Fed standing repo facility аркылуу broker-dealer’га резерв бере алары көрсөтүлөт. Бирок макала бул broker-dealer баланс чектөөсүн толугу менен жок кылбай турганын ырастайт. Анткени broker-dealer активдери кайра эле өсөт жана SLR чеги басым жаратышы мүмкүн.
40-беттеги техникалык тобокелдик матрицасы: Stablecoin техникалык тобокелдиктери ыктымалдуулук жана системалык таасир деңгээли боюнча классификацияланат. Smart contract logic flaws, bridge failure, flash loan pricing attacks, admin key custody failures, consensus attacks, cryptographic exploits, governance attacks, MEV exploitation, DDoS жана block reorg сыяктуу тобокелдиктер тизмеленет. Негизги ой: Stablecoin тобокелдиги каржылык баланс гана эмес, программалык камсыздоо жана инфраструктура коопсуздугунун да тобокелдиги.
67-беттеги blockchain чабуулдары таблицасы: The DAO, Ronin bridge hack, Wormhole bridge exploit, BNB Chain bridge hack жана Ethereum Classic 51% attack сыяктуу окуялар техникалык себеп, болжолдуу жоготуу жана баа реакциясы менен бирге тизмеленет. Бул таблица blockchain инфраструктурасына болгон чабуулдар рыноктук ишенимге жана актив бааларына тез таасир эте аларын көрсөтөт.
Эксперименттер кантип жүргүзүлгөн?
Бул изилдөө классикалык лабораториялык эксперимент же машиналык үйрөнүү моделин сунуштабайт. Анын ордуна саясатка багытталган каржылык-техникалык тобокелдик анализин жүргүзөт. Ыкма мыйзамдарды окууну, каржылык баланстарды салыштырууну, тарыхый рыноктук стресс окуяларын, stablecoin redemption механикасын жана blockchain техникалык тобокелдиктерин бирге баалайт.
Каржылык тарапта авторлор GENIUS Act уруксат берген резерв активдерин изилдейт. Cash, банктык депозит, Treasury bills/notes/bonds жана Treasury reverse repos сыяктуу активдер аркылуу stablecoin эмитентинин par redemption жөндөмү талкууланат. Андан соң stablecoin эмитенттеринин баланс түзүмү банктар жана money market mutual fund’дар менен салыштырылат.
Макала беш stablecoin эмитенти үчүн коомчулукка ачык резерв маалыматтарынан жөнөкөйлөштүрүлгөн leverage ratio эсептейт. Максат банктык капитал буфери логикасын stablecoin балансына түздөн-түз колдонуу эмес; stablecoin эмитенттери күтүүсүз жоготууларга каршы канча капиталдык буфер кармаарын интуитивдүү баалоо.
Рынок инфраструктурасы жагында изилдөө Сентябрь 2019 repo рыногунун бузулушун жана Март 2020 Treasury “dash for cash” окуясын карайт. Бул эки окуя өтө чоң жана ликвиддүү деп эсептелген Treasury/repo рыноктору да стресс шартында ортомчулук кубаттуулугунан улам морт боло аларын көрсөтүү үчүн колдонулат.
Технологиялык тарапта public blockchain инфраструктурасынын каржылык төлөм системаларынан айырмасы талданат. Smart contract bug, bridge failure, admin key compromise, validator censorship, consensus attack, MEV, gas manipulation, DDoS, quantum threat жана governance attack сыяктуу тобокелдиктер категорияланат. Мындан тышкары testing, auditing, formal verification, bug bounty, timelock, multisig, circuit breaker, monitoring жана redundant infrastructure сыяктуу тобокелдикти азайтуу практикалары талкууланат.
Жыйынтыктар эмнени көрсөтөт?
1. 1:1 резерв шарты күчтүү, бирок өз алдынча жетиштүү эмес. GENIUS Act резерв сапаты жана ачыктык жагынан маанилүү алкак сунуштайт. Бирок макала stablecoin’дин par баалуулугу резервдердин сапатына гана эмес, redemption учурунда рыноктун жана техникалык инфраструктуранын иштешине да көз каранды экенин баса белгилейт.
2. Solvency жана liquidity ар башка тобокелдиктер. Эмитент кагаз жүзүндө solvent болушу мүмкүн; бирок redemption талабы күтүүсүз көбөйгөндө колундагы Treasury’лерди кыска убакытта сатууга мажбур болушу мүмкүн. Treasury рыногу бузулса же broker-dealer кубаттуулугу толсо, ликвиддүүлүк көйгөйү par баалуулукка коркунуч жаратышы мүмкүн.
3. Treasury рыногу чоң, бирок морт болушу мүмкүн. Макала 2019 repo spike жана 2020 dash for cash окуяларын stablecoin redemption тобокелдиги үчүн маанилүү мисалдар катары колдонот. Бул окуялар сапаттуу жана ликвиддүү деп эсептелген рыноктордо да ортомчулук кубаттуулугу жана резерв бөлүштүрүлүшүнөн улам бузулуу болушу мүмкүн экенин көрсөтөт.
4. Broker-dealer баланс кубаттуулугу критикалык тар жер. Stablecoin эмитенттери чоң redemption толкунунда Treasury сатууга мажбур болсо, бул сатууларды иштете турган broker-dealer’лардын баланс кубаттуулугу чектелүү болушу мүмкүн. SLR сыяктуу капиталдык эрежелер стресс учурунда бул ортомчулардын көбүрөөк Treasury алышын чектеши мүмкүн.
5. Fed’ге жетүү чечим болушу мүмкүн, бирок жаңы көйгөйлөрдү жаратат. Stablecoin эмитенттеринин Fed резервдерине же ликвиддүүлүк инструменттерине жетүүсү redemption тар жерин азайтышы мүмкүн. Бирок бул банктардын ортомчулук ролун, акча-кредит саясатынын берилишин, борбордук банктын балансын жана nonbank институттарды колдоонун чектерин талаштуу кылат.
6. Техникалык тобокелдиктер каржылык тобокелдикке айланышы мүмкүн. Smart contract катасы, bridge чабуулу, admin key compromise, blockchain liveness көйгөйү же consensus чабуулу резерв активдеринин баалуулугун түздөн-түз төмөндөтпөшү мүмкүн. Бирок колдонуучу которуу жасай албаса, redeem кыла албаса же системанын иштеп жатканына ишенбесе, stablecoin баасы secondary market’те par баалуулуктан четтеши мүмкүн.
7. Stablecoin көлөмү өскөн сайын host blockchain’ге чабуул жасоо стимулу күчөшү мүмкүн. Макала stablecoin операцияларынын көлөмү өскөн сайын underlying blockchain’ди манипуляциялоонун мүмкүн болгон кирешеси да өсүшү мүмкүн экенин талкуулайт. Ошол эле учурда чабуулдун чыгымы дайыма stablecoin көлөмү менен бирдей ылдамдыкта өспөшү мүмкүн.
8. GENIUS күчтүү башталыш, бирок боштуктарды калтырат. Изилдөөгө ылайык GENIUS Act резерв сапаты, ачыктык, rehypothecation тыюусу жана көзөмөл жагынан күчтүү. Бирок redemption жеткиликтүүлүгү, secondary market par баалуулугу, capital buffer, Fed liquidity access, interoperability, техникалык audit жана программалык governance сыяктуу тармактарда көбүрөөк жөнгө салуучу деталдар талап кылынат.
Бул эмне үчүн маанилүү?
Stablecoin’дер эми крипто биржаларында колдонулган ортомчу актив болуу менен чектелбей, төлөм жана settlement инфраструктурасынын бөлүгү болууга талапкер катары каралууда. Мындай масштабда stablecoin туруктуулугу крипто рыногуна гана эмес, Treasury рыногуна, банк системасына, төлөм системаларына жана DeFi протоколдоруна да таасир этиши мүмкүн.
Макаланын мааниси stablecoin’ди бир катмарлуу өнүм эмес, көп катмарлуу каржылык-технологиялык инфраструктура катары кароосунда. Stablecoin коопсузбу же жокпу түшүнүү үчүн бул суроолор чогуу берилүүгө тийиш: Резервдер канчалык сапаттуу? Эмитент канча капиталдык буфер кармайт? Redemption түз жүргүзүлөбү же ортомчу аркылуу болобу? Treasury сатуулары кайсы рынокто, кандай ортомчулук кубаттуулук менен жүргүзүлөт? Blockchain операциялары стресс учурунда иштейби? Smart contract жана admin key тобокелдиктери кантип башкарылат? Көпүрөлөр жана oracle’дар ким тарабынан көзөмөлдөнөт?
Бул көз караш жөнгө салуу үчүн да маанилүү. Анткени резерв сапатын жөнгө салуу stablecoin’дин бир бөлүгүн гана коопсуз кылат. Эгер redemption механизми, рынок ликвиддүүлүгү, техникалык инфраструктура жана операциялык governance так болбосо, юридикалык жактан шайкеш stablecoin практикада морт бойдон калышы мүмкүн.
Көңүл буруучу жагдайлар
1. Бул изилдөө инвестициялык кеңеш эмес. Stablecoin, крипто актив же төлөм инфраструктурасын тандоодо түз чечим колдонмосу катары колдонулбашы керек.
2. Укуктук кеңеш эмес. GENIUS Act жана башка stablecoin жөнгө салуулары боюнча акыркы укуктук түшүндүрмө үчүн адистин пикири керек. Бул текст академиялык макаланын жөнөкөйлөштүрүлгөн баяны.
3. Preprint мүнөзүндө. Изилдөө arXiv preprint болгондуктан жыйынтыктар акыркы рецензияланган версиянын аныктыгы менен окулбашы керек.
4. Маалымат жана жөнгө салуу убакыт өтүшү менен өзгөрүшү мүмкүн. Stablecoin резерв курамы, жөнгө салуучу эрежелер, Fed саясаты, Treasury рыногунун түзүмү жана blockchain тобокелдиктери жаңыртылышы мүмкүн.
5. Leverage ratio салыштыруусу түздөн-түз банктык өкүм эмес. Макала leverage ratio’ну stablecoin эмитенттери үчүн интуитивдүү капиталдык буфер көрсөткүчү катары колдонот. Бул stablecoin эмитенттери банктар менен так эле бирдей жөнгө салууга тийиш дегенди билдирбейт.
6. Техникалык тобокелдиктер эмитенттин көзөмөлүндө болбошу мүмкүн. Stablecoin эмитенти өз smart contract’ын текшере алат; бирок underlying blockchain consensus, validator жүрүм-туруму, public RPC инфраструктурасы же үчүнчү тарап bridge тобокелдиктерин толугу менен көзөмөлдөй албашы мүмкүн.
7. Par баалуулук secondary market’те башкача сезилиши мүмкүн. Ар бир stablecoin колдонуучусу эмитентке түз redeem кылуу укугуна ээ болбошу мүмкүн. Чекене колдонуучу көбүнчө secondary market баасына көз каранды калат.
Тобокелдүү тармак боюнча эскертүү: Тема каржылык система, stablecoin жөнгө салуусу жана блокчейн төлөм инфраструктурасына байланыштуу. Бул текст инвестициялык кеңеш, укуктук кеңеш же белгилүү бир stablecoin эмитенти тууралуу так тобокелдик рейтинги эмес. Изилдөө академиялык жана саясатка багытталган тобокелдик анализи катары каралышы керек.
Жалпы баалоо: Макала доллар stablecoin’деринин коопсуздугун “резервдер сапаттуубу?” деген суроо менен гана түшүндүрүү жетишсиз экенин ырастайт. Авторлордун пикири боюнча stablecoin’дин 1 долларга жакын калышы резерв активдеринин сапатына эле эмес, бул активдер стресс учурунда канчалык тез жана жоготуусуз нак акчага айланарына, Treasury жана repo рынокторунун иштешине, broker-dealer баланс кубаттуулугуна, redemption каналдарына, blockchain операциялык инфраструктурасына, акылдуу келишим коопсуздугуна жана жөнгө салуудагы боштуктарга көз каранды.
Жыйынтык
Бул изилдөө stablecoin коопсуздугу тууралуу маанилүү эскертүү берет: Par баалуулукту сактоо сапаттуу резерв кармоо менен эле бүтпөйт. Stablecoin’дин чыныгы туруктуулугу резервдерди стресс учурунда нак акчага айлантууга, рынок ортомчуларынын кубаттуулугуна, redemption механизмдеринин ачыктыгына жана blockchain негизиндеги төлөм рельстеринин ишенимдүү иштешине көз каранды.
GENIUS Act stablecoin дүйнөсүндө резерв сапаты, ачыктык жана федералдык көзөмөл жагынан күчтүү башталыш катары бааланат. Бирок макалага ылайык, бул алкак stablecoin’дин “жашыруун түтүк системасын” толугу менен чечпейт. Treasury market liquidity, broker-dealer balance sheet constraint, capital buffer, Fed’ге жетүү, interoperability жана техникалык инфраструктура стандарттары дагы деле критикалык саясат тармактары.
Verianla окурманы үчүн негизги ой мындай: Stablecoin’дин 1 долларга тең көрүнүшү анын бардык шартта тоскоолдуксуз 1 долларга айландырыларын билдирбейт. Чыныгы туруктуулук каржылык рынок инфраструктурасы, программалык коопсуздук, жөнгө салуу жана төлөм системасынын дизайнынын бирге иштешине көз каранды.
Булак жана Ыкма Жөнүндө Эскертүү
Бул текст “The Hidden Plumbing of Stablecoins: Financial and Technological Risks in the GENIUS Act Era” аттуу академиялык PDF негизинде даярдалган оригиналдуу түркчө редакциялык материал. Текст сөзмө-сөз котормо эмес; макаладагы көйгөй, ыкма, каржылык анализ, формулалар, графиктер, таблицалар, техникалык тобокелдик матрицасы, жөнгө салуу талкуусу жана чектөөлөр жөнөкөйлөтүлүп баяндалган.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген