

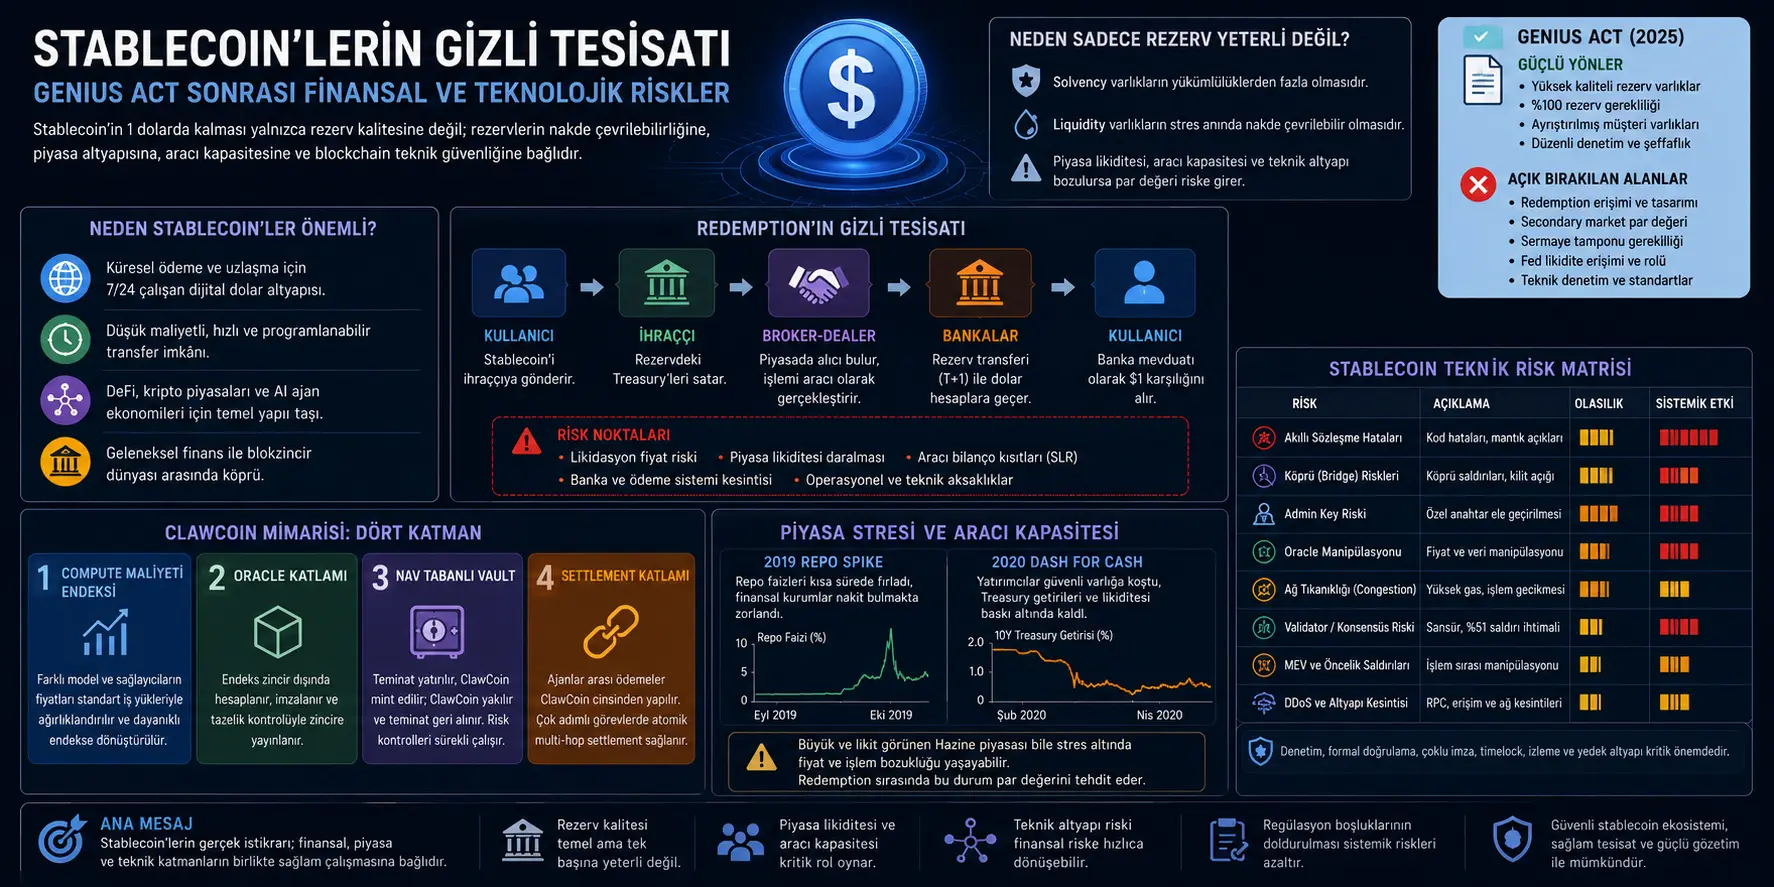
Stablecoin-lər, xüsusilə ABŞ dolları ilə birə-bir dəyər saxlamağı hədəfləyən rəqəmsal ödəniş vasitələri kimi kripto bazarlarının hüdudlarından kənara da çıxmağa başlayıb. 2025-ci ildə qəbul edilən GENIUS Act ABŞ-da dollarla ifadə olunan ödəniş stablecoin-ləri üçün ehtiyat, emissiya və nəzarət çərçivəsi yaradan əhatəli federal tənzimləmə kimi qiymətləndirilir.
Bu tədqiqat GENIUS Act-in mühüm təməl yaratdığını, lakin stablecoin sabitliyinin yalnız keyfiyyətli ehtiyat aktivləri ilə təmin edilə bilməyəcəyini irəli sürür. Stablecoin-in 1 dollardan yayınmadan işləyə bilməsi üçün emitentin solvent olması kifayət deyil. Eyni zamanda redemption tələblərini qarşılaya biləcək likvidliyə, Treasury bazarında əməliyyat apara biləcək vasitəçi tutumuna, etibarlı bank əlaqələrinə və fasiləsiz işləyən blockchain infrastrukturuna da ehtiyac var.
Məqalənin əsas mesajı sadə şəkildə budur: Stablecoin-in par dəyəri yalnız emitentin balansında duran aktivlərdən deyil, bu aktivlərin stress zamanı necə satılmasından, hansı vasitəçilərin bu satışı daşımasından və token transferinin hansı texniki relslər üzərindən həyata keçirilməsindən asılıdır. Buna görə “1:1 ehtiyat” vacibdir, lakin təkbaşına kifayət deyil.
Problem Nədir?
Stablecoin-lər çox vaxt sadə fikirlə izah olunur: Hər 1 stablecoin qarşılığında 1 dollar dəyərində təhlükəsiz ehtiyat saxlanılır; istifadəçi istəsə stablecoin-i dollara çevirə bilər. Lakin məqalə bu izahın real maliyyə infrastrukturunu gizlətdiyini bildirir.
Stablecoin emitenti ehtiyat kimi bank depoziti, Treasury bill, Treasury bond və ya reverse repo kimi aktivlər saxlaya bilər. İstifadəçilər eyni anda intensiv şəkildə stablecoin-ləri geri qaytarmaq istəsələr, emitent bu aktivləri sürətlə nağda çevirməlidir. Xüsusilə ehtiyatların mühüm hissəsi Treasury tipli qiymətli kağızlarda saxlanılırsa, redemption prosesi yalnız emitentin qərarı ilə deyil, Treasury bazarında alıcı tapılması, broker-dealer vasitəçiliyi, bank ehtiyat transferi və ödəniş sistemlərinin işləməsi ilə tamamlanır.
Bu nöqtədə iki anlayış ayrılır: solvency və liquidity. Solvency emitentin aktivlərinin stablecoin öhdəliklərindən artıq olub-olmadığını göstərir. Liquidity isə bu aktivlərin qısa müddətdə itkisiz və ya aşağı itki ilə nağda çevrilib-çevrilə bilməyəcəyini izah edir. Məqaləyə görə solvent emitent belə likvidlik darboğazı yaşayarsa par dəyərini qorumaqda çətinlik çəkə bilər.
Başqa bir problem də texnolojidir. Stablecoin-lər ənənəvi ödəniş sistemlərindən fərqli olaraq public blockchain, ağıllı müqavilə, körpü, oracle, validator, pul kisəsi, RPC provayderi və governance strukturları üzərində işləyir. Ehtiyatlar sağlam olsa belə, token transferi gecikərsə, mint/burn prosesi pozularsa, bridge hücuma məruz qalarsa və ya blockchain liveness problemi yaranarsa istifadəçi etimadı zərər görə bilər.
Metod Nə Təklif Edir?
Tədqiqat vahid model qurub təcrübə aparmaq əvəzinə stablecoin riskini bir-biri ilə əlaqəli üç qatda təhlil edir:
1. Maliyyə qatı: Emitentin balansı, ehtiyat aktivlərin keyfiyyəti, kapital buferi, Treasury və repo bazarlarının likvidliyi, broker-dealer balans tutumu və redemption axını araşdırılır.
2. Texnoloji qat: Stablecoin-in işlədiyi blockchain infrastrukturu, ağıllı müqavilə məntiqi, körpülər, oracles, validator təşviqləri, consensus hücumları, şəbəkə sıxlığı, admin key idarəçiliyi, quantum riski və texniki riskin azaldılması təcrübələri nəzərdən keçirilir.
3. Tənzimləmə qatı: GENIUS Act-in hansı məsələləri güclü şəkildə əhatə etdiyi və hansı sahələri açıq saxladığı müzakirə olunur. Ehtiyat keyfiyyəti və şəffaflıq güclü tərəflər kimi qiymətləndirilərkən; redemption dizaynı, secondary market par dəyəri, capital buffer, Fed likvidlik çıxışı, interoperability və texniki audit kimi sahələrdə boşluqlar olduğu bildirilir.
Məqalənin metodu stablecoin-i yalnız token və ya yalnız maliyyə aktivi kimi deyil, pul bazarı infrastrukturu ilə proqram təminatı infrastrukturunun birləşməsi olan hibrid ödəniş sistemi kimi qiymətləndirməkdir.
Formullar Nəyi İzah Edir?
PDF-də sayı məhdud olsa da mühüm formullar var. Bu formullar xüsusilə backing asset dəyərini, capital buffer-i və bazar vasitəçiliyi məhdudiyyətlərini izah edir. Aşağıdakı formullar məqalədəki simvol quruluşuna sadiq qalınaraq MathJax uyğun şəkildə verilib.
1. Stablecoin emitentinin backing asset dəyərinin zamanla dəyişməsi
Bu formul stablecoin emitentinin ehtiyat aktivlərinin bir dövrdən digərinə necə dəyişdiyini göstərir. \(A_t\) dövrün əvvəlindəki backing asset dəyəridir. \(T_t\) Treasury investisiyalarını, \(D_t\) bank depozitlərini təmsil edir. \(r_{t,T}\) və \(r_{t,D}\) müvafiq olaraq Treasury və depozit faizlərini göstərir. Formuldakı əsas məqam budur: Faiz gəliri ehtiyat dəyərini artıra bilər; lakin Treasury qiymətinin düşməsi, yəni kapital itkisi, emitentin ehtiyat dəyərini azalda bilər.
2. Leverage ratio hesablanması
Məqalə stablecoin emitentlərinin kapital buferini anlamaq üçün bankçılıqda istifadə olunan sadə leverage ratio məntiqini stablecoin balansına uyğunlaşdırır. Burada \(assets\) ehtiyat aktivlərin ümumi dəyərini, \(stablecoins\) dövriyyədəki stablecoin öhdəliklərini təmsil edir. Surətdə emitentin aktivləri ilə öhdəlikləri arasındakı bufer göstərilir. Nisbət aşağıdırsa, kiçik aktiv dəyər itkisi belə emitentin balansını kövrək vəziyyətə sala bilər.
3. Supplementary Leverage Ratio, yəni SLR məhdudiyyəti
Bu formul böyük sistemik bankalar üçün repo və Treasury vasitəçiliyində mühüm olan kapital məhdudiyyətini göstərir. Broker-dealer ilə əlaqəli bankalar Treasury və ya repo əməliyyatlarında vasitəçilik edərkən balansları böyüyür. Əgər bu böyümə bankı SLR həddinə yaxınlaşdırırsa, broker-dealer daha çox Treasury almaqda istəksiz və ya qeyri-kafi qala bilər. Stablecoin redemption dalğası zamanı emitentlər Treasury satmaq məcburiyyətində qalarsa, bu balans məhdudiyyəti redemption prosesində darboğaz yarada bilər.
4. Redemption zamanı stablecoin öhdəliyinin azalması
Redemption əməliyyatında istifadəçi \(x\) dollar dəyərində stablecoin-i emitentə göndərir. Emitent stablecoin-i dövriyyədən çıxarır və istifadəçiyə \(x\) dollar dəyərində bank depoziti və ya nağd qarşılıq verir. Nəzəri olaraq aktivlər və öhdəliklər eyni məbləğdə azalır. Lakin bu normal iş axını Treasury-nin qısa müddətdə və itkisiz satıla bilməsindən asılıdır.
5. Par dəyərini qorumaq üçün əsas yetərlilik münasibəti
Bu ifadə stablecoin solvency məntiqini göstərir. Ehtiyat aktivlərinin bazar dəyəri stablecoin öhdəliklərindən aşağıdırsa emitent par redemption vədini yerinə yetirməkdə çətinlik çəkər. Lakin məqalə xüsusilə bunu vurğulayır: Bu şərt zəruridir, amma kifayət deyil. Aktivlər yetərli olsa belə likvidlik, bazar vasitəçiliyi və texniki transfer infrastrukturu pozularsa par dəyəri stress altında qırıla bilər.
6. Redemption likvidliyi üçün praktik şərt
Bu formul məqalənin əsas fikrinin sadə xülasəsidir. Par redemption üçün yalnız ehtiyat yetərliliyi deyil, eyni zamanda aktivlərin vaxtında nağda çevrilə bilməsi və blockchain/ödəniş infrastrukturunun işləməsi tələb olunur.
Qrafik, Cədvəl və Sxemin Əsas Mesajı
Səhifə 7-dəki pul iyerarxiyası sxemi: Sxem stablecoin-in mərkəzi bank pulu və bank depozitlərinin altında yerləşdiyini göstərir. Securities-backed stablecoin redemption prosesində emitent əlindəki qiymətli kağızı sataraq bank depoziti əldə etməlidir. Əsas mesaj: Stablecoin par dəyəri birbaşa mərkəzi bank puluna deyil, bank və bazar vasitəçiliyinə bağlıdır.
Səhifə 9-dakı redemption axını sxemi: İstifadəçi stablecoin-i emitentə göndərir, emitent Treasury satır, buyer bank ilə issuer bank arasında ehtiyat transferi baş verir və sonda istifadəçi bank depoziti alır. Sxemdəki kritik məqam “liquidation price risk” və T+1 settlement mərhələsidir. Yəni redemption bir kliklik zəncirüstü əməliyyat kimi görünsə də arxa planda qiymətli kağız satışı və bank ödəniş infrastrukturu işləyir.
Səhifə 10-dakı minting axını sxemi: Yeni stablecoin buraxılışında alıcının bank depoziti emitentə keçir; emitent bu depozitlə Treasury ala və istifadəçiyə stablecoin verə bilər. Sxem stablecoin buraxılışının bank sistemi daxilindəki depozit hərəkətləri ilə əlaqəli olduğunu göstərir.
Səhifə 13-dəki backing asset allocation cədvəli: Circle və Tether-in 2025-ci ilin üçüncü rübündəki ehtiyat paylanmaları müqayisə olunur. Cədvəl böyük emitentlərin qısamüddətli Treasury, repo və bank depoziti ağırlıqlı portfellər qurduğunu; lakin aktiv kompozisiyalarının eyni olmadığını göstərir.
Səhifə 20-dəki leverage ratio cədvəli: Beş stablecoin emitentinin 2023–2025 dövründəki leverage ratio dəyərləri verilir. Məqaləyə görə GENIUS tələblərinə ən yaxın ehtiyat kompozisiyasına malik bəzi emitentlər bankçılıq leverage ratio standartı ilə müqayisədə zəif kapital buferlərinə malik görünür. Bu nəticə keyfiyyətli aktiv saxlamağın capital buffer ehtiyacını tamamilə aradan qaldırmadığını göstərir.
Səhifə 26-dakı Treasury market stress cədvəli: 2019-cu ilin sentyabrındakı repo spike və 2020-ci ilin martındakı “dash for cash” dövrləri xülasə olunur. Əsas mesaj dünyanın ən likvid bazarları sayılan Treasury və repo bazarlarının belə nisbətən məhdud həcm şoklarında ciddi qiymət və əməliyyat pozuntusu yaşaya bilməsidir.
Səhifə 27-dəki Treasury əməliyyat zənciri sxemi: Seller, broker-dealer #1, broker-dealer #2 və buyer arasındakı zəncir Treasury bazarının birbaşa alıcı-satıcı uyğunlaşması kimi işləmədiyini; broker-dealer balans tutumundan asılı olduğunu izah edir.
Səhifə 31-dəki standing repo facility sxemi: Fed-in standing repo facility vasitəsilə broker-dealer-a ehtiyat təmin edə biləcəyi göstərilir. Lakin məqalə bunun broker-dealer balans məhdudiyyətini tamamilə aradan qaldırmadığını müdafiə edir. Çünki broker-dealer-in aktivləri yenə böyüyür və SLR həddi təzyiq yarada bilər.
Səhifə 40-dakı texniki risk matrisi: Stablecoin texniki riskləri ehtimal və sistemik təsir səviyyəsinə görə təsnif edilir. Smart contract logic flaws, bridge failure, flash loan pricing attacks, admin key custody failures, consensus attacks, cryptographic exploits, governance attacks, MEV exploitation, DDoS və block reorg kimi risklər sadalanır. Əsas mesaj: Stablecoin riski yalnız maliyyə balansı riski deyil, proqram təminatı və infrastruktur təhlükəsizliyi riskidir.
Səhifə 67-dəki blockchain hücumları cədvəli: The DAO, Ronin bridge hack, Wormhole bridge exploit, BNB Chain bridge hack və Ethereum Classic 51% attack kimi hadisələr texniki səbəb, təxmini itki və qiymət reaksiyası ilə birlikdə sadalanır. Bu cədvəl blockchain infrastrukturuna hücumların bazar etimadı və aktiv qiymətləri üzərində sürətli təsir yarada bildiyini göstərir.
Təcrübələr Necə Aparılıb?
Bu tədqiqat klassik laboratoriya təcrübəsi və ya maşın öyrənməsi modeli təqdim etmir. Əvəzində siyasət yönümlü maliyyə-texniki risk təhlili aparır. Metod qanunvericiliyin oxunmasını, maliyyə balanslarının müqayisəsini, tarixi bazar stress hadisələrini, stablecoin redemption mexanikasını və blockchain texniki risklərini birlikdə qiymətləndirir.
Maliyyə tərəfində müəlliflər GENIUS Act-in icazə verdiyi ehtiyat aktivlərini araşdırırlar. Cash, bank depoziti, Treasury bills/notes/bonds və Treasury reverse repos kimi aktivlər üzərindən stablecoin emitentinin par redemption qabiliyyəti müzakirə olunur. Daha sonra stablecoin emitentlərinin balans strukturu banklar və money market mutual fund-larla müqayisə edilir.
Məqalə beş stablecoin emitenti üçün ictimaiyyətə açıq ehtiyat məlumatlarından sadələşdirilmiş leverage ratio hesablayır. Məqsəd bankçılıqdakı kapital buferi məntiqini stablecoin balansına birbaşa tətbiq etmək deyil; stablecoin emitentlərinin gözlənilməz itkilərə qarşı nə qədər kapital buferi daşıdığını intuitiv şəkildə qiymətləndirməkdir.
Bazar infrastrukturu tərəfində tədqiqat 2019-cu ilin sentyabrındakı repo bazarı pozuntusunu və 2020-ci ilin martındakı Treasury “dash for cash” hadisəsini araşdırır. Bu iki hadisə çox böyük və likvid sayılan Treasury/repo bazarlarının da stress altında vasitəçilik tutumuna görə kövrəkləşə biləcəyini göstərmək üçün istifadə olunur.
Texnoloji tərəfdə isə public blockchain infrastrukturunun maliyyə ödəniş sistemlərindən fərqi təhlil olunur. Smart contract bug, bridge failure, admin key compromise, validator censorship, consensus attack, MEV, gas manipulation, DDoS, quantum threat və governance attack kimi risklər kateqoriyalara ayrılır. Bundan əlavə testing, auditing, formal verification, bug bounty, timelock, multisig, circuit breaker, monitoring və redundant infrastructure kimi risk azaltma təcrübələri müzakirə olunur.
Nəticələr Nəyi Göstərir?
1. 1:1 ehtiyat şərti güclüdür, lakin təkbaşına kifayət deyil. GENIUS Act ehtiyat keyfiyyəti və şəffaflıq baxımından mühüm çərçivə təqdim edir. Lakin məqalə stablecoin-in par dəyərinin yalnız ehtiyatların keyfiyyətindən deyil, redemption zamanı bazar və texniki infrastrukturun işləməsindən asılı olduğunu vurğulayır.
2. Solvency və liquidity fərqli risklərdir. Emitent kağız üzərində solvent ola bilər; lakin redemption tələbi qəfil artdıqda əlindəki Treasury-ləri qısa müddətdə satmaq məcburiyyətində qala bilər. Treasury bazarı pozularsa və ya broker-dealer tutumu dolarsa, likvidlik problemi par dəyərini təhdid edə bilər.
3. Treasury bazarı böyükdür, amma kövrək ola bilər. Məqalə 2019 repo spike və 2020 dash for cash hadisələrini stablecoin redemption riski baxımından mühüm nümunələr kimi istifadə edir. Bu hadisələr yüksək keyfiyyətli və likvid sayılan bazarlarda belə vasitəçilik tutumu və ehtiyat paylanmasına görə pozuntu yarana biləcəyini göstərir.
4. Broker-dealer balans tutumu kritik darboğazdır. Stablecoin emitentləri böyük redemption dalğasında Treasury satmaq məcburiyyətində qalarsa, bu satışları emal edəcək broker-dealer-ların balans tutumu məhdud ola bilər. SLR kimi kapital qaydaları bu vasitəçilərin stress zamanı daha çox Treasury almasını məhdudlaşdıra bilər.
5. Fed çıxışı həll ola bilər, amma yeni problemlər yaradar. Stablecoin emitentlərinin Fed ehtiyatlarına və ya likvidlik təsisatlarına çıxışı redemption darboğazını azalda bilər. Lakin bu, bankların vasitəçilik rolunu, pul siyasətinin ötürülməsini, mərkəzi bank balansını və nonbank qurumların dəstəklənməsinin sərhədlərini mübahisəli vəziyyətə gətirir.
6. Texniki risklər maliyyə riskinə çevrilə bilər. Smart contract xətası, bridge hücumu, admin key compromise, blockchain liveness problemi və ya consensus hücumu ehtiyat aktivlərinin dəyərini birbaşa azaltmaya bilər. Lakin istifadəçi transfer edə, redeem edə bilməz və ya sistemin işlədiyinə etibar etməzsə stablecoin qiyməti secondary market-də par dəyərindən yayınar.
7. Stablecoin həcmi artdıqca host blockchain-ə hücum təşviqi arta bilər. Məqalə stablecoin əməliyyat həcmi böyüdükcə underlying blockchain-i manipulyasiya etməyin potensial gəlirinin də arta biləcəyini müzakirə edir. Bununla belə hücum xərci həmişə stablecoin həcmi ilə eyni sürətlə artmaya bilər.
8. GENIUS güclü başlanğıcdır, amma boşluqlar saxlayır. Tədqiqata görə GENIUS Act ehtiyat keyfiyyəti, şəffaflıq, rehypothecation qadağası və nəzarət baxımından güclüdür. Lakin redemption çıxışı, secondary market par dəyəri, capital buffer, Fed liquidity access, interoperability, texniki audit və proqram təminatı governance kimi sahələrdə daha çox tənzimləyici təfərrüata ehtiyac var.
Bu Niyə Vacibdir?
Stablecoin-lər artıq yalnız kripto birjalarında istifadə olunan aralıq aktivlər olmaqdan çıxıb ödəniş və settlement infrastrukturunun bir hissəsinə çevrilməyə namizəd kimi görülür. Belə miqyasda stablecoin sabitliyi yalnız kripto bazarına deyil, Treasury bazarına, bank sisteminə, ödəniş sistemlərinə və DeFi protokollarına da təsir edə bilər.
Məqalənin əhəmiyyəti stablecoin-i təkqatlı məhsul kimi deyil, çoxqatlı maliyyə-texnoloji infrastruktur kimi nəzərdən keçirməsindən qaynaqlanır. Stablecoin-in təhlükəsiz olub-olmadığını anlamaq üçün bu suallar birlikdə verilməlidir: Ehtiyatlar nə qədər keyfiyyətlidir? Emitent nə qədər kapital buferi daşıyır? Redemption birbaşadır, yoxsa vasitəçi üzərindən? Treasury satışları hansı bazarda, hansı vasitəçi tutumu ilə həyata keçiriləcək? Blockchain əməliyyatları stress zamanı işləyəcəkmi? Smart contract və admin key riskləri necə idarə olunur? Körpülər və oracle-lar kim tərəfindən idarə olunur?
Bu baxış tənzimləmə üçün də vacibdir. Çünki ehtiyat keyfiyyətini tənzimləmək stablecoin-in yalnız bir hissəsini təhlükəsiz edir. Əgər redemption mexanizmi, bazar likvidliyi, texniki infrastruktur və əməliyyat governance-i aydın deyilsə, hüquqi baxımdan uyğun stablecoin praktikada kövrək qala bilər.
Diqqət Edilməli Məqamlar
1. Bu tədqiqat investisiya məsləhəti deyil. Stablecoin, kripto aktiv və ya ödəniş infrastrukturu seçimləri üçün birbaşa qərar bələdçisi kimi istifadə edilməməlidir.
2. Hüquqi məsləhət deyil. GENIUS Act və digər stablecoin tənzimləmələri barədə yekun hüquqi şərh üçün mütəxəssis rəyi lazımdır. Bu yazı akademik məqalənin sadələşdirilmiş izahıdır.
3. Preprint xarakterlidir. Tədqiqat arXiv preprint olduğu üçün tapıntılar yekun rəyçi qiymətləndirməsindən keçmiş versiyanın dəqiqliyi ilə oxunmamalıdır.
4. Məlumat və tənzimləmə zamanla dəyişə bilər. Stablecoin ehtiyat kompozisiyaları, tənzimləyici qaydalar, Fed siyasətləri, Treasury bazar strukturu və blockchain riskləri yenilənə bilər.
5. Leverage ratio müqayisəsi birbaşa bankçılıq hökmü deyil. Məqalə leverage ratio-dan stablecoin emitentləri üçün intuitiv kapital buferi ölçüsü kimi istifadə edir. Bu, stablecoin emitentlərinin banklarla tam eyni tənzimləməyə tabe olmalı olduğu anlamına gəlmir.
6. Texniki risklər emitentin nəzarətində olmaya bilər. Stablecoin emitenti öz smart contract-ını audit edə bilər; lakin underlying blockchain consensus-u, validator davranışı, public RPC infrastrukturu və ya üçüncü tərəf bridge risklərini tam nəzarətdə saxlaya bilməz.
7. Par dəyəri secondary market-də fərqli yaşana bilər. Hər stablecoin istifadəçisinin birbaşa emitentə redeem hüququ olmaya bilər. Pərakəndə istifadəçi çox vaxt secondary market qiymətindən asılı qalır.
Riskli sahə qeydi: Mövzu maliyyə sistemi, stablecoin tənzimləməsi və blockchain ödəniş infrastrukturu ilə bağlıdır. Bu yazı investisiya məsləhəti, hüquqi məsləhət və ya konkret stablecoin emitenti haqqında qəti risk reytinqi deyil. Tədqiqat akademik və siyasət yönümlü risk təhlili kimi nəzərdən keçirilməlidir.
Ümumi qiymətləndirmə: Məqalə dollar stablecoin-lərinin təhlükəsizliyini yalnız “ehtiyatlar keyfiyyətlidirmi?” sualı ilə izah etməyin natamam olduğunu müdafiə edir. Müəlliflərə görə stablecoin-in 1 dollara yaxın qalması ehtiyat aktivlərinin keyfiyyəti qədər həmin aktivlərin stress zamanı nə qədər sürətli və itkisiz nağda çevrilə bilməsindən, Treasury və repo bazarlarının işləməsindən, broker-dealer balans tutumundan, redemption kanallarından, blockchain əməliyyat infrastrukturundan, ağıllı müqavilə təhlükəsizliyindən və tənzimləmədəki boşluqlardan asılıdır.
Nəticə
Bu tədqiqat stablecoin təhlükəsizliyi barədə mühüm xəbərdarlıq edir: Par dəyərini qorumaq yalnız keyfiyyətli ehtiyat saxlamaqla bitmir. Stablecoin-in real sabitliyi ehtiyatların stress zamanı nağda çevrilə bilməsindən, bazar vasitəçilərinin tutumundan, redemption mexanikasının aydın olmasından və blockchain əsaslı ödəniş relslərinin etibarlı işləməsindən asılıdır.
GENIUS Act stablecoin dünyasında ehtiyat keyfiyyəti, şəffaflıq və federal nəzarət baxımından güclü başlanğıc kimi qiymətləndirilir. Lakin məqaləyə görə bu çərçivə stablecoin-in “gizli infrastrukturunu” tam həll etmir. Treasury market liquidity, broker-dealer balance sheet constraint, capital buffer, Fed çıxışı, interoperability və texniki infrastruktur standartları hələ də kritik siyasət sahələridir.
Verianla oxucusu üçün əsas mesaj budur: Stablecoin-in 1 dollara bərabər görünməsi onun bütün şəraitdə problemsiz şəkildə 1 dollara çevriləcəyi anlamına gəlmir. Real dayanıqlılıq maliyyə bazarı infrastrukturu, proqram təminatı təhlükəsizliyi, tənzimləmə və ödəniş sistemi dizaynının birlikdə işləməsindən asılıdır.
Mənbə və Metod Qeydi
Bu yazı “The Hidden Plumbing of Stablecoins: Financial and Technological Risks in the GENIUS Act Era” adlı akademik PDF əsasında hazırlanmış orijinal Azərbaycan dilli redaksiya məzmunudur. Mətn sözbəsöz tərcümə deyil; məqalədəki problem, metod, maliyyə təhlili, formullar, qrafiklər, cədvəllər, texniki risk matrisi, tənzimləmə müzakirəsi və məhdudiyyətlər sadələşdirilərək izah edilib.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib