

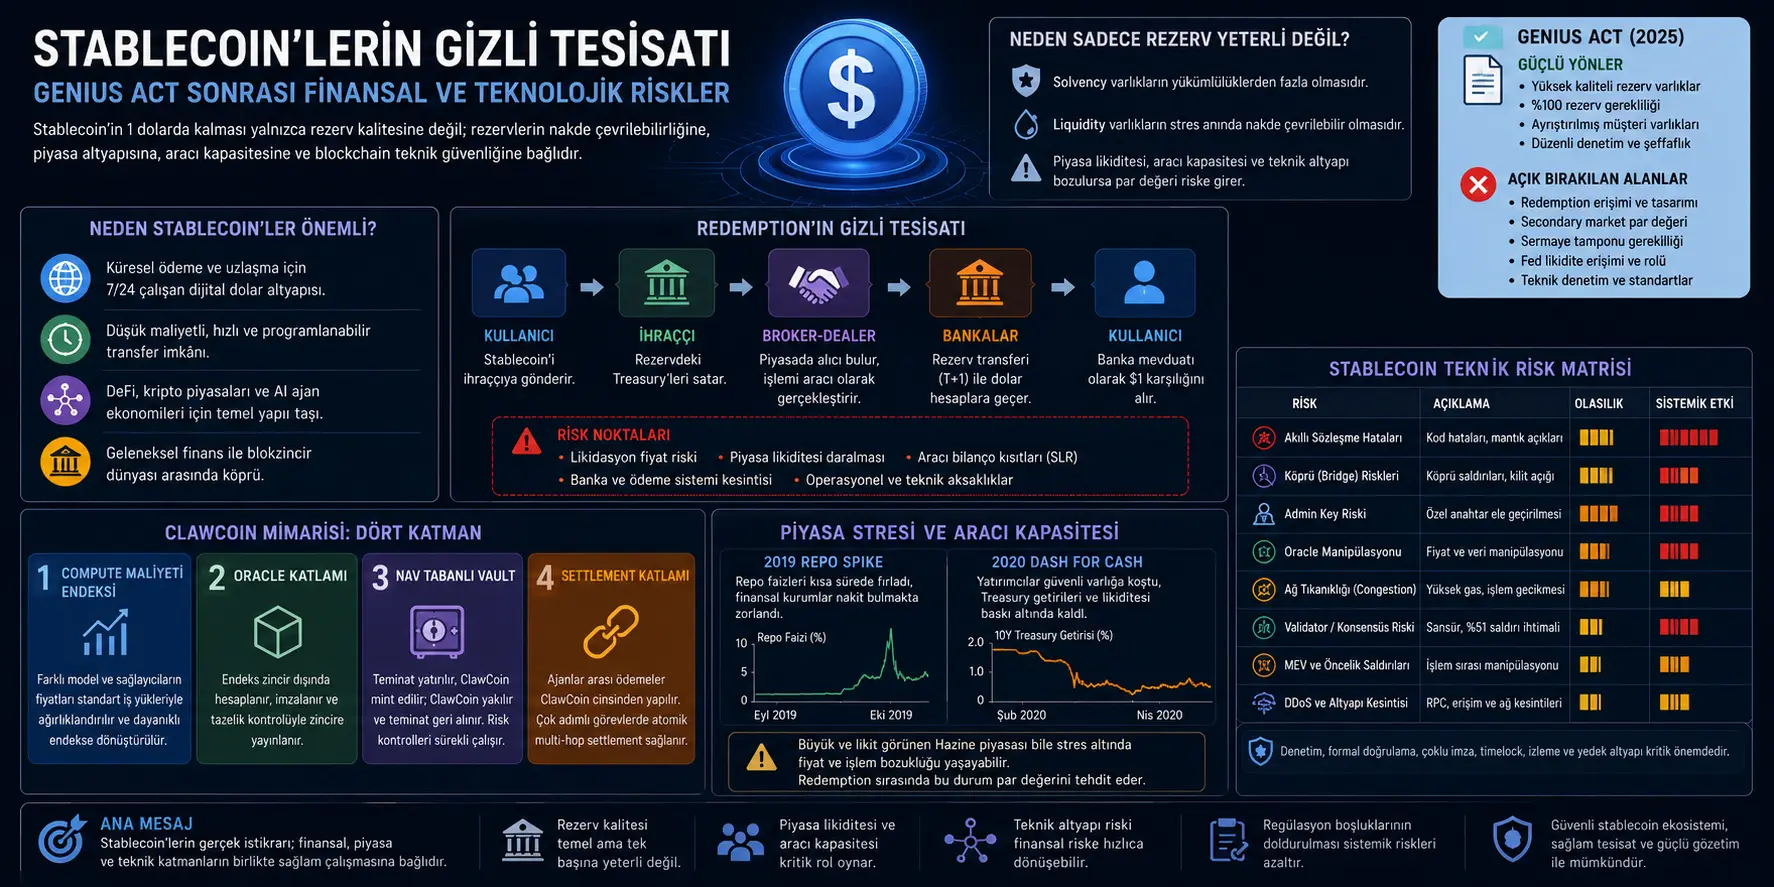
Stablecoin’ler, özellikle ABD doları ile bire bir değer korumayı hedefleyen dijital ödeme araçları olarak kripto piyasalarının dışına da taşmaya başladı. 2025’te kabul edilen GENIUS Act, ABD’de dolar cinsinden ödeme stablecoin’leri için rezerv, ihraç ve denetim çerçevesi oluşturan kapsamlı bir federal düzenleme olarak ele alınıyor.
Bu çalışma, GENIUS Act’in önemli bir temel attığını; ancak stablecoin istikrarının yalnızca kaliteli rezerv varlıklarıyla güvence altına alınamayacağını ileri sürüyor. Bir stablecoin’in 1 dolardan bozulmadan işleyebilmesi için ihraççının solvent olması yetmez. Aynı zamanda redemption taleplerini karşılayacak likiditeye, Hazine piyasasında işlem yapabilecek aracı kapasitesine, güvenilir bankacılık bağlantılarına ve kesintisiz çalışan blockchain altyapısına da ihtiyaç vardır.
Makalenin ana mesajı sade biçimde şudur: Stablecoin’in par değeri, yalnızca ihraççının bilançosunda duran varlıklara değil, bu varlıkların stres anında nasıl satıldığına, hangi aracıların bu satışı taşıdığına ve token transferinin hangi teknik raylar üzerinde gerçekleştiğine bağlıdır. Bu nedenle “1:1 rezerv” önemli ama tek başına yeterli değildir.
Problem Ne?
Stablecoin’ler çoğu zaman basit bir fikirle anlatılır: Her 1 stablecoin karşılığında 1 dolar değerinde güvenli rezerv tutulur; kullanıcı isterse stablecoin’i dolara çevirebilir. Ancak makale bu anlatımın gerçek finansal tesisatı gizlediğini söylüyor.
Bir stablecoin ihraççısı rezerv olarak banka mevduatı, Hazine bonosu, Hazine tahvili veya reverse repo benzeri varlıklar tutabilir. Eğer kullanıcılar aynı anda yoğun biçimde stablecoin bozdurmak isterse, ihraççının bu varlıkları hızla nakde çevirmesi gerekir. Özellikle rezervlerin önemli kısmı Treasury türü menkul kıymetlerdeyse, redemption işlemi yalnızca ihraççının kararıyla değil, Treasury piyasasında alıcı bulma, broker-dealer aracılığı, banka rezerv transferi ve ödeme sistemlerinin çalışmasıyla tamamlanır.
Bu noktada iki kavram ayrılır: solvency ve liquidity. Solvency, ihraççının varlıklarının stablecoin yükümlülüklerinden fazla olup olmadığını gösterir. Liquidity ise bu varlıkların kısa sürede, kayıpsız veya düşük kayıpla nakde çevrilip çevrilemeyeceğini anlatır. Makaleye göre solvent bir ihraççı bile likidite darboğazı yaşarsa par değerini korumakta zorlanabilir.
Bir başka sorun da teknolojiktir. Stablecoin’ler geleneksel ödeme sistemlerinden farklı olarak public blockchain, akıllı sözleşme, köprü, oracle, validator, cüzdan, RPC sağlayıcısı ve governance yapıları üzerinde çalışır. Rezervler sağlam olsa bile, token transferi gecikirse, mint/burn işlemi bozulursa, bridge saldırıya uğrarsa veya blockchain liveness problemi yaşarsa kullanıcı güveni zarar görebilir.
Yöntem Ne Öneriyor?
Çalışma tek bir model kurup deney yapmak yerine, stablecoin riskini üç birbirine bağlı katmanda analiz ediyor:
1. Finansal katman: İhraççının bilançosu, rezerv varlık kalitesi, sermaye tamponu, Treasury ve repo piyasalarının likiditesi, broker-dealer bilanço kapasitesi ve redemption akışı inceleniyor.
2. Teknolojik katman: Stablecoin’in çalıştığı blockchain altyapısı, akıllı sözleşme mantığı, köprüler, oracles, validator teşvikleri, consensus saldırıları, ağ tıkanıklığı, admin key yönetimi, quantum riski ve teknik risk azaltma pratikleri ele alınıyor.
3. Regülasyon katmanı: GENIUS Act’in neyi güçlü biçimde ele aldığı ve neyi açık bıraktığı tartışılıyor. Rezerv kalitesi ve şeffaflık güçlü taraflar olarak görülürken; redemption tasarımı, secondary market par değeri, capital buffer, Fed likidite erişimi, interoperability ve teknik denetim gibi alanlarda boşluklar olduğu belirtiliyor.
Makalenin yöntemi, stablecoin’i yalnızca bir token veya yalnızca bir finansal varlık gibi değil, para piyasası altyapısı ile yazılım altyapısının birleşimi olan karma bir ödeme sistemi olarak değerlendirmektir.
Formüller Ne Anlatıyor?
PDF’te sınırlı sayıda ama önemli formül bulunuyor. Bu formüller özellikle backing asset değeri, capital buffer ve piyasa aracılığı kısıtlarını anlatıyor. Aşağıdaki formüller makaledeki sembol yapısına sadık kalınarak MathJax uyumlu biçimde verilmiştir.
1. Stablecoin ihraççısının backing asset değerinin zaman içinde değişimi
Bu formül, stablecoin ihraççısının rezerv varlıklarının bir dönemden diğerine nasıl değiştiğini gösterir. \(A_t\), dönem başındaki backing asset değeridir. \(T_t\), Treasury yatırımlarını; \(D_t\), banka mevduatlarını temsil eder. \(r_{t,T}\) ve \(r_{t,D}\) sırasıyla Treasury ve mevduat faizlerini gösterir. Formüldeki önemli nokta şudur: Faiz geliri rezerv değerini artırabilir; ancak Treasury fiyatındaki düşüş, yani sermaye kaybı, ihraççının rezerv değerini azaltabilir.
2. Leverage ratio hesabı
Makale, stablecoin ihraççılarının sermaye tamponunu anlamak için bankacılıkta kullanılan basit leverage ratio mantığını stablecoin bilançosuna uyarlıyor. Burada \(assets\), rezerv varlıkların toplam değerini; \(stablecoins\), dolaşımdaki stablecoin yükümlülüklerini temsil eder. Pay kısmı, ihraççının varlıkları ile yükümlülükleri arasındaki tamponu gösterir. Oran düşükse, küçük bir varlık değer kaybı bile ihraççının bilançosunu kırılgan hâle getirebilir.
3. Supplementary Leverage Ratio yani SLR kısıtı
Bu formül, büyük sistemik bankalar için repo ve Treasury aracılığında önemli hâle gelen sermaye kısıtını gösterir. Broker-dealer bağlı bankalar Treasury veya repo işlemlerini aracılarken bilançoları büyür. Eğer bu büyüme SLR sınırına yaklaştırıyorsa, broker-dealer daha fazla Treasury almakta isteksiz veya yetersiz kalabilir. Stablecoin redemption dalgası sırasında ihraççılar Treasury satmak zorunda kalırsa, bu bilanço kısıtı redemption sürecinde darboğaz yaratabilir.
4. Redemption sırasında stablecoin yükümlülüğünün azalması
Redemption işleminde kullanıcı \(x\) dolar değerinde stablecoin’i ihraççıya gönderir. İhraççı stablecoin’i dolaşımdan çıkarır ve kullanıcıya \(x\) dolar değerinde banka mevduatı veya nakit karşılığı sağlar. Teorik olarak varlıklar ve yükümlülükler aynı miktarda azalır. Fakat bu düzenli işleyiş, Treasury’nin kısa sürede ve kayıpsız satılabilmesine bağlıdır.
5. Par değeri korumak için temel yeterlilik ilişkisi
Bu ifade, stablecoin solvency mantığını gösterir. Rezerv varlıkların piyasa değeri stablecoin yükümlülüklerinden düşükse ihraççı par redemption vaadini yerine getirmekte zorlanır. Ancak makale özellikle şunu vurgular: Bu koşul gerekli ama yeterli değildir. Varlıklar yeterli olsa bile likidite, piyasa aracılığı ve teknik transfer altyapısı bozulursa par değeri stres altında kırılabilir.
6. Redemption likiditesi için pratik koşul
Bu formül makaledeki ana fikrin sade bir özetidir. Par redemption için yalnızca rezerv yeterliliği değil, aynı zamanda varlıkların zamanında nakde çevrilebilmesi ve blockchain/ödeme altyapısının çalışması gerekir.
Grafik, Tablo ve Şema Ana Mesajı
Sayfa 7’deki para hiyerarşisi şeması: Şema, stablecoin’in merkez bankası parası ve banka mevduatlarının altında konumlandığını gösteriyor. Securities-backed stablecoin redemption sürecinde ihraççı, elindeki menkul kıymeti satarak banka mevduatı elde etmek zorunda kalıyor. Ana mesaj: Stablecoin par değeri, doğrudan merkez bankası parasına değil, banka ve piyasa aracılığına bağlıdır.
Sayfa 9’daki redemption akış şeması: Kullanıcı stablecoin’i ihraççıya gönderir, ihraççı Treasury satar, buyer bank ve issuer bank arasında rezerv transferi olur, en sonunda kullanıcı banka mevduatı alır. Şemadaki kritik nokta “liquidation price risk” ve T+1 settlement aşamasıdır. Yani redemption, tek tıklık bir zincir üstü işlem gibi görünse de arka planda menkul kıymet satışı ve banka ödeme altyapısı çalışır.
Sayfa 10’daki minting akış şeması: Yeni stablecoin basımında alıcının banka mevduatı ihraççıya geçer; ihraççı bu mevduatla Treasury alabilir ve kullanıcıya stablecoin verir. Şema, stablecoin basımının bankacılık sistemi içindeki mevduat hareketleriyle bağlantılı olduğunu gösterir.
Sayfa 13’teki backing asset allocation tablosu: Circle ve Tether’in 2025 üçüncü çeyrek rezerv dağılımları karşılaştırılıyor. Tablo, büyük ihraççıların kısa vadeli Treasury, repo ve banka mevduatı ağırlıklı portföyler kurduğunu; ancak varlık kompozisyonlarının aynı olmadığını gösteriyor.
Sayfa 20’deki leverage ratio tablosu: Beş stablecoin ihraççısının 2023–2025 dönemindeki leverage ratio değerleri veriliyor. Makaleye göre GENIUS gerekliliklerine en yakın rezerv kompozisyonuna sahip bazı ihraççılar, bankacılık leverage ratio standardı ile kıyaslandığında zayıf sermaye tamponlarına sahip görünüyor. Bu sonuç, kaliteli varlık tutmanın capital buffer ihtiyacını tamamen ortadan kaldırmadığını gösteriyor.
Sayfa 26’daki Treasury market stress tablosu: Eylül 2019 repo spike ve Mart 2020 “dash for cash” dönemleri özetleniyor. Ana mesaj, dünyanın en likit piyasaları sayılan Treasury ve repo piyasalarının bile nispeten sınırlı hacim şoklarında ciddi fiyat ve işlem bozukluğu yaşayabildiğidir.
Sayfa 27’deki Treasury işlem zinciri şeması: Seller, broker-dealer #1, broker-dealer #2 ve buyer arasındaki zincir, Treasury piyasasının doğrudan alıcı-satıcı eşleşmesi gibi çalışmadığını; broker-dealer bilanço kapasitesine bağlı olduğunu anlatıyor.
Sayfa 31’deki standing repo facility şeması: Fed’in standing repo facility üzerinden broker-dealer’a rezerv sağlayabileceği gösteriliyor. Ancak makale, bunun broker-dealer bilanço kısıtını tamamen ortadan kaldırmadığını savunuyor. Çünkü broker-dealer’ın varlıkları yine büyür ve SLR sınırı baskı yaratabilir.
Sayfa 40’taki teknik risk matrisi: Stablecoin teknik riskleri olasılık ve sistemik etki düzeyine göre sınıflandırılıyor. Smart contract logic flaws, bridge failure, flash loan pricing attacks, admin key custody failures, consensus attacks, cryptographic exploits, governance attacks, MEV exploitation, DDoS ve block reorg gibi riskler listeleniyor. Ana mesaj: Stablecoin riski yalnızca finansal bilanço değil, yazılım ve altyapı güvenliği riskidir.
Sayfa 67’deki blockchain saldırıları tablosu: The DAO, Ronin bridge hack, Wormhole bridge exploit, BNB Chain bridge hack ve Ethereum Classic 51% attack gibi olaylar teknik neden, tahmini kayıp ve fiyat tepkisiyle birlikte listeleniyor. Bu tablo, blockchain altyapı saldırılarının piyasa güveni ve varlık fiyatları üzerinde hızlı etki yaratabildiğini gösteriyor.
Deneyler Nasıl Yapılmış?
Bu çalışma klasik laboratuvar deneyi veya makine öğrenmesi modeli sunmuyor. Bunun yerine politika odaklı, finansal-teknik risk analizi yapıyor. Yöntem; mevzuat okuması, finansal bilanço karşılaştırması, tarihsel piyasa stres olayları, stablecoin redemption mekanikleri ve blockchain teknik risklerini bir arada değerlendiriyor.
Finansal tarafta yazarlar, GENIUS Act’in izin verdiği rezerv varlıklarını inceliyor. Cash, banka mevduatı, Treasury bills/notes/bonds ve Treasury reverse repos gibi varlıklar üzerinden stablecoin ihraççısının par redemption kabiliyeti tartışılıyor. Ardından stablecoin ihraççılarının bilanço yapısı bankalar ve money market mutual fund’lar ile karşılaştırılıyor.
Makale, beş stablecoin ihraççısı için kamuya açık rezerv verilerinden basitleştirilmiş leverage ratio hesaplıyor. Amaç, bankacılık sermaye tamponu mantığını stablecoin bilançosuna birebir uygulamak değil; stablecoin ihraççılarının beklenmedik kayıplara karşı ne kadar sermaye tamponu taşıdığını sezgisel biçimde değerlendirmek.
Piyasa altyapısı tarafında çalışma, Eylül 2019 repo piyasası bozulması ve Mart 2020 Treasury “dash for cash” olayını inceliyor. Bu iki olay, çok büyük ve likit sayılan Treasury/repo piyasalarının da stres altında aracılık kapasitesi nedeniyle kırılganlaşabileceğini göstermek için kullanılıyor.
Teknolojik tarafta ise public blockchain altyapısının finansal ödeme sistemlerinden farkı analiz ediliyor. Smart contract bug, bridge failure, admin key compromise, validator censorship, consensus attack, MEV, gas manipulation, DDoS, quantum threat ve governance attack gibi riskler kategorize ediliyor. Ayrıca testing, auditing, formal verification, bug bounty, timelock, multisig, circuit breaker, monitoring ve redundant infrastructure gibi risk azaltma pratikleri tartışılıyor.
Sonuçlar Ne Gösteriyor?
1. 1:1 rezerv şartı güçlü ama tek başına yeterli değil. GENIUS Act, rezerv kalitesi ve şeffaflık açısından önemli bir çerçeve sunuyor. Ancak makale, stablecoin’in par değerinin yalnızca rezervlerin kalitesine değil, redemption sırasında piyasa ve teknik altyapının işleyişine bağlı olduğunu vurguluyor.
2. Solvency ve liquidity farklı risklerdir. Bir ihraççı kağıt üzerinde solvent olabilir; fakat redemption talebi aniden yükseldiğinde elindeki Treasury’leri kısa sürede satmak zorunda kalabilir. Treasury piyasası bozulursa veya broker-dealer kapasitesi dolarsa, likidite sorunu par değerini tehdit edebilir.
3. Treasury piyasası büyük ama kırılgan olabilir. Makale, 2019 repo spike ve 2020 dash for cash olaylarını stablecoin redemption riski açısından önemli örnekler olarak kullanıyor. Bu olaylar, yüksek kaliteli ve likit sayılan piyasalarda bile aracılık kapasitesi ve rezerv dağılımı nedeniyle bozulma yaşanabileceğini gösteriyor.
4. Broker-dealer bilanço kapasitesi kritik bir darboğazdır. Stablecoin ihraççıları büyük redemption dalgasında Treasury satmak zorunda kalırsa, bu satışları işleyecek broker-dealer’ların bilanço kapasitesi sınırlı olabilir. SLR gibi sermaye kuralları, bu aracıların stres anında daha fazla Treasury almasını sınırlayabilir.
5. Fed erişimi çözüm olabilir ama yeni sorunlar doğurur. Stablecoin ihraççılarının Fed rezervlerine veya likidite tesislerine erişimi redemption darboğazını azaltabilir. Ancak bu, bankaların aracılık rolünü, para politikası aktarımını, merkez bankası bilançosunu ve nonbank kurumların desteklenmesi sınırlarını tartışmalı hâle getirir.
6. Teknik riskler finansal riske dönüşebilir. Smart contract hatası, bridge saldırısı, admin key compromise, blockchain liveness sorunu veya consensus saldırısı doğrudan rezerv varlıklarının değerini düşürmeyebilir. Fakat kullanıcı transfer yapamaz, redeem edemez veya sistemin çalıştığına güvenemezse stablecoin fiyatı secondary market’te par değerinden sapabilir.
7. Stablecoin hacmi arttıkça host blockchain’e saldırı teşviki artabilir. Makale, stablecoin işlem hacmi büyüdükçe underlying blockchain’i manipüle etmenin potansiyel getirisinin de büyüyebileceğini tartışıyor. Buna karşılık saldırı maliyeti her zaman stablecoin hacmiyle aynı hızda artmayabilir.
8. GENIUS güçlü bir başlangıçtır ama boşluklar bırakır. Çalışmaya göre GENIUS Act; rezerv kalitesi, şeffaflık, rehypothecation yasağı ve denetim açısından güçlüdür. Ancak redemption erişimi, secondary market par değeri, capital buffer, Fed liquidity access, interoperability, teknik audit ve yazılım governance gibi alanlarda daha fazla düzenleyici ayrıntıya ihtiyaç vardır.
Bu Neden Önemli?
Stablecoin’ler artık yalnızca kripto borsalarında kullanılan ara varlıklar olmaktan çıkıp ödeme ve settlement altyapısının parçası olmaya aday görülüyor. Böyle bir ölçekte stablecoin istikrarı, yalnızca kripto piyasasını değil, Treasury piyasası, bankacılık sistemi, ödeme sistemleri ve DeFi protokollerini de etkileyebilir.
Makalenin önemi, stablecoin’i tek katmanlı bir ürün gibi değil, çok katmanlı bir finansal-teknolojik altyapı olarak ele almasından gelir. Bir stablecoin’in güvenli olup olmadığını anlamak için şu sorular birlikte sorulmalıdır: Rezervler ne kadar kaliteli? İhraççı ne kadar sermaye tamponu taşıyor? Redemption doğrudan mı, aracı üzerinden mi? Treasury satışları hangi piyasada, hangi aracı kapasitesiyle yapılacak? Blockchain işlemleri stres anında çalışacak mı? Smart contract ve admin key riskleri nasıl yönetiliyor? Köprüler ve oracle’lar kim tarafından kontrol ediliyor?
Bu bakış, regülasyon için de önemlidir. Çünkü rezerv kalitesini düzenlemek, stablecoin’in yalnızca bir kısmını güvenli hâle getirir. Eğer redemption mekanizması, piyasa likiditesi, teknik altyapı ve operasyonel governance net değilse, yasal olarak uyumlu bir stablecoin pratikte kırılgan kalabilir.
Dikkat Noktaları
1. Bu çalışma yatırım tavsiyesi değildir. Stablecoin, kripto varlık veya ödeme altyapısı tercihleri için doğrudan karar rehberi olarak kullanılmamalıdır.
2. Hukuki tavsiye değildir. GENIUS Act ve diğer stablecoin regülasyonları hakkında nihai hukuki yorum için uzman görüşü gerekir. Bu yazı akademik makalenin sadeleştirilmiş anlatımıdır.
3. Preprint niteliğindedir. Çalışma arXiv preprint olduğu için bulgular nihai hakemli sürüm kesinliğiyle okunmamalıdır.
4. Veri ve regülasyon zamanla değişebilir. Stablecoin rezerv kompozisyonları, düzenleyici kurallar, Fed politikaları, Treasury piyasa yapısı ve blockchain riskleri güncellenebilir.
5. Leverage ratio karşılaştırması doğrudan bankacılık hükmü değildir. Makale leverage ratio’yu stablecoin ihraççıları için sezgisel bir sermaye tamponu ölçüsü olarak kullanıyor. Bu, stablecoin ihraççılarının bankalarla birebir aynı regülasyona tabi olması gerektiği anlamına gelmez.
6. Teknik riskler ihraççının kontrolünde olmayabilir. Bir stablecoin ihraççısı kendi smart contract’ını denetleyebilir; fakat underlying blockchain consensus, validator davranışı, public RPC altyapısı veya üçüncü taraf bridge risklerini tamamen kontrol edemeyebilir.
7. Par değeri secondary market’te farklı deneyimlenebilir. Her stablecoin kullanıcısı doğrudan ihraççıya redeem hakkına sahip olmayabilir. Perakende kullanıcı çoğu zaman secondary market fiyatına bağlı kalır.
Riskli alan notu: Konu finansal sistem, stablecoin regülasyonu ve blokzincir ödeme altyapısı ile ilgilidir. Bu yazı yatırım tavsiyesi, hukuki tavsiye veya belirli bir stablecoin ihraççısı hakkında kesin risk derecelendirmesi değildir. Çalışma, akademik ve politika odaklı bir risk analizi olarak ele alınmalıdır.
Genel değerlendirme: Makale, dolar stablecoin’lerinin güvenliğini yalnızca “rezervler kaliteli mi?” sorusuyla açıklamanın eksik olduğunu savunuyor. Yazarlara göre stablecoin’in 1 dolara yakın kalması; rezerv varlıklarının kalitesi kadar, bu varlıkların stres anında ne kadar hızlı ve kayıpsız nakde çevrilebildiğine, Treasury ve repo piyasalarının işleyişine, broker-dealer bilanço kapasitesine, redemption kanallarına, blockchain işlem altyapısına, akıllı sözleşme güvenliğine ve regülasyonun boşluklarına bağlıdır.
Sonuç
Bu çalışma, stablecoin güvenliği hakkında önemli bir uyarı yapıyor: Par değerini korumak yalnızca kaliteli rezerv tutmakla bitmez. Stablecoin’in gerçek istikrarı, rezervlerin stres anında nakde çevrilebilmesine, piyasa aracılarının kapasitesine, redemption mekaniklerinin açık olmasına ve blockchain tabanlı ödeme raylarının güvenilir çalışmasına bağlıdır.
GENIUS Act, stablecoin dünyasında rezerv kalitesi, şeffaflık ve federal denetim açısından güçlü bir başlangıç olarak değerlendiriliyor. Ancak makaleye göre bu çerçeve stablecoin’in “gizli tesisatını” tamamen çözmez. Treasury market liquidity, broker-dealer balance sheet constraint, capital buffer, Fed erişimi, interoperability ve teknik altyapı standartları hâlâ kritik politika alanlarıdır.
Verianla okuru için ana mesaj şudur: Stablecoin’in 1 dolara eşit görünmesi, onun tüm koşullarda sorunsuz biçimde 1 dolara çevrileceği anlamına gelmez. Gerçek dayanıklılık; finansal piyasa altyapısı, yazılım güvenliği, regülasyon ve ödeme sistemi tasarımının birlikte çalışmasına bağlıdır.
Kaynak ve Yöntem Notu
Bu yazı, “The Hidden Plumbing of Stablecoins: Financial and Technological Risks in the GENIUS Act Era” başlıklı akademik PDF temel alınarak hazırlanmış özgün Türkçe editoryal içeriktir. Metin birebir çeviri değildir; makaledeki problem, yöntem, finansal analiz, formüller, grafikler, tablolar, teknik risk matrisi, regülasyon tartışması ve sınırlılıklar sadeleştirilerek anlatılmıştır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir