

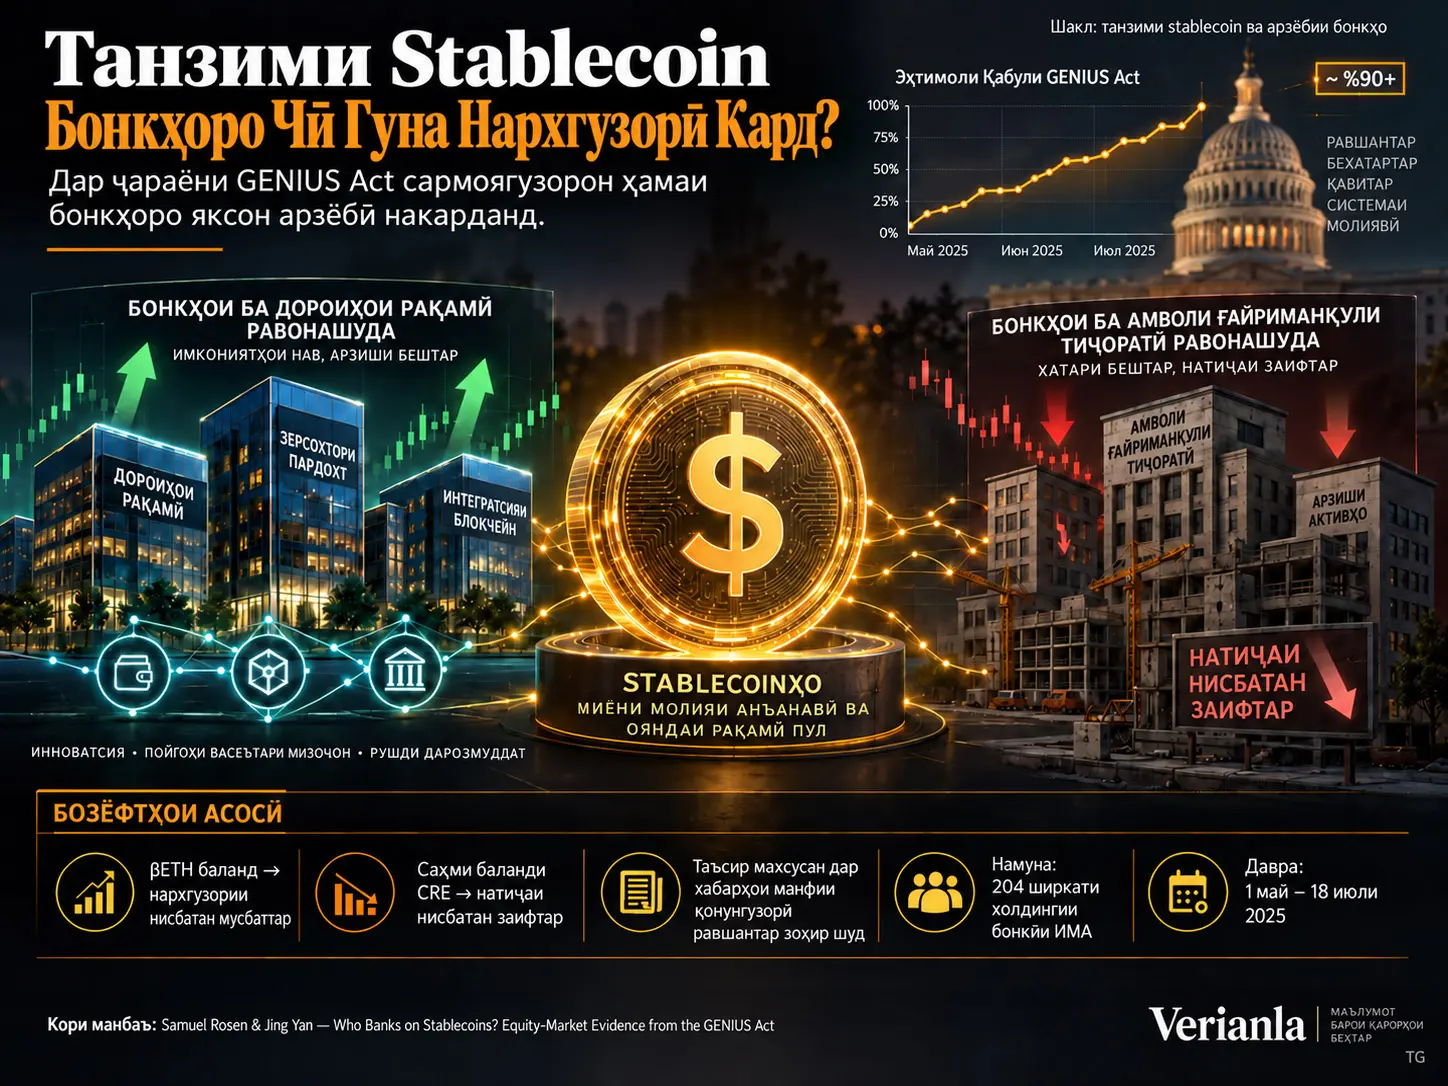
Дар соли 2025, вақте эҳтимоли ба қонуни федералӣ табдил ёфтани GENIUS Act, ки барои stablecoin-ҳои пардохтӣ дар ИМА чаҳорчӯбаи танзимӣ месозад, тағйир меёфт, сармоягузорон ҳамаи бонкҳоро яксон нархгузорӣ накарданд. Таҳқиқоти баррасишуда даромади саҳмияҳои 204 ширкати холдингии бонкии оммавии ИМА-ро бо эҳтимолҳои ҳаррӯзаи қабули GENIUS Act дар Polymarket пайваст карда, месанҷад, ки кадом хусусиятҳои бонкӣ бо арзёбии мусбаттар ё манфитар дар бозор алоқаманданд.
Таҳқиқот ду натиҷаи асосӣ дорад. Аввал, бонкҳое, ки пеш аз раванди қонунгузорӣ даромади саҳмияҳояшон бо Ethereum қавитар ҳамҳаракат буд, яъне арзиши βETH-и баландтар доштанд, дар даврае, ки қабули GENIUS Act тадриҷан эҳтимолтар мешуд, abnormal return-и нисбатан мусбаттар нишон доданд. Дуюм, бонкҳои дорои тамаркузи баланди CRE, ки дар тавозунашон ҳиссаи кредитҳои амволи ғайриманқули тиҷоратӣ бештар буд, нисбатан манфитар нархгузорӣ шуданд.
Дар ин ҷо βETH миқдори Ethereum ё stablecoin-и дар ихтиёри бонк нест. Он factor loading мебошад, ки ҳассосияти омории саҳмияи бонкро нисбат ба даромади Ethereum дар давраи пеш аз ҳодисаи қонунгузорӣ чен мекунад. Муаллифон инчунин ҷудогона санҷидаанд, ки оё ин нишондиҳанда воқеан ҷойгиршавии бонкро дар дороиҳои рақамӣ ифода мекунад; онҳо нишон додаанд, ки бонкҳои дорои βETH баландтар дар ҳуҷҷатҳои 10-K бештар аз крипто ёд мекунанд ва эҳтимоли эълони ташаббусҳои stablecoin ё пасандозҳои токенизатсияшуда пас аз GENIUS Act дар онҳо баландтар аст.
Таҳлили ҳаррӯза як асимметрияи нозуктарро ошкор мекунад. Вақте эҳтимоли гузаштани GENIUS Act боло меравад, барои бонкҳои дорои βETH баланд мукофоти алоҳида ва қавии болоравӣ дида намешавад; аммо вақте эҳтимоли гузаштани он коҳиш меёбад, abnormal return-и ин бонкҳо нисбат ба дигар бонкҳо камтар манфӣ мешавад. Баръакс, тамаркузи баланди CRE ҳам дар хабарҳои мусбат ва ҳам манфии қонунгузорӣ бо арзёбии нисбатан пасттар алоқаманд аст.
Натиҷаҳо нишон намедиҳанд, ки танзими stablecoin барои тамоми бахши бонкӣ яксамт фоида ё зарар меорад. Дар равзанаи ҳодиса бонки миёна аз factor benchmark болотар нарафтааст. Хулосаи маҳдудтаре, ки таҳқиқот дастгирӣ мекунад, ин аст, ки бо коҳиш ёфтани номуайянии танзимӣ сармоягузорон ба қобилиятҳои пешакӣ мавҷудаи дороиҳои рақамӣ ва моделҳои гуногуни тиҷоратии бонкҳо арзишҳои гуногун додаанд.
Чаро GENIUS Act барои бонкҳо ҳодисаи муҳим шуд?
Payment stablecoin-ҳо токенҳои рақамие мебошанд, ки ҳадаф доранд арзиши номиналии худро асосан ба дороии истинодӣ, мисли доллари ИМА, устувор нигоҳ доранд. Онҳо метавонанд дар пардохт, ҳисоббаробаркунӣ, муомилоти крипто-дороиҳо, custody ва инфрасохтори tokenized-finance истифода шаванд.
Аз нуқтаи назари бонкдорӣ, экосистемаи stablecoin танҳо маънои “маҳсулоти нави крипто”-ро надорад. Фаъолияти танзимшудаи stablecoin метавонад ба;
- инфрасохтори пардохт,
- хизматҳои custody,
- идоракунии дороиҳои захиравӣ,
- пасандозҳои токенизатсияшуда,
- бақияҳои амалиётии муштариён,
- хизматҳои корпоративии дороиҳои рақамӣ
таъсир расонад.
Аз ин рӯ, равшан шудани қоидаҳои федералӣ ҳатман ба ҳамаи бонкҳо яксон таъсир намекунад. Бонке, ки аллакай инфрасохтори дороиҳои рақамӣ, custody, payment technology ё қобилияти tokenization дорад, ва бонке, ки модели даромадаш асосан ба кредитҳои классикии тавозунӣ такя мекунад, метавонанд як тағйири танзимиро ҳамчун имкониятҳои гуногуни иқтисодӣ арзёбӣ кунанд.
Оё GENIUS Act Бонкҳоро Яксон Нархгузорӣ Кард?
Не. Дар таҳқиқот, ҳарчанд abnormal return-и миёнаи бонк дар равзанаи ҳодиса манфӣ ва ба сифр наздик аст, байни бонкҳо фарқиятҳои возеҳи cross-sectional вуҷуд доранд. Бонкҳои дорои βETH баланд нисбатан мусбаттар ва бонкҳои дорои тамаркузи баланди кредитҳои амволи ғайриманқули тиҷоратӣ нисбатан манфитар нархгузорӣ шудаанд.
Равзанаи ҳодиса
Таҳлили асосӣ:
1 май–18 июл 2025
давраро истифода мебарад.
Ин давра раванди қонунгузориро фаро мегирад, ки дар он эҳтимоли қабули GENIUS Act ба таври назаррас боло рафт, вале ҳамзамон чанд бознигарии калон ба боло ва поён низ рух дод.
Эҳтимоли Polymarket ҳар рӯз соати 16.00 бо вақти шарқии ИМА гирифта шуда, бо басташавии Биржаи фондии New York ҳамоҳанг карда шудааст.
Дар Figure 1-и манбаъ дида мешавад, ки эҳтимоли қабули аз ҷониби бозор дар назар гирифташуда дар моҳи марти 2025 тақрибан аз:
%57
то 18 июл тақрибан ба:
%100
боло рафтааст.
Ин масир хаттӣ нест; дар санаҳои гуногун навсозиҳои бузурги мусбат ва манфӣ вуҷуд доранд.
Эҳтимоли prediction-market чӣ маъно дорад?
Нархи Polymarket ченаки implied probability аст, ки аз нархҳои муомилотии ҳамон лаҳзаи иштирокчиёни бозор бароварда мешавад. Ин арзиш эҳтимоли объективӣ ё дақиқи математикӣ барои гузаштани қонун нест.
Бартарии эмпирикии таҳқиқот дар он аст, ки ба ҷойи истифодаи танҳо чанд ҳодисаи интихобшудаи Конгресс, тағйироти ҳаррӯзаи интизориҳои сармоягузоронро мушоҳида мекунад.
Шоки ҳаррӯзаи сиёсӣ:
\[ \Delta Pr_t \]
ифода мешавад.
Шокҳои мусбат ва манфӣ инчунин ҷудо карда шудаанд:
\[ \Delta Pr_t^+=\max(\Delta Pr_t,0) \]
ва:
\[ \Delta Pr_t^-= |\min(\Delta Pr_t,0)| \]
ба ин шакл.
204 бонк чӣ гуна интихоб шуданд?
Дар оғоз 328 муассисае муайян шуданд, ки дар NYSE, Nasdaq ё NYSE American савдо мешаванд ва кодҳои SIC-и марбут ба бонкдорӣ доранд.
Пас аз мутобиқсозӣ бо сабтҳои FR Y-9C, талаботи ҳадди ақал 1 миллиард доллар дороӣ ва талаботи даромади тозаи саҳмияҳо дар давраи ҳодиса, намунаи асосӣ ба 204 ширкати холдингии бонкӣ коҳиш ёфт.
| Дороиҳои умумӣ | Шумораи бонкҳо |
|---|---|
| < 10 миллиард $ | 106 |
| 10–50 миллиард $ | 63 |
| 50–250 миллиард $ | 25 |
| > 250 миллиард $ | 10 |
Зернамунаи дорои маълумоти Deposit-beta аз 183 бонк иборат аст.
Abnormal return чӣ гуна ҳисоб карда шуд?
Барои ҷудо кардани таъсири бозори умумӣ ва омилҳои молиявӣ аз даромади ҳаррӯзаи саҳмияҳо модели шашфакторӣ истифода шудааст:
- омили бозории Fama–French,
- омили андозаи SMB,
- омили арзиши HML,
- тағйироти ҳаррӯза дар фоизи 2-солаи Хазинадории ИМА,
- 10 сол–2 сол Treasury term spread,
- BAA–10 сол Treasury credit spread.
Коэффисиентҳои омилҳо:
20 март 2024–19 март 2025
дар давраи pre-event арзёбӣ шудаанд.
Барои ҳар бонк маҷмӯи abnormal return-ҳои ҳаррӯза дар равзанаи ҳодиса:
\[ CAR_i= \sum_t AR_{it} \]
ҳисоб шудааст.
Бонки миёна чӣ кард?
| Тағйирёбанда | Миёна | Медиана |
|---|---|---|
| CAR | −0,56% | −1,52% |
| βETH | −0,0092 | −0,0089 |
| CRE Loan Ratio | 33,24% | 36,44% |
| Deposit Beta | 0,3957 | 0,3825 |
| Дороиҳои умумӣ | 95,4 миллиард $ | 9,7 миллиард $ |
Манфӣ будани миёна ва медианаи CAR маҳдудияти муҳими тафсир аст. Аз раванди қонунӣ шудани GENIUS Act чунин хулоса намебарояд, ки ҳамаи бонкҳо якҷоя нисбат ба factor benchmark фоида гирифтаанд.
βETH чист?
βETH ҳассосияти даромади саҳмияи бонк ба даромади Ethereum мебошад.
Муаллифон ба модели стандартии шашфактории abnormal-return даромади ҳаррӯзаи Ethereum-ро илова карда, модели ҳафтфакториро арзёбӣ мекунанд.
Дар шакли содакардашуда:
\[ R_{bank,t} = \alpha+ \beta_{ETH}R_{ETH,t} + \text{diğer faktörler} + \varepsilon_t \]
Дар ин ҷо:
\[ \beta_{ETH} \]
pre-event Ethereum loading-и бонк аст.
Ин ченак:
- исбот намекунад, ки бонк Ethereum нигоҳ медорад,
- миқдори дороии stablecoin-ро нишон намедиҳад,
- даромади блокчейнро мустақим чен намекунад.
Он танҳо нишон медиҳад, ки арзиши саҳмияи бонк дар давраи pre-event то чӣ андоза бо ҳаракатҳои бозори Ethereum ҳамҳаракат буд.
Чаро Ethereum?
Манбаъ он далелро, ки қисми муҳими экосистемаи stablecoin дар Ethereum ва шабакаҳои вобаста фаъол аст, ҳамчун асос барои интихоби Ethereum ҳамчун омили асосии нархгузорӣ истифода мекунад.
Аммо натиҷа танҳо ба Ethereum хос нест. Appendix C ҳамон моделҳоро бо Bitcoin loading βBTC дубора иҷро мекунад.
Коррелятсияи Pearson байни βETH ва βBTC тақрибан:
0,734
ва коррелятсияи Spearman тақрибан:
0,681
гузориш шудааст.
Натиҷаи асосии cross-sectional
Регрессияи асосии манбаъ аз лиҳози мафҳумӣ:
\[ CAR_i= \alpha+ \beta_1\beta_{ETH,i} + \theta_1CRE_i + \text{banka kontrolleri} + \varepsilon_i \]
аст.
βETH дар ҳамаи моделҳои асосӣ мусбат ва аз ҷиҳати оморӣ аҳамиятнок аст.
Тафсири муаллифон дар бораи бузургии иқтисодӣ:
афзоиши βETH ба андозаи 1 инҳирофи стандартӣ → тақрибан +1,8 банди фоизӣ дар CAR-и равзанаи ҳодиса.
дода шудааст.
Муқоисаи академии long-short байни quintile-ҳои болоӣ ва поёнии βETH бошад:
+8,4 банди фоизӣ abnormal return-и шашфакторӣ
эҷод мекунад.
Ҳатто дар ченаки ҳафтфакторӣ, ки таъсири механикии болоравии худи Ethereum дар давраи ҳодисаро қавитар тоза мекунад, фарқият:
+4,9 банди фоизӣ
ва t = 2,84 гузориш шудааст.
Натиҷаи CRE
CRE Loan Ratio:
\[ \frac{\text{Commercial Real Estate Loans}} {\text{Total Assets}} \]
таъриф мешавад.
Кредитҳои сохтмон/рушди замин, multifamily ва nonfarm nonresidential амволи ғайриманқули тиҷоратӣ ба ин доира дохил мешаванд.
Коэффисиенти CRE дар моделҳои асосӣ манфӣ аст. Дар спецификатсияҳое, ки Deposit beta ва дигар контролҳо мавҷуданд, афзоиши CRE ба андозаи як инҳирофи стандартӣ тақрибан:
−1,36 то −1,60 банди фоизӣ CAR
алоқаманд аст.
Манбаъ ин натиҷаро чунин тафсир мекунад, ки танзими stablecoin барои бонкҳое, ки бештар ба кредитҳои анъанавии тавозунӣ такя мекунанд, пешниҳоди арзиши нисбатан маҳдудтар дорад.
Аммо таносуби CRE баръакси мустақими сармоягузории технологияи рақамӣ нест. Ин тағйирёбанда дар таҳқиқоти манбаъ ҳамчун proxy-и эмпирикӣ барои таркиби модели тиҷоратии бонк истифода мешавад.
Чаро βETH Дар Хабарҳои Манфии GENIUS Act Қавитар Нархгузорӣ Шуд?
Дар таҳлили панели ҳаррӯза бонкҳои дорои βETH баланд ҳангоми боло рафтани эҳтимоли гузаштани GENIUS Act мукофоти алоҳида ва қавӣ нагирифтанд; баръакс, вақте эҳтимоли гузаштани он коҳиш ёфт, abnormal return-и онҳо нисбатан камтар манфӣ буд. Манбаъ инро чунин тафсир мекунад, ки ҷойгиршавии дороиҳои рақамӣ махсусан ҳамчун муҳофизати арзёбӣ аз хатари нокомии қонунгузорӣ дар самти поён нархгузорӣ шудааст.
Модели симметрии ҳаррӯза
Манбаъ аввал танҳо бузургии ҳаракати эҳтимолро истифода мебарад:
\[ AR_{it} = \tau_t+ \delta \left( |\Delta Pr_t|\times\beta_{ETH,i} \right) + ... + \varepsilon_{it} \]
Дар давраи 1 май–18 июл:
10.812 bank-day
мушоҳида мавҷуд аст.
Коэффисиенти \(|\Delta Pr|\times\beta_{ETH}\) мусбат аст, дар ҳоле ки таъсири мутақобилаи CRE дар ҳамаи спецификатсияҳои асосӣ манфӣ ва хеле аҳамиятнок мебошад.
Ҳангоми ҷудо кардани хабарҳои мусбат ва манфӣ
| Таъсири мутақобила | Коэффисиенти асосӣ | Натиҷаи оморӣ |
|---|---|---|
| Хабари мусбати GENIUS × βETH | +0,0005 | Аҳамиятнок нест |
| Хабари манфии GENIUS × βETH | +0,0146 | p < 0,01 |
| Хабари мусбат × CRE | −0,0098 | p < 0,01 |
| Хабари манфӣ × CRE | −0,0056 | p < 0,10 |
Азбаски тағйирёбандаи шоки манфӣ бо бузургии мутлақ таъриф шудааст, мусбат будани коэффисиенти βETH чунин маъно дорад:
Вақте эҳтимоли гузаштани қонун коҳиш меёбад, саҳмияҳои бонкҳои дорои βETH баланд нисбат ба дигар бонкҳо камтар коҳиш меёбанд.
Мувофиқи ҳисоби манбаъ, агар эҳтимоли қабул:
−5 банди фоизӣ
дар як рӯз коҳиш ёбад, бонке, ки βETH-и он як инҳирофи стандартӣ баландтар аст, тақрибан:
7 банди базисӣ abnormal return-и камтар манфӣ
нишон медиҳад.
Оё ин метавонад натиҷаи механикии ҳаракати нархи Ethereum бошад?
Муаллифон ин эҳтимолро низ алоҳида месанҷанд.
Дар 53 GENIUS shock-day:
\[ Corr(\Delta Pr,R_{ETH})=-0,08 \]
гузориш шудааст.
Илова бар ин, 22 май, вақте дар эҳтимоли гузаштани GENIUS бознигарии калони манфӣ вуҷуд дошт, нархи Ethereum ҳамон рӯз тақрибан %4,3 боло рафт.
Ба модели панелӣ:
\[ \beta_{ETH,i}\times R_{ETH,t} \]
контрол илова карда шавад, коэффисиенти GENIUS downside тақрибан:
+0,0141
боқӣ мемонад.
Аз ин рӯ, манбаъ далел меорад, ки таъсири βETH танҳо инъикоси механикии тағйири нархи Ethereum дар рӯзи ҳодиса нест.
Модели якмарҳилавӣ
Барои санҷидани он ки хатои арзёбӣ дар тартиби дуқадамаи abnormal-return натиҷаро ба вуҷуд меорад ё не, муаллифон raw excess return-и ҳаррӯзаро мустақиман тағйирёбандаи вобаста қарор дода, ҳамаи омилҳои молиявиро бо хусусиятҳои бонкӣ мутақобил мекунанд.
Дар ин модел коэффисиенти шоки манфии GENIUS × βETH:
+0,0112
аст ва дар сатҳи %1 аҳамиятнок боқӣ мемонад.
Оё βETH Воқеан Ҷойгиршавии Дороиҳои Рақамиро Месанҷад?
Манбаъ βETH-ро танҳо ҳамчун коррелятсияи саҳмия-Ethereum намегузорад. Pre-event βETH ҳам бо ифшои крипто дар 10-K пеш аз қонунгузорӣ ва ҳам бо ташаббусҳои stablecoin ва пасандози токенизатсияшуда, ки бонкҳо пас аз GENIUS Act эълон кардаанд, робитаи қавӣ дорад.
Тасдиқи 10-K
Figure 3-и манбаъ эҳтимоли мавҷуд будани ибораҳои марбут ба крипто дар ҳисоботи солонаи бонкҳоро бо decile-ҳои βETH муқоиса мекунад.
Хусусан барои FY2024:
- Item 1/1A Business ва Risk Factors,
- Item 7/7A MD&A,
- ифшои якҷояшуда
дида мешавад, ки бонкҳои дорои βETH баланд крипторо бештар ёд мекунанд.
Дар FY2024 тақрибан:
%43
аз бонкҳои намуна дар 10-K крипторо ёд мекарданд, дар ҳоле ки дар FY2025 дар 197 бонки боқимонда ин таносуб тақрибан ба:
%65
мерасад.
Муаллифон FY2024-ро ҳамчун тасдиқи тозатари ex ante мебинанд; зеро ифшои FY2025 метавонад вокуниш ба GENIUS Act-ро низ дар бар гирад.
Фаъолиятҳои баъдии stablecoin/tokenization
Муаллифон то миёнаи соли 2026 дар манбаъҳои кушодаи аввалия ва дуюмия ҳуҷҷат кардаанд, ки 16 бонк ба stablecoin, tokenize deposit ё фаъолияти вобастаи дороиҳои рақамӣ ворид шудаанд.
| Ҳад | Бонки engaged | Фарқи миёнаи βETH | Cohen's d | Welch t |
|---|---|---|---|---|
| Ҳадди ақал “Exploring” | 16 | +0,0229 | 0,99 | 5,05*** |
| Ҳадди ақал Pilot / PoC | 12 | +0,0215 | 0,92 | 3,95*** |
| Launched | 4 | +0,0103 | 0,43 | 1,02 |
Ду фарқи аввал ҳам дар санҷишҳои Welch ва ҳам Mann–Whitney хеле аҳамиятноканд. Танҳо дар зернамунаи чорбонкаи “launched” фарқи аҳамиятнок дида намешавад.
Илова бар ин, аз 16 бонки баъдан фаъолшуда 12-то дар гурӯҳи βETH-и мусбатанд; дар тамоми намуна βETH-и мусбат танҳо тақрибан сеяки ақаллиятро ташкил медиҳад.
Оё ин метавонад proxy-и саҳмияи технологӣ бошад?
Муаллифон инчунин βTECH-ро ҳамчун technology-industry loading ҳисоб мекунанд.
Коррелятсия байни βETH ва βTECH:
−0,18
мебошад.
βTECH танҳо ба таври аҳамиятнок нархгузорӣ намешавад ва ҳангоми ворид шудан ба як модел бо βETH, натиҷаи асосии βETH нигоҳ дошта мешавад.
Ин натиҷа тавзеҳеро, ки βETH танҳо таъсири “саҳмияи бонкии ҳассос ба технология”-ро нишон медиҳад, заиф мекунад.
Чаро Тамаркузи CRE Ҳамчун Канали Ҷудогона Ба Назар Мерасад?
Дар таҳқиқоти манбаъ тамаркузи баланди кредитҳои амволи ғайриманқули тиҷоратӣ ҳамчун баръакси одии ҷойгиршавии дороиҳои рақамӣ баррасӣ намешавад. Таносуби CRE ҳамчун нишондиҳандаи ҷудогонаи модели тиҷоратӣ истифода мешавад, ки то чӣ андоза бонк ба кредитҳои анъанавии тавозунӣ тамаркуз дорад.
Тафсири иқтисодии муаллифон
Самтҳои иқтисодие, ки танзими stablecoin метавонад ба вуҷуд оварад:
- tokenized payments,
- custody,
- reserve management,
- digital-asset infrastructure,
- tokenized deposits
бо чунин фаъолиятҳо алоқаманданд.
Баръакс, бонкҳои CRE-интенсив дар тавозуни худ тамаркузи баландтари кредитҳои анъанавӣ доранд.
Манбаъ коэффисиенти манфии CRE-ро бо он мувофиқ мебинад, ки арзиши нисбии иқтисодии интизоршаванда аз танзими stablecoin дар моделҳои тиҷоратии бештар такякунанда ба технология ва инфрасохтори пардохт баландтар аст.
Аммо регрессия мустақиман намесанҷад, ки CRE аз сабаби танзими stablecoin зарари амалиётӣ дидааст.
Чаро фарзияи deposit-franchise натиҷаи асосӣ нашуд?
Азбаски stablecoin-ҳо метавонанд бо пасандозҳои бонкӣ рақобат кунанд, таҳқиқот инчунин:
- deposit beta,
- non-interest-bearing deposit ratio,
- stable-deposit ratio
тағйирёбандаҳоро меомӯзад.
Deposit beta дар cross-section дар баъзе моделҳо танҳо аҳамияти маргиналӣ нишон медиҳад, дар ҳоле ки дар панели ҳаррӯза таъсирҳои мутақобилаи дахлдор аз сифр фарқ карда намешаванд.
Таносубҳои NIBD ва stable-deposit низ дар моделҳои асосии гузоришшуда сигнали устувори нархгузорӣ ба вуҷуд намеоранд.
Аз ин рӯ, дар маълумоти таҳқиқот фарқи асосӣ на тавассути deposit franchise, балки тавассути βETH ва CRE пайдо мешавад.
Усул ва Натиҷаҳои Таҳқиқот
Манбаъҳои маълумот
| Маълумот | Манбаъ |
|---|---|
| Даромади саҳмияҳои бонкӣ | CRSP |
| Маълумоти тавозунии бонкҳо | FR Y-9C / WRDS |
| Омилҳои Fama–French | Kenneth French Data Library |
| Силсилаҳои Treasury ва credit spread | FRED |
| Нархҳои Ethereum / Bitcoin | CoinMarketCap |
| GENIUS Act implied probability | Polymarket CLOB API |
| Ифшои 10-K | SEC EDGAR |
| Фаъолиятҳои баъдии stablecoin/tokenization | Манбаъҳои кушодае, ки дастӣ ҷамъоварӣ шудаанд |
Хусусиятҳои асосии бонкҳо
Дар намунаи асосӣ CRE Loan Ratio-и миёна:
%33,24
stable-deposit ratio-и миёна:
%75,86
liquidity-и миёна:
%11,95
ва ROA-и миёна:
%0,89
гузориш шудааст.
Се равзанаи ҳодиса дар соли 2025
| Ҳодиса | βETH | CRE Loan Ratio |
|---|---|---|
| Дар атрофи 23 май 2025 | +0,0049*** | −0,0026*** |
| 18 июн 2025 — рӯзи аввали савдо пас аз гузаштани Сенат | +0,0025** | −0,0030*** |
| 18 декабр 2025 — давраи аввалини implementation NPRM-и FDIC | +0,0037*** | −0,0031*** |
Равзанаи май махсусан фаъол аст. Манбаъ хабар медиҳад, ки дар ин равзана эҳтимоли Polymarket дар рӯзҳои пайдарпайи савдо:
−8,7, +5,3 ва −8,4 банди фоизӣ
тағйир ёфтааст.
Ҳодисаҳои implementation дар соли 2026
| Ҳодиса | βETH | CRE Loan Ratio |
|---|---|---|
| OCC comprehensive proposed rule | −0,0002 — аҳамиятнок нест | −0,0040*** |
| Treasury “substantially similar” proposed rule | +0,0007 — аҳамиятнок нест | −0,0061*** |
| FDIC prudential proposed rule | +0,0001 — аҳамиятнок нест | −0,0028*** |
Зернамунаи соли 2026 пас аз хориҷ кардани ҳафт бонке, ки ticker-и онҳо бинобар муттаҳидшавӣ ва харид анҷом ёфт, аз 197 бонк иборат аст.
Тафсири муаллифон ин аст, ки мукофоти қонунгузории вобаста ба ҷойгиршавии дороиҳои рақамӣ пас аз равшан шудани натиҷаи қонунгузорӣ дигар аз нав нархгузорӣ намешавад, аммо фарқи модели тиҷоратии CRE дар марҳилаи implementation идома меёбад.
Bitcoin robustness
Ҳангоми истифодаи βBTC ба ҷойи βETH, натиҷаҳои cross-sectional ва панели ҳаррӯза умуман дар ҳамон самт мемонанд.
Масалан, дар модели асосии cross-sectional:
- коэффисиенти βETH: +0,0183***
- коэффисиенти βBTC: +0,0196***
гузориш шудаанд.
Дар панели шоки манфии қонунгузорӣ низ:
- ∆Pr− × βETH: +0,0146***
- ∆Pr− × βBTC: +0,0149***
натиҷаҳо ба даст омадаанд.
Контроли CLARITY Act
Ҳангоми баррасии GENIUS Act, тарҳи дигари сохтори бозори дороиҳои рақамӣ — CLARITY Act — низ дар рӯзнома буд. Аз ин рӯ, муаллифон Polymarket CLARITY probability shocks-ро пас аз 18 июн 2025 ба моделҳо илова мекунанд.
Пас аз илова кардани контролҳои CLARITY, коэффисиенти асосии GENIUS downside βETH:
+0,0140
боқӣ мемонад ва аҳамияти қавии худро нигоҳ медорад.
Ин санҷиши robustness нишон медиҳад, ки ҳамзамон омадани хабарҳо дар бораи ду тарҳи қонунӣ натиҷаи асосии GENIUS-ро танҳо ба худ шарҳ намедиҳад.
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад
- Ҳангоми тағйир ёфтани эҳтимоли қабули GENIUS Act саҳмияҳои бонкҳои ИМА дар як самт ва як андоза нархгузорӣ нашудаанд.
- Pre-event βETH-и баландтар бо CAR-и нисбии мусбаттар алоқаманд аст.
- CRE Loan Ratio-и баландтар бо CAR-и нисбии манфитар алоқаманд аст.
- Қисми қавитарини таъсири βETH дар панели ҳаррӯза дар хабарҳои манфии қонунгузорӣ пайдо мешавад.
- Бонкҳои дорои βETH баланд ҳангоми коҳиши passage probability даромади нисбатан камтар манфӣ нишон медиҳанд.
- Таъсири CRE дар хабарҳои мусбат ва манфӣ симметрӣтар менамояд.
- βETH бо ифшои криптои pre-event дар 10-K алоқаманд аст.
- βETH ташаббусҳои баъдии stablecoin ва tokenized-deposit-ро пешгӯӣ мекунад.
- Таҳлилҳои robustness бо Bitcoin loading натиҷаи асосиро дастгирӣ мекунанд.
- Дар ҳодисаҳои implementation-и 2026 βETH аз нав нархгузорӣ намешавад, дар ҳоле ки коэффисиенти CRE манфӣ мемонад.
Натиҷаҳое, ки таҳқиқот дастгирӣ намекунад
- Намешавад хулоса кард, ки GENIUS Act барои тамоми бахши бонкӣ фоидаи софи иқтисодӣ овард ё зарар расонд.
- Нишон дода нашудааст, ки бонкҳои дорои βETH баланд дар оянда ҳатман даромадноктар мешаванд.
- βETH миқдори stablecoin ё Ethereum-ро дар тавозуни бонк чен намекунад.
- Мустақиман нишон дода нашудааст, ки кредитҳои CRE аз сабаби GENIUS Act зарари иқтисодӣ дидаанд.
- Нархи Polymarket эҳтимоли воқеӣ ё объективии гузаштани қонун нест.
- Регрессияҳо таҷрибаи табиии пурра рандомизатсияшуда нестанд.
- Ҳанӯз нишон дода нашудааст, ки интизориҳои нархгузории сармоягузорон дар соли 2025 фаъолияти амалишудаи дарозмуддати бонкҳоро дуруст пешгӯӣ кардаанд.
- Таҳқиқот таъсири умумии танзими stablecoin-ро ба истеъмолкунандагон, низоми пардохт, суботи молиявӣ ё некуаҳволии ҷамъиятӣ чен намекунад.
- Муассисаҳои nonbank fintech ва crypto-native, ки берун аз намунаи 204 бонканд, дар ин таҳлил мустақиман намояндагӣ намешаванд.
Маҳдудиятҳои методологӣ
Маҳдудияти якум: βETH proxy-и бозорӣ аст. Он ченаки мустақими қобилияти амалиётии дороиҳои рақамӣ нест.
Маҳдудияти дуюм: Тағйироти prediction-market probability бо хабарҳои қонунгузорӣ зич алоқаманд бошанд ҳам, шокҳои комилан тасодуфӣ нестанд. Ҳодисаҳои дигари иқтисодӣ ё сиёсие, ки ҳамон рӯз рух медиҳанд, аз лиҳози назариявӣ метавонанд ба даромади саҳмияҳо таъсир расонанд. Time fixed effects ва контролҳои гуногун ин хатарро коҳиш медиҳанд; аммо пурра аз байн намебаранд.
Маҳдудияти сеюм: Таҳлили CAR дар равзанаи тӯлонии май–июл аз нигоҳи сабабият худ ба худ аз панели ҳаррӯза заифтар аст. Аз ин рӯ, нуқтаи қавии таҳқиқот ин аст, ки стратегияҳои гуногуни идентификатсия ба як намунаи cross-sectional мерасанд.
Маҳдудияти чорум: Намунаи ex post engagement аз 16 бонк хурд аст. Хусусан дар гурӯҳи танҳо чор бонке, ки воқеан ба production гузаштаанд, қудрати оморӣ маҳдуд мебошад.
Маҳдудияти панҷум: Таҳқиқот интизориҳои сармоягузоронро чен мекунад. Тағйироти дарозмуддат дар пасандозҳо, кредитҳо, даромаднокӣ, ҳаҷми пардохт ё даромади custody пас аз татбиқи пурраи GENIUS Act саволи ҷудогонаи таҳқиқотӣ мебошад.
Хулосаи умумӣ
Натиҷаи асосии таҳқиқот ин нест, ки танзими stablecoin ба саҳмияҳои бонкӣ як таъсири ягонаи соҳавӣ мерасонад. Бозори сармоя мавқеъҳои стратегии бонкҳоро пеш аз танзим аз ҳам фарқ кардааст.
βETH-и баланд:
хусусияти бонке, ки пешакӣ бештар ба имкониятҳои дороиҳои рақамӣ пайваст дониста мешавад
ро ифода мекунад, дар ҳоле ки CRE Loan Ratio-и баланд:
бонке бо вазни баландтари кредитҳои анъанавии тавозунӣ
ро намояндагӣ мекунад.
Ҳангоми тағйир ёфтани эҳтимоли қонунӣ шудани GENIUS Act бозор ин ду модели тиҷоратиро яксон нархгузорӣ накард.
Бо вуҷуди ин, таҳқиқот арзёбии сиёсӣ ё рейтинги ояндаи бонкҳо нест. Маълумот нишон медиҳад, ки дар соли 2025 сармоягузорон ҳангоми арзёбии эҳтимоли танзими федералии stablecoin ба ҷойгиршавии мавҷудаи дороиҳои рақамӣ ва тамаркузи кредитҳои амволи ғайриманқули тиҷоратии бонкҳо аз ҷиҳати иқтисодӣ арзишҳои ба таври назаррас гуногун додаанд.
Ёддошт оид ба Манбаъ ва Усул
Таҳқиқоти аслӣ: Who Banks on Stablecoins? Equity-Market Evidence from the GENIUS Act
Муаллифон: Samuel Rosen; Jing Yan.
Муассиса: Temple University, Fox School of Business.
Contact author: Samuel Rosen.
Санаи таҳқиқот: 17 июл 2026.
Санаи боргузорӣ ба SSRN: 1 август 2026.
DOI: 10.2139/ssrn.7135658.
Платформа: SSRN.
Навъи манбаъ: Working paper / preprint.
Баррасии ҳамтоён: Дар сабти тасдиқшудаи SSRN нашри маҷаллаи рецензияшуда зикр нашудааст.
Ҳуқуқи муаллиф/литсензия: All Rights Reserved. Барои истифодаи дубораи таҳқиқоти манбаъ ё тасвирҳои он иҷозат лозим аст. Ин матни Verianla параграфҳо, ҷадвалҳо ва тасвирҳои манбаъро дубора нашр намекунад; натиҷаҳои эмпирикиро дар сохтори мустақили омӯзишӣ шарҳ медиҳад.
Намунаи асосӣ: 204 ширкати холдингии бонкии оммавии ИМА.
Равзанаи ҳодиса: 1 май–18 июл 2025.
Давраи арзёбии pre-event: 20 март 2024–19 март 2025.
Маълумоти ҳаррӯзаи сиёсӣ: Polymarket GENIUS Act implied passage probability; намунагирӣ соати 16.00 ET.
Тағйирёбандаҳои асосии натиҷа: Cumulative Abnormal Return (CAR) ва Abnormal Return (AR)-и ҳаррӯза.
Хусусиятҳои асосии бонкӣ: Ethereum loading βETH ва CRE Loan Ratio.
Манбаъҳои асосии маълумот: CRSP; FR Y-9C/WRDS; Kenneth French Data Library; FRED; CoinMarketCap; Polymarket CLOB API; SEC EDGAR; сабтҳои кушодаи ташаббусҳои stablecoin/tokenization.
Усул: Модели шашфактории abnormal-return; модели ҳафтфактории βETH бо иловаи Ethereum; cross-sectional CAR regressions; панели ҳаррӯзаи prediction-market shock; ҷудокунии шокҳои мусбат/манфӣ; 3-рӯзаи event-window regressions; 10-K content validation; ex post engagement validation; санҷишҳои Bitcoin ва technology-loading placebo/robustness; CLARITY probability controls; модели one-step excess-return.
Маблағгузорӣ: Дар PDF-и манбаъ изҳороти ҷудогонаи маблағгузорӣ муайян нашудааст.
Бархӯрди манфиатҳо: Дар PDF-и манбаъ изҳороти ҷудогонаи conflict-of-interest муайян нашудааст.
Сипосгузорӣ: Муаллифон ба иштирокчиёни семинари Temple University барои шарҳҳояшон ташаккур мегӯянд.
Натиҷаи марказии эмпирикӣ: Ҳангоми боло рафтани эҳтимоли қонунӣ шудани GENIUS Act бонкҳое, ки пешакӣ ҳассосияти баландтар ба бозори дороиҳои рақамӣ доштанд, нисбатан мусбаттар ва бонкҳои дорои тамаркузи баландтари кредитҳои CRE нисбатан манфитар нархгузорӣ шуданд.
Маҳдудияти асосии тафсир: Натиҷаҳо на таъсири амалишудаи дарозмуддати иқтисодии танзим, балки интизориҳои арзёбии сармоягузоронро дар ҷараёни қонунгузорӣ чен мекунанд.
Тасдиқи қонунгузорӣ: GENIUS Act 18 июл 2025 ба қонуни федералӣ табдил ёфт; OCC, Treasury ва FDIC баъдан барои соҳаҳои гуногуни implementation равандҳои rulemaking-ро оғоз карданд.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд