

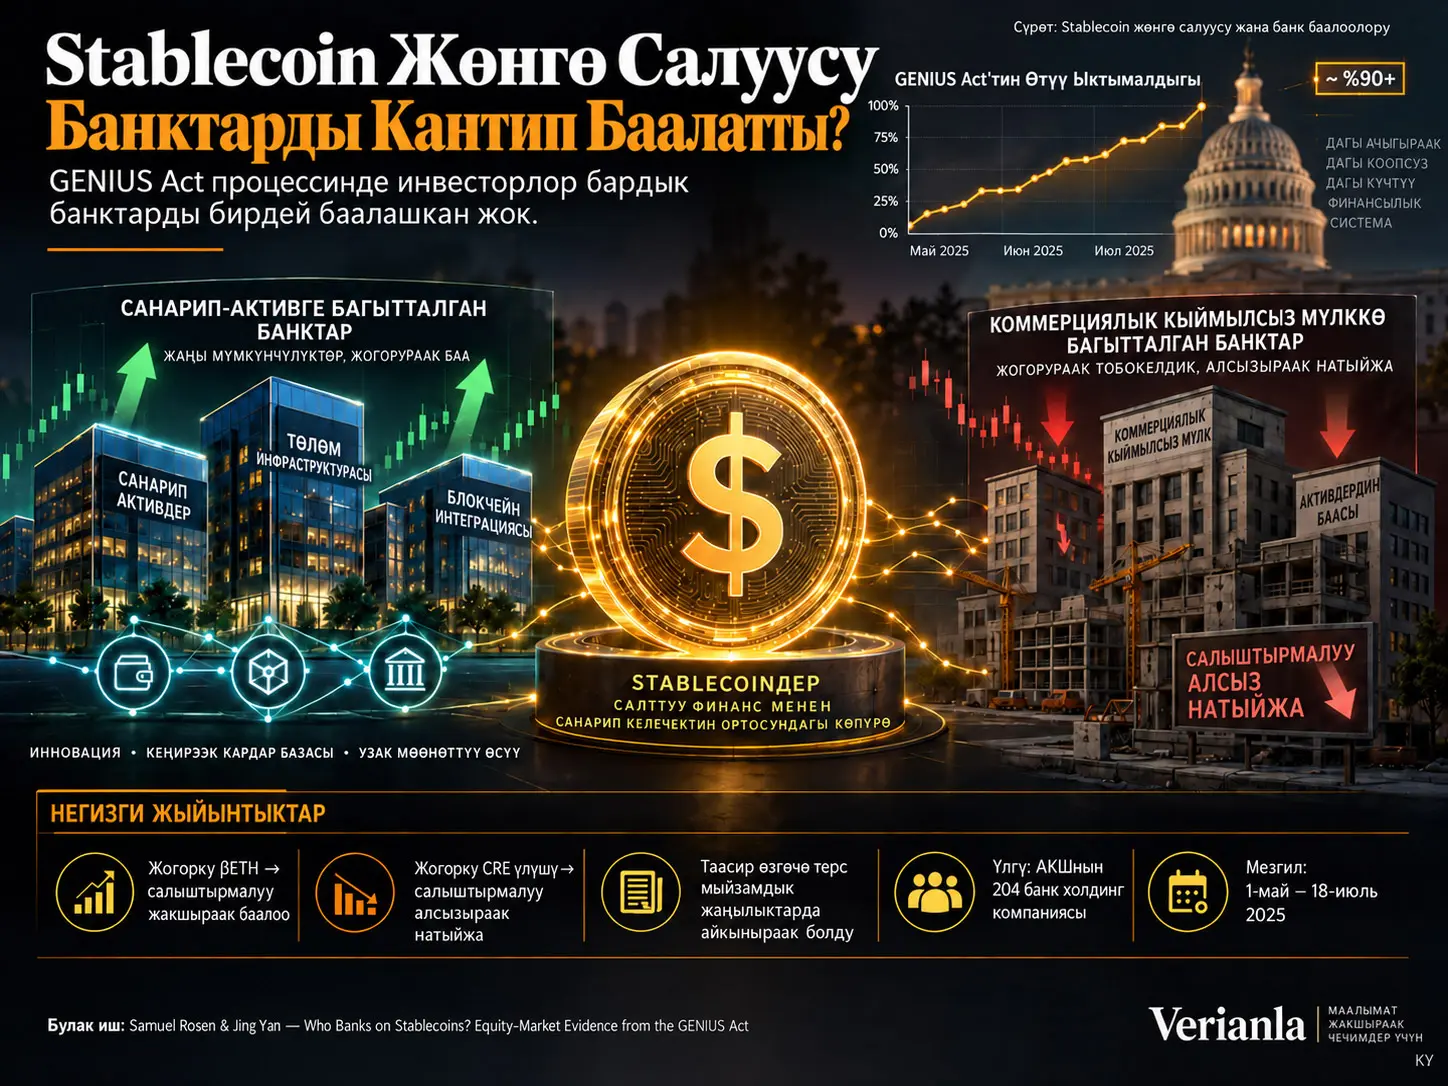
2025-жылы АКШда төлөм stablecoin'дери үчүн федералдык жөнгө салуу алкагын түзгөн GENIUS Act мыйзамга айлануу ыктымалдыгы өзгөрүп турганда, инвесторлор бардык банктарды бирдей баалашкан эмес. Каралып жаткан изилдөө ачык соодаланган 204 АКШ банк холдинг компаниясынын акция кирешелерин Polymarket'теги күнүмдүк GENIUS Act кабыл алуу ыктымалдыктары менен бириктирип, кайсы банктык өзгөчөлүктөр кыйла оң же кыйла терс рыноктук баалоо менен байланыштуу экенин изилдейт.
Изилдөөнүн эки негизги жыйынтыгы бар. Биринчиден, мыйзам чыгаруу процессине чейин акция кирешелери Ethereum менен күчтүүрөөк кошо кыймылдаган, башкача айтканда βETH мааниси жогору банктар GENIUS Act кабыл алынышы барган сайын ыктымал болуп жаткан мезгилде салыштырмалуу кыйла оң abnormal return көрсөткөн. Экинчиден, балансында коммерциялык кыймылсыз мүлк кредиттеринин үлүшү жогору болгон CRE-интенсивдүү банктар салыштырмалуу кыйла терс бааланган.
Бул жерде βETH банктын колундагы Ethereum же stablecoin көлөмү эмес. Ал банк акциясынын мыйзам чыгаруу окуясынан мурунку мезгилде Ethereum кирешелерине статистикалык сезимталдыгын өлчөгөн фактордук жүктөм. Авторлор бул көрсөткүч чындап эле санарип-активдер боюнча позицияланууну билдиреби-жокпу деп өзүнчө сынашкан; βETH жогору банктар 10-K документтеринде криптону көбүрөөк эскерип, GENIUS Actтен кийин stablecoin же tokenized-deposit демилгелерин жарыялоо ыктымалдыгы жогору экенин көрсөтүшкөн.
Күнүмдүк талдоо мындан да майда асимметрияны көрсөтөт. GENIUS Act өтүү ыктымалдыгы жогорулаганда βETH жогору банктар үчүн өзүнчө күчтүү өйдө багытталган премия табылган эмес, ал эми өтүү ыктымалдыгы төмөндөгөндө бул банктардын abnormal return көрсөткүчтөрү башка банктарга караганда азыраак терс болгон. Ал эми жогорку CRE интенсивдүүлүгү оң да, терс да мыйзам чыгаруу жаңылыктарында салыштырмалуу төмөн баалоо менен байланышкан.
Жыйынтыктар stablecoin жөнгө салуусу бүтүндөй банк сектору үчүн бир багыттуу пайда же чыгым түзөрүн көрсөтпөйт. Окуя терезесинде орточо банк фактордук benchmark'тан ашкан эмес. Изилдөө колдогон тар жыйынтык — жөнгө салуу белгисиздиги азайган сайын инвесторлор мурда эле бар болгон санарип-актив мүмкүнчүлүктөрүнө жана ар башка банк бизнес моделдерине ар башка баа берген.
GENIUS Act эмне үчүн банктар үчүн маанилүү окуя болду?
Payment stablecoin'дер — номиналдык баасын көбүнчө АКШ доллары сыяктуу таяныч активге туруктуу кармоону көздөгөн санарип token'дер. Алар төлөмдө, эсептешүүдө, крипто-актив операцияларында, custody жана tokenized-finance инфраструктурасында колдонулушу мүмкүн.
Банк иши жагынан stablecoin экосистемасы жөн гана “жаңы крипто продукт” дегенди билдирбейт. Жөнгө салынган stablecoin ишмердүүлүгү;
- төлөм инфраструктурасына,
- custody кызматтарына,
- резервдик активдерди башкарууга,
- tokenized депозиттерге,
- кардарлардын операциялык калдыктарына,
- санарип-активдер боюнча корпоративдик кызматтарга
таасир этиши мүмкүн.
Ошондуктан федералдык эрежелердин такталышы банктарга бирдей таасир берүүгө тийиш эмес. Мурда эле санарип-актив инфраструктурасы, custody, payment technology же tokenization мүмкүнчүлүгү бар банк менен киреше модели негизинен классикалык баланс кредиттерине таянган банк бир эле жөнгө салуу өзгөрүүсүн ар башка экономикалык мүмкүнчүлүк катары баалашы мүмкүн.
GENIUS Act Банктарды Бирдей Баалаттыбы?
Жок. Изилдөөдө окуя терезесиндеги орточо банк abnormal return'у терс жана нөлгө жакын болгон учурда да банктар арасында ачык кесилиштик айырмачылыктар бар. βETH жогору банктар салыштырмалуу кыйла оң, коммерциялык кыймылсыз мүлк кредитинин интенсивдүүлүгү жогору банктар болсо салыштырмалуу кыйла терс бааланган.
Окуя терезеси
Негизги талдоо:
1 май–18 июль 2025
мезгилин колдонот.
Бул мезгил GENIUS Act кабыл алынуу ыктымалдыгы кыйла жогорулаган, бирок ошол эле учурда бир нече ири өйдө жана төмөн кайра баалоо болгон мыйзам чыгаруу процессин камтыйт.
Polymarket ыктымалдыгы күн сайын АКШнын Чыгыш убактысы боюнча 16.00дө алынып, New York фондулук биржасынын жабылышы менен шайкеш келтирилген.
Булактын Figure 1инде рынок билдирген кабыл алуу ыктымалдыгы 2025-жылдын мартында болжол менен:
%57
деңгээлинен 18-июлда болжол менен:
%100
деңгээлине көтөрүлгөнү көрүнөт.
Бул жол сызыктуу эмес; ар кандай даталарда ири оң жана терс жаңылануулар болгон.
Prediction-market ыктымалдыгы эмнени билдирет?
Polymarket баасы — рынок катышуучуларынын ошол учурдагы соода бааларынан алынган implied probability өлчөмү. Бул маани мыйзамдын өтүшүнүн объективдүү же так математикалык ыктымалдыгы эмес.
Изилдөөнүн эмпирикалык артыкчылыгы — бир нече тандалган Конгресс окуяларын гана колдонбостон, инвестор күтүүлөрүнүн күнүмдүк өзгөрүшүн байкай ала турганында.
Күнүмдүк саясат шогу:
\[ \Delta Pr_t \]
менен көрсөтүлөт.
Оң жана терс шоктор өзүнчө:
\[ \Delta Pr_t^+=\max(\Delta Pr_t,0) \]
жана:
\[ \Delta Pr_t^-= |\min(\Delta Pr_t,0)| \]
түрүндө бөлүнгөн.
204 банк кантип тандалды?
Алгач NYSE, Nasdaq же NYSE American'да соодаланган жана банк ишине байланыштуу SIC коддору бар 328 уюм аныкталган.
FR Y-9C жазуулары менен дал келтирүү, кеминде 1 миллиард доллар актив талабы жана окуя мезгилиндеги таза акция кирешеси талаптарынан кийин негизги үлгү 204 банк холдинг компаниясына кыскарган.
| Жалпы активдер | Банктардын саны |
|---|---|
| < 10 миллиард $ | 106 |
| 10–50 миллиард $ | 63 |
| 50–250 миллиард $ | 25 |
| > 250 миллиард $ | 10 |
Deposit-beta маалыматы бар кичи үлгү 183 банктан турат.
Abnormal return кантип эсептелди?
Күнүмдүк акция кирешелеринен жалпы рыноктун жана финансылык факторлордун таасирин ажыратуу үчүн алты факторлуу модель колдонулган:
- Fama–French рынок фактору,
- SMB өлчөм фактору,
- HML нарк фактору,
- 2 жылдык АКШ Казына пайызынын күнүмдүк өзгөрүшү,
- 10 жыл–2 жыл Treasury term spread,
- BAA–10 жыл Treasury credit spread.
Фактор коэффициенттери:
20 март 2024–19 март 2025
pre-event мезгилинде бааланган.
Ар бир банк үчүн окуя терезесиндеги күнүмдүк abnormal return'дардын суммасы:
\[ CAR_i= \sum_t AR_{it} \]
катары эсептелген.
Орточо банк эмне кылды?
| Өзгөрмө | Орточо | Медиана |
|---|---|---|
| CAR | −0,56% | −1,52% |
| βETH | −0,0092 | −0,0089 |
| CRE Loan Ratio | 33,24% | 36,44% |
| Deposit Beta | 0,3957 | 0,3825 |
| Жалпы активдер | 95,4 миллиард $ | 9,7 миллиард $ |
Орточо жана медиана CARдын терс болушу — маанилүү чечмелөө чеги. GENIUS Act мыйзамдашуу процессинде бардык банктар чогуу фактордук benchmark'ка салыштырмалуу пайда тапкан деген жыйынтык чыкпайт.
βETH деген эмне?
βETH — банк акциясынын кирешесинин Ethereum кирешесине сезимталдыгы.
Авторлор стандарттуу алты факторлуу abnormal-return моделине күнүмдүк Ethereum кирешесин кошуп, жети факторлуу модель баалашат.
Жөнөкөйлөтүлгөн түрдө:
\[ R_{bank,t} = \alpha+ \beta_{ETH}R_{ETH,t} + \text{diğer faktörler} + \varepsilon_t \]
Бул жердеги:
\[ \beta_{ETH} \]
банктын pre-event Ethereum loading көрсөткүчү.
Бул өлчөм:
- банк Ethereum кармап турганын далилдебейт,
- stablecoin активинин көлөмүн көрсөтпөйт,
- блокчейн кирешесин түз өлчөбөйт.
Ал болгону банктын акция баасы pre-event мезгилинде Ethereum рыногунун кыймылдары менен канчалык чогуу кыймылдаганын көрсөтөт.
Эмне үчүн Ethereum?
Булак stablecoin экосистемасынын маанилүү бөлүгү Ethereum жана ага байланышкан тармактарда иштешин Ethereum'ду негизги баалоо фактору катары тандоонун негиздемеси катары колдонот.
Бирок жыйынтык Ethereum'га гана тиешелүү эмес. Appendix C ошол эле моделдерди Bitcoin loading βBTC менен кайра иштетет.
βETH менен βBTC ортосундагы Pearson корреляциясы болжол менен:
0,734
жана Spearman корреляциясы болжол менен:
0,681
деп билдирилет.
Негизги кесилиштик жыйынтык
Булактын негизги регрессиясы түшүнүк жагынан:
\[ CAR_i= \alpha+ \beta_1\beta_{ETH,i} + \theta_1CRE_i + \text{banka kontrolleri} + \varepsilon_i \]
түрүндө.
βETH бардык негизги моделдерде оң жана статистикалык жактан маанилүү.
Авторлордун экономикалык чоңдук боюнча чечмелөөсү:
βETHде 1 стандарттык четтөөгө өсүү → окуя терезесиндеги CARда болжол менен +1,8 пайыздык пункт.
деп берилет.
Жогорку жана төмөн βETH quintile'дарынын ортосундагы академиялык long-short салыштыруусу болсо:
+8,4 пайыздык пункт алты-факторлуу abnormal return
жаратат.
Ethereum'дун окуя мезгилиндеги өзүнүн өсүшүнүн механикалык таасирин күчтүүрөөк тазалаган жети факторлуу өлчөмдө да айырма:
+4,9 пайыздык пункт
жана t = 2,84 деп билдирилет.
CRE жыйынтыгы
CRE Loan Ratio:
\[ \frac{\text{Commercial Real Estate Loans}} {\text{Total Assets}} \]
деп аныкталат.
Курулуш/жер өнүктүрүү, multifamily жана nonfarm nonresidential коммерциялык кыймылсыз мүлк кредиттери ушул чөйрөгө кирет.
CRE коэффициенти негизги моделдерде терс. Deposit beta жана башка контролдор бар спецификацияларда CREнин бир стандарттык четтөөгө өсүшү болжол менен:
−1,36 менен −1,60 пайыздык пункт CAR
менен байланыштуу.
Булак бул жыйынтыкты stablecoin жөнгө салуусу салттуу баланс-кредитке көбүрөөк таянган банктар үчүн салыштырмалуу чектелүүрөөк баалуулук сунушун берет деген багытта чечмелейт.
Бирок CRE катышы санарип технологияга инвестициянын түздөн-түз тескериси эмес. Бул өзгөрмө булак изилдөөсүндө банктын бизнес-модель курамын кармаган эмпирикалык proxy катары колдонулат.
Терс GENIUS Act Жаңылыктарында βETH Эмне Үчүн Күчтүүрөөк Бааланды?
Күнүмдүк панелдик талдоодо βETH жогору банктар GENIUS Act өтүү ыктымалдыгы жогорулаганда өзүнчө күчтүү премия алган эмес; тескерисинче, өтүү ыктымалдыгы төмөндөгөндө салыштырмалуу азыраак терс abnormal return көрсөткөн. Булак муну санарип-актив позициялануусу айрыкча мыйзам чыгаруу ишке ашпай калуу тобокелдигине каршы төмөндөө жагындагы баалоо коргоосу катары бааланган деп чечмелейт.
Симметриялуу күнүмдүк модель
Булак адегенде ыктымалдык кыймылынын өлчөмүн гана колдонот:
\[ AR_{it} = \tau_t+ \delta \left( |\Delta Pr_t|\times\beta_{ETH,i} \right) + ... + \varepsilon_{it} \]
1 май–18 июль мезгилинде:
10.812 bank-day
байкоо бар.
\(|\Delta Pr|\times\beta_{ETH}\) коэффициенти оң, ал эми CRE өз ара таасири бардык негизги спецификацияларда терс жана күчтүү маанилүү.
Оң жана терс жаңылыктар бөлүнгөндө
| Өз ара таасир | Негизги коэффициент | Статистикалык жыйынтык |
|---|---|---|
| Оң GENIUS жаңылыгы × βETH | +0,0005 | Маанилүү эмес |
| Терс GENIUS жаңылыгы × βETH | +0,0146 | p < 0,01 |
| Оң жаңылык × CRE | −0,0098 | p < 0,01 |
| Терс жаңылык × CRE | −0,0056 | p < 0,10 |
Терс шок өзгөрмөсү абсолюттук чоңдук менен аныкталгандыктан βETH коэффициентинин оң болушу муну билдирет:
Мыйзамдын өтүү ыктымалдыгы төмөндөгөндө жогорку-βETH банк акциялары башка банктарга караганда азыраак төмөндөйт.
Булактын эсебине ылайык кабыл алуу ыктымалдыгында:
−5 пайыздык пункт
сыяктуу күнүмдүк төмөндөө болгондо, βETHси бир стандарттык четтөөгө жогору банк болжол менен:
7 базистик пункт азыраак терс abnormal return
көрсөтөт.
Бул Ethereum баа кыймылынын механикалык натыйжасы болушу мүмкүнбү?
Авторлор бул мүмкүнчүлүктү да өзүнчө сынашат.
53 GENIUS shock-dayде:
\[ Corr(\Delta Pr,R_{ETH})=-0,08 \]
деп билдирилет.
Мындан тышкары, 22-майда GENIUS өтүү ыктымалдыгында чоң терс кайра баалоо болгондо Ethereum баасы ошол эле күнү болжол менен %4,3 жогорулаган.
Панелдик моделге:
\[ \beta_{ETH,i}\times R_{ETH,t} \]
контролу кошулганда GENIUS downside коэффициенти болжол менен:
+0,0141
бойдон калат.
Ошондуктан булак βETH таасири окуя күнүндөгү Ethereum баасынын өзгөрүшүнүн гана механикалык чагылышы эмес деп ырастайт.
Бир баскычтуу модель
Эки баскычтуу abnormal-return процедурасындагы баалоо катасы жыйынтыкты жаратып-жаратпаганын текшерүү үчүн авторлор күнүмдүк raw excess returnду түздөн-түз көз каранды өзгөрмө кылып, бардык финансылык факторлорду банк өзгөчөлүктөрү менен өз ара аракеттендирет.
Бул моделде терс GENIUS шогу × βETH коэффициенти:
+0,0112
жана %1 деңгээлде маанилүү бойдон калат.
βETH Чындап Санарип-Актив Позициялануусун Өлчөйбү?
Булак βETHни жөн гана акция-Ethereum корреляциясы катары калтырбайт. Pre-event βETH мыйзам чыгарууга чейинки 10-K крипто ачыктоолору менен да, GENIUS Actтен кийин банктар жарыялаган stablecoin жана tokenized-deposit демилгелери менен да күчтүү байланышта.
10-K текшерүүсү
Булактын Figure 3ү банктардын жылдык отчетторунда криптого байланыштуу сөздөр кездешүү ыктымалдыгын βETH decile'дары менен салыштырат.
Айрыкча FY2024:
- Item 1/1A Business жана Risk Factors,
- Item 7/7A MD&A,
- бириктирилген ачыктоолор
үчүн βETH жогору банктар криптону көбүрөөк эскерери көрүнөт.
FY2024тө үлгүдөгү банктардын болжол менен:
%43
10-K ичинде криптону эскерген, ал эми FY2025те калган 197 банкта көрсөткүч болжол менен:
%65
чейин көтөрүлөт.
Авторлор FY2024тү кыйла таза ex ante текшерүү катары көрүшөт; анткени FY2025 ачыктоолору GENIUS Actке реакцияны да камтышы мүмкүн.
Кийин ишке ашкан stablecoin/tokenization ишмердүүлүгү
Авторлор 2026-жылдын ортосуна чейин ачык баштапкы жана экинчи булактарда 16 банктын stablecoin, tokenize deposit же тиешелүү санарип-актив ишмердүүлүгүнө киргенин документтештиришет.
| Чек | Engaged банк | βETH орточо айырмасы | Cohen's d | Welch t |
|---|---|---|---|---|
| Кеминде “Exploring” | 16 | +0,0229 | 0,99 | 5,05*** |
| Кеминде Pilot / PoC | 12 | +0,0215 | 0,92 | 3,95*** |
| Launched | 4 | +0,0103 | 0,43 | 1,02 |
Алгачкы эки айырма Welch жана Mann–Whitney тесттеринин экөөндө тең күчтүү маанилүү. Болгону төрт банктан турган “launched” кичи үлгүдө маанилүү айырма көрүнбөйт.
Мындан тышкары, кийин ишмердүүлүк көрсөткөн 16 банктын 12си оң βETH тобунда; бүт үлгүдө оң βETH болгону болжол менен үчтөн бирлик азчылык.
Бул технология акциясынын proxy'си болушу мүмкүнбү?
Авторлор technology-industry loading болгон βTECHти да эсептешет.
βETH менен βTECH ортосундагы корреляция:
−0,18
деңгээлинде.
βTECH өзүнчө маанилүү түрдө бааланбайт жана βETH менен бир модельге киргизилгенде негизги βETH жыйынтыгы сакталат.
Бул жыйынтык βETH болгону “технологияга сезимтал банк акциясы” таасирин билдирет деген түшүндүрмөнү алсыратат.
CRE Интенсивдүүлүгү Эмне Үчүн Өзүнчө Канал Катары Көрүнөт?
Булак изилдөөсүндө коммерциялык кыймылсыз мүлк кредитинин жогорку интенсивдүүлүгү санарип-актив позициялануусунун жөнөкөй тескериси катары каралбайт. CRE катышы банктын салттуу баланс кредиттерине канчалык басым жасаганын көрсөткөн өзүнчө бизнес-модель көрсөткүчү катары колдонулат.
Авторлордун экономикалык чечмелөөсү
Stablecoin жөнгө салуусу түзүшү мүмкүн болгон экономикалык багыттар:
- tokenized payments,
- custody,
- reserve management,
- digital-asset infrastructure,
- tokenized deposits
сыяктуу ишмердүүлүктөр менен байланыштуу.
Ал эми CRE-интенсивдүү банктар балансында салттуу кредиттердин жогорку интенсивдүүлүгүн алып жүрөт.
Булак терс CRE коэффициентин инвесторлор stablecoin жөнгө салуусунан күткөн салыштырмалуу экономикалык баалуулук технология жана төлөм инфраструктурасына багытталган бизнес моделдеринде жогору болушу менен шайкеш деп эсептейт.
Бирок регрессия CRE stablecoin жөнгө салуусунун айынан операциялык зыян тартканын түз өлчөбөйт.
Deposit-franchise гипотезасы эмне үчүн негизги жыйынтык болгон жок?
Stablecoin'дер банк депозиттери менен атаандаша алат деген ойдон улам изилдөө:
- deposit beta,
- non-interest-bearing deposit ratio,
- stable-deposit ratio
өзгөрмөлөрүн да карайт.
Deposit beta cross-sectionда айрым моделдерде болгону маргиналдык маанилүүлүк көрсөткөнү менен күнүмдүк панелде тиешелүү өз ара таасирлер нөлдөн айырмаланбайт.
NIBD жана stable-deposit катыштары да билдирилген негизги моделдерде туруктуу баалоо сигналы жаратпайт.
Ошондуктан изилдөөнүн маалыматында негизги айырма deposit franchise аркылуу эмес, βETH жана CRE аркылуу чыгат.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Маалымат булактары
| Маалымат | Булак |
|---|---|
| Банк акцияларынын кирешелери | CRSP |
| Банк балансы боюнча маалыматтар | FR Y-9C / WRDS |
| Fama–French факторлору | Kenneth French Data Library |
| Treasury жана кредит spread катарлары | FRED |
| Ethereum / Bitcoin баалары | CoinMarketCap |
| GENIUS Act implied probability | Polymarket CLOB API |
| 10-K ачыктоолору | SEC EDGAR |
| Кийинки stablecoin/tokenization ишмердүүлүктөрү | Кол менен топтолгон ачык булактар |
Банктардын негизги өзгөчөлүктөрү
Негизги үлгүдө орточо CRE Loan Ratio:
%33,24
орточо stable-deposit ratio:
%75,86
орточо liquidity:
%11,95
жана орточо ROA:
%0,89
деп билдирилет.
2025-жылдагы үч окуя терезеси
| Окуя | βETH | CRE Loan Ratio |
|---|---|---|
| 23 май 2025 айланасында | +0,0049*** | −0,0026*** |
| 18 июнь 2025 — Сенаттан өткөндөн кийинки биринчи соода күнү | +0,0025** | −0,0030*** |
| 18 декабрь 2025 — FDIC биринчи implementation NPRM мезгили | +0,0037*** | −0,0031*** |
Май терезеси өзгөчө активдүү. Булак бул терезеде Polymarket ыктымалдыгы удаалаш соода күндөрүндө:
−8,7, +5,3 жана −8,4 пайыздык пункт
өзгөргөнүн билдирет.
2026-жылдагы implementation окуялары
| Окуя | βETH | CRE Loan Ratio |
|---|---|---|
| OCC comprehensive proposed rule | −0,0002 — маанилүү эмес | −0,0040*** |
| Treasury “substantially similar” proposed rule | +0,0007 — маанилүү эмес | −0,0061*** |
| FDIC prudential proposed rule | +0,0001 — маанилүү эмес | −0,0028*** |
2026-жылкы кичи үлгү биригүү жана сатып алуулардан улам ticker'и токтогон жети банк чыгарылгандан кийин 197 банктан турат.
Авторлордун чечмелөөсү боюнча, санарип-актив позициялануусуна байланышкан мыйзам чыгаруу премиясы мыйзам жыйынтыгы так болгондо кайра бааланбай калат, ал эми CRE бизнес-модель айырмасы implementation баскычында уланат.
Bitcoin robustness
βETH ордуна βBTC колдонулганда кесилиштик жана күнүмдүк панелдик жыйынтыктар жалпысынан ошол эле багытта болот.
Мисалы, негизги cross-sectional моделде:
- βETH коэффициенти: +0,0183***
- βBTC коэффициенти: +0,0196***
деп билдирилет.
Терс мыйзам чыгаруу шогу панелинде да:
- ∆Pr− × βETH: +0,0146***
- ∆Pr− × βBTC: +0,0149***
жыйынтыктары алынат.
CLARITY Act контролу
GENIUS Act талкууланып жатканда өзүнчө санарип-актив рынок түзүмү боюнча мыйзам долбоору болгон CLARITY Act да күн тартибинде турган. Ошондуктан авторлор 18 июнь 2025тен кийинки Polymarket CLARITY probability shocks'ун моделдерге кошушат.
CLARITY контролдору кошулганда негизги GENIUS downside βETH коэффициенти:
+0,0140
бойдон калып, күчтүү маанилүүлүгүн сактайт.
Бул robustness тести эки мыйзам долбоору тууралуу жаңылыктардын бир мезгилге туш келиши негизги GENIUS жыйынтыгын өз алдынча түшүндүрбөй турганын көрсөтөт.
Изилдөө колдогон жыйынтыктар
- GENIUS Act кабыл алуу ыктымалдыгы өзгөргөндө АКШ банк акциялары бирдей багытта жана бирдей өлчөмдө бааланган эмес.
- Жогорураак pre-event βETH кыйла оң салыштырмалуу CAR менен байланыштуу.
- Жогорураак CRE Loan Ratio кыйла терс салыштырмалуу CAR менен байланыштуу.
- βETH таасиринин күнүмдүк панелдеги эң күчтүү бөлүгү терс мыйзам чыгаруу жаңылыктарында көрүнөт.
- βETH жогору банктар passage probability төмөндөгөндө салыштырмалуу азыраак терс киреше көрсөтөт.
- CRE таасири оң жана терс жаңылыктарда көбүрөөк симметриялуу көрүнөт.
- βETH pre-event 10-K крипто ачыктоолору менен байланыштуу.
- βETH кийинки stablecoin жана tokenized-deposit демилгелерин алдын ала көрсөтөт.
- Bitcoin loading менен жасалган robustness талдоолору негизги жыйынтыкты колдойт.
- 2026 implementation окуяларында βETH кайра бааланбайт, CRE коэффициенти болсо терс бойдон калат.
Изилдөө колдобогон жыйынтыктар
- GENIUS Act бүтүндөй банк сектору үчүн таза экономикалык пайда жаратты же зыян келтирди деген жыйынтык чыгарууга болбойт.
- βETH жогору банктар келечекте сөзсүз көбүрөөк кирешелүү болот деп көрсөтүлгөн эмес.
- βETH банктын балансындагы stablecoin же Ethereum көлөмүн өлчөбөйт.
- CRE кредиттери GENIUS Actтен улам экономикалык зыян тартканы түз көрсөтүлгөн эмес.
- Polymarket баасы мыйзам өтүшүнүн чыныгы же объективдүү ыктымалдыгы эмес.
- Регрессиялар толук рандомизацияланган табигый эксперимент эмес.
- Инвесторлордун 2025-жылдагы баалоо күтүүлөрү узак мөөнөттүү иш жүзүндөгү банк натыйжаларын туура алдын ала айткандыгы азырынча көрсөтүлгөн эмес.
- Изилдөө stablecoin жөнгө салуусунун керектөөчүлөргө, төлөм тутумуна, финансылык туруктуулукка же коомдук жыргалчылыкка жалпы таасирин өлчөбөйт.
- 204 банктык үлгүдөн тышкары калган nonbank fintech жана crypto-native уюмдар бул талдоодо түз көрсөтүлбөйт.
Методологиялык чектөөлөр
Биринчи чектөө: βETH рынокко негизделген proxy. Ал операциялык санарип-актив мүмкүнчүлүгүнүн түз өлчөмү эмес.
Экинчи чектөө: Prediction-market probability өзгөрүүлөрү мыйзам чыгаруу жаңылыктары менен тыгыз байланышкан менен, толук кокустук шоктор эмес. Ошол эле күнү болгон башка экономикалык же саясий окуялар теориялык жактан акция кирешелерине таасир этиши мүмкүн. Time fixed effects жана ар кандай контролдор бул тобокелдикти азайтат; бирок толук жок кылбайт.
Үчүнчү чектөө: Узун май–июль терезесиндеги CAR талдоосу себептүүлүк жагынан күнүмдүк панелге караганда өз алдынча алсызыраак. Ошондуктан изилдөөнүн күчтүү жагы — ар башка идентификация стратегияларынын бир эле кесилиштик үлгүгө келиши.
Төртүнчү чектөө: 16 банктык ex post engagement үлгүсү кичине. Айрыкча чындап production'га өткөн төрт гана банктан турган топто статистикалык күч чектелүү.
Бешинчи чектөө: Изилдөө инвестор күтүүлөрүн өлчөйт. GENIUS Act толук ишке ашкандан кийин депозиттерде, кредиттерде, кирешелүүлүктө, төлөм көлөмүндө же custody кирешелеринде боло турган узак мөөнөттүү өзгөрүүлөр өзүнчө изилдөө суроосу.
Жалпы жыйынтык
Изилдөөнүн негизги табылгасы stablecoin жөнгө салуусу банк акцияларына бирдиктүү сектордук таасир жаратат деген эмес. Капитал рыногу банктардын жөнгө салууга чейинки стратегиялык позицияларын бири-биринен айырмалаган.
Жогорку βETH:
санарип-актив мүмкүнчүлүктөрүнө мурда эле көбүрөөк байланышкан деп кабыл алынган банк
өзгөчөлүгү менен байланышса, жогорку CRE Loan Ratio:
салттуу баланс-кредит салмагы жогору банк
өзгөчөлүгүн билдирет.
GENIUS Act мыйзамдашуу ыктымалдыгы өзгөрүп турганда рынок бул эки бизнес моделин бирдей баалаган эмес.
Ошол эле учурда изилдөө саясатка баа берүү же келечекке карата банктарды рейтингдөө эмес. Маалымат көрсөткөн нерсе — 2025-жылы инвесторлор федералдык stablecoin жөнгө салуу ыктымалдыгын баалап жатып банктардын учурдагы санарип-актив позициялануусуна жана коммерциялык кыймылсыз мүлк кредит интенсивдүүлүгүнө экономикалык жактан маанилүү түрдө ар башка баа беришкен.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска изилдөө: Who Banks on Stablecoins? Equity-Market Evidence from the GENIUS Act
Авторлор: Samuel Rosen; Jing Yan.
Мекеме: Temple University, Fox School of Business.
Contact author: Samuel Rosen.
Изилдөө датасы: 17 июль 2026.
SSRN жүктөлгөн дата: 1 август 2026.
DOI: 10.2139/ssrn.7135658.
Платформа: SSRN.
Булак түрү: Working paper / preprint.
Рецензия: Текшерилген SSRN жазуусунда рецензияланган журналдагы жарыя көрсөтүлгөн эмес.
Автордук укук/лицензия: All Rights Reserved. Булак изилдөөнү же анын сүрөттөрүн кайра колдонуу үчүн уруксат талап кылынат. Бул Verianla тексти булактагы абзацтарды, таблицаларды жана сүрөттөрдү кайра жарыялабайт; эмпирикалык табылгаларды өз алдынча түшүндүрүүчү түзүмдө баяндайт.
Негизги үлгү: Ачык соодаланган 204 АКШ банк холдинг компаниясы.
Окуя терезеси: 1 май–18 июль 2025.
Pre-event баалоо мезгили: 20 март 2024–19 март 2025.
Күнүмдүк саясат маалыматы: Polymarket GENIUS Act implied passage probability; саат 16.00 ETде үлгү алуу.
Негизги жыйынтык өзгөрмөлөрү: Cumulative Abnormal Return (CAR) жана күнүмдүк Abnormal Return (AR).
Негизги банк өзгөчөлүктөрү: Ethereum loading βETH жана CRE Loan Ratio.
Негизги маалымат булактары: CRSP; FR Y-9C/WRDS; Kenneth French Data Library; FRED; CoinMarketCap; Polymarket CLOB API; SEC EDGAR; ачык stablecoin/tokenization демилгелеринин жазуулары.
Ыкма: Алты факторлуу abnormal-return модели; Ethereum кошулган жети факторлуу βETH модели; cross-sectional CAR regressions; күнүмдүк prediction-market shock панели; оң/терс шокторду бөлүү; 3 күндүк event-window regressions; 10-K content validation; ex post engagement validation; Bitcoin жана technology-loading placebo/robustness тесттери; CLARITY probability controls; one-step excess-return модели.
Каржылоо: Булак PDFде өзүнчө каржылоо билдирүүсү аныкталган эмес.
Кызыкчылыктардын кагылышы: Булак PDFде өзүнчө conflict-of-interest билдирүүсү аныкталган эмес.
Ыраазычылык: Авторлор Temple University семинарынын катышуучуларына пикирлери үчүн ыраазычылык билдиришет.
Борбордук эмпирикалык жыйынтык: GENIUS Act мыйзамдашуу ыктымалдыгы жогорулаганда мурда санарип-актив рыногуна сезимталдыгы жогору банктар салыштырмалуу кыйла оң, CRE кредит интенсивдүүлүгү жогору банктар болсо салыштырмалуу кыйла терс бааланган.
Негизги чечмелөө чеги: Табылгалар жөнгө салуунун иш жүзүндө болгон узак мөөнөттүү экономикалык таасирлерин эмес, инвесторлордун мыйзам чыгаруу процессиндеги баалоо күтүүлөрүн өлчөйт.
Мыйзамдык текшерүү: GENIUS Act 18 июль 2025те федералдык мыйзамга айланган; OCC, Treasury жана FDIC кийин ар башка implementation багыттары үчүн rulemaking процесстерин баштаган.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген